
ゴーシェ病治療市場 規模と予測 — 2026-2033
ガウチャー病治療市場規模と予測 - 2025 - 2032
2025年から2032年にかけて、世界ガウチャー病治療市場規模は2025億米ドルに相当すると推定され、2032年までの6.5%の化合物年間成長率(CAGR)を示す。
プロフィール
Gaucherの病気の処置プロダクトは主に不利なグルコラーゼ、velagluceraseアルファ、およびtaligluceraseアルファのような酵素の取り替えの療法(ERTs)を、ボディの脂肪物質を破壊するためにdeficientのグルコセレブロジダーゼの酵素を取り替えることによって働きます。 もう一つのカテゴリは、ミグルスタットやエリグルスタットのような基質減少療法(SRT)です。グルコセロブシド、酵素欠乏のために蓄積する物質。
また、支持療法製品には、貧血、骨の合併症、および臓器の損傷を管理する薬が含まれます。 最近では、遺伝子治療候補に向けて研究が進んでおり、疾患の遺伝的原因を標的とした長期的是正ソリューションを提供することを目指しています。
キーテイクアウト
酵素の取り替え 療法の区分はGaucherの病気の処置の市場を、確立された効力および広い臨床採用によって運転される60%以上の命令の共有のために会計処理します。
地域市場では、北米は業界最大規模の市場シェアを維持し、業界のプレゼンスとプログレッシブ・ヘルスケア・リファイナンス・レジムスに集中できるようになり、アジア・パシフィックは、診断率の上昇とヘルスケアインフラの拡大により、最も急速に成長する見込み客を提示しています。
ガウチャー病治療市場セグメンテーション分析
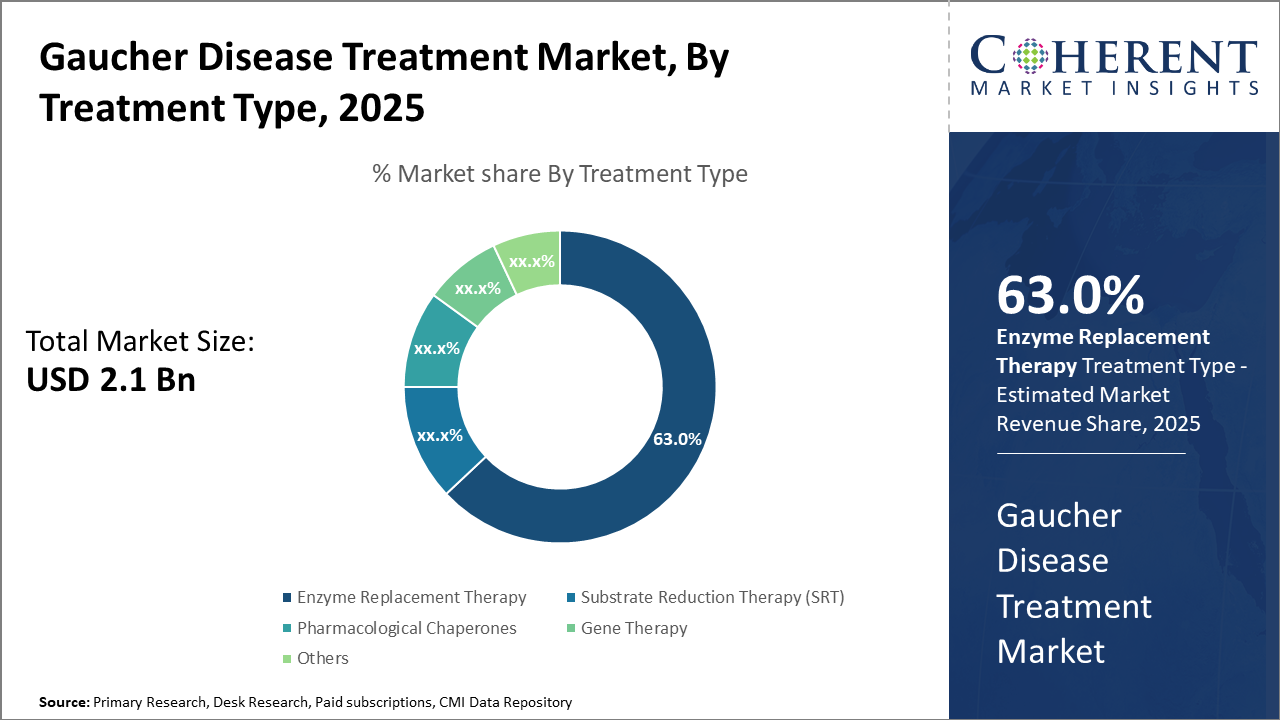
ガウチャーの病気の処置の市場洞察、処置のタイプによる
治療の種類では、酵素補充療法は、歴史的に実証済みの有効性と広い医師の精通のために約63%を占める、市場シェアを支配します。 ERTは、臨床データの安定した流れによって支えられた第一線療法をグローバルに残し、症状管理および臓器規模の縮小への影響を検証します。 基板削減 治療は、経口投与オプションの患者の好みによって駆動され、許容性と有効性を向上させる分子化合物の進歩により、最速成長セグメントを表します。
Gaucherの病気の処置の市場洞察、忍耐強い年齢のグループによる
大人の患者は、過半数が継続的な治療を必要とするように最大の市場シェアを保持します。包括的なレジストリデータは、世界中で診断された症例の55%以上のための大人のアカウントを示しています。 小児患者は、しかしながら、成長する最も早いサブセグメントであり、強化された新生児スクリーニングプログラムと早期介入プロトコルによって強化され、長期にわたる結果を大幅に改善します。 Geriatricの患者のセグメントは、遅発症の病気の形態や長期治療管理に焦点を当て、より小さいが、重要なままです。
Gaucherの病気の処置の市場洞察、管理のルートによって
イントラベニアス 管理は臨床設定のIVの注入によって渡される酵素の取り替え療法の従来の信頼性に市場を詰め込むことを分けます。 この方法は、直接生物学的利用能を確保しますが、患者の利便性と遵守に関する課題を把握します。 経口投与は、最も速い成長軌道を目撃しています, 基質減少療法および薬理学的カペロンの出現によって推進され、錠剤の形態で利用可能な, 患者のコンプライアンスを強化し、市場規模を拡大.
ガウチャー病治療市場動向
ガウチャー病の治療における市場動向は、遺伝子治療技術の採用を増加させる点であり、2024年および2025年の新遺伝子ベースの治療のFDAの承認を得て、このシフトを強調する。
このアプローチは、生涯酵素交換と比較して長期疾患の修正を約束します。 また、2025年中、北米での市場収益シェアの20%増加で示されている管理の容易さにより、基質削減療法経口製剤が有利になります。
新興市場は、政府のまれな病気のイニシアチブによって促される成長を目撃しています, 増加した診断と治療の摂取量に翻訳. たとえば、インドの国民保健プログラムは、Gaucherの意識キャンペーンを強化し、2024年に30%の識別率を高めます。
Gaucherの病気の処置の市場洞察、地理によって
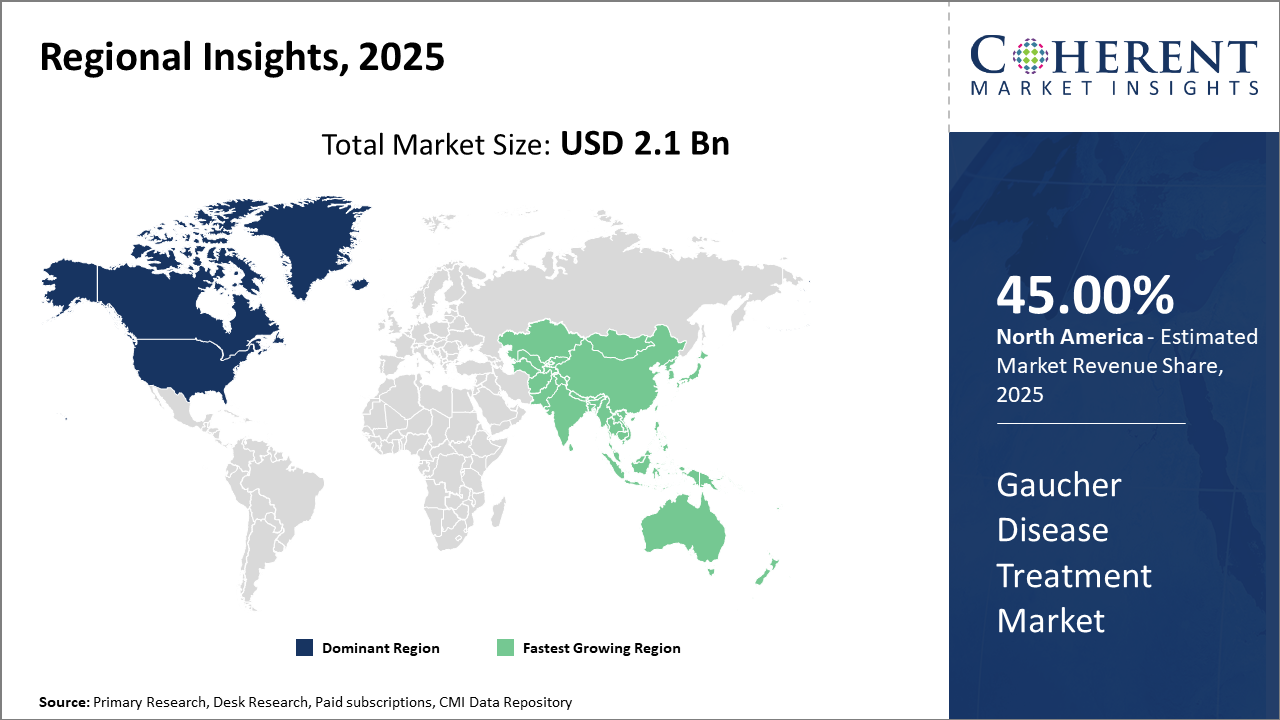
北アメリカのガウチャー病の処置の市場分析および傾向
北米では、ガウチャー病治療市場は、米国が率いて、地域市場シェアに40%以上貢献しています。 堅牢な医療インフラ、高/カピタ医療費、および市場をリードする企業の強力な存在は、この優位性を容易にします。 有利な償還経路の制定と規制当局の承認の加速により、北米の業界の動向と市場収益のリーダーシップをさらに強化します。
アジアパシフィックガウチャー病治療市場分析とトレンド
一方、アジアパシフィックは2025年から2032年にかけて、CAGRが8%を超えた最速の成長を展示しています。 ヘルスケアアクセスを拡大し、遺伝子障害スクリーニングの取り組みを増加させ、中国やインドなどの地域に投資する市場企業の増加の存在がこの傾向を促進します。 希少疾病薬の採用と国際選手とのパートナーシップへの政府のインセンティブは、バーゲン成長ハブとして地域の位置をentrench.
主要国のためのGaucherの病気の処置の市場展望
アメリカ Gaucherの病気の処置の市場分析および傾向
米国は、ガウチャー病治療において、高ヘルスケアの支出と広範な研究投資によって推進され続ける。 2025年、米国の市場収益は、武田やPfizerなどの主要プレイヤーがサポートする、世界規模のほぼ半分に占めました。 近年、複数の革新的な治療法のFDA承認は治療オプションを強化していますが、患者の擁護団体は病気の認識を大幅に増加させ、より高い診断率と市場需要につながります。 さらに、2024-25の戦略的アライアンスおよび買収活動には、遺伝子置換およびダイバーシティド処理が含まれます。 遺伝子治療お問い合わせ
ドイツガウチャー病治療市場分析とトレンド
ドイツ市場は、包括的な医療カバレッジと高度な治療の早期採用によって駆動され、欧州内での強力な地域性能を発揮します。 国の希少疾患枠組みは、SanofiやSobiなどの市場企業が足跡を拡大するための迅速な払い戻し承認を可能にします。 精密医学および遺伝的スクリーニングの投資は2024年の間に扱われた患者の基盤の25%の増加を示すデータとともに患者の同一証明を高めました。 欧州連合の資金調達の取り組みは、ドイツ全体の欧州市場成長と収益への貢献を強化し、さらなる研究とアクセスを促進します。
アナリストオピニオン
拡大の拡大 酵素の取り替え療法 (ERT) 容量は重要な供給側の指標の燃料市場の成長を残します。 2024年、生産能力は2023年と比較して30%以上のスループットをサポートし、欧州で製造拡大し、市場可用性と収益を直接向上しました。
需要面では、価格設定戦略は、手頃な価格を高めるためにコスト構造を見直し、いくつかの治療プロバイダで、著しくシフトしています。 たとえば、2025年に米国で導入された革新的な価格設定モデルは、外食費の15%の減少をもたらし、患者のアクセスを拡大し、市場浸透を増加させました。
マイクロインディケーターは、臨床的慣行における次世代シーケンシング技術の統合による診断速度の上昇を明らかにします。 高度診断ツールの採用は、2024年にアジア太平洋地域のガウチャー病の早期発見に22%上昇し、早期介入療法の需要を高めました。
ナノスケールの要因は、患者中心の治療のカスタマイズを増加させ、2025年に製薬会社が治療従事者および臨床結果を改善するために現実世界の忍耐強いデータを活用し、治療従事者および臨床的な結果を改善するように増加しました。 2025年の臨床試験のデータは、これらの戦略による患者のコンプライアンスの強化を12%下回ります。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
市場規模
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2025年の市場規模: | 1億米ドル |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2025 へ 2032 |
| 予測期間 2025〜2032 CAGR: | 6.5% | 2032年 価値の投射: | 米ドル 3.45 億 |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | 武田薬品工業株式会社 サンオフィ S.A. シア Plc Protalix BioTherapeutics 株式会社ソビ(スウェーデンOrphan Biovitrum AB) Amicus Therapeutics, Inc. Vtesse, Inc. Orchard Therapeutics Plc PTC Therapeutics, Inc. Inotek Pharmaceuticals Corporation. | ||
| 成長の運転者: |
| ||
ガウチャー病治療市場成長因子
Gaucherの病気の処置の市場成長は増加された発生および改善されたスクリーニング プログラムによって世界中で支えられます、欧州の保健省によって開始されるプロジェクトは2023年以来の18%上の診断率を運転しました。 R&Dターゲティング遺伝子治療アプリケーションにおけるライジング投資は、2025年に北米で開始した臨床試験によって、長期治療コストと病気の負担を軽減することを目的としています。 ブラジルやインドなどの新興市場を横断する強化された融資方針は、過去2年間で約25%の治療導入率を占める患者の財務障壁も削除しました。
ガウチャー病治療市場開発
2月2025日, スプル治療薬 米国食品医薬品局(FDA)と共同で、ガウチャー病の遺伝子治療候補FLT201に成功したエンドオブフェーズ2会議が行われたことを発表しました。 FDA は、Spur の提案された単一アームフェーズ 3 の試験の設計と整列し、加速と完全な承認の両方をサポートする。 同社は、2025の後半にフェーズ3で最初の患者を服用することを期待しています。
5月2025日, フェーズ 1/2 GALILEO 試験から臨床データが、FLT201 の単一の注入は、Gaucher 疾患タイプを持つ個人で最大 21 ヶ月持続する持続的な臨床利点を生成したことを示しています 1。 重要なバイオマーカーと臨床エンドポイントの改善を実証しました。
キープレイヤー
市場をリードする企業
武田薬品 会社概要
株式会社Pfizer
サノフィ S.A.
シルプレックス
Protalix バイオ医薬品 代表取締役
ソビ(スウェーデンOrphan Biovitrum AB)
アミクス・セラピューティクス株式会社
株式会社ヴェッチェ
オーチャード治療薬 plc
ソリューション 株式会社セラピューティクス
Inotek医薬品 会社案内
この方法論の概要は、製品パイプラインを強化する継続的なM&A活動を強調しています。例えば、 テイクダ遺伝子治療に特化したバイオテクノロジー企業の買収により、ガウチャーポートフォリオを拡大し、北米での市場シェアが10%増加しました。 さらに、Pfizerと新興バイオテクノロジー企業との戦略的パートナーシップにより、次世代の基質削減療法の開発を加速し、約9か月で市場投入までの時間を短縮しました。
ガウチャー病治療市場将来の見通し
ガウチャー病の治療風景は、現在、非メートルのニーズに対処する治療に向かって移動しています, 特に特定の疾患タイプの神経症状. 遺伝子治療は、根本的な遺伝子の欠陥を修正することにより、長期的または一回の治療を提供する可能性があると開発されています。 脳を貫通できる小分子療法は、後期臨床試験で研究されている。 診断の取込みを改善し、より多くの患者を処置に、潜在的に合併症を減らすためによりよく意識が期待されます。 希少疾患の治療のための地域拡大と規制上のインセンティブは、グローバルにアクセスを強化する可能性があります。
ガウチャー病治療市場歴史的分析
ガウチャー病は19世紀後半から知られており、その生化学的原因(グルコセレブロジダーゼ酵素の欠乏)は20世紀半ばに確立されました。 早期治療には、骨髄移植、根本原因に対処するのではなく症状を管理しようとする努力が含まれている。 時間が経つにつれて、酵素置換療法(ERT)が利用でき、視覚、ヘマトロジック、および骨疾患で劇的に結果を改善する欠損酵素の組換えバージョンを提供します。 基質減少療法(SRT)は、特にERTを受信または許容できない患者のために、経口代替手段を提供し、後に現れました。 診断ツールも進化し、侵襲的なバイオピースから酵素活性アッセイや遺伝子検査にシフトし、より正確で早期の診断を可能にします。
ソース
第一次研究 インタビュー:
臨床遺伝学
ヘマトロジスト
希少疾患研究者
データベース:
パブフィード
臨床トライアル.gov
NCBIの本棚
雑誌:
自然 レビュー 薬の発見
希少疾患のオルファネットジャーナル
希少疾患報告
ジャーナル:
転移性疾患ジャーナル
分子遺伝学と代謝
現在の薬剤のターゲット
遺伝学のフロンティア
新聞:
ガーディアン(健康)
ニューヨークタイムズ(科学)
インドのタイムズ(健康)
協会:
ナショナル・ガウチャー財団
ガウチャー病の欧州ワーキンググループ(EWGGD)
希少疾患の国際社会
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
武田薬品、Pfizer、 そして、Sanofiは、これらのエンティティティが50%以上のコマンドを集約 2025年の収益による市場シェア。 パイプラインを拡大することに焦点を合わせる リーダーシップを発揮する戦略的買収
市場は2025年のUSD 2.1億から成長することを期待しています 米ドル 2032年(昭和40年)までに約45億台、主に新技術で駆動 処置の商品および高められた忍耐強い診断世界的に。
特にまれな病気に焦点を合わせる薬剤のセクターは、あります 成長を促進する。 さらに、ヘルスケアプロバイダーの専門性 遺伝的障害は、原因によるかなりの拡張機会を示しています 患者のインフラックスおよび革新的な療法の採用を高めて下さい。
遺伝子治療と精密医療への挑戦 デジタルヘルスインテグレーションによる治療モニタリングの強化 新興市場へのコンビネーション療法と拡大が重要な 進化のドライバー。
競争の風景は革新主導のrivalry、パテントによって形作られます 崖と規制のハードル。 価格圧力と払い戻し 課題は重要な拘束が遅い市場の採用を維持します。 特定の地域。
戦略は、パイプラインのためのバイオテクノロジー企業とのパートナーシップを含みます 拡大、患者中心の価格設定モデル、高められた市場浸透 拡張されたアクセスプログラムを使用して、患者のためのデジタルヘルスを活用 エンゲージメント。