
グローバルヘルスケア決済サービス市場規模と予測 2025-2032
グローバルヘルスケア決済サービス市場は、 米ドル 83.36 2025年のBn そして到達する予定 米ドル 158.45 によって 2032、混合物の年次成長率を展示する (CAGR) 9.6% 2025年~2032年
グローバルヘルスケアサービス市場における主要買収
- サービスタイプでは、ビジネスプロセスアウトソーシングセグメントは、最高の市場シェアに貢献するために推定される 41.2の ツイート で 2025.
- アプリケーション面では、クレーム管理サービスセグメントは、最高市場シェアに貢献することが推定されます。 30.62%ので 2025.
- エンドユーザの面では、プライベートペイダのセグメントは、最高の市場シェアに貢献するために推定されます 50.1%未満 で 2025.
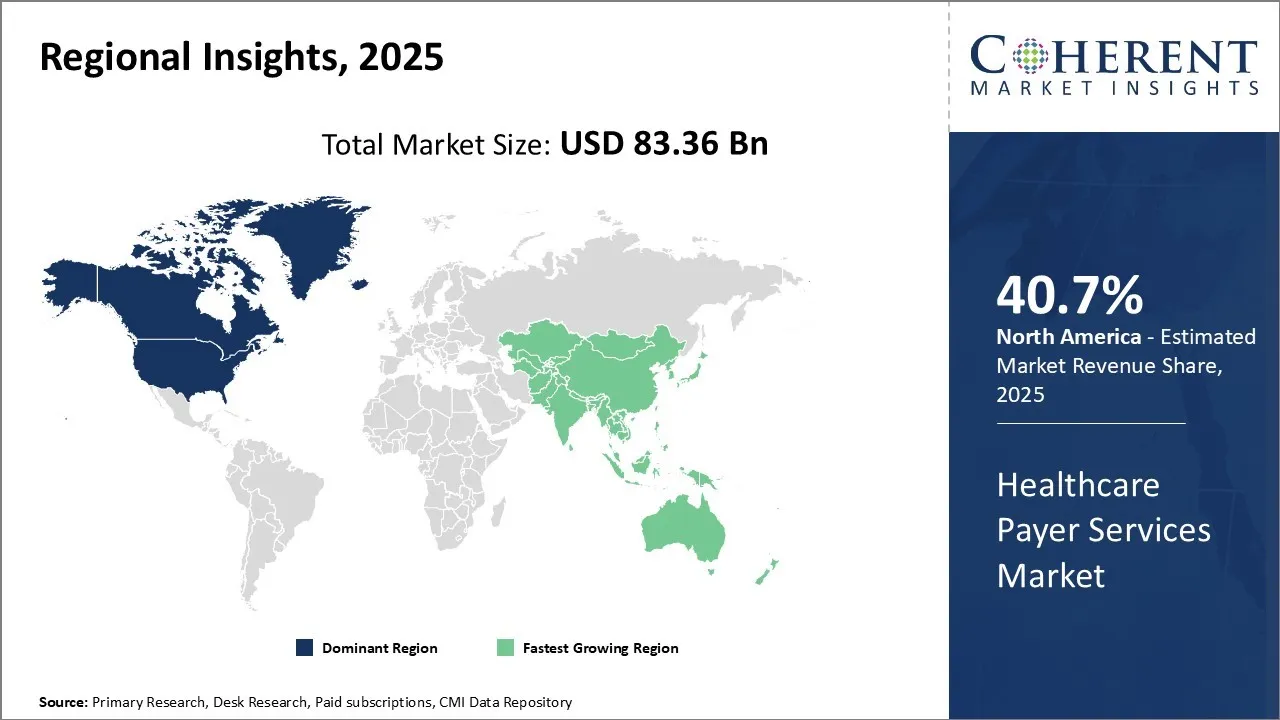
- 北アメリカは世界のヘルスケアの支払人サービス市場を推定した市場占有率と支配します 40.7%の で 2025.
市場概観
グローバルヘルスケア決済サービス市場成長は、ヘルスケアコストの増加と、ペイヤ組織の効率化に重点を置いています。 人工知能、ロボティック・プロセス・オートメーション、ブロックチェーン、およびペイア・組織間の予測分析などのテクノロジーの需要が高まっています。 主要市場プレイヤーは、マージ&買収とパートナーシップに焦点を当て、製品およびサービスポートフォリオを拡大しています。 たとえば、2022年、ユナイテッドヘルスグループでは、テクノロジーと分析を臨床および決済プロセスに統合し、変更ヘルスケアを買収しました。 ライフスタイルの変化による慢性疾患の上昇も、世界中の効率的な医療従事者サービスの必要性を高める。
グローバルヘルスケアサービス市場におけるAIの影響
- AIは、事前承認などのタスクを自動化することで、患者のリスクを予測し、患者のリスクを予測し、患者のリスクを予測し、不正行為を防止し、不正な支払いを25%削減することで、医療業務を変革しています。
- AIは、会員のエンゲージメントと成果を大幅に向上させます。 ユナイテッドヘルスケアのAIプラットフォームは、例えば、パーソナライズされたケアを提供し、予防可能な病院の送金率が22%低下し、18%が薬物付着を増加させます。
- 戦略的AIの採用は、医療の未来に不可欠です。 受動データを実用的なインサイトに変換し、効率性を促進し、メンバー中心性を高め、業界を2027年までに17億米ドルに節約する予定です。
医療従事者サービス市場に影響を与えるマイクロおよびマクロ経済要因
- ヘルスケアコストは、高齢化のグローバル人口と高価な治療によって駆動され、政府がAI主導のクレーム処理や価値に基づくケアなどのコストカット対策をプッシュするように求められます。
- 地政学的シフトと経済サイクルは、医療費を大幅に影響し、規制遵守、デジタルトランスフォーメーション、および資源の最適化に重点を置き、パンデミックにおけるテレヘルスの加速導入を見ました。
- パーソナライズされたケアのための技術革新と消費者の需要は、AIとデータ分析に投資するペイアと、運用を合理化し、コストを削減し、リアルタイムのクレーム追跡やパーソナライズされたプレミアムなどのカスタマイズされたサービスを提供しています。
- 医療従事者サービス市場は、運用効率と競争上の優位性を高めることを目指し、小規模なプレーヤーと技術会社間の大規模な買収とパートナーシップを担っています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国医療政策シフト(マクロレベル) |
|
EU規制オーバーホール(地域) |
|
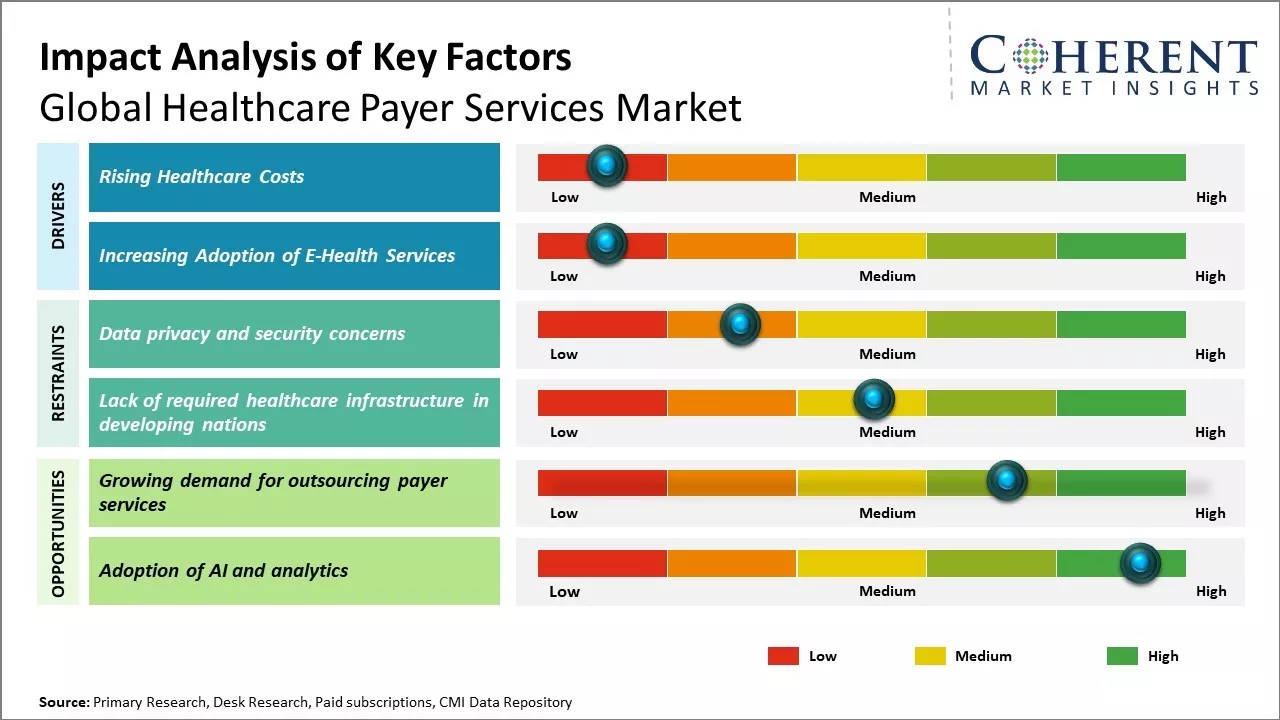
ヘルスケアコストの上昇
ヘルスケアコストの上昇は市場成長を促進できます。 ヘルスケアの支出は、多くの国の経済成長とインフレ率よりも高い率で増加しています。 ヘルスケアコストの持続不可能な上昇は、成長している老化人口による質の高い医療サービスの需要の増加、ライフスタイル疾患の増加、新しく高価な医療技術、薬、治療などの要因によって駆動されます。 これは、プロの医療従事者サービスの需要を大幅に増加させました。 医療従事者は、健康保険の計画、会員パッケージ、クレーム処理、利用管理、介護コーディネートなどのツールを通じて、個人や団体が計画的に医療費を上昇させるのを支援します。
たとえば、米国では、総医療費が2023年に推定USD 4.9兆に達し、国のGDPの17.6%を表しています。 この実質的な支出は、高度な医療費サービスのための重要な必要性を強調し、複雑な保険の請求をナビゲートし、医療システム内の財務の流れを最適化します。
E-Healthサービスの採用拡大
e-healthサービスの採用が高まっています。 テレメディシン、ヘルスケアの支払人サービスの市場のための主運転者です。 デジタルアクセスは、患者が医師に相談したり、補充を注文したり、リモートで記録を表示したり、特に遠隔地にいる人々のためにアクセシビリティを強化したりすることができます。 このシフトは、パンデミックによって加速され、データ分析を使用して、クレームや顧客体験のための新しいソリューションを開発し、革新するペイアを率いています。 例えば、2024年4月、eHealth Inc.が20万を超える「eHealth Perks」の報酬プログラムを開始 メディケアの顧客は、業界の約束を実証して、デジタルの利便性と仮想ケアを決済者に統合します。
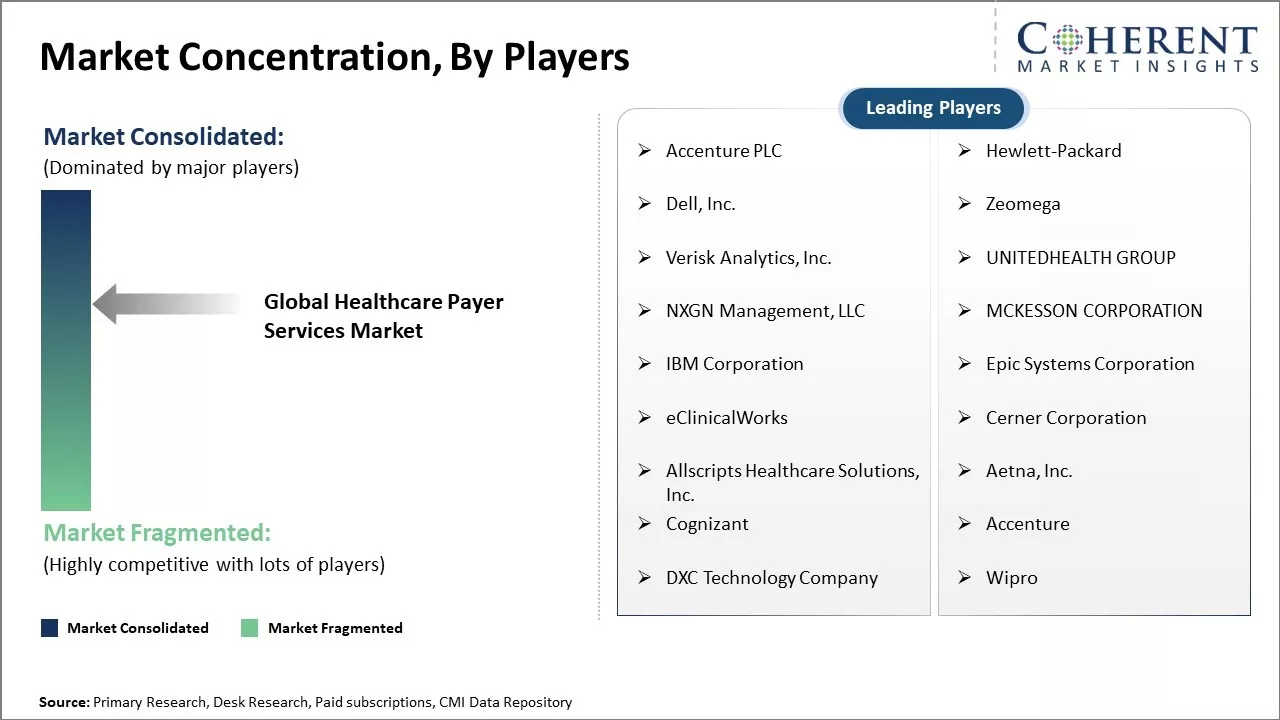
市場集中と競争力のある風景
アナリストビュー
- 世界的な医療従事者サービス市場は、ヘルスケアコストの上昇、業界内のコスト削減の必要性の増加、および受給者に対する影響力を高め、プロセスを最適化するために主に拡大しています。
- データのプライバシーとセキュリティ上の懸念は、市場成長に大きな課題をもたらします。 受給者は、機密データの量を管理し、より多くのサービスを委託するので、業界の信頼を維持するために、患者情報の堅牢な機密性とセキュリティを確保します。
- アジアパシフィック地域は、有利な機会を提供し、市場成長をリードすることが期待されています。 医療費の増大、ヘルスケア保険の浸透の上昇、および発展途上国における健康インフラの増大の需要により推進されています。
- 北米・欧州ともに、注目すべき成長が見られます。 北米の拡大は、継続的な医療改革と高度な技術の採用によって燃料を供給しています。欧州の成長は、政府のマンデートからシステムと制御コストを近代化し、アウトソーシングの信頼性を高めています。
市場機会: アウトソーシングサービスに対する需要の拡大
世界的な医療従事者サービスの市場成長のための機会を提供することができるアウトソーシングの給与サービスの需要が高まっています。 世界中の医療費が増加するにつれて、受給者は効率性を高め、コストを削減し、より良い顧客体験を提供します。 これは、クレーム処理、顧客サービスサポート、登録サービス、利益管理などの非コア操作を外部サービスプロバイダに委託する多くの支払者を説得しました。
アウトソーシングは、給与者は、アウトソーシング企業の専門知識、経済性、および自動化能力を活用して、コアコンピテンシーに集中することができます。 アウトソーシングされた決済サービスにより、納期の処理、クレームの正確さを改善し、パーソナライズされたサービスを通じて顧客とプロバイダの満足度を高めます。 たとえば、AI、分析、クラウド、ロボティクスなどの高度な技術は、アウトソーシング企業がワークフローを合理化し、生産性を高めています。
セグメント情報
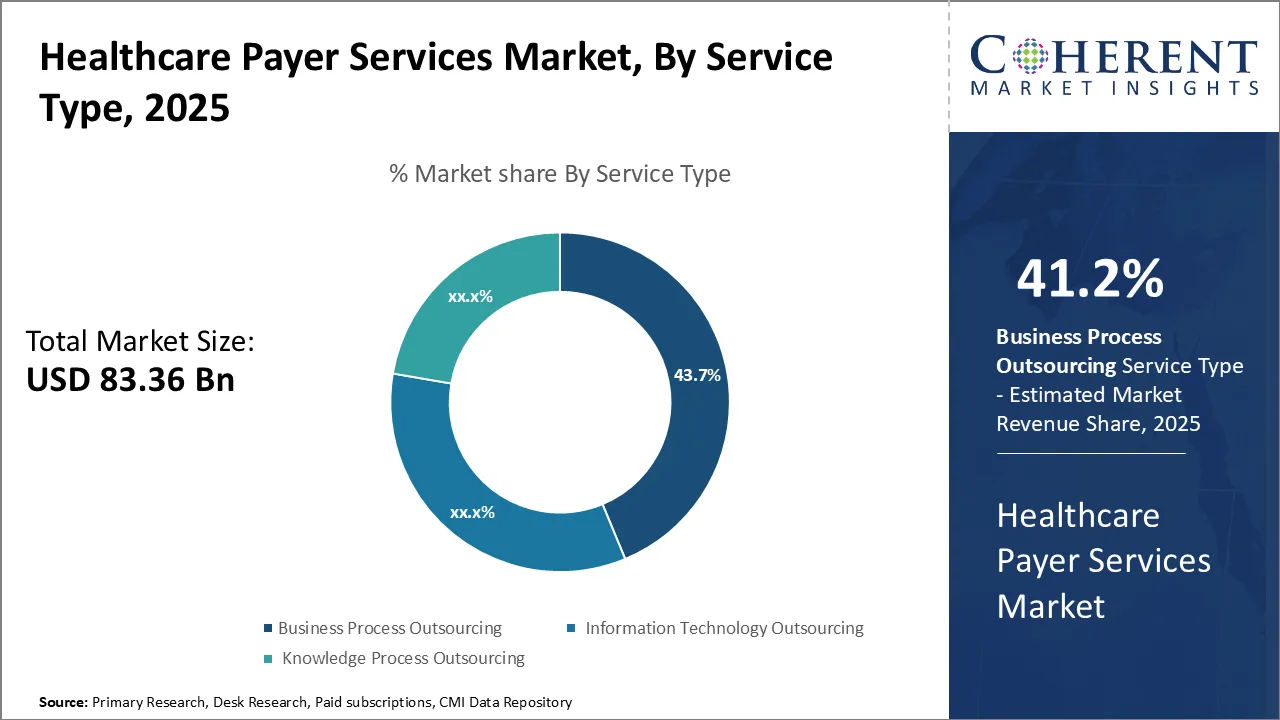
グローバルヘルスケアペイアサービス市場動向、サービスタイプ別
サービスタイプでは、ビジネスプロセスアウトソーシングセグメントは、最高の市場シェアに貢献するために推定される 41.2% 2025年、非コア機能のアウトソーシングによるコストの最適化に重点を置いた賃金。 ビジネスプロセスアウトソーシングは、プレイヤーがメンバー獲得と保持、製品開発、ケア管理に関する社内リソースを集中させることができます。 外部専門プロバイダーへのクレーム処理、登録サービス、プレミアム請求、および決済処理などのさまざまなバックオフィス機能をアウトソーシングすることで、決済業者が物理的なインフラ、ITシステム上の支出を削減し、管理タスクのための大きな内部の労働力を鍛えることができます。
特化したBPOプロバイダは、標準化された一元化されたプラットフォームと複数のペイアクライアントを同時にサービスするプロセスを通じてスケールの経済性を達成することができます。 BPOベンダーは、自動化、ロボティクス、人工知能に継続的に投資し、プロセスをより効率的にします。 ペイアーズは、既存の内部システムを近代化することなく、アウトソーシングパートナーによって、このような継続的な改善を活用することができます。
グローバルヘルスケア ペイア サービス マーケット インサイト、アプリケーション別
アプリケーション面では、クレーム管理サービスセグメントは、最高市場シェアに貢献することが推定されます。 30.62%の 2025年、ヘルスケア会員の増大やクレームの複雑性を高めるため。 ヘルスケアカバレッジは、より多くの受益者を含むために拡大するので、, 全体的なボリュームだけでなく、提出された医療クレームの複雑さが急速に上昇しています. 一方、新しい専門療法分野、新規医療技術の関与の手順、およびプロバイダーの請求プラクティスの矛盾は、クレームの見直し、承認、および償還のプロセスをより困難にしました。
専門家の第三者の主張管理者は、AI対応の堅牢な監査および不正検知ツールを適用して、矛盾、重複、および潜在的な不正行為のクレームを審査します。 分析機能と大規模な相互クライアント主張データへのアクセスは、リスクパターンを特定し、根本的な原因をより効果的に引き起こします。
エンドユーザーによるグローバルヘルスケア決済サービス市場動向
エンドユーザの面では、民間の支払いセグメントは、2025年に50.1%の最高の市場シェアに貢献し、支出を含む必要性によって駆動されると推定されます。 民間保険会社は、ヘルスケアのインフレの増加、豊富な利点のための消費者需要の増加、およびプレミアムで競争を維持する必要があるため、コストの上昇に直面しています。 非臨床機能のアウトソーシングは、サービスや支払い精度を損なうことなく節約を抽出する効果的な戦略です。 プライベートペイダは、ビジネス機能全体や選択的なプロセスをアウトソーシングすることで、経験豊富なサービスベンダーに、小型のバックオフィスの運用コストを転送することができます。
ベンダーは、複数のクライアント間で共有される標準化された、集中化されたプラットフォームおよび配信モデルによるスケールメリットを実現します。 これは、自社の能力を維持し、民間の賃金と比較して顕著なコスト差を作成します。 これらは、雇用主や消費者に、より低いプレミアムや豊富なプランのデザインの形で市場シェアを高めるために節約を渡すことを可能にします。
地域洞察
北アメリカ ヘルスケアサービス 業界動向と市場分析
北アメリカは世界のヘルスケアの支払人サービス市場を推定した市場占有率と支配します 40.7%の で 2025. 米国は、いくつかの主要な医療保険会社や管理されたケア組織の存在による市場のライオンの株式のアカウント。 米国民間医療システムの大規模な規模は、保険会社と密接に連携し、クレーム、プロセス請求、各種政府主催のプログラムを実施する多くのサードパーティの管理者および利益管理者の出現につながりました。 さらに、医療コーディングおよび請求サービスは、事務処理の縮小の必要性と規制基準の遵守を維持するため、米国で繁殖しています。 詳しくはこちら 米国医療従事者も、顧客サポートやバックオフィス業務などのノンコアサービスを委託し、BPOベンダーを専門としています。
たとえば、北アメリカの医療従事者サービス市場規模は2024年のUSD 54.54億を超え、予測期間中に7.09%のCAGRで成長すると予想されます。 プライベート・ペイアーズは、63%以上の市場シェアを持ち、高度なソリューションによって運営され、メンバーのエンゲージメントとクレーム処理を改善します。 また、この地域は、2024年にグローバルヘルスケアプライベートエクイティの取引価値の65%を占め、セクターにおける強力な投資を示しています。
アジアパシフィックヘルスケアペイアサービス 業界動向と市場分析
アジアパシフィックは、中国とインドが主導する最も急成長する地域として出現する見込みです。 中国では、政府は、第三者の管理部門を後押しした、より広い人口に基本的な医療保険を拡大することに重点を置いています。 一方、複数のグローバル保険の巨人は、子会社を設定したり、現地の保険会社と提携して、中国の有望な医療市場での足跡を得ることができます。 インドでは、ヘルスケアおよび医療ツーリズムに関する支出の増加は、民間保険会社や公共保険会社を奨励し、マネージドケア能力を強化し、より多くの給与サービスに依存しています。 インドのような国のクレーム処理や顧客サポートなどのペイア機能のためのオフショア配送センターを確立するために、低コストのグローバル企業を惹きつけています。
例えば、アジアパシフィックヘルスケアの有料サービス市場は、2030年までに推定USD 13.02億に達し、予報期間中に7.7%のCAGRを展示する予定です。 中国の基本的な医療保険は、2024年後半の人口の95%以上をカバーしていますが、インドの医療費は2024〜25年にINR 6.1 lakh Croreに達しました。 インドはまた、2024年に推定7.3万人の医療観光客を惹きつけ、APACで最大の民間資本医療投資先となり、取引量は26%となりました。
インド ヘルスケア 決済サービス 業界動向と市場分析
インドの医療従事者サービス業界は、ヘルスケアコストの上昇、健康保険の浸透の増加、政府がデジタルヘルス変革のための強力なプッシュを目撃し、アユシュマン・ブラート・デジタル・ミッションのようなイニシアチブによって展開されます。 このデジタル化は、パンデミックによって大幅に加速され、テレメディシンとデジタルヘルスレコードの採用の増加、クレーム処理の合理化と患者体験の向上につながります。 データのプライバシーとサイバーセキュリティに関する課題は、健康保険のメリットや健康技術の戦略的な投資に対する成長意識が高まっています。
米国ヘルスケアサービス 業界動向と市場分析
米国の医療従事者サービス市場は、ヘルスケアコスト、複雑な規制変更、デジタルイノベーションへの強力なプッシュによって駆動され、重要な変革を受けています。 AIや機械学習などの先進技術に投資し、クレーム処理を合理化し、不正行為を防止し、メンバーのエンゲージメントを高めます。 バリューベースのケアモデルへのシフトは、患者の成果やコスト管理を改善するために、データ分析に重点を置くために、ペイアを強制します。 データのプライバシーとセキュリティに関する懸念は残っていますが、米国の医療従事者のためのデジタル成熟、効率的、および患者中心の未来への全体的なトレンドポイント。
マーケットレポートスコープ
ヘルスケアペイアサービス市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2024年(2024年) | 2025年の市場規模: | 米ドル 83.36 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2025 へ 2032 |
| 予測期間 2025〜2032 CAGR: | 9.6% | 2032年 価値の投射: | 米ドル 158.45 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | アクセンチュア PLC, インスティテュート BCN エステーツ S.L., Hewlett-Packard, Dell, Inc., ゼオメガ, Verisk Analytics, Inc., ユナイテッドヘルスグループ, NXGN 管理, LLC, MCKESSON CORPORATION, IBM Corporation, Epic Systems Corporation, Epic Systems Corporation, ECerner Corporation, Allscripts Healthcare Solutions, Inc., Aetna, Inc., Cognizant, アクセンチュア, DXCテクノロジー, Wipro | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
グローバルヘルスケア Payerサービス マーケット業界ニュース
- 2025年に、 ログインユナイテッドヘルスグループおよびヘルスケアサービスの主要プロバイダーであるユナイテッドヘルスグループが、さまざまな支払い方法を最適化するAIを活用したソリューションの展開を続けてきました。
- 高度の健康 大手ヘルスケアデータプラットフォームであるInnovaccer社と提携を開始 このコラボレーションは、Elevance Healthの有料サービスのデータ相互運用性と分析機能を強化し、よりパーソナライズされたメンバーのエンゲージメントを高め、さまざまな健康計画を横断した人口の健康管理を改善することを目指しています。
- 2024年6月、コグニザントは、デジタルエンジニアリング、研究開発(研究開発)サービスの能力を強化する重要な動きであるベルカンの買収を発表しました。
- 2025年、Cenene Corporation(センテネコーポレーション)は、健康ゴージャと協業し、安全で効率的な医療データ交換を促進しました。
市場区分
- サービスタイプ別
- 業務プロセスアウトソーシング
- 情報技術 アウトソーシング
- 知識プロセスアウトソーシング
- 用途別
- クレーム管理サービス
- 統合フロントオフィスサービスとバックオフィスオペレーション
- 会員管理サービス
- プロバイダ管理サービス
- 請求とアカウント管理サービス
- アナリティクスと不正管理サービス
- HRサービス
- 決済管理サービス
- 監査・分析システム
- エンドユーザ
- プライベートペイラー
- パブリックペイサー
- 地域別
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- 会社案内
- アクセント PLC
- 研究所 BCNエステス S.L.
- ヘロレットパッカード
- 株式会社ディール
- ゼオメガ
- Verisk アナリティクス株式会社
- ユナイテッドヘルスグループ
- NXGNマネジメント株式会社
- 株式会社マックソン
- IBMコーポレーション
- エピックシステム株式会社
- eClinicalワークショップ
- サーナー株式会社
- Allscriptsヘルスケアソリューションズ株式会社
- 株式会社アテナ
- コグニザント
- アセンチュア
- DXCについて テクノロジーカンパニー
- ウィプロ
ソース
ステークホルダー
- 医療サービスプロバイダ
- 医療保険会社
- 技術プラットフォームプロバイダ
- 業界コンサルタントと専門家
- その他
データベース
- 世界銀行データベース
- OECDの特長 ヘルスケアデータベース
- 国際通貨基金(IMF)
- その他
雑誌
- ヘルスケアIT ニュース
- マネージドヘルスケアエグゼクティブ
- ヘルスケアファイナンスマガジン
- その他
ジャーナル
- ヘルスケアマネジメントジャーナル
- 健康経済ジャーナル
- マネージドケアのアメリカのジャーナル
- その他
新聞
- ウォールストリートジャーナル
- 金融タイムズ
- 経済の時代
- その他
協会について
- アメリカ保健情報管理協会(AHIMA)
- ヘルスケア財務管理協会(HFMA)
- アメリカの健康保険プラン(AHIP)
- その他
パブリックドメインソース
- 世界保健機関(WHO)
- メディケア・メディケイドサービスセンター(CMS)
- 米国保健省(HHS)
- その他
独自の要素
- ログイン データ分析ツール、特有CMI 過去8年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
2025年のUSD 83.36 Bnで医療従事者サービス市場が評価され、2032年までのUSD 158.45 Bnに到達すると予想されます。
2025年から2032年にかけて、医療従事者サービス市場のCAGRが9.6%を予定しています。
ヘルスケアコストの上昇とe-healthサービスの採用の増加は、世界的な医療従事者サービス市場の成長を促進する主要な要因です。
開発途上国におけるデータプライバシーとセキュリティ上の懸念と必要な医療インフラの欠如は、グローバルな医療サービス市場の成長を妨げる主要な要因です。
サービスタイプでは、ビジネスプロセスアウトソーシングセグメントは2025年に市場を支配すると推定されます。
アクセンチュア PLC, Hewlett-Packard, Dell, Inc., Zeomega, Verisk Analytics, Inc., UNITEDHEALTH GROUP, NXGN Management, LLC, MCKESSON CORPORATION, IBM Corporation, Epic Systems Corporation, EClinicalWorks, Cerner Corporation, Allscripts Healthcare Solutions, Inc., Aetna, Inc., Cognizant, Accenture, DXC テクノロジーカンパニーとウィプロは、医療従事者サービス市場における主要なプレーヤーです。
北米は、2025年にグローバルヘルスケアサービス市場をリードする見込みです。