

産業流通市場 規模と予測 — 2026-2033
世界の産業用流通市場の2025年の 市場規模は7兆4,047億米ドルと 推定され、 2032年には10兆6,360億8,000万米ドルに達すると予測され、 2025年から2032年までの年平均成長率 (CAGR)は5.3%である。
産業用流通市場は、さまざまな製造業や産業活動を支える材料、部品、機器の調達と供給を促進する。サプライチェーンの仲介役として、メーカーから部品や資材を調達し、中小企業や工場、プラントへ再配分する。
特にアジア太平洋地域と中東・アフリカでは、工業化と製造業への投資が増加しており、部品やコンポーネントの需要に拍車をかけている。さらに、自動化の進展とインダストリー4.0の採用が、高度な設備と技術の必要性を高めており、これが市場成長に弾みをつけている。
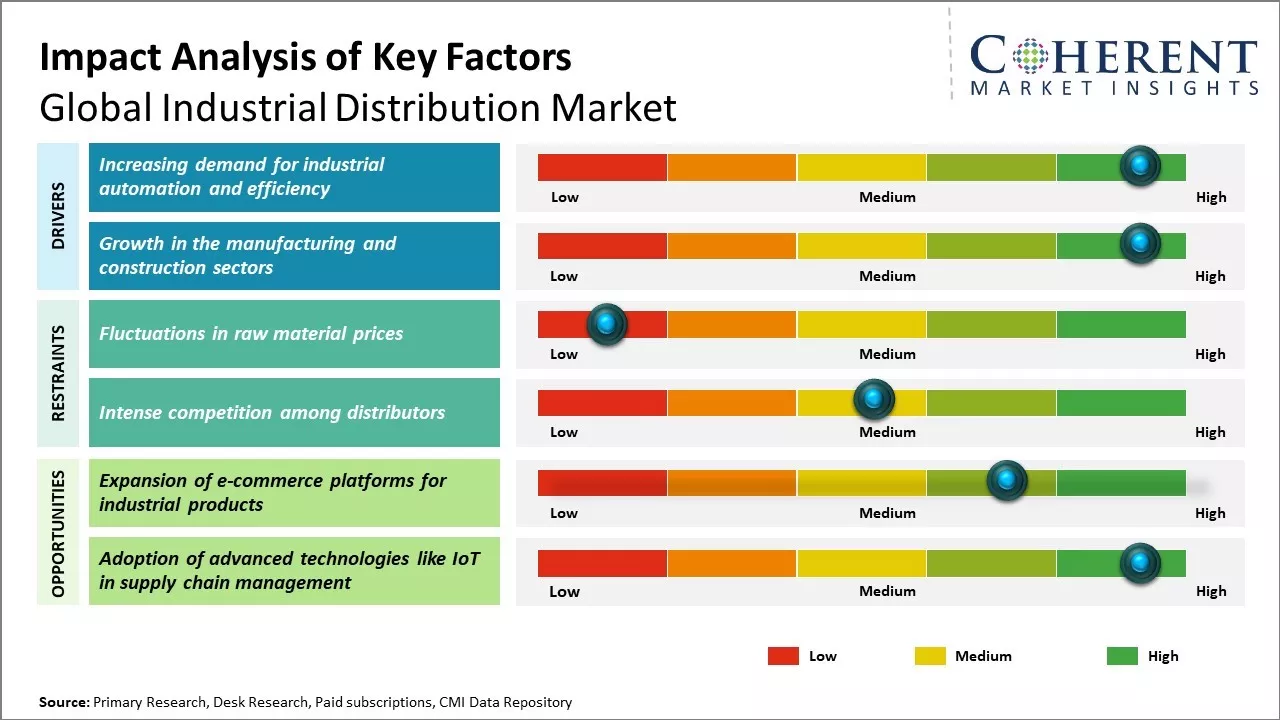
産業オートメーションと効率性への需要の高まり
産業用流通市場では、さまざまな業界の企業が業務の自動化と生産効率の向上を目指しており、需要が高まっている。人件費が上昇傾向にあり、生産時間を短縮する必要があることから、産業用オートメーションは多くの企業にとって最優先事項となっている。高度なロボット工学、マシンビジョンシステム、プログラマブルロジックコントローラー、その他の産業用オートメーション機器により、企業はワークフローを合理化し、人的ミスを最小限に抑え、生産性レベルを向上させることができる。これらの自動化システムには、継続的なサービス、アップグレード、スペアパーツの供給が必要なため、流通ベンダーによる産業用部品の需要は大幅に伸びている。
さらに、モノのインターネット(IoT)ソリューションが産業プラント全体に統合されたことで、機器の性能を遠隔監視できるようになった。これにより、組織はメンテナンスの必要性を予測し、ダウンタイムを効果的に計画し、予測分析ツールによってリソースの利用を最適化することが可能になった。その結果、産業界は混乱を減らし、より高い業務効率を達成できるようになった。しかし、IoTベースのシステムの導入は、センサー、ゲートウェイ、ネットワーキング・デバイス、エッジ・コンピューティング・ハードウェアの容易な調達に依存しており、この市場の販売業者のビジネス拡大に拍車をかけている。また、多くの部品メーカーやシステムインテグレーターは、産業用サプライヤーと提携し、機器、設置、アフターサービスを含む包括的なオートメーションパッケージを提供している。
2023年6月、北米における金属加工および保守・修理・運用(MRO)製品の一流ディストリビューターであるMSC Industrial Supply Co.この提携は、高度な技術ソリューションを活用することでMSCの業務能力を強化し、最終的にプロセスを合理化し、流通ネットワーク全体の生産性を向上させることを目的としている。この提携は、MSCの技術革新へのコミットメントと、産業界の顧客に優れたサービスを提供することへの重点を反映したものです。
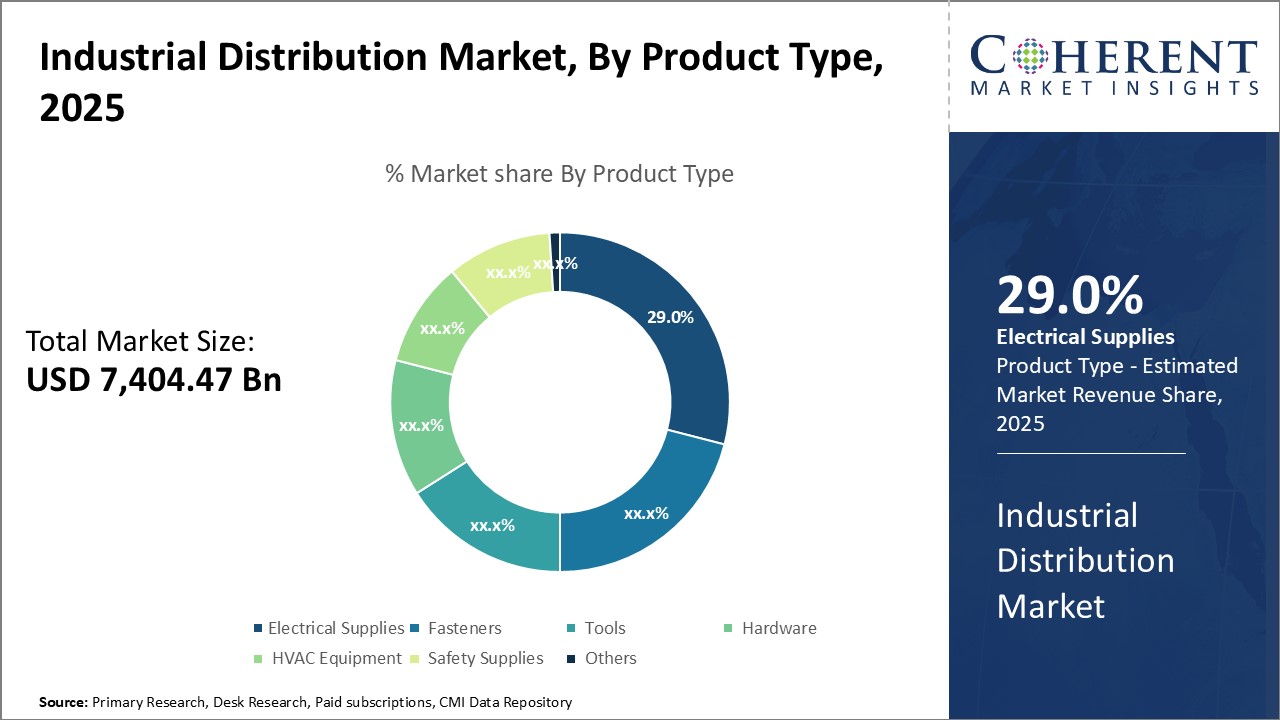
製品タイプ別インサイト - 配電・制御用としてあらゆる産業分野で使用されている電気用品が優位を占める
製品タイプ別では、配電・制御用としてあらゆる産業分野で広く使用されている電気用品が、2025年には同市場で29.0%のシェアを占めると予想される。産業界が手作業のプロセスを自動化し、生産性向上のためにデジタル化を活用し続けているため、堅牢な電気インフラに対する需要が急増している。複雑な産業機器や機械は信頼性の高い配電ネットワークに大きく依存しており、スイッチギヤ、ケーブル、サーキットブレーカー、スイッチ、その他の付属電気部品のプロバイダーに安定したビジネスチャンスをもたらしている。さらに、持続可能性への移行が進んでいることから、倉庫や製造施設全体にエネルギー効率の高い照明ソリューションや再生可能エネルギー統合ポイントを設置する動きがさらに加速している。また、厳しい製品認証と全体的な品質管理により、電気用品は業界特有の技術仕様に沿った製品を提供できる体制を整えている。
流通チャネル別インサイト - 顧客のニーズに合わせたカスタマイズと継続的なアフターサポートにより直販がリード
流通チャネル別では、顧客のニーズに合わせたカスタマイズや継続的なアフターサービスが可能な直販が、2025年の市場シェア41.7%を占めると予想される。大規模な産業顧客は、大量注文、専門的な製品開発、迅速な納品に関するシームレスな調整を確実にするため、メーカーとの直接取引を好む。この直接取引は、需要予測の改善、支払い条件の柔軟性、リバース・ロジスティクスの簡素化を促進する。また、頻繁なやり取りや専任のアカウント管理を通じて、長期的な戦略的パートナーシップも強化される。さらに、メーカーが直接取引することで、進化するプロジェクト要件を綿密に監視し、サポートに関するあらゆる問題に即座に対処することができる。ダイレクト・モデルは、グローバルなサプライ・チェーンと一貫した品質基準を直接管理したい国際的な顧客にとって、特に有利である。
最終用途産業別インサイト - 世界的な生産活動の活発化が製造業を牽引
最終用途産業別では、世界的な生産活動の活発化により、2025年には製造業が市場の35.1%のシェアを占めると予想される。現代の製造拠点は、多様な製品分野にわたる高度なプロセスを自動化するために、産業用ハードウェア、ファスナー、空気圧機器、油圧機器に広く依存している。さらに、IoT、3Dプリンティング、ロボット工学、クラウドコンピューティングを含むインダストリー4.0技術の取り込みが、流通業者による関連ハードウェアイネーブラーへの需要をさらに促進している。自動車やエレクトロニクスのような拡大する輸出志向部門も、信頼できる需要パイプラインを提供している。同様に、「Make-in-India」や「China 2025」による製造ハブの拡大も、新たな収益チャネルを開拓している。このように、産業用流通業者は、信頼性を高め、生産性を向上させ、セーフティ・クリティカルなソリューションを継続的に提供することで、「未来の工場」の目標をサポートする態勢を整えている。
地域別インサイト

北米は、世界の産業用流通市場において支配的な地域としての地位を確立している。同地域は2025年には市場シェアの37.0%を占めると予想されている。同地域には、ゼネラルモーターズ社、ボーイング社、ロッキード・マーチン社、ハンティントン・インガルス・インダストリーズ社など、鉱業、建設、自動車、石油・ガスなどさまざまな分野にまたがる最大級の産業コングロマリットやメーカーがある。このため、この地域市場では工業用品の流通に大きな需要が生まれている。高度なインフラと物流網が存在するため、北米の企業は原材料や部品を効率的にメーカーに供給することができる。また、エンドユーザーとの距離が近いため、この地域の流通業者はジャストインタイムの在庫管理を提供し、短納期の要件を満たすことができる。
2023年10月、電気製品・サービスの大手流通業者であるレクセルは、北米での地位を強化するため、現地の流通業者であるタリー社との合併を発表した。この戦略的な動きは、世界最大の電気用品市場である米国での足跡を拡大するレクセルの継続的な取り組みの一環であり、同地域でのサービス提供と運営能力の強化が期待される。この合併は、既存の強みを補完し、主要市場での成長を促進するボルトオン買収を追求するレクセルの戦略に沿ったものである。
北米の企業は技術革新に重点を置くことで、付加価値の高いサービスを顧客に提供することができる。Grainger、MSC Industrial Supply Co.、Fastenal、Motion Industriesなどの多くの販売業者は、技術的な専門知識と製品のカスタマイズ能力の構築に投資してきた。これは、プロジェクト設計において顧客を支援し、製品がアプリケーション固有の要件を満たすことを保証します。地域市場における豊富な経験により、ディストリビューターは複雑なサプライチェーンを効率的に管理することができます。サプライヤーと顧客の双方と数十年にわたって築き上げた関係は、すべての参加者に利益をもたらすロイヤリティ・ベースのエコシステムを作り上げた。ブランド認知度と顧客満足度が高いため、この地域の企業は製品とサービスのプレミアム価格を維持することができる。
アジア太平洋地域は、産業用流通の世界的な最速成長市場として浮上している。中国、インド、インドネシア、ベトナムなど、いくつかの発展途上国では大規模な工業化が進んでおり、工業製品へのニーズが高まっている。経済成長と地元の製造業を発展させる政府の取り組みが相まって、地域の商品生産が増加している。このため、アジア太平洋地域では工業用原材料、機械、部品の需要が増加している。交通インフラへの投資を通じて地域の連結性が向上したことで、流通業者の物流能力も強化されている。企業は世界中から効率的に製品を調達し、広大な地域に広がる顧客に配送することができる。低コストの熟練労働力を利用でき、経済特区が設立されたことで、この地域に生産拠点を設ける世界的なメーカーがいくつか現れた。これにより、地域および世界の流通業者が顧客基盤を拡大する機会が生まれた。工業化の進展とコスト競争力のある事業の存在により、アジア太平洋地域は今後、産業用流通の展望を支配すると予想される。
主要企業、最新動向、競争インテリジェンス

製造業と建設業の成長
これらのセクターからの生産高が拡大するにつれ、それを支える産業流通経済からの要求も大幅に増加する。例えば、自動車、機械、電子機器、重機などの産業に携わる製造業者は、金属加工材料、MRO用品、電気部品、ハードウェア、ファスナー、機械加工消耗品などの継続的な供給を必要としており、これらは産業用サプライヤーによって供給されている。
さらに、新興国における産業インフラの再構築は、現地での生産活動に拍車をかけている。建設会社にとっては、建築資材、プレエンジニア鋼構造物、工具、採掘・掘削装置、およびそれらに関連する部品の需要が急増している。ディストリビューターは、産業用製品やソリューションの幅広いセレクションを通じて、こうしたエンドユーザー産業の需要に応えるという重要な役割を担っている。また、プロジェクトのニーズに対応するため、世界中から高品質の材料や部品を調達する手助けもしている。フルライン・ディストリビューターの中には、製品のカスタマイズ、テクニカル・サポート、在庫管理といった付加価値サービスを提供するところもある。
強力な製造基盤と建設ブームの下流への影響は、経済成長をさらに強化する。それは、雇用創出と補助的産業の幅広い発展を促進する。製造業の生産高は、関連する他の部門により多くの生産高を生み出し、乗数効果をもたらすことが知られている。
主要動向
- 2024年8月7日、接着剤ソリューションのリーディング・プロバイダーであるRUDERER KLEBETECHNIK GmbHは、Kömmerling社の接着剤とシーリング剤の全ポートフォリオの買収を発表しました。この戦略的な動きにより、接着剤業界で50年以上の経験を持つルーダラーは、販売能力と製品提供を拡大し、顧客により良いサービスを提供し、市場の高まる要求に応えることができるようになります。
- 2024年8月22日、B2B分野のデジタル・コマース推進を専門とする団体であるB2B Ecommerce Associationと、B2B eコマースに関する主要な知見を提供するDigital Commerce 360は、第1回2024 B2B Ecommerce Industry Awardsのファイナリストを発表した。今回の受賞は、産業流通分野におけるデジタル変革の重要性を浮き彫りにするもので、企業は流通戦略を強化し、消費者をより効果的に取り込むためにeコマース・ソリューションを採用するようになっています。
- 2023年9月、McMaster-Carr社は、ビジネスを継続させるために使用される50万以上の製品を提供する大手eコマース企業であり、産業用消耗品の合理化された注文のためのオンラインプラットフォームを導入した。この革新的なプラットフォームは、ユーザーフレンドリーなインターフェイスと効率的な注文処理を提供することで顧客体験を向上させることを目的としており、様々な業界の顧客に利便性と高品質の製品を提供するというマクマスター・カーのコミットメントを反映している。
- 2023年2月、保守・修理・運営(MRO)製品の大手総合ディストリビューターであるW.W. Grainger, Inc.は、新しい産業用安全機器で製品ラインを拡大した。この追加製品は、グレインジャーの製品ラインナップを強化し、顧客の進化するニーズに応えることを目的としており、様々な業界において職場の安全性と効率性を確保する包括的なソリューションを提供するという同社のコミットメントを反映している。
*定義 世界の産業用流通市場には、世界中の様々な業種のメーカーに幅広い産業用部品や消耗品を流通・供給する企業が含まれる。これらの流通業者は、メーカーから製品を調達し、製品在庫管理、技術的専門知識、特殊包装、カスタマイズされたサプライ・チェーン・ソリューション、即日配達などの付加価値サービスを提供することで、世界中の産業界の顧客の生産と操業のニーズをサポートしている。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
レポートの範囲
産業流通市場レポートカバレッジ
| レポート範囲 | 詳細 | ||
|---|---|---|---|
| 基準年 | 2024 | 2025年の市場規模 | 7兆4,047億ドル |
| 過去データ | 2020年から2024年まで | 予測期間 | 2025年から2032年 |
| 予測期間:2025年~2032年 CAGR: | 5.3% | 2032年の価値予測 | 106億3,608万米ドル |
| 対象地域 |
| ||
| 対象セグメント |
| ||
| 対象企業 | Grainger, Inc.、Fastenal Company、MSC Industrial Direct Co., Inc.、W.W. Grainger, Inc.、McMaster-Carr Supply Co.、Rexel Holdings USA Corp.、Ferguson Enterprises, LLC、Sonepar Group、Lawson Products, Inc.、Anixter International Inc.、Amazon Business、HD Supply Holdings, Inc.、Arrow Electronics, Inc.、Motion Industries, Inc.、Kaman Corporation | ||
| 成長ドライバー |
| ||
| 阻害要因と課題 |
| ||
市場力学
アナリストの見解(専門家意見)
[世界の産業用流通市場は、世界的な工業化と生産活動の活発化に牽引され、着実に成長する見通しである。北米は、米国やカナダなどの主要国における製造業の増加により、引き続き市場を支配すると予想される。アジア太平洋地域も、主要産業の回復とサプライチェーンの効率重視の高まりに支えられ、健全な成長を遂げるだろう。
産業用配電市場の主な促進要因としては、工場のアップグレード、産業用オートメーションの拡大、世界的な新工場や生産施設の増加など、旺盛な設備投資が挙げられる。しかし、貿易摩擦による不確実性、物流コストの上昇、商品価格の変動といった要因は、この勢いをある程度抑制する可能性がある。
市場では、大手流通業者が製品ポートフォリオと地理的プレゼンス拡大を目指し、統合活動が活発化している。同時に、特定の産業分野に特化したニッチ・プレーヤーが成長し、競争力を高めている。進化するデジタル環境もまた、新たなテクノロジーによって新たなビジネスチャンスをもたらしており、ディストリビューターは価値提案、生産性、顧客サービスの向上に貢献している。
新製品のイノベーション、発展途上地域における製造業の拡大、保守・修理・操業活動への投資は、今後数年間も産業用品の需要が続くことを示している。貿易問題をめぐる短期的な課題には注視が必要だが、市場の長期的な需要見通しは引き続き明るい]。
市場の課題-原材料価格の変動
世界の産業用流通市場で事業を展開する企業が直面する大きな課題のひとつは、原材料価格の変動である。産業用流通では、さまざまな部品やパーツ、コモディティを世界各地のサプライヤーから調達するため、企業は原材料の価格をほとんどコントロールすることができません。ここ数年、金属、プラスチック、化学品など、さまざまな業界で使用される主要原材料の価格は、さまざまなマクロ経済的・地政学的要因によって大きく変動している。原材料コストの上昇は、産業流通業者のマージンを圧迫する。価格競争力を維持するために、コスト上昇分を顧客に転嫁することが課題となる。また、投入価格の変動は、需要予測やサプライチェーン・プランニングを困難にする。これは、世界の産業用流通市場のプレーヤーの事業運営全般に影響を与える。企業は商品価格の動向を注意深く監視し、原材料コストの変動から生じる課題を軽減するために、効果的にリスクヘッジを行う必要がある。
市場機会 - 工業製品のeコマース・プラットフォームの拡大
世界の産業用流通市場における企業にとっての有望な機会のひとつは、産業用製品専用のeコマース・プラットフォームの拡大である。インターネットの普及率が高まり、特にCOVID-19の大流行後、オンライン購入が受け入れられるようになったことで、企業は工業用部品や工具の調達にデジタル・チャネルを活用するようになっている。Magento、WooCommerce、BigCommerceなどのEコマース・プラットフォームにより、産業用流通業者は、大規模な実店舗インフラに投資することなく、費用対効果の高い方法で世界中の幅広い顧客層にリーチすることができる。各社は、工業製品の購入者がカタログの検索、価格の比較、注文、出荷状況の追跡をオンラインで便利に行えるよう、カスタマイズされたEコマース・ソリューションを発表している。これは、販売量の増加による流通業者と、利便性の向上による購入者の双方に利益をもたらす。AIやIoTのような支援技術の進歩は、オンライン購入体験をさらに最適化している。世界的な産業用電子商取引分野の成長は、既存企業がその地位を固め、新規企業が市場全体に参入するのに有利な成長見通しを示している。
Speak to the analyst
Want personalized insights?
Take the findings above to one of our principal consultants, or have the report rebuilt around the segments, geographies and competitors you actually track.
市場セグメンテーション
- 製品タイプ別インサイト(売上高、10億米ドル、2020年~2032年)
- 電気用品
- ファスナー
- 工具・金物
- HVAC機器
- 安全用品
- その他
- 流通チャネル別インサイト(売上高、10億米ドル、2020~2032年)
- 直接販売
- オンライン販売
- 流通業者
- 小売店
- 最終用途産業別インサイト(売上高、10億米ドル、2020~2032年)
- 製造業
- 建設
- 自動車
- 航空宇宙
- 石油・ガス
- その他
- 地域別インサイト(売上高、US$ Tn、2020年~2032年)
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- その他のラテンアメリカ
- 欧州
- ドイツ
- 英国
- スペイン
- フランス
- イタリア
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN
- その他のアジア太平洋地域
- 中東
- GCC諸国
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北米
- 主要プレーヤーの洞察
- グレインジャー社
- ファステナル社
- MSCインダストリアルダイレクト
- W.グレインジャー
- マクマスターカーサプライ
- レクセル・ホールディングスUSA社
- ファーガソンエンタープライズLLC
- ソネパール・グループ
- ローソン・プロダクツ
- アニクスター・インターナショナル
- アマゾンビジネス
- HDサプライ・ホールディングス
- アローエレクトロニクス
- モーション・インダストリーズ社
- カマン・コーポレーション
主要関係者
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
グローバル・インダストリアル・ディストリビューション・マーケットは、US $ 7,031.12で評価されると推定される 2024年のBnはUS $ 9,948.76に達すると予想される によって 2031.
2024年~2031年にかけて、グローバル・インダストリアル・ディストリビューション・マーケットのCAGRが5.1%を予定しています。
製造業・建設業界における産業オートメーションおよび効率性および成長に対する需要の増加は、グローバル・インダストリアル・ディストリビューション・マーケットの成長を促進する主要な要因です。
原材料価格の変動と販売代理店間のインセンス競争は、グローバル産業流通市場の成長を妨げる主要な要因です。
製品の種類に関しては、電気供給は2024年の市場収益分配を支配すると推定されます。
グリンガー株式会社、ファステナル・カンパニー、MSCインダストリアル・ダイレクト株式会社、W.W. Grainger, Inc.、McMaster-Carr Supply Co.、Rexel Holdings USA Corp.、Ferguson Enterprises、LLC、Sonepar Group、ローソン製品、Inc.、Anixter International Inc.、Amazon Business、HD Supply Holdings、Inc.、Arrow Electronics、Inc.、Motion Industries、Inc.、Kaman Corporationが主要なプレーヤーです。
北米は、グローバル産業流通市場をリードする見込みです。