
アセトン市場規模とシェア分析 - 2026 年から 2033 年
アセトン市場規模はCAGR 8%で成長し、2026 年には75 億米ドルに達し、2033 年までに128 億 5000 万米ドルに達すると予想されています。主な推進要因は主に、主要な溶媒および化学中間体としてのアセトンの需要の増加、アセトンの消費量の増加によって定義されます。 href="/ja/メタクリル酸メチル市場">メタクリル酸メチル (MMA) とビスフェノール A (BPA) により、塗料やコーティング、医薬品、化粧品、 INEOS フェノールの年間アセトン生産能力は、米国 (33 万 5 千トン)、欧州 (83 万トン)、シンガポール (18 万 5 千トン) で約 135 万トンであると報告しています。
重要なポイント
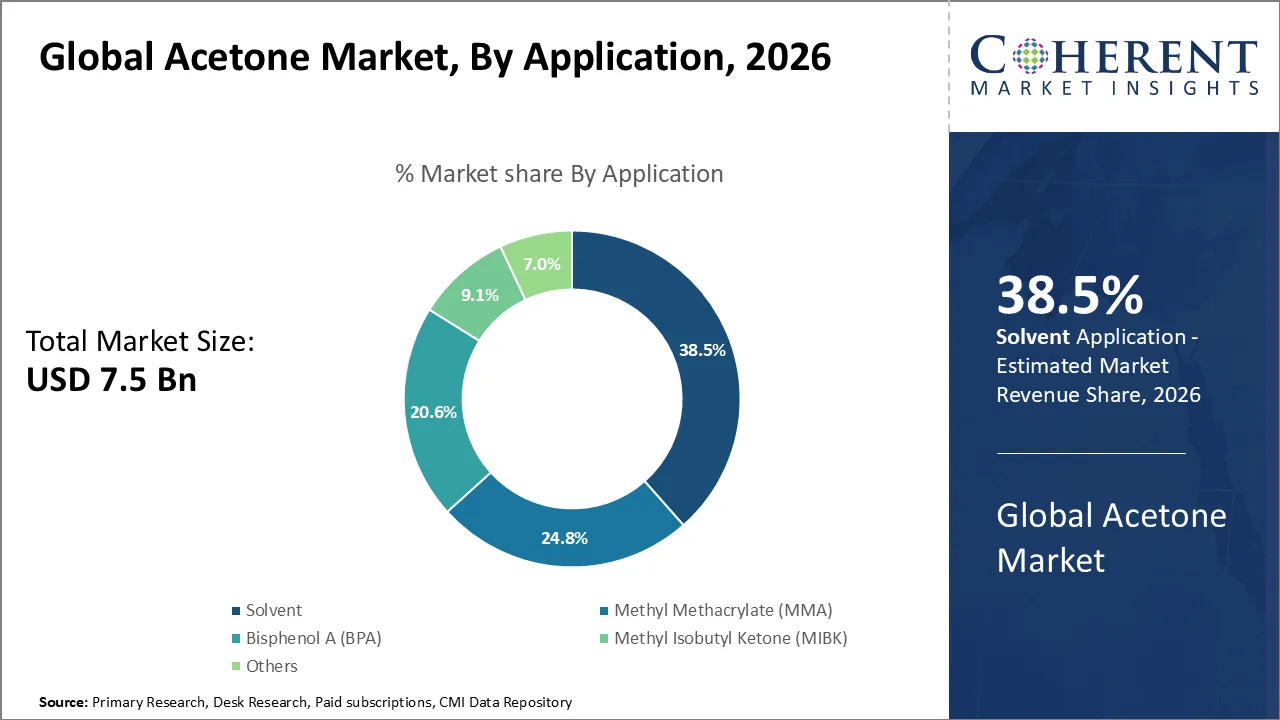
- 溶剤セグメントは、2026 年に38.5%で市場を独占すると予想されています。このセグメントの成長は、アセトンの高い溶解力、急速な蒸発、水との混和性、および塗料および塗料全体での広範な使用によるものです。 コーティング、医薬品、化粧品、接着剤、工業用洗浄用途。 米国コーティング協会によると、米国の塗料およびコーティング業界は、2025 年に約 13 億 3,000 万ガロン、価値にして 341 億米ドルを生産し、市場は 2026 年には約 353 億米ドルに達すると予測されており、価値の 3.5% の成長に相当します。
- 化学部門は、2026 年に42.0%でトップとなる見込みです。この部門の成長は、アクリル、ポリカーボネート、エポキシ樹脂、コーティング、特殊化学品に使用されるメタクリル酸メチル (MMA)、ビスフェノール A (BPA)、イソホロン、およびその他の下流誘導体の化学中間体としてのアセトンの大量消費によるものです。 SABIC の 2025 年統合年次報告書では、同社の芳香族化合物ポートフォリオの中でアセトンが特定されており、同社はポリカーボネート、スチレン モノマー、PET、その他の化学製品の下流生産をサポートするためにアセトン、ベンゼン、クメン、フェノール、PTA を調達していると記載されています。
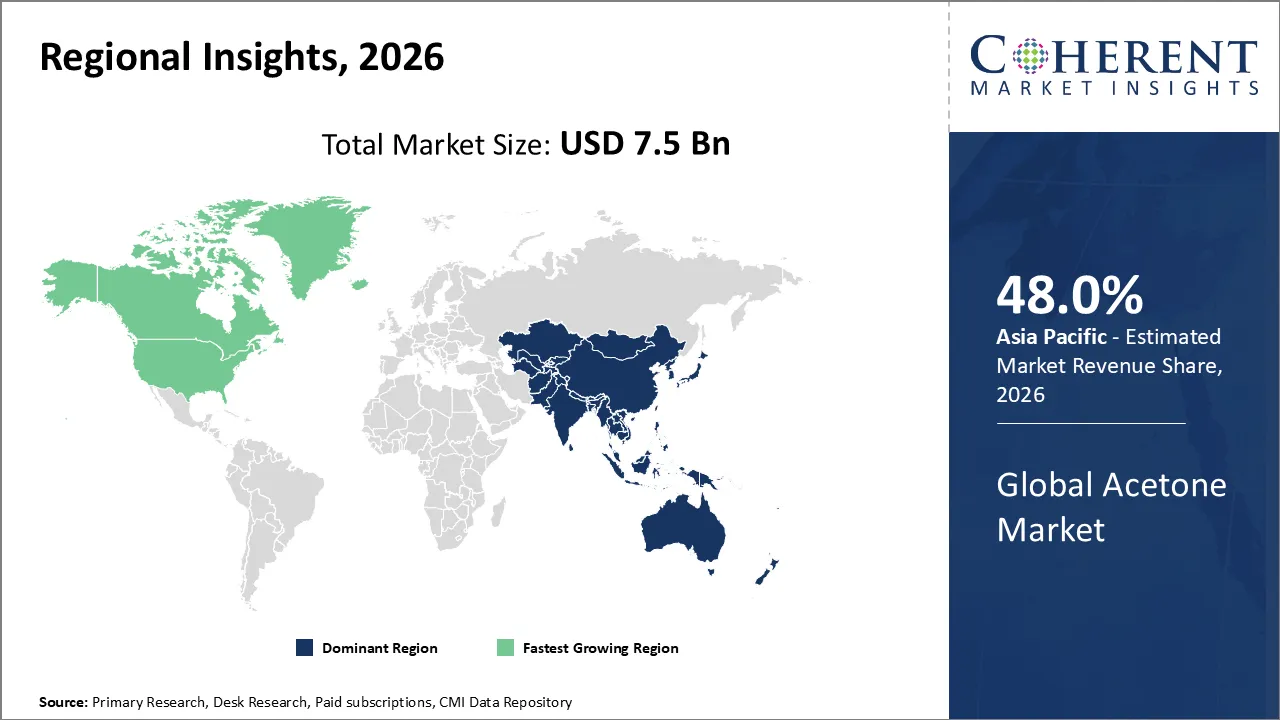
- アジア太平洋地域は、2026 年に48.0%という卓越したシェアを獲得すると予想されています。この地域の成長は、大規模な石油化学製造、塗料および石油化学製品の拡大によるものです。 コーティングおよび建設産業、アクリルおよびポリカーボネートの生産の増加、中国およびその他のアジアの製造業経済からの強い需要が挙げられます。 イネオス シンガポールの生産施設では、フェノール、アセトン、アルファメチルスチレン(AMS)、ビスフェノール A(BPA)および関連生産を合わせた年間総生産量が 1,075 千トン(107 万 5 千トン)となっています。
マーケットドライバー
塗料及びコーティングの拡大 業界はアセトンベースの溶剤に対する需要を強化しています
アセトン市場はペンキ、コーティング、自動車の洗練、保護コーティングおよび産業仕上げの適用の連続的な拡張によって運転されます。 アセトンはコーティングの公式、表面の準備、クリーニングおよび関連の化学プロセスの速い蒸発の溶媒および処理の援助として広く利用されています。
米国の産業用OEMコーティングセグメントは、2025年に367億ガロンで約USD 10.3億を生成し、2026年に372百万ガロンに10.7億米ドルに増加する予定です。 自動車、機械、金属の仕上げ、建築製品および産業維持を渡る連続的な成長は溶媒および化学処理材料のための要求を、それによって肯定的にアセトンの消費に影響を及ぼします支えます。
Methacrylateおよびポリカーボネートの生産を育てることはアセトンの下流の要求を拡大します
メチルメタクリレート(MMA)、ポリメチルメタクリレート(PMMA)、ポリカーボネート材料、その他特殊化学品の生産を増加させることは、アセトン市場における他の主要なドライバです。 Acetoneは従来のMMAの生産ルートで重要な原料として機能し、またポリカーボネートを支えるビスフェノールAの生産と密接に結合されます エポキシ樹脂 バリューチェーン。
2026年6月、Röhmは、テキサスMMA施設が本格操業に至りました。 工場は、MMAの250,000メトリックトンの年間生産能力を持ち、北アメリカで最大の新しいメタクリレート生産投資の1つです。 Röhmはまた、施設からの生産のための長期顧客の約束に強い需要が生じたと述べた。
現在のイベントとアセトン市場への影響
現在のイベント | 説明とその影響 |
EUは分類、分類および包装(CLP)の規則を企業の実施段階に動かします(2026) |
|
EUの産業放出は化学製造業のための環境の要求を指示します(2024–2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
最大の株式を取得するソルベントセグメントはなぜですか?
溶媒セグメントは、2026年に最大38.5%のアセトン市場シェアを占める。 セグメントの成長は、アセトンの強力なソルベンシー、迅速な蒸発率、水不安定、および接着剤、シーラント、化粧品、医薬品、コーティング、クリーニング処方、およびその他の産業プロセスにおける広範な使用を支持しています。
FEICAによると、欧州は毎年約5億トンの粘着剤とシーラントを消費し、業界は2025年に欧州経済に20.7億ユーロ以上貢献しました。 また、建設、ヘルスケア、エネルギー、包装、その他の業界に250,000以上の粘着剤およびシーラント製品を提供しています。
三井化学品は、2025年1月、台湾子会社がISCC PLUS認証を取得し、すでにバイオマスベースのアセトンを大量バランスシステムで生産開始したことを発表しました。
なぜ最大の市場シェアを保持する化学物質セグメント?
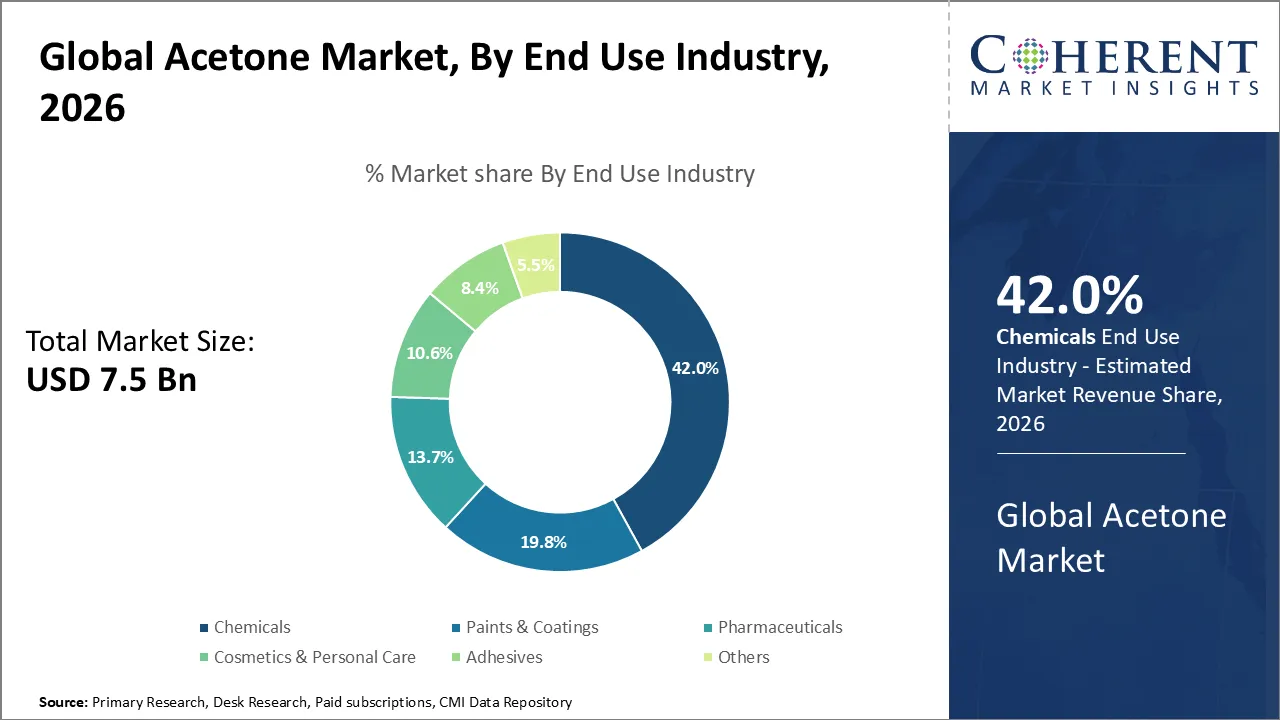
エンドユース業界に基づき、2026年にアセトン市場を42.0%に引き上げることが期待されます。 セグメントの優位性は、石油化学、特殊化学物質、ポリマー、樹脂、メチルメタクリレート、ビスフェノールA、およびその他の下流化学値チェーンにおける重要な飼料およびプロセス化学としてアセトンの役割を果たしています。
Ceficの2025の事実及び図によると、欧州化学産業は売上高で約635億ユーロを発生し、約1.2万人の人々を雇用し、約31,000企業で構成されています。 石油化学品および専門の化学薬品はアセトンおよび他の有機物の中間物のための大きいアドレス指定可能な下流の基盤をdemonstrating EU27化学販売の半分以上のためのアカウントを結合します。
最近では、CeficのQ2 2026化学的トレンドレポートは、2026年9月に公表され、EU27化学セクターの能力使用量はH1 2026年の間に約75%であったが、地域はEUR 18.4億の化学的取引剰余金を維持しました。
アセトン市場 トレンド
- Acetoneは石油化学製品からバイオベースの下流プラスチック値チェーンにおけるより統合された役割に移行しています。 2025年1月、Nan Ya Plasticsと台湾三井化学品は、Nan Ya Plasticsが、台湾のバイオマス由来のビスフェノールA(BPA)の製造のために、三井化学品のバイオマスベースのアセトンを調達する市場開発イニシアティブを宣言しました。 これは、ポリカーボネートおよび特殊プラスチック製造におけるトレーサブル、低炭素飼料の需要の増加を示しています。
- アセトンサプライチェーンは、ISCC PLUS認定量産の拡大に伴い、従来の化石原料から離れることを目指しています。 チャン・チュングループは、ISOC PLUS認証範囲を拡大し、11月2025日にアセトンおよびフェノールを含有し、台湾および海外での年間認証監査を通過した21コア製品を含む。
- 統合的、グローバルに多様化する生産ネットワークに重点を置き、大型のアセトン消費者向けの供給セキュリティを強化しています。 INEOS Phenolはヨーロッパ、北アメリカおよびアジアに、約1.345百万トン/年のアセトンの容量の、統合されたフェノール、cumeneおよびアセトンの生産の資産によって支えられた存在します。 この組み合わせは、フィードストックの可用性、物流、地域の顧客供給をより効率的に管理するために大規模なプロデューサーを支援しています。
地域洞察
アジアパシフィックは、大規模な化学製造拠点にOwingを投薬し、下流消費を拡大
2026年のアセトン市場シェアの48.0%のアジア太平洋地域アカウント。 領域の優位性は、その広範な石油化学製造拠点、フェノールおよびアセトン誘導体の大規模な生産、および溶剤、プラスチック、電子機器、医薬品、塗料、コーティング、およびその他の化学加工業界における強力な消費に供給されています。
アジアの生産拠点も拡大し続けています。 S&Pグローバルエネルギーは、2026年にフェノールアセトンの見通しで報告しました。さらに、フェノール容量の年間約680,000トンは2026年に中国で期待されていましたが、ガソリン中国は最近250,000トンのフェノール施設をジリンに追加しました。
2026年9月、Haldia Petrochemicals インドの新しいフェノール-アセトンプラントの委託に向けて、フェノール1年あたり約345,000トン、アセトン1年あたり215,000トンのメトリックトンを生産するように設計しました。
北アメリカアセトン市場 トレンド
北アメリカは、化学中間体、溶媒、医薬品、プラスチック、コーティング、接着剤、化粧品、輸出市場からの要求に応じて支持され、予測期間上のアセトン市場における強力な成長を目撃することが期待されています。 また、フェノールアセトンの生産インフラと大型下流化学加工産業を整備しています。
2026年6月、S&Pグローバルエネルギーは、米国湾岸海岸アセトン価格が5月2026日に2年間で最高水準に上昇していたと報告し、生産不足、在庫の増強、ヨーロッパおよびラテンアメリカからの輸出需要の増加に取り組みました。 米国アセトンの稼働率は、約70%~80%前後の夏や初期の秋の2026年にかけて、継続的堅牢な供給条件を示すと予想されていました。
国内のアセトン生産を保護する対策も米国市場を牽引しています。 2026年1月、米国国際貿易委員会(USITC)は、ベルギー、シンガポール、南アフリカ、韓国、スペインからのアセトンの輸入に関する既存の防食注文を再考すると、米国産業への材料損傷の継続または再発につながる可能性があると発表した。
供給の堅さ、輸出需要および国内生産の基盤は米国アセトンの市場を支えます
米国アセトン市場は、その確立された国内生産拠点、溶剤および化学中間体からの需要、および国際貿易の流れを変えるために、強力な市場活動を目撃しています。 2026年4月、S&P Globalは、米国アセトン供給が多岐にわたる生産不足により大幅に強化されたことを報告し、欧州および中南米からの輸出需要が増加し、フィードストックコストが上昇しました。 これは、スポット価格と限られた地域の可用性の大きな増加につながりました。
米国湾岸海岸アセトンのスポット価格は、2024年5月2026日の早期から最高水準でした。稼働率は、約70%〜80%の夏期または早期に2026年秋に残りました。 ライジング・オフショア・デマンドも、ヨーロッパやラテンアメリカに向けて米国のボリュームを追加し、国内供給を強化しました。
中国アセトン 市場動向
中国は、急速に拡大するフェノールアセトン容量、統合された石油化学のインフラ、およびビスフェノールA、ポリカーボネート、MMA、溶剤、コーティングおよび専門の化学薬品を渡る大きい下流の製造業の基盤に油を差している世界的なアセトンの企業の最も影響力のある市場の1つを維持するために期待されます。
中国石油化学製造能力の拡大も重要である。 中国石油および化学工業連盟は、2020年と2025の間の全体的なエチレン容量の追加の60%以上が中国にあった世界石油化学会議で3月2026日に述べた。 この大容量のビルドアウトにもかかわらず、中国はまだ2025年にエチレンの約6,000,000のメートルトンを輸入しました、その下流の化学需要の巨大なスケールを照らします。
アセトン産業における主要企業
アセトン市場での主な主要なプレーヤーのいくつかは、INEOS Phenol、Royal Dutch Shell PLC、Dow Chemical Company、Mitsui Chemicals、Sasol、Hindustan Organic Chemicals Limited、Domo Chemicals、 ハネウェルインターナショナル株式会社、Formosaの化学薬品および繊維株式会社、CEPSA Quimica、 株式会社プラゾールケミカルズ.、EMCO株式会社。
ニュース
- 2026年6月には、市場回復が不足しているため、INEOSは、ドーエル、アントワープのフェノール工場の計画2027再起動が延期されることを発表しました。 会社は中国の輸入からの弱いヨーロッパのフェノールおよびアセトンの要求、高いエネルギーコスト、カーボン税および圧力を引用しました。
- 2026年9月、三井物産は、VISION 2030戦略に基づき、組織再編を実施しました。 当社は、研究開発基盤、技術戦略機能、デジタル開発インフラを強化し、基礎・グリーン材料事業をはじめとした化学製品・事業創造を加速します。
マーケットレポートスコープ
アセトン市場レポートカバレッジ
レポートカバレッジ | ニュース | ||
基礎年: | 2025年 | 2026年の市場規模: | 米ドル 7.5ポンド |
履歴データ: | 2020年~2024年 | 予測期間: | 2026〜2033 |
カリフォルニア: | 8%の | 2033年 価値の投射: | 米ドル 12.85 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | INEOS Phenol、Royal Dutch Shell PLC、Dow Chemical Company、Mitsui Chemicals、Sasol、Hindustan Organic Chemical Limited、Domo Chemicals、ハネウェルインターナショナル、Formosa Chemicals and Fiber Corporation、CEPSA Quimica、Prasol Chemicals Pvt. Ltd、EMCO Limited。 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン
- アセトン市場は、アセトンが通常、クエンプロセスを介してフェノールの共産物として生成されるように、世界的なフェノールアセトンチェーンの動作経済に密接にリンクされていることが期待されます。 フェノール需要、精製経済、プラント稼働率に関する構造的依存性を作成します。 S&P Globalは2026年に、アジアのフェノールアセトン市場が中国の新しい容量の付加から圧力に直面し続け、年の間に予想される付加的なフェノール容量の年ごとのおよそ680,000トンを過します。 これは、おそらく地域のアセトンの供給競争力を維持し、プロデューサーマージンに圧力をかけ続けるでしょう。
- 市場は、より差別化された製品ミックスに向かうだけでなく、持続可能性はますます重要な購入基準である。 生産者は、プラスチック、コーティング、医薬品、特殊化学物質の顧客の脱炭素化ニーズに応えるために、認定された円形および低炭素アセトン製品を増やしています。 2025年、三井化学品は、台湾でISCC PLUS認定バイオマスベースのアセトンを生産し、持続性が長期的コンセプトから商用スケールでの製品の可用性にシフトしていることを実証しました。
- 地域供給の不均衡は市場の決定的な特徴であり続ける可能性が高いです。 アジアは依然として能力を増していますが、北米はタイトな供給と強力な輸出プルの期間を持っています。 2026年6月、S&P Globalは、米国湾岸海岸のアセトン価格が2年間で最高水準に達したと報告し、欧州およびラテンアメリカからの産出量、低在庫、およびより強い輸出需要によって支えられた。
市場区分
- 用途別(Revenue、USD Bn、2021-2033)
- メチルMethacrylate (MMA)
- ビスフェノールA(BPA)
- ソルベント
- メチルイソブチルケトン(MIBK)
- その他
- エンドユース業界(Revenue、USD Bn、2021-2033)
- 化学品
- 医薬品
- ペイント&コーティング
- 化粧品&パーソナル 採用情報
- 粘着剤
- その他
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- アセトンの製造業者およびフェノールアセトンの生産者
- 石油化学・特殊化学メーカー
- 溶剤処方と産業化学販売代理店
- メチルメタクリレート(MMA)とビスフェノールA(BPA)プロデューサー
- 塗料、コーティング、接着剤、およびシーラントメーカー
- 医薬品・化粧品・パーソナルケアメーカー
- 化学加工会社からの調達・調達マネージャー
- 溶剤および石油化学の業界の専門家および主要な意見のリーダー(KOL)
データベース
- 世界銀行
- UNの対照データベース
- ユーロスタット
- 米国国際貿易委員会(USITC)
- 米国環境保護庁(EPA)
- 欧州化学物質庁(ECHA)
- 経済協業・開発機関(OECD)
雑誌
- ICISケミカル事業
- 化学週間
- 化学・工学 ニュース
- 炭化水素処理
- 塗料・コーティング業界
- コーティングの世界
ジャーナル
- 産業・エンジニアリング 化学研究
- 化学・工学ジャーナル データデータ
- 化学工学ジャーナル
- クリーナー生産ジャーナル
- インフォメーション 持続可能な化学・工学
- プロセス安全および環境保護
新聞
- 金融タイムズ
- ウォールストリートジャーナル
- ロイター
- 経済の時代
- 日経アジア
協会について
- アメリカ化学評議会(ACC)
- 欧州化学工業協議会(Cefic)
- アメリカンコーティング協会(ACA)
- ペイント、印刷インキ、アーティストの色産業の欧州評議会(CEPE)
- 欧州接着剤・シーラント産業協会(FEICA)
- 中国石油および化学工業連合(CPCIF)
- インド化学評議会(ICC)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 企業生産能力と製品ポートフォリオ開示
- 政府の貿易、輸入および輸出統計
- 環境・化学安全・規制出版
- 不正防止および貿易調査文書
- 工場増設・閉鎖・製品発売のお知らせ
- ISCC PLUSおよびサステナビリティ認定ディスクロージャー
- 一般に公開されているPhenol、アセトン、MMA、およびBPA産業出版物
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
Acetone Marketは2033年にUSD 12.85 Bnに達すると予想されます。
世界的なアセトン市場で動作する主要なプレーヤーには、INEOS Phenol、Royal Dutch Shell PLC、The Dow Chemical Company、Mitsui Chemicals、Sasol、Hindustan Organic Chemicals Limited、Domo Chemicals、Inc.、Formosa Chemicals and Fiber Corporation、CEPSA Quimica、Prasol Chemicals Pvt. Ltd.、EMCO Limitedが含まれます。
市場の成長を妨げる主要な要因は原料および原料価格および厳しい環境およびVOCの規則の揮発性を含んでいます。
アセトンは、メチルメタクリレート(MMA)およびビスフェノールA(BPA)の生産におけるアセトンの産業溶媒および増加した消費として増加する需要は、市場成長を促進する主要な要因である。
アセトン市場は、2026と2033の間の8%のCAGRで成長することを期待しています。
アジア太平洋地域では、2026年に約48.0%のシェアを誇る世界アセトン市場最大のシェアを占める見込みです。
アセトンは広く使用される有機溶剤および化学中間物です。 それはメチルのメタクリレート、ビスフェノールAおよび他の派生物のような下流の化学薬品の生産で産業溶媒でそして使用されます。