
インドリチウムイオン電池リサイクル市場規模と予測 - 2026 へ 2033
インドのリチウムイオン電池リサイクル市場が評価されると推定される 米ドル 145.2 Mn 2026年に渡る予定 米ドル 1,051.6 Mn 2033年、登録 32.69%のCAGR 2026~2033年頃 ポータブルの交換の増加 電子デバイスの上昇の採用 電気自動車、および国内電池の製造業の投資は市場の成長を促進する付加的なリサイクルの原料を発生させるために期待されます。 リサイクルインフラの拡充と国内の重要な鉱物の回収は、産業の長期的視野の拡大です。
2026年5月、 インド政府 欧州連合(EU)は、インド・EU貿易と技術評議会の下での電気自動車電池のリサイクルを支援するため、約17.8百万米ドル(€15.2百万)の共同取り組みを開始しました。 インドのパイロットスケールリサイクル施設を整備し、より安全な蓄電池回収システムを開発し、材料の回復を改善することを目指しています。 これらの取り組みは、国内経済のリサイクル能力を向上させ、持続可能な電池供給チェーンの開発を支援するために期待されます。
インドのリチウムイオン電池リサイクル市場の主要なテイクアウト
- 消費者エレクトロニクス 参加登録を予定しています。 CAGRの28.8% 2026-2033年の間に、シェアを握り、 46.3% 2026年にインドのリチウムイオン電池リサイクル市場で。 頻繁な装置取り替えおよび確立されたコレクション チャネルによる電池の供給の在庫はすぐに利用できます。 2026年6月、Samsung Indiaは、正式な回復チャネルを後押しし、8都市で承認された電子廃棄物収集ドライブを開催しました。
- リチウムコバルト酸化物(LCO) 口座の見積り 35.6% 2026年のリチウムイオン電池リサイクル市場収益のシェア、化合物の年間成長率を登録()CAGRの28.5% 2026-2033年中。 回収された材料は、特に、そのコバルトが豊富な陰極化学のために、ポータブル電子から入手したときに、商業的に魅力的です。 マックスボルトエネルギーは、LCOや他の化学品の計画的なリサイクル操作をサポートする2026年4月にMaxvolt ReEarthを設立しました。
- 流体冶金学 リサイクル 口座へ 49.5% 2026年のリチウムイオン電池リサイクル市場収益の、化合物の年間成長率()35.8%のCAGR 2026年~2033年 プロセッサはまた選択的に金属を回復し、電池の等級のリチウム、コバルトおよびニッケルを、中間の黒の固まりだけを販売することができません。 インドの技術開発委員会は、6月2025日の商業スケールアップのためのBatX Energiesの先住民の低温塩素リサイクルプロセスへの承認を与えました。
セグメント情報
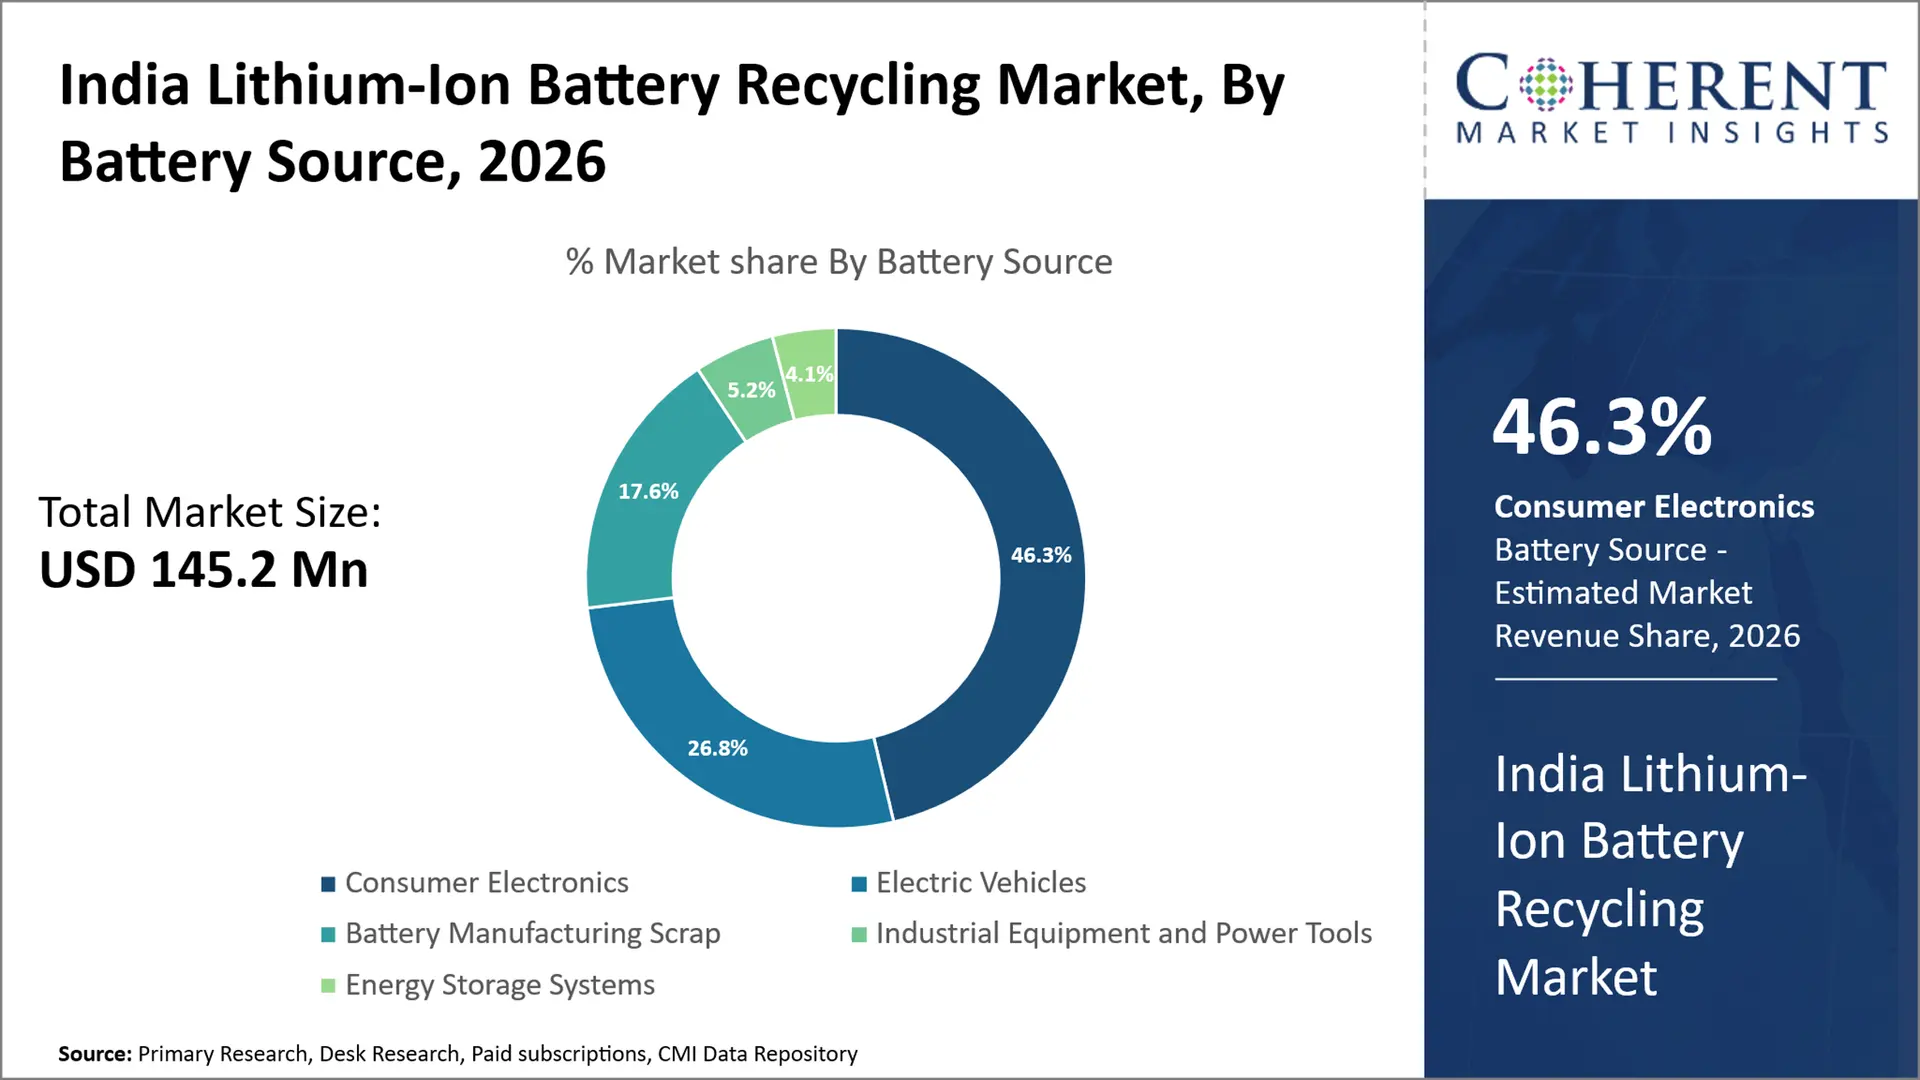
なぜコンシューマーエレクトロニクスは、インドリチウムイオン電池リサイクル市場を支配しますか?
コンシューマーエレクトロニクスは、 46.3% 2026年にインドのリチウム イオン電池のリサイクルの市場、電池源の部門を導く。 回復可能な細胞の多くは、未使用の携帯電話、ラップトップ、ウェアラブル、およびリサイクル施設に直接投げられるのではなく、電力銀行にあります。 小売取引所は、これらの散布されたデバイスを識別可能なコレクションに変えることができ、検査は治療を必要とする材料から再利用可能な製品を分離することができます。 これは、エンド・オブ・ライフの義務を管理し、より一貫した流入を再生する電子小売業者のための実用的な方法を提供します。 1月2026日 アプトロンニクス サービファイとサムブハフが提携し、リミットレス・エクスチェンジ・プログラム、デファンクト・エレクトロニクス、評価、改装、または適切なリサイクルなど、さまざまなデバイスを取り扱うシステムを導入。 イニシアチブは、顧客重視のインセンティブが独立したスクレープディーラーなしで電池式キャプチャを向上させることができることを実証しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜリチウムコバルト酸化物(LCO) インドのリチウムイオン電池リサイクル市場で最も大きい電池化学の区分を表しますか。
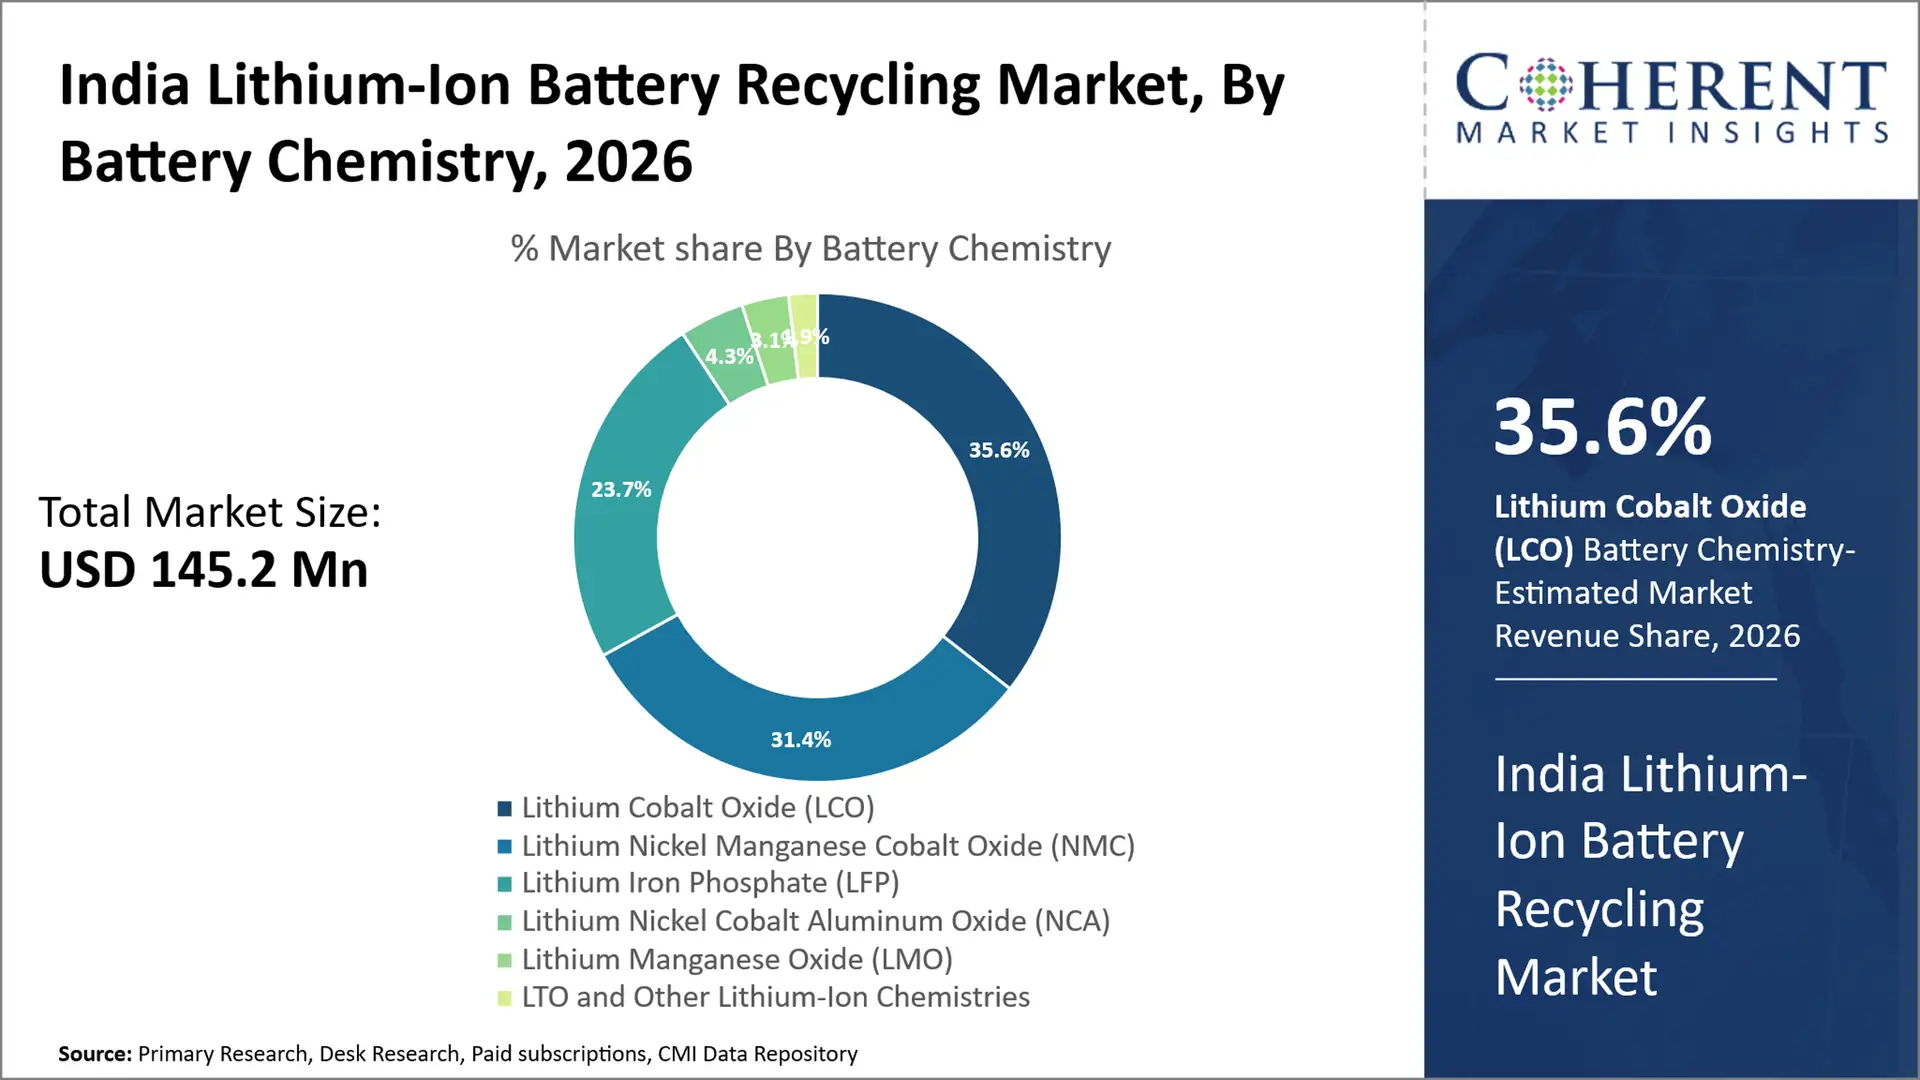
リチウムコバルト酸化物(LCO)は、電池化学セグメントを誘導し、 35.6% 2026年にインドのリチウムイオン電池リサイクル市場のシェア。 LCO細胞の陰極の構成は比較的識別可能です、それは再生装置が化学に特異ロットを処理するために電池を並べ替えることを可能にします。 改善された分離は実験室の入力構成のよりよい検証を可能にしま、クロス汚染を減らし、回復された材料のための明確な購入の指定を提供します。 現在、産業コバルト消費者と陰極材料メーカーとの長期契約を交渉する精査者に適しています。 インフォメーション インドの鉱山省 2025年9月、クリティカル・ミネラル・リサイクルの推進のためのインセンティブ・スキームを発表しました。これにより、LCO電池を適格飼料として特に認識しています。 これは、個々のプロジェクトはまだスキームの技術的および財政的な基準を満たしなければならないが、投資のためにより魅力的なミネラル抽出の歴史を持つ施設を作ります。
なぜ水素冶金学 リサイクル インドのリチウムイオン電池リサイクル市場のリサイクルプロセスセグメントを支配しますか?
流体冶金学 安全にリサイクルが期待される 49.5% 2026年にインドのリチウムイオン電池のリサイクルの市場、リサイクル処理の部門を導く。 Aqueous の精錬はオペレータに最終的な化学指定、プロセス質および金属の分離を単独で分解する集中されたルートより大きい制御を提供します。 商業魅力は産業化学操作と黒いマスの処置の組合せで創設されます。 試薬管理、効率的な処理および自動監視はすべて、運用の信頼性に貢献します。 監査された処理記録と予測可能な回復仕様は、バッテリーメーカーや材料の買い手にとって神秘であることができます。 ルバミン 2025年2月に発表された、Halol、Gujaratの施設での金属回収のためのバッテリーブラックマスの最初のバッチの処理。 同社の施設には、国内リサイクルの競争力を高めるために、産業スケールプロセス制御の重要性を反映する自動塩素制御も含まれています。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
2025年2月 – バッテリー廃棄物管理改正規則、2025年 |
|
2025年2月のリチウムイオン電池スクラップのカスタムデューティからの免除 |
|
マハラシュトラ電気自動車政策 2025 5月 2025 |
|
インドのリチウムイオン電池リサイクル市場ダイナミクス
主要市場ドライバー
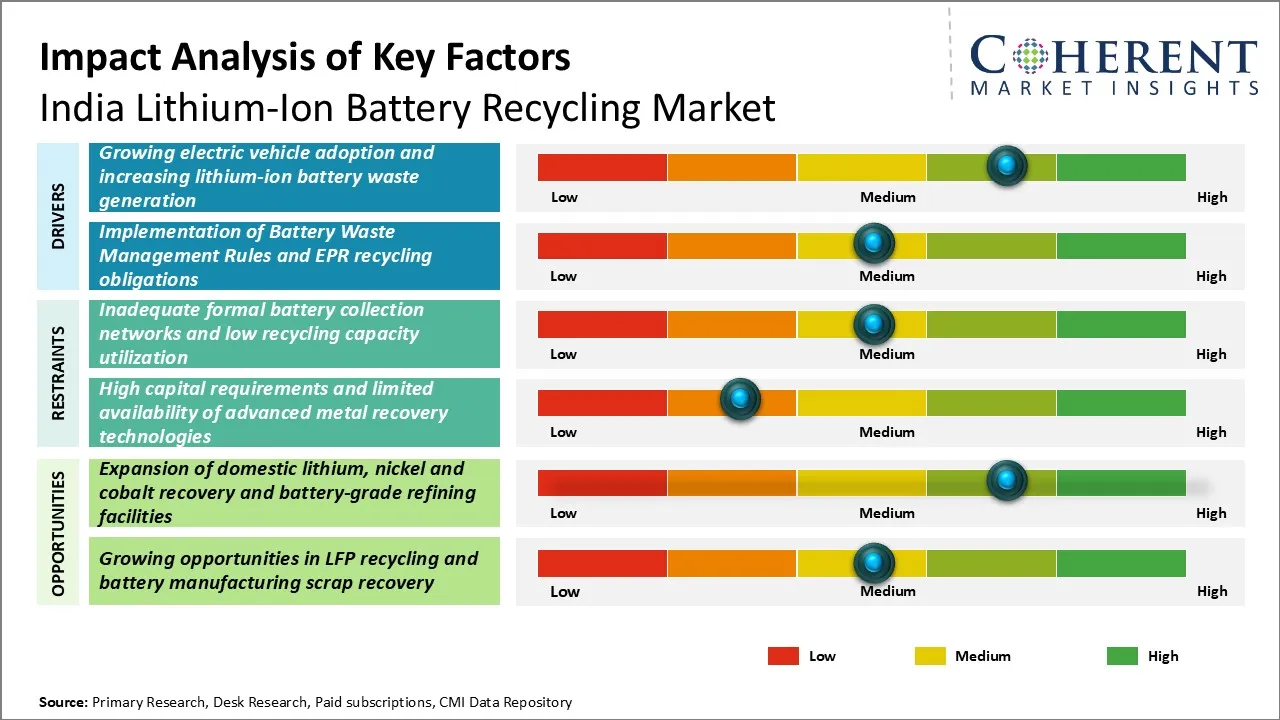
- 電気自動車の採用および増加のリチウム イオン電池の無駄の生成を育てて下さい: バッテリー交換のため、通常の車両の退職者よりも、保証クレーム、偶発的な損傷およびフリートメンテナンスの機会をリサイクルします。 これは、特に商用フリート、電気二輪車および三輪車のための専用のバッテリー収集および処理インフラの作成を促進します。 PM E-DRIVE Schemeは6月2026日まで26.59 lakh電気自動車を販売しました。 重工業省 2026年10月には、再サイクラーが最終的に対応しなければならない増加する電池の人口を反映しています。
- バッテリー廃棄物管理規則およびEPRリサイクル義務の実施: インドのバッテリー廃棄物管理 規則は、拡張プロデューサーの責任(EPR)の義務を満たすことができるライセンス事業者へのリサイクル調達を推進しています。 電池メーカーや輸入業者は、回収、加工、証明書発行などの商業機会を創出する、コンプライアンス廃棄物管理を実施する義務があります。 これらの要件は、正式なサービス契約を奨励し、文書化されたリサイクル操作の価値を強化します。 2026年3月、 環境省, 森林と気候変動は、520の登録電池式再サイクラーと0.17 USDトンのEPR証明書を3月5日に生成しました。
新興市場 トレンド
- 化学リンクリサイクル契約への移行: リサイクル契約は、回収可能な材料の量、処理の複雑性、電池の化学に基づいて、混合電池廃棄物のためのフラットな手数料から価格にシフトしています。 リチウム鉄の隣酸塩電池はコバルトおよびニッケルの豊富な電池より別の回復経済を、すべての原料のための標準化された処理の費用より少ない適切な作ります。 この変更は、再サイクラーが材料の回復アレンジと化学固有の引用語句を採用することを奨励することができます。 治療コストに対する視認性が向上し、正確な材料特性化と柔軟な生産システムにより、商品価格のスイング時にマージンを保護することができる。
- LFPからのリチウム回復のより大きい焦点 電池の無駄: リチウム鉄のリン酸塩をリサイクルすることは、単にニッケルとコバルトの価値に依存するのではなく、リチウム抽出の面で回復の経済を再考することです。 選択的なリーチ、試薬の回復および改善されたリチウム浄化は1トンあたりの収入を高めるためにLPFの不用なプロセッサによってますます採用することができます。 このシフトは、特に静止エネルギー貯蔵アプリケーションと電気モビリティを提供する植物のために、リサイクル技術の調達を変更することがあります。 予測期間中、経済的に実行可能なLFP回復プロセスを商品化するオペレータは、混合されたブラックマス販売に依存する事業上の優位性を得ることができます。
市場の拘束
- 高資本要件と不確実な工場利用: リチウムイオン電池のリサイクル施設は、解体、防火、汚染制御、化学的処理のための専門システムを必要とします。 適切なバッテリーの廃棄物は、場所や化学品に均等に分散されず、これらの投資には大きな固定コストが含まれます。 再サイクラーが契約したフィードストック供給よりも速く拡大する場合、過小評価資産、より高い処理コスト、および長期投資回収期間が生じる可能性があります。 これは、機械加工からより洗練された金属精製に移行する小規模なオペレータにとって特に重要です。
- 危険電池の取扱いおよび逆の兵站学の費用: : : 損傷したリチウムイオン電池の残りの電気チャージおよび熱安定性は、輸送、貯蔵および操作上の安全に関連した課題を克服し、火災の危険性を高めることができます。 散布された場所からの収集のための費用は包装、分離、排出、保険および特別な輸送費を含みます。 十分な収集インフラの欠如、特に廃棄物の発生量が小さいため、正式な収集を捨てることができます。 これらの条件は、確立された産業クラスター内で動作しないリサイクターのための地域の集計インフラと制約マージンの重要性を高めます。
バッテリーリサイクルサプライチェーンと商業風景 - インド
マーケットエリア | 第一次焦点 | 主要ステークホルダー | 商業的影響 |
バッテリー製造 スクラップ調達 | 製造施設から拒絶された細胞、電極の切断および不良電池のパックのコレクション | セルメーカー、バッテリーアセンブル、認定リサイクル | 契約済みフィードストックの機会を作成し、不規則なエンド・オブ・ライフ・バッテリー・コレクションの依存を減らします |
EVバッテリーコレクションネットワーク | 破損、保証交換、および承認されたサービス チャネルによる退職された牽引電池の回復 | EVメーカー、ディーラー、フリートオペレーター、リサイクル会社 | 電池のリターンの効率を改善し、車の製造業者との長期リサイクルの一致を支えます |
消費者電子テイクバック | 廃棄されたスマートフォン、ラップトップ、電源銀行、その他のポータブルデバイス電池のコレクション | エレクトロニクスブランド、小売業者、回収代理店、リサイクル業者 | 分散型バッテリー廃棄物へのアクセスを拡大し、整理された回収パートナーシップの機会を作成します。 |
バッテリー廃棄物の集計と物流 | リチウムイオン電池の統合、分離、包装、貯蔵および輸送 | 廃棄物集計者、物流プロバイダ、産業回収パートナー | 回収コストを削減し、リサイクル施設に供給されたバッテリー廃棄物の信頼性を向上 |
EPRコンプライアンスおよびリサイクル証明書 | バッテリー廃棄物処理、規制文書、およびEPR証明書生成登録 | 電池メーカー、輸入業者、登録済みリサイクル業者 | コンプライアンス関連のサービス機会を作成し、正式なリサイクルチェーン全体でトレーサビリティを強化 |
回収された材料供給協定 | 回収されたリチウム、コバルト、ニッケル、マンガン、その他の再生可能な材料の商用販売 | リサイクル企業、化学精製装置、電池材料メーカー | ダウンストリームの収益生成をサポートし、資格のある二次材料の長期購入契約を奨励 |
どのように電池式グラナイトリカバリは、インドリチウムイオン電池リサイクル市場で新しい成長機会を作成できますか?
インドのリチウムイオン電池リサイクル業界は、消費された陽極グラファイトの回復とアップグレードのための新しい機会を提供しています。 リチウムイオン電池製造におけるグラファイトの重要性にもかかわらず、伝統的にカソード金属を調達するリサイクル経済により、商用利用は限られています。
収益性の高いグラファイト回収事業を持つためには、混合された黒の塊から陽極材料を分離し、バインダー残渣や金属汚染を除去し、下流用途に適した特性を復元する必要があります。
リサイクラーは、導電性添加剤、産業用カーボン製品、その他の技術的に資格のあるアプリケーションを使用して、バッテリー・アノデ仕様に挑戦し始めることができます。 この段階的なアプローチは、プロセッサがセルグレード認証の即時の必要性なしで顧客を構築できるようにします。
商用参加は、陽極材料メーカーとの長期検証契約の必要性、信頼性の高いフィードストックの分離、粒子特性評価ラボ、精製技術を必要とします。
最も可能性の高い勝者は、垂直に統合されたリサイクラーと専門技術開発者です。 しかし、収益ストリームとしてのグラファイトの回復の持続可能性は、一貫した製品品質、競争力のある処理コスト、買い手資格に依存します。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- で 4月 2026, Rocklink インド Sikandrabad、Uttar Pradeshに統合リサイクル施設を委託し、年間10,000トンのリチウムイオン電池入力容量を記載しました。 工場は、電池材料を下流回復のために黒い塊に加工し、複数のリチウムイオン電池化学品を渡る産業前処理能力を追加します。
- 1月2025日 ACEグリーンリサイクル インドで計画された電池リサイクル施設のリース契約を確定し、2026年までに10,000トンの年間LPF処理能力を目標とすると発表しました。 投資提案は、コバルト依存回復経済ではなく、専用のLFPリサイクルインフラで成長した商業利益を強調した。
競争力のある風景
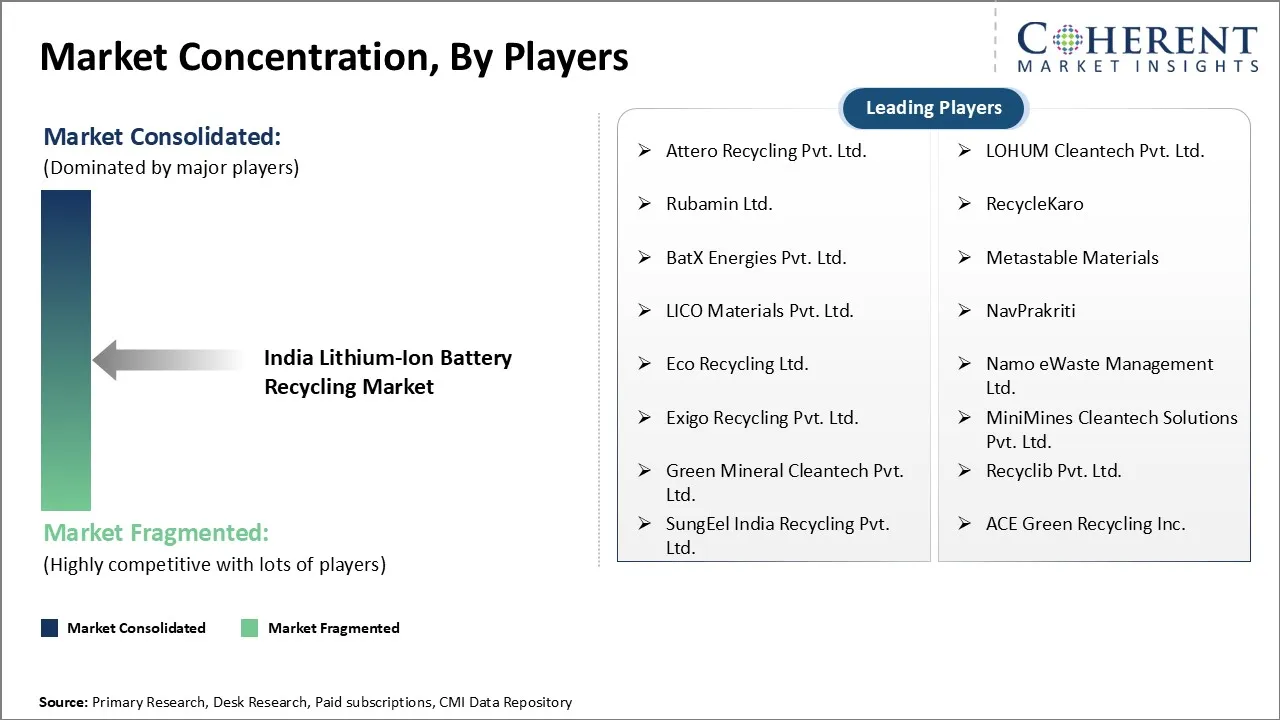
インドのリチウムイオン電池リサイクル市場は、専門的なリサイクル技術プロバイダ、重要なミネラル精製業者、機械的プロセッサ、および統合リサイクル業者とフラグメントされています。 競争は電池の化学品の範囲を渡って経済的に作動し、まだ産業質および環境基準を満たすことができることであるためにますます重要作ります。 これらの会社は加工能力を造り、材料の下流の顧客を持っているので、中間材料の販売に焦点を合わせるオペレータより有利です。
主焦点区域は含んでいます
- 回復経済:許容リチウム、コバルト、ニッケルおよびマンガン化合物の1キロあたりの処理にコストを削減。
- プロセス柔軟性: さまざまなフォーマット、化学品および汚染レベルの電池材料を扱う能力。
- 産業スケール。 過剰な化学物質やメンテナンスコストを必要としない連続スループット。
- 物質的な質: 一貫した化学純度、下流の産業適用のための不純物そして適性の制御。
- 環境方針 性能:有害残渣の処理、排水および排出物の適切な処理。
- 商用契約: 電池材料のバイヤー、安定した調達の整理との安定した契約関係
- 財務責任: 作業資本要件、商品価格のボラティリティを管理し、顧客の資格を遅らせる能力。
マーケットレポートスコープ
インドリチウムイオン電池リサイクル市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 145.2 Mn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 32.69% | 2033年 価値の投射: | 米ドル 1,051.6 Mn |
カバーされる区分: |
| ||
対象会社: | Attero リサイクル Pvt. Ltd.、LOHUM Cleantech Pvt. Ltd.、Rubmin Ltd.、RecycleKaro、BatX Energies Pvt. Ltd、メタテーブル材料、LICO 材料 Pvt. Ltd.、NavPrakriti、Ecoのリサイクル株式会社、Namo eWasteの経営株式会社、Exigoのリサイクル Pvt.株式会社、MiniMinesのCleantechの解決Pvt.株式会社、緑の鉱物のCleantech Pvt.株式会社、Recyclib Pvt.株式会社、SungEelインドのリサイクル Pvt.株式会社、ACEの緑のリサイクル株式会社 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- インドのリチウムイオン電池リサイクル市場は、廃棄物処理事業から技術的に資格のある二次原料事業に移行するように設定されています。 製品仕様を一貫して配信する能力は、市場リーダーを維持したい場合は、大規模な処理施設の単なる操作よりも重要です。 最後に、長期的な顧客関係を発展させ、一貫した工業生産を実証するリサイクラーは、未分化の中間材料を販売する会社よりも、より深い差別化を達成すべきである。
- 低値、高電圧電池化学の出現は、リサイクルプラントの経済性に大きな影響を与える可能性があります。 高価な回復可能な金属の周りに施設は、飼料の組成変化として収益性を維持することが困難である可能性があります。 モジュラー加工構成、選択的な回復技術と適応可能な動作モデルは、将来的に競争を維持するために必要な場合があります。 リサイクル企業は、工場全体を再構築することなく、回復プロセスを変更できる技術プロバイダーと有用なパートナーシップを開発することができます。
- リサイクル企業は、下流製品資格、化学固有の処理経済、信頼性の高いフィードストック契約をすることなく、主要な能力の拡大にコミットしないでください。 投資要因には、商品価格の暴露、プロセス歩留まり、ユーティリティ消費および規制義務が含まれます。 産業顧客、化学薬品のファインダーおよび電池の製造業者との働くことは操作上の安定性を改善するのを助けることができます。 企業は十分な供給在庫および商業的に実行可能な回復出口なしで低い余白の処理能力を拡大するべきではないです。
市場区分
- 電池の源の洞察(Revenue、USD Mn、2021 - 2033)
- 消費者エレクトロニクス
- 電気自動車
- バッテリー製造 スクラップ
- 産業機器および動力工具
- エネルギー貯蔵システム
- 電池化学の洞察(Revenue、USD Mn、2021 - 2033)
- リチウムコバルト酸化物(LCO)
- リチウムニッケルマンガンコバルト酸化物(NMC)
- リチウム鉄の隣酸塩(LFP)
- リチウム ニッケルのコバルトのアルミニウム酸化物(NCA)
- リチウムマンガン酸化物(LMO)
- LTOおよび他のリチウム イオン化学品
- リサイクルプロセスインサイト(Revenue、USD Mn、2021 - 2033)
- 流体冶金学 リサイクル
- 機械リサイクル メニュー
- ピロメタル外科 リサイクル
- 直接リサイクルおよび陰極再生
- キープレーヤーの洞察
- 株式会社アッタロリサイクル
- LOHUMクレンテック株式会社
- 株式会社ルバミン
- リサイクルカロ
- 株式会社BatXエナジー
- メタテーブル材料
- ロッコ 材料 Pvt.株式会社
- NavPrakriti, オーストラリア
- 株式会社エコリサイクル
- Namo eWaste Management Ltd.(ナモ・エワステ・マネジメント株式会社)
- 株式会社エクイゴリサイクル
- MiniMines Cleantechソリューション
- グリーンミネラルクリーンテック株式会社
- Recyclibのポリ塩化ビニール。株式会社。
- SungEel インド リサイクル Pvt. Ltd.
- 株式会社エースグリーンリサイクル
ソース
第一次研究インタビュー
- リチウムイオン電池の再生装置、EV電池の製造業者および金属の回復専門家
- バッテリー廃棄物の集計者、リサイクルプラントオペレーター、および業界コンサルタント
ステークホルダー
- 電池メーカー、リサイクル会社、EV OEM
- 廃棄物収集代理店、金属精製業者、電池材料サプライヤー
エンドユースセクター
- 電気自動車、家電、エネルギー貯蔵システム
- 産業機器、動力工具、電池製造
規制および業界機関
- 環境・森林・気候変動省(MoEFCC)
- 中央汚染管理委員会(CPCB)
- 重工業省(MHI)
- インド政府鉱山省
データベース
- CPCBの特長 バッテリー廃棄物管理 EPRポータル
- ヴァハン 電気自動車登録データベース
- UN ComtradeとDGCI&Sのインポートエクスポート統計
- 統計・プログラム実施省(MoSPI)
雑誌・雑誌
- 資源・保全・リサイクル
- 電源のジャーナル
- 廃棄物管理
- エネルギー貯蔵ジャーナル
協会について
- インドエネルギー貯蔵アライアンス(IESA)
- インド材料リサイクル協会(MRAI)
- 電気自動車メーカー協会(SMEV)
- インド自動車メーカー協会(SIAM)
パブリックドメインソース
- リチウムイオン電池廃棄物発生、リサイクル能力、材料回収データ
- EVの登録、電池の生産、リサイクル投資および重要な鉱物貿易統計
主要な標準および規則
- バッテリー廃棄物管理 規則、2022およびその後の改正
- 廃棄物電池の拡張プロデューサーの責任(EPR)要件
- 電池収集、貯蔵、交通機関およびリサイクルのためのCPCBの指針
- 有害廃棄物およびその他の廃棄物(管理および移動運動)規則、適用可能な2016。
独自の要素
- ログイン データ分析 バッテリーの廃棄物発生推定、プライマリインタビュー、リサイクル能力分析、材料の回復評価、および競争力のあるインテリジェンスによって補われるツールおよび独自の研究リポジトリ。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
インドのリチウムイオン電池リサイクル市場のCAGRは2026年から2033年にかけて32.69%を予定しています。
インドのリチウムイオン電池リサイクル市場は、2026年に1,051.6百万米ドルから2033年にかけて成長する見込みです。
リチウムイオン電池を消費し、それらの貴重な材料を回復する主な方法は、ピロメトール手術リサイクル、塩素処理、機械的リサイクルです。
リチウム、コバルト、ニッケル、マンガン、銅、アルミニウム、黒鉛などの貴重元素の回復可能な量は、リチウムイオン電池の消費から得ることができます。
電池材料メーカー、金属精製機、化学生産者、その他の産業メーカーは、回収電池材料の主要顧客です。
レポートは、市場ダイナミクス、リサイクル技術、規制要件、競争分析、バッテリー廃棄物管理慣行、サプライチェーン開発、戦略的なビジネス機会をカバーしています。
電気自動車の採用を成長させ、リチウムイオン電池の廃棄物発生を増加させ、電池廃棄物管理規則および延長されたプロデューサーの責任(EPR)の義務の実装は、インドのリチウムイオン電池リサイクル市場の成長を促進する主要な要因です。