
自動車用水性コーティング市場 規模とシェア分析 - 2026 年から 2033 年
水性自動車コーティング市場規模は、2026 年の54 億 1000 万米ドルから 2033 年までに約 82 億 9000 万米ドルに、CAGR 6.3%で成長すると予想されています。 主な要因は主に、揮発性有機化合物(VOC)排出に関する規制の厳格化、環境的に持続可能な自動車コーティング技術の採用の増加、世界的な自動車生産の拡大、耐久性、耐食性、仕上げ品質が向上した高性能コーティングに対する需要の増加によって定義されます。 2025 年 3 月、PPG はタイの年間 2,000 トンの水性自動車用塗料工場で生産を開始し、東南アジア全域の自動車メーカーからの水性ベースコートとプライマーの需要の増加に対応しました。
重要なポイント
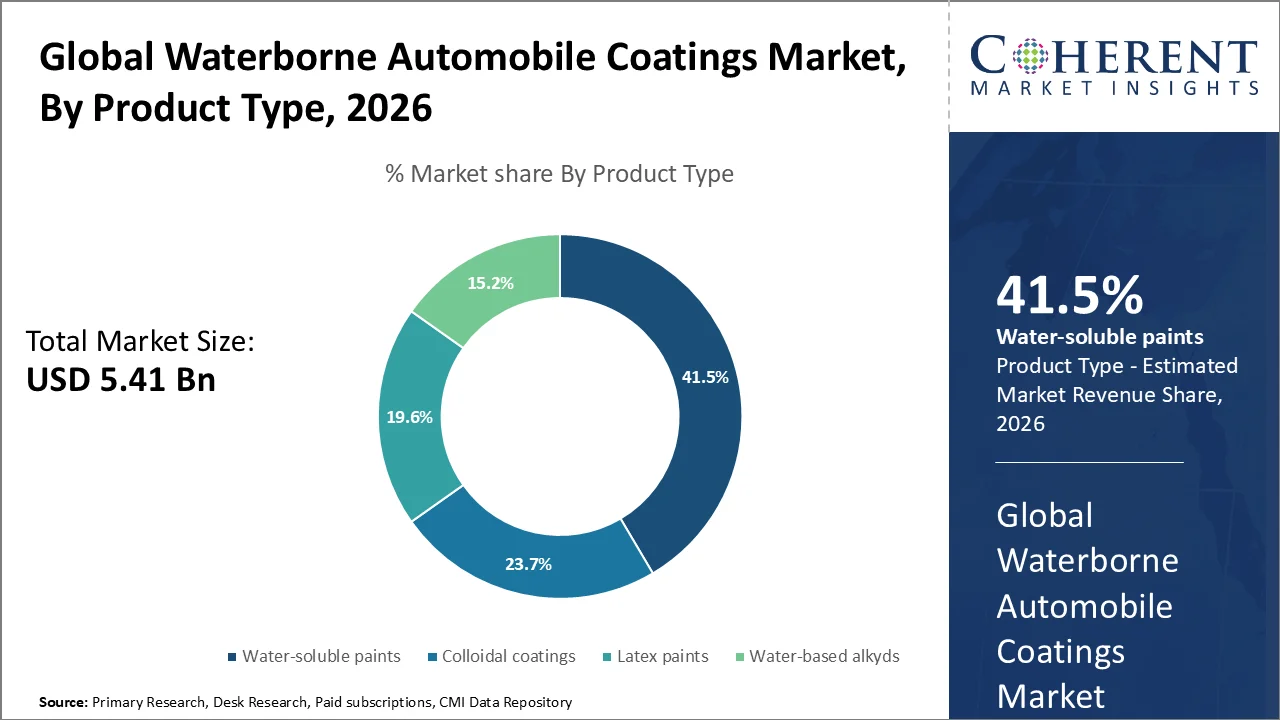
- 水溶性塗料セグメントは、2026 年に 41.5% で市場を独占する見込みです。このセグメントの成長は、溶剤系自動車コーティングの代替の増加、厳しい VOC 要件、自動車用プライマーおよびベースコートとの強力な適合性、および低排出コーティング システムに対する OEM の嗜好の高まりによるものです。 BASF によると、2024 年 4 月 30 日の時点で、20 か国の 1,000 以上の車体工場が同社の Glasurit 100 Line 水性ベースコート システムを採用しており、ユーザーからは 1 回あたりの処理時間が約 40% 短縮され、1 回あたりの材料消費量が 30% 削減されたと報告されています。
- アクリルセグメントは、2026 年に33.8%で樹脂カテゴリをリードする見込みです。このセグメントの成長は、高い光沢保持性、耐候性、耐薬品性、自動車基材への接着性、低VOC配合能力、OEMおよび自動車補修材全体での広範な使用によるものです。2025年3月にBASFは発表しました。 アジア太平洋地域全体で高まる自動車塗料需要に対応するため、中国の曹井施設で樹脂生産能力を増強した。 この施設は、アクリル樹脂を含むいくつかの自動車コーティング原料を生産しており、100% 再生可能電力を使用して運営されています。
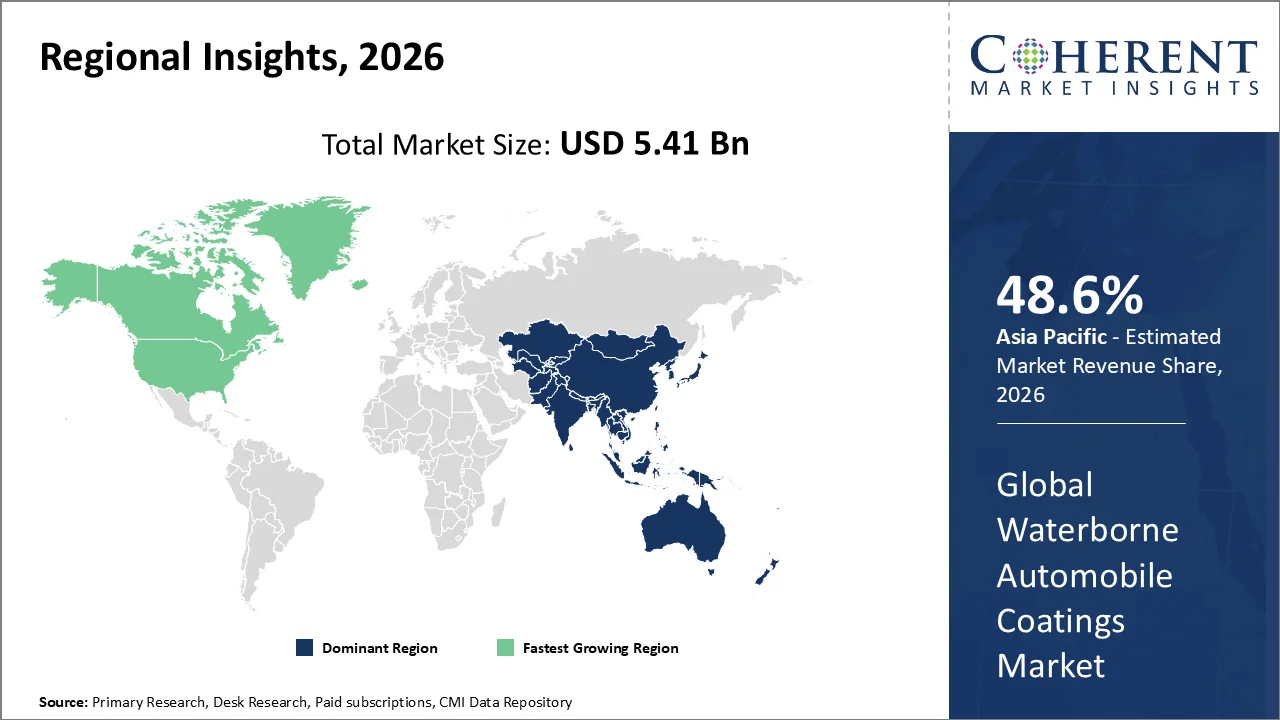
- アジア太平洋地域は、2026 年に48.6%で水系自動車コーティング市場を独占する見込みです。この地域の優位性は、大規模な自動車製造拠点、電気自動車生産の急速な拡大、ますます厳格化する排出ガス規制要件、そして中国、インド、日本、東南アジアにわたる地域の自動車コーティング能力へのコーティングメーカーによる継続的な投資によって支えられています。 中国工業情報化省は2026年1月14日、2025年の中国の自動車生産台数が前年比10.4%増の3,453万台になると発表した。 新エネルギー車の生産台数は 29.0% 増の 1,663 万台に達し、新エネルギー車総販売台数の 47.9% を NEV が占めました。
マーケットドライバー
文字列 VOC 規制と持続可能性の要件は、水上自動車コーティングに向けてシフトを加速しています
ウォーターボーン・自動車用コーティング市場は、政府や自動車用OEMが車両製造・精製業務から揮発性有機化合物(VOC)排出量を抑制する取り組みを推進するという強い成長の勢いを増しています。 水性製剤は、水と有機溶剤の多くを交換し、OEM塗料店やコリジョン修理店が、予想される色、光沢、耐久性、腐食防止を引き続き配信しながら、ますますます制限的な空気品質基準を満たすことを可能にします。
米国の環境保護庁(EPA)によると、自動車用精錬コーティングの全国VOC規格がVOC排出量を年間約31,900トン、または該当するベースライン排出量から33%削減すると推定しています。 これら制限は、直接コーティングメーカーやボディショップを駆動し、水上ベースコートやプライマーなどの低VOC技術に移行します。
2026年2月、Axaltaは、持続可能性と規制の遵守が自動車コーティングサプライヤーにとってより重要であると述べた。 具体的に同社が強調した 水性コーティング 自動車のお客さまが環境負荷を低減しながら、生産性を向上できる技術として、
拡大し、老化する車はWaterborneの自動車精製のコーティングのための要求を増強します
ウォーターボーン・自動車用コーティング・マーケットのもう1つの主要な運転者は、車両の世界的な設置済み基地です。 長い車は道、衝突修理、傷および表面の修理、repainting、腐食修理および他の磨くプロセスのための必要性大きいです。 同時に、ボディショップは従来の溶剤系から水上系系へ徐々に移り変わり、環境規制の順守と塗装店の生産性を向上させます。
欧州自動車メーカー協会(ACEA)は、2024年1月15日、欧州自動車メーカー協会(ACEA)は、欧州自動車メーカー協会(2024年1月15日、欧州自動車メーカー協会(2024年1月15日)で約256万台を上回りました。 EU車の平均年齢は、約12.7年で、メンテナンスと洗練サービスを必要とし続ける車両の大きな設置拠点を示しています。
現在のイベントと水上自動車コーティングへの影響 マーケット
現在のイベント | 説明とその影響 |
カリフォルニア南海岸AQMDアクセラレーツ 自動車精製塗料(2025~2026)の選定溶剤のフェーズアウト |
|
中国は新しい必須 GB 30981.2-2025 を実行します 産業コーティングの標準(6月2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
なぜ水溶性塗料が最大の株式を取得するのですか?
製品の種類に基づいて、水溶性塗料のセグメントは2026年に41.5%の最大の水上自動車コーティング市場シェアを占めるように設計されています。 セグメントの成長は、従来の溶剤媒介ベースコート、VOC排出量の低下、強力なカラーマッチング性能、自動OEM塗装プロセスとの互換性、および自動車衝突修復施設全体の採用の増加につながります。
PPG は、ほぼすべての OEM 車両が現在生産終了している状態が、水上ベースコートを使用して適用されます。 欧州自動車の洗練産業では、ベースコート/クリアコートの修理は、すでに市場の約80%を表しており、メーカーや修理施設が水ベースのシステムにシフトするにつれて増加し続けています。
2026年1月、Axaltaは、Spys Hecker Permahyd Hi-TECを発表 8260 Premium Waterborne Clearcoat は、BIG Innovation Awards に認定された6つの製品の中で認められました。
アクリルが最大の株式を取得する理由は?
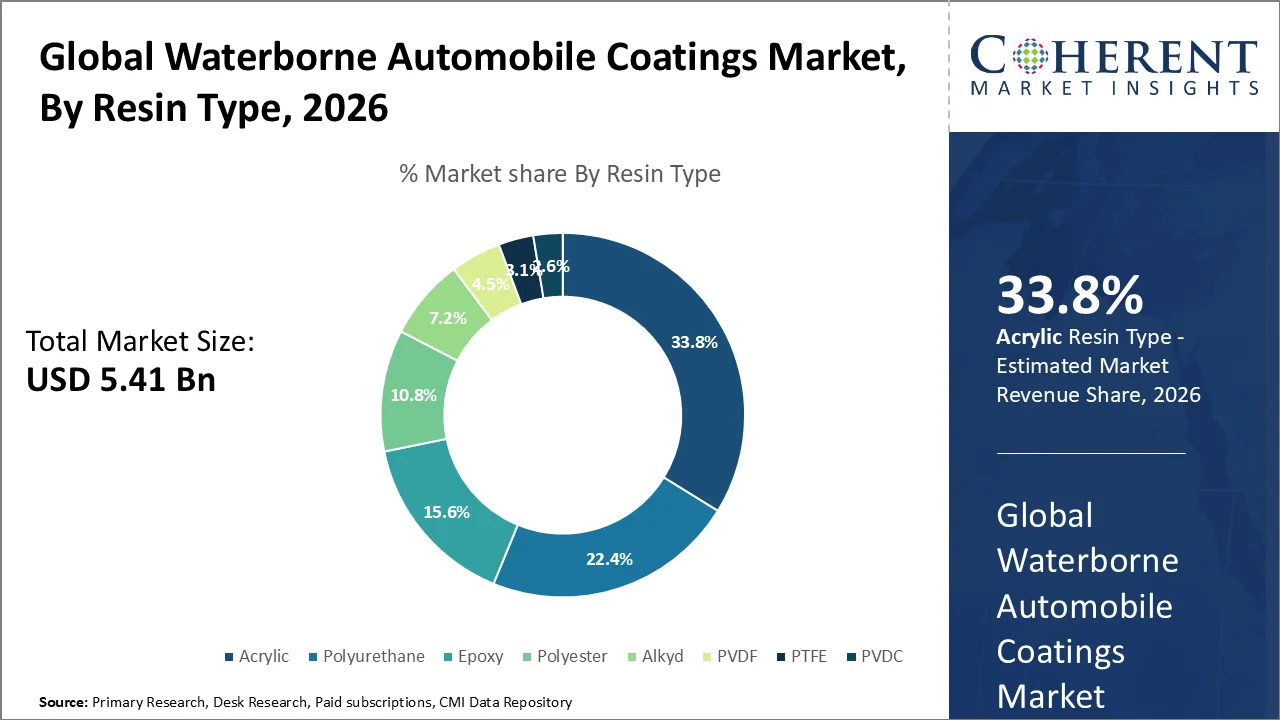
樹脂をベースに、2026年に水上自動車用コーティング市場を33.8%シェアでリードするアクリルセグメントを展開しています。 セグメントの優位性は、アクリル樹脂の強い耐候性、光沢と色保持、接着、耐薬品性、高速硬化特性、および低VOCおよび水上自動車プライマー、ベースコート、トップコートに形成される能力に供給されています。
Covestro's Bayヒドロル A 145は水性のヒドロキシ機能性ポリアクリル分散剤です。特に水性の車両修理用クリアコートやトップコートに使用されます。 商用製剤は、水に約45%供給され、塗布粘度で5%未満の共溶剤を含むコーティング処方を有効にすることができます。
2025年11月、CovestroがBayhydrolを発売 高性能水上コーティングのための新しい水性のヒドロキシ機能性ポリアクリル分散剤2670。
水性自動車コーティング市場 トレンド
- デジタルカラーマッチング、自動ミキシング、コネクティッドボディショッププラットフォームの統合により、水上自動車コーティングの精度と適用効率が向上しました。 2025年4月、BASFは30秒で5つの測定をすることができるScanRの分光度計に頼る改良されたRefinityのデジタル色機能を発表しました。 また、6つの塗料を一度に処理できる自動混合装置とインターフェイスし、処方エラーや塗料廃棄物を減らすことができます。
- ロボット塗料の用途の高まりは、自動車の洗練を通る重要な傾向になっています。 2026年5月、BASFコーティングは、デジタルカラースキャン、マッチング、ミキシング、ロボティックペイントの統合により、ロボティクス対応の自動車用洗練活動を拡大しました。 初期用途には、車両部品全体にプライマー、ベースコート、クリアコートが含まれており、より高い再現性、スループット、材料効率を実現します。
- 耐摩耗性に優れ、低温コーティングシステムにより、塗装ブーストのエネルギー消費を削減し、電気自動車とのコーティング加工の互換性を高めています。 2026年3月、PPGは、50°Cまたは40°Cで5分で乾燥できるDeltron D8178 Rapid Low Energy Clearcoatを導入しました。 20°Cのエアドライモードは60°で20分間焼く従来のクリアコートと比較して最大60%の省エネを提供します ツイート
地域洞察
アジアパシフィックは、大規模な自動車製造拠点と水上コーティング技術への急速なシフトを指す
アジア太平洋地域は、2026年のウォーターボーン自動車コーティング市場の48.6%を占める。 地域の優位性は、自動車OEM製造の大規模な集中、車両生産の継続的な拡大、環境の順守の要件の上昇、中国、日本、インド、韓国、東南アジアの水上プライマーおよびベースコートの採用の増加に支持されています。
2026年4月23日、自動車メーカー(OICA)の国際機関によると、アジア太平洋地域における自動車生産は2025年に約59.2万台に達し、年間で7.6%増加しました。 自動車OEMのコーティングの消費のための相当なアドレス指定可能な基盤を提供する全体的な車の生産の61%以上を表した地域。
北アメリカは急速なWaterborne Refinishの採用および高度の自動車製造業のインフラへの最も速く成長する地域Owingであることを期待しています
北米は、2026年から2033年の間に水上自動車コーティング市場で最も速い成長を目撃する予定です。 地域成長は、低VOC自動車用洗練システム、広範な衝突修復インフラ、主要なコーティングメーカーによる継続的な技術アップグレード、および米国とカナダの高速乾燥およびより生産的な水上塗装システムに対する強い需要の増加に取り組んでいます。
オートズ・ドライブ・アメリカによると、2025年頃に米国で4.9万台しか製造されていない自動車メーカーは、米国の軽自動車生産の約49%を占めています。 これらのオートメーカーは、先進自動車コーティング技術の採用とテストのための地域基盤を強化し、14州のR&D施設を集約的に運営しています。
2025年6月、Arkemaは、水上アクリル樹脂の製造のために、ルイジアナ州セントチャールズがISCC PLUS認証を取得したことを発表しました。 認定ポートフォリオには、最大90%の生体活性成分を含む水上樹脂が含まれており、グリーンモビリティを含むアプリケーション全体で低炭素コーティングソリューションをサポートすることを目的としています。
強力なレフィニッシュコンバージョンと国内製造投資は、米国の水上自動車コーティング市場を加速
米国の水上自動車コーティング市場は、VOC水上システムへの衝突修理設備の普及、自動車製造活動の継続、そして先進的な国内生産能力の大手コーティング会社による投資の拡大に着目しています。
自動車イノベーションのアライアンスによると、2025年に2.2%増加した米国の軽車両総売上高は、2024年と比較して約340,000台の追加車両を表しています。 組織はまた、車両プラットフォームの継続的な多様化、仕上げ、基板、および修理要件を示す、米国で利用可能な154電気自動車モデルを報告しました。 これはOEMおよび精錬のコーティング システムのための広い従順な要求の基盤を提供します。
中国水上自動車コーティング市場動向
中国は、大型自動車製造エコシステム、急激な新エネルギー車両貫通、高度車両カラーの要件、自動車コーティング製品の技術基準を強化するための最も重要な市場の一つです。
2025年3月、PPGは天津に新しい自動車コーティング色の作成のスタジオを開けました。 同社のグローバル自動車カラーデータベースには、年間約400個の新しい色が加えられ、PPGは中国NEVメーカーとのより深い協力を具体的に強調しました。
水性自動車コーティング業界における主要企業
ウォーターボーン・自動車コーティングの主要なプレーヤーのいくつか 市場はAkzo Nobel N.V.、BASF SE、Axaltaのコーティング システム、Berのペンキインドの限られる、日本ペンキの株式会社、関西のペンキの株式会社、PPGの企業、Williams-Haywardの保護コーティングInc.、Tikkurila Oyj、Valspar Corporation、RPMインターナショナル株式会社です。 シャーウィン・ウィリアムズ・カンパニー
ニュース
- 2026年3月 関西ペイント 従来の金属コーティングの15~20μmと比較して、約1μmの膜厚で金属面のコーティングを可能にした独自のIシステム自動車コーティング技術が特徴。
- 2025年4月、Axalta Coating Systemsは、Fast Cure Low Energy Automotive refinishテクノロジーの次世代を発表しました。 システムは、衝突修復のスループットを改善しながら、硬化時間とエネルギー消費を削減し、Axaltaの既存の水上自動車精製ポートフォリオを補完するように設計されています。
マーケットレポートスコープ
水性自動車コーティング市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 5.41 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 6.3% | 2033年 価値の投射: | 米ドル 8.29 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Akzo Nobel N.V.、BASF SE、Axalta Coating Systems、Bercher Paint India Limited、日本ペイント株式会社、関西ペイント株式会社、PPGインダストリーズ株式会社、Williams-Hayward Protection Coating Inc.、Tikkurila Oyj、Valspar Corporation、RPM International Inc.、およびSherwin Williams Company。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- 水上式自動車コーティング市場は、OEMやボディショップがアプリケーション速度、材料効率、色の精度、エネルギー消費に関する水上システムを評価するため、生産性主導の採用に規制から移行しています。 2025年6月、Sherwin-Williamsは、超9K水上ベースコートプラットフォームで、68トナーの合理化されたポートフォリオと1つの減速機を備え、より高速で標準化された自動車修理ワークフローをサポートします。
- 水上コーティングは、スタンドアローンの低VOC製品ではなく、エネルギー効率の高い車両塗装システムにますます組み込まれています。 BASFは2026年5月27日に産業自動車の2トンのコーティング プロセスが約25%または1.7 GWhによる100%の移動の効率、減らされたエネルギー消費を達成し、RenaultのMaubeugeの生産の植物の車ごとのペンキの約200グラムを貯えました。
- 自動車OEMおよび精錬のコーティングの可鍛性商業基盤は水上技術のさらなる転換のための強いプラットホームを提供します。 Axaltaは2月13日、2026年10月10日、自動車用消火剤販売で2,05億米ドル、2025年頃の軽車両コーティング売上高は1.44億米ドルと報告しました。 Axaltaはまた、持続可能性、生産性、耐久性、および規制遵守のために顧客要件に対処するために使用される主要なコーティングシステムの中で水上技術を特定します。
市場区分
- 製品の種類(Revenue、USD Bn、2021-2033)
- コロイドコーティング
- 水溶性塗料
- ラテックス塗料
- 水ベースのアルキルド
- 樹脂タイプ(Revenue、USD Bn、2021-2033)
- エポキシ
- ポリエステル
- ポリウレタン,
- PVDFの特長
- PTFEの
- アルキッド
- PVDCの
- アクリル
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 自動車用コーティングメーカーと処方
- 水性樹脂および添加剤サプライヤー
- 自動車OEMのペンキ店および製造業のマネージャー
- 自動車の洗練および衝突修理専門家
- コーティングアプリケーション機器およびスプレーシステムメーカー
- 環境・VOCコンプライアンス・規制スペシャリスト
- 自動車用塗料販売代理店およびアフターマーケットサプライヤー
- 自動車コーティングおよび表面技術の主要意見のリーダー(KOL)
データベース
- 米国環境保護庁(EPA)
- 欧州化学物質庁(ECHA)
- ユーロスタット
- UNの対照データベース
- 世界銀行
- 経済協業・開発機関(OECD)
- 中国国家統計局
- 米国Census局
雑誌
- コーティングの世界
- ペイント&コーティング業界(PCI)マガジン
- 欧州コーティングジャーナル
- 自動車ニュース
- ボディショップ事業
- 現代ペンキおよびコーティング
ジャーナル
- 有機コーティングの進歩
- コーティング技術・研究ジャーナル
- 表面およびコーティングの技術
- コーティング
- ポリマーテスト
- 応用ポリマー科学ジャーナル
新聞
- ウォールストリートジャーナル
- 財務・業績
- ロイター
- 経済の時代
- 日経アジア
- 南中国モーニングポスト
協会について
- 自動車メーカーの国際機関(OICA)
- 欧州自動車メーカー協会(ACEA)
- 自動車メーカー中国協会(CAAM)
- インド自動車メーカー協会(SIAM)
- アメリカンコーティング協会(ACA)
- ペイント、印刷インキ、アーティストの色産業の欧州評議会(CEPE)
- カナダペイント&コーティング協会(CPCA)
- 日本ペイントメーカー協会(JPMA)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 自動車用コーティングメーカーの製品と技術データシート
- 水上コーティングの立ち上げ、容量の拡大、およびパートナーシップを覆う会社のプレスリリース
- 政府VOC排出量基準および環境規制
- 業界団体による自動車生産・車両輸送統計
- WIPO、USPTO、Google Patentなどの特許データベース
- 水上コーティング化学に関する大学および技術研究所の出版物
- 自動車塗料、VOC限界、有害物質に関する規制および規格の出版物
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
ウォーターボーン・自動車用コーティング市場は、2033年に約USD 8.29 Bnに達すると予想されます。
グローバル・ウォーターボーン・自動車用コーティング市場における主要なプレーヤーには、Akzo Nobel N.V.、BASF SE、Axalta Coating Systems、Bercher Paint India Limited、日本ペイント・リミテッド、Kansai Paint Company Limited、PPG Industries Inc.、Williams-Hayward Protection Coatings Inc.、Tikkurila Oyj、The Valspar Corporation、RPM International Inc.、およびThe Sherwin Williams Companyが含まれます。
湿った条件下の高い初期投資コストと高い乾燥時間感度は、市場の成長を妨げる主要な要因の一つです。
VOCや環境に配慮した自動車用コーティングの採用が増加し、自動車用塗装業務からVOC排出量を規制する厳しい規制も、市場成長を牽引する重要な要素です。
ウォーターボーン・自動車用コーティング市場は、2026年から2033年にかけて6.3%のCAGRで成長することを期待しています。
地域の中で、アジアパシフィックは2026年に48.6%のシェアを誇る世界的な水上自動車コーティング市場を、大型自動車製造拠点でサポートし、EV生産を拡大し、水上プライマーやベースコートの採用を増加させることが期待されています。
北米は、2026〜2033年の間に最速の成長を目撃する見込みで、VOC自動車の低精錬システム、広範な衝突修復インフラ、およびコーティングメーカーによる継続的な技術アップグレードの普及が期待されています。