
オピオイド誘発性副作用治療の市場規模とシェア分析 - 成長傾向と予測 (2026-2033)
オピオイド誘発副作用治療の市場規模は約4.7%のCAGRで成長すると予想され、2026年には71億2000万米ドルに達し、2033年には約98億米ドルに達すると予想されています。主な推進要因は主に、オピオイド誘発性の便秘などの有病率の増加によって定義されます。 胃腸合併症、慢性およびがん関連疼痛に対するオピオイド療法の継続使用、末梢作用性ミューオピオイド受容体拮抗薬などの標的療法の採用の増加、オピオイド関連副作用の効果的な管理に関する意識の拡大などが挙げられます。 Scientific Reports に掲載された 2026 年の研究によると、慢性筋骨格痛に対して弱オピオイドの投与を開始した患者の 23.8% が、治療後わずか 3 日以内にオピオイド誘発性便秘の Rome IV 診断基準を満たしました。
重要なポイント
- 固形剤形セグメントは、2026 年に約64.5%で市場を独占するとみられます。このセグメントの成長は、便利な経口治療の普及、オピオイド誘発性便秘に対するタブレットベースの標的治療法の確立、外来投与の容易さ、慢性治療への適合性によるものです。 Scientific Reports に掲載された 2025 年の研究では、新たに弱オピオイドを処方された患者におけるオピオイド誘発性便秘の累積発生率が、最初の週以内に 30.2%、2 週目の終わりまでに 49.2% に達したことが判明し、オピオイド関連の胃腸合併症に対する早期治療の必要性が浮き彫りになりました。
- 北米は、2026 年に約44.0%という卓越したシェアを獲得すると予想されています。この地域の成長は、オピオイドの処方を受けている相当数の人口、オピオイド関連の副作用に対する確立された診断と治療経路、標的療法の広範な利用可能性、強力な医薬品商業化インフラのおかげです。 米国疾病管理予防センターによると、米国では 2024 年に 100 人あたり 35.4 件のオピオイド処方率を記録しました。これは、近年調剤率が低下しているにもかかわらず、相当数の国民が処方オピオイドにさらされ続けていることを示しています。
マーケットドライバー
オピオイド誘発性胃腸合併症の高いバーデンは治療需要を拡大しています
オピオイド誘発副作用治療市場は、オピオイドベースの痛み管理に関連した持続的な消化管の合併症に発症する勢いを得ています。 便秘は、一般的に、オピオイドの胃腸効果に発展しないため、特に重要です。オピオイド療法を通して症状管理のための継続的な必要性を作成します。 がんの痛み、慢性筋骨格の痛み、および緩和ケアのためにオピオイドを受けた患者は、重要な治療人口を表します。
病院用がん患者316人の現実世界研究では、オピオイドを受けている患者の62%は、オピオイドを受けない患者の24%に比べ、経験豊かな便秘を経験しました。 研究はまた、オピオイド誘発便は、標準化された診断と積極的な治療介入の必要性を強調し、定期的な臨床慣行で認識され、治療されたことを明らかにしました。
ターゲティングPAMORAの普及 セラピスは、オピオイド誘導便秘の管理を改善しています
オピオイド誘発副作用治療市場は、周辺活性μオピオイド受容体拮抗薬(PAMORA)の採用によってサポートされています。 PAMORAsは、従来の粘液剤とは異なり、胃腸管の周辺オピオイド受容体に直接作用する、集中的に媒介された鎮痛剤に少し効果があるオピオイド誘発便を扱うように設計されています。 この行動のメカニズムは、従来の腸レジメンに対する不十分な応答を持つ患者での使用を支援しています。
多中心で、99人の癌患者のランダム化臨床試験は、定期的に強いオピオイドを投与し、子宮頸部を受け取った患者の64.6%は、所定の有利な腸機能索引結果に14対のプラセボグループの17.0%を満たした。 処置はまたよりよい自発的な腸の動きに導き、便秘に関連する生活の質を改善しました。 これらの発見は、オピオイド療法と組み合わせて標的OIC療法の早期開始のための臨床的合理をサポート.
現在のイベントとその影響
現在のイベント | 説明とその影響 |
FDAは最初の一般的なMethylnaltrexoneを承認します オピオイド誘発便のための臭化物注射 (2025) |
|
FDA は Opioid の安全ラベリングをきつく締め、Opioid Analgesic REMS フレームワークを更新します(2025–2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
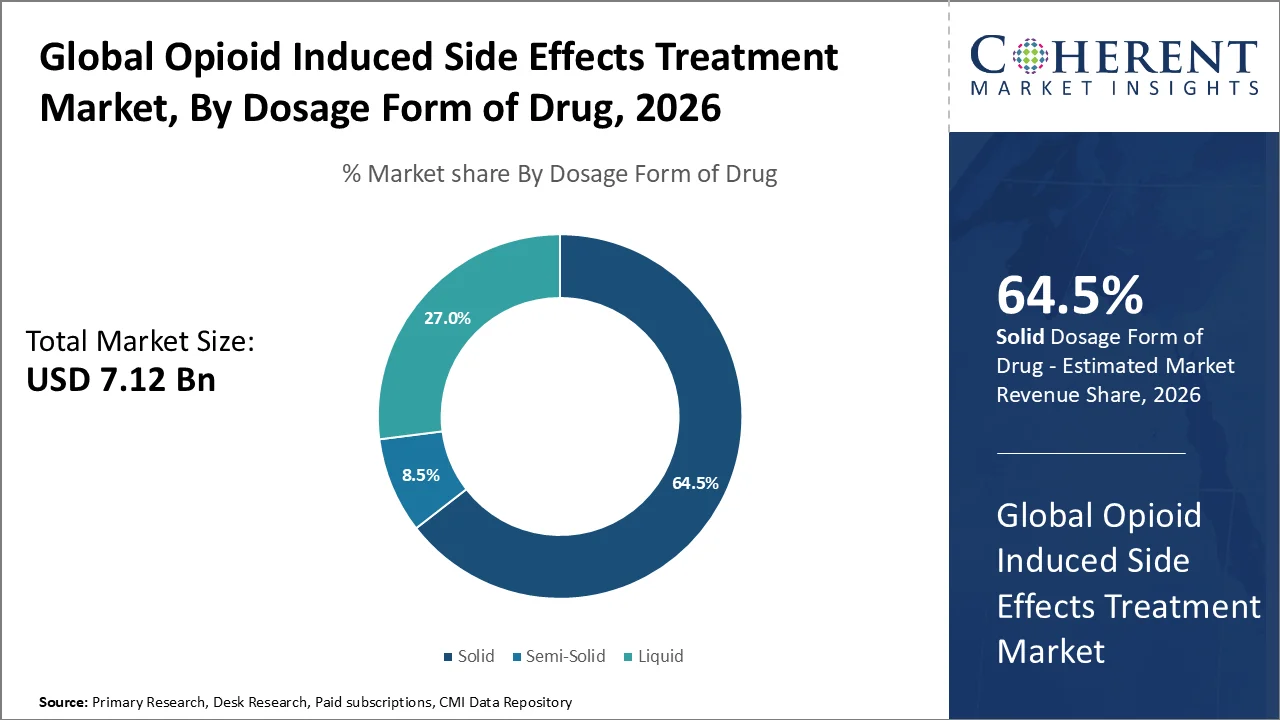
なぜ最大の株式を取得する固体投与量フォームセグメント?
投与量の形態に基づいて、固体投与量の形態のセグメントは、最大のオピオイド誘発副作用の治療市場シェアのためのアカウントに投影されています 2026.5%. セグメントの成長は、経口錠剤やカプセルの広範な可用性を借りています, 便利な1日1回管理, 外来および長期治療のための適合性, ターゲット経口周辺活性μオピオイド受容体拮抗薬の使用の増加と.
米国FDAの更新2025は、Symproic(naldemedine)の情報を処方しています。この薬は、毎日投与される0.2mg経口錠剤であり、食物の有無にかかわらず、慢性非癌性疼痛に関連するオピオイド誘発便秘を持つ大人に投与される。 単純な経口投与レジメンは、患者の既存のオピオイド鎮痛剤を変更することなく、治療の遵守と定期的な慢性疼痛管理への統合を容易にします。
Sino Biopharmaceutical Limitedの中央子会社であるChia Tai Tianqing Pharmaceutical Groupは、2026年4月、地域医学アクセス方針の承認を受けて、東莞-香港-マカオグレーターベイエリアのオピオイド誘発便のためのシオギ開発ナデミドニンを開始しました。
オピオイド誘発副作用治療市場動向
- 従来の乳化剤から標的PAMORA療法へのシフトが増加し、乳剤のオピオイド誘発便の患者に対する治療経路が変化しています。 PAMORAの対象となる204人の患者の2025件の研究では、28%がPAMORAで処理され、ガイドラインに基づく採用のための重要なヘッドルームを提案しました。
- ターゲット経口 OIC 療法のための現実世界の証拠の可用性を高めることは制御された臨床trial の設定を越えて医者の信任を後押しします。 子宮頸部がん患者の3つの現実的研究のプールされた2025分析は、71%の自発性腸運動応答率を示した。
- 市場は、オピオイド療法と一緒に開始する予防処置のために、反応便秘管理から徐々に動きます。 この傾向は、現在進行中のMOVING Study、マルチセンター、ランダム化、2026年5月に患者登録を開始した二重盲検に反映され、136がん患者を対象としています。 この研究は、オピオイド誘発便やオピオイド誘発吐の発生後の吐き気や嘔吐を防ぐための酸化マグネシウムと直接比較しています。
地域洞察
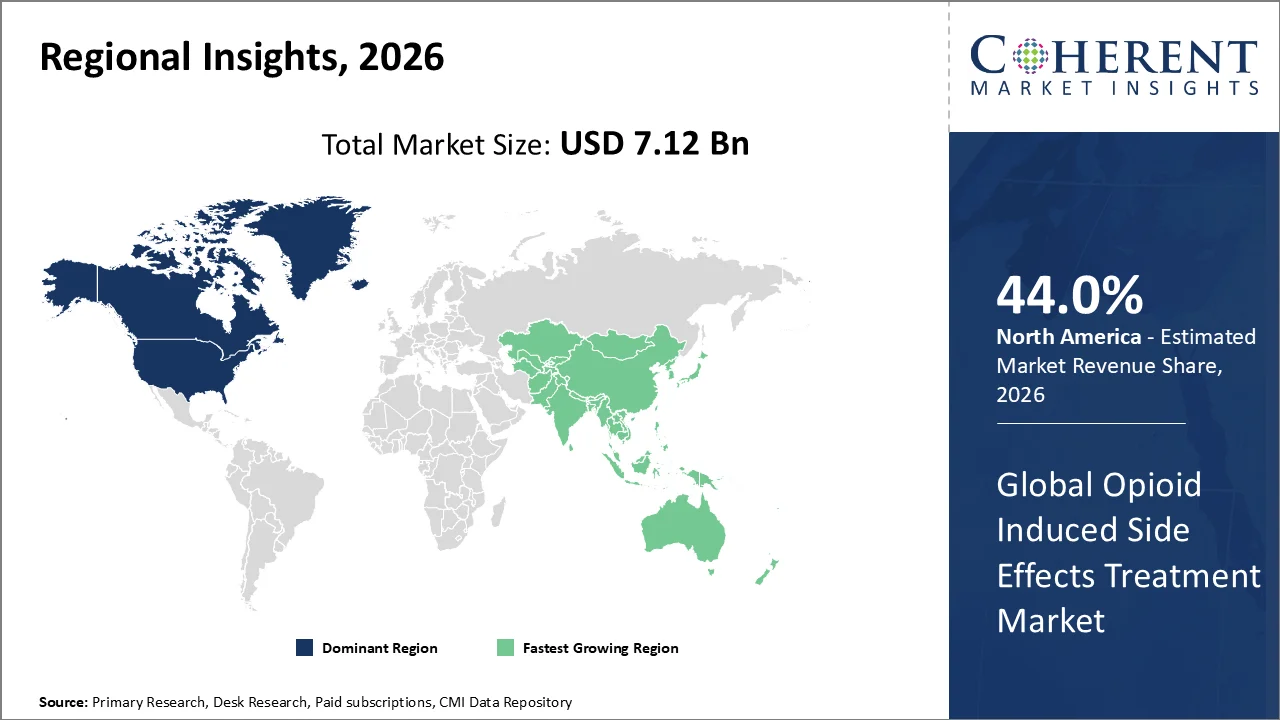
北米は、大きな慢性薬の人口へのオウイングを支配し、ターゲットOIC療法の採用を確立しました
北米は、2026年にオピオイド誘発副作用治療市場の著名な44.0%の株式のアカウントに推定されます。 領域の優位性は、長期疼痛管理を必要とする大規模な人口にあふれています, オピオイド誘発胃腸合併症の認識を確立しました, 複数の標的OIC療法の可用性, 消化器学への強力なアクセス, 腫瘍学, 痛み管理、およびpalliative-careサービス。
米国疾病管理防止センターによると、米国の現実世界証拠は、標的OIC薬の確立利用も実証しています。 米国のコマーシャルおよびメディケアの主張データベースを使用して2025の研究は、30歳から30歳、非癌の痛みのために慢性のオピオイド療法を受けていた2,110人のナデムのユーザーを識別しました。
2026年3月、GrünenthalはMovantik (naloxegol)、オピオイド誘発便のための経口PAMORA療法のための強い米国商業成長を発表しました。 同社は、Movantikの成長は、米国に拠点を置くValinorファーマの統合と米国市場でのGrünenthalの存在のさらなる拡大後に、その強力な2025財務性能に貢献したことを発表しました。
アジアパシフィックオピオイド誘発副作用治療市場動向
アジアパシフィックは、予測期間の急成長地域として出現する見込みです。 地域拡大は大きながんの負担を軽減し、腫瘍学におけるオピオイドの使用が増えています。 緩和ケア、オピオイド誘発便の認識を改善し、従来の乳剤からの患者をPAMORAsのようなメカニズム特異的な処置にシフトするかなりの範囲。
2025年 日本クレームデータベース研究では、弱オピオイドを処方された患者425,556名が評価され、継続的に治療された患者のうち、オピオイド治療の最初の日に6.7%が乳剤を受け取り、13.6%は12週間以内に1人を受けました。
10月2025日、メープルヘルスケアPty Ltdは、OXYCODONE NALOXONE MAPLE、オキシコドン塩酸塩およびナロキソンの塩酸塩の修正されたリリースの固定線量の組合せのためのオーストラリアのTherapeuticグッズ管理(TGA)の登録を受け取りました。
米国Opioid Induced Side Effects Treatment Marketをサポート
米国オピオイド誘発副作用治療市場は、選択された慢性および再発性疼痛患者におけるオピオイド鎮痛剤の継続的な使用を支持し、オピオイド誘発便の認識を確立し、PAMORAなどのメカニズム固有の治療の広範な可用性を目撃しています。 成熟した気体質学、痛み管理、および支持療法のインフラは、オピオイド関連の気体質合併症のさらなる構造識別と治療を可能にします。
2026年 NHANES ベースの分析は、処方オピオイドを使用した慢性または再発性疼痛で 978 米国成人を評価する。 研究では、失業および低所得の患者は、オピオイドの使用期間が著しく長いと報告し、特定の慢性的な痛みの集団間のオピオイド曝露の持続性および治療関連の副作用の管理のための対応する要件を強調した。
中国オピオイド誘発副作用治療市場動向
中国は、予測期間にわたってオピオイド誘発副作用治療市場における強力な成長を目撃する予定です。 成長は国の実質的な腫瘍学の人口、癌支持療法に重点を置き、オピオイド誘発性胃腸合併症の認識を改善し、同時に鎮痛を維持し、腸機能を改善する治療のための臨床証拠を拡大しています。
2026年3月、中国国立がんセンターは、919の人口ベースのがん規制からのデータに基づいて、2024年の国で約5,15万人の新しいがん例を推定しました。 実質的な腫瘍学の人口は、腫瘍性誘発便秘の治療を含む、がんの管理および関連する支持療法のための重要な基礎を作成します。
オピオイド誘発副作用治療業界における主要企業は誰ですか?
オピオイド誘発副作用の治療における主要なプレーヤーのいくつか 市場はシオノギ及び株式会社、Cubistの薬剤、Inc.、愛光です 株式会社バイオテクノロジー SLA ファーマAG、プロジェニックス医薬品株式会社、 アストラゼンカ plcお問い合わせ
ニュース
- 2026年4月、Bausch Healthは、もともとProgenics Pharmaceuticalによって開発されたRELISTOR(methylnaltrexone bromide)が、Salix gastrointestinal事業内で約40万ドルの売上高を生成したと報告した。
- 5月2025日 シオノギ 中国の規制当局は、2025年5月30日にオピオイド誘発便の新薬申請を受理したと発表しました。 シオノギは、オピオイドの鎮痛剤を使用して患者の約40〜80%で便秘が起こることを指摘し、メカニズム固有のOIC療法のための臨床的必要性をサポートしました。
マーケットレポートスコープ
Opioidによって誘発される副作用の処置の市場レポートの適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 7.12 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 4.7%(税抜) | 2033年 価値の投射: | 米ドル 9.80 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | シオノギ株式会社、立方薬株式会社、合光株式会社 株式会社バイオテクノロジー SLA ファーマAG、プロジェニックス医薬品株式会社、AstraZeneca plc。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- オピオイド誘発副作用治療市場は、従来の乳剤に対する長期的信頼性ではなく、構造化およびメカニズムベースのOIC管理にますますシフトしています。 3月2026日 ドイツの専門家のコンセンサスは、ドイツの約2.3万人が2023年に潜在的にOIC誘発オピオイドを受けたと報告した。 パネルは、応答が不十分であるとき、PAMORAへのタイムリーなエスカレーションが続く、90%の専門家の合意と12の推奨事項を開発しました。
- 臨床的慣行は、標的PAMORAの早期およびより積極的な使用に進化しています。 2026年、国際的および日本的治療のガイドラインの見直しは、日本的アプローチは、重度の遅延の便秘を待ち受けるのではなく、本質的に検討することです。
- 確立された治療の可用性にもかかわらず、大幅な治療負担が残っています。 長期オピオイドを受けている2,017人の成人が関与する2026件の緊急事態調査では、OIC患者129人が特定し、研究人口の6.4%を占めています。 診断された患者のうち、47%はエネマを要求しました、既存の乳剤の37%の必須エスカレーションは16%しかPAMORAを受け取りました。
マーケット セグメント
- 薬の適量形態によって(Revenue、USD Bn、2021-2033)
- ソリッド
- セミソリッド
- 液体液体
- グローバルオピオイド誘発副作用の治療 マーケット 、地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
- キープレイヤー
- 株式会社シオノギ&
- キュービスト医薬品株式会社
- AIKO(アイコー) バイオテクノロジー株式会社
- スラ ファーマAG
- プロジェニックス医薬品株式会社
- アストラゼンカ plc
ソース
第一次研究インタビュー
- オピオイド誘発便を扱う消化器科医
- 痛み管理の医師と麻酔科医
- 医学の腫瘍学者およびpalliative心配の専門家
- 病院および小売薬剤師
- 慢性オピオイド治療を管理する第一次医師
- 医薬品・医療関係者
- 病院処方と薬局&治療委員会メンバー
- 支払者および償還の意思決定者
データベース
- 米国食品医薬品局(FDA) – Drugs@FDA
- 欧州医薬品庁(EMA)
- 臨床トライアル.gov
- 世界保健機関(WHO)
- 疾病対策センター(CDC)
- 国立衛生研究所(NIH)
- パブメダル/MEDLINE
- がん研究国際機関(IARC) – グローバルがん天文台
雑誌
- 医薬品事業部
- ファーマシータイムズ
- ドラッグトピック
- ファースファーマ
- バイオスペース
- 医薬品技術
ジャーナル
- 臨床消化器科学ジャーナル
- 痛みと症状管理のジャーナル
- 痛みの痛み
- がん支援ケア
- Neurogastroenterology&モチリティ
- 臨床腫瘍学ジャーナル
- 臨床消化器科学と肝疾患
- 痛みと治療
新聞
- ロイター
- ウォールストリートジャーナル
- 金融タイムズ
- ニューヨークタイムズ
- ガーディアン
- 経済の時代
協会について
- アメリカ消化器学会(AGA)
- アメリカ消化器科大学(ACG)
- 米国臨床腫瘍学協会(ASCO)
- 痛みの研究のための国際協会(IASP)
- 特許取得協会(EAPC)
- アメリカ痛み医学アカデミー(AAPM)
- 全国総合がんネットワーク(NCCN)
パブリックドメインソース
- 企業年次報告書および投資家発表
- FDA の薬剤のラベル、承認の手紙および REMS の出版物
- EMA製品情報および規制評価
- 治験登録および公開試験結果
- 政府オピオイドの処方と活用統計
- 国立がんと慢性疼痛疫学データベース
- オピオイド誘発便の専門社会治療ガイドライン
- PAMORA、Laxatives、およびサポートケアに関するピアレビューされた出版物
- ナルデムエジン、Naloxegol、Methylnaltrexone、およびその他のOIC療法に関連するプレスリリース
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
オピオイド誘発副作用治療市場は、2033年に約USD 9.80億に達すると予想されます。
オピオイド誘発副作用の治療は、オピオイドの使用、特にオピオイド誘発便および消化管合併症に関連する副作用を管理するために使用される治療法を指します。 末梢演技μ-オピオイド受容体拮抗薬(PAMORAs)などのターゲティングされた治療は、中枢的な局所に干渉することなく便秘を緩和するために、胃腸管の周辺オピオイド受容体に作用します。
市場は固体、半固体、および液体の適量形態に分けられます。
2026年に約64.5%の市場シェアを支配し、経口錠剤やカプセルの広範な可用性で支持され、便利な1日1回の投与と外来および長期的治療のための適合性を緩和することが期待されます。
一般的には、PAMORAなどの従来の乳剤および標的療法を含みます。 市場動向は、特に従来の乳剤に対する不十分な応答を持つ患者の間で、メカニズム固有のPAMORA療法に対する段階的なシフトを示しています。
市場は、臨床的慣行が早期診断、構造化された OIC 管理、積極的な治療、および標的 PAMORA 療法のより大きい採用に進むにつれて、安定した成長を目撃することが期待されます。 レスキューベースの便秘処理から、メカニズム固有の治療への移行が長期市場開発を強化する見込みです。
オピオイド誘発副作用治療市場は2026年から2033年にかけて約4.7%のCAGRで成長することを期待しています。