
グローバルガラスコア基板市場 サイズと予測 – 2026 に 2033
世界的なガラスコア基板市場は、 ツイート 130.0 Mnの に 2026 へ 米ドル 1,042.0 Mn 2033年までに、化合物の年間成長率を登録 (CAGR)の 32%の 2026年~2033年 世界的なガラス中心の基質の市場は上昇のchipletの建築採用によって運転されます。 2026年5月26日 高度な半導体 株式会社エンジニアリング (ASE)業界初の自動310mm×310mmパネルレベルのパッケージング生産ラインの開発を発表し、次世代先進パッケージング技術のリーダーシップを強化しました。
グローバルガラスコア基板市場におけるキーテイクアウト
- ガラスコア基板セグメントは、 45.0%の 2026年のグローバルガラスコア基板市場シェア 高度なパッケージングの複雑さを成長させることは、セグメントの成長を促進します。 2026年6月、応用材料は新しい沈着、化学機械平面化および計測システムを導入しました。 人工知能チップのシステムターゲット高度なパッケージングプロセス。 ポートフォリオはより堅い許容、より薄いダイスおよびますます複雑な3次元の積み重ねを置きます。
- ガラスのセグメントを通して、キャプチャすると推定される 41.0%の 2026年の市場シェア。 より大きなパッケージサイズの需要の増加は、セグメントの成長を大幅推進しています。 台湾セミコンダクターマニュファクチャリングカンパニーは、台湾の半導体製造会社が5.5本のパッケージの生産を報告しました。 未来の人工知能システム向けに14版版を開発しています。
- 2.5Dの 包装の区分は捕獲すると推定されます 35.0%の 2026年の市場シェア。 高帯域幅メモリの統合を上げることは、セグメントの成長を大幅に推進しています。 2025年9月、SK hynixはHBM4の開発を完成させ、量産体制を整えました。 同社は、以前の世代と比較して二重帯域幅を報告しました。
- アジアパシフィックは、2026年にガラスコア基板市場を市場シェアで浸透する見込み 51.0%のお問い合わせ アジアパシフィックにおけるパネルレベルのパッケージングの需要は、地域市場の成長を促進しています。 2026年5月8日、アドバンスト・セミコンダクター・エンジニアリング株式会社(ASE)とWUSプリント・サーキット株式会社(WUS)は、台湾の南方技術工業団地、高雄市に最先端の製造施設を建設するための戦略的コラボレーションを発表しました。 2つの企業は、グローバル半導体バリューチェーンにおける台湾の重要な地位を強化する高度な製造能力を拡大するために、リソースを共同で展開する予定です。
- 北米は、 34.0%の 2026年にシェアし、予測期間で最速成長を記録する予定です。 北アメリカの低パッケージの歪みの要求は地域市場の成長を運転しています。 2025年9月、インテル・ファウンドリは2025の電子工学の部品および技術会議で低い熱勾配熱圧縮の結合の技術を発表しました。 接合時の温度差を減らし、熱膨張を下げます。 インテルは、従来の接合よりも最大45%低い熱膨張を報告しました。
セグメント情報
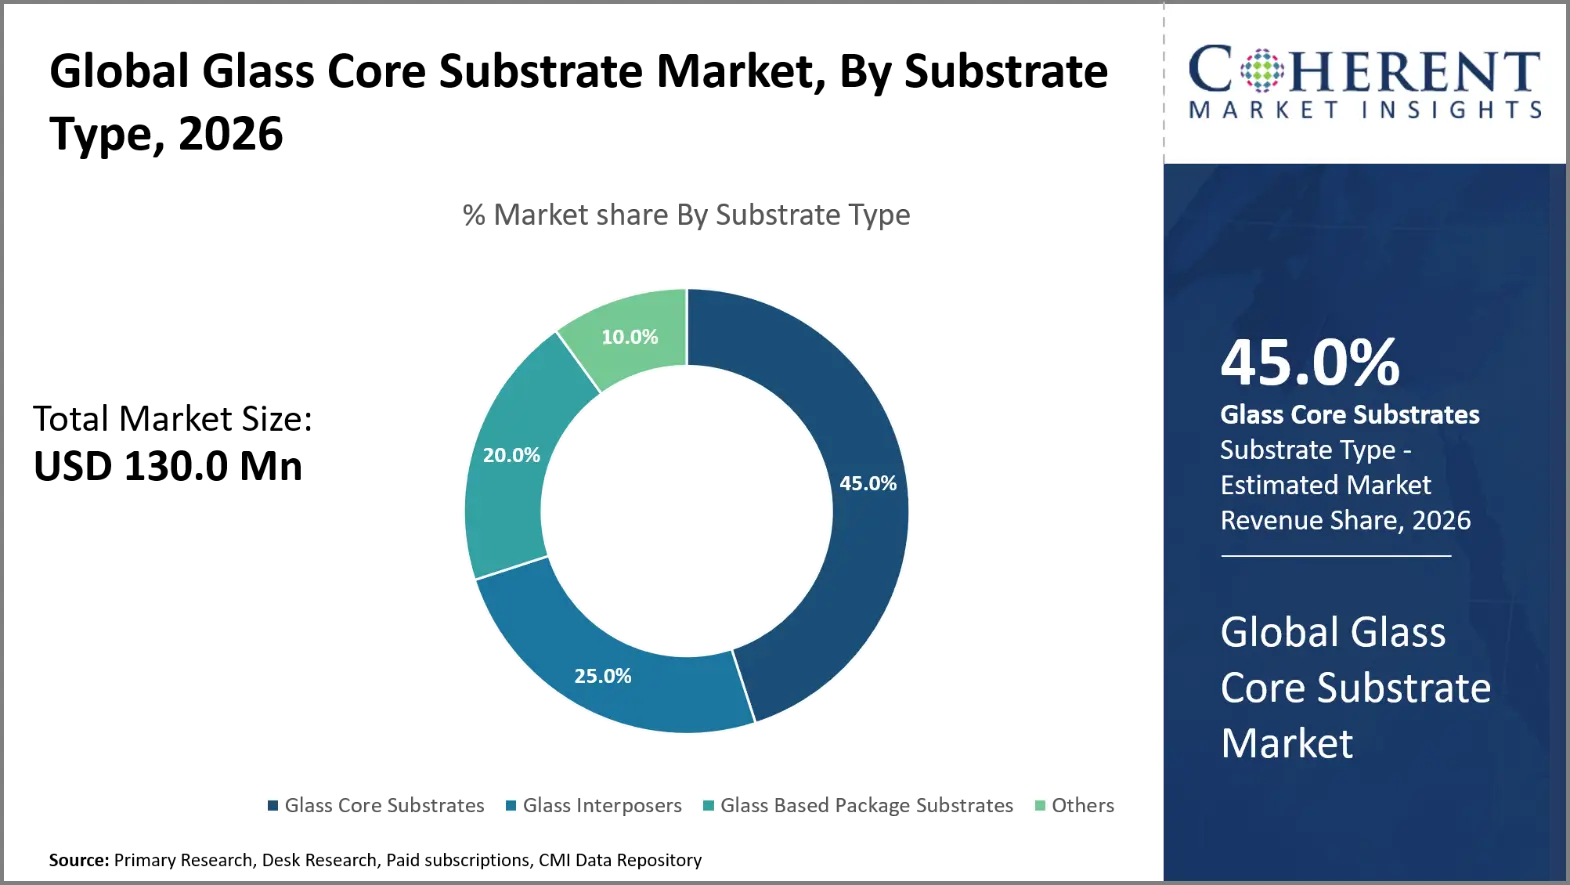
なぜガラスコア基板は、グローバルガラスコア基板市場を支配しますか?
ガラスコア基板セグメントは、 45.0%の 2026年のグローバルガラスコア基板市場シェア ガラスコア基板は、近代的な半導体パッケージのためのより良い寸法安定性のために人気があります。 低いwarpageはより大きいパッケージのサイズおよびより堅い関係の幾何学を可能にするのを助けます。 ガラスはまたコンデンサーの再配分の層のための大きい表面の平坦を提供します。 その電気絶縁材は精密な高密度接続の建築を可能にします。 これらの機能は、人工知能プロセッサ、チップレット、高性能コンピューティングパッケージをサポートしています。 ガラスはまた、同等の寸法歪みなしでより大きいパッケージのサイズで作り出すことができます。
2026年8月25日、SEMICON India 2026で高度な包装用ガラス基板を展示。 また、ウェーハおよびパネルアプリケーション用のガラスキャリアも表示しました。 高次元精度を必要とする半導体製造プロセスを対象としています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜガラスを通して最も重大な技術のタイプか。
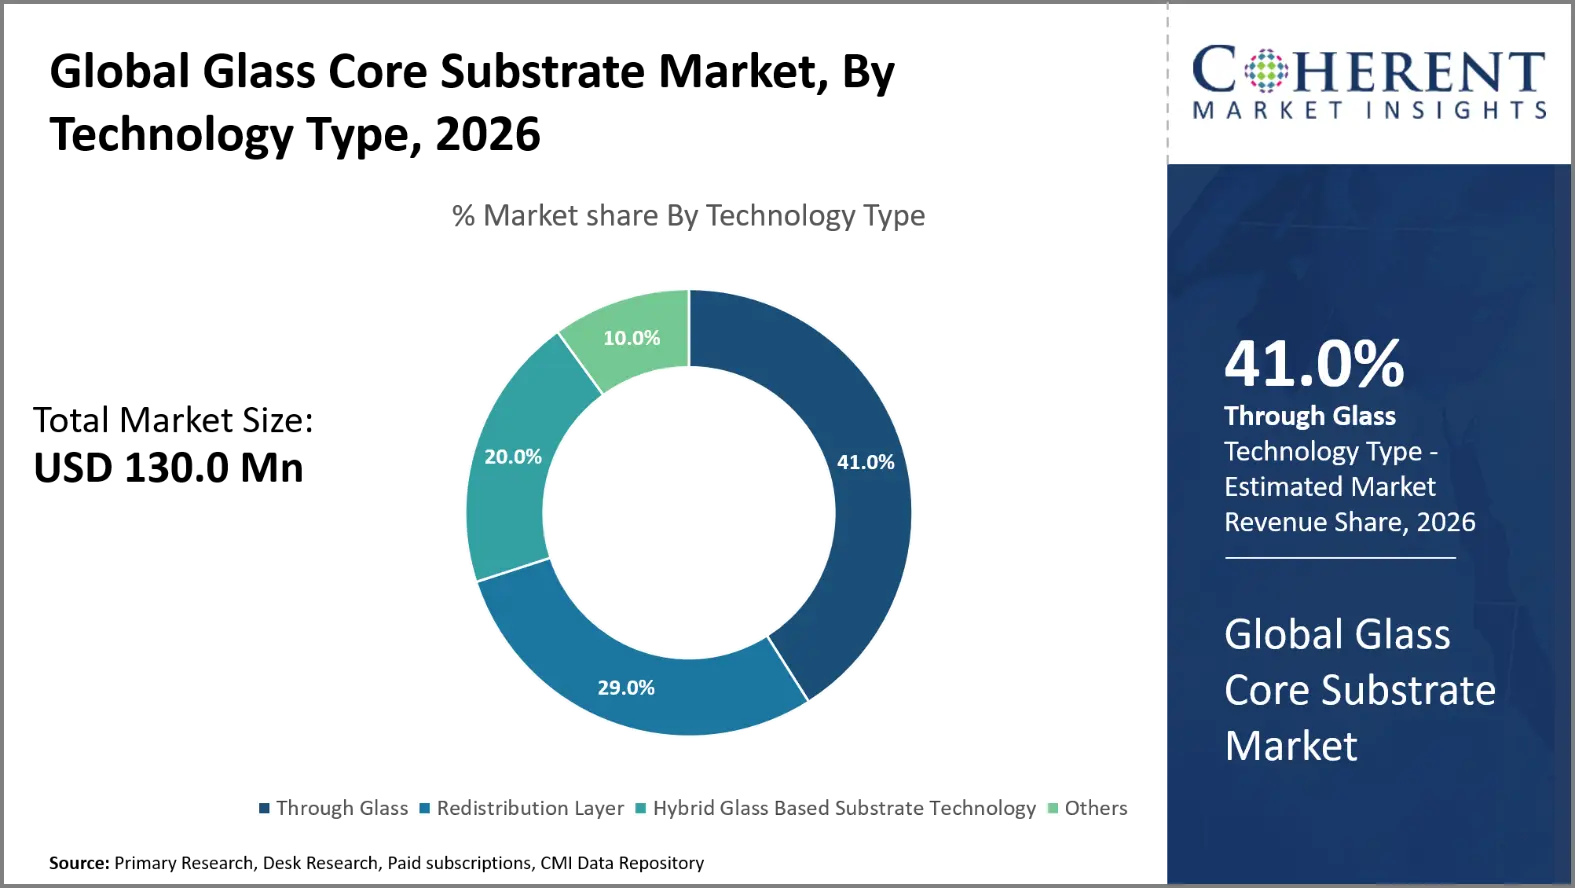
ガラスセグメントを通じて、 41.0%の 2026年のグローバルガラスコア基板市場シェア ガラス基板による垂直電気相互接続が可能なため、ガラス技術が著しい。 これらの相互接続は、半導体要素とパッケージングレイヤー間のより短い、よりコンパクトなパスを提供します。 また、ガラス接続の設計により、現代のチップレットシステムに必要な高相互接続密度も実現します。 複雑なパッケージ設計で信号の完全性を高めることができます。 ガラスの寸法安定性に3Dの統合を与えます。 従来の基材のトポロジーなしでパッケージ表面間の接続も可能。 したがって、ガラス構造は、人工知能と高性能コンピュータアプリケーションにとって非常に不可欠です。
2025年5月22日 日本電気硝子株式会社 次世代半導体パッケージ用途向けTGV(Through Glass Vias)ガラスコア基板を2種類開発し、両機種のサンプル提供を開始しました。 提供製品には、TGV加工インハウスと加工されていない(TGVフリー)マザーガラスの515 x 510 mm基材が含まれています。
2.5Dの 包装は全体的なガラス中心の基質の市場を支配します
2.5Dパッケージセグメントは、 35.0%の 2026年のグローバルガラスコア基板市場シェア 2.5D パッケージングは、複数の半導体コンポーネントを非常に統合されたパッケージ内で結合するので優勢です。 このアーキテクチャは、プロセッサー、メモリ、およびその他のコンポーネントをインターposer 上で互いに配置します。 ガラスはますます大きい2.5Dパッケージの構造のために必要で寸法安定性を提供します。 また、チップレットと帯域幅記憶装置間の密接な相互接続にも対応しています。 人工知能の加速器はますますこのタイプの異種間の統合を要求します。 ガラス基板は、製造中に歪みをコントロールしながら、より大きなパッケージ寸法に対応できます。 その結果、2.5Dパッケージングは、ガラスコア基板の重要な商用化経路を提供します。
9月16日、2026日、台湾半導体 製造会社は5.5の精錬CoWoSのインターposersのための証明を完了しました。 より高度なプロセッサと高帯域幅のメモリを統合するインターポーザーサイズを拡大しています。 そのロードマップは、より高い帯域幅とより大きな計算密度を必要とするより大きな人工知能パッケージに直接対処します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
U.S. CHIPSと科学法 |
|
ヨーロッパチップ法2.0提案 |
|
ガラスコア基板市場ダイナミクス
マーケットドライバー
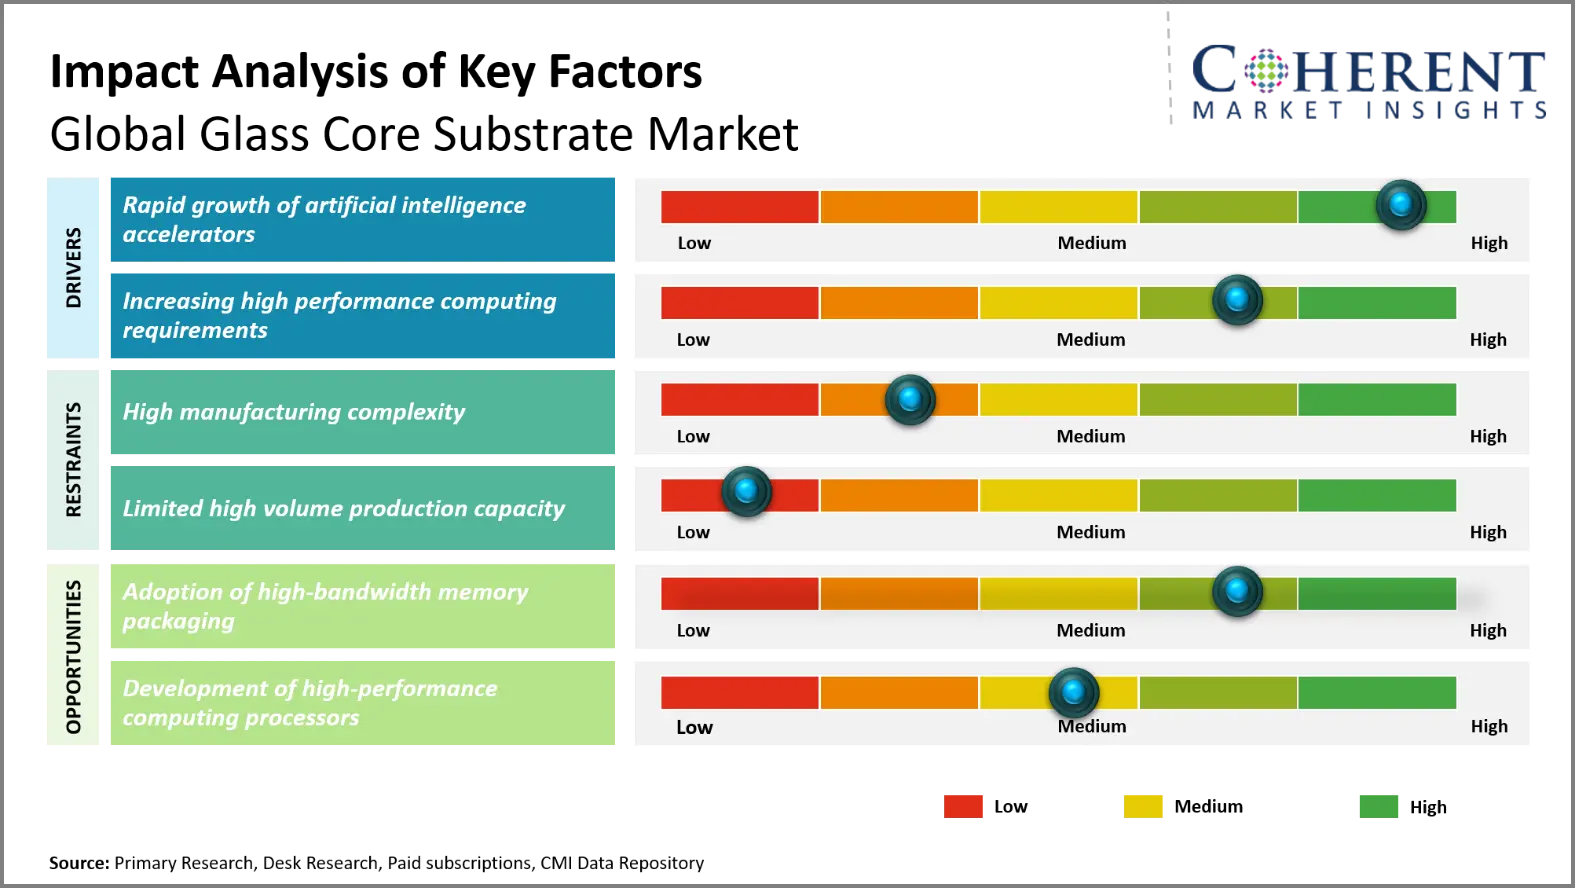
人工知能アクセラレータの急速な成長
急速に成長している人工知能のアクセラレータは、洗練された半導体パッケージングの需要を主導しています。 アクセラレータは、より高いリンク密度と優れた電気性能を備えたより大きなパッケージが必要です。 ガラスコア基板は、これらの複雑なパッケージトポロジーの優れた寸法安定性を提供します。 彼らの最小限のwarpageはより大きいパッケージのサイズおよびより細かい相互接続のトポロジーを可能にします。 ガラスはまた、チップレットとメモリコンポーネント間の密なスループット接続をサポートしています。 これらの特性はガラス基質に高い帯域幅および有効な電力配達を要求する人工的な知能コンピュータのためのよい選択をします。 人工知能インフラ投資を増加させることで、次世代アクセラレータ設計のガラスベースのパッケージングソリューションを評価する半導体メーカーを奨励しています。
2025年3月18日 NVIDIAの NVIDIA Blackwell AI 工場プラットフォームの次の進化を発表しました。NVIDIA Blackwell Ultra は、AI の時代を推論する方法を舗装します。 NVIDIAブラックウェル 超は、AIの推論、人工知能、物理AIなどのアプリケーションを加速するために、あらゆる場所で組織を有効にするためのトレーニングとテストタイムスケーリングの推論を高めます。
高性能コンピューティングの要件の強化
高性能コンピューティングの要件を増加させ、半導体メーカーを大きく、より洗練されたパッケージアーキテクチャへと導きます。 高性能プロセッサーは、複数のチップレット、メモリコンポーネント、およびコンパクトなパッケージ内の特殊なコンピューティングユニットをますます統合します。 ガラス基板は、大型パッケージ領域における高次元安定性を提供します。 洗練された包装技術で警戒の制御に貢献します。 ガラスはまた統合された部品間の帯域幅コミュニケーションのための密な相互接続の整理を実現できます。 よりよい信号の完全性は人工的な知性、科学的な計算およびデータ分析のような要求する計算のワークロードを可能にすることができます。
2025年10月13日、OpenAIと ブロードコム株式会社 カスタムAIアクセラレータの10ギガワットのコラボレーションを発表しました。 オープン AIは、ブロードコムとのパートナーシップで開発・展開するアクセラレータとシステムの設計を行います。 独自のチップとシステムの設計により、OpenAIは、フロンティアモデルや製品を直接ハードウェアに開発し、新しいレベルの機能と知能を開放することで学んだことを埋め込むことができます。
市場の拘束/チャレンジ
- 高い製造業 複雑さ: ガラスコア基板の微細加工、金属加工、スルーガラス接続構造、精密ガラス加工が必要です。 亀裂、寸法変化、接続障害などの製造上の欠陥により、生産コストの増加や、一貫した大量生産歩留まりが減少する可能性があります。
- 限られた商業製造能力: ガラスコア基板の製造は、標準有機基材の製造が進んでいない。 限られた製造者容量、長い顧客の検証周期、専門にされた装置の条件および複雑なプロセス統合は高度の半導体の包装の適用の広い受け入れを防ぐかもしれません。
新興トレンド
- より大きいガラス基板のフォーマット: 今までより大きなニーズに応える チップパッケージ、製造業者はより大きいガラス基質で働いています。 より大きいサイズは製造業の効率を、けれども次元の安定性を改善するかもしれません。 この傾向は、AIプロセッサ、高性能コンピュータシステム、および大規模なパッケージングエリアを必要とする洗練されたチップレット設計をサポートしています。
- 高度なスルーガラスインターコネクト: スルーガラス相互接続技術は、高密度の垂直電気接続をサポートするために進化しています。 穴の作成、金属化および寸法制御の改善により、より細かいピッチ接続が可能になります。 これらの進歩は、高帯域幅メモリ、チップレット、複雑な異種パッケージのガラス基板の可能性をさらに実証します。
- 2.5Dとの統合 包装: ガラス基板は、CPU、メモリ、チップレットを組み合わせた2.5Dパッケージトポロジーに対してますます検討されています。 ガラスは平坦性および次元の安定性による多数の相互連結を用いる大きいインターposersを支えます。 この傾向は、人工知能と高性能コンピューティングアプリケーションを通じて受諾を駆動しています。
- ガラス製造エコシステムの開発: セミコンダクター 製造業者はガラス製造業者、包装の企業および装置の提供者とパートナーです。 コラボレーションは、材料の処理、スルーガラスの相互接続、金属化およびパッケージの統合にスパンします。 そのようなエコシステムの成長は、ガラス基板の資格と商業製造をスピードアップすることができます。
地域洞察
なぜアジアパシフィックはガラスコア基板の強力な市場ですか?
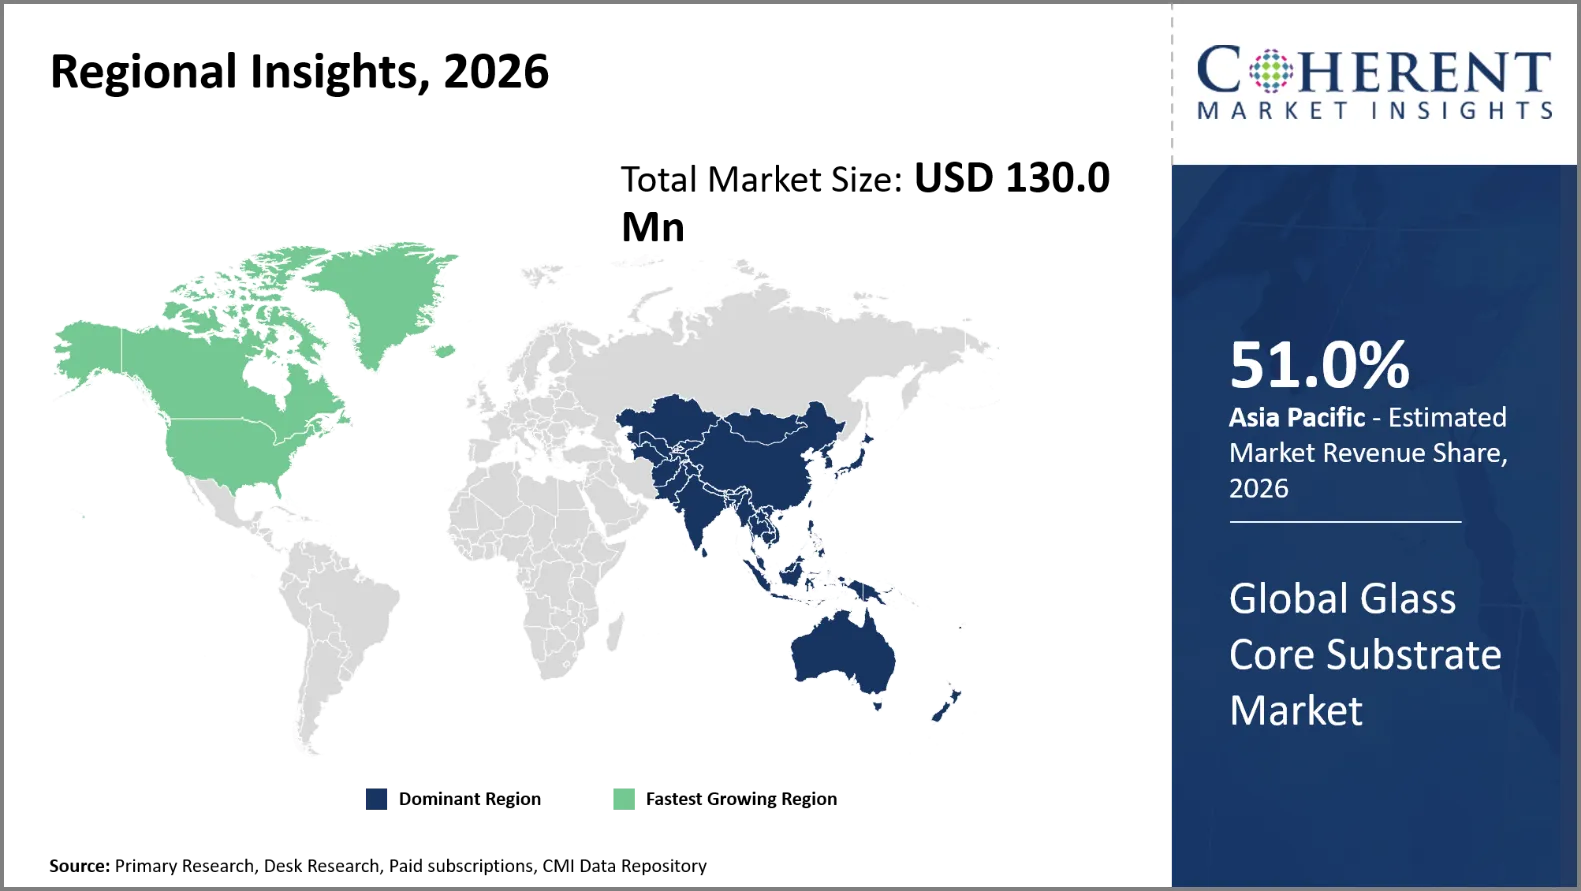
アジアパシフィックは、市場シェアを占める 51.0%の で 2026. アジアパシフィックは、台湾、韓国、日本、中国に広がる高密度半導体パッケージングエコシステムから恩恵を受けています。 台湾の半導体 マニュファクチャリングカンパニーは、人工知能プロセッサー向けの大型パッケージを開発しています。 韓国の企業は、パイロットの生産と商業的な資格を強化しています。 日本サプライヤーは、精密ガラス、包装材料、高密度加工の専門知識に貢献します。 大日本 2025年12月にさいたまにTGVガラスコアパイロットラインのフェーズド操作を開始しました。 その基質は510の× 515ミリメートルを測定します。 2026年初頭からサンプル出荷を予定しています。 ガラス加工、基材製造、鋳物包装、人工知能チップ製造の融合を間近に実現。
なぜ北アメリカのガラス中心の基質的な市場は高成長を展示しますか。
北米は、CAGRで最速の成長を登録することが期待されています 32.7%の 予報期間を超えて。 北米は、 34.0%の 2026年のグローバルガラスコア基板市場。 北米は、国内の先進的なパッケージングプログラムと人工知能インフラストラクチャを通じて、ガラスコア基板を高度化しています。 アボリジックは、ジョージア州の製造業施設であるコビントンに対して、米国政府の支援を受けました。 人工知能、高性能コンピューティング、データセンターチップのガラス基板に重点を置いています。 米国商務省は、国立先進パッケージング製造プログラムを通じて、アブソリックのUD 100百万を発表しました。 インテルは、大規模な人工知能パッケージと高性能コンピューティングシステム用のガラス基板を開発しています。 インテルは、より大きなパッケージフォーマットとデンザーの相互接続アーキテクチャをサポートするガラス技術を実証しました。 これらの取り組みは、基質開発者、チップデザイナー、パッケージング会社、研究機関を接続する国内資格エコシステムを作成しています。
世界のガラス中心は主要国のための市場見通しを基づかせていました
なぜ中国のガラスコア基板市場の主要なハブとして新興?
中国は、より広範な半導体パッケージング開発と共に、国内ガラス基板の機能を強化しています。 国内企業は、より大きな領域を必要とする高度なパッケージアーキテクチャと寸法安定性を向上させるためのガラスコアを探索しています。 国の広範なディスプレイガラス製造拠点は、大面積のガラス加工と精密加工に関する経験を提供します。 中国半導体パッケージング会社は、ガラスコア開発のためのこの製造基盤を活用することができます。 需要は国内の人工知能の加速器の開発および成長の高度包装の条件によってまた支えられます。 ローカライズされた基質の開発はアジアの製造者の間で集中される上限のパッケージの基質が残るので特に重要です。
米国では、ガラスコア基板市場における次の成長エンジンは?
米国ガラスコア基板市場は、インテルとアブソリクスの強い形になっています。 インテルは、10年以上にわたりガラス基板を研究し、人工知能やデータセンターのワークロード用の大型パッケージをターゲットとしています。 その技術は従来の包装材料よりかなり高い相互接続密度を可能にすることができます。 ジョージア州コビントンのガラスコア包装エコシステムを開発しています。 米国商務省は、国立先進包装製造プログラムで100万ドルのアブソリックを授与しました。 初期の資金調達は、120,000平方メートルの製造施設をサポートしました。 これらの投資は、国内の高度なパッケージング研究、顧客資格、人工知能アクセラレータ、および高性能コンピューティングシステムとガラス基板の生産を接続します。
台湾ガラスコア基板市場分析とトレンド
台湾は高度の鋳物、基質の製造業者および包装のスペシャリストの集中から寄与しています。 台湾の半導体 マニュファクチャリングカンパニーは、人工知能プロセッサー向けの大型パッケージングアーキテクチャを開発しています。 台湾の高度なパッケージングエコシステムは、要求の厳しいチップレットと高帯域幅のメモリ要件への直接アクセスを提供します。 ローカル基板メーカーは、将来の高密度パッケージのガラスコアを評価しています。 基質開発が主要な半導体製造および包装操作の近くで起こるので顧客の資格は効率的に進歩できます。 台湾のチップレットインテグレーションの強みにより、ガラス基板の採用経路が異なります。 先進的なパッケージングの国の専門知識は、より大きなパッケージフォーマットとますます複雑で複雑な複雑な計算アーキテクチャで実験をサポートしています。
日本ガラスコア基板市場分析とトレンド
特殊ガラスの専門技術と半導体パッケージングの融合により、日本独自の強みがあります。 大日本 埼玉県草加工場にてTGVガラス芯試験ラインを発売 510×515ミリ基材ターゲット大型半導体パッケージと高密度インターコネクト。 新港電気 また、各面に11本の銅線層が22層のガラス構造を実証しました。 ガラス材料、精密加工、包装技術を開発。 大日本 2028年度の量産用インフラ整備計画 高層部材や精密ガラスコア製造において日本を強力に位置づけています。
韓国ガラスコア基板市場分析とトレンド
韓国は、研究から商業生産まで急速にガラスコア基板を移動しています。 サムスン電子メカニクスは、Sejongでパイロットラインを確立し、顧客のサンプルを準備しています。 2026年7月、Samsung Electro-Mechanicsはガラス中心の製造業のためのDongwoo Fine-ChemとGlaSSEMを形作りました。 2027年後半にジョイントベンチャーが生産対象となります。 LG Innotekは、Gumi施設でガラス基板を開発しています。 韓国のSKCと提携したアブソリックは、ジョージア州のガラス基板製造施設を運営しています。 この組み合わせは、材料、基質製造、電子パッケージング、顧客資格の韓国の専門知識を提供します。 韓国のメモリと人工知能のハードウェアエコシステムが、さらに国内のガラス基板の開発を強化します。
グローバルガラスコア基板市場 - 製造工程によるガラス基板収量向上
製造工程 | 収穫の改善の表示器 | 主要な収穫のメリット |
レーザー修正とエッチング | 35%までの高度化精度向上 | より小さいTGVsおよび狭いピッチ |
CO2レーザー加工 | 飼料加工工程 | プロセスの複雑性およびより速いフォーメーションによって減らして下さい |
TGVの銅の詰物 | ±10% TGV 抵抗の変化 | 安定した電気相互接続 |
エッジコーティング | 260°Cの後で割れるガラスを減らして下さい リフロー | ダイシングと熱信頼性の向上 |
大型パネルガラス加工 | 50% 未満のワーページ削減 | 改善された直線およびパッケージ アセンブリ |
ガラスコア基板市場における新しい成長機会を作成する高帯域幅記憶包装の採用方法は?
高帯域幅メモリパッケージは、人工知能のアクセラレータがますます密なプロセッサメモリー接続を必要とするため、ガラス基板の機会を作成します。 高帯域幅メモリスタックは、大きな2.5Dと3Dパッケージ内の要求の厳しい相互接続要件を生成します。 ガラスは、優れた寸法安定性を提供し、より大きなインターポーザーが密接な接続配列間でアライメントを維持できるようにします。 複数の高帯域幅メモリスタックの周りにパッケージ寸法が増加するので、その低反発は特に価値があります。 ガラスはまた、複雑な異質パッケージのための微細な再配布構造とスループリング接続をサポートしています。 インテルは、大規模な人工知能パッケージをターゲットとするガラス基板アーキテクチャを実証しました。 台湾の半導体 製造会社は、より大きなガラスベースのインターposers のための潜在的な需要を強化し、人工知能ハードウェアのための高度なパッケージングアプローチを開発しています。
2026年2月12日 サムスン電子 業界トップのHBM4の量産を開始し、お客様に商品を出荷したことを発表しました。 HBM4市場における初期のリーダーシップポジションを確保し、業界初の実績です。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年7月6日 新港電気工業株式会社 米国テキサス州ダラスで開催された2025 IEEE 75th Electronic Components and Technology Conference(ECTC 2025)において、ECTC 2025 Best Paper Awardsの優秀論文賞を受賞しました。 この名誉は、ガラスコア基板に関する当社の研究の高評価を反映しています。
- 2025年12月16日 株式会社トッパン 2023年(昭和20年)に取得した石川県工場で先進的な半導体パッケージの研究開発を行うパイロットラインを設置し、2026年(平成20年)7月にラインを委託する。
- 2025年12月1日 AGCについて 半導体製造工程や製造装置、樹脂製品、SEMICON Japan 2025 などで使用されるガラスコアアプリケーション用のマイクロビア、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板など、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、ガラス基板、
競争力のある風景
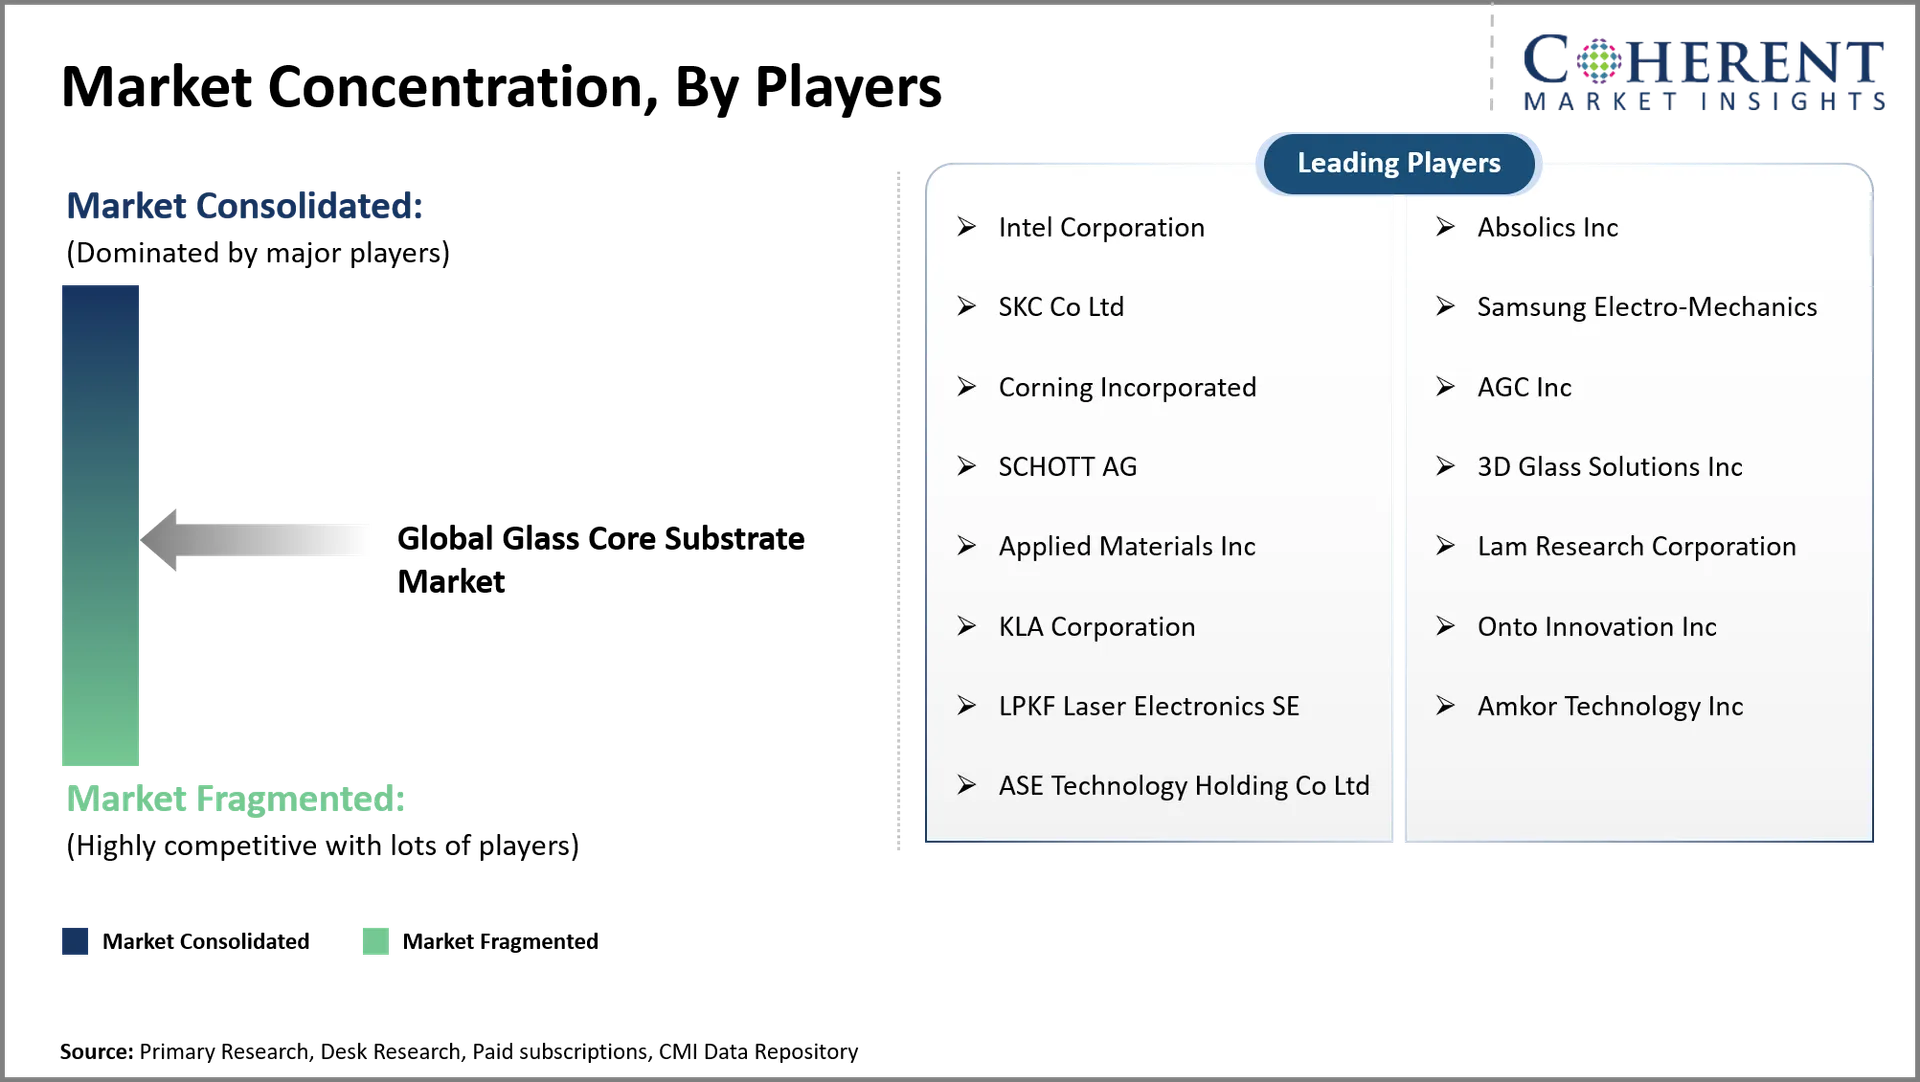
競争力のある景観は、高度なパッケージングの専門知識とガラス加工を組み合わせたパートナーシップにシフトしています。 インテルコーポレーションは、大規模な人工知能と高性能コンピューティングパッケージ用のガラス基板を開発しています。 その技術はより高い相互接続密度、改善された送達およびより大きいパッケージ次元を目標とします。 2026年7月、インテルは、精密ガラス加工とスケーラブルな製造のためのレンズ技術と提携しました。 大日本 印刷は、国内で510×515ミリのTGVパイロットラインを発売しました。 2026年初頭の出荷サンプルと2028年度の量産準備を予定しています。 515×510ミリのGCコアを開発。 サムスン電子は、サムスン電子機械とアンコール技術でH-Cubeアーキテクチャを介して大面積2.5D包装を追求しています。
トップメーカーと注目製品
メーカー | 注目製品 | 主な特長 |
AGCについて | TGVの特長 高度なパッケージングのためのガラス基板 | 510×515 mmパネル、直径20〜150μm、最大20:1、調整可能なCTE、微ピッチTGV形成 |
アブソリック | inProutガラス基板 | 超微細な相互接続、埋め込まれた装置、AI主導の収穫制御、罰金ピッチは相互接続、高密度包装を死にます |
日本電気ガラス | 大型TGV ガラス中心の基質 | 515 x 510 mm のフォーマット、レーザーの変更およびエッチング、二酸化炭素レーザーの処理、良いビア、狭いピッチの相互連結 |
大日本印刷 | TGVの特長 ガラス中心の基質 | 510の× 515のmmのフォーマット、満たされ、合致しますTGVの構造、高い平坦、次元の安定性、大きいパネルの処理 |
トッパン | TGVの特長 ガラス基板 | キャビティ、ガラス中心FC-BGAの統合、ガラス インターポーザーの塗布、高度ガラス処理を用いるTGVの形成 |
マーケットレポートスコープ
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 130.0 Mn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 32%の | 2033年 価値の投射: | 米ドル 1042.0 ログイン |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | インテル株式会社、アブソリック株式会社、SKC株式会社、Samsung Electro-Mechanics、コーニング株式会社、AGC株式会社、 SCHOTT AG, 3Dガラスソリューション株式会社, 応用材料株式会社, ラムリサーチ株式会社, KLAコーポレーション, オントイノベーション株式会社, LPKFレーザーエレクトロニクスSE, アムカーテクノロジー株式会社, ASEテクノロジーホールディング株式会社 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 包装寸法が拡大し続けているため、ガラス基板への移行が進んでいます。 人工知能のアクセラレータは、最も強力な初期アプリケーションを維持します。 高帯域幅メモリの統合は、安定した、大面積のパッケージングプラットフォームの要件を強化します。 ガラスは、有機基質が歪みや寸法制限に直面するトラクションを得る必要があります。 インテルコーポレーションの大きなパッケージは、ガラスベースのアーキテクチャに対するこの移行を実証しています。
- 2.5Dの人工知能パッケージをサポートする大型ガラスコアで最も強力な機会が出現するはずです。 日本、韓国、台湾、米国は重要な開発センターを維持すべきである。 日本では、特殊ガラスの専門知識と大型パネルの開発能力を提供しています。 韓国は、強い記憶と包装のエコシステムで基質的な専門知識を兼ね備えています。 台湾は、高度な鋳物と複雑な包装操作に近いです。
- プレーヤーは信頼できるTGVの形成、高密度金属化、大きいパネルの処理および自動点検を優先順位付けするべきです。 ガラスプロセッサとのパートナーシップは、スケーラブルな製造への道を短くすることができます。 企業は、人工知能のアクセラレータと高帯域幅のメモリパッケージデザイナーと直接基質を修飾する必要があります。 レンズテクノロジーとインテルコーポレーションのコラボレーションにより、このパートナーシップに基づく戦略を説明します。 メーカーは、異なるパッケージ要件のための充填および適合TGV構造の両方を開発する必要があります。 大日本 印刷は、パイロット生産における両方のアプローチを計画しています。
市場区分
- 基質のタイプ洞察(Revenue、USD,000,000、2021 - 2033)
- ガラス中心の基質
- ガラスインターポザー
- ガラス基板パッケージ基板
- その他
- テクノロジーの種類 インサイト(Revenue、USD Million、2021 - 2033)
- ガラスを通して
- 再配布層
- ハイブリッドガラス基板技術
- その他
- パッケージの種類 インサイト(Revenue、USD Million、2021 - 2033)
- 2.5Dの パッケージング
- 3Dの パッケージング
- Chipletは包装を基づかせていました
- 包装のファン
- パッケージのシステム
- その他
- アプリケーションインサイト(Revenue、USD Million、2021 - 2033)
- AIと高性能コンピューティング
- データセンターおよびネットワーク
- 共同パッケージされた光学
- 5Gおよび6G高周波コミュニケーション
- 自動車電子工学
- 消費者エレクトロニクス
- その他
- エンドユーザーインサイト(Revenue、USD Million、2021 - 2033)
- 半導体メーカーとファウンドリ
- アウトソース半導体 組立・試験会社
- 統合デバイスメーカー
- 高度な半導体 包装会社
- AIと高性能コンピューティングチップメーカー
- その他
- 地域的インサイト(Revenue、USD Million、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- インテル株式会社
- 株式会社アボリシックス
- 株式会社SKC
- サムスン電子メカニクス
- コーニング株式会社
- AGC株式会社
- SCHOTT AGの特長
- 3Dガラスソリューションズ株式会社
- 応用材料株式会社
- ラムリサーチ株式会社
- ログイン 会社案内
- オントイノベーション株式会社
- LPKFレーザー電子SE
- Amkorテクノロジー株式会社
- ASEテクノロジーホールディング株式会社
ソース
第一次研究インタビュー
- 半導体パッケージングエンジニア&メーカー
- ガラス基板材料サプライヤー&ディストリビューター
- PCB(プリント基板)メーカー
- 電子工学OEM及びODMの会社
雑誌
- 半導体ダイジェスト
- 電子デザイン雑誌
- PCBの設計及び製作 マガジン
- 高度なパッケージングマガジン
ジャーナル
- 電子材料のジャーナル(スプリング)
- コンポーネント、パッケージング、製造技術に関するIEEE取引
- マイクロエレクトロニクスと電子パッケージングのジャーナル
協会について
- IPC - 電子機器業界をつなぐ協会
- 半導体産業協会(SIA)
- 日本電子情報技術工業会(JEITA)
- 国際電子製造イニシアティブ(iNEMI)
パブリックドメインソース
- 米国証券取引所委員会(SEC)出願
- 世界の半導体 取引統計(WSTS)
- 米国商務省 – 国際貿易管理
- 欧州委員会 – デジタル業界レポート
独自の要素
- ログイン データ分析ツール
- 過去10年間の情報源を既存のCMI
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的なガラスコア基板市場は、USD 130.0で立つことが期待されています 2026年のMnは2033年までにUSD 1,042.0 Mnに達すると予想されます。
2026年から2033年にかけて、グローバルガラスコア基質市場が32%になるように計画されています。
人工知能アクセラレータの急速な成長と高性能コンピューティング要件の増加は、世界的なガラスコア基質市場の成長を促進する主要な要因です。
高い製造の複雑性および限られた大量生産容量は全体的なガラス中心の基質の市場の成長を妨げる主要な要因です。
基質のタイプの面では、ガラス中心の基質の区分は2026年の市場収益のシェアをdominateと推定されます。
ガラスコア基板は、高度な半導体パッケージングのための構造基盤としてガラス層を使用しています。
ガラスは処理の間により大きい次元安定性を維持し、大きいパッケージ構造を渡る制御変形を助けます。