

サードパーティ物流市場規模とシェア分析 - 成長傾向と予測 (2026 ~ 2033 年)
サードパーティ ロジスティクスの市場規模は、2026 年の1 兆 3,567 億米ドルから 2033 年までに約 2 兆 5,022 億米ドルにCAGR 9.1%で成長すると予想されています。主な原動力は、電子商取引の急速な成長と、倉庫保管と輸送のアウトソーシングの拡大です。 機能の向上、統合サプライチェーンソリューションへの需要の増加、自動化、リアルタイム追跡、デジタル物流プラットフォームの受け入れが広がっています。 市場は、国境を越えた貿易の成長、より迅速なラストワンマイル配送に対する需要の増大、そしてサプライチェーンの効率、柔軟性、コストの最適化の改善に対するメーカーや小売業者の関心の高まりによってさらに推進されています。 米国国勢調査局によると、2026 年第 2 四半期の米国の小売電子商取引売上高は合計 3,402 億米ドルで、小売総売上高の 6.7% 増加と比較して、前年比 12.2% 増加しました。
重要なポイント
- 国際輸送管理セグメントは、2026 年に32.5%で市場を独占する見込みです。このセグメントの成長は、国境を越えた商品の流れの増加、貨物輸送と通関管理のアウトソーシングの増加、統合複合輸送サービスに対する需要の高まりによるものです。 国連貿易開発(UNCTAD)によると、2026 年上半期の世界の物品貿易は 2025 年の同時期と比較して 12.5% 増加し、13 兆 7000 億米ドルと推定されており、国際輸送および貨物管理サービスの需要が生み出されています。
- 道路部門は 2026 年に 57.5% で首位に立つ見込みです。この部門の成長は、広範なドアツードア接続、近距離および中距離の貨物への適合性、強力なラストマイル配送要件、倉庫や配送センターとの統合によるものです。 ユーロスタットによると、EU の道路貨物輸送量は 2025 年に 1,886 億トンキロに達し、前年比 0.9% 増加し、輸送される商品の総重量は 1.8% 増加して 133 億トンになりました。
- 製造部門は、2026 年に 25.0% のトップシェアを獲得すると予想されています。この部門の成長は、インバウンドおよびアウトバウンドの物流のアウトソーシングの増加、複雑な国際生産ネットワーク、ジャストインタイムの在庫要件、特殊な倉庫および流通サービスの需要によるものです。 国連工業開発機関 (UNIDO) によると、2026 年第 1 四半期の世界の製造業生産は前四半期比 1.2% 増加し、世界の製造業輸出は 3.5% 増加し、物流ネットワークを通じた工業投入材と完成品の移動の増加を支えました。
- アジア太平洋地域は、2026 年に44.0%という卓越したシェアを獲得すると予想されています。この地域の成長は、大規模な製造拠点、国境を越えた貿易の拡大、急速な電子商取引の発展、大規模な物流インフラ投資、中国、インド、日本、韓国、東南アジアの生産拠点の強い存在感によるものです。 世界貿易機関(WTO)によると、2026年第1四半期のアジアからの商品輸出量は前年同期比12.9%増加し、輸入量は14.6%増加した。 金額ベースでは、アジアの輸出入はそれぞれ 20% と 22% 増加しました。
マーケットドライバー
E-コマースの急速な拡大は、サードパーティの物流サービスに対する需要の増加
eコマースの急速な拡大は、小売業者やメーカーがますますます委託された倉庫、注文履行、在庫管理、小包輸送、および最終マイル配送能力を必要とするため、サードパーティの物流市場の主要なドライバです。 オンライン注文量の増加も、より短い配送ウィンドウをサポートできる、地理的に分散したフルフィルメントセンターと技術対応の物流ネットワークの需要を創出しています。
国連貿易開発(UNCTAD)によると、ビジネス・ツー・ビジネスの電子商取引の売上高は45で開発され、経済発展は2024年に28兆米ドルに達したと推定しています。 比類なき歴史データを持つ経済において、eコマースの売上高は2023年と比較して2024年に4.4%増加しました。
グローバルトレードとクロスボーダーサプライチェーンの拡大は、3PL需要を牽引
要求のための 貨物転送、通関業者、国際輸送管理、倉庫および複合物流サービスは、商品化の世界的な流れが増加するにつれて成長しています。 製造業者は、複数の国に調達および流通を多様化し、複雑なクロスボーダーサプライチェーンを調整し、輸送活動を統合するために、サードパーティの物流プロバイダを使用してます。
世界貿易機関(WTO)によると、世界の商品取引量は2026年の第1四半期に3.2%増となりましたが、米国ドルは11%増となりました。 アジアは、特に強い活動を記録し、商品輸出が20%増加し、四半期中に値の面で22%を増加させる輸入。
現在のイベントと第三者の物流への影響 マーケット
現在のイベント | 説明とその影響 |
米国全国(2026)からの輸入のためのデューティ・フリー・デ・ミニミス・トリートメントのサスペンションを継続 |
|
EUのカーボンボーダーの調節のメカニズムは決定的な政権に入ります (2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
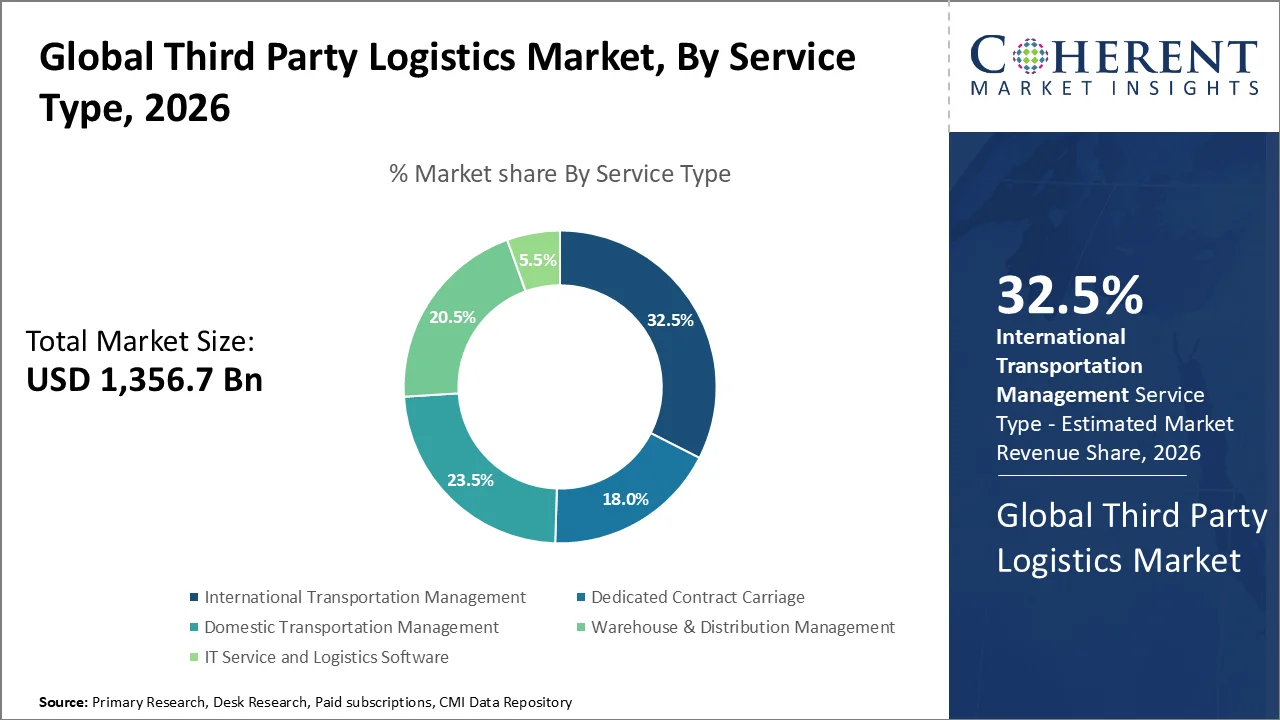
最大の株式を取得する国際輸送管理はなぜですか?
サービスタイプに基づき、国際輸送管理部門は2026年に最大32.5%の第三者物流市場シェアを占める。 セグメントの成長は、クロスボーダー商品の移動の増加、調達ネットワークのグローバル化、税関および規制要件の拡大、および調整空気、海、およびマルチモーダル貨物輸送のための3PLプロバイダの依存性の増加に取り組んでいます。
国際航空輸送協会(IATA)によると、国際航空貨物需要は2026年6月に96%増加し、国際貨物容量は4.9%増加しました。 アジア-北アメリカ貿易車線は14.7%に成長しましたが、欧州-アジアは7.1%を増加させ、主要な国際貨物の回廊を渡る強い要求を示します。
2026年2月、DSVは、ドイツにおけるSchenkerのエア&シー、フェア&イベントおよび税関事業の運用統合を発表しました。 また、DSVのエアと海上貨物ネットワークを強化し、輸送サービスに容量を追加することで、オリジンから最終配送までのサービスを1つの統合ネットワークを通じて取得することができます。
ロードウェイが最大の市場シェアを保有する理由
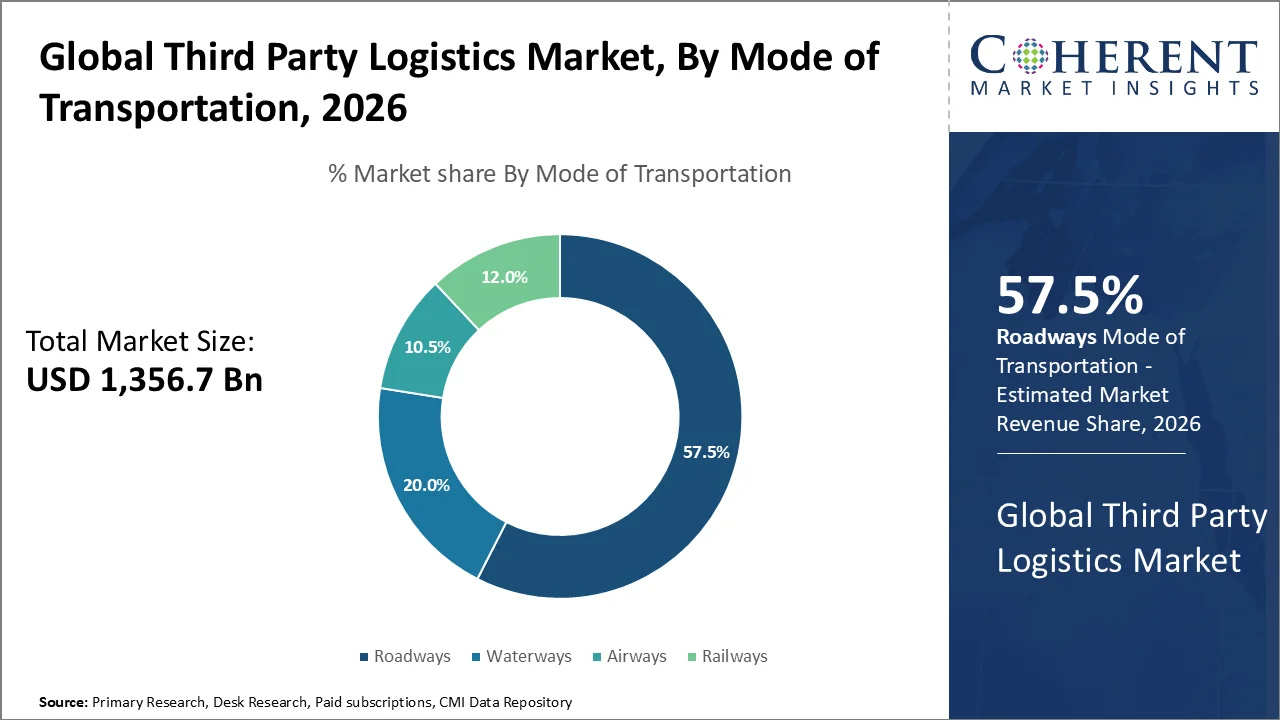
交通機関のモードに基づいて、道路セグメントは2026年に57.5%のシェアを持つサードパーティの物流市場をリードするように設定されています。 セグメントの成長は、その広範なドア・ツー・ドア・コネクティビティ、デリバリー・スケジューリングの柔軟性、倉庫および流通センターとの強力な統合、および最初のマイルおよび最後のマイル輸送における重要な役割を果たしています。
米国の運輸統計局(BTS)によると、トラックは2025年に米国、カナダ、メキシコ間の貨物の約1.04兆ドルを輸送し、2024年から0.7%を増加させました。
2026年6月、GXO 米国におけるCo-opとの輸送パートナーシップを新たに5年体制で展開 Avonmouth、Andover、Lea Greenを横断して、1,000以上のCo-opストアへの配送をサポートしています。
製造業が最大の株式を取得する理由
エンドユーザーをベースに、2026年に最大25.0%の第三者物流市場シェアを獲得する予定です。 セグメントの成長は、複雑なグローバル生産ネットワーク、正式な在庫要件、インバウンドおよびアウトバウンド物流のアウトソーシングの増加、および原材料、コンポーネント、および完成品の専門倉庫および配布の必要性を借りています。
国連SDGレポート2026によると、グローバル製造は2026年に2.7%増加し、グローバル商取引の80%以上を処理し、2024年に24.1億トンを記録しました。
2026年2月、GXO ロジスティックスは、BMWグループが米国Swindon製造工場で物流業務を管理するために選定されました。 MINI車内で使われているプレス部品の生産を支える車輌部品の倉庫・移動を、OxfordやBMWモデルの海外工場で生産しています。
サードパーティの物流市場動向
- AI、ロボティクス、オートノマイズ倉庫システムは、より高速なピックアップ、より迅速な在庫の移動、より良い労働最適化とリアルタイム意思決定で3PL操作を革命化し、ますますます普及しています。 2026年3月、GXO Logisticsは、フランスのEpinoy施設で初のAI搭載オートノマイズ・インダストリアル・トラックを配備し、オートノマイズ・マテリアル・ハンドリングをライブ・大容量倉庫環境に統合しました。
- ライジングクロスボーダー電子商取引は、国際フルフィルメント、税関管理、小包物流および分散倉庫サービスに対する需要を主導しています。 DHLの2026 E-Commerce Trends Reportは、29,000の買い物客と29の国で5,800の企業を調査し、買い物客の70%が国際的に購入されていることを発見しました、2025年の60%からそして電子商取引注文の30%以上は国際的に出荷されています。
- サプライチェーンのローカリゼーションとニアスキャリングが3PLネットワークデザインを変化させています。 物流プロバイダは、地域流通センター、代替調達ルート、多国間輸送ネットワークをサポートしています。 DHL Global Connectedness Report 2026 は、2025 年に、調査対象の企業のほぼ 2 分の 2 分の 2 分の 2 分の 2 分の 2 が地域化の戦略を現場に導入し、ハーフがほぼほぼほぼ同時に終了に関与したことを示しています。
地域洞察
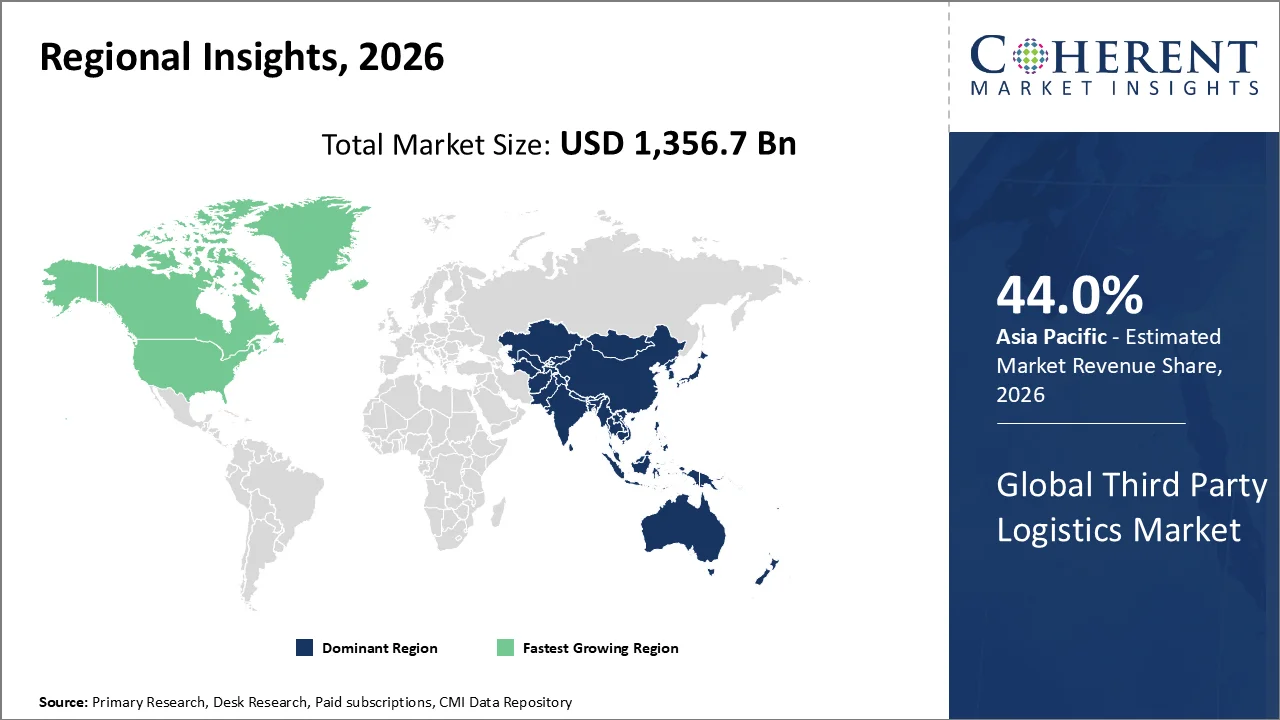
アジアパシフィックは、強固な取引コネクティビティと広範な物流インフラへのオウイングを約束
アジア太平洋地域は、2026年の第3回物流市場シェアの44.0%を占めています。 領域の優位性は、大規模な製造および輸出拠点、広範囲の港湾および輸送インフラ、急速に拡大する電子商取引のエコシステム、およびグローバルな生産および流通ネットワークの強力な集中に支持されています。 リンク先のCMI市場スコープは、アジアパシフィックを優勢な地域市場として識別します。
また、アジア開発銀行は、アジアと太平洋を発展させ、2026年に4.9%拡大し、南アジアは6.0%成長を予測しました。 継続的な経済活動、インフラ投資、製造の出力、地域消費は、契約輸送、倉庫保管、貨物輸送、流通サービスに対する需要を強化します。
2026年8月、DHL Expressは、中国で国際物流インフラを拡大し、同社は中国本土で最大の投資である深セン「スーパーゲートウェイ」にEUR 177百万の投資を含む。
北米サードパーティの物流市場動向
北米は、予測期間にわたってサードパーティの物流市場で最速の成長を目撃する見込みです。 地域の成長は、米国のメキシコと米国–カナダのサプライチェーン、高物流アウトソーシングの浸透、大規模小売および製造流通ネットワーク、高度な倉庫オートメーション、および統合クロスボーダー管理のための需要の増加に拡大しています。
米国運輸統計局(BTS)の最新の米国運輸局は、北米輸送貨物が2026年6月に157.1億米ドルに達し、19.9%の年月を増加させました。 米国-メキシコの貨物は22.2%をUSD 89.2に増加しましたが、米国-カナダの貨物は17.0%をUSD 67.9億に増加しました。
2026年3月、Arvatoは、カナダのサードパーティのロジスティクスプロバイダであるTHINK Logisticsの買収により、米国とカナダの北米のフルフィルメントネットワークを拡大しました。
大規模な在庫ベースと高度なフルフィルメントインフラストラクチャは、米国におけるサードパーティの物流市場を支援しています
米国サード・パーティ・ロジスティック・マーケットは、倉庫や輸送、洗練されたフルフィルメント・ネットワークの広範なアウトソーシング、自動在庫およびサプライチェーン管理システムの採用により、大規模な小売および卸売販売拠点によってサポートされています。
国際的な商品の動きのスケールは更に物流産業を支えます。 米国運輸統計局は、米国の国際貨物取引が2025年に約USD 5.33兆に達したと報告し、貨物輸送、通関業者、契約輸送、および統合3PLサービスのための大規模なアドレス指定可能な基盤を照らす。
中国第三者物流市場動向
中国は、予測期間上の第三者の物流市場での強力な成長を目撃する予定です。 成長は、国の広大な電子商取引とエクスプレス配送のエコシステム、大規模な製造拠点、物流インフラの拡大、および政府のイニシアティブによって推進され、物流の効率化とサプライチェーンコストの低減を実現します。
2025年6月30日までに、中国国家郵便局によると、国の特急配達量は100億個に上回る。 中国は、すでに2025年に約200億の急行小包を処理し、年間で13.6%増加し、世界最大規模の高速配送ネットワークとしての地位を維持しました。
第三者物流業界における主要企業
サードパーティー・ロジスティックスの主要プレイヤー 市場はAmeriCold Logistics LLC、BDP International、Burris Logistics、C.H. Robinson Worldwide、CEVA Logistics、DB Schenker Logistics、DHL Supply Chain、FedEx、GEODIS、J. B. Hunt、Kintetsu World Express、Inc.、日本エクスプレス株式会社、Panalpina World Transport Ltd、Ryder Supply Chain Solutions、Schneider National、Inc、Sino(TransKTransK)、Sino(TransK)、Inc.、Tex、Inc. サプライチェーンソリューション XPO物流代表取締役社長
ニュース
- 2026年8月、Americoldは、ネットワーク全体で直接対面のコールドチェーンのフルフィルメント機能を立ち上げました。 ソリューションは、温度制御インフラストラクチャ、注文レベルのフルフィルメント、パッケージング、テクノロジー、および最終マイルデリバリーを組み合わせて、食品メーカーやブランドが電子商取引やオムニチャネル流通に拡大を支援します。
- 2026年6月、C.H. Robinsonは、顧客のグローバルサプライチェーンを継続的に評価し、改善するために設計された4PLマネージドソリューションのためのリーンAIエンジニアを立ち上げました。 同社は、システムがサプライチェーン全体を評価することができ、約25〜30分で改善を識別できると述べた。
マーケットレポートスコープ
第三者の兵站学の市場報告の適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 1,356.7 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 9.1% | 2033年 価値の投射: | 米ドル 2,502.2 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | アメリコルド・ロジスティクス株式会社、BDPインターナショナル、バーリス・ロジスティクス、C.H. Robinson Worldwide、CEVA Logistics、DBシェンカー・ロジスティクス、DHL Supply Chain、FedEx、GEODIS、J. B. Hunt、Kintetsu World Express、Inc.、ランドスター・システム、株式会社、日本エクスプレス株式会社、Panalpina World Transport Ltd、Ryder Supply Chain Solutions、Schneider National、Inc.、SinoTrans(HK)、SinoTrans(HK)、Inc.、Inc.、Inc.、Inc.、Inc.、Ltd。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- 第三者の物流 市場は取引アウトソーシングから長期戦略的サプライチェーンパートナーシップへの移行が進んでいます。 2026年第3回物流研究では、船舶の85%と3PLプロバイダーの94%が、最も長い3PLパートナーシップが5年以上続くと報告し、輸送、倉庫、在庫、およびサプライチェーンの計画活動に物流プロバイダの強力な顧客保持とより深い統合を示す。
- テクノロジー機能は、特に顧客が視認性、分析、オートメーション、および予測的なサプライチェーン管理の高められたレベルを要求しているように、特に3PLプロバイダのための競争の差別化者になりつつあります。 「3PLプロバイダーを選択する際には、技術能力が非常に重要であり、2026年第3次物流研究によると、船舶の90%は言うが、そのプロバイダーの現在の技術能力に57%が満足している。 ツイート
- 物流の専門知識は、コストの圧力とサプライチェーンの複雑さのために、企業がアウトソーシングを求めるように要求されます。 増加し、企業は、より良い資産運用、輸送の最適化と弾力性分布ネットワークに焦点を当てます。 米国のビジネス・ロジスティクス・コストは、サプライチェーン・マネジメント・プロフェッショナルズの2026州のロジスティクス・レポートの評議会によると、米国のGDPの約2.4兆ドル、または7.8%であった。 レポートは、トレードフローの再配置、労働力および生産性の制約、エネルギー価格のボラティリティ、および構造力形成の物流戦略として成長するオートメーション投資を識別します。
マーケット セグメント
- サービスタイプ(Revenue、USD Bn、2021-2033)
- 専用契約運送
- 国内輸送 マネジメント
- 国際輸送管理
- 倉庫及び配分 マネジメント
- ITサービス・物流ソフトウェア
- 交通機関のモードによって(Revenue、USD Bn、2021-2033)
- ウォーターウェイ
- エアウェイズ
- 鉄道
- ロードウェイ
- エンドユーザー(Revenue、USD Bn、2021-2033)
- 製造業
- リテール
- ヘルスケア
- 自動車産業
- その他
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- サードパーティの物流サービスプロバイダ
- 貨物運送・運送会社
- 倉庫・物流センター事業者
- 製造会社からサプライチェーン・ロジスティクス・マネージャー
- 小売およびeコマースフルフィルメントマネージャー
- 自動車およびヘルスケアの兵站学の調達の専門家
- 通関業者および貿易専門家
- 物流・サプライチェーン管理における主要オピニオンリーダー(KOL)
データベース
- 世界銀行
- 世界貿易機関(WTO)
- 国連貿易開発(UNCTAD)
- 経済協業・開発機関(OECD)
- 米国運輸統計局(BTS)
- 米国Census局
- ユーロスタット
- 国連産業開発機構(UNIDO)
雑誌
- 物流管理
- サプライチェーンマネジメント レビュー
- インバウンド物流
- 輸送のトピック
- フリートウェーブ
- 現代材料の処理
ジャーナル
- 国際物流管理ジャーナル
- 交通研究部 E:物流・輸送審査
- 国際物流・物流管理ジャーナル
- 業務物流ジャーナル
- サプライチェーンマネジメント:国際ジャーナル
- 交通研究部 A:政策と実践
新聞
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
- ブルームバーグ
- 経済の時代
- 南中国モーニングポスト
協会について
- サプライチェーンマネジメントプロフェッショナル協議会(CSCMP)
- フリートフォワーダー協会国際連合(FIATA)
- 国際航空輸送協会(IATA)
- 国際道路輸送連合(IRU)
- アメリカントラック協会(ATA)
- グローバルコールドチェーンアライアンス(GCCA)
- 教育・研究評議会(WERC)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 政府交通および貨物統計
- 税関および国際貿易の出版物
- 港湾局と空港貨物統計
- 物流インフラ・貨物コリドーレポート
- 交通、税関、クロスボーダー取引に関する規制出版物
- 倉庫開設、ネットワーク拡大、買収、技術導入に関するプレスリリース
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
サードパーティの物流市場は、2026年にUSD 1,356.7 Bnと比較して、USD 2,502.2 Bnに達すると予想されます。
グローバル・サード・パーティ・ロジスティック・マーケットでは、AmeriCold Logistics LLC、BDP International、Burris Logistics、C.H. Robinson Global、CEVA Logistics、DBシェンカー・ロジスティクス、DHL Supply Chain、FedEx、GEODIS、J. B. Hunt、Kintetsu World Express、Inc.、日本エクスプレス株式会社、Panalpina World Transport Ltd、Ryder Supply Chain Solutions、Schneider National Inc.、Inc.、Transport.、Inc.、Inc.、Inc.、Inc.、Inc.、Inc.、Inc.、Inc.、Ltd.、Ltd.、Ltd.、Tex、Tex、Schnex、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Tex、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Tex、Ltd.、Tex、Tex、Schnex、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、Ltd.、S
高い輸送と燃料コストと上昇の労働と倉庫の操業コストは、サードパーティの物流市場の成長を妨げる重要な課題です。
輸送および倉庫業務のアウトソーシングの増加、電子商取引およびオムニチャネル小売の急速な拡大、クロスボーダー取引の拡大、および統合サプライチェーンソリューションの需要の増加は、第三者物流市場の成長を促進しています。
第三者の物流 市場は2026年から2033年の間に9.1%のCAGRで成長することを期待しています。
2026年、アジア・パシフィックは、最大規模の市場シェア44.0%を占める。 大規模な製造および輸出拠点、広範な物流インフラ、Eコマースエコシステムの拡大、およびグローバル生産ネットワークの集中による地域メリット
北米は、米国のメキシコと米国 - カナダのサプライチェーン、高度な倉庫オートメーション、および統合クロスボーダー貨物管理の需要の増加を拡張することにより、予測期間にわたって最速の成長を目撃する予定です。