
グローバルシリコン陽極偏析添加剤市場規模と予測 - 2026 へ 2033
シリコン・アノード・プレリシエーション・アディティブ・マーケットは、 米ドル 45.2 Mn 2026年、到達見込み 米ドル 291.3 Mn 2033年までに、化合物の年間成長率を登録 30.50%のCAGR 2026年~2033年 市場は電気自動車のためのリチウム イオン電池として成長しています、 消費者エレクトロニクス そして、 エネルギー貯蔵システム シリコンリッチアノードをますます使用。
予備の添加物は電池の最初の周期の効率、利用できる容量およびエネルギー密度を改善するために最初の充満の間に不可逆性のリチウム損失を償います。 浙江大学の研究者らが2026年7月に研究を発表 高エネルギーリチウムイオン電池のリチウム補償添加剤としてLi15Si4のマイルドで持続可能な合成お問い合わせ リチウムシリコン(Li15)添加剤は、高エネルギーリチウムイオン電池の有効オプションです。 Si4 は 76.04% から 98.40% までのシリコングラファイト陽極の初期のコロンボの効率を改善しました。 結果は、電池の性能とリチウム使用率を向上させるために、予備の添加剤の可能性を示しています。
グローバルシリコン陽極偏析添加剤市場の主なテイクアウト
- 安定させたリチウム金属粉(SLMP) セグメントは、アカウントの推定 38.4% 2026年のグローバルシリコン・アノデ・プレリシエーション・アプレシエーション・アプレシデント・マーケットのシェアで、31.5%のCAGRで成長 2033年頃 リチウムの密な供給はケイ素が豊富な陽極の第一サイクルの損失のために償うことができ、制御された電極の処置を可能にします。 2025年1月、上海Jiao Tong Universityの研究者がSLMPを高いリチウム容量の典型的な陽極予備の添加物として識別しました。
- ドライパウダーは2033年までに30.8%のCAGRを記録し、 70パーセント 2026年のグローバルシリコン・アノデのプレリシエーション添加剤の市場。 無溶剤の投薬は、リチウム感受性の処方の処理オプションを提供し、追加の液体キャリアを避けます。 2026年6月、研究者は、カプセル化したリチウムシリコン補充剤で、ドライコートシリコンカーボン電極を組み合わせたロールツーロール対応アプローチを発表しました。
- シリコングラファイトコンポジットアノードは、2033年から30.1%のCAGRで成長し、保持する見込み 39.8% 世界のシリコン・アノデのプレライドの添加物の市場。 これらの混合物は、グラファイトで現実的な資格目標として機能し、シリコンの機械的拡張と容量の初期損失の補償を行います。 ログイン 電池材料は、2025年1月にP-300材料でシリコングラファイト複合アノードを生産し、パイロット検証に取り組んでいました。
- アジアパシフィックは、2033年までに29.0%の化合物の年間成長率(CAGR)を目撃する予定です。 44.9% 2026年のグローバルシリコン・アノデのプレリシエーション添加剤の市場収益シェア。 シリコン・アノデ・メーカーと添加剤開発者と一体型の電池材料サプライチェーンとのコラボレーションを推進しています。 2026年8月、旭化成は、リチウムロスを初サイクルし、既存の生産ラインと互換性のあるシリコンリッチなセルのリチウムカーボネートベースの事前ドーピングアプローチを明らかにしました。
- 北米は、2033年までに33.5%のCAGRを達成する予定です。 30.9% 市場シェア 世界的なシリコン・アノデのプレライドの添加物の市場は、それを最も急速に成長する地域にします。 ローカルシリコン・アノデ投資は、技術サポートと自動車グレードの資格を提供する添加物サプライヤーのための機会を作成します。 2025年9月、シラはモーセ湖、ワシントン州、自動車用シリコン・アノデ施設で操業を開始し、地域の潜在的な顧客基盤を拡大しました。
セグメント情報
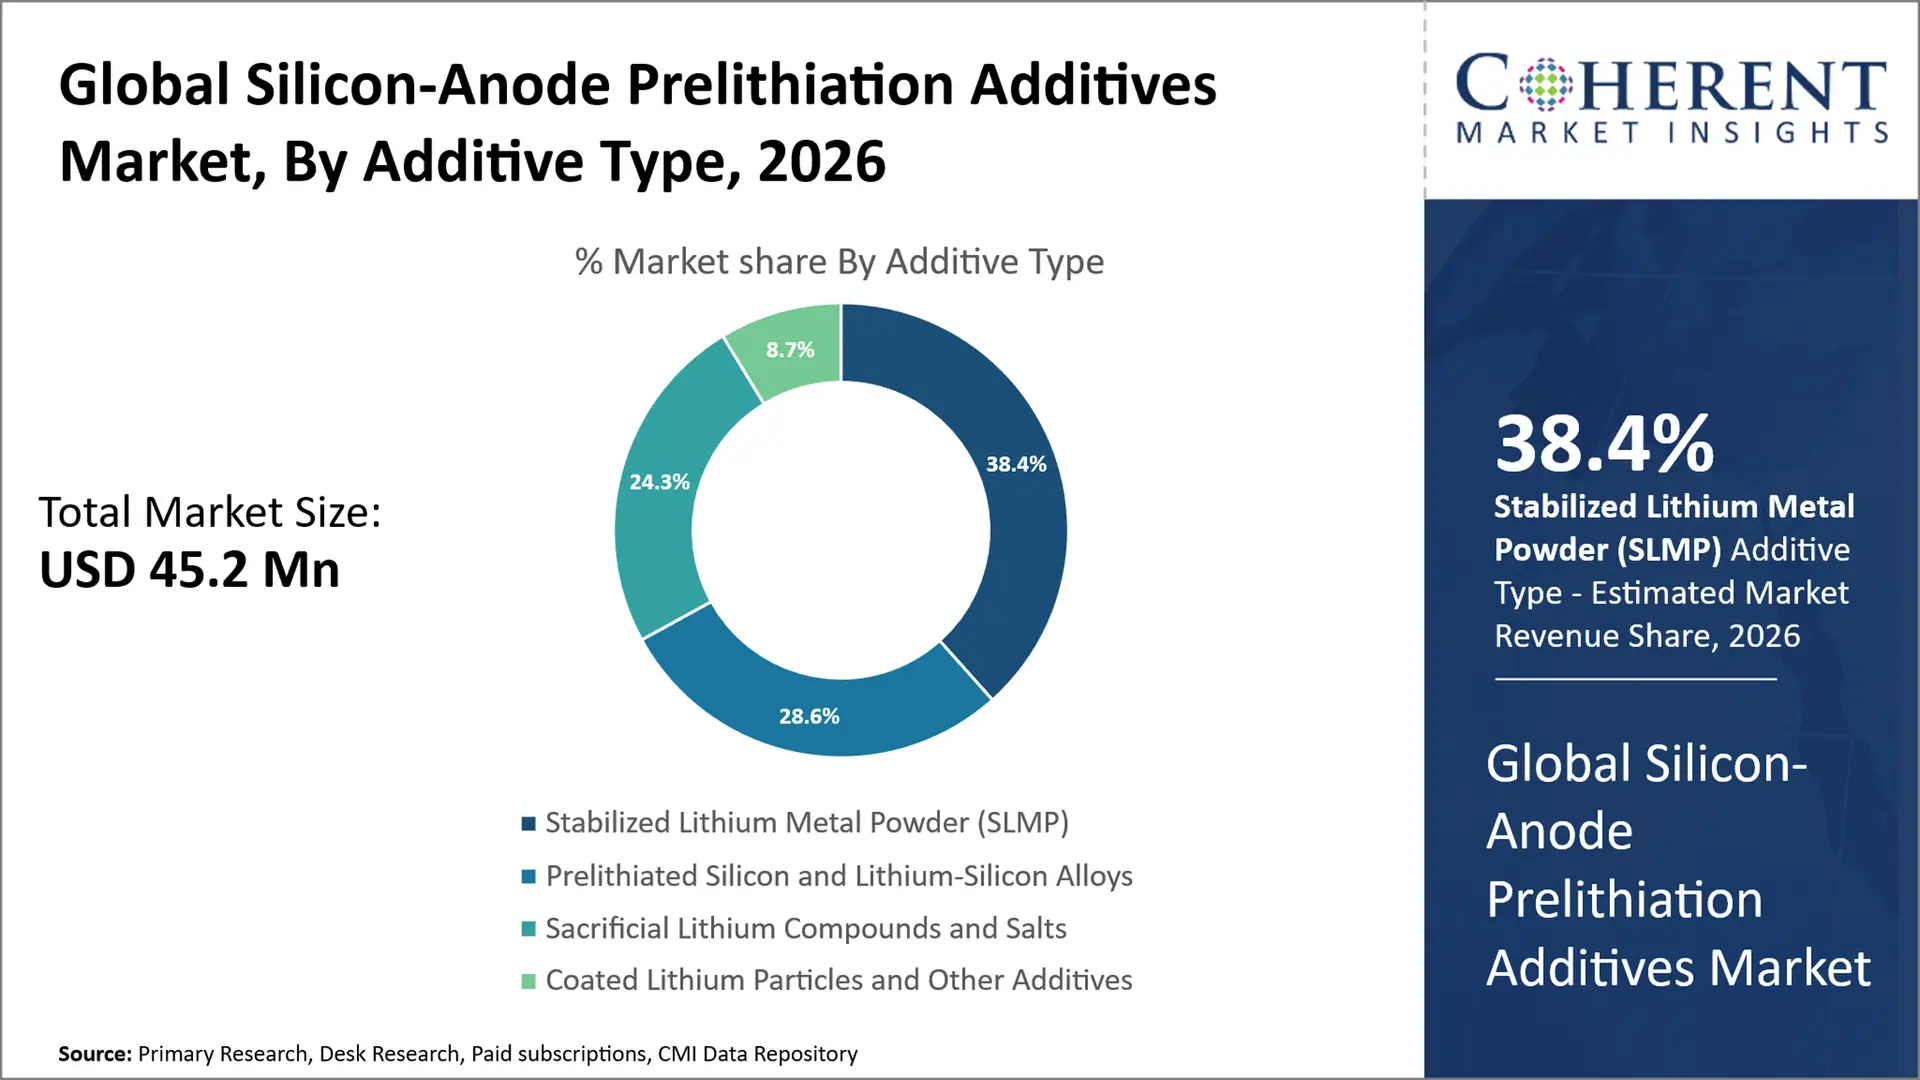
なぜ安定化したリチウム金属粉(SLMP)は、グローバルシリコン陽極プレリシエーション添加剤市場を指していますか?
安定させたリチウム金属粉(SLMP)は握るために写っています 38.4% 2026年の添加剤タイプのグローバルシリコン・アノデのプレライド添加物の市場。 この投影は、陰極化学を変更することなく、金属リチウムを直接シリコン含有電極に注入するSLMPの能力の反射です。 装置の商用値は、機械的電極処理の概念と調整可能なリチウムローディングの汎用性から成ります(固定セル設計ではありません)。 電池の開発者は、粒子の分布、接触圧力および湿気の保護がスケールアップ困難を作るが、シリコンのローディングに粉の量を関連付けることができます。 2024年4月、カリフォルニア大学サンディエゴ校の研究者と共同作業員が圧力誘発率を実証した 自然通信 固体電池の陽極のためのミクロン サイズのケイ素が付いている SLMP を結合することによって。 その結果、リチウムシリコン合金の形成に技術的に可塑性のルートを提供しますが、既存の量産の証拠はありません。 サプライヤーは標準化された粒子の指定を必要とし、それらを適用して産業資格の発注に勝つのを助けます。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜドライパウダー グローバルシリコン陽極プレリシエーション添加剤市場における最大の製品形態を表していますか?
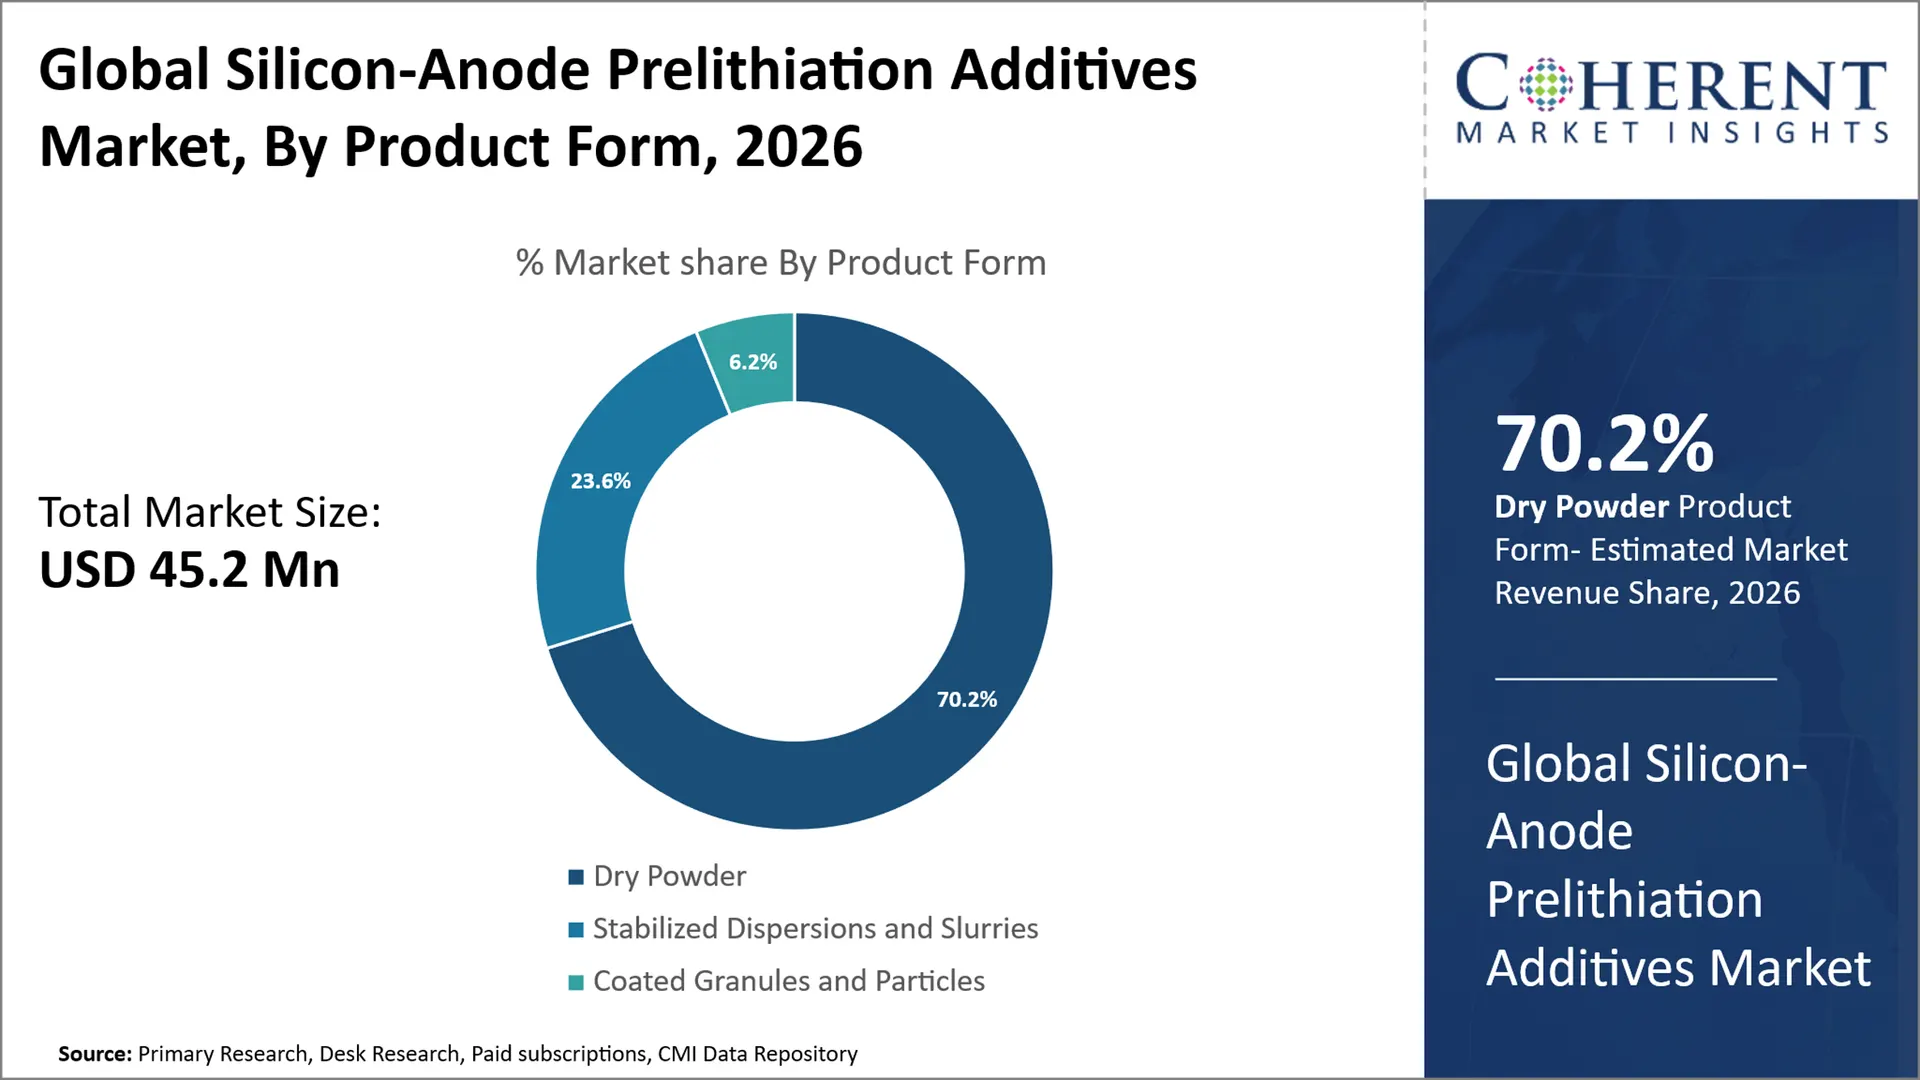
ドライパウダーの動作が期待される 70パーセント 2026年のグローバルシリコン・アノデ・プレリシエーション添加剤の市場において、測定バッチ調製およびシリコン・アノデ材料製剤へのフレキシブル・インcorporationの適合性が支持されています。 既製の分散に相対的に、粉末状材料は、電極の開発者は、保護包装およびインサート処理が不可欠であるが、使用時に互換性のあるバインダーと処理媒体を選ぶことを可能にします。 この汎用性は、電池研究の研究室と、異なるセル設計をサーブする専門の陽極材料のプロデューサー間で在庫を簡素化することができます。 7月2025日 Wiley オンラインライブラリー Fraunhofer ISEとFreiburg大学の研究者は、材料を固体電池電極に組み込む前に処理剤を回復し、リチウムアレン化学を介してプリライトされたシリコン粉末を準備することを報告しました。 研究は、粉末状のリチウム ベアリングの中間体を製造する可能性を実証しましたが、また、再活動とスケールアップの制限を識別しました。 商業差別化は粉の安定性および確認されたリチウム内容によって決まります。
なぜシリコングラファイトコンポジットアノードは、グローバルシリコンアノードプレリシエーション添加剤市場のアノードタイプセグメントを支配しますか?
シリコングラファイトコンポジットアノードセグメントは、 39.8% 2026年までに、グローバルシリコン・アノデ・プレリシエーション添加剤市場のシェア。 この機会は、各バッテリーコンポーネントの完全なオーバーホールを必要としない既存のグラファイト電極製造プロセスに組み込まれるシリコンの能力に起因します。 ファミリアグラファイトソーシング、電極コーティングの慣行および品質管理方法は、セルメーカーの新しい陽極アーキテクチャよりも、よりアクセス可能な資格ルートを提供します。 プレリシエーションサプライヤーは、シリコンフラクションと動作条件に基づいて、ブレンド固有の治療を開発することにより、専門家のバッテリープログラムの外側にアドレス指定可能な需要を拡大する可能性があります。 インフォメーション インド宇宙研究機関 2024年1月にPSLV-C58ミッションでシリコングラファイトリチウムイオン細胞を実証し、コンポジットアーキテクチャをデマンドアプリケーションに有効化しました。 デモでは、偏析添加物は使用していません。 そのため、市販のバイアビリティは、リチウムコンペンセーション添加剤で、この種の電極システムの性能改善の独立した検証に依存しています。
グローバルシリコン陽極偏析添加剤市場ダイナミクス
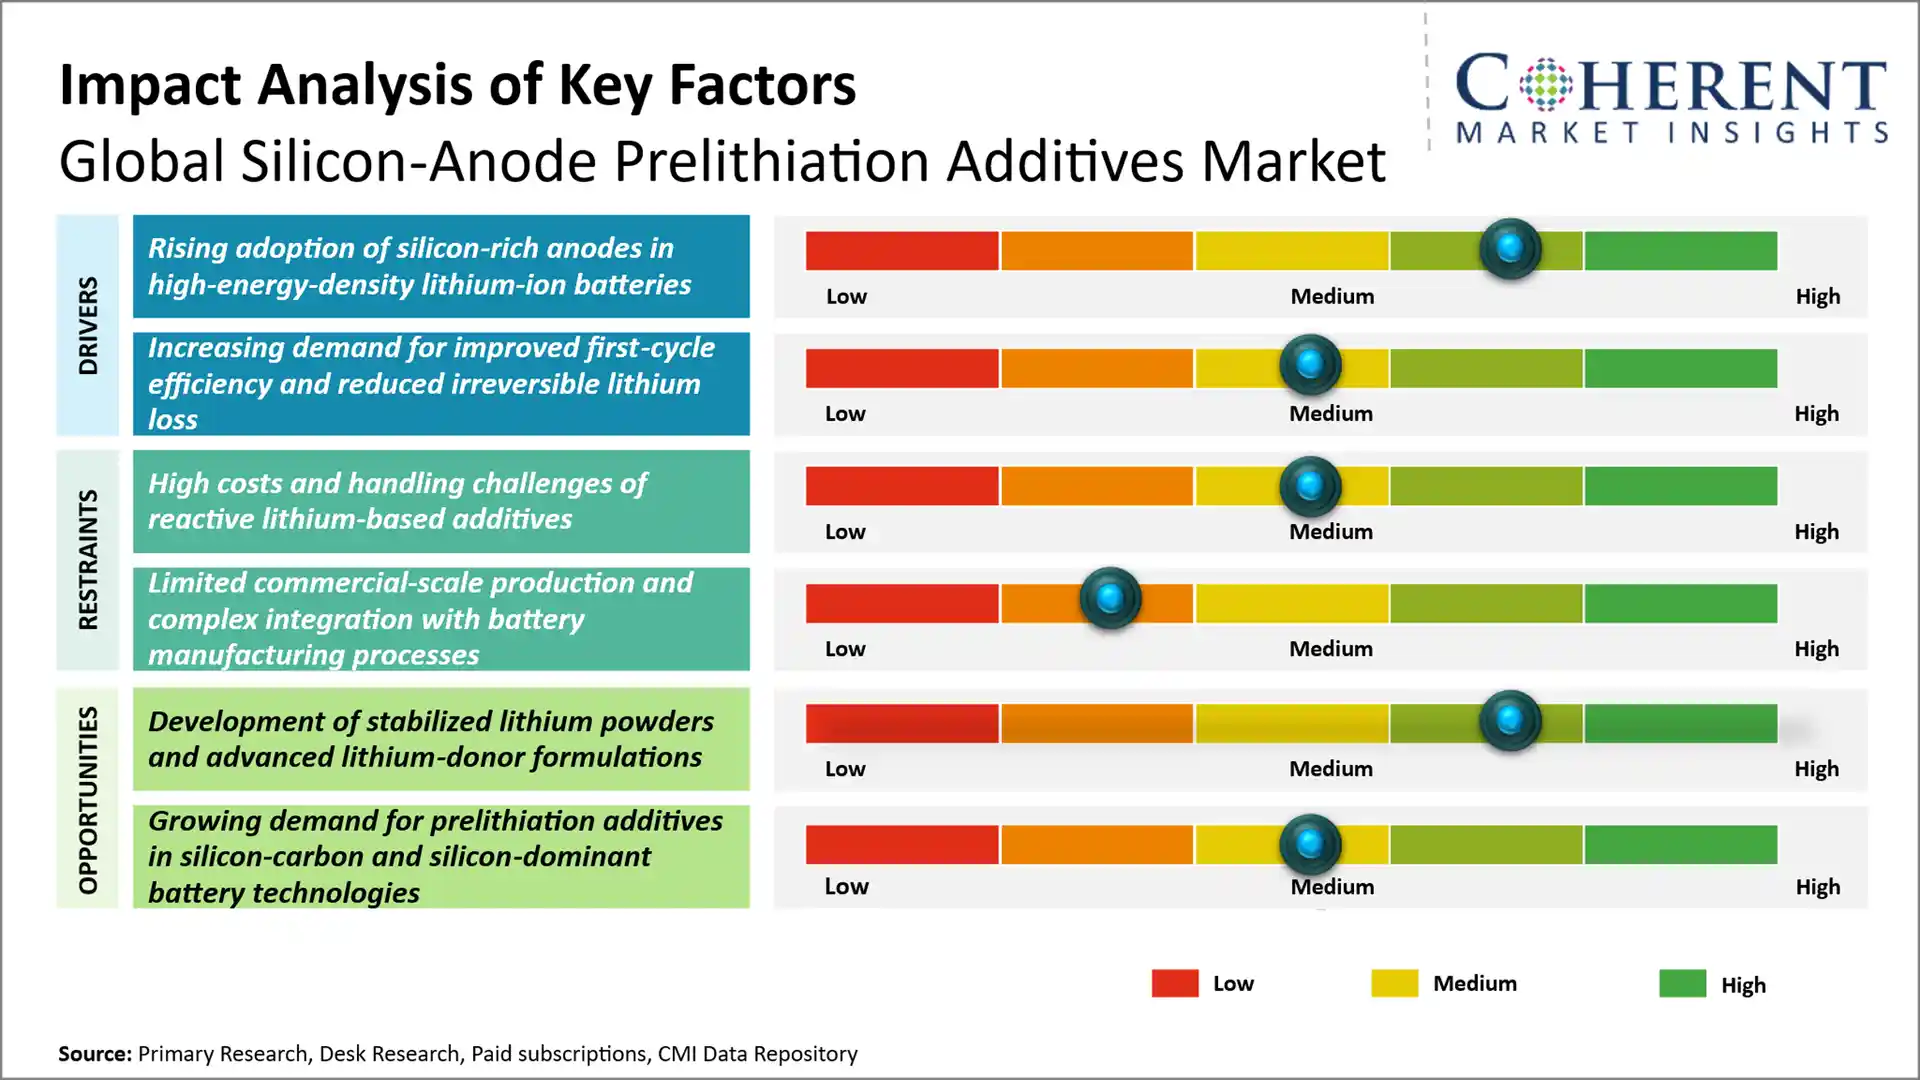
主要市場ドライバー
- 高エネルギー密度リチウムイオン電池におけるシリコンリッチアノードの採用: シリコンが豊富な陽極をリチウムイオン電池に組み込むことで、電極製造時に制御されたリチウム補償のための新しい要求が生まれます。 シリコンは、小型電池を可能とする高濃度のリチウム貯蔵容量を提供していますが、大きな初期のリチウム消費量は、使用可能なエネルギー密度を劣化させる可能性があります。 この制限を克服するために、偏差添加剤のサプライヤーは、高度な陽極アーキテクチャと互換性のある処方を提供することができ、したがって、バッテリーメーカーや電気モビリティ開発者を支援します。 Ampriusテクノロジー 2025年4月、450 Wh/kg SiCore バッテリーを発表し、シリコン・アノデセル技術の商用進行状況を把握し、リチウム・コンピネーション・ソリューションの潜在的な用途の範囲を広げました。
- 改善された救急車の効率および減らされた不必要なリチウム損失のための増加の要求: 固体電解質インターフェーズの初期形成中の不燃性リチウム消費は、実用的なセル容量を制限する、シリコンベースのバッテリーの利用可能なリチウム在庫を減らします。 プレリシエーション添加剤は、これらの損失を前または最初の充電中に補償するために使用することができます。これにより、ネコデの負荷を必ずしも高めることなく、リチウム使用率を向上させることができます。 これは、特殊な添加剤開発者や電極処方のサプライヤーのための機会を作成します。. 2025年7月、グラフェニクス開発が受領 NSFエネルギー貯蔵エンジン 特に、自転車の耐久性を向上させるために、リチウム酸化鉄の沈黙を研究するために、そのシリコン・アマデ電池プログラムで動作する助成金。
新興市場 トレンド
- 精密制御されたリチウム補充処方への移行: プレリシエーション添加の開発は、制御されたリリースキネティックスと均一な粒子分布で正確なリチウム量を提供する製剤に向かってシフトしています。 メーカーは、シリコン・アノデ材、電極バインド、電池加工条件との互換性をますます優先しています。
影響: この移行は、カスタマイズされたリチウムシリコン合金、安定化リチウム粒子、および犠牲リチウム化合物の需要を強化します。 一貫した材料の性能およびバッチtoバッチ再現性を提供する製造者はより高い価値の契約を保障できますお問い合わせ
市場との関係: 精密制御式処方は、シリコンが豊富な電池で初のサイクル効率を改善し、リチウムの無駄を削減できます。 これは、高度なリチウムイオン電池メーカーにサービスを提供する専門添加物メーカーのための機会を作成します。
- 電池製造ワークフローへの付加的な修飾の統合: 電池メーカーは、電極コーティング、カレンダリング、電解セレクション、セルフォーメーションなどの偏析添加剤をますます評価しています。 このアプローチは、独立したラボテストから、一貫した製造プロセス検証に資格をシフトすることが期待されます。
交通アクセス: 適用工学、プロセス両立性のテストおよび生産サポートを提供する製造者は電池の製造業者とのより強い関係を確立できます。 ラボ型サプライヤーは、より長い資格サイクルとより大きい商品化の障壁に直面している可能性があります。
市場との関係: 統合された資格は、パイロットテストから商用バッテリー製造までの予備の添加剤の移行を容易にすることができます。 また、生産準備の整形および信頼できる技術的な文書を渡すことができる製造者のための機会を強化します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
EUバッテリーデューデリジェンス延期 - 7月2025日 |
|
中国リチウムイオン電池業界ガイドラインを改訂 - 2024年6月 |
|
EUデジタルバッテリーパスポートのご案内 - 8月2026 |
|
地域洞察
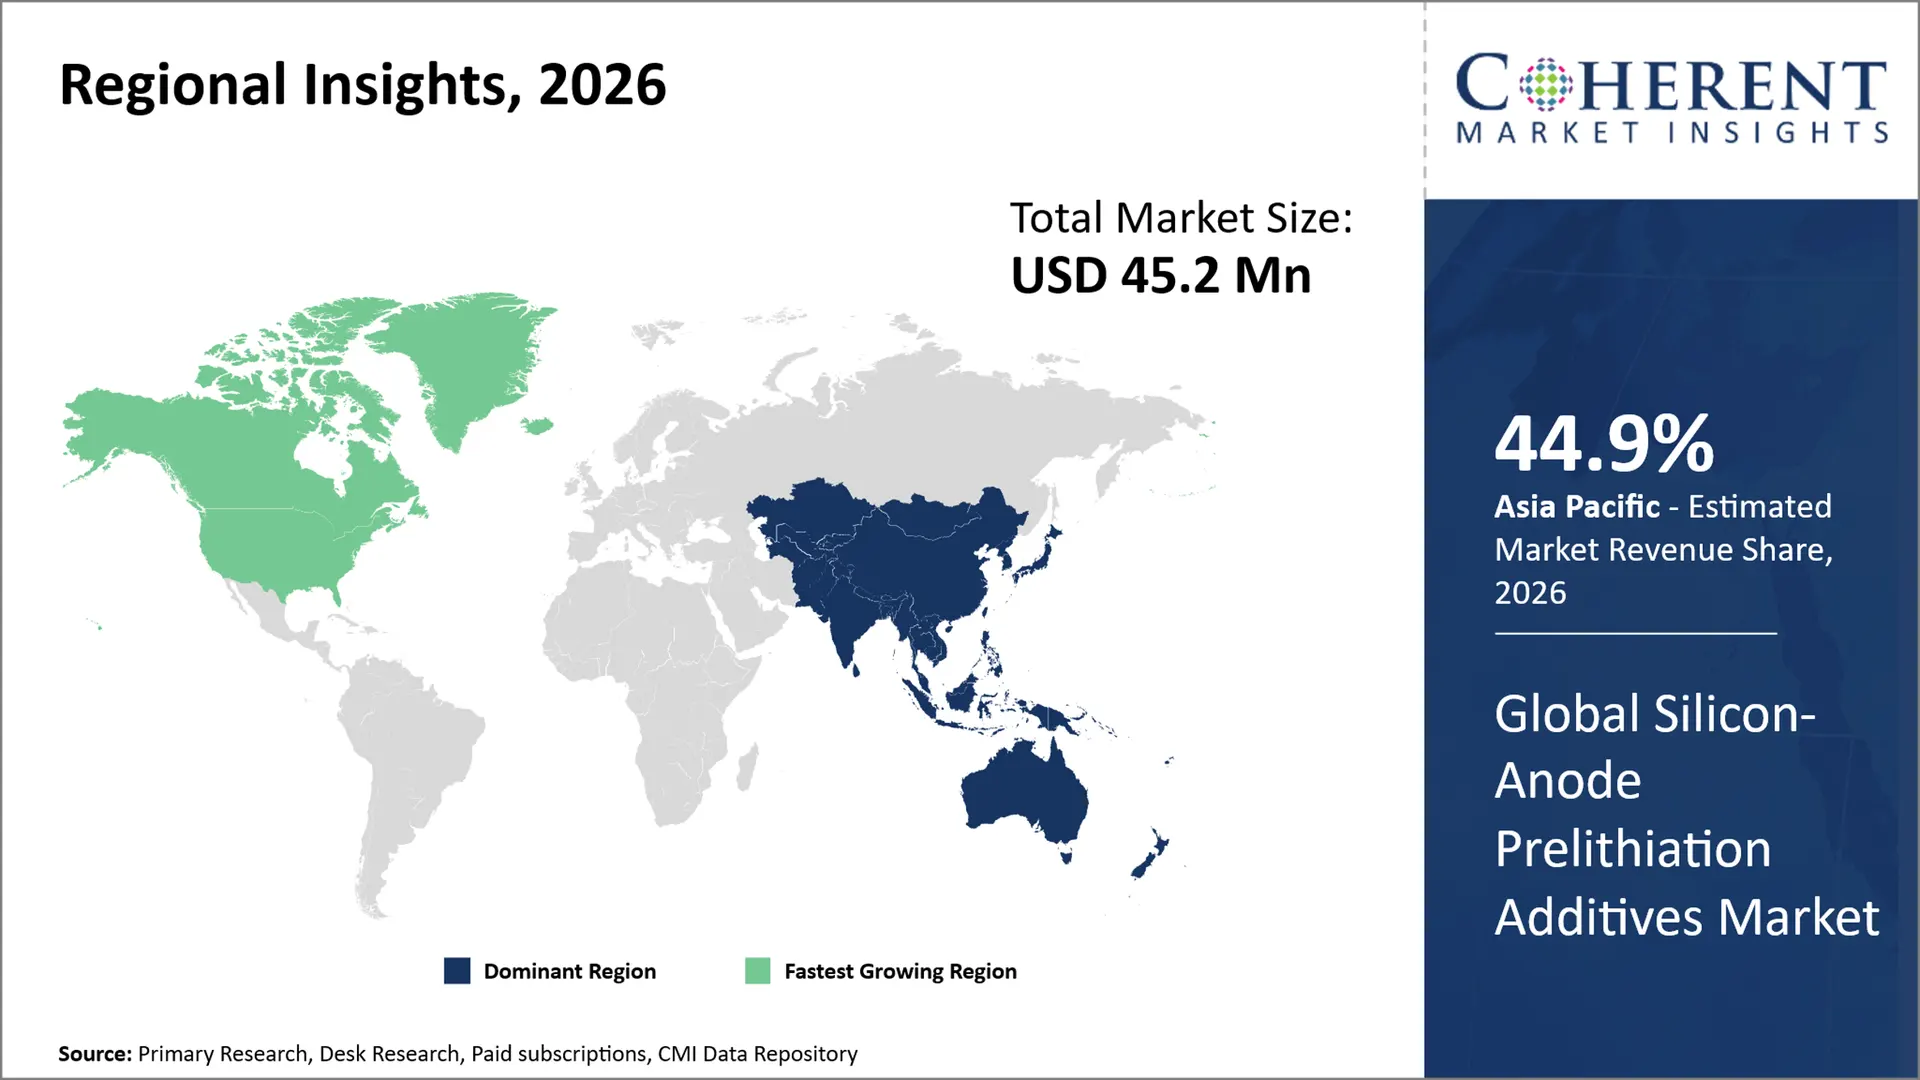
なぜアジアパシフィックは、グローバルシリコン・アノード・プレリシエーション・アディティブ・マーケットを支配していますか?
アジアパシフィックは、 44.9% リチウムイオン電池メーカー、洗練された陽極材料プロセッサ、ニッチ化学サプライヤーの密な人口の背後に乗る、2026年に世界的なシリコン・アノデの予備発電添加物市場のシェア。 地域の統合製造エコシステムにより、シリコン素材の開発者とセルプロデューサーが配合試験やサプライヤーの資格をスピードアップできる体制を整えています。 電極を処理するためのインフラへのローカルアクセスも、商用生産条件下でのリチウム堆積材料の評価を可能にします。 韓国の韓国の ポスコ 未来M 2026年5月、シリコンアノードの量産化や、顧客テストの完成に向けた技術が確保され、2028年に商品化を目指しました。 これにより、高度な陽極技術の領域パイプラインが強化され、事前調整ソリューションが必要になる可能性があります。
なぜ北米は、グローバルシリコン陽極プレリシエーション添加剤市場で最も速い成長地域として新興していますか?
北米は、 30.9% 2026年のグローバルシリコン・アノデ・プレリシエーション添加剤市場において、最大2033年までに最速の成長が見込まれる。 輸入電池部品の信頼性を低下させる局所電池材料の製造業、最先端の電極の研究開発および技術への投資はすべて地域成長に貢献します。 高容量シリコン電極と専門プリケーションサプライヤーを検証するために必要な電池メーカー間のコラボレーションは有益です。 2024年8月、 米国エネルギー省 より良い細胞エネルギー密度と製造経済のためのシリコンベースの陽極開発のために特に1億ドルを誇示したバッテリー研究の資金調達機会を発表しました。 これらのプログラムは、将来のリチウム成分の商品化のための技術的根拠を提供します。
世界のケイ素陽極のPrelithiationのキーの国のための付加的な市場Outlook
なぜ中国は、グローバルシリコン陽極偏析添加剤市場の主要な市場ですか?
中国は主要な世界的なケイ素の電極のprelithiationの添加物の市場であり続けま、電池材料の価値鎖の統合のケイ素の処理、陽極の公式、電極の製造業および十分に確立された産業クラスターの細胞アセンブリと。 この構造は、サンプリングサイクルの数を削減し、材料価格だけでなく、電極ごとのリチウム利用と処理コストを競争させるために添加剤サプライヤーを奨励することができます。 2025年5月、中国国際電池フェアでは、BTR新材料グループでは、半固体電池用のシリコン系アノード材料を最大2,300 mAh / gの特定の容量で提供しています。 これらの高容量設計は、第一サイクルのリチウム損失をますます重要な管理の技術的な課題をします。. サプライヤーが中国の顧客を望んでいるならば、彼は広い商業資格が実現可能になる前に強い費用制御、適用工学および一貫した化学純度を必要とします。
なぜ日本がグローバルシリコン陽極偏析添加剤市場で重要なのでしょうか?
日本は、電池工学の実証済みの能力と長寿命、高信頼性のセルに重点を置いたことにより、世界的なシリコン・アノデ・プレリシエーション添加市場で戦略的地位を保持しています。 シリコンインテグレーションは、タイトなエネルギー密度、サイクルライフ、製造一貫性の要求に対してローカルメーカーによってバランスをとり、精密なリチウム補償メーターの開口部を生成し、幅広い添加剤処方ではありません。 パナソニックエネルギーは、900Wh/Lクラスのバッテリーエネルギー密度のシリコンネガティブ電極の開発作業を2026年2月に説明しました。 これは、まだ開発目標であり、添加物調達の確認ではありません。 日本は、潜在的なサプライヤーに技術的に要求の厳しい顧客を提供でき、最も低価格の調達よりも、文書化された電解質適合性、制御された初期効率および信頼できる品質システムに報いる可能性があります。
なぜ韓国は、グローバルシリコン陽極偏析添加剤市場における成長をサポートしていますか?
韓国は、その電池メーカーが高性能円筒状および自動車の細胞を提供するため、シリコン汚染陽極が要求の厳しい充電と耐久性要件を満たすべきである、シリコン含有陽極のための主要な成長市場です。 これは、特定のセルのフォーマットと動作プロファイルのために設計されたリチウム補償材料の市場を潜在的に開きます。 2025年2月、Samsung SDIは、シリコンカーボンナノコンポジットアノード、テーブルの設計と高速充電機能を備えた50アンペアの高電力円筒細胞を導入しました。 開発は、シリコンカーボン化学のエンドユーザー統合を示していますが、偏析添加物の使用を確立しません。 高電流性能、安全性、長期の電極の完全性を損なうことなく、第一サイクルの効率改善を隔離するジョイントテストでは、サプライヤーへのトラクションも提供できます。
なぜドイツは、グローバルシリコン・アノード・プレリシエーション・アディティブ・マーケットの戦略的国ですか?
ドイツは、世界的なシリコン・アノデ・プレリシエーション添加剤市場での地位を、応用材料工学に基づいて構築され、電極の開発者、専門化学会社、電池電池メーカー間の緊密な関係を築いています。 その商業機会は、ラボの処方を厳格な品質とトレーサビリティ要件の下で修飾された電極入力に変換することです。 2026年5月、DisburgとUniverCellのPCC Thorionは、初期サンプル検証後、商用フォーマットのリチウムイオン電池でSithorit AXの炭化ケイ素複合材料を評価するための意図の手紙を署名しました。 契約は、依然として資格への道であり、固体長期供給契約や添加剤使用の証明ではありません。 プレリシエーションサプライヤーは、安定したリチウムローディング、再現性コーティング動作、固体処理文書を表示できる場合、同様の開発パートナーシップを見ることができます。
なぜ米国がグローバルシリコン陽極偏差依存性添加剤市場のための主要な成長市場ですか?
米国は、国内企業は、電気モビリティ、防衛機器、ポータブル医療システムなど、要求の厳しい性能仕様の適用のための高度な陽極材料を商品化しているため、主要なグローバルシリコン・アノデの事前調整添加剤市場です。 セルレベルの性能は重要ですが、買い手も資格サポート、信頼できる国内供給を認めるかもしれません。 シカゴに拠点を置くNanoGrafは、2024年12月、電気自動車用のオニキスシリコン酸化物陽極材料を発売し、米国で材料を製造しています。 発表は、特定の予備製品を使用しない国内のシリコン・アノデの活動を確認します。 サイクルの耐久性や製造の安全性に妥協することなく、良好なプロセス価格でより良い使用可能な容量を表示することにより、添加剤メーカーは自分自身を区別することができます。
イノベーション・生産・製造 グローバルシリコン陽極プレリシエーション添加剤市場のための風景
テクノロジー | テクニカルロール | 採用風景 | 商業的影響 |
安定させたリチウム金属粉の適用 | 制御された粉の沈殿物か電極のブレンドによって補足のリチウム導入して下さい | 研究、パイロット評価、プロセス固有の産業資格 | 制御された投薬、保護処理および均一電極の配分を要求して下さい |
プレリタイトされたリチウム シリコン合金の統合 | リチウム ベアリングのシリコン化合物を使用して、初期セル動作前にリチウム を導入 | 素材開発・アプリケーション固有の資格 | 配合の柔軟性を提供しますが、合金の安定性と反応の慎重な制御が必要です |
犠牲的なリチウム混合物の活発化 | 初期セル充電中の電気化学反応による補足リチウムを発売 | 互換性のあるカソード処方に関する研究と資格 | 反動的な金属を陽極に直接組み込むことなく、リチウム補償へのルートを提供 |
パッシブ化リチウム粒子工学 | 貯蔵および処理の間に早期のリチウム 反応を限るために保護コーティングを使用して下さい | 高度な処方開発とパイロット検証 | ストレージの安定性、粒子の一貫性、および活性化行動による差別化 |
安定させたリチウム分散処理 | 制御された電極の塗布のための多用性がある液体のキャリアを通してリチウム 汚染の添加物を分配して下さい | パイロットスケール加工と処方の最適化 | ドージングの柔軟性を改善しますが、溶剤の互換性、分散安定性、乾燥の考慮を導入する |
インライン電気化学 プレリテーション | 最終的な細胞アセンブリの前に制御された電気化学処置を通してリチウムを供給して下さい | ラボ実証・産業プロセス開発 | スタンドアローン添加剤の投与、機器および技術ライセンスプロバイダの機会を作成する潜在的な代替品を表します |
Global Silicon-Anode Prelithiation Additives Marketで新しい成長機会を作成する契約電極製造パートナーシップは?
受託電極製造は、専用のリチウム処理インフラストラクチャなしでバッテリー開発者にサービスを提供する予備の添加剤サプライヤーのための新しい機会です。 より小さい細胞の製造業者および専門電池の開発者は前照されたケイ素の電極を望むかもしれませんが、それらは装置、処理設備および反応性リチウムを処理する技術的な専門知識を欠きます。
サプライヤーは、前処理された電極ロール、カスタマイズされたリチウムローディングの仕様、および検証された材料処理パッケージを供給するために、電極のミルと提携することによりギャップを閉じることができます。 潜在的な顧客は、ニッチなモビリティ、大気および密集した電子機器の塗布のための酸化ケイ素およびケイ素の優位性の電極の開発者を含んでいます。
商業的に有効であるためには、制御大気処理能力、電極の均等性の測定、安全な包装および技術的な資格の投資を要求します。 サプライヤーは、添加剤価格ではなく、繰り返し処理仕様と製造文書を競争することができます。
この機会は、確立された電極プロセッサで作業する専門家の材料開発者を支持する可能性があり、顧客は、独自の生産インフラにすぐに投資することなく、事前の技術にアクセスすることができます。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年3月 グループ14 テクノロジー SCC55 シリコン電池材料の Sangju、韓国、施設が EV スケール生産を開始し、年間 2,000 トンの容量を設計しました。 この拡張により、シリコン・アマデの生産の産業規模が増加し、互換性のあるプレリシエーション添加剤の潜在的な下流資格機会が生まれます。
- 2月2026日 関連する材料 超薄型のリチウム金属フィルムの生産能力を3倍にすることを発表しました。 この拡張は、先進のリチウム ベースの電極技術の供給インフラを強化し、シリコン ナノデ製造プロセスとの互換性検証の対象となる特定のフィルム ベースの事前調整アプローチをサポートできます。
- 8月2025日 LeydenJar, オーストラリア コンパクトコンシューマ電子機器やウェアラブル機器向けに設計されたピュアシリコンアノード「Silyte」を導入。 同社は、既存の電池製造装置とのパイロット生産と互換性を報告しました。 その開発は、シリコン電極のエコシステムが広まっていますが、発表は外部の事前調整添加剤の商用採用を確認していません。
競争力のある風景
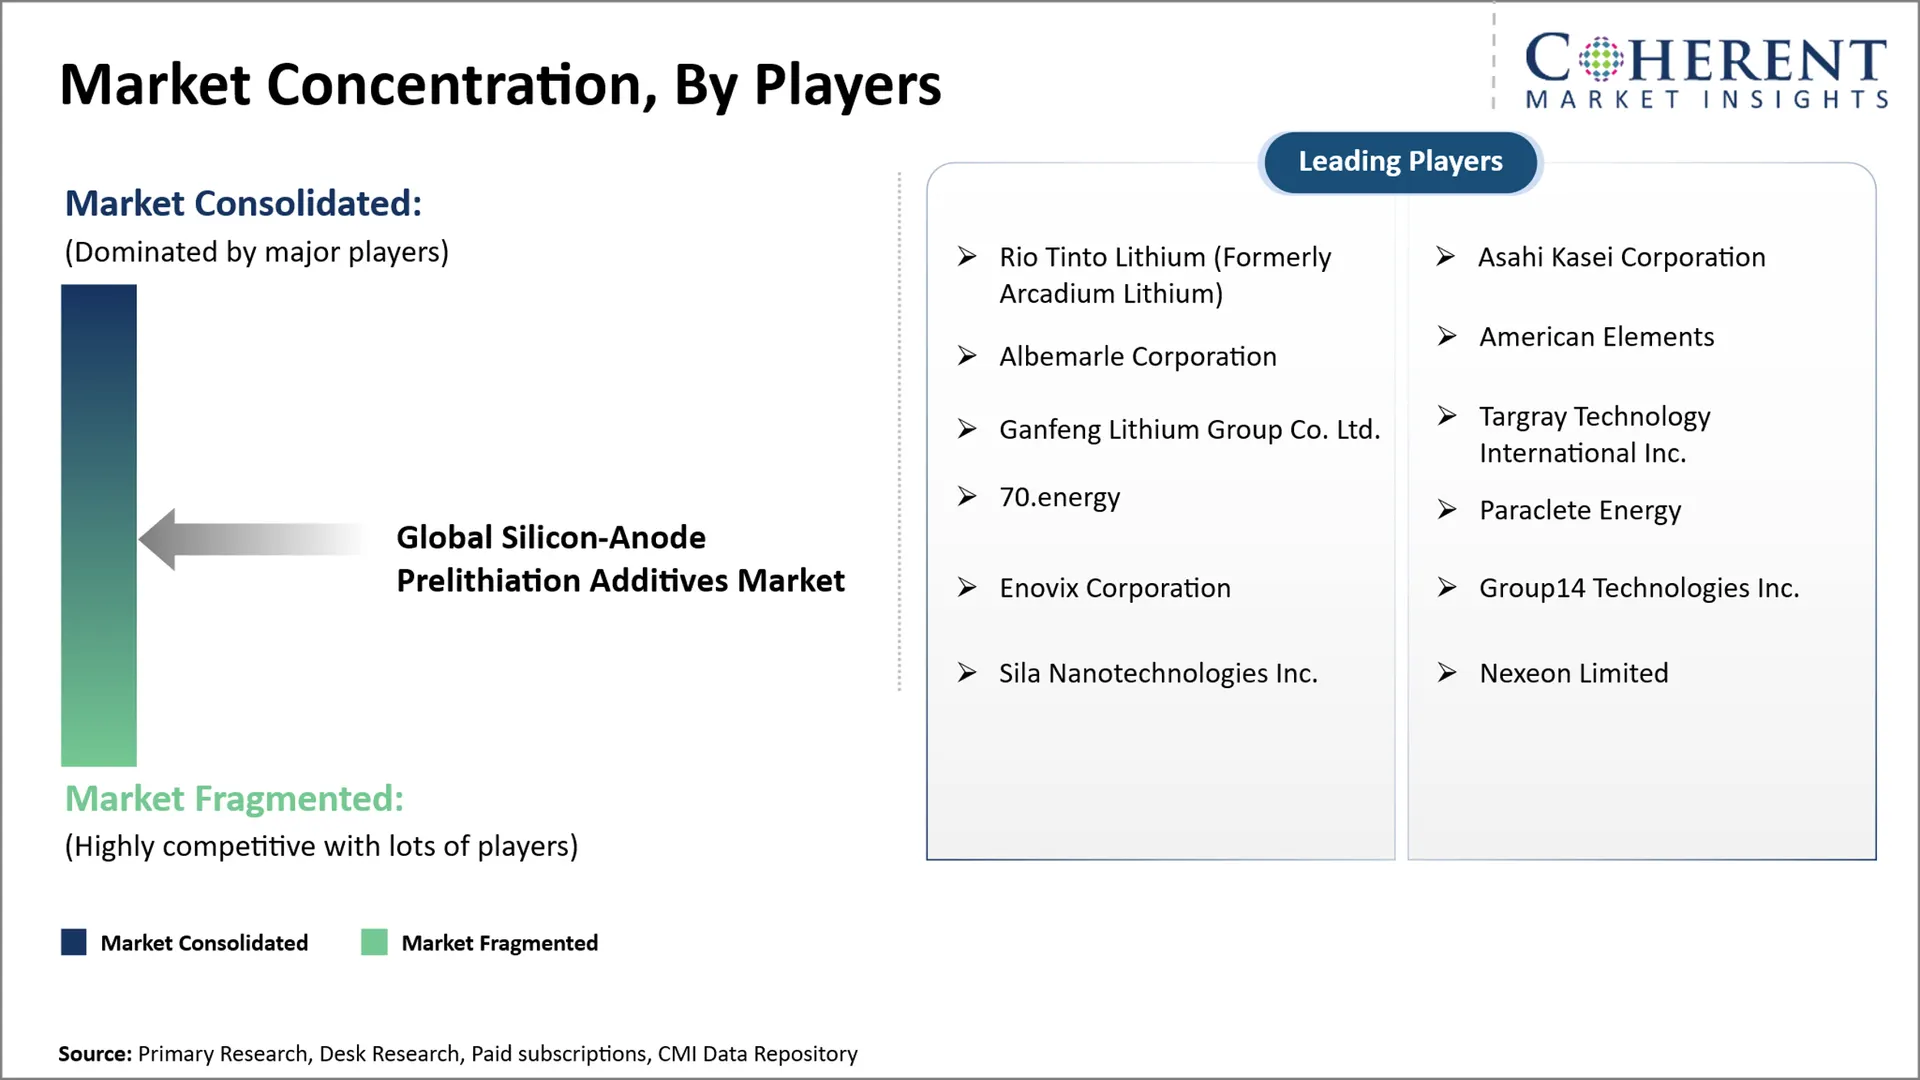
世界的なシリコン・アノデ・プレリシエーション・アプレッション・アプレッション・アプライズ・マーケットは、リチウム・マテリアル・スペシャリスト、高度な化学プロデューサー、シリコン・アノデ・テクノロジー・デベロッパー、および電極加工会社を兼ね備えた、断片開発段階のサプライヤーエコシステムを特徴としています。 独自のリチウム配送方法、製造再現性、材料の安定性、および資格能力に関する競争センター。 地域サプライヤーは、カスタマイズされた処方と技術サポートを通じて競争することができます。, 確立された生産者は、化学加工の専門知識の恩恵を受けます, 供給の信頼性, 産業顧客関係を確立.
主焦点区域は含んでいます
- リチウム配達効率: 制御されたリチウム可用性および減らされた不必要な側面の反作用。
- 物質的な安定性: 貯蔵、交通機関および電極の処理の間の一貫した性能。
- 適用特定の等級: SiOx、炭化ケイ素、およびケイ素臭剤の電極のための合わせられた公式。
- 製造業の経済: 無駄、材料損失、および使用可能な電池容量ごとのコストを削減して下さい。
- 知的財産権: リチウム安定化、活性化、加工技術の保護
- 品質保証: 信頼できるバッチ仕様、不純物制御、および技術的な文書。
- 商業パートナーシップ: 共同製品開発プログラムによる長期供給契約のサポート
- 供給の弾性: リチウム前駆体および専門化学処理能力への安全なアクセス。
マーケットレポートスコープ
グローバルシリコン陽極偏析添加剤市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 45.2 Mn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 30.50% | 2033年 価値の投射: | 米ドル 291.3 Mn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | リオ・ティント・リチウム(旧アルカジウム・リチウム)、旭化成株式会社、アルベマール株式会社、アメリカン・エレメント、ガンフェン・リチウム・グループ株式会社、タルグレー・テクノロジー・インターナショナル株式会社、70.エネルギー、パラクレテ・エナジー、エnovix株式会社、グループ14テクノロジーズ株式会社、シラ・ナノテクノロジー株式会社、Nexeon Limited | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的なシリコン・アノデ・プレリシエーション添加剤市場リーダーは、リチウム含有材料の価格にのみ競争するのではなく、パフォーマンスリンクされた商用契約を確立することができるサプライヤーにシフトする可能性があります。 検証済みの電極性能、技術ライセンス、顧客固有の製造仕様を組み込んだビジネスモデルは、商品価格への暴露を減らしながら、より予測可能な収益を得ることができます。
- リチウム在庫を制御する新しい電池アーキテクチャへの電極設計の統合は、別々の応用優先剤の必要性を減らすことができます。 このシフトは、従来の添加剤サプライヤーにとっては難しいかもしれませんが、独自のリチウム放出化学、電極アーキテクチャ、プロセスIPを制御する企業にとって有利です。 リチウムコンピュレーション戦略をいくつかフォローできるため、戦略的資産になる可能性があります。
- サプライヤーは、防御可能な性能、柔軟な製造および堅牢なサプライチェーン保護を提供することができる独自のリチウム処方に集中しなければなりません。 投資の可能性. 投資決定は、反応材料の処理コスト、妥協のない商品化のスケジュール、およびリチウムコンピュレーション技術による潜在的な置換を考慮する必要があります。 企業は選択的な技術のパートナーシップを追求し、顧客が商業的に実行可能な資格経路を確立する前に大規模な生産に託すことを避けるべきです。
市場区分
- 付加的なタイプ洞察(Revenue、USD Mn、2021 - 2033)
- 安定させたリチウム金属粉(SLMP)
- プレリタイトシリコンとリチウムシリコン合金
- 犠牲的なリチウム混合物および塩
- 上塗を施してあるリチウム粒子および他の添加物
- 製品フォームインサイト(Revenue、USD Mn、2021 - 2033)
- 乾燥した粉
- 安定分散・スラリー
- 上塗を施してある微粒および粒子
- アノード型インサイト(Revenue、USD Mn、2021 - 2033)
- シリコングラファイトコンポジットアノード
- シリコンカーボンコンポジットアノード
- シリコン酸化物(SiOx)陽極
- シリコンドミナントアノード
- アプリケーションインサイト(Revenue、USD Mn、2021 - 2033)
- 電気自動車電池
- 消費者電子電池
- エネルギー貯蔵電池
- 産業および他の電池
- 開発段階の洞察(Revenue、USD Mn、2021 - 2033)
- 研究・研究室試験
- パイロット生産と認定
- 商用バッテリー製造
- エンドユーザーインサイト(Revenue、USD Mn、2021 - 2033)
- 陽極材料メーカー
- 陽極材料メーカー
- 研究・開発機関
- 販売チャネルの洞察(Revenue、USD Mn、2021 - 2033)
- 直接メーカー 販売価格
- 専門材料のディストリビューター
- 研究材料サプライヤー
- 地域インサイト(Revenue、USD Mn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- リオ Tintoリチウム(旧アルカジウムリチウム)
- 旭化成株式会社
- アルベマール株式会社
- アメリカの要素
- Ganfengのリチウム グループCo.株式会社。
- Targrayテクノロジーインターナショナル株式会社
- 70.エネルギー
- パラカルトエネルギー
- Enovix株式会社
- グループ14 テクノロジーズ株式会社
- シラナノテクノロジー 代表取締役
- Nexeon リミテッド
ソース
第一次研究インタビュー
- プレリシエーション添加メーカー、リチウム化学メーカー、シリコン・アマデ材開発者
- リチウムイオン電池メーカー、電極プロセッサ、電池技術スペシャリスト
ステークホルダー
- 安定させたリチウム金属粉、リチウム ケイ素の合金および専門の添加物の製造者
- 電池細胞メーカー、陽極プロデューサー、研究機関、産業バイヤー
エンドユースセクター
- 電気自動車、家電、静止エネルギー貯蔵
- 産業電池、高度の可動装置および専門電池の適用
規制および業界機関
- 米国エネルギー省(DOE)
- 欧州化学物質庁(ECHA)
- 欧州委員会
- 労働安全衛生管理(OSHA)
データベース
- UN ComtradeとITCトレードマップ
- USGSのミネラル商品概要およびIAA電池の企業のデータセット
- ユーロスタットの産業統計量および国民電池の製造業のデータセット
雑誌・雑誌
- 電源のジャーナル
- エネルギー貯蔵材料
- 先進エネルギー材料
- エネルギー化学ジャーナル
協会について
- NAATBattインターナショナル
- RECHARGE - ヨーロッパ高度な充電電池協会
- EUROBAT - ヨーロッパ自動車産業電池メーカー協会
- 中国電力供給協会(CIAPS)
パブリックドメインソース
- プレリシエーション添加仕様、技術データシート、安全データシート
- シリコン・アノデ性能試験、電池製造統計、特許文献
- リチウム原料価格設定、電池製造投資、容量発表
主要な標準および規則
- EUの電池の規則(EU) 2023/1542
- EU REACH規則(EC) 1907/2006年
- EUのCLPの規則(EC) 1272/2008無し
- OSHA 29 CFR 1910.1200 - 危険通信規格
- 危険物の輸送に関するUNの提言 - 適用されるリチウム材料の取り扱いと輸送要件
独自の要素
- ログイン データ分析ツール
- 第一次インタビュー、付加的なレベルの要求の見積もり、電池の生産の分析、価格設定の評価、技術のベンチマーキングおよび競争の知性によって補われるProprietaryの研究のリポジトリ。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、グローバルシリコン・アノデ・プレリシエーション添加剤のCAGRが30.50%となると発表されます。
シリコンアノデプレシエーション添加剤のグローバル市場は、USD 45.2で評価されると推定される 2026年のMnは2033年までにUSD 291.3 Mnに達すると予想されます。
高エネルギー密度電気自動車電池、コンパクトコンシューマ電子機器、先進エネルギー貯蔵システム、次世代リチウムイオン電池技術がシリコン・ナノデプレリシエーション添加剤の新しい機会を創出しています。
均一なリチウム分布を達成し、添加物の安定性を維持し、リチウム反応を制御し、既存の電極製造プロセスとの互換性を確保することは、主要な技術的な課題です。
リチウム原料の費用、添加物の純度、粒度、安定化の技術、生産のスケール、専門にされた包装および顧客固有の公式の条件は主要な価格設定の要因です。
電池メーカーは、リチウムコンペンセーション効率、製品の一貫性、材料安全、製造互換性、技術サポート、供給信頼性、および商業規模の資格要件を満たすサプライヤーの能力を評価する必要があります
世界的なシリコン・アノデ・プレリシエーション添加市場で成長する主要な要因は、高エネルギー密度のリチウムイオン電池におけるシリコン・リッチ・アノードの採用の増加と、再燃性リチウム・ロスを削減することにより、初のサイクル効率性を向上させる必要性です。