
グローバルセキュリティオートメーション市場 サイズと予測 – 2026 に 2033
グローバルなセキュリティオートメーション市場は、 ツイート 13.50 ベン に 2026 へ 米ドル 34.00 Bn 2033年までに、化合物の年間成長率を登録するCAGRの12.0% 2026年~2033年 グローバルなセキュリティオートメーション市場は、セキュリティオーケストレーションプラットフォームの採用が高まっています。 9月9日、2025日 シスコ Splunk Enterprise Security Essentials Edition と Splunk Enterprise Security Premier Edition を導入し、脅威検出、調査、応答(TDIR)を横断するセキュリティワークフローを統一する 2 つのエージェント型の AI パワード SecOps オプションを提供します。
グローバル・セキュリティ・オートメーション・マーケットの主要買収
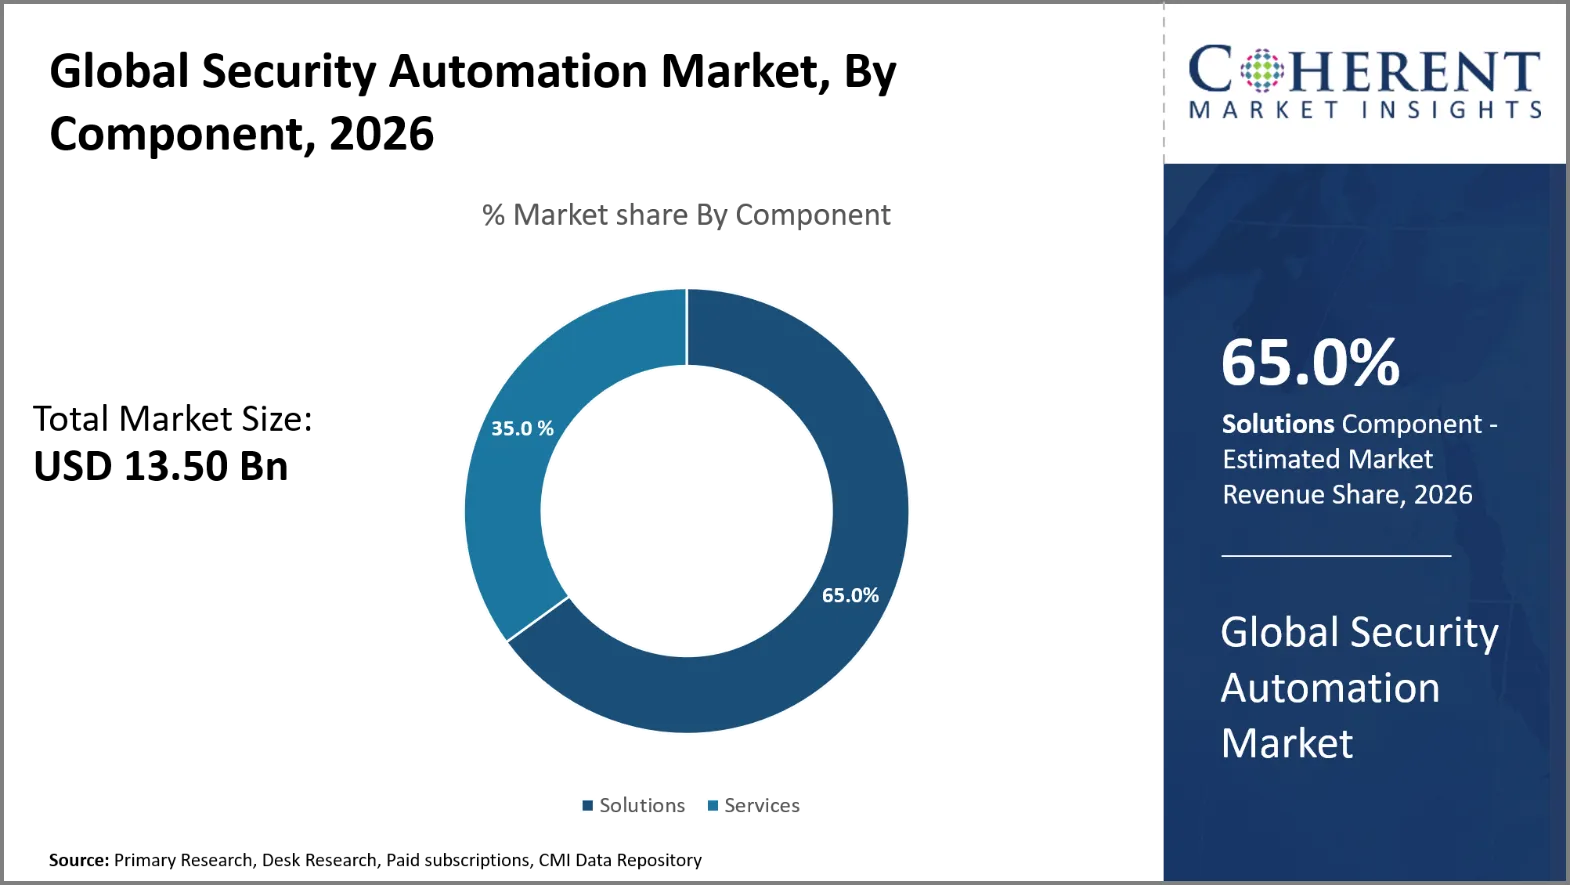
- ソリューションセグメントは、 65.0%の 2026年のグローバルセキュリティオートメーション市場シェア サイバーセキュリティの労働力の不足を増加させ、セグメントの成長を推進しています。 2026年5月7日、ServiceNowはセキュリティ調査、脆弱性対応、リスク管理ワークフローの改善を目的としたエージェントを立ち上げました。
- クラウドベースのセグメントがキャプチャされると推定される 100.0%の 2026年の市場シェア。 より速いインシデント応答のための成長の要求は、主にセグメントの成長を駆動しています。 10月 8, 2025, PagerDutyは、インシデント診断、是正勧告、ランブック生成、インシデント要約、オンコールスケジューリングのエージェントを導入しました。
- ロボティック・プロセス・オートメーションの区分は捕獲すると推定されます 36.0% 2026年の市場シェア。 クラウドセキュリティ要件の拡大は、セグメントの成長を促進しています。 2025年2月13日、パロアルトネットワークがCortexを導入 クラウド検出と応答をクラウドネイティブアプリケーション保護機能と組み合わせることでクラウドをクラウド化
- 北米は、2026年のセキュリティオートメーション市場を市場シェアで支配する見込み 33.0%のお問い合わせ 北米におけるサイバーセキュリティにおけるAIの普及は、地域市場の成長を推進しています。 2026年5月12日、マイクロソフトは、自動脆弱性の発見と検証のために、MDASHとして知られているマルチモデルのエージェントセキュリティシステムを発表しました。 システムは、ソフトウェアの脆弱性を識別、調査、検証するために、100以上の専門人工知能エージェントを調整します。
- アジアパシフィックは、 25.0%の 2026年シェア アジアパシフィックの規制遵守要件の上昇は、地域市場の成長を促進しています。 2026年1月15日、Cloudflareは、日本の情報システムセキュリティ管理と評価プログラムに登録されたことを発表しました。 この登録により、日本政府機関および規制機関が、該当する政府調達要件に基づく対象となるサービスを検討することができます。
セグメント情報
ソリューションがグローバルセキュリティオートメーション市場を支配しているのはなぜですか?
ソリューションセグメントは、 65.0%の 2026年のグローバルセキュリティオートメーション市場シェア 組織は、自動セキュリティ監視、脅威検出、インシデント対応、コンプライアンス管理を提供する統合システムを求めています。 セキュリティ情報とイベント管理、セキュリティオーケストレーション、自動化、応答、アイデンティティ管理機能を備えています。 集中的なソリューションにより、セキュリティチームは警告を関連付け、リスクを優先し、マニュアル調査負荷を削減することができます。 組織は、標準化されたセキュリティ基準、より迅速なインシデント含有量、複雑な情報技術インフラストラクチャ全体でより多くの可視性から得ることができます。 サイバーの危険性、クラウド使用量、散乱した労働力は、スケーラブルなセキュリティソリューションの必要性を駆動しています。
2025年4月9日、Google CloudがGoogle Cloud NextイベントでGoogle Unified Securityを立ち上げました。 プラットフォームは、脅威インテリジェンス、セキュリティオペレーション、クラウドセキュリティ、セキュアなエンタープライズブラウジングを横断するマンディアン機能を統合しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜクラウドベースの最も優先的な展開タイプですか?
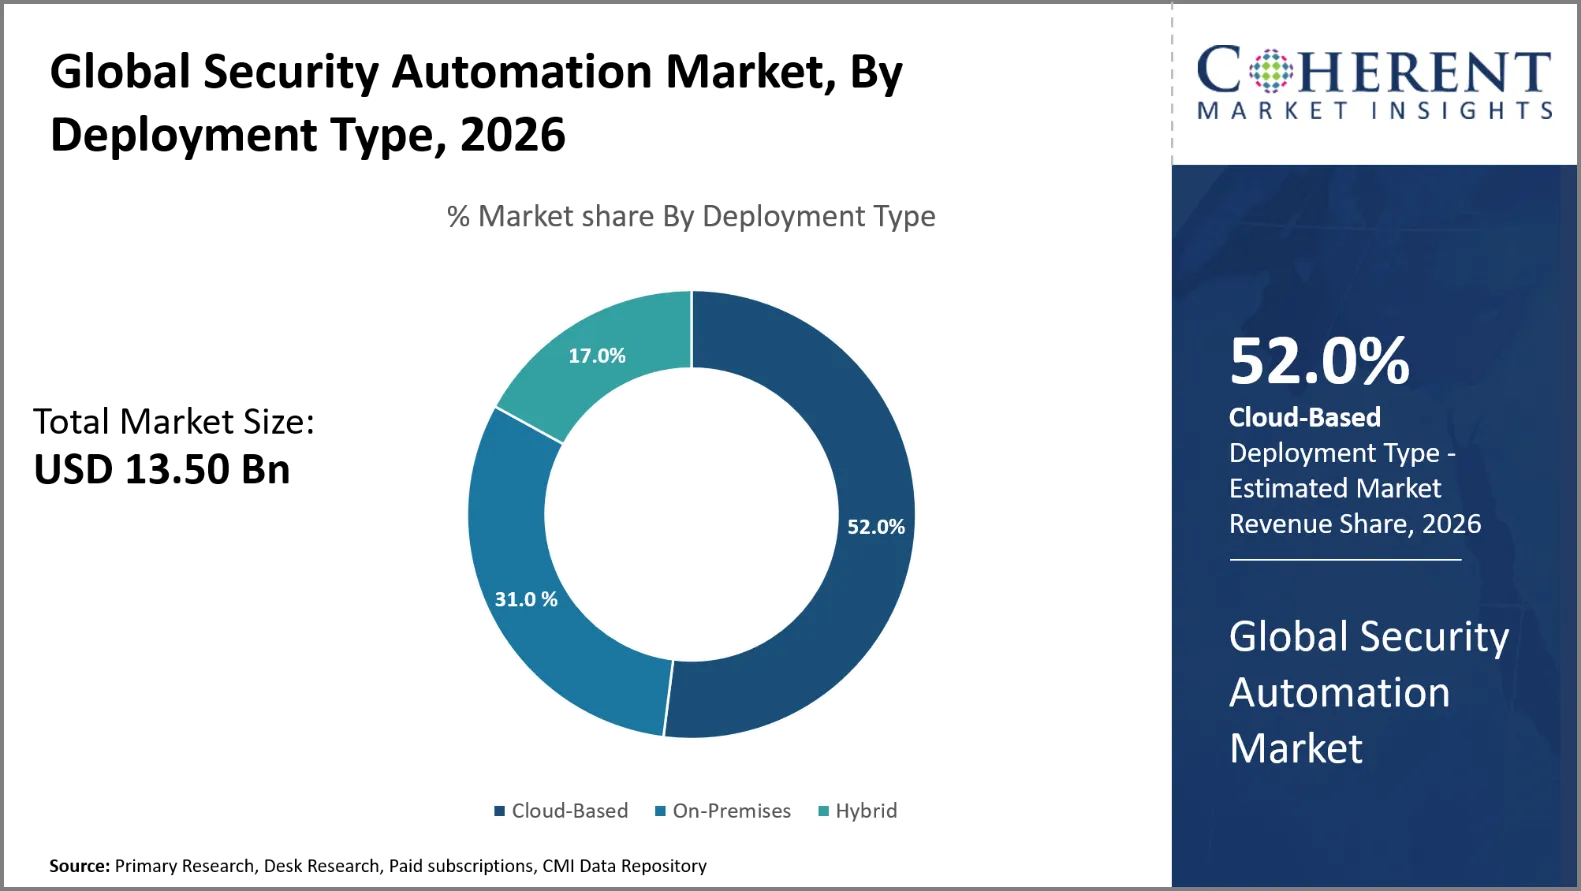
クラウドベースのセグメントは、 100.0%の 2026年のグローバルセキュリティオートメーション市場シェア クラウド展開は、スケーラビリティ、デプロイの高速化、セキュリティ機能への柔軟なアクセスに推奨されます。 大規模なオンプレミスインフラを必要としない脅威検出とインシデント対応を自動化する組織です。 クラウドプラットフォームでは、リモート・オフィス、クラウド・ワークロード、エンドポイント、およびジオグラフィ間での散乱されたチームが一元的に監視されることがあります。 サブスクリプションモデルは、企業が最先端の技術費やスケール容量をセキュリティニーズが進化させることを可能にします。 継続的なソフトウェア更新により、新しい脅威インテリジェンスと自動化機能へのアクセスが向上します。
4月2日、2025日 ウィズ 業界初の脅威検出と応答ソリューションであるWiz Defendの一般的な可用性は、クラウド用に本当に再現されています。 プラットフォームは、クラウドテレメトリー、ランタイムシグナル、脅威インテリジェンス、コード・トゥ・クラウドのコンテキストを組み合わせて、疑わしい活動を特定します。 自動化された脅威の豊かさ、調査グラフ、封入の Playbook および是正ワークフローにより、セキュリティチームはより迅速に対応できます。
ロボティック・プロセス・オートメーションはグローバル・セキュリティ・オートメーションの市場を支配します
ロボティック・プロセス・オートメーション・セグメントは、 36.0% 2026年のグローバルセキュリティオートメーション市場シェア ロボットプロセスの自動化は、繰り返し、ルールベースのセキュリティと管理タスクを自動化する主要な技術です。 セキュリティチームは、ソフトウェアボットを採用し、ユーザーのプロビジョニング、アクセスリクエストの実行、セキュリティレコードの調整、コンプライアンスレポートの提供を行っています。 自動化は、手動の努力の量を減らし、処理の均一性を高め、アナリストが複雑な調査に集中できるようにします。 ロボティック・プロセス・オートメーションは従来のシステムに大規模な変更を要求しないで既存の適用を組み込むことができます。 配置のその相対的な単純性は、測定可能な運用上の利益を探している企業にそれが魅力的になります。
2026年3月18日、UiPathはMicrosoft社と構築したセキュリティ自動化機能を明らかにしました。 接続は、Microsoft Defender for Cloud、Microsoft Sentinel、Microsoft の脅威インテリジェンスと UiPath の自動化を組み合わせています。 企業プロセスにおける脅威の検出、アラートの濃縮、応答の手順を自動化します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
欧州連合ネットワークと情報セキュリティ指令2(EU) 2022/2555 |
|
欧州連合サイバー連帯法規制(EU) 2025/38 |
|
セキュリティ・オートメーション・マーケット・ダイナミクス
マーケットドライバー
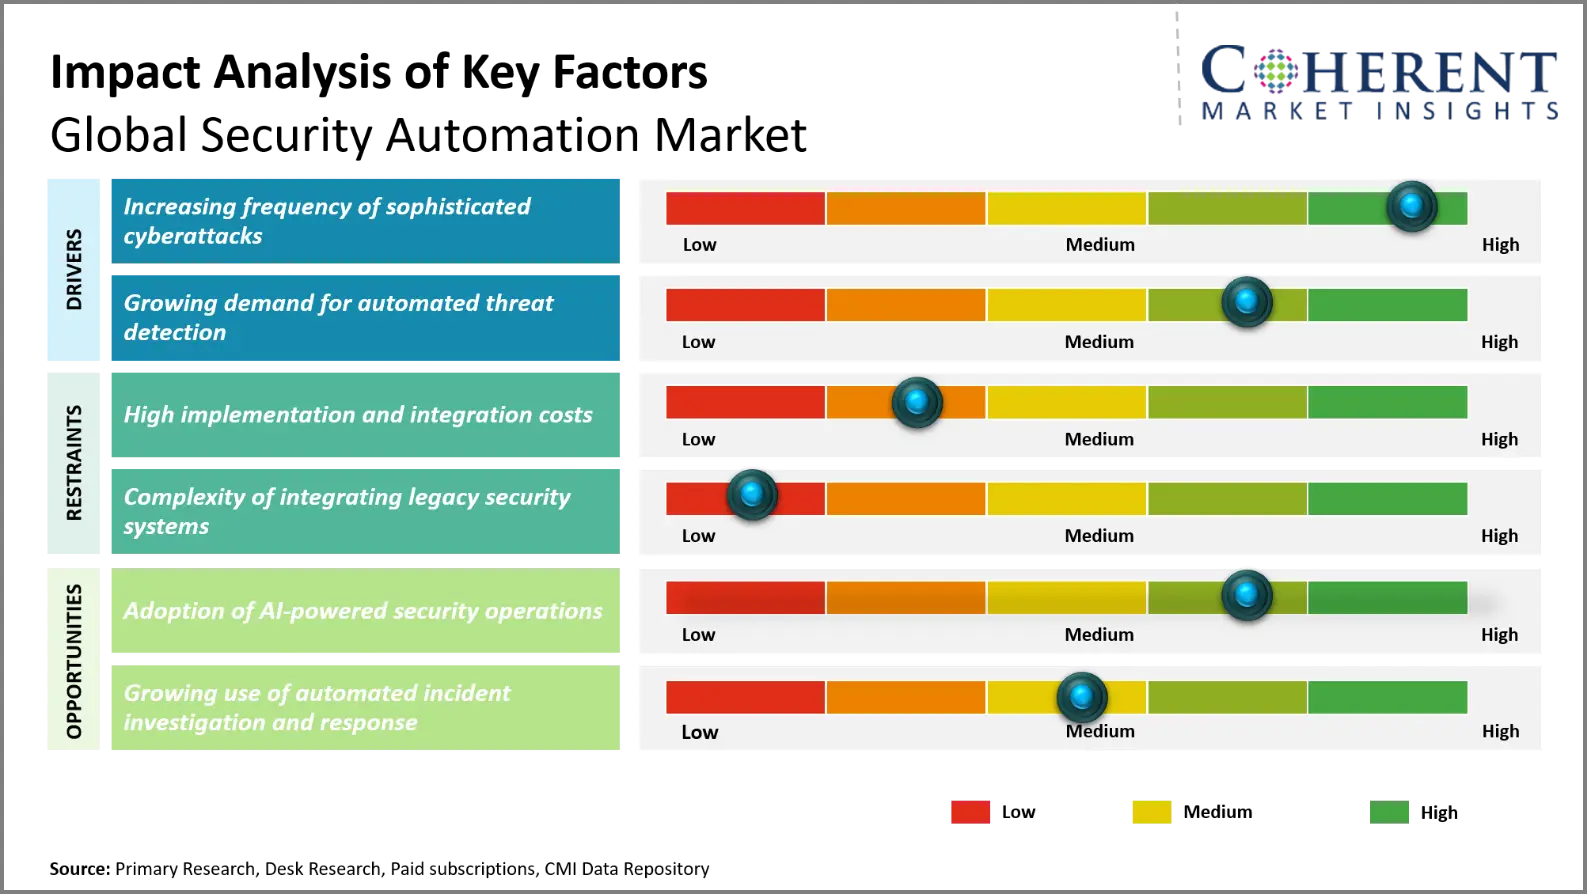
- 洗練されたサイバー攻撃の頻度の増加: 高度なサイバー攻撃の増加は、世界的なセキュリティオートメーション市場の成長を促進しています。 サイバー犯罪者は、ランサムウェア、フィッシング、クレデンシャル窃盗、AIによる攻撃で企業ネットワークをターゲットにしています。 そのような脅威は、セキュリティ担当者に大きな負担をかけ、データ侵害や運用の混乱のリスクは重要である。 セキュリティ自動化により、組織は脅威インテリジェンスを関連付け、アラートを優先し、疑わしい活動を評価し、インシデントコントロールを管理できます。 自動化されたセキュリティワークフローは、異なるITシステム間でより標準化を提供しながら、反応遅延を軽減します。 攻撃者は、より適応的になり、組織は、サイバーレジリエンスを改善し、重要なデジタルリソースを保護するために、セキュリティオートメーションでの支出を増加させています。
- 2026年2月24日クラウドストライク 2026年のグローバル脅威レポートを発売し、AIが有望な加速と企業攻撃面の拡大を明らかにしました。 平均的なサイバー犯罪のブレイクアウト時間は29分に落ち、最速の観察ブレイクアウトはわずか27秒でした。 人工知能のパワード・アドバーサリーは、その活動が89%のYYを増加させ、AIが再考から決定的な窃盗への兵器化を高めました。
- 自動脅威検出に対する需要の拡大: 自動脅威検出の必要性は、グローバルセキュリティオートメーション市場の成長を促進しています。 組織はエンドポイント、クラウドアプリ、ネットワーク、アイデンティティ管理システムから膨大な量のセキュリティデータを生成します。 手動監視は、これらの信号を拾い、複雑な攻撃パターンを検出するために遅すぎる。 自動検出ツールは、セキュリティイベントデータを解析し、疑わしいアクションを接続し、リスクによるアラートを優先します。 セキュリティオーケストレーションプラットフォームとの統合により、より迅速な調査と調整された応答が可能になります。 クラウド利用、リモートジョブ、デジタルインフラの開発など、モニターの必要性が高まります。 そのため、企業は自動脅威検出に投資し、視認性を改善し、アナリストの努力を削減し、新興脅威を検出する能力を向上させます。
- 2026年5月27日、Google CloudはGoogle AI Threat Defenseを導入し、企業環境における脅威を検知し、対応する自動サイバーセキュリティツールです。 プラットフォームは、悪質な脆弱性を優先し、クリーンアップを促進し、脅威監視による継続的なサポートを提供して、システムを継続的に検査します。
新興トレンド
- AI搭載セキュリティ オペレーション: 行動分析、異常検知、 脅威インテリジェンス 相関と自動化された調査ワークフローは、セキュリティ機能を自動化するための人工知能の使用を運転しています。 これらのスキルは、セキュリティスタッフが目立たず、リスクの高い状況を最初に配置できるようにします。
- 影響: アラート疲労を軽減し、脅威の調査をスピードアップし、反応の一貫性を高めます。 しかし、人間による偽陽性および積極的な操作の要求の継続的検証と監督。
- 市場の関連性: トレンドは、インテリジェントなセキュリティオーケストレーションプラットフォーム、自動インシデントレスポンスソリューション、およびAI対応のセキュリティオペレーションセンターの需要を企業環境で推進しています。
- クラウドネイティブセキュリティ オートメーション: 企業は、ハイブリッドインフラストラクチャ、分散アプリケーション、遠いエンドポイントを保護するためにクラウドネイティブセキュリティ自動化に向けています。 集中型プラットフォームには、監視、アイデンティティ制御、脆弱性管理、および応答プロトコルが含まれます。
- 影響: クラウドネイティブな自動化により、拡張性、統合可視性を高め、人的管理の必要性を取り除きます。 これにより、組織は、さまざまな状況でより均一に対応し、セキュリティ運用管理の複雑性を低下させます。
- 市場の関連性: この傾向は、クラウドベースのセキュリティオートメーションサブスクリプション、統合セキュリティプラットフォーム、およびスケーラブルの需要を駆動しています マネージドセキュリティサービス デジタルインフラのスケールアップ
地域洞察
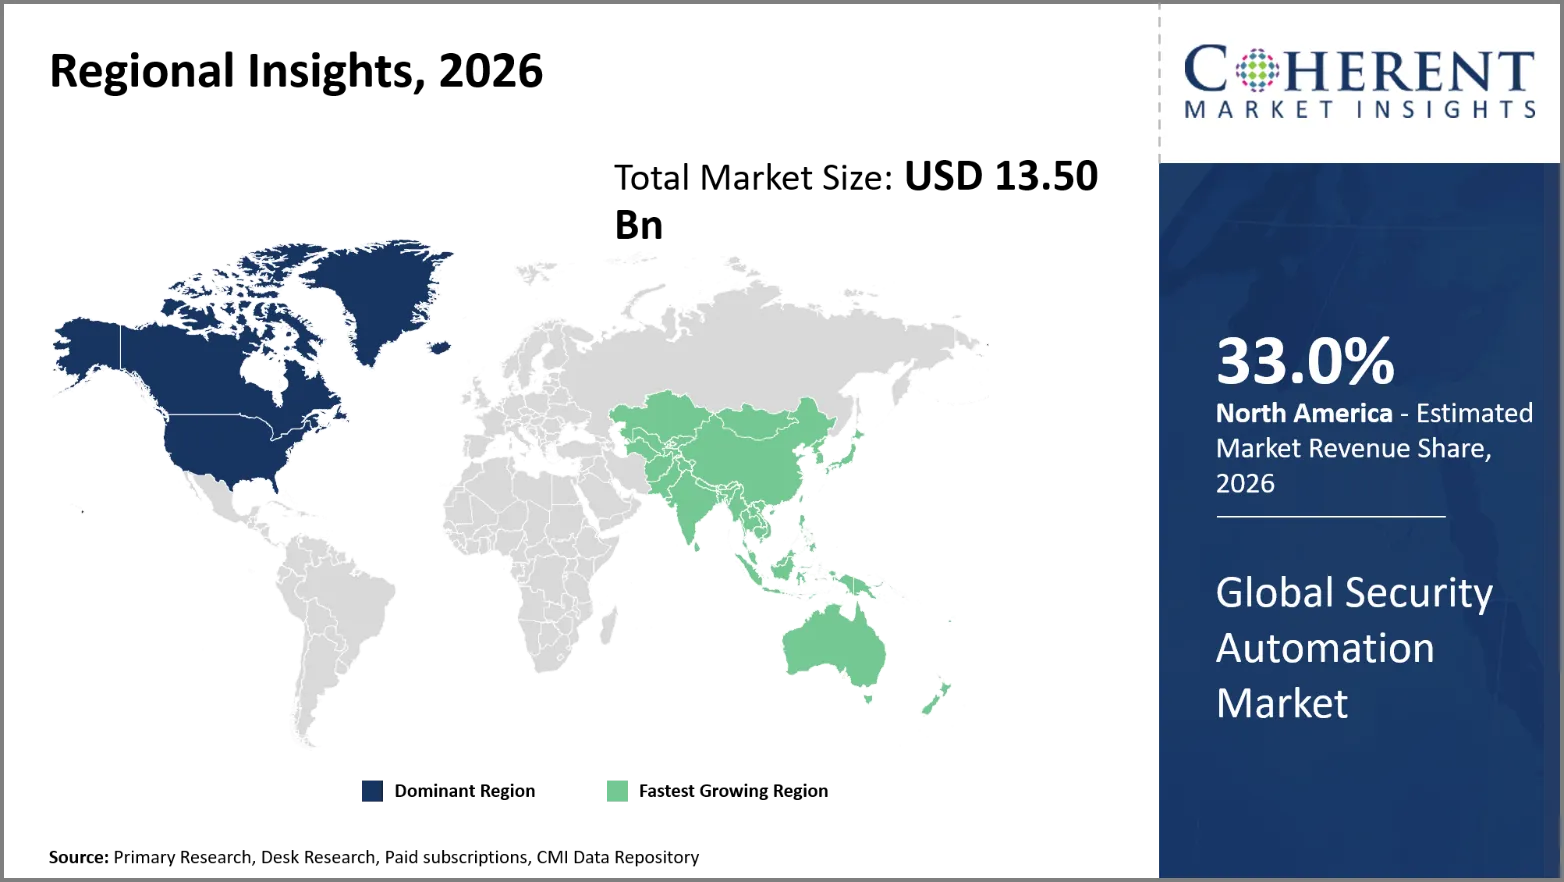
なぜ北米は、セキュリティオートメーションのための強力な市場ですか?
北米は市場シェアを占める見込み 33.0%の で 2026. 北米は、高度なセキュリティオペレーションセンター、強力なクラウドインフラ、自動サイバー保護への投資を成長させました。 米国企業は、セキュリティオーケストレーション、自動化、応答ソリューションをオンにし、エンドポイント、アイデンティティ、クラウドワークロードを横断したインシデント調査をコーディネートします。 カナダでは、金融機関や電気通信事業者は、機密情報を保護するために、自動監視およびインシデント管理を必要としています。 領域は、サイバーセキュリティ企業を集中し、脅威インテリジェンスの統合、エンドポイントの検出と自動化された是正を可能にします。 連邦サイバーセキュリティ指令および重要なインフラ保護要件は、さらに構造化されたセキュリティ監視を有効にします。 組織は、複雑な企業システム間でのアラート疲労を減少させ、調査をスピードアップし、行動を組織化することにますます集中しています。
なぜアジアパシフィックセキュリティオートメーション市場は高成長?
アジアパシフィックは、CAGRで最速成長を発揮する見込み 12.4%(税抜) 予報期間を超えて。 アカウント作成 25.0%の 2026年のグローバルセキュリティオートメーション市場。 デジタル政府活動、金融技術エコシステムとアジアパシフィックのセキュリティ・オートメーションのための国家のサイバーセキュリティ戦略の燃料需要を強化する。 シンガポールのサイバーセキュリティ戦略2026は、重要なインフラ、AI主導のサイバー防衛、統合脅威検出機能の保護に重点を置いています。 オーストラリアの2025 Commonwealth Cyber Security Posture報告書によると、調査された政府機関の82%がサイバーセキュリティ戦略を策定したと述べた。 公共サービスを通じた自動監視、脆弱性優先順位付け、インシデント連携を推進しています。 インドのデジタル公共インフラは高まっていますが、アイデンティティ保護とセキュリティの継続的な監視のためのより多くの要求を意味します。 地域プロバイダーは、管理された検出サービス、自動化されたコンプライアンスワークフロー、クラウドベースのセキュリティシステムでこれらの目的を満たすことができます。
主要国のためのグローバルセキュリティオートメーション市場展望
なぜ米国は、セキュリティオートメーション市場の主要なハブとして新興していますか?
セキュリティの自動化のための市場は、米国連邦ゼロ信託の目標と運用ITインフラストラクチャを保護するための要件によって駆動されます。 2026年4月、サイバーセキュリティとインフラ保安庁と連邦政府のパートナーは、ゼロトラストの概念を運用技術に適用する方法に関するガイダンスを発表しました。 資産の可視性、安全なサプライチェーンおよび有効な同一証明制御の指針の中心。 これらの要件は、自動デバイス検出、アクセス検証、および産業用ネットワーク全体の脅威モニタリングの必要性をもたらします。 オートメーションは、連邦機関と重要なインフラ事業者が、人間からの問い合わせにのみ依存することなく、セキュリティイベントを関連付け、行動をオーケストすることができます。 情報技術と運用技術のセキュリティを融合したベンダーは、これらのニーズにお応えする可能性がございます。
中国は、セキュリティオートメーション市場のための次の成長エンジンですか?
中国のセキュリティオートメーション市場は、ネットワークデータを規制し、重要な情報インフラを保護し、独自のサイバーセキュリティコンプライアンス規則によって駆動されます。 注文番号790で発行されたネットワークデータセキュリティ管理規則は、1月1、2025日に施行されました。 これらの規則には、ネットワークデータの処理、個人情報の保護、および重要なデータの管理が含まれます。 したがって、機密情報を扱う組織は、データアクセス、処理操作、セキュリティの問題に対するより多くの洞察を必要とします。 自動化されたデータ分類、アクセス監視、コンプライアンスの証拠収集は、これらの運用要件を満たすことができます。 そのような関連ユーザーは、金融機関、通信事業者、インターネットプラットフォーム、産業会社などを含みます。 プロバイダーはまた、中国のユニークな規制枠組みと関連する固有の技術的ニーズを考慮する必要があります。
ドイツセキュリティオートメーション市場分析とトレンド
ドイツのセキュリティオートメーション業界は、産業用サイバーセキュリティ、生産継続性、ランサムウェアの露出を増加させることで形作られています。 ドイツの政府の2025のサイバー犯罪報告では、約334,000のサイバー犯罪の事例が明らかにされ、ランサムウェアの暴行が年間10%増加しています。 また、分散型デニアル・オブ・サービス攻撃で25%増加しました。 これらは、業界、政府機関、物流企業向けの信号セキュリティ課題をシフトします。 自動エンドポイント監視、運用技術の脅威の検出とランサムウェアの封入は、組織が混乱を制限するのに役立ちます。 ドイツの産業では、作業に不必要な中断を起こさずに生産システムを保護するセキュリティツールのための特別な必要性があります。 これらの基準は、サプライヤーから産業資産の可視性およびオーケストラによるインシデント応答と出会うことができます。
U.K.セキュリティオートメーション市場分析とトレンド
米国政府の重要なサービスおよび組織的なセキュリティ評価プロセスに対するサイバーセキュリティ監視は、セキュリティオートメーション市場の成長を促進します。 国立サイバーセキュリティセンターのサイバーアセスメントフレームワークバージョン4.0は、ガバナンス、リスク管理、資産管理、サプライチェーンのセキュリティ、セキュリティ監視、脅威のハンティングを監視しています。 査定の目的は、オペレータが測定可能な制御を構築し、重要な機能に影響を与える疑わしい活動を見つけるために動機づけます。 電力プロバイダー、ヘルスケア組織、運送事業者、公共サービスは、これらのポリシーを実行するための自動化された資産の在庫、継続的な監視、および脅迫的なワークフローから利益を得ることができます。 インシデント管理システムとの統合により、調査的な均一性にも役立ちます。 アセスメント対応のレポートと監視機能を提供するセキュリティサプライヤーは、実証可能な運用レジリエンスを必要とする企業に対処できます。
日本セキュリティオートメーション市場分析とトレンド
サプライチェーンリスク、高度な製造、より小規模なサプライヤー間でサイバーセキュリティを高める必要性により、日本のセキュリティオートメーション業界を牽引しています。 2026年10月26日、日本首相の事務所は、人工知能の助けを借りて脆弱性の評価をスピードアップし、サプライチェーンに関するサイバー攻撃の監視を行います。 また、企業・自治体・関連支援団体の連携についても発表しました。 これらの活動は自動脆弱性の検出、サプライヤーのリスク管理、および調整されたインシデントアラートの要求を駆動します。 メーカーは、独自の内部ネットワークを超えて拡張する可視性を必要とします。 サプライヤーの弱点は、生産と情報交換に影響を与えることができます。 セキュリティベンダーは、主要なメーカーと小規模なリンクされた企業スケーラビリティ評価と集中監視を提供できます。
グローバルセキュリティオートメーション市場 - 国別セキュリティオートメーションの採用率 (2025)
カントリー | 採用率 |
アメリカ | 74% |
シンガポール | 71% |
ドイツ | 67%の |
アメリカ | 62%の |
イタリア | 55%の |
フランス | 52%の |
オーストラリア | 100%の |
インド | 43%の |
ジャパンジャパン | 74% |
スウェーデン | 68%の |
セキュリティオートメーション市場における新たな成長機会を作成するAI-Powered Security Operationsの採用方法は?
グローバル・セキュリティ・オートメーション・マーケットにおける人工知能を活用したセキュリティ・オペレーションの採用により、成長機会が生まれています。 セキュリティチームは、複雑な調査を自動化し、変化する脅威に対応することを可能にします。 セキュリティオペレーションセンターは、エンドポイントテレメトリー、アイデンティティログ、クラウドアクティビティ、脅威情報を統一インシデント調査に関連付けるために、人工知能を使用してますますます。 たとえば、Microsoft Security Copilot は、Microsoft のセキュリティエコシステム全体で、アナリストの調査と応答ワークフローを容易にします。 Google Security Operations は、セキュリティ調査や脅威のハンティングのための総合人工知能を使用します。 これらの機能は、自動アラームのトリアージ、調査要約、アクションの推奨事項、および調整された是正を必要とします。 ベンダーは、説明可能な判断、信頼できる統合、およびアナリストの負担で測定可能な節約によって、ソリューションを設定することができます。
例えば、Googleのセキュリティオペレーションの脅威ハントエージェントは、Geminiを活用して、積極的な脅威の狩猟を支援します。 マイクロソフトのセキュリティコピロエージェントは、アラートの兆しと調査の雑種を自動化します。 これらの改良は、構成可能なオートメーション、既存のセキュリティ システムと統合し、人間が承認した修理を提供するベンダーのための潜在的な開きます。 企業は、監査可能な行動、透明な合理性および実証可能な運用上の利益を可能にする技術に焦点を当てるべきです。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
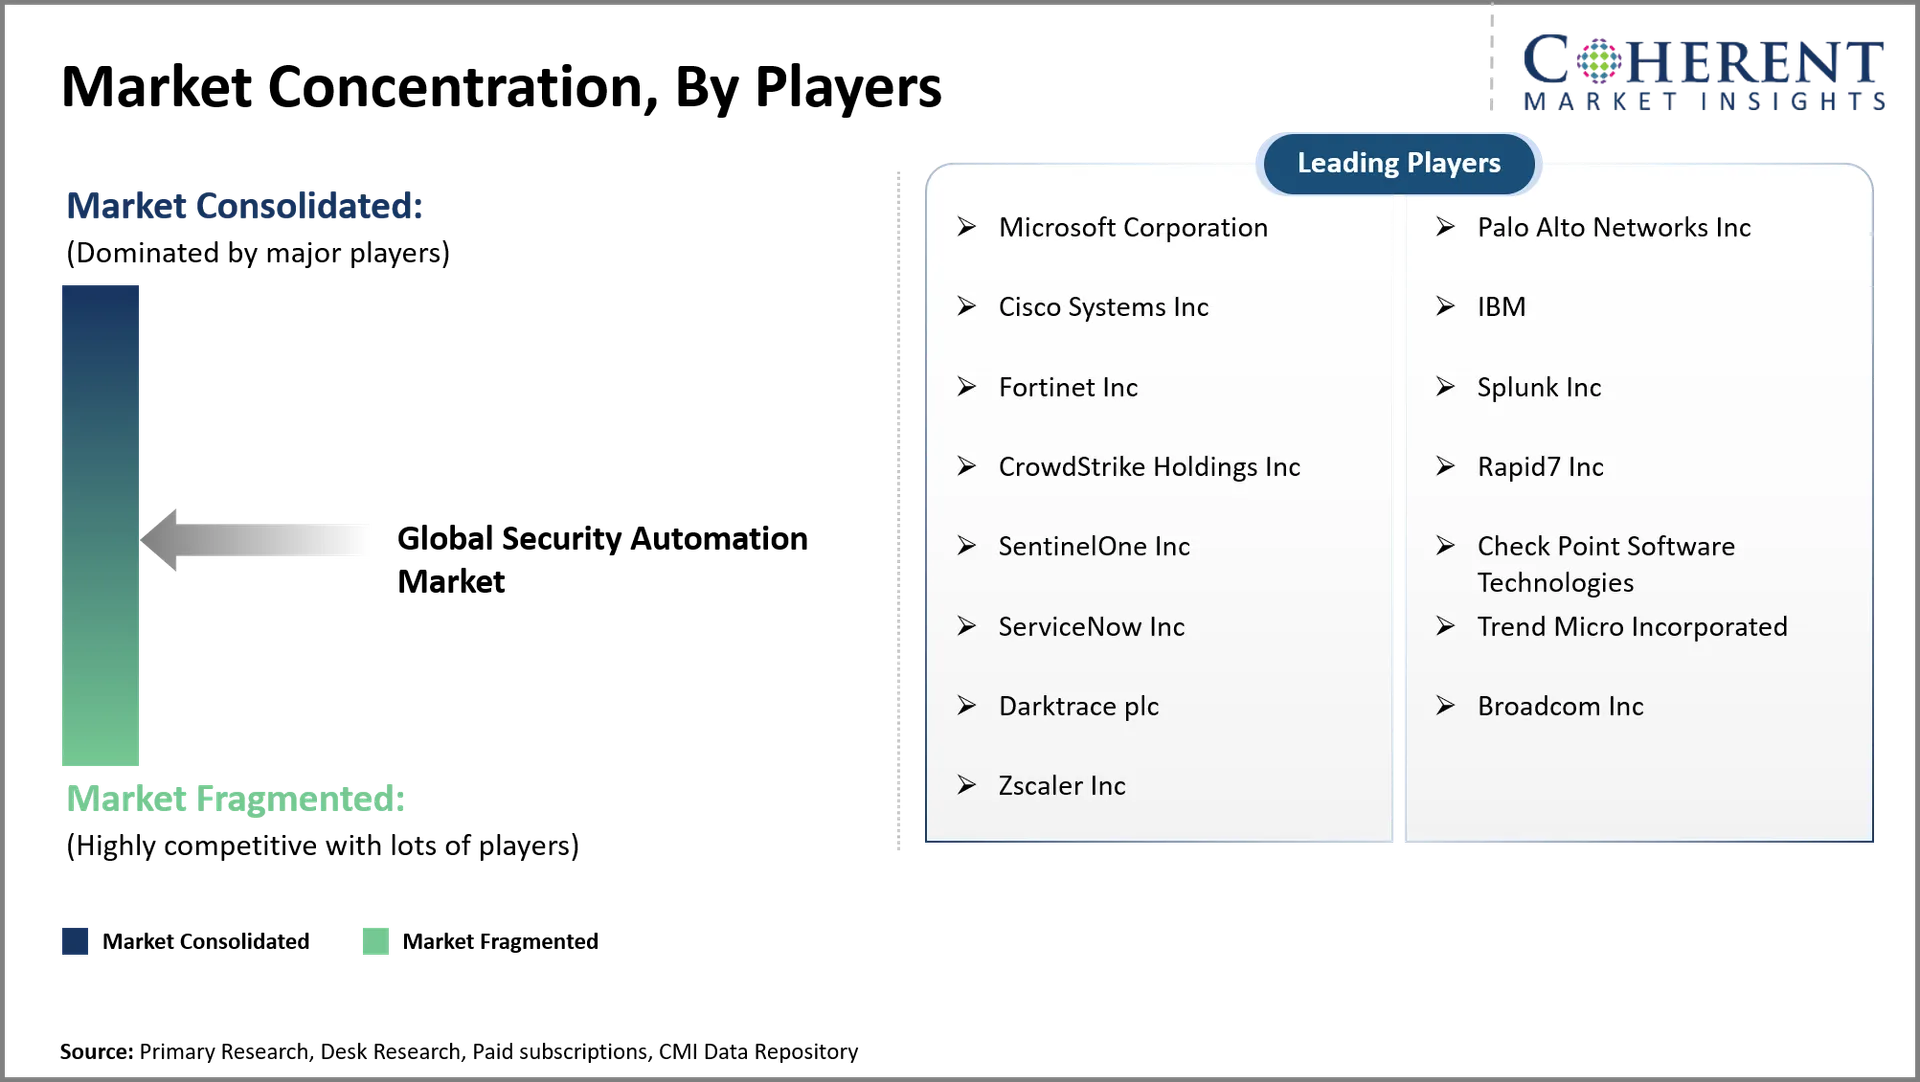
主な開発
- 2026年9月9日 株式会社Zscaler Zscaler Agentic SOCを導入し、暴露を積極的に削減し、人間の専門知識をスケール化し、機械速度でAI主導の攻撃を阻止するために構築されたセキュリティ操作の新しいアプローチを導入しました。 Zscalerは、AIファーストのアプローチで地上から構築されたセキュリティオペレーションセンター(SOC)に新しいソリューションを提供し、マシンの速度で脅威を検出、調査、および停止します。
- 2026年4月15日 IBMの IBM の自動セキュリティを導入しました。, 調整された意思決定を提供するように設計されたマルチエージェント パワード サービス, 応答と機械速度で知能. IBM自動セキュリティは、組織のフルセキュリティスタック全体で動作する、相互運用可能なベンダー・アグノスティック・デジタル・ワーカーを組み合わせ、接続解除されたツールの収集ではなく、セキュリティ・プログラムがシステムとして機能することを可能にします。
- 2026年1月21日 チェックポイントソフトウェア技術株式会社 導入事例 不正暴露データを優先、実行可能、および安全な是正に変えることによって、組織がAI-era攻撃から防御するのを助けるように設計された新しいアプローチであるチェックポイント曝露管理。
競争力のある風景
グローバルなセキュリティオートメーション業界は、プラットフォームの統合、人工知能、自動インシデント応答で戦う確立されたサイバーセキュリティ企業と混在しています。 マイクロソフトは、Microsoft Sentinel、Defender XDR、およびセキュリティコピロを一緒に持ち、セキュリティ監視、調査、企業環境全体の応答を支援しています。 Palo Alto Networksは、Cortex XSIAMとCortex AgentiXに重点を置き、セキュリティ運用のためのセキュリティ分析、自動化、人工知能のエージェントを組み合わせています。 クラウドストライクは、Charlotte AIとカスタマイズされたエージェントワークフローでファルコンプラットフォームを強化し、調査と脅威の優先順位付けを実現します。 Google Cloud は、Gemini を Google Security Operations に追加し、脅威の狩猟、調査、応答を支援します。 Cisco は、ネットワークセキュリティの専門知識と Splunk セキュリティ分析と自動化を組み合わせています。 競争の差別化は、統合の柔軟性、正確な検出、自動修正、およびアナリストのワークロードの測定可能な削減に依存します。
トップメーカーと注目すべき製品/セキュリティオートメーション市場におけるソリューション
会社・メーカー | 注目製品/ソリューション | 主な特長 |
マイクロソフト | マイクロソフト・センチネル | クラウドネイティブセキュリティ情報とイベント管理、自動インシデントレスポンス、脅威インテリジェンス、人工知能を活用した分析、マルチクラウド監視 |
パロアルトネットワークス | コルテックスXSIAM | 人工知能主導の脅威検出、統一されたセキュリティデータ、自動調査、セキュリティオーケストレーション、インシデントレスポンス、機械学習分析 |
クラウドストライク | Falcon Next-Gen セミ | リアルタイムの脅威検出、エンドポイントテレメトリー統合、セキュリティデータ分析、自動脅威の狩猟、人工知能支援調査 |
シスコ | Splunkエンタープライズセキュリティ | セキュリティイベントの相関、リスクベースのアラート、脅威インテリジェンス統合、検出工学、セキュリティ分析、インシデント調査 |
センチネルワン | Singularityプラットフォーム | 自動脅威検出、エンドポイント保護、行動分析、自動インシデントレスポンス、脅威ハンティング、クロスドメインセキュリティ可視性 |
マーケットレポートスコープ
グローバルセキュリティオートメーション市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 13.50 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 12.00%の | 2033年 価値の投射: | 米ドル 34.00 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Microsoft Corporation、Palo Alto Networks Inc、Cisco Systems Inc、IBM、Fortinet Inc、Splunk Inc、クラウドストライクホールディングス株式会社、Rapid7 Inc、Sentinel One Inc, Check Point Software Technologies, ServiceNow Inc., トレンドマイクロ株式会社, Darktrace plc, ブロードコム株式会社, Zscaler Inc. | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的なセキュリティオートメーション市場は、隔離されたアラート管理ツールではなく、自律的なセキュリティ操作にますます集中します。 人工知能のエージェントは、脅威調査、証拠収集、脆弱性の優先順位付け、相互接続されたセキュリティシステム間での是正を承認します。 しかし、組織は、特権アクセス、生産インフラ、機密情報を含む高インパクトの決定のための人的監督を持っている必要があります。 明確な決定路とリバーシブルな反応操作で信頼できるオートメーションを提供するベンダーは、ビジネスのセキュリティ要件を満たすためにより良い位置付けられます。
- クラウド・セキュリティ・オーケストレーション、AIを活用したセキュリティ・オペレーション、自動アイデンティティ・脅威・レスポンスで最大のチャンスが生まれます。 米国は、大企業、クラウドプロバイダー、金融機関、および重要なインフラ事業者の間で大きな見込み客を提供しています。 ドイツと英国は、産業用サイバーセキュリティ、重要なサービス、コンプライアンスを可能にする技術に関する展望について議論しています。 マネージドセキュリティサービスとスケーラブルなオートメーションは、インドの小さなセキュリティチームを持つ企業のための機会を作成します。 サプライヤーは、既存のインフラ内のエンドポイント検出、クラウド監視、アイデンティティセキュリティ、およびインシデントレスポンスを組み合わせるアプリケーションに焦点を当てるべきです。
- 市場参加者は、明らかな経済利益を持たない人工知能の特徴を導入するのではなく、実証済みの運用実績に基づいて差別化する必要があります。 ベンダーは、顧客固有の基準に対して測定されるように、警報優先順位付け、調査精度、封入時間、およびアナリストの努力の改善を実証する必要があります。 アプリケーション プログラミング インターフェイスを開き、既存のセキュリティ情報とイベント管理プラットフォームと統合することで、デプロイの摩擦を削減できます。 企業はまた敏感な処置の承認制御、監査の記録、モデル検証および人間の承認を持っているべきです。 管理されたセキュリティ サービス プロバイダーを使用して、より小規模な企業へ配信することができます。 カバーされたアセットと自動化の用途に応じて柔軟で柔軟な価格設定により、よりアクセス可能になり、長期にわたるクライアントを維持するのに役立ちます。
市場区分
- コンポーネントのインサイト(Revenue、USD Billion、2021 - 2033)
- ソリューション
- サービス
- 導入型インサイト(Revenue、USD Billion、2021 - 2033)
- クラウドベース
- オンプレミス
- ハイブリッド
- テクノロジーの種類 インサイト(Revenue、USD Billion、2021 - 2033)
- ロボットプロセス自動化
- AIと機械学習
- セキュリティオーケストレーション
- 行動分析
- 自動脅威検出
- 自動インシデント対応
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- 脅威検出
- インシデント対応
- 脆弱性管理
- セキュリティオペレーション
- アイデンティティとアクセス管理
- ネットワークセキュリティ
- エンドポイントセキュリティ
- コンプライアンスマネジメント
- 不正検知
- エンドユーザーインサイト(Revenue、USD Billion、2021 - 2033)
- BFSIの特長
- IT・通信
- ヘルスケア
- 政府機関
- 小売およびEコマース
- 製造業
- エネルギー・ユーティリティ
- 教育機関
- その他
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- マイクロソフト株式会社
- パロアルトネットワークス株式会社
- シスコシステムズ株式会社
- IBMの
- Fortinet株式会社
- 株式会社スプランク
- クラウドストライク・ホールディングス株式会社
- Rapid7株式会社
- センチネルワン株式会社
- チェックポイントソフトウェア技術
- サービスノウ株式会社
- トレンドマイクロ株式会社
- ダークトレース plc
- ブロードコム株式会社
- 株式会社Zscaler
ソース
第一次研究インタビュー
- チーフ・インフォメーション・セキュリティ・オフィサー(CISO)
- セキュリティオペレーションセンター(SOC)マネージャー
- ITインフラ・ネットワークセキュリティスペシャリスト
- セキュリティオートメーションソリューションプロバイダとベンダー
雑誌
- SCマガジン(サイバーセキュリティ)
- ダーク読書 - 情報セキュリティマガジン
- インフォセキュリティマガジン
- セキュリティウィークマガジン
ジャーナル
- サイバーセキュリティジャーナル(オックスフォード・アカデミック)
- 情報フォレンジックとセキュリティに関するIEEE取引
- 情報セキュリティ国際ジャーナル(Springer)
協会について
- 国際情報システムセキュリティ認定コンソーシアム(ISC)2
- 情報セキュリティ協会(ISSA)
- クラウドセキュリティアライアンス(CSA)
- ISACA(情報システム監査・管理協会)
パブリックドメインソース
- 米国国家標準技術研究所(NIST) - サイバーセキュリティフレームワーク
- サイバーセキュリティのための欧州連合機関(ENISA) - レポートと出版物
- サイバーセキュリティ・インフラ保安庁(CISA) - 米国政府報告書
- 米国国土安全保障省(DHS) - セキュリティ・オートメーション・ガイドライン
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
ソース
第一次研究インタビュー
- チーフ・インフォメーション・セキュリティ・オフィサー(CISO)
- セキュリティオペレーションセンター(SOC)マネージャー
- ITインフラ・ネットワークセキュリティスペシャリスト
- セキュリティオートメーションソリューションプロバイダとベンダー
雑誌
- SCマガジン(サイバーセキュリティ)
- ダーク読書 - 情報セキュリティマガジン
- インフォセキュリティマガジン
- セキュリティウィークマガジン
ジャーナル
- サイバーセキュリティジャーナル(オックスフォード・アカデミック)
- 情報フォレンジックとセキュリティに関するIEEE取引
- 情報セキュリティ国際ジャーナル(Springer)
協会について
- 国際情報システムセキュリティ認定コンソーシアム(ISC)2
- 情報セキュリティ協会(ISSA)
- クラウドセキュリティアライアンス(CSA)
- ISACA(情報システム監査・管理協会)
パブリックドメインソース
- 米国国家標準技術研究所(NIST) - サイバーセキュリティフレームワーク
- サイバーセキュリティのための欧州連合機関(ENISA) - レポートと出版物
- サイバーセキュリティ・インフラ保安庁(CISA) - 米国政府報告書
- 米国国土安全保障省(DHS) - セキュリティ・オートメーション・ガイドライン
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 13.50 Bnで、グローバル・セキュリティ・オートメーション・マーケットは2033年までにUSD 34.00 Bnに達する見込みです。
2026年から2033年にかけて、グローバル・セキュリティ・オートメーション・マーケットのCAGRが12.0%を予定しています。
高度なサイバー攻撃と自動脅威検出のための成長要求の増加の頻度は、グローバルなセキュリティオートメーション市場の成長を促進する主要な要因です。
従来のセキュリティシステムを統合する高い実装と統合コストと複雑性は、グローバルなセキュリティオートメーション市場の成長を妨げる主要な要因です。
コンポーネントの面で、ソリューションセグメントは2026年の市場収益シェアを支配すると推定されます。
サイバーセキュリティ監視、脅威検知、インシデント調査、対応、コンプライアンス活動の自動化を実現する、グローバルセキュリティオートメーション市場。
人工知能は疑わしいパターンを識別し、セキュリティイベントを相関し、アラートを優先し、調査と応答の決定を分析するのを支援します。