
タングステン電極の市場規模とシェア分析 – 2026 年から 2033 年まで
世界のタングステン電極市場規模は、2033 年までに1 億 3,351 万米ドルに達すると予想され、2026 年から 2033 年まで年平均成長率 2.5%を示します。 2026 年の市場規模は1 億 1,194 万米ドルと評価されました。 自動車および航空宇宙製造における精密溶接の需要の増加、産業用途におけるタングステン不活性ガス(TIG)溶接の採用の増加、製造および金属加工活動への投資の増加、ステンレス鋼、アルミニウム、および特殊合金の高品質溶接のためのタングステン電極の使用の増加が、主な成長要因です。 国際自動車工業機構 (OICA) は、世界の自動車生産台数が 2024 年の 9,270 万台から 2025 年には 9,640 万台に、3.9% 増加したと報告しました。
重要なポイント
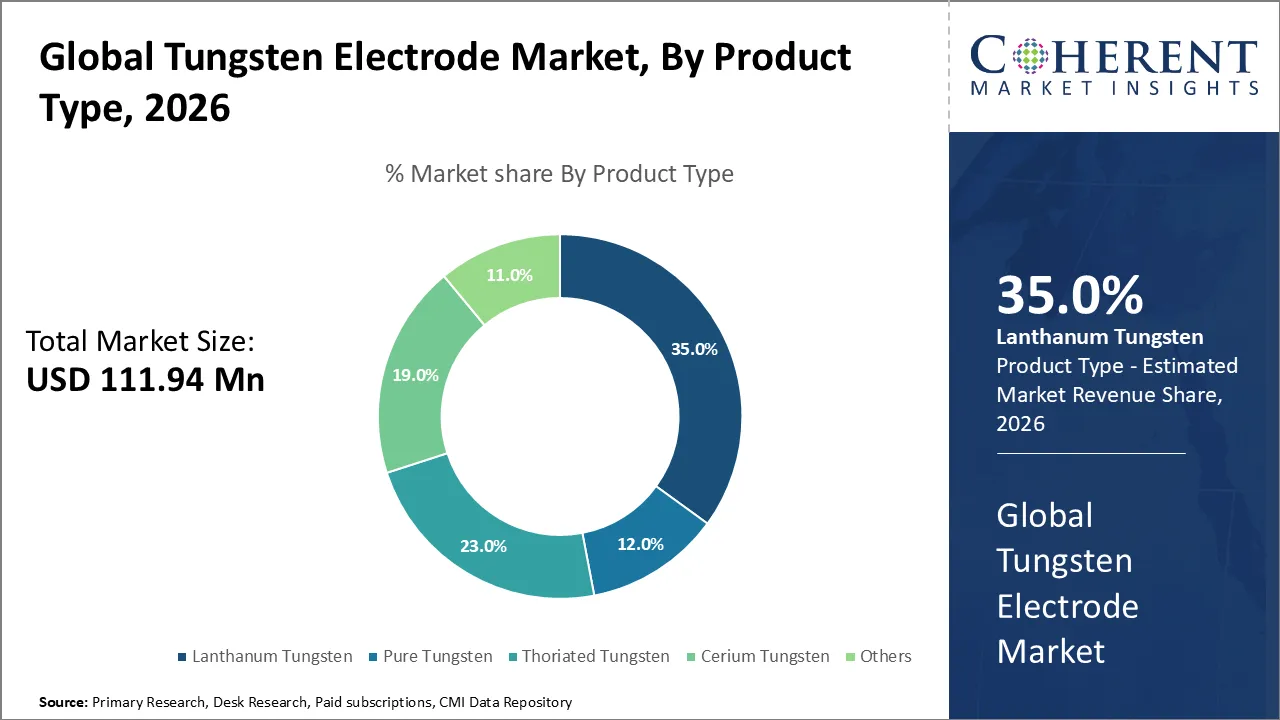
- ランタンタングステンセグメントは、2026 年までに推定35.0% となり、世界のタングステン電極市場でシェアを独占すると予測されています。このセグメントは、優れたアーク始動性、アーク安定性の向上、電極摩耗の低減、および非放射性トリエーテッドタングステン電極代替品への切り替えの増加により成長しています。 Miller Electric の TIG 溶接ガイダンスでは、精密 DC TIG 溶接には 2% ランタン化タングステン電極を推奨しており、最新のインバータ ベースの溶接システムでは純粋なタングステンよりもランタン化およびセリウム化電極を推奨しています。
- TIG 溶接セグメントは、2026 年に75.0%の最大の市場シェアを保持すると予想されています。この成長は、航空宇宙、自動車製造、ステンレス鉄鋼製造および特殊な産業用途における高精度溶接の需要によって推進されています。 米国溶接協会 (AWS) によると、米国では 2029 年までに約 320,500 人の新たな溶接専門家が必要となり、2025 年から 2029 年までに毎年平均 80,000 件の溶接の仕事が必要になると予想されています。 これは、溶接集約的な製造およびインフラストラクチャ活動における継続的な労働力のニーズを反映し続け、より広範な溶接機器と消耗品のエコシステムをサポートします。
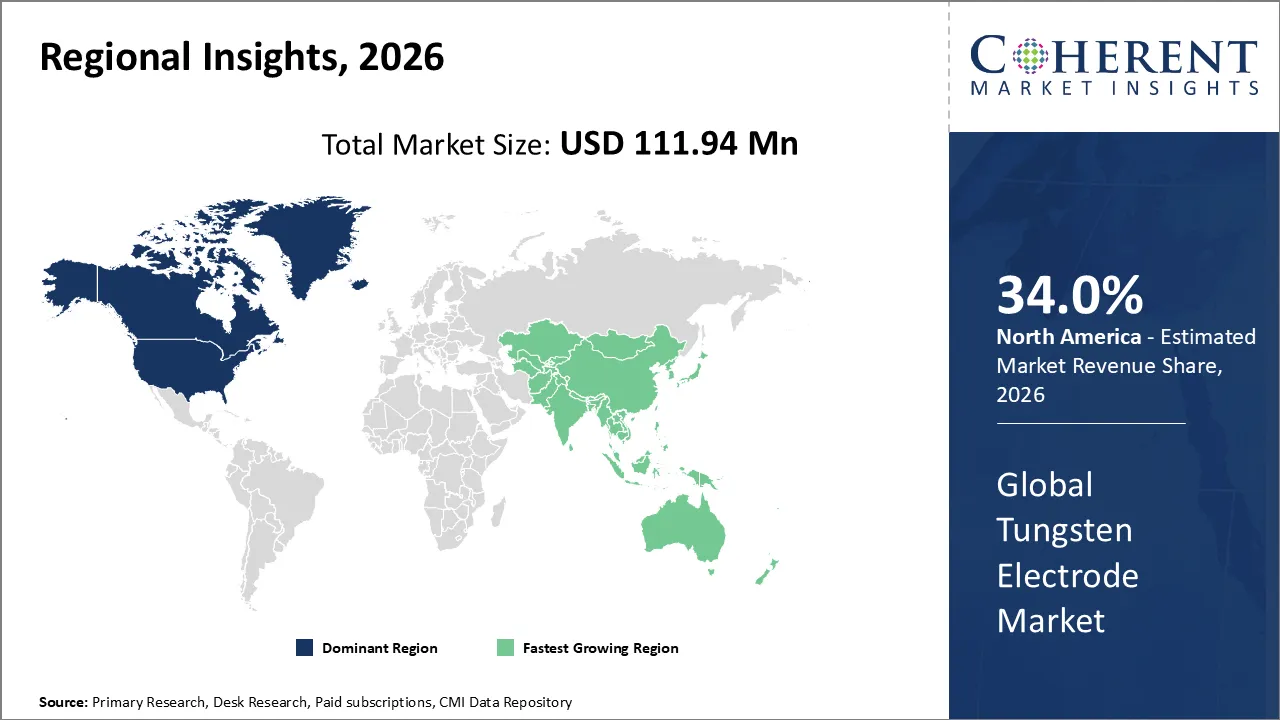
- 北米は、2026 年までに世界のタングステン電極市場の約 34.0% の市場シェアを獲得すると予想されています。この地域の需要は、確立された航空宇宙および自動車製造産業、精密金属製造活動、高度な溶接技術、産業インフラへの投資によって牽引されています。 米国地質調査所の「鉱物商品概要 2026」によると、2025 年の米国のタングステン輸入量は推定 10,000 トン(鉱石と精鉱を除く)で、2024 年の 8,730 トンから約 14.5% 増加しました。
マーケットドライバー
航空宇宙製造における精密溶接のライジング要求は、タングステン電極市場を運転しています
世界的なタングステン電極市場は、航空宇宙製造、航空機部品製造、および特殊金属加工用途における高精度溶接ソリューションの需要増加により、着実に成長しています。 ガスタングステンアーク溶接(GTAW)は、タングステン電極に依存して、制御された熱入力、安定したアーク性能、そして、薄いゲージメタルや特殊合金のための高品質の溶接を実現します。 航空機エンジン、構造アセンブリおよび重要な部品のための高める製造業の条件は信頼できるのための要求を扱います 溶接消耗品お問い合わせ
ボーイングの第3四半期2026の財務結果によると、同社は2026年の最初の9ヶ月間に475商用航空機を納入し、2025年に同じ期間の440航空機から、約8.0%増加しました。 同社の商業飛行機のバックログは、約USD 612 Billionで評価される6,300航空機を上回りました。
また、ボーイングは2026年第3四半期の1ヵ月8機で稼働していると述べた。 航空機製造・製造活動のライジングは、精密化の機会を開いています 溶接装置 航空宇宙製造プロセスの修飾に使用される消耗品。
石油・ガスインフラ・LNGプロジェクトを拡充し、市場成長を支援
石油・ガスインフラ、液化天然ガス(LNG)処理施設および産業パイプラインシステムへの投資のライジングは、世界的なタングステン電極市場における重要な成長要因となっています。 タングステンの不活性ガス(TIG)の溶接は高い完全性の管接合箇所、ステンレス鋼装置、部品を含む圧力およびまた防蝕合金の製造のために一般的です。 タングステン電極の需要は、溶接の完全性、耐食性および信頼できる産業操作の重要性が専門製造および維持活動の増加として成長しています。
国際エネルギー機関のグローバルLNG容量トラッカーによると、2026年10月に更新されたプロジェクトは、すでに建設中であり、2025年の開始時に最終投資決定を下すことで、2025年から2030年までに世界の新しいLNG輸出能力の330bcm /年を超える流れをもたらすことが期待されています。 業界史上最大のLNG容量加算波です。
さらに、米国エネルギー情報局(EIA)は、2026年9月、米国LNG輸出が2026年初となる1日平均17.4億立方フィート、同期から23%増加したと報告した。 LNGの輸出ターミナルとして、液化列車および関連処理インフラは数の増加として、溶接および金属加工の要求に応じて増加する必要があります。
現在のイベントとタングステン電極市場への影響
現在のイベント | 説明とその影響 |
中国タングステン関連材料(2025年2月)の輸出管理を導入 |
|
米国政府は2025リスト(11月2025日)に更新された重要な鉱物としてタングステンを再確認します |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
なぜLanthanumタングステン 最大の市場シェアを取得する?
製品の種類に基づいて、Lanthanumタングステンは、2026年に推定35.0%で、グローバルタングステン電極市場の最大シェアを保持することが期待されます。 セグメントの成長は、優れたアークスターティング特性、延伸電極寿命、優れた熱安定性、および窒化タングステン電極への非放射性置換に対する需要の増加によるものです。 ラントタングステン電極は、ステンレス鋼、アルミニウム、チタンなどの特殊合金の精密溶接に広く使用されています。
2025年1月には、ヤスカ・モトマンは2%のlanthanatedのタングステンの電極が98%のタングステンおよび2%のlanthanumを含んでいて、優秀なアークの安定性を提供し、交流の流れ(AC)および直接流れ(DC)の溶接のために適しています報告しました。 また、様々な金属を溶接するための多目的な選択肢として、1.5%と2%の分光電極をリストしています。
TIGの溶接は最も大きい市場シェアを握ります
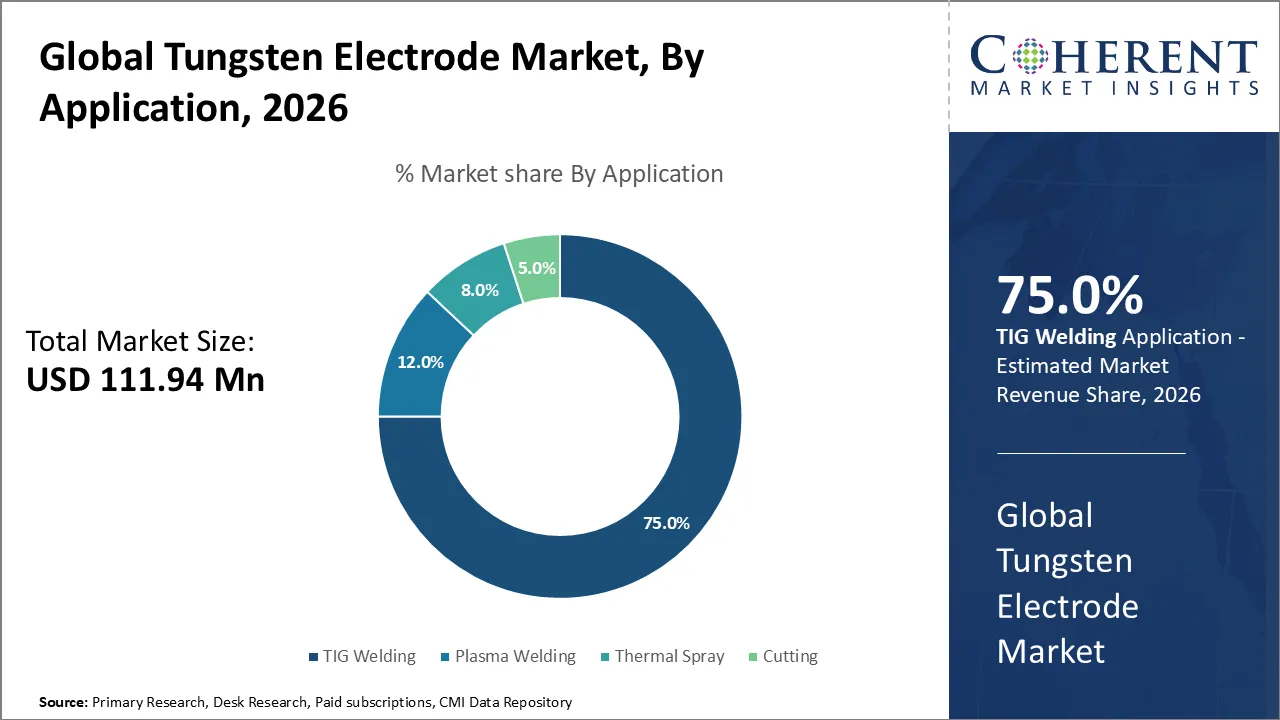
用途に応じて、TIG溶接セグメントは2026年、75.0%のグローバルタングステン電極市場最大のシェアを保有する見込みです。 セグメントの成長は、高品質の溶接継手、精密熱制御、低溶接汚染、および自動車、大気および宇宙空間、化学加工、および産業加工用途における構造的完全性の増加に対する需要の増加に起因しています。 TIG溶接は、安定した溶接アークを形成するために、非消費タングステン電極を採用し、薄いセクション金属、ステンレス鋼、特殊合金を結合するための理想的な。
研究によると、科学報告書で2026年4月に公表された、AISI 304LおよびAISI 409Mのステンレス鋼のTIGの溶接接合箇所の引張強さは溶接条件によって522 MPaから644 MPaまで及ぶ。 研究は、溶接電流、シールドガスの流れ、および産業用アプリケーションの均一な溶接品質を達成するための旅行速度を最適化する必要性を強調します。
さらに、2026年に材料で発表された研究では、AISI 304ステンレス鋼ガスタングステンアーク溶接を研究し、薄断溶接継手のバランスの取れた機械的強度と融合の完全性を達成するための25〜30アンペアの最適な溶接電流範囲を報告しました。 このような知見は、管理されたTIG溶接プロセスと精密金属加工のための適切なタングステン電極の意義をアンダースコアします。
タングステン電極市場動向
- 高度なTIG溶接自動化とロボット製造システムの採用は、一貫したアーク安定性、正確な溶接制御、および電極摩耗を削減する高性能タングステン電極の需要を駆動しています。 「グローバル産業用ロボットのインストールは、2025年に11%増し、600,000台超え、運用株式は2026年9月には5万台で推定された」と、国際ロボット連盟は述べた。 拡張は、産業オートメーションの成長傾向の反射であり、自動TIG溶接システムにおけるタングステン電極の使用の可能性を開く。
- 非放射性lanthanated、ceriatedおよびまれに曲げられたタングステンの電極の高められた人気はより安全で、より有効な溶接消耗品へのシフトを運転するのを助けます。 これらの電極は、AC / DC溶接装置との良好なアーク始動、一貫した電気性能と互換性のために設計されており、精密加工、航空宇宙部品、特殊金属接合用途に最適です。
- タングステンリサイクルと代替原料の調達に重点を置き、タングステン電極市場全体の調達戦略を変革しています。 中国のタングステン濃縮出力は、2025年に約65,000トンの金属含有量で、国内第一次タングステン需要が4.3%上昇すると、CMOCグループは言いました。
地域洞察
北アメリカは高度の宇宙空間の製造業および強い精密溶接のインフラにOwingを支配します
北米は2026年までに、グローバルタングステン電極市場の34.0%を占める見込みです。 地域の成長は、その強力な航空宇宙および防衛製造産業によって駆動され、精密TIG溶接技術、高度な金属加工インフラ、および高性能溶接消耗品の要求の採用を成長させます。 産業製造および主要な溶接装置の製造業者の連続的な投資はlanthanated、ceriatedおよび他のタングステンの電極の使用を支えます。
航空宇宙産業協会(AIA)によると、2025年に米国航空宇宙および防衛産業の総売上高は988.6億米ドルで、資本支出は2026年6月に13%に増加しました。 全国では、業界も9,300社を支持し、航空宇宙製造とその関連産業サプライチェーンのサイズを強調しています。
また、世界スチール協会の9月2026データによると、北アメリカの原油鋼の生産は1月〜9月2026日に4.7%上昇したことがわかりました。 米国は同じストレッチで5.8%成長しました。 溶接装置および消耗品のための下流の要求を支えることができる地域の金属の製作の生態系の拡張は継続的活動の示しています。
アジアパシフィックタングステン電極市場動向
アジア太平洋地域は、2026年から2033年までのグローバルタングステン電極市場で最も急速に成長する地域になることを期待しています。 地域における成長は、中国、インド、日本、韓国、東南アジアの金属製造インフラにおける産業溶接技術の需要拡大と、金属加工インフラの高まりが進んでいます。 また、タングステン電極の地域供給チェーンは、特に中国の主要なタングステン加工および製造施設の存在によってサポートされています。
インドは、前年1月2026日に世界スチール協会が報告した2025年、原油鋼の164.9万トンを生産しました。 ベトナムは12.2%に成長し、24.7百万トンのメトリクストンを製造しています。 TIG溶接とタングステン電極消耗品を必要とするアプリケーションを含む、下流製造のための機会を増やすために、産業金属生産ポイントの増加。
さらに、OECD Steel Outlook 2026プロジェクトでは、インドのスチール生産が2025〜208.3百万のメトリックトンから2030年までに4.8%のCAGRで増加します。 アセアン製鋼は、同時期に60.2万トンから90.6万トンのメトリックトンを増加させ、8.5%のCAGRで生産しています。 鉄鋼生産における予想される地域成長は、金属加工活動を高め、精密溶接技術とタングステン電極メーカーの成長見通しを提供します。
精密溶接および熟練した製造のための成長の要求は米国でタングステン電極の市場を支えます
米国タングステン電極市場は、産業機械、輸送機器、特殊金属加工、インフラメンテナンスで使用される精密溶接技術が増加する需要のために、一貫した成長を経験する予定です。 溶接品質、高性能電極材料、自動 TIG 溶接システムに対する成長の重点は、Lanthanated、ceriated、およびその他のタングステン電極の需要をサポートしています。
米国労働統計局(BLS)によると、その2026労働見通しでは、約40,300人の雇用は、溶接機、カッター、はんだ、およびブラザーのための開口部は、2025〜2035年の間に毎年計画され、雇用は2.0%増加することを期待しています。 これらの予測は、金属加工、機械製造、およびインフラ関連溶接活動に関する継続的な労働力要件を強調し、溶接機器および消耗品の広範な要求環境をサポートしています。
中国タングステン 電極市場 トレンド
中国は、その確立されたタングステン加工産業が支持し、溶接機器の生産を拡大し、自動車、機械、電子機器、および産業加工用途における精密溶接技術を採用し、タングステン電極のための主要な製造および消費ハブを維持することが期待されています。 特殊タングステン電極メーカーの存在と製造インフラへの投資の増加は、世界市場での国の競争力のある地位をサポートしています。
2026年7月、山東ウェルドストーン・タングステン・インダストリーズ株式会社、ABICORグループの一員として、中国・Zibo社にさらなる製造拠点を立ち上げました。 2,850平方メートルの生産スペース、1,800平方メートルの貯蔵設備、管理およびテストのための3,510平方メートルを含む新しい建物はおよそ8,800平方メートルをカバーします。 タングステン電極、溶接アクセサリー、特殊タングステン部品を製造しています。
タングステン電極業界における主要企業
タングステン電極の主要選手の何人か 市場はダイヤモンドの地上プロダクト、Astaras、Inc.、溶接石です、 勝者タングステン製品有限公司、ハンティンドンの融合の技術、金属の切断、BGRIMMの先端材料の科学技術Co.、SunrainのタングステンおよびATTLの高度材料Co.、株式会社。
ニュース
- 2025年8月、Astarasは、クリアウォーター、フロリダ州のタングステン重合金製造施設を立ち上げ、DENSALLOY U.S.-madeタングステン重合金ブランドを導入しました。 航空宇宙および防衛関連タングステン材料の米国製造能力を拡大。
- 2026年6月、ダイヤモンド・グラウンド・プロダクツは、欧州のアンモニウムのパラトン州の価格が約USD 3,000–3,200/メートルトン単位(MTU)で報告された上昇したタングステンの原料価格を強調する更新を発表しました。 開発はタングステン電極供給チェーンに影響を及ぼす原料の費用圧力および電極利用および調達の最適化の高める重要性を強調しました。
マーケットレポートスコープ
タングステン電極市場レポートカバレッジ
レポートカバレッジ | ニュース | ||
基礎年: | 2025年 | 2026年の市場規模: | 米ドル 111.94 Mn |
履歴データ: | 2020年~2024年 | 予測期間: | 2026〜2033 |
カリフォルニア: | 2.5% | 2033年 価値の投射: | 米ドル 133.51 Mn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ダイヤモンドの接地プロダクト、Astaras、Inc.、溶接石、勝者のタングステン プロダクトCo.株式会社、ハンティンドンの融合の技術、金属の切断、BGRIMMの高度材料の科学技術Co.、株式会社、SunrainのタングステンおよびATTLの高度材料Co.、株式会社。 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン
- グローバルなタングステン電極市場は、精密溶接、高性能消耗品、先進材料加工技術に対する需要の増加により、安定した成長を目撃する見込みです。 しかし、タングステン価格上昇はメーカーの生産コストと調達戦略に影響を与える可能性があります。 2026年9月によると、米国証券取引所委員会(SEC)、欧州アンモニウムパラトン州(APT)の価格は、1月2025日〜6月2026日のメトリックトン単位(MTU)あたり約330ドルから増加しました。 急な上昇は溶接消耗品の市場の原料の効率そして電極の生命の高められた意義を示します。
- タングステンのサプライチェーンの多様化と地域処理に対する成長の焦点は、タングステン電極メーカーの競争力のあるダイナミクスを変更する可能性があります。 ファストマーケットは、国際タングステン濃縮価格が6月2026日にMTUあたりUSD 2,500-2,800であったと述べた, 2026の初めにMTUあたりUSD 750-850に対して. 国内の中国価格と国際市場価格の幅広いギャップは、調達の複雑さを反映しています。 これは、代替調達パートナーシップを探求するために電極メーカーを促し、在庫管理を強化し、タングステンリサイクルに投資する必要があります。
- 成長する非放射性溶接消耗品の要求は、タングステン電極市場の技術的進歩を駆動することが期待されます, 特にラントおよび乾燥電極. 国際原子エネルギー機関(IAEA)は、可能な場合には、酸化セリウムまたは亜麻仁酸化物を含む非放射性代替物に交換する必要があります。 精密TIG溶接用途におけるより安全な電極材料の使用を推進します。 安定したアーク性能、よりよい点火特性およびより長い耐用年数の高度の非放射性電極を提供する製造業者は予測期間上の彼らの競争の位置を改善するために期待されます。
市場区分
- 製品の種類(Revenue、USD Mn、2021-2033)
- 純粋なタングステン
- タングステンタングステン
- ランタニムタングステン
- セリウムのタングステン
- その他(イットリウムタングステン、ジルコニエードタングステン、その他)
- 用途別(Revenue、USD Mn、2021-2033)
- TIG溶接
- プラズマ溶接
- 熱スプレー
- 切削加工
- 地域別(Revenue、USD Mn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- タングステン電極メーカーとサプライヤー
- TIG溶接機メーカーと技術開発者
- タングステン鉱山、精製、加工業界の専門家
- 溶接技術者・工業生産スペシャリスト
- 溶接消耗品および先端材料会社からの研究開発の頭部
- 航空宇宙・自動車・石油・ガス・産業製造業の調達責任者
- 溶接技術とタングステン冶金学における主要な意見リーダー(KOL)
データベース
- 米国地質調査(USGS)
- 世界銀行
- 経済協業・開発機関(OECD)
- 国連Comtradeデータベース(UN Comtrade)
- 米国国際貿易委員会(USITC)
- 国立標準技術研究所(NIST)
- 米国労働統計局(BLS)
雑誌
- 溶接ジャーナル
- ファブリケーター
- 溶接及びガス今日
- メタルワーキングワールドマガジン
- 製造今日
- 産業暖房
ジャーナル
- 世界の溶接
- 溶接と接合の科学技術
- 材料加工技術ジャーナル
- 製造プロセスジャーナル
- 材料科学および工学: ツイート
- 耐火金属・硬質材料の国際ジャーナル
新聞
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
- 経済の時代
- 日経アジア
協会について
- アメリカ溶接協会(AWS)
- 国際溶接研究所(IIW)
- 溶接研究所(TWI)
- 国際タングステン産業協会(ITIA)
- ASTM International – 溶接およびタングステン材料規格
- ヨーロッパ溶接連盟(EWF)
- 製造技術者会(中小企業)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 政府の採掘と鉱物コモディティ統計
- タングステンの生産、輸入および輸出統計
- 会社のプロダクト カタログおよび技術的な指定
- 溶接装置およびタングステン電極メーカーの出版物
- WIPO、USPTO、Google Patentなどの特許データベース
- 公に利用できる溶接技術および産業製造業の研究のレポート
- タングステン材料、溶接安全、産業用途に関する規制および規格の出版物
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
世界的なタングステン電極市場は2033年までにUSD 133.51 Mnに達すると予想され、2026年にUSD 111.94 Mnから増加します。
世界的なタングステン電極市場で動作する主要なプレーヤーは、ダイヤモンドグランド製品、Astaras、Inc.、溶接機、勝者タングステン製品有限公司、ハンティンドンフュージョンテクニック、金属切削、BGRIMMアドバンストマテリアルサイエンス&テクノロジー株式会社、サンレーンタングステン、ATTLアドバンストマテリアルズ株式会社を含みます。
タングステン原料価格の高い揮発性、サプライチェーンの破壊、タングステン供給のための中国の依存性、および塩基タングステン電極に関連する健康および安全上の懸念は、市場成長を妨げる主要な要因です。
自動車・航空宇宙製造における精密TIG溶接の採用を増加させ、高性能溶接消耗品の需要が高まり、産業金属加工活動の拡大が市場成長を牽引する大きな要因となります。
タングステン電極市場は、2026年から2033年にかけて約2.5%のCAGRで成長することを期待しています。
北米は、2026年に推定34.0%の株式を持つグローバルタングステン電極市場の最大のシェアを占める見込みで、高度な航空宇宙製造と精密溶接インフラストラクチャによってサポートされています。
アジアパシフィックは、中国、インド、東南アジアにおける自動車製造、産業製造、溶接機器製造、タングステン加工活動の拡大に向け、予測期間における最速成長を目撃する見込みです。
世界的なタングステン電極市場は2033年までにUSD 133.51 Mnに達すると予想され、2026年にUSD 111.94 Mnから増加します。
世界的なタングステン電極市場で動作する主要なプレーヤーは、ダイヤモンドグランド製品、Astaras、Inc.、溶接機、勝者タングステン製品有限公司、ハンティンドンフュージョンテクニック、金属切削、BGRIMMアドバンストマテリアルサイエンス&テクノロジー株式会社、サンレーンタングステン、ATTLアドバンストマテリアルズ株式会社を含みます。
タングステン原料価格の高い揮発性、サプライチェーンの破壊、タングステン供給のための中国の依存性、および塩基タングステン電極に関連する健康および安全上の懸念は、市場成長を妨げる主要な要因です。
自動車・航空宇宙製造における精密TIG溶接の採用を増加させ、高性能溶接消耗品の需要が高まり、産業金属加工活動の拡大が市場成長を牽引する大きな要因となります。
タングステン電極市場は、2026年から2033年にかけて約2.5%のCAGRで成長することを期待しています。
北米は、2026年に推定34.0%の株式を持つグローバルタングステン電極市場の最大のシェアを占める見込みで、高度な航空宇宙製造と精密溶接インフラストラクチャによってサポートされています。
アジアパシフィックは、中国、インド、東南アジアにおける自動車製造、産業製造、溶接機器製造、タングステン加工活動の拡大に向け、予測期間における最速成長を目撃する見込みです。