
グローバル技術セラミックス市場規模と予測 – 2026 へ 2033
グローバル・テクニカル・セラミックス・マーケットは、 米ドル 14.16 Bn 2026年、到達見込み 米ドル 23.65 Bn 2033年、化合物の年間成長率で成長 7.60%の(CAGR) 2026年~2033年 市場の拡大は増加の使用によって支えられます 高性能セラミックス 自動車、エレクトロニクス、半導体、産業、ヘルスケア、熱安定性、 電気絶縁材、耐久性、耐薬品性、生体適合性が重要な性能要件です。
10月2025日 ログイン テクノロジー 米国のFDA 510(k)クリアランスをSINAPTIC Foot & Ankle Osteotomy Wedge Systemに、同社独自のシリコン窒化物セラミックバイオマテリアルを使用しています。 クリアランスは、インプラント医療用途における高度な技術セラミックスの使用拡大を実証し、医療におけるさらなる材料の革新をサポートしています。
グローバル・テクニカル・セラミックス・マーケットの主要買収
- 2026~2033年の間に推定7.2%のCAGRを記録し、保持することが予想されます 54.8% 2026年のグローバル技術セラミックス市場。 そのリードは、アルミナとジルコニアの誘電強度、耐摩耗性、化学的安定性、プロセス成熟度、および電子および産業用コンポーネント間でスケーラブルなコスト経済のバランスを反映しています。 2026年8月、CeramTecは、SEMICON Indiaの半導体製造およびパワーエレクトロニクスアプリケーション用の酸化アルミニウムソリューションを強調しました。
- 2026〜2033年の間に推定7.1%のCAGRでモノリシックセラミックスを拡張する 83.6%の 2026年のグローバル技術セラミックス市場。 成熟した成形と焼結経路、一貫したバルク特性、幾何学的柔軟性、および確立されたOEMの資格は、繰り返された高特化の使用のための密なセラミックコンポーネントを経済的にします。 2026年9月、Kyoceraは、精密セラミック部品や半導体パッケージ用の長崎諫早工場を完成させ、スケーラブルな部品供給を強化しました。
- 電子デバイスは、2026〜2033年の間に推定8.2%のCAGRを達成する可能性があり、 27.8% 2026年のグローバル技術セラミックス市場。 高成分密度と熱負荷により、セラミック誘電体、基質、絶縁体、およびコンパクトな電子機器のパッケージの価値が向上します。 2025年7月、ムラタは、独自のセラミック誘電層技術を用いて、小型大容量MLCCの量産を開始しました。
- 2026~2033年の間に推定7.8%のCAGRを納入し、 36.8% 2026年のグローバル技術セラミックス市場。 主要な半導体、電子機器、自動車、精密製造クラスターと、深いセラミックス加工サプライチェーンを融合。 2024年2月、TSMCは、日本のJASM熊本事業所にさらなる投資を発表し、US$20 Bn以上の投資を計画し、地域の先進的なウェーハ生産拠点を拡大しました。
- 北米は2026~2033年の間に推定8.4%のCAGRを登録し、保有する見込み 27.8% 2026年のグローバル技術セラミックス市場。 半導体のローカリゼーション、航空宇宙製造、医療技術、および高純度、断熱、熱安定性を必要とする高特化産業機器を迅速に反映させます。 2025年6月、米国商務省は、マイクロンが計画したUS $ 200 Bn半導体製造と研究開発投資を複数の州に発表しました。
セグメント情報
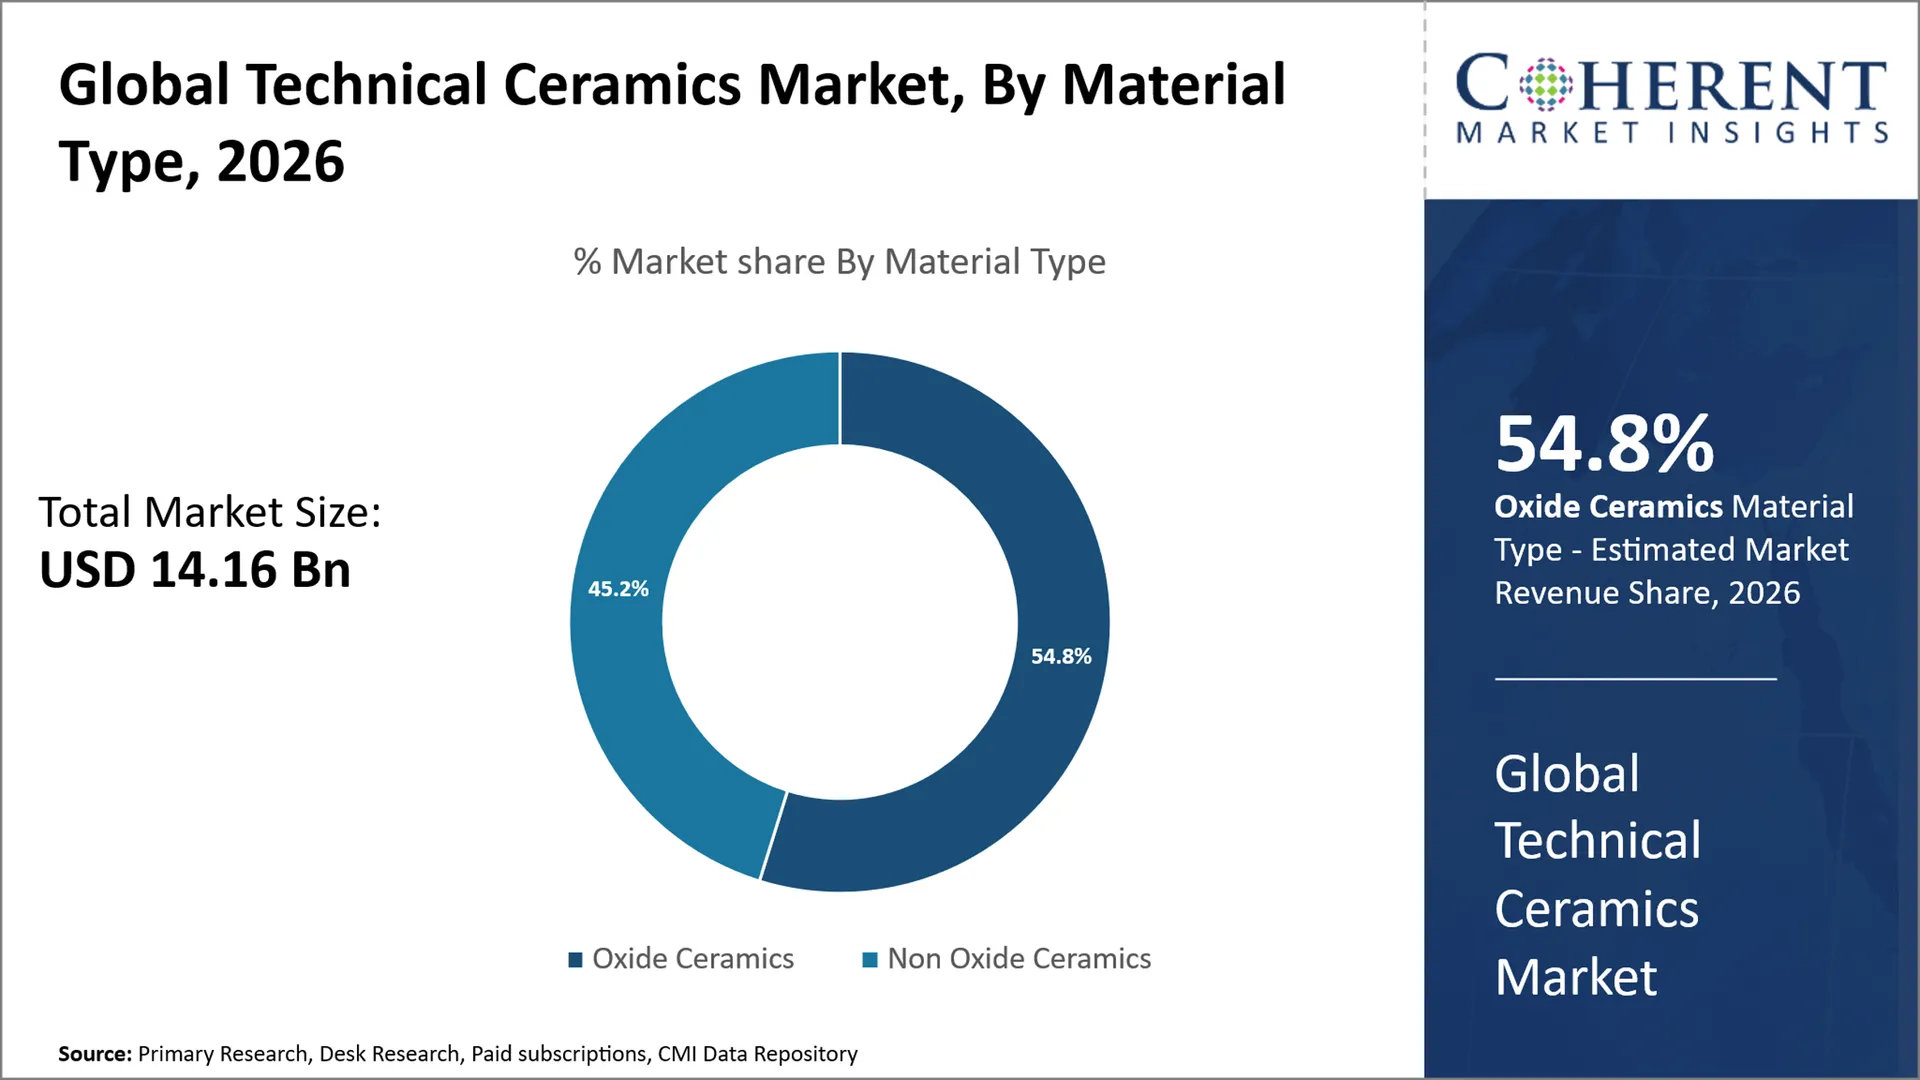
なぜ酸化セラミックスは、グローバル技術セラミックス市場を支配しますか?
酸化物セラミックスは、材料のカテゴリをリードすることが期待されます 54.8パーセント アルミナおよびジルコニアが電気絶縁材、耐食性、熱安定性、生物適合性を結合し、最も酸化物の代わりより広い適用の基盤を渡る処理の経済を確立するので全体的な技術的な陶磁器の市場で共有して下さい。 それらの成熟した粉末供給, プレス, 焼結, 加工, ますます添加剤製造経路は、半導体機器、電子機器、医療機器、医療機器、摩耗コンポーネント、および産業システムのためにより簡単に資格を作る. このパントは、生産者の柔軟性を提供しながら、リピートオーダーをサポートし、標準化と設計されたグレードの両方を提供します。 6月2026日 ログイン, Alumina Systems, Plasway-Technologiesは、高速PEALDおよびALE半導体処理用の500mmデュアルチャネルアルミナガス分配リングを開発し、酸化物セラミックスがより大きな精密クリティカルなウェーハツールコンポーネントに移行する方法を実証しました。 商業的に、高純度のフィードストック、エンドネットシェイプ成形、精密仕上げのサプライヤーは、より高い価値のプログラムをキャプチャする必要があります。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜモノリシックセラミックスは、グローバル・テクニカル・セラミックス・マーケットで最大の製品タイプを表すのですか?
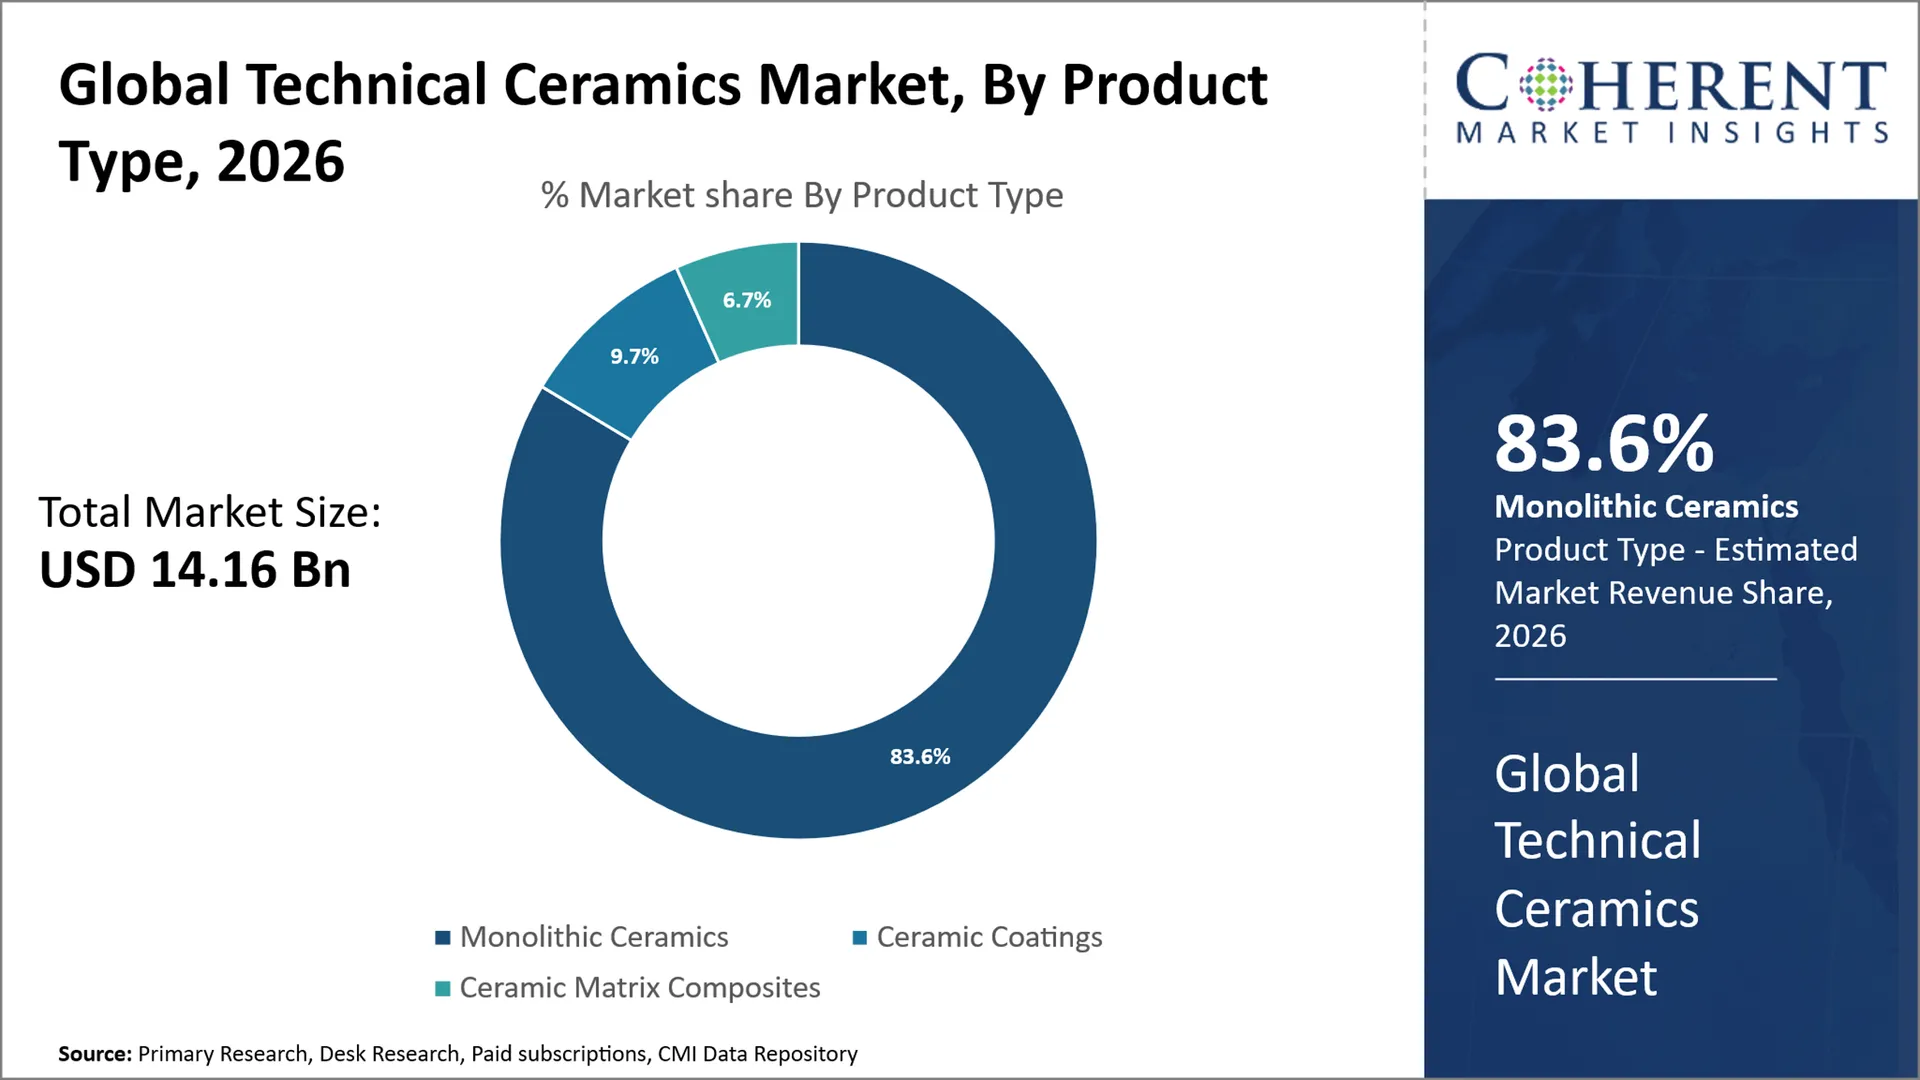
モノリシックセラミックスは、買い手が、機械的、誘電性、熱的、摩耗特性を予測できる、密接な単体コンポーネントを得ることができるため、グローバル技術セラミックス市場での83.6%シェアで最大の製品タイプを維持すべきであり、コーティングおよびセラミックマトリックスコンポジットに関連する追加のインタフェースまたは処理手順なしで。 成熟したプレス、射出成形、押出、加工、焼結インフラは、プロトタイプからシリアルボリュームまでの生産をサポートし、モノリシックな部品を容易にし、半導体、航空宇宙、エネルギー、自動車、産業機器を横断し、修飾します。 2月2026日 プロドウェイ Ceramitec 2026では、アルミナやシリカベースのスラリーを用いた高精度な機能性プロトタイプや小規模な製陶器の製造をCeramitec 2026で展示することを発表しました。 緻密なセラミック性能を保ちながら、モノリシックなコンポーネントの設計自由が広く普及しているかを示します。 設計工学を繰り返し可能な後処理と組み合わせることができるサプライヤーは、より強力なマージンを守ることができます。
なぜ電子デバイスは、グローバル技術セラミックス市場のアプリケーションセグメントを支配しますか?
電子デバイスは、アプリケーションカテゴリをリードすることが期待されます 30.8パーセント 技術セラミックスは、従来のポリマーや金属が効率的に結合できないいくつかの機能を実行しているため、世界的な技術セラミックス市場で:誘電分離、寸法安定性、耐熱性、多層構造の小型化、電気および機械的ストレス下での信頼性の高い操作。 従って要求はAIサーバー、産業電子工学、車、通信ハードウェアおよび密集したコンシューマー システムで使用されるコンデンサー、基質、パッケージ、センサー、共振器、絶縁体およびパワー管理アセンブリに、及んでいます。 2026年9月 TDKについて CNシリーズを拡張 AIサーバー、ヒューマノイドロボット、xEV、産業用機器用の10μF 3225フォーマットのコンポーネントを備えた100 V X7R多層セラミックコンデンサ、9月の量産予定。 開発は、より高い電力密度がより要求の厳しいセラミックコンポーネントの仕様に翻訳する方法を示しています。 高度な誘電体製剤と高yield多層加工のメーカーは、最も利益をもたらす必要があります。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
2024年5月 – EUクリティカル原料 行為は効果を取ります |
|
2026年5月 欧州連合に導入された必須EUDAMEDモジュール |
|
2月2日 2024 – インドは3つの追加の半導体製造装置を承認 |
|
グローバル技術セラミックス市場ダイナミクス
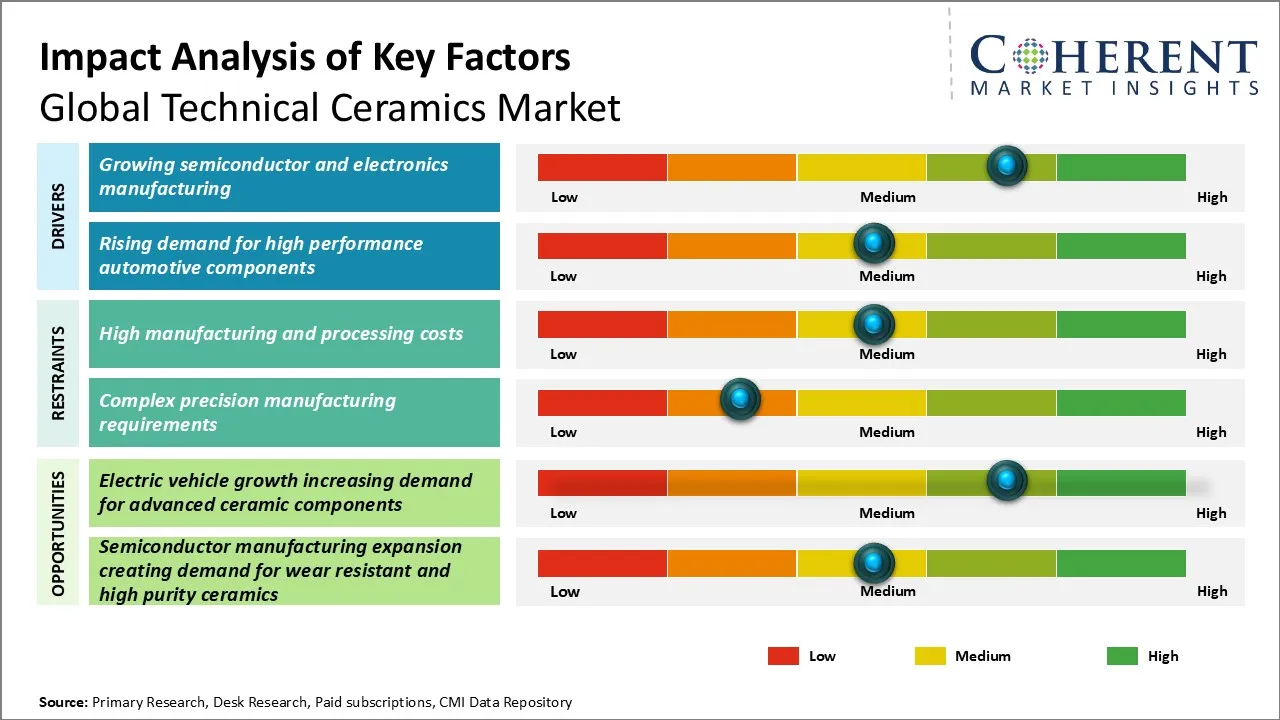
主要市場ドライバー
- 半導体および電子工学の製造業を育てて下さい: 半導体および電子機器の製造は、ウェーハ処理、プロセスチャンバー、ヒーター、絶縁体、精密組立に使用される超純アルミナ、アルミニウム窒化物、炭化ケイ素および他の技術的なセラミックスのためのアドレス指定可能な需要を拡大しています。 汚染制御機能、堅い次元の許容、低い粒子の生成および反復可能な高容積の処理の立場の製造者は欠陥がプロセス指定をきつく締めるとしてほとんどの利点に寄与します。 2026年7月 インフィニオン ドレスデンのUSD 5.69億スマートパワーファブをオープンし、現場での生産能力を倍増し、高性能セラミックコンポーネントを消費する機器エコシステムを補強します。
- 高性能の自動車部品のための上昇の要求: 高性能の自動車部品のための上昇の要求は金属が電気、熱、摩擦に直面するか、または摩耗の限界に直面している陶磁器の材料の価値を高めます。 ハイブリッドベアリング、パワーモジュール基質、センサー、絶縁コンポーネントは、電動ドライブトレインの耐久性と効率性を向上させることができ、セラミックプロセッサおよび自動車ティアサプライヤーの資格機会を作成します。 信頼性は、材料のプレミアムを正当化する最も強い商用の利点です。 4月2025日 チェフラー 軸受けが摩擦を減らし、電気現在の道を損なう防ぐのに陶磁器の球を使用する容積生産準備ができた頑丈な電気モーターを提示して下さい。
新興市場 トレンド
- 多機能セラミックアセンブリと建築ハイブリッドに向けてシフト: 多機能セラミックアセンブリは、顧客がより少ないインターフェイス、より低い熱抵抗、よりよいシーリングおよびより容易なシステム統合を求めるので、スタンドアロンセラミック部品よりも重要になっています。 これは、セラミック対金属ろう付け、埋め込まれたチャネル、金属面、統合された電気絶縁、およびアプリケーション固有の接合へのサプライヤーを押しています。 商用シフトは、組み立てを共同設計し、内部で複数のプロセス手順を制御し、システムレベルのパフォーマンスを検証できるメーカーを支持します。 純粋なコンポーネントメーカーは、調達がますます増加する価値として圧力に直面する可能性があります 統合された機能性、資格サポート、および分離された材料の性能上の下流アセンブリの複雑さを削減します。
- 資格データとライフサイクルのトレーサビリティ 購入基準: Qualificationデータとライフサイクルのトレーサビリティは、特に半導体、医療、航空宇宙、パワーエレクトロニクスプログラムにおいて、技術的なセラミックス値の提案の一部となっています。 買い手は、加工、コーティング、接合、滅菌後に安定状態を維持し、多くのレベルの材料の一貫性、文書化されたプロセスウィンドウ、汚染制御、検査記録、および証拠を期待しています。 この傾向は、カタログ仕様だけで競争を離れる必要があります。 デジタル品質システム、再現可能なテスト方法、およびアプリケーション固有の検証サポートを備えたサプライヤーは、長期にわたる設計インを確保し、プレミアム価格を守るためにより良い位置になります。
地域洞察
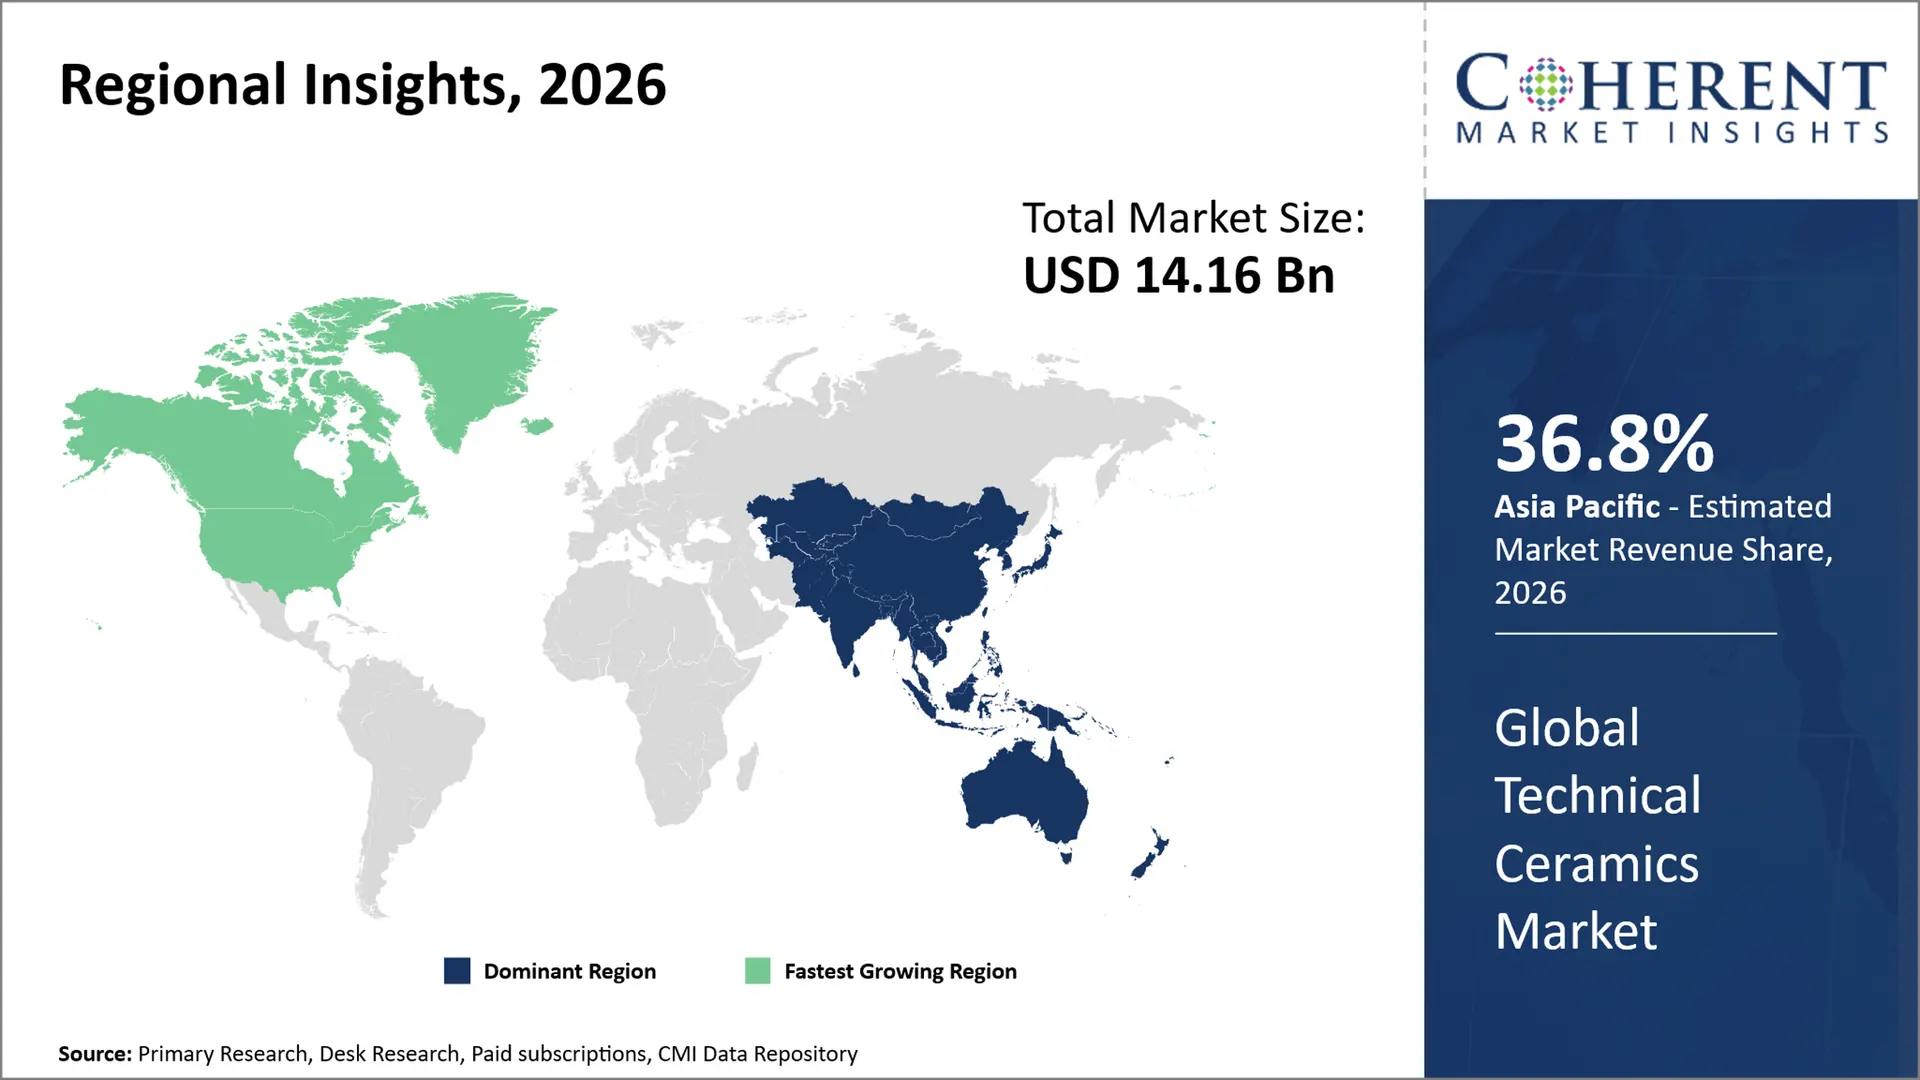
アジアパシフィックがグローバル・テクニカル・セラミックス・マーケットを運営する理由
アジアパシフィックは、 36.8% 2026年のグローバル技術セラミックス市場において、部品製造、半導体製造、エレクトロニクスアセンブリ、精密エンジニアリング、セラミックス加工能力の領域の集中力で支持されています。 その利点は、セラミック粉末サプライヤー、コンポーネントの製作者、機器メーカー、および大量のOEM顧客が密接に接続された製造エコシステム内で動作し、資格時間を削減し、コスト効率の高いスケールアップをサポートするため、エンドユースの需要を超えて拡張します。 これはアルミナ、窒化ケイ素、炭化ケイ素、基質、部屋の部品および電子陶磁器の部品のために特に重要です。 1月2025日 SEMIの特長 2025年、中国、韓国、台湾、東南アジアの4つの半導体ファブ建設プロジェクトが地域の製造業ネットワークにさらなるプロジェクトを追加したと報告した。 高純度セラミック部品を要求する装置基盤を拡大。
なぜ北アメリカがグローバル・テクニカル・セラミックス・マーケットの最も速い範囲の地域として新興していますか?
北米は保持する見込み 27.8% 2026年のグローバル技術セラミックス市場では、最も急速に成長する地域として出現し、成長は、輸入された最終部品に依存するのではなく、パフォーマンスクリティカルなセラミック部品の製造にますますますリンクしました。 エネルギー処理、精製、化学薬品、医療機器および高度の産業システムの価値のトレーサビリティ、設計されていた幾何学、延長耐用年数および安全な供給、支持の優れた陶磁器の等級および近い製造者OEMの共同。 地域プロデューサーは、プロセスセラミックスが植物の効率と稼働時間に直接影響する能力を継続的に追加しています。 2月2025日 サン・ゴバイン セラミックスは、エネルギー生産、精製、バイオ燃料、化学製造を提供するセラミック触媒キャリアのための新しいWheatfield、ニューヨーク工場で40万ドルを超える投資を発表しました。 投資は、地域製造の深さと顧客アクセスを強化します。
世界の主要な国のための技術セラミックス市場見通し
なぜ米国がグローバル・テクニカル・セラミックス・マーケットの主要市場ですか?
米国は、高値大気空間、防衛、半導体、医療、エネルギー、および顧客との精密製造アプリケーションを組み合わせた重要な技術セラミックス市場です。 陶磁器のマトリックスの合成物、炭化ケイ素システム、耐久力のある部品、電気絶縁材および性能の利益がより高い材料および処理費を相殺できる熱管理の部品のために国は特に重要です。 国内のエンジニアリング機能により、材料のサプライヤーと機器またはエンジンメーカー間の共同開発も促進します。 2025年3月、GE Aerospaceは、約1億米ドルの米国製造投資を発表しました。また、100万米ドルを超える投資で、セラミックマトリックス複合材料や添加剤製造部品などの革新的な材料や部品をスケールアップしました。 大型航空宇宙生産プログラムの高温セラミックス国内生産を強化
なぜ中国はグローバル・テクニカル・セラミックス市場での成長を支えますか。
中国は、その半導体、電子機器、電気車両、産業機器、および自動化サプライチェーンが、高容積セラミック部品と高度に洗練された地元認定材料を必要としているため、世界的な技術セラミックス市場に戦略的に重要です。 プラズマ抵抗、コンタミネーション制御、寸法安定性、再現性が機器の信頼性を判断する、半導体加工用セラミックスの性能基準に、製造スケールから発生するキーシフト。 先進的な試験と国内材料工学の商用価値が向上します。 中国の標準プラットフォームである2025年4月には、半導体製造装置で使用される高度な技術セラミック部品向けのプラズマ抵抗試験方法を確立するプロジェクトが登録されました。 提案された標準はISO 21859:2019を採用し、乾燥エッチングチャンバー用のセラミックスをカバーし、国内コンポーネントのより一貫した資格と、より高スペックの半導体機器アプリケーションをサポートします。
日本がグローバル・テクニカル・セラミックス・マーケットで重要なのはなぜですか?
日本は、その材料会社が電力電子機器、半導体機器、自動車電気化、精密機械、高度に制御された熱および機械性能を必要とする産業システムを供給するので、技術セラミックス市場で重要な国を残します。 その競争の強さは長い生産周期を渡る一貫した質と専門の陶磁器の公式を信頼できる基質および部品に変えることにあります。 電力半導体アプリケーションは、電気絶縁と急速な熱放散が同時にコンパクトなモジュール内で達成しなければならないため、特に重要です。 2025年7月、日本ファインセラミックスは、宮城宮に新工場を完成させ、電力半導体向け高熱伝導シリコン窒化物基板の生産量を増加させ、USD 0.064億円の出資を表明しました。 このプロジェクトは、電力半導体回路基板メーカーから追加の生産要求を追って、電気化要求を直接接続し、国内のセラミック容量を拡大しました。
なぜドイツはグローバル・テクニカル・セラミックス・マーケットの戦略的国ですか?
ドイツは、その産業拠点が摩耗寿命を延ばす材料を報酬として、熱および化学的ストレスに耐え、電気絶縁を提供し、機械、化学物質、モビリティ、エネルギーシステム、および専門機器のプロセス効率を向上させるため、戦略的技術セラミックス市場です。 また、セラミックスや添加剤の製造、複雑な炭化ケイ素の部品の開口機会、従来の加工により製造が困難またはコストを要するなど、エンジニアリングセラミックスや添加剤の製造に有能を確立しました。 フィードストックのセキュリティは、生産者にとって非常に重要です。 2025年1月、スカンクグループでは、スカンク社のテクニカルセラミックス事業が3Dプリンテッドのハイテクコンポーネントに使用される高品質の炭化ケイ素粉末の生産者であるFrechenでESK-SICを取得しました。 また、シリコンカーバイドのリサイクルプロセスを産業化し、ドイツがセラミック原料と高度なコンポーネント製造の制御を強化する予定です。
なぜ韓国はグローバル技術セラミックス市場にとって重要な成長市場ですか?
韓国は、半導体、ディスプレイ、高度なパッケージング、バッテリー、および電力エレクトロニクス産業が電気絶縁、熱管理、プラズマ抵抗、寸法制御、高純度性能を提供する材料を必要とするため、技術的なセラミックスのための重要な成長市場です。 さらに重要なのは、次世代半導体システムで使用されるセラミック材料およびプロセスの国内ソース技術、ローカルパウダー開発者、基質メーカー、精密プロセッサ、および機器対応のサプライヤーの幅広い機会。 2026年1月、韓国科学技術省は、半導体、ディスプレイ、電池関連技術を網羅するUSD 0.91億の実装計画を発表しました。 先進的なパッケージングとパワー半導体向けの半導体先進セラミック材料、部品、プロセス開発プロジェクトを具体的に導入し、技術セラミックのローカリゼーションと将来の商用製造能力で全国の研究開発投資を直接連携させました。
イノベーション生産・製造 展示風景
製造技術 | 採用ポジション | テクニカルセラミックスのテクニカル・ロール | 商業的意義 | |
セラミック添加剤製造 | スケーリングにエマージ | アルミナのジルコニアの炭化ケイ素および他の陶磁器のシステムを使用して複雑な内部チャネルの格子構造のカスタマイズされた幾何学およびニア・ネット形の生産を可能にします | 複雑で低音のボリューム部分のツーリング依存を減らし、半導体航空宇宙医療および専門産業用途での機会を開く | |
スパークプラズマとフィールドアシスト焼結 | 選択的な高度の採用 | 急速な電気的に助けられたdensificationを使用して高度の陶磁器の構成の熱周期そして制御の微細構造を短くして下さい | 穀物制御密度か異常な材料の組合せがプレミアム処理の経済を正当化する高性能の等級のために Valuable | |
熱いIsostaticの押すこと | 高度指定の塗布で確立される | 残留気孔率を削減し、密度の強さおよび信頼性を改善するために高められた温度および隔静的なガス圧力を適用する | 欠陥の最小化および反復可能な機械特性が資格に集中する中心であるプレミアム大気空間の医学の摩耗および構造部品を支えて下さい | |
テープ鋳造および多層コーティング | 成熟した と 継続 洗練 | 薄セラミック層や多層アーキテクチャを基板にパッケージセンサー誘電構造や電子モジュールに | 精密な厚さ制御の冶金化および高溶接の共同配線が可能な小型電子および力モジュールおよび報酬の製造者のために不可欠残します | |
CVD PVDおよび機能陶磁器のコーティング | 過酷な環境用途での拡大 | プラズマ抵抗摩耗保護耐食性電気機能または構造成分全体を交換することなく表面化学を制御 | 半導体産業およびエネルギー用途をサポートしながら、サプライヤーが表面性能とコンポーネント・ライフ・エクステンションを通して競争することを可能にします。 | |
精密レーザー超音波およびダイヤモンドの機械化 | 高度の部品の高い採用 | 従来の工具細工が陶磁器の硬度によって限られる場合のdensificationの後のミクロン レベルの穴のスロット表面輪郭および仕上げを可能にします | 公差機能の表面の完全性によって供給者を増加させ、生産準備ができたカスタマイズされた幾何学を渡す能力を下げて下さい | |
グローバル・テクニカル・セラミックス市場における新たな成長機会を創出する水素および高温電気化学システムとは何ですか?
水素の生産、転換および利用は腐食性ガス、熱循環、電気分離の条件を許容できる陶磁器のための空白の機会を作成し、そして高温操作を支えました。 潜在的な需要は電気分解、固体酸化物の電気分解および燃料電池システム、アンモナル割れること、水素の浄化、バーナー システム、シール、絶縁サポート、センサー ハウジングおよび多孔性の機能構造に及ぶ。 サプライヤーは、標準の形状を販売するのではなく、アプリケーション固有のアルミナ、ジルコニア、炭化ケイ素、およびセラミックメタルアセンブリを開発することにより、この機会をキャプチャすることができます。 商業成功は長期耐久性のテスト、ガス密の結合、制御された気孔率、熱衝撃の抵抗およびスケーラブルな製造業の経済に依存します。 機会は、材料開発を精密成形、コーティング、接合、検証と組み合わせることができる専門家と垂直に統合サプライヤーを好む必要があります。 市場参入には、温度、ガス化学、圧力、スタックアーキテクチャを中心にセラミック部品が設計されているため、設計サイクルの初期にシステムOEMとのコラボレーションが必要です。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2025年11月 ボッシュアドバンストセラミックス Sintokogioグループの一員になったのは、無添加の製造技術セラミックスの製造受託メーカーです。 より広範な産業製造のプラットホーム内の陶磁器の添加物の製造業を置き、プロトタイピングを越えて商品化を支えるので、全体的な技術的な陶磁器の市場のための移動問題。
- 6月2025日 モーガン先進材料 ダイアモンド光源の高温X線回折を用いた初のリアルタイムセラミックス焼結研究で、アルミナ発振動作を研究しました。 段階の形成へのよりよい可視性がsintering制御プロセスの最適化の一貫性および物質的な性能の保持を改善することができるので全体的な技術的な陶磁器の市場のためのこの問題。
- 1月2025日 ガンク AISTグループでは、パワー半導体モジュールで使用されるシリコン窒化物セラミック基板の熱拡散性評価を向上するために共同研究を開始しました。 より強い測定の両立性が薄く高性能の基質の製造者の資格および将来の標準化を支えることができるので、これは全体的な技術的な陶磁器の市場にとって重要です。
競争力のある風景
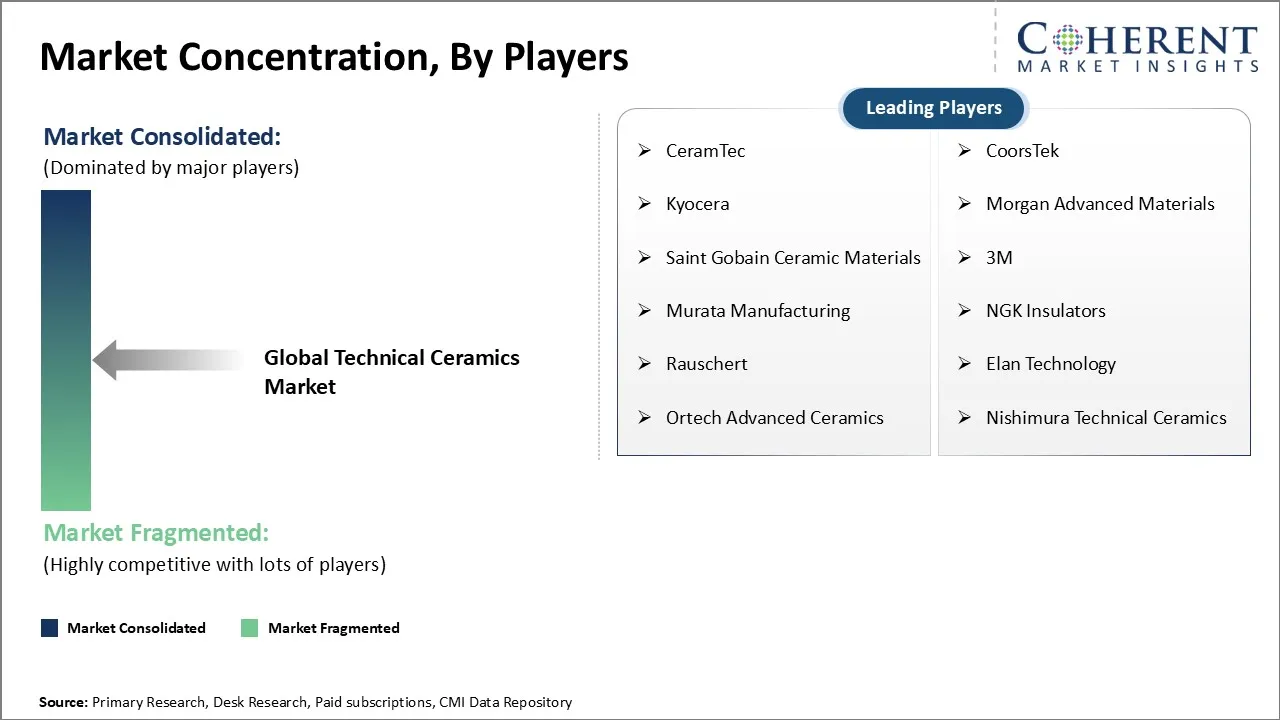
世界的な技術セラミックス市場は、地域プロセッサとアプリケーションの専門家と競合する多国籍サプライヤーと、適度にフラグメントされています。 競争力のある利点は、材料の処方、プロセス制御、資格歴、精度の仕上げ、および供給の信頼性よりもコモディティスケールに依存します。 地域企業は、カスタム化と応答時間の問題が関係していますが、専門家は、独自のグレード、複雑な幾何学、専門知識、深い顧客工学関係を通じて魅力的なニッチを守ることができます。
主焦点区域は含んでいます
- 物質的な性能の差別: 競争器は純度の熱伝導性の誘電性の行動のひびの靭性の化学抵抗によってますますます区別し、基本的な陶磁器の可用性より性能を身に着けて下さい。
- 生産の収穫およびプロセス反復性: 繊維および最終的な機械化の経済を形作る粉の準備は材料的に高い蓄積された処理の価値を運ぶことができる段階の陶磁器の欠陥がことができるので費用競争力に影響を与えます。
- 顧客の資格の機能: 長期バリデーションサイクルは、顧客プログラムを通じて安定した処方製造ルートの文書化と変更制御手順を維持できるサプライヤーを支持します。
- 供給の信頼性: セラミックパウダーの地域の製造の柔軟性と予測可能なリードタイムの二重調達は、半導体自動車医療および工業用バイヤーのためのより強い調達検討になっています。
- カスタマイズおよび適用工学: 複雑な幾何学のセラミック・ツー・メタルの結合の表面工学および設計製造サポート助けの製造者は価格主導の部品の競争から離れます。
- 所有権の価格と総コスト: プレミアム価格設定は、セラミックコンポーネントが機器の寿命を延ばすと、メンテナンスが電気的損傷を防ぐか、熱的管理を改善し、より防御可能である。
- 地域ローカリゼーションと技術サービス: ローカル加工の仕上げの在庫および工学サポートは開発周期を短くし、より大きい全体的な競争相手に対する製造者の位置を増強できます。
マーケットレポートスコープ
グローバル技術セラミックス市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 14.16 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 7. 60% | 2033年 価値の投射: | 米ドル 23.65 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | CeramTec, CoorsTek, Kyocera, Morgan Advanced Materials, Saint Gobain Ceramic Materials, 3M, Murata Manufacturing, NGK Insulator, Rauschert, Elan Technology, Ortech Advanced Ceramics, 西村テクニカルセラミックス | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的な技術セラミックス市場のリーダーシップは、セラミックグレードの最大のパンスではなく、防御可能なアプリケーションニッチの周りに構築されたポートフォリオにシフトする可能性があります。 繰り返す生産の資格の障壁および意味のあるアフターマーケットまたは取り替えの条件のプログラムの首都に集中する製造者はより強い顧客の保持を発生させるべきです。 ブロードコモディティポートフォリオは、世界的な専門家が、機器の稼働時間安全やシステム経済に著しく影響するアプリケーションを優先しながら、地域プロデューサーにますます移行する可能性があります。
- プロセスシミュレーションと組み合わせた計算材料工学は、材料的に新しいセラミックグレードが処方から市販の資格にどのように動くかを変更することができます。 収縮の穀物の開発の熱勾配の残留応力および機械化の行動のデジタル模倣は反復的な物理的な試験の依存を減らすことができます。 素材データベースのシミュレーションツールと製造のフィードバックループを統合する参加者は、従来の試行錯誤開発モデルが成長する費用と速度の欠点に直面しながら、開発サイクルを短縮することができます。
- 製造業者は、非差別化された焼却容量を加えるのではなく、安全な粉末調達の高い仕上げ能力をスケーラブルな接合技術と早期顧客共同開発を優先すべきである。 証拠金保護は、エネルギー集中処理と価格設定の複雑な資格作業を適切に制御するスクラップを減らすことに依存します。 サプライヤーは重要な原料の源を多様化し、指定の障壁が低く、価格競争が構造的により強いである標準的な陶磁器の等級の過渡を避けながら主要な顧客の近くで選ばれた仕上げ操作を局在させるべきです。
市場区分
- 素材の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- 酸化物セラミックス
- 非酸化物陶磁器
- 製品の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- モノリシックセラミックス
- セラミックコーティング
- 陶磁器のマトリックスの合成物
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 電子デバイス
- 電気機器
- 摩耗の部品
- エンジン部品
- 医療アプリケーション
- 触媒サポート
- フィルター・その他
- エンドユース業界インサイト(Revenue、USD Bn、2021 - 2033)
- エレクトロニクス・半導体
- 自動車産業
- 機械類および産業
- エネルギー・電力
- メディカル
- 航空宇宙と防衛
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- ダイレクトセールス
- 間接販売
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- テクニカルセラミックスメーカー、セラミックパウダーサプライヤー、コンポーネントの製作者、コーティングプロバイダ、および販売代理店
- 材料 エンジニア、研究開発の頭部、生産のマネージャー、調達のチーム、アプリケーション エンジニアおよびOEMの代理人
- 半導体、電子機器、自動車、医療、航空宇宙、エネルギー、産業機器メーカー
ステークホルダー
- アルミナ、ジルコニア、炭化ケイ素、窒化ケイ素および他の高度の陶磁器の製造業者
- 原材料サプライヤー、精密プロセッサ、コーティングプロバイダ、ディストリビューター、エンジニアリングサービス会社
- 電子工学、半導体、自動車、産業、医学、大気および防衛OEM
- 研究所、研究所、大学、認定機関のテスト
エンドユースセクター
- エレクトロニクス・半導体
- 自動車・電気モビリティ
- 機械類および産業装置
- エネルギーと電力
- 医療機器
- 航空宇宙と防衛
規制および業界機関
- 国際標準化機構 ISO/TC 206ファインセラミックス
- 高度なセラミックスに関するASTM国際委員会C28
- アメリカンセラミック協会ACERS
- 国際陶磁器連盟 ICF
- セラメ・ユニ
- 日本ファインセラミック協会 JFCA
- 関連する国の規制当局および基準
データベース
- 企業年次報告書および規制当局
- UNの対照および国民の税関データベース
- ユーロスタットおよび工業生産データベース
- 米国地質調査鉱物データベース
- 特許およびテクニカルセラミック製品データベース
- ISO・ASTM規格データベース
雑誌・雑誌
- アメリカ陶磁器学会ジャーナル
- 欧州陶磁器学会誌
- セラミックスインターナショナル
- 応用セラミック技術の国際ジャーナル
- 先端セラミックスジャーナル
協会について
- アメリカンセラミック協会ACERS
- 国際陶磁器連盟 ICF
- ヨーロッパセラミック協会欧州共同体
- セラメ・ユニ
- 日本ファインセラミック協会 JFCA
- ドイツ陶磁器協会 DKG
パブリックドメインソース
- 技術的な陶磁器および原料の生産の統計量
- 半導体、自動車、航空宇宙、医療、エネルギー業界データ
- インポート輸出統計
- 政府有益先進材料研究プログラム
- 特許出版・大学研究
- 製造技術投資発表
主要な標準および規則
- ISO/TC 206 は、精密で高度なセラミックスのための規格
- 高度なセラミックスのためのASTM C28規格
- 高度なセラミックスのためのASTM C1145の用語
- ASTM C1421のひびの靭性のテスト
- 硬さ、強度、セラミック特性を覆うISO規格
- REACH、CLP、RoHS、医療機器、航空宇宙および材料の資格要件
独自の要素
- ログイン データ分析ツール
- 10年以上にわたる技術セラミックス、先進材料、半導体、エレクトロニクス、自動車、産業、医療、エネルギー、航空宇宙市場インテリジェンスを含む独自のCMIリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、グローバル・テクニカル・セラミックス・マーケットのCAGRが7.60%を予定しています。
2026年のUSD 14.16 Bnで世界的技術セラミックス市場が評価され、2033年までのUSD 23.65 Bnに達すると予想される。
半導体・電子機器の製造を拡充し、自動車用途における高性能セラミック部品の使用量を増加させることにより、グローバル・テクノロジー・セラミックス市場を成長させています。
高い製造と加工コストと複雑な精密製造要件は、グローバルな技術セラミックス市場の成長を妨げる主要な要因です。
材料の種類に関しては、酸化物セラミックスは2026年に市場収益シェアを支配すると推定されます。
CeramTec、CoorsTek、Kyocera、Morgan Advanced Materials、Saint Gobain Ceramic Materials、3M、Murata Manufacturing、NGK Insulator、Rauschert、Elan Technology、Ortech Advanced Ceramics、西村テクニカルセラミックスは主要なプレーヤーです。
2026年、アジア・パシフィックは、グローバル・テクニカル・セラミックス市場を牽引する見込みです。