

ヒドロクロロフルオロカーボン市場規模とシェア分析 - 2026 年から 2033 年
ハイドロクロロフルオロカーボンの市場規模はCAGR 3.8%で成長し、2026 年には17 億米ドルに達し、2033 年までに22 億米ドルに達すると予想されています。主な推進要因は主に、従来の冷凍装置と空調装置の継続的なサービス要件によって決まります。 機器の需要、発展途上国全体での持続的な冷却需要、商業用および産業用冷凍用途の拡大、既存のシステムを維持するための回収および再生 HCFC 冷媒の使用の増加などです。 米国環境保護庁 (EPA) によると、HCFC の生産と消費を徐々に段階的に廃止し、米国で 2030 年までに完全に 100% 廃止することを目標としています。これにより、冷凍、空調、泡吹き、その他の工業用を含むさまざまな用途での HCFC の使用が削減されます。
重要なポイント
- HCFC-22 セグメントは、2026 年に 48.0% で市場を支配するとみられます。このセグメントの優位性は、住宅用および商業用の空調、冷凍システム、ヒート ポンプで歴史的に広範囲に使用されてきたこと、および大規模な設置ベースの継続的なサービス要件によるものです。 R-22装備。 米国 EPA は、HCFC-22(R-22)が何十年も家庭用ヒートポンプや空調システムで最も一般的な冷媒だったと述べていますが、バージン HCFC-22 の段階的廃止に伴い、米国のサービス需要は再生、リサイクル、および以前に製造された材料に移行しています。
- 2026 年には冷凍部門が 42.0% で首位に立つと予測されています。この部門の優位性は、家庭用、商業用、産業用、輸送用冷凍機器の設置ベースが大きく、特に発展途上国では依然としてメンテナンスのためにHCFCを必要としているためです。 インドの Ozone Cell によると、HPMP Stage-II の導入により 2023 年までに HCFC 消費量が 8,190 MT 削減されましたが、冷凍・空調の保守活動は 2040 年まで継続すると予想されており、従来の機器からのアフターマーケット要件が継続していることが浮き彫りになっています。
- ポリウレタン フォーム セグメントは、2026 年にはフォーム市場の約 60.0% を占めると予想されています。その卓越した地位は、家電製品、建設、コールド チェーン機器、その他の断熱用途で使用される硬質ポリウレタン断熱材の発泡剤として HCFC-141b が使用されてきた歴史に関連しています。 UNEP 技術経済評価パネル (TEAP) によると、第 5 条諸国で使用されている HCFC-141b の約 80% はすでに非フロン代替物質に置き換えられています。
- アジア太平洋地域は、2026 年に約 46.0% という卓越したシェアを獲得すると予想されています。この地域の優位性は、その大規模な冷凍空調設備基盤、大きなフッ素化学製造能力、継続的なサービス需要、そして発展途上国全体での比較的遅い HCFC 段階的廃止スケジュールによるものです。 HCFC 段階的廃止管理計画ステージ III (2023 年から 2030 年) では、同国は HCFC 消費量をさらに 10,678.87 トン削減することを目標としており、移行により 2030 年以降、CO₂ 換算で約 1,924 万トンの排出削減が達成されると予測されています。
マーケットドライバー
HCFC ベースの冷凍および空気調節装置の大きい取付けられた基盤は要求を支えます
水素クロロフルオロカーボン 市場は、HCFC-22で稼働している冷凍および空調機器の大きな設置済み基地から、短期的なサポートを受け続けています。 新しい機器は、代替冷却剤を使用してますますます増加していますが、既存のシステムはまだメンテナンス、漏れの交換、修理、およびサービスのために冷却剤を必要としています。特に、経済発展に。
インドのオゾンセルは2026年に、HPMP Stage-IIIでRACサービス技術者のための専用のトレーニング&認定プログラムを継続しました。 公式トレーニングカリキュラムは、HCFC-22、HFC-32、難燃剤を使用した室内エアコンの設置と修理を具体的にカバーします。
水素クロロフルオロカーボンの現在のでき事そして影響 マーケット
現在のイベント | 説明とその影響 |
中国は2026のためのHCFCの生産そして消費のキオタをきつく締めます |
|
開発途上国は2025年の減少のマイルストーンの後で最終的なHCFCの段階を入ります |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
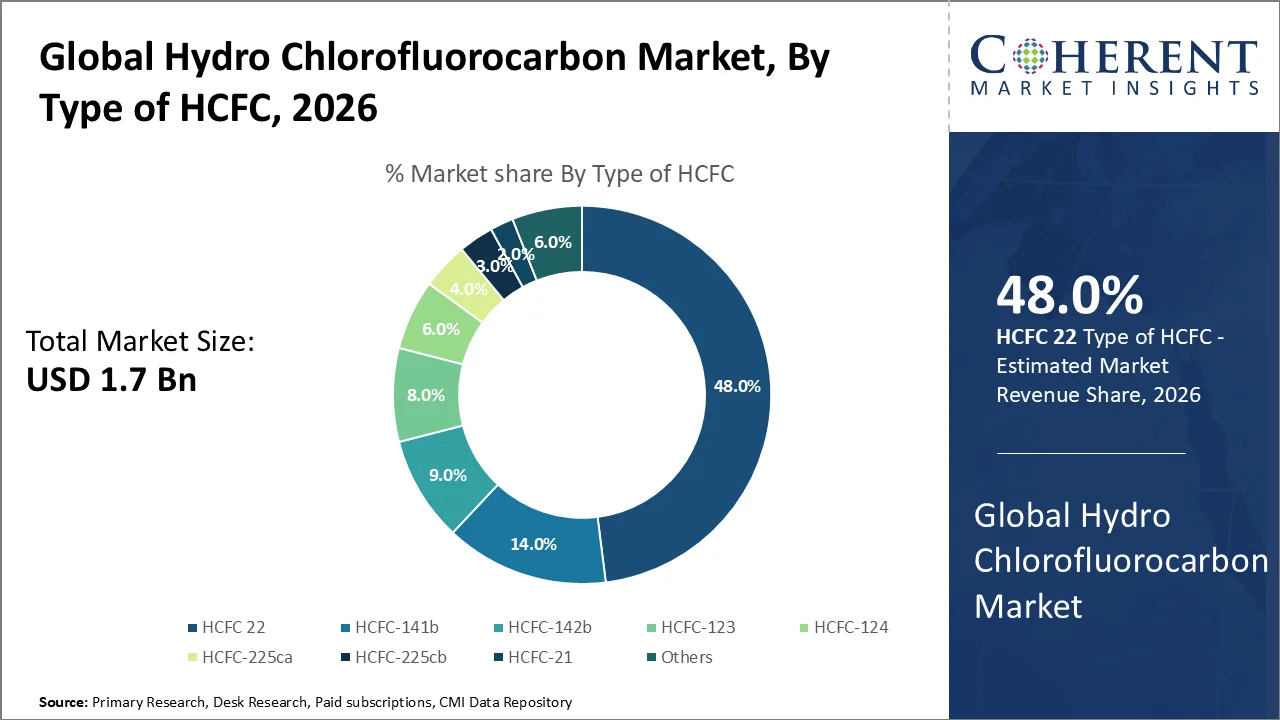
HCFC-22が最大のシェアを獲得する理由は?
HCFCタイプに基づき、HCFC-22セグメントは2026年に48.0%の最大の水素クロロフルオロカーボン市場シェアを占めています。 セグメントの優位性は、HCFC-22に歴史的に信頼される住宅および商業エアコン、ヒートポンプ、および冷凍システムの広範な設置済み基盤を借りています。
米国環境保護庁(EPA)は、その8月2026更新で、HCFC-22またはR-22を、特に既存の空調および冷凍機器で使用中の最も一般的なHCFCとして識別します。 EPAは、現在米国全土で稼働している認定冷媒回収業者が約50名を報告し、特にHCFC-22を回収したノートは、バージン生産のフェーズアウト後に装置を整備するための適切な供給を維持する上で重要な役割を果たしました。
なぜ冷凍は最大の市場シェアを保持しますか?
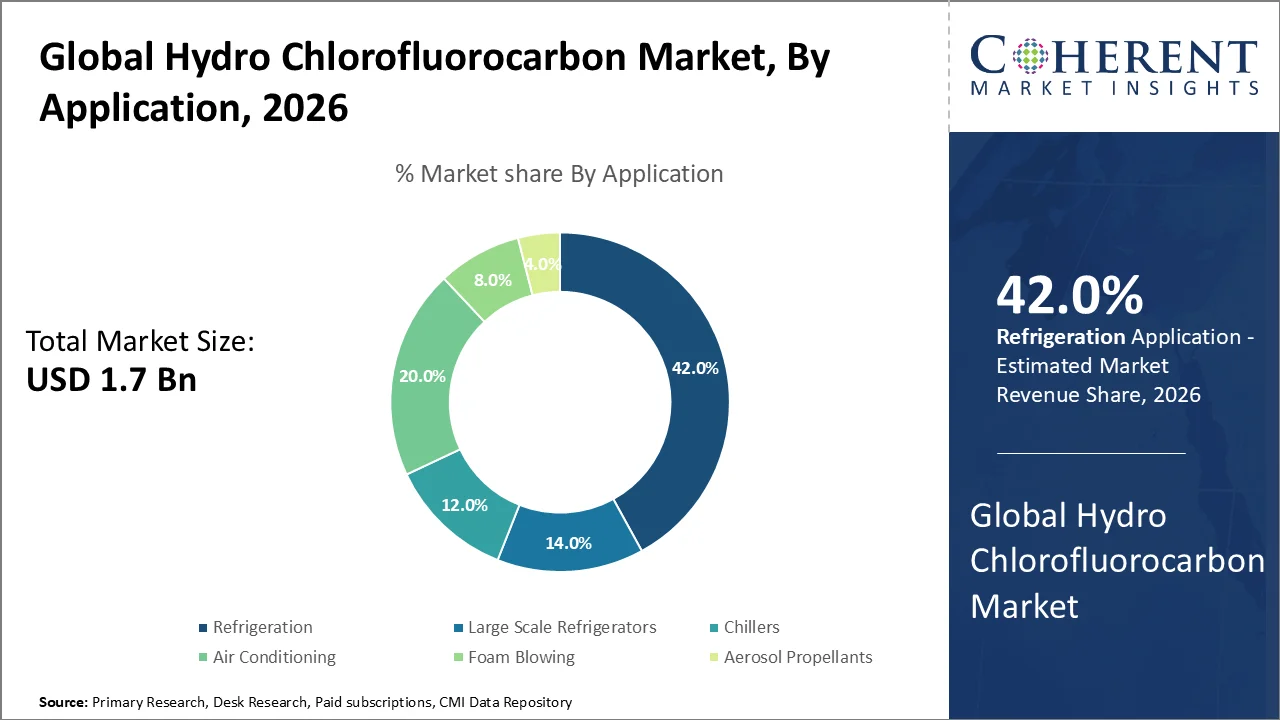
用途に応じて、冷凍セグメントは2026年に42.0%のシェアを誇るハイドロクロロフルカーボン市場をリードする設定です。 セグメントの優位性は、従来の商業冷凍、冷蔵、食品加工、冷凍輸送、および産業冷凍機器を横断したHCFC冷媒の広範な使用を借りています。特に、機器の交換が徐々に起こる環境を開発しています。
2026年6月、UNEPによると、コールドチェーンのインフラが低いため、毎年約526万トンの食品を消費し、世界規模の食品生産量の約12%、約1億人の人々に供給することができました。
2026年6月、A-GasおよびSolsticeの先端材料は既存の冷凍システムのためのreclaimed材料を使用してより低いGWPの冷却剤の供給を拡大するために戦略的合意に入りました。
最大のシェアを必要とするポリウレタンフォームはなぜですか?
泡の種類に基づいて、ポリウレタンフォームセグメントは2026年に水素クロロフルオロカーボンフォーム市場の約60.0%を占めることが期待されます。 セグメントの著名な位置は、特に冷蔵庫の断熱、耐寒パネル、建物、パイプ、アプライアンス、および産業用機器のブロー剤としてHCFC-141bの歴史的使用を借りています。
2025年12月、多国間基金は、HCFCフェーズアウト管理計画の第2段階の開始時に、インドの残りのHCFC消費の30%がポリウレタンフォームで、HCFCの需要における泡製造の歴史的重要な役割を強調したと報告した。
VitafoamナイジェリアPlcの子会社であるVitapurナイジェリアは、Lagosの最適化されたシステムハウスを委託し、ポリウレタンフォーム操作からHCFC-141bを完全にフェーズアウトしました。 HCFC-141bの消費量を毎年301トン以上除去します。
水素クロロフルオロカーボン 市場動向
- 新たなHCFC供給から冷媒回収、リサイクル、再燃への成長シフトは、レガシー冷凍・空調システムのアフターマーケットを再構築しています。 米国EPAは2023年と比較して、2024年に約30%増加し、HCFCフェーズアウト中に再燃が発生したと指摘した。 これは、新しい可用性が低下するにつれて、古いHCFCベースの機器をサービスするためのますます円の供給モデルを示します。
- 低GWPの冷却剤の加速の採用は新製造された冷却装置のHCFCの使用を減らします。 2026年4月、UNEPとASHRAEは、国際市場に導入した新しい冷媒を覆う、冷媒の指定と安全分類リソースを新たにリリースしました。
- 化学原料用途におけるHCFC-22の消費量の増加は、放射性冷凍用途として重要な構造的傾向になっています。 UNEPの2026 TEAPの進捗報告によると、HCFC-22のフィードストックは2023年から990,395トンで978,084トンから増加し、2024年に約51%の報告されたODSのフィードストックボリュームを表しました。
地域洞察
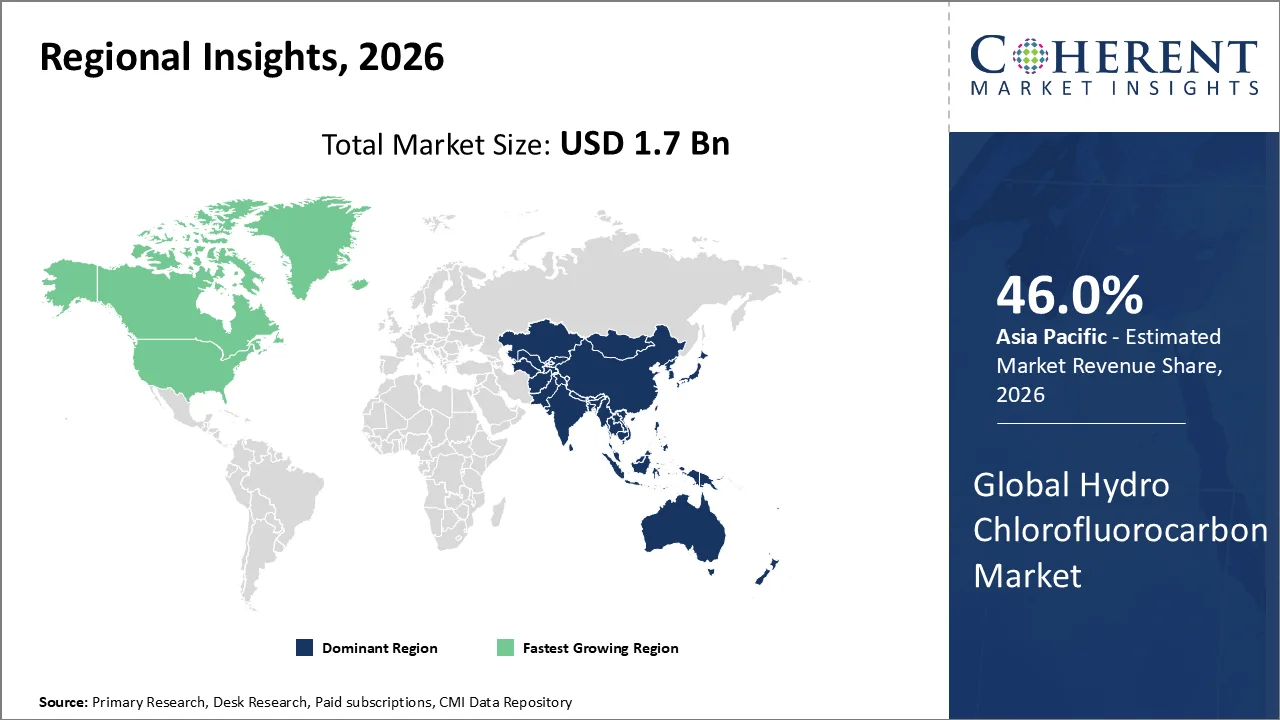
アジアパシフィックは、大規模に設置された冷却基盤にOwingを指し、コールドチェーンインフラを拡大
2026年の水素クロロフルカーボン市場シェアの約46.0%を占めるアジア太平洋地域。 地域の優位性は、冷凍および空調機器、広範なコールドチェーンインフラ、強力なフルオロケミカル製造活動、および中国、インド、東南アジアのレガシーHCFCベースのシステムのためのレガシーHCFCベースの要件を継続するための大規模なインストール基盤に借りています。
冷間鎖の拡大はまた基礎を基づかせている冷凍装置の基盤を増強します。 インドの食品加工産業省によると、395の統合コールドチェーンプロジェクトは6月2025日に承認され、291の運用プロジェクトでは、年間保存容量の25.52 lakhメトリックトンと処理能力の114.66 lakhメトリックトンを提供しています。 今後も、アジアパシフィックの最大の発展途上国で、冷凍・メンテナンス活動が拡大し続けています。
2026年2月、Navin Fluorine International Limitedは、Dahej、Gujaratの新40,000トンの硫酸施設で商業生産を開始しました。 今回のプロジェクトでは、約INR 450 croreの投資を行い、同社のアップストリームのフルオロケミカル製造拠点を拡大しています。
北アメリカの塩ロフルオロカーボン 市場動向
北アメリカは、サービスの最速の成長を目撃する期待-および予報期間にわたってリクラメーション主導のハイドロクロロフルオロカーボン市場。 地域の成長機会は、主にレガシーHCFC-22冷凍および空調機器の継続的なメンテナンスに関連しており、冷媒回収インフラを確立し、新しいHCFC生産ではなく、回収された冷却剤の商品化を増加させます。
米国EPAは、HCFC-22が米国で最も一般的に使用されているHCFCが残っていると述べた2026年8月、既存の空調設備および冷凍装置に存在し続ける冷却剤で。 HCFC-22の生産および輸入は2020年に終わるが、EPAは回復された、再要求されるか、または前にHCFC-22作り出すことによって、既存のシステムがサービスし続けることができることを確認します。
2026年8月、Chemoursは、データセンター、商業ビル、その他の大規模冷却システムを含む北米の固定チラーアプリケーション用のOpeteon ZE(R-1234ze(E)とOpeteon 515B(R-515B)を発売しました。
大型のレガシーR-22は基質を取付け、冷却剤のライフサイクル サービスは米国水塩素の炭化水素を支えます マーケット
米国 水素クロロフルオロカーボン 市場は、従来のHCFC-22装置の保守、回復、そして改装の条件でますます集中されます。 バージン R-22 の生産および輸入は終了しましたが、住宅および商業エアコン システムのサイズ変更可能な取付けられた基盤は作動し続けま、回収された HCFC-22 のための残りの要求を作成します。
また、冷媒のライフサイクル管理インフラにも投資が増加しています。 2026年1月、Lehman&Companyは、Reclamation Technologies USAとTradewaterで過半数のステークスを買収し、冷媒回収、再燃、ガス分離、シリンダープログラム、ライフサイクル管理に焦点を当てた新しい環境サービスプラットフォームを確立しました。
中国水素クロロフルオロカーボン 市場動向
中国水素クロロフルオロカーボン 市場は国の大きい冷凍および空気調節の製造業の基盤およびHCFC-22装置の広範な取付けられた在庫に大きい翼を残します。 しかし、規制されたHCFCの要求がよりサービスおよび許可された産業適用でます集中される間、製造業者が低いODPおよびより低いGWPの冷却剤が付いているHCFCsを取り替えるので、市場は加速された構造移行を経ます。
2025 UNIDOの評価によると、中国は、世界最大の客室エアコン機器のプロデューサーであり、この分野におけるHCFC-22の最大の消費者です。 HCFCコンバージョンプログラムでは、R-290対応の客室のエアコンユニットは、エンタープライズコンバージョンによりサポートされ、505,000 R-290分割のエアコンユニットは国内で販売されています。 これらのうち、最高エネルギー効率クラスの41%を達成しました。
塩素化水素産業の主要企業は誰ですか?
ハイドロクロロフルオロカーボンの主要なプレーヤーのいくつか 市場はハネウェルインターナショナル株式会社、エクソンモビル株式会社、ポン・デ・ネマーズ株式会社、ハープ・インターナショナル株式会社、ダイキン・インダストリーズ株式会社、Arkema S.A、シノケム・グループ、ソルベイ・S.A.、ゼオン株式会社、ダフォス・グループ、エマーソン・エレクトリック株式会社、GEAグループ、 ジョンソンコントロールズ株式会社.、ユナイテッド・テクノロジーズ株式会社
ニュース
- 10月2025日 ハネウェル国際 先端材料事業のスピンオフをSOLStice Advanced Materialsとして完成 新しく独立した会社は、SolsticeおよびGenetronの冷却剤および吹く代理店を含むハネウェルの旧冷媒および応用解決のポートフォリオを含んでいます。
- 2025年2月、Purson Advanceとして販売されたR-454Bを使用して、キャリアは新しいVシリーズのweatherMasterの屋上ユニットを開始しました。 R-454BはR-410Aの下の466のGWPがある間、シリーズは27.5-から100トンの冷却容量をカバーします。
マーケットレポートスコープ
水素クロロフルオロカーボン マーケットレポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | ツイート 1.7 ベン |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 3.8% | 2033年 価値の投射: | 米ドル 2.2 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | ハネウェル国際 株式会社エクソン・モービル、株式会社アイ・デュ・ポン・デ・ネマー、ハープ・インターナショナル株式会社、ダイキン・インダストリーズ株式会社、Arkema S.A.、シノケム・グループ、ソルベイ・S.A.、ゼオン株式会社、ダンフォス・グループ、Emerson Electric Co.、GEAグループAG、ジョンソン・コントロールズ株式会社、ユナイテッド・テクノロジーズ株式会社 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- 水素クロロフルオロカーボン 市場は、より小型で高度に規制されたサービスおよび専門的使用の市場への広範囲の冷媒市場からの移行です。 国連技術および経済評価パネルの2026評価によると、承認されたHCFCフェーズアウト管理計画の実装は、多国間資金援助の対象となる元のHCFC消費の約84%を排除することが期待されています。
- 冷房および空調サービス分野は、HCFCの需要支援に最も強い短期から中期まで対応することが期待されています。 UNEPの5月2026の技術評価は、HCFC-22がHC-290、HFC-32、R-454Bなどの代替品をますます採用しているように、新たに製造された小型エアコンおよびヒートポンプ装置で使用し続けることを確認します。
- 政府支援の移行プログラムは、従来のHCFCアプリケーションの請負を同時に加速し、改装、冷媒回収、技術者サービス、交換技術を通じて機会を創出します。 2026年6月の第98回会議では、多国間基金は、93カ国で149のプロジェクトおよび活動のために111.3万ドルを承認しました。
マーケット セグメント
- HCFCのタイプによって(Revenue、USD Bn、2021-2033)
- HCFC 22の特長
- HCFC 141bの
- HCFC 142bの特長
- HCFC 123の特長
- HCFC 124の特長
- HCFC 225caの特長
- HCFC 225cbの
- HCFC 21の特長
- その他
- 用途別(Revenue、USD Bn、2021-2033)
- 冷凍
- 国内拠点
- 商業施設
- 交通アクセス
- 大型冷蔵庫
- スーパーマーケット
- 産業
- スリラー
- 置換
- 遠心分離機
- エアコン
- ポータブル
- シングルスプリット
- マルチスプリット
- モバイル
- 泡吹くこと
- エアロゾルプロペラ
- 冷凍
- 泡によって(Revenue、USD Bn、2021-2033)
- ポリウレタン泡(PU)
- 家電製品
- アパレル自動車
- 建築・建設
- エレクトロニクス
- フローリング
- 家具
- マリン
- メディカル
- パッケージング
- ポリスチレンフォーム(PS)
- 建築・建設
- 食品包装
- 交通アクセス
- その他のアプリケーション
- フェノールの泡
- 建築・建設
- 断熱材
- その他のアプリケーション
- その他
- 自動車産業
- 建築・建設
- パッケージング
- その他のアプリケーション
- ポリウレタン泡(PU)
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 冷媒メーカーとフルオロケミカルプロデューサー
- HVACおよび冷凍機器メーカー
- 冷媒代理店および卸売業者
- 冷凍・空調サービス技術者
- 泡の製造業者および吹く試薬の製造者
- コールドチェーンおよび商業冷凍オペレータ
- 環境の遵守と冷媒管理の専門家
- HVAC、冷凍、アプライアンス、工業会社からの調達管理者
- 冷媒、フルオロケミカル、オゾン欠乏物質における主観的リーダー(KOL)
データベース
- 国連環境計画(UNEP)オゾン事務局データベース
- モントリオールプロトコルの実装のための多国間基金
- 米国環境保護庁(EPA)
- 国際エネルギー機関(IEA)
- 世界銀行
- UNの対照データベース
- ユーロスタット
- 中国エコ・環境省
- インド政府 – オゾンセル
雑誌
- 冷却ポスト
- 加速マガジン
- ACHRニュース
- 冷凍ワールド
- 空気調節、暖房及び冷凍のニュース
- 冷凍・空調マガジン
ジャーナル
- 国際冷凍ジャーナル
- 応用熱工学
- エネルギー・ビル
- 建築・環境
- クリーナー生産ジャーナル
- 環境科学・技術
- 大気環境
新聞
- ロイター
- 金融タイムズ
- ウォールストリートジャーナル
- 経済の時代
- 中国 日
- ビジネススタンダード
協会について
- アシュレイ
- 国際冷凍機関(IIR)
- 空調・暖房・冷凍機関(AHRI)
- 責任ある大気政策のアライアンス
- エネルギー・環境への取り組み(EPEE)
- 冷凍サービスエンジニア協会(RSES)
- インドの冷凍空調メーカー協会(RAMA)
パブリックドメインソース
- UNEP技術・経済評価パネル(TEAP)レポート
- モントリオールプロトコルとHCFCフェーズアウト管理計画(HPMP)レポート
- 米国EPAオゾン層破壊物質および冷媒位相退出版物
- 政府HCFCの生産および消費のキオタの通知
- 企業年次報告書および投資家発表
- 製品の発売、プレスリリース、サステナビリティレポート
- 国家冷凍および空調政策文書
- 冷媒回復、リサイクル、および規制統計
- 輸入輸出とフッ素化学 取引統計
- WIPO、USPTO、Google特許を含む特許データベース
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
水素クロロフルオロカーボン 市場は、2026年にUSD 1.7 Bnと比較して、2033でUSD 2.2 Bnに達すると予想されます。
世界的なハイドロクロロフルオロカーボン市場で動作する主要なプレーヤーは、ハネウェルインターナショナル株式会社、エクソンモビル株式会社、E.I. du Pont de Nemours & Company、Harp International Ltd、ダイキンインダストリーズ株式会社、Arkema S.A.、Sinochem Group、Solvay S.A.、ZEON Corporation、The Danfoss Group、Emerson Electric Co.、GEA Group AG、ジョンソンコントロールズ株式会社、およびユナイテッドテクノロジー株式会社が含まれます。
厳しい環境規制、HCFC フェーズアウト mandates、および生産および消費のquotas の低下は市場の成長を妨げる主要な要因です。
従来のHCFCをベースにした冷凍・空調システムや、フルオロポリマー生産のHCFC-22飼料の需要が高まっています。
担保は2026-2033の予測期間の3.8%のCAGRを報告します。
アジアパシフィックは、2026年に約46.0%の著名な市場シェアを占める地域の中で、大規模な冷凍および空調設備の設置済みベース、広範なコールドチェーンインフラ、フルオロケミカル製造活動、および従来のHCFCシステムに対するサービス要求の継続を占める。
HCFC-22セグメントは、2026年に48.0%の最大の市場シェアを占めています。 R-22を用いた住宅・商用空調・冷凍・ヒートポンプシステムの広範な設置拠点により、その優位性がサポートされています。