
グローバルハイブリッドボンディング市場 サイズと予測 – 2026 に 2033
世界的なハイブリッドボンディング市場は、 ツイート 200.0 Mnの に 2026 へ 米ドル 931.0 Mn 2033年までに、化合物の年間成長率を登録 18.0%のCAGR 2026年~2033年 ハイブリッドボンディングの市場は、人工知能プロセッサーにおけるチップレットの統合を増加させることによって駆動されます。 2026年5月29日 コアジア シリコンバレーで開催されたSamsung FoundryのSAFE Forum 2026で、次世代チップレットパッケージプラットフォーム、CoC(CoAsia Chiplet Solution)の最新ロードマップを発表しました。 CoAsia セミ CoCsは、単一のチップを機能的なダイに分割し、各ダイに最適化されたプロセス技術とパッケージングアーキテクチャを適用するプラットフォームです。
グローバルハイブリッドボンディング市場の主なテイクアウト
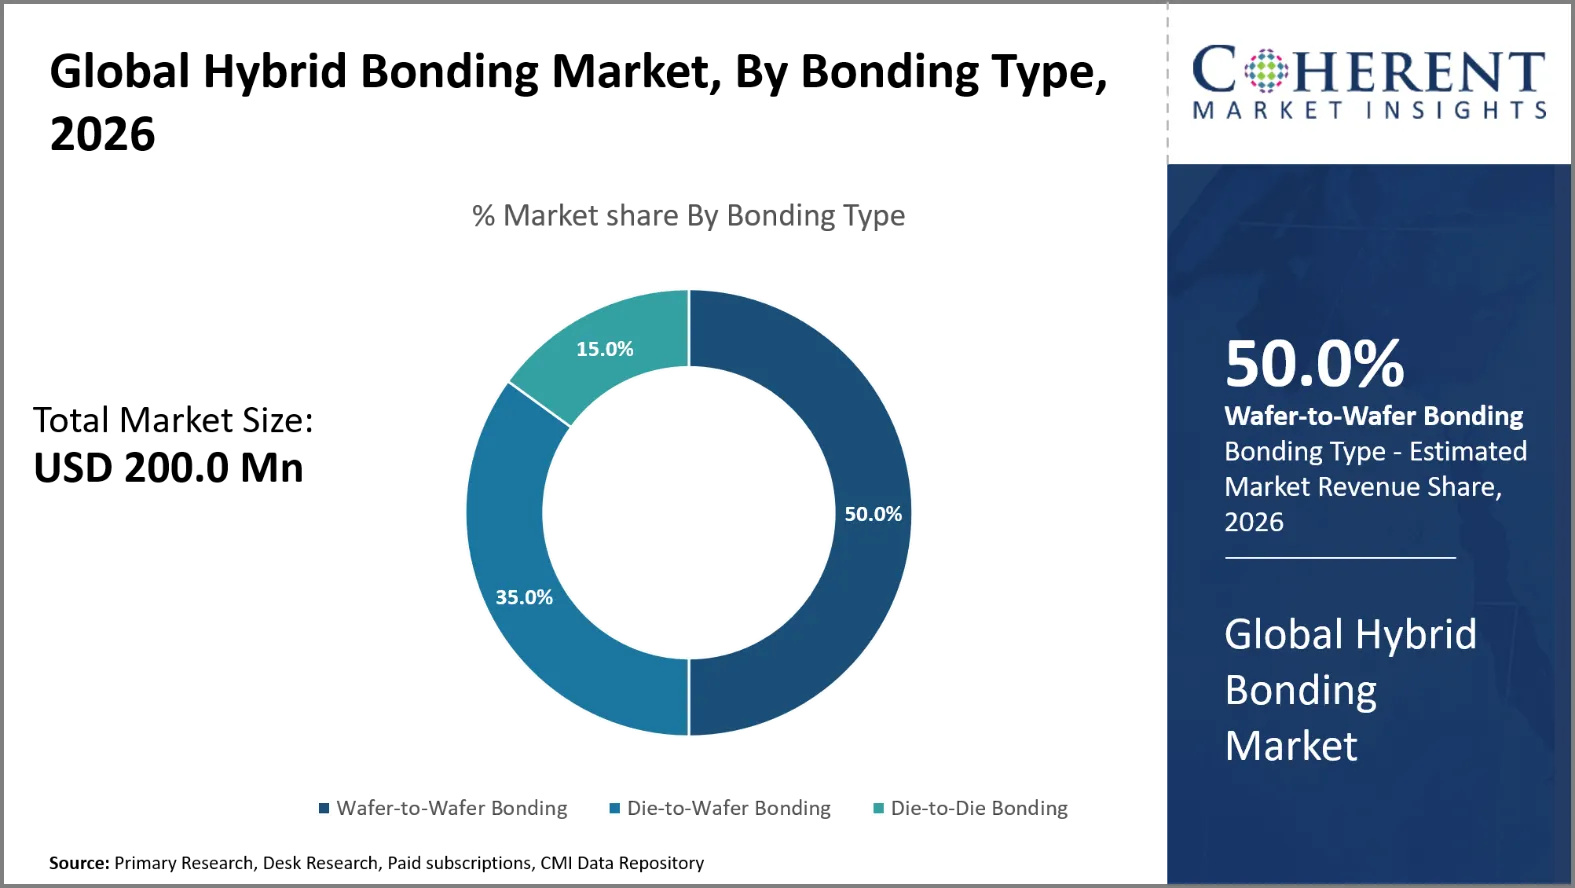
- ウェーハ対ウェーハ結合セグメントは、 50.0%の 2026年のグローバルハイブリッドボンディング市場シェア。 高度な半導体デバイスにおける高相互接続密度要件は、セグメントの成長を促進しています。 2026年5月28日、イメックとEVグループは、200ナノメートルの銅間接続ピッチでウェーハ対ウェーハハイブリッドボンディングを実証しました。 EVグループの革新的なウェーハ接合技術は、実証中に記録銅パッドアライメント精度を納入しました。
- ウェーハボンダーセグメントは、キャプチャを推定 42.0%の 2026年の市場シェア。 電力消費量を下げるための需要を成長させ、相互接続長さが短くなり、セグメントの成長が大きく進んでいます。 2025年6月11日、マーブル・テクノロジーがAIインフラ向けのカスタム・UALinkスケールアップソリューションを立ち上げました。 ソリューションは、AIアクセラレータとスイッチ間の低レイテンシー、高機能化通信に焦点を当てています。
- 3D集積回路セグメントは、キャプチャを推定 29.0%の 2026年の市場シェア。 高度なパッケージング製造能力の投資を成長させることは、セグメントの成長を主として推進しています。 2025年10月6日、アメリカ・アリゾナ州の先進的なパッケージング・テスト・キャンパスに建設されたアンコール・テクノロジーは、計画投資を2段階に7億米ドルに拡大しました。
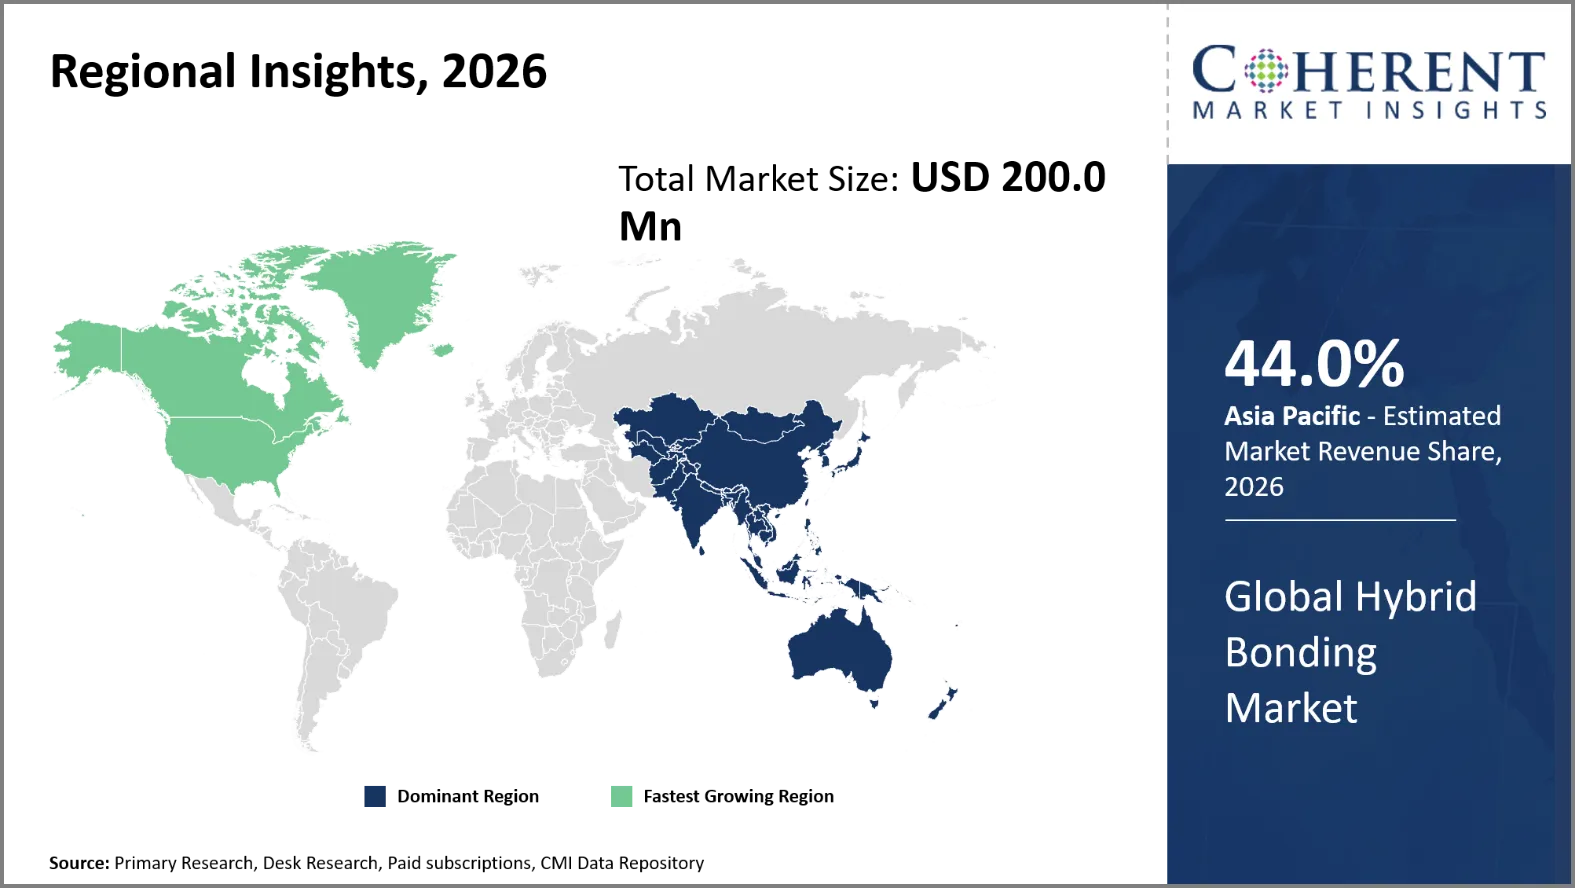
- アジアパシフィックは、2026年のハイブリッドボンディング市場を市場シェアで廃止する見込み 44.0%のお問い合わせ アジアパシフィックの3D集積回路の需要増加は、地域市場の成長を促進しています。 2026年8月4日、サムスン電子はzHBMの概念によって新しい3D記憶アーキテクチャを導入しました。 アーキテクチャは、プロセッサの横にあるメモリを配置するのではなく、人工知能のアクセラレータの上で直接HBMを配置します。
- 北米は、 29.0%の 2026年にシェアし、予測期間で最速成長を記録する予定です。 北米における人工知能と高性能コンピューティングの活用は、地域市場の成長を促進しています。 2025年4月、NVIDIA社が米国AIスーパーコンピューター製造を拡充 NVIDIAはTSMCのArizona施設でBlackwellチップを生産開始しました。 また、テキサス州フォックスコンとウィストロンのスーパーコンピューター製造工場を設立。
セグメント情報
ウェーハ・ツー・ワーファー・ボンディングがグローバル・ハイブリッド・ボンディング・マーケットを独占する理由
ウェーハ対ウェーハ結合セグメントは、 50.0%の 2026年のグローバルハイブリッドボンディング市場シェア。 ウェーハ対ウェーハ接合は、ウェーハを高精度に整列する能力を備えた高出力半導体製造技術です。 洗練された3Dインテグレーションと密接なコネクション作成を可能にするメソッドです。 これは、完全なウエハ上の同様の構造を処理する必要がある企業の生産効率を高めます。 ウェーハ・ツー・ウェーハ・ボンディングは、個々のダイ処理を容易にします。 高度の論理、記憶および異質統合のための成長した要求は採用を運転します。 メーカーは、包装および三次元集積回路の改善のためにウェーハレベルの結合に動きます。 例えば、TSMCは2025年に積み重ねる3nm SoICの大量生産を始めました。 台湾セミコンダクターマニュファクチャリング株式会社の高密度3D統合に使用されています。 テクノロジーは、高性能コンピューティング製品とチップレットアーキテクチャを対象としています。 2026年、COUPE技術の大量生産も計画しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜウェーハボンダーは、ほとんどの治具タイプですか?
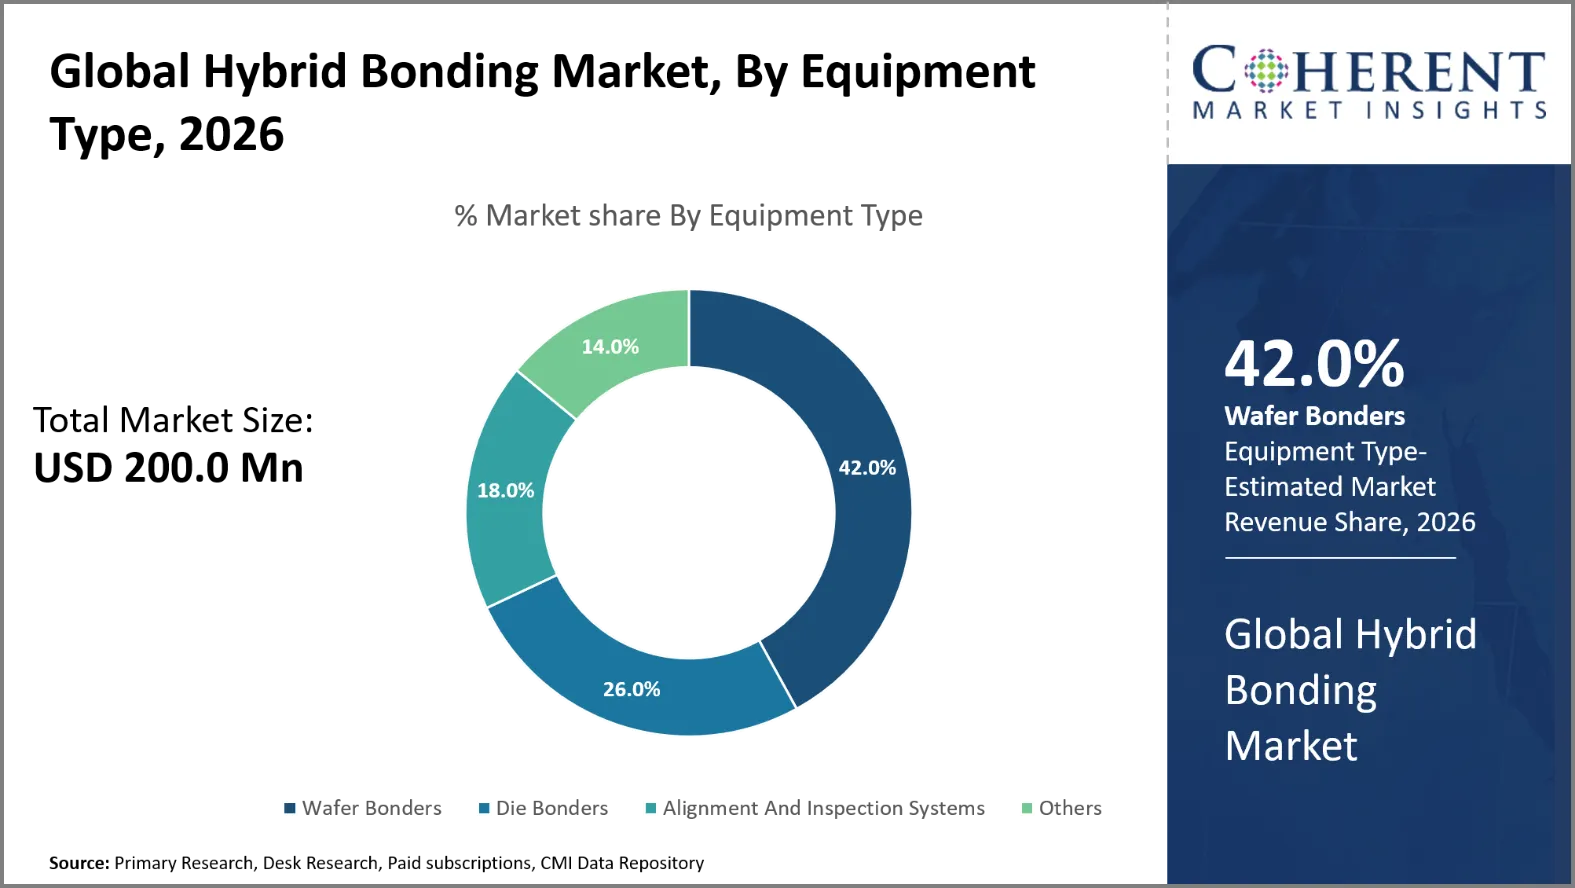
ウエハボンダーセグメントは、ウエハボンダーセグメントのアカウントを想定しています。 42.0%の 2026年のグローバルハイブリッドボンディング市場シェア。 ウェーハボンダーは、アライメント、ボンディング圧力、温度、表面接触を管理しているため、最も重要な機器の種類です。 これらの精度は、半導体デバイスの結束品質、収量、性能に直接影響します。 最先端のハイブリッド接合アプリケーションに必要なナノスケールのスケールアライメントを提供 幅広いウェーハ領域を高容量半導体製造で均一に接合しています。 デバイスメーカーは、その容量を自動化し、プロセスを監視し、欠陥を検出するために拡大しています。 これらの進歩により、半導体メーカーは、生産の歩留まりを増加させ、損失を減らすことができます。
2025年5月26日 ステンレス XBC300 Gen2 D2導入 Wプラットフォームは、同社のハイブリッドボンディングの提供を完了するカスタマイズされたボンディングソリューションです。 この新しいプラットフォームは、完全に統合されたD2Wハイブリッドボンディングソリューションの提供における業界リーダーとしてのSUSのステータスをさらに強化し、厳格な製造ニーズを満たします。
3D集積回路は、グローバルハイブリッドボンディング市場を指す
3D集積回路セグメントは、 29.0%の 2026年のグローバルハイブリッドボンディング市場シェア。 3D集積回路は、ハイブリッドボンディングとしてドミナートし、非常に密接な垂直相互接続を可能にします。 従来のはんだベースの相互接続構造なしで半導体の層を接続します。 これは、スタックされた半導体層間のより短い電気ラインおよび高められた信号の性能を可能にします。 ハイブリッドボンディングにより、よりコンパクトな半導体パッケージで接続密度が向上します。 これらの機能は高度の計算の適用の3D集積回路のために非常に有益です。 人工知能のアクセラレータと高性能CPUは、高帯域幅とエネルギー効率が高まっています。 直接銅・銅・誘電接合は、メモリスタッキング用途にも望ましい。 例えば、2025年、ソニーセミコンダクターソリューションズは3層の3D異質構造を開発しました。 ソニーは、チップオンウェーハ統合を用いた対面銅対銅ハイブリッドボンディングを発表しました。 プロセスは1.4マイクロメートルのパッドのためのおよそ99%の関係の成功を達成しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国の高度の半導体の輸出制御15 CFRの部品744 |
|
欧州連合破片法規則(EU) 2023/1781 |
|
ハイブリッドボンディング市場ダイナミクス
マーケットドライバー
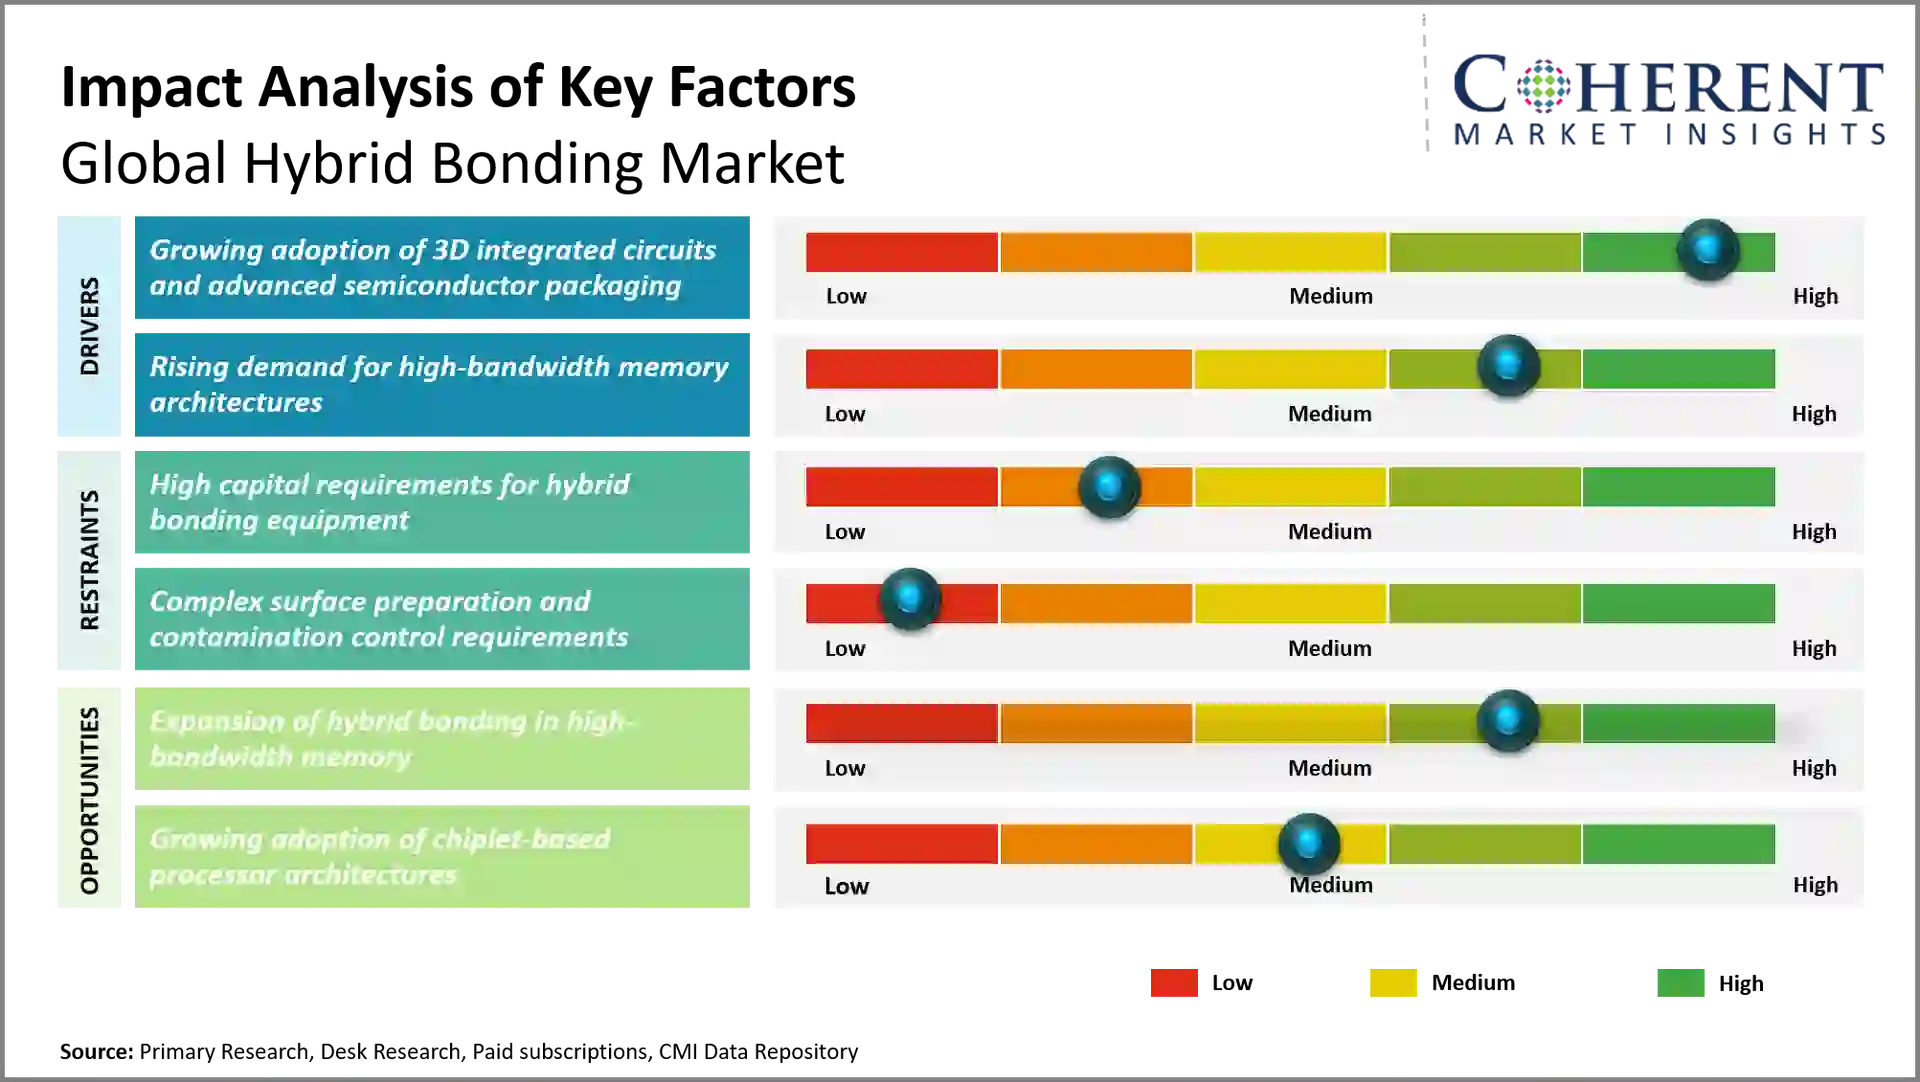
- 3D集積回路および高度の半導体の包装の採用の拡大: 3次元集積回路の普及は、ハイブリッド接合技術の必要性を燃料化しています。 3次元アーキテクチャは、半導体材料の多くの層を小さな容器に積み重ねます。 ハイブリッドボンディングは、超微細なコネクタピッチで金型の直接積層を可能にします。 この技術は帯域幅を高め、相互接続長さを減らし、コンポーネントの高密度化を実現します。 高度なパッケージングは、人工知能プロセッサ、高性能コンピューティング、高度なメモリデバイスのための成長の重要性です。 Chipletsは、半導体メーカーが一つのパッケージで異なる機能ディーを組み合わせる新しい方法です。
- 2026年5月26日高度な半導体 株式会社エンジニアリング 2026年5月26日に業界初の自動310mm×310mmパネルレベルのパッケージング生産ラインを発売し、次世代の先進パッケージング技術のリーダーとして位置をセメント化しました。 ウェーハレベルのパッケージングからパネルレベルのパッケージングへのスムーズな移行を可能にすることで、スケールの経済性を高めます。
- 高帯域幅記憶アーキテクチャに対するライジング要求: 高帯域幅メモリの需要は、垂直に積み重ねられたメモリ設計のためのハイブリッドボンディングの導入につながります。 人工知能と高速コンピューティングのアプリケーションは、より多くのメモリ帯域幅と増加したエネルギー効率を要求します。 高い帯域幅記憶は性能を高めるために小さいパッケージ内の多数の貯蔵ダイスを積み重ねます。 ハイブリッドボンディングは、標準パッケージ方式よりも小型の垂直インターコネクトを可能にします。 リンク密度を高め、積み重ねられた記憶層間の電気間隔を減らすことができます。 メモリメーカーは、常に要求する人工知能のワークロードに対応するため、新しいスタック技術を探しています。
- 2026年5月29日、Samsung Electronicsは、世界初となる12層のHBM4Eサンプルを世界規模の顧客をリードし、次世代のHBM市場でのリーダーシップをさらに強化することを発表しました。
新興トレンド
- AI主導の高度の包装: AIのワークロードは高密度半導体の包装のための運転の要求です。 ハイブリッドボンディングは、より短い相互接続、より高い帯域幅、より優れたエネルギー効率を実現します。 より多くの半導体メーカーは、3次元構造とハイブリッド結合を組み合わせて、コンピューティングとアクセラレータアプリケーションを改善しています。
- Chipletsのハイブリッドボンディングの拡張: チップレットアーキテクチャは、メーカーマージ専門メーカーとしてトラクションを獲得しています 半導体デバイス 単一パッケージに死ぬ。 ハイブリッドボンディングは、緻密なダイ・ツー・ディ・コネクションを微細なピッチで実現します。 これは、高度な半導体アプリケーションのためのカスタマイズ可能なシステムトポロジー、強化された性能と高い生産効率を可能にします。
- 高帯域幅での採用拡大 記憶: 高帯域幅メモリメーカーにより、垂直に積み重ねられたメモリアーキテクチャの高度な接合技術がより広く採用されています。 ハイブリッドボンディングは、メモリレイヤー間の高密度接続を可能にします。 これにより、より帯域幅、低レイテンシ、より優れた電力効率を実現し、人工知能と高性能コンピューティングのワークロードを実現します。
- 高度包装設備投資の増加: 半導体メーカーの生産能力が高まっています 高度の包装 人工知能と高性能コンピューティングの需要が高まります。 ウェーハレベルの接合、精密アライメント、高度なメトロロジーにより、より一層の設備が整っています。 ハイブリッドボンディング技術のグローバル展開を強化しています。
地域洞察
なぜアジアパシフィックはハイブリッドボンディングの強い市場ですか?
アジアパシフィックは、市場シェアを占める 44.0%の で 2026. 台湾、韓国、日本、中国が高度な包装能力を集中しているため、最も強力なハイブリッドボンディングハブのままです。 TSMCのSoICプラットフォームは、ウェーハ・ツー・ワーファーとチップ・ツー・ワーファー・スタッキングを使用して、高性能なコンピューティングを実現します。 2025年(2025年)に投入された容積生産を積み重ねる3ナノメートルのSoIC。 UMCは、高帯域幅のメモリパッケージとともにウェーハオンウェーハハイブリッドボンディングを開発しています。 セイキセミコンダクターは2025年に台湾で82CWWハイブリッドボンディングシステムを導入しました。 ±100ナノメートルの接合精度で8インチと12インチのウエハをサポートしています。 これらの開発は、精密ボンダー、ウェーハ処理システム、計測機器、表面調製技術の地域需要を拡大しています。
なぜ北アメリカの雑種結合の市場は高成長を展示しますか。
北米は、CAGRで最速の成長を登録することが期待されています 18.7%(税抜) 予報期間を超えて。 アカウント作成 29.0%の 2026年のグローバルハイブリッドボンディング市場。 北米は、国内の先進的なパッケージングプログラムとチップレットの研究を通じて、ハイブリッドボンディングの勢いを獲得しています。 米国ナショナル・アドバンスト・パッケージング・マニュファクチャリング・プログラムが、1月2025日(金)に、賞1.4億米ドルを突破しました。 応用材料は3次元の均質な統合を支えるケイ素中心の基質の技術のためのUSD 100,000,000を受け取りました。 アリゾナ州立大学は、300ミリのウェーハレベルの処理研究のために、別のUSD 100百万を受け取りました。 インテルは、ワンマイクロメータとチップ対ウェーハハイブリッドボンディングを開発しています。ピッチ その研究ポートフォリオには、超低温接合、ウェーハ対ウェーハ接合、ハイブリッド接合計測が含まれます。 これらのプログラムは、材料、機器、計測器、商用包装開発の北米能力を強化しています。
世界の主要国のためのハイブリッドボンディング市場展望
なぜ中国はハイブリッドボンディング市場の主要なハブとして新興していますか?
中国国内先進パッケージ開発、半導体機器のローカリゼーション、ハイブリッドボンディングの見込み客の拡大。 中国の半導体会社は3Dの統合、chipletの包装および高密度接続の強い投資をしています。 国内機器の開発は、選択した先進半導体技術への輸出制限アクセスとして特に重要です。 ハイブリッドボンディング対応 輸入包装装置への依存を減らす中国の努力。 国の成長する人工知能加速器の生産はまたより大きい相互接続密度の高度の包装のための条件を高めます。 半導体パッケージング会社は、ウェーハレベルの統合と高度な異種パッケージング機能を開発しています。
米国では、ハイブリッドボンディング市場における次の成長エンジンは?
米国におけるハイブリッドボンディングは、先進的なパッケージングインフラと半導体研究における国家投資によって強化されています。 国立標準技術研究所は、ハイブリッド接合のための表面と手順に関する計量研究を開始しました。 2026年1月、ハイブリッドボンディングに備えた銅オブジェクトのキャラクター化のために、原子力顕微鏡技術が研究者によって作成されました。 インテルは、Foveros Direct 3Dを同時に推進しています。これは、密なチップレットの統合のために銅対銅ハイブリッドボンディングを使用します。 インテルは、サブワンマイクロメータの相互接続ピッチを標的とするハイブリッドボンディング研究を発表しました。 米国商務省は、アリゾナ州のUSD 1.1億の先進包装試験施設に資金を供給しました。 これらの取り組みは、国内の結合、計量、および異質統合能力を直接強化します。
台湾ハイブリッドボンディング市場分析とトレンド
台湾は、TSMCの大規模な三次元統合エコシステムを通じたハイブリッドボンディングを推進しています。 TSMCのSoICプラットフォームは、ウェーハ・オン・ウェーハおよびチップ・オン・ウェーハ・スタッキングを提供し、異種チップレットの統合を実現します。 ボンディングピッチは10マイクロメートル以下で、2025年の間に3ナノメートルの積み重ねが入りました。 2026年頃にシリコンフォトニクスインテグレーション技術の量産も予定しています。 UMCはウエハ・オン・ウェーハの雑種結合を追求し、帯域幅の記憶包装を増強します。 台湾のアウトソース半導体アセンブリおよびテスト会社はまた3次元包装の機能を拡大しています。 セイキセミコンダクターの2025 台湾の発売は、1時間あたりの12インチのウエファーおよび1,000の破片を支えるローカライズされた雑種の結合装置を特色にしました。
日本ハイブリッドボンディング市場分析とトレンド
日本は、材料、精密半導体機器、洗練されたパッケージング研究の能力を兼ね備えたハイブリッド接合を強化しています。 3Dインテグレーション、チップレット、コパッケージ光学、材料、検査、自動化に関するハイブリッド接合の問題に関する日本の研究者が発表した2026件のレビュー。 日本機器サプライヤーも、ローカライズされた包装製造システムを作成しています。 当社は、チップ・ツー・ウェーハ・ツー・ウェーハ・ツー・ウェーハ・ツー・ワーファー・プロシージャで使用できるデュアル・モードのハイブリッド・ボンディング技術を発表しました。 半導体材料・精密製造の日本製は、非常にきれいな接合面と正確なアライメント操作を可能にすることに貢献します。 これらの機能は、三次元ロジック、メモリ、フォトニクス、および異質統合で使用される微細ピッチハイブリッドボンディングに特に関連しています。
韓国ハイブリッドボンディング市場分析とトレンド
韓国は、主に高帯域幅記憶と垂直に積み重ねられた半導体アーキテクチャを中心にハイブリッドボンディングを開発しています。 SK hynix は、16 層を超えるメモリスタックのハイブリッドボンディングを評価しました。 また、ChemongjuのP&T7施設を通じて高度なパッケージングインフラを拡大しました。 サムスンファウンドリーは、垂直に積み重ねられた論理ダイのために銅ハイブリッドボンディングを使用して3DキューブHを開発しています。 サムスンの開発は6マイクロメートルの下の雑種の銅の結合を目標とします。 この技術は、より密度とより短い垂直信号パスを必要とする高性能なコンピューティングのワークロードのために意図されています。 サムスンはまた高度の異種間の統合によって論理および帯域幅の記憶を接続します。 高精度接合・検査技術に対する強い需要を創出します。
グローバルハイブリッドボンディング市場 - ハイブリッドボンディング機器を国別(2025)に導入
カントリー | ハイブリッドボンディング装置設置(ユニット) | グローバルシェアの見積もり |
中国語(簡体) | 42,321 | 31% |
韓国 | 28日 | 21% |
中国・中国 | 2018年12月20日 | 17%の |
ジャパンジャパン | 12月12日 | 9%の |
アメリカ | 10月10日 | 7%の |
シンガポール | 8月8日 | 6%の |
ドイツ | 6月6日 | 4%の |
フランス | 3 | 2%の |
オランダ | 3 | 2%の |
イスラエル | 2 | 1%の |
高帯域幅記憶におけるハイブリッドボンディングの拡大 ハイブリッドボンディング市場での機会?
高帯域幅メモリにおけるハイブリッドボンディングの上昇は、より高いメモリスタックにおけるファインダーピッチの垂直接続による成長の可能性につながります。 SK hynixは従来の熱圧縮の結合を越えてより多くの層の計算を達成する雑種の結合を用いる次世代 HBM の包装で働いています。 サムスン電子は3次元記憶および論理の統合のための雑種の銅の結合でまた働きます。 これらのアプローチは相互接続ピッチを減らし、信号の完全性を改善し、結合関連の熱条件を下げることができます。 ハイブリッドボンディングは、HBMアーキテクチャがより高いスタック高さと帯域幅に向かって動くため、特に価値があります。 また、ウェーハボンダー、表面活性化システム、アライメント機器、プラズマ処理、ナノスケール検査システムに対する要求も作成しています。
2026年3月16日 マイクロンテクノロジー株式会社 暦年2026年第1四半期にHBM4 36GB 12Hの数量出荷を開始し、NVIDIA Vera Rubin用に設計されています。 HBM4 では、ミクロンは 11 Gb/s のピン速度を達成し、帯域幅が 2.8 TB/s より大きいことを可能にし、2.3 回の帯域幅および HBM3E の 20% 以上の電力効率の改善を表わします。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年9月28日、MKS Inc.は、Everplate Cu 300 2TFをハイライト アトーテック ブランド。 この電解銅プロセスは、次世代半導体製造のために設計されており、先進半導体パッケージングにおける直接Cu-to-Cuボンド形成のための微細加工、メタテーブル銅の蒸着を可能にします。
- 4月14日、2025日 応用材料株式会社 半導体業界向け組立装置メーカーであるBEセミコンダクター・インダストリーズN.V.(Besi)の株式の発行済株式の9%を買収したことを発表しました。 応用材料、Inc.およびBesiは、2020年以来、首尾よく協力し、最近、業界初の完全統合型装置ソリューションを共同開発し、ダイベースのハイブリッドボンディングを共同開発しました。
- 2019年5月9日 半導体産業株式会社 (Besi) は、大手半導体ロジックメーカーから26種類のハイブリッドボンディングシステムを受注しました。 注文は、100nmの配置精度を組み込むBesiの最新の世代システムのためであり、Q4-24およびQ1-25での配送を予定しています。
競争力のある風景
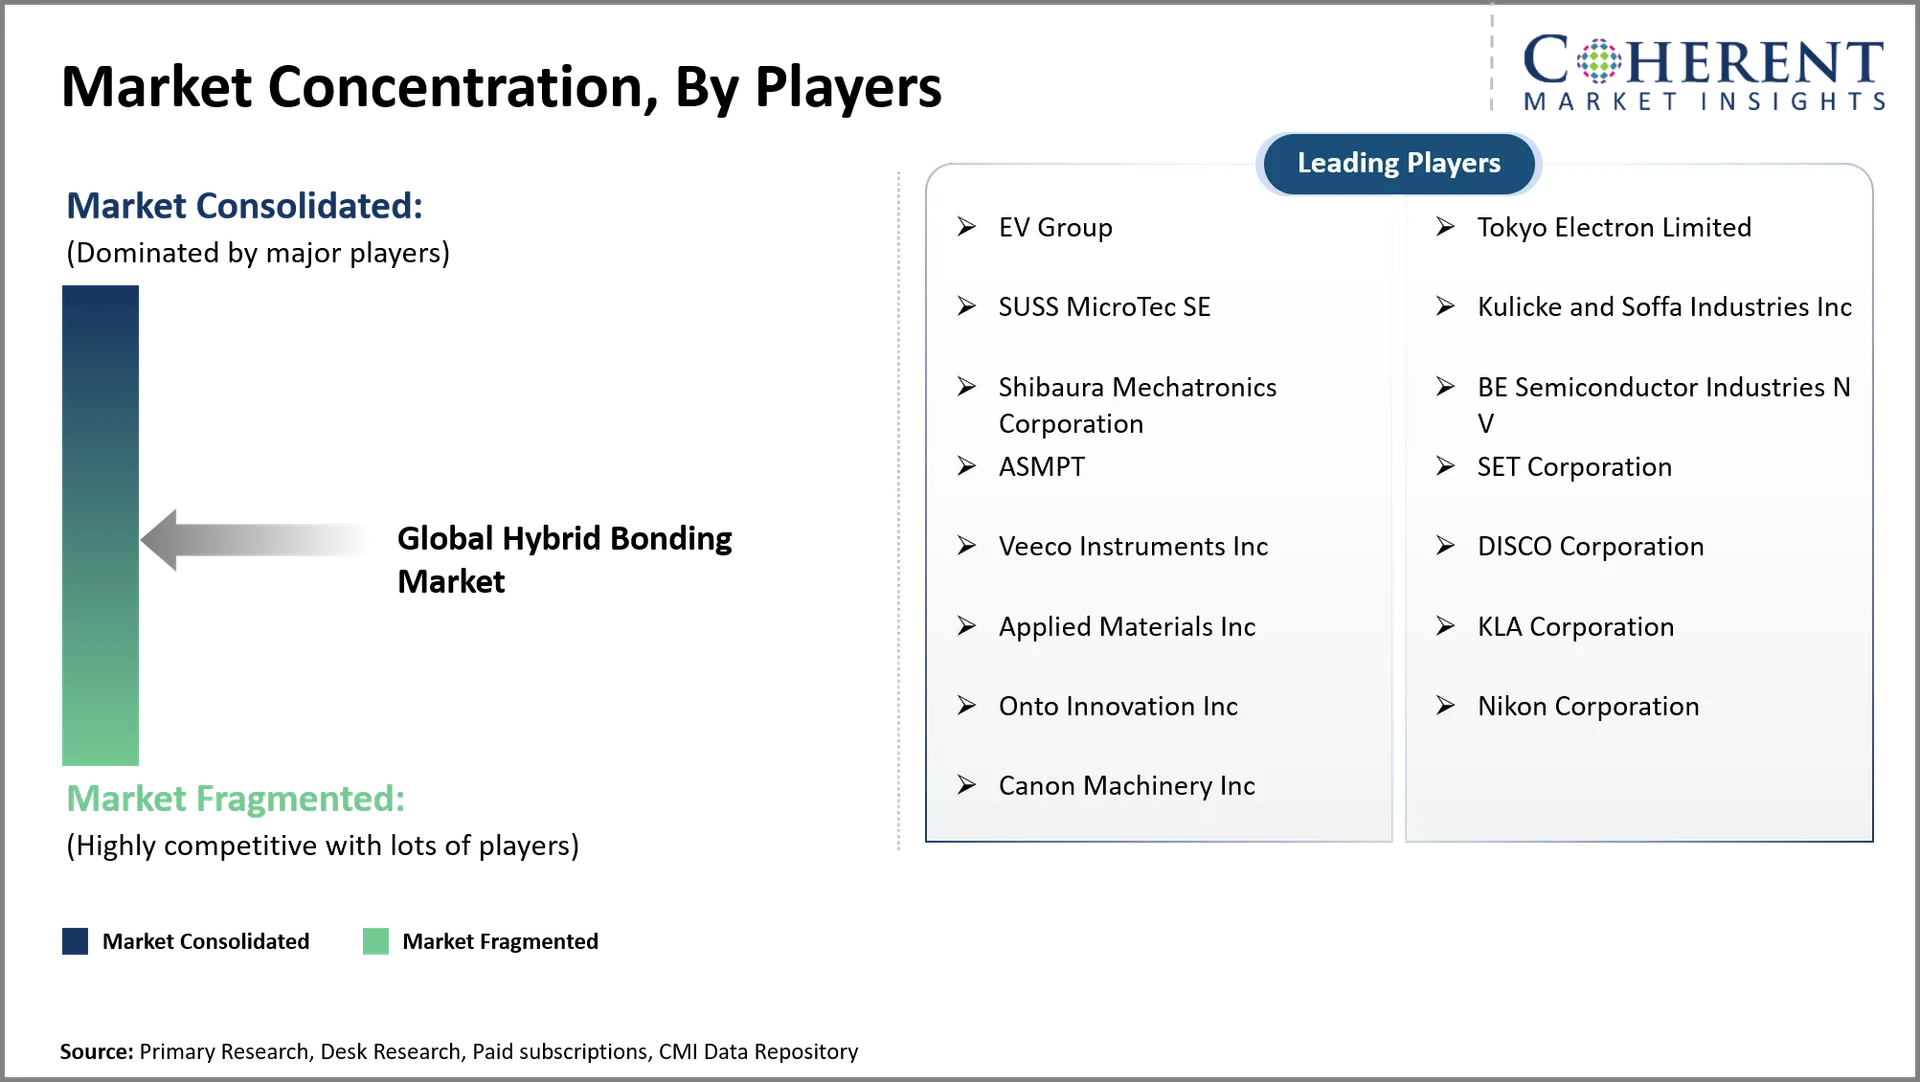
ハイブリッド・ボンディング・ランドスケープは、TSMC、インテル、Samsung Electronics、SK hynix、および応用材料によって導出され、戦略は高度ピッチの統合と人工知能のハードウェアにますます集中しています。 TSMCはSOICをスケーリングし、2025年にボリューム生産を積み重ねる3つのナノメーターと、より小さな接合ピッチに向けたロードマップです。 インテルは、Clearwater Forestサーバープロセッサーを含む3Dチップレットの統合のためのFoveros Directを商用化しています。 SKのhynixは特に積み重ね高さおよび入出力は増加する必要性として未来の帯域幅の記憶積み重ねのための雑種の結合を、見ています。 サムスン電子は三次元記憶および論理の統合およびその高帯域幅記憶ポートフォリオをボルスタすることに先に進んでいます。 装置の製造者は直線の正確さ、表面の準備、結合のスループットおよびナノスケールの点検に絶えず焦点を合わせています。
マーケットレポートスコープ
グローバルハイブリッドボンディング市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 200.0 Mn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 18.00パーセント | 2033年 価値の投射: | 米ドル 931.0 Mn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | EVグループ、東京エレクトロンリミテッド、SUSSマイクロ Tec SE、Kulicke、Soffa Industries Inc、シムラメカトロニクス株式会社、BEセミコンダクターインダストリーズN V、ASMPT、SET株式会社、Veecoインスツルメンツ株式会社、DISCO株式会社、アプライドマテリアルズ株式会社、KLAコーポレーション、オントイノベーション株式会社、ニコン株式会社、キヤノンマシナリー株式会社 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- ハイブリッドボンディングの未来は、選択的な三次元ロジックアプリケーションから、より広範な異種統合へと移行します。 ロジックスキャスティングは、すでに大量の製造に移行していますが、メモリ採用は技術的に要求されます。 TSMCとIntelは、銅対銅接合が商用3次元プロセッサアーキテクチャをサポートできることを実証しています。 次のトランジションは熱管理、結合の収穫、ウエハの清潔さおよびますます堅いピッチの条件に重く依存します。 高帯域幅メモリは、積み重ねられた層が増加し、従来のマイクロバンプが物理的な限界に直面するにつれて、主要な長期触媒を維持します。
- 人工知能プロセッサ、高帯域幅メモリ、およびチップレットアーキテクチャ用のウェーハ対面およびチップ対面接合に集中する最大の機会。 台湾は、TSMCがパッケージングエコシステム内の高度なロジック、SoIC、および高帯域幅のメモリ統合を兼ね備えているため、優先すべきである。 韓国は、Samsung ElectronicsとSK hynixメモリ開発に関する大きな機会を提供しています。 米国は、インテルが国内の先進パッケージを拡大し、SK hynixは、インディアナ州の高帯域幅メモリパッケージ施設を開発するにつれて、別の強力な機会を提示します。
- エッジを求めるプレーヤーは、サブfive-micrometerアライメント、より高い接合スループット、表面欠陥検出、プロセス制御を優先する必要があります。 機器会社は、独立したツールではなく、統合洗浄、活性化、アライメント、ボンディング、検査プラットフォームを開発する必要があります。 サプライヤーは、高帯域幅のメモリの増加のスタック高さと入力/出力密度のためのシステムを最適化する必要があります。 低温接合とウェーハ表面適合性の向上により、材料会社が差別化できます。 ハイブリッド接合資格は、機器、材料、プロセスのレシピ、デバイスアーキテクチャ間の緊密な統合を必要とするため、鋳物やメモリメーカーとのパートナーシップは特に重要です。
市場区分
- ボンディング型インサイト(Revenue、USD Million、2021~2033)
- ウェーハ対ウェーハボンディング
- ダイカスト接合
- ダイツーダイボンディング
- 装置タイプ 洞察(Revenue、USD,000,000、2021 - 2033)
- ウェーハボンダー
- ダイボンダー
- 直線および検査システム
- その他
- アプリケーションインサイト(Revenue、USD Million、2021 - 2033)
- 3D集積回路
- 5D集積回路
- 高帯域幅記憶
- CMOSについて イメージセンサー
- Microelectromechanicalシステム
- 高度なロジックデバイス
- メモリデバイス
- エンドユーザーインサイト(Revenue、USD Million、2021 - 2033)
- 半導体ファウンデーション
- 統合デバイスメーカー
- アウトソース半導体 アセンブリおよびテストプロバイダ
- 研究機関
- その他
- 地域的インサイト(Revenue、USD Million、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 半導体メーカーとファウンドリ
- 高度なパッケージング技術プロバイダ
- ウェーハボンディング装置サプライヤー
- 統合デバイスメーカー(IDM)
雑誌
- 半導体ダイジェスト
- IEEEスペクトラム
- 高度なパッケージングマガジン
- ソリッドステート技術
ジャーナル
- 電子材料のジャーナル
- 半導体製造に関するIEEE取引
- マイクロエレクトロニクスと電子パッケージングのジャーナル
協会について
- 半導体産業協会(SIA)
- SEMI(半導体機器・材料国際)
- 国際電子製造イニシアティブ(iNEMI)
- 欧州半導体 産業協会(ESIA)
パブリックドメインソース
- 米国国際貿易局(ITA)
- 世界の半導体 取引統計(WSTS)
- 国立標準技術研究所(NIST)
- 欧州委員会 – デジタル経済レポート
独自の要素
- ログイン データ分析ツール
- 過去10年間の情報源を既存のCMI
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的なハイブリッドボンディング市場は、USD 200.0で立つことが期待されています 2026年のMnは2033年までUSD 931.0 Mnに達すると予想されます。
2026年から2033年にかけて、グローバルハイブリッドボンディング市場のCAGRが18.0%となる見込みです。
3D集積回路と高度な半導体パッケージングと高帯域幅記憶アーキテクチャのライジング要求の拡大は、世界的なハイブリッド接合市場の成長を牽引する主要な要因です。
ハイブリッドボンディング装置およびコンプレックス表面調製およびコンタミネーション制御の要件は、世界的なハイブリッドボンディング市場の成長を妨げる主要な要因です。
接合タイプでは、ウェーハ対ウェーハ接合部が2026年に市場収益シェアを損なうと推定されます。
ハイブリッドボンディングは、ウェーハまたはダイ間の誘電と金属面に直接結合する半導体パッケージングプロセスです。
ハイブリッドボンディングは、より微細な相互接続ピッチを可能にし、高度に高帯域幅のメモリアーキテクチャを積み重ねる高密度をサポートしています。