

バイオシミラーパイプライン分析の市場規模とシェア分析 - 2026 年から 2033 年まで
バイオシミラーパイプライン分析の市場規模は、2026 年の402 億 5 千万米ドルから 2033 年までに約 1,207 億 9 千万米ドルに年平均成長率 17%で成長すると予想されています。主な推進要因は、臨床開発に入るバイオシミラー候補の数の増加、主要企業の今後の特許失効によって主に定義されます。 生物製剤治療、バイオシミラー承認に対する規制支援の拡大、より手頃な価格の生物製剤治療オプションに対する需要の高まり、バイオシミラー開発パイプラインへの製薬企業やバイオテクノロジー企業による投資の増加などが挙げられます。 米国食品医薬品局 (FDA) によると、生物製剤は米国の処方箋の約 5% にすぎませんが、2024 年の米国の医薬品支出総額の約 51% を占め、一方、バイオシミラーの市場シェアは依然として 20% 未満であり、バイオシミラーがさらに普及する余地が大きいことが浮き彫りになっています。
重要なポイント
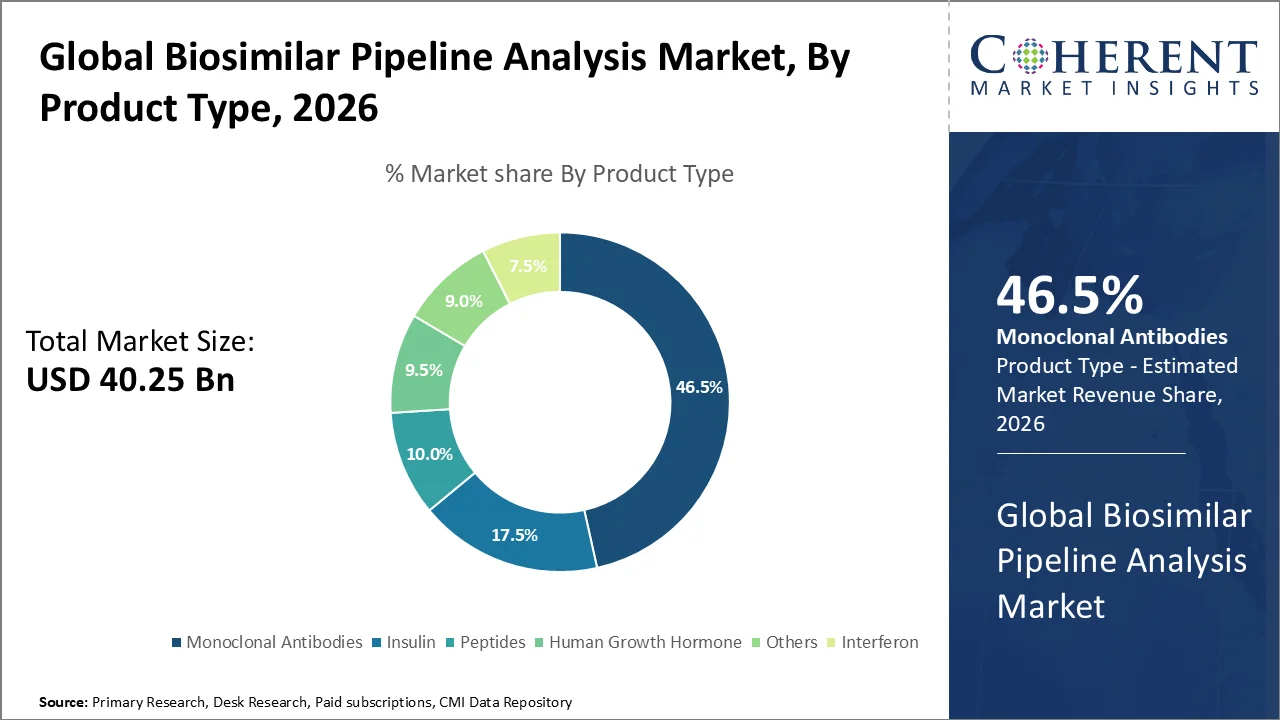
- モノクローナル抗体セグメントは、2026 年に約46.5%で市場を独占する可能性があります。このセグメントの成長は、バイオシミラーとの競争に直面している多数の高価値の抗体生物製剤によるものであり、デノスマブ、 ウステキヌマブ、ベバシズマブ、トラスツズマブ、リツキシマブ、ペルツズマブ、および腫瘍学および自己免疫疾患全体でバイオシミラーモノクローナル抗体の使用が増加しています。 米国 FDA によると、20 の参照製品をカバーする 81 のバイオシミラーが 2025 年までに承認されており、その内訳はヒュミラのバイオシミラーが 10 品、プロリア/エクスゲバのバイオシミラーが 9 品、ステラーラのバイオシミラーが 8 品、アバスチンのバイオシミラーが 6 品、ハーセプチンのバイオシミラーが 6 品であり、抗体ベースの生物製剤を中心にバイオシミラーの活性が集中していることがわかります。
- 臨床試験セグメントは、2026 年に約 61.0% でサービス分野をリードすると予想されています。このセグメントの成長は、比較臨床開発、薬物動態および免疫原性の評価、規制上の証拠の生成、承認に向けた複数のバイオシミラー候補の継続的な進歩の必要性によるものです。 FDA は、2025 年だけで 10 種類の参照製品に対して 18 種類のバイオシミラーが承認されたと報告しました。これは、バイオシミラー開発パイプラインにおける実質的な進行中の臨床活動および規制活動を反映しています。
- クロマトグラフィー部門は、2026 年に約 29.5% でテクノロジー カテゴリを独占する見込みです。その主導的地位は、タンパク質の精製、物理化学的特性評価、不純物プロファイリング、電荷変異の評価、バイオシミラー分子の比較試験にクロマトグラフィー技術が広範に使用されていることで裏付けられています。 FDA は、バイオシミラーに対し、安全性、純度、有効性において臨床的に意味のある差異がなく、参照生物製剤との類似性が高いことを証明することを引き続き要求しており、バイオシミラー開発全体を通じて高度な分析特性評価技術に対する需要をサポートしています。
- 腫瘍疾患セグメントは、2026 年に約 41.0% でアプリケーション カテゴリをリードすると見込まれています。このセグメントの成長は、腫瘍生物学的製剤の商業的および臨床的重要性の高さ、複数の参考製品特許の機会、乳がん、結腸直腸がん、肺がん、血液がん、その他のがんに使用されるモノクローナル抗体をターゲットとしたバイオシミラーの開発の増加によるものです。 2025 年 11 月、FDA は Poherdy(パーツズマブ dpzb)を HER2 陽性乳がんに対する Perjeta と互換性のある初のバイオシミラーとして承認し、腫瘍学バイオシミラー パイプラインの拡大をさらに実証しました。
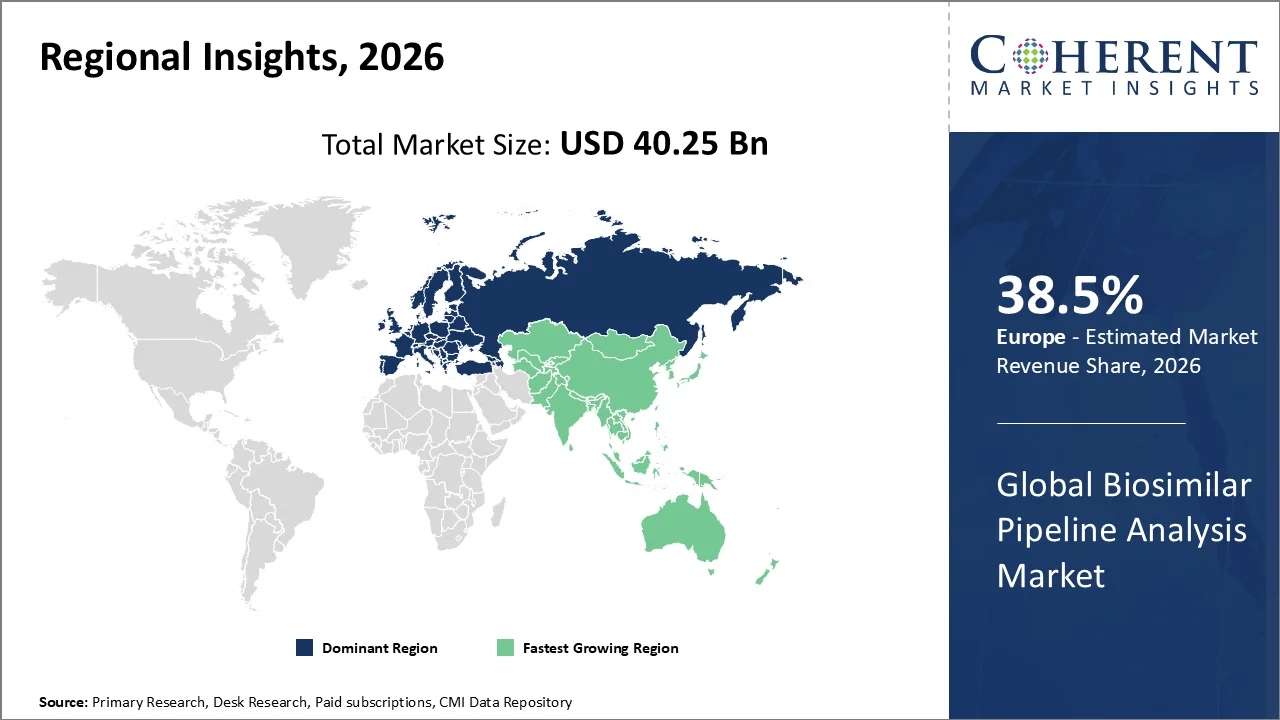
- 欧州は、2026 年にバイオシミラー パイプライン分析市場で約 38.5% を占めると見込まれています。この地域の主導的地位は、成熟したバイオシミラー規制の枠組み、多数の承認済みバイオシミラー、主要な生物製剤クラスにわたる強力な取り込み、腫瘍学、免疫学、内分泌学、眼科にわたる継続的なパイプライン活動によって支えられています。 欧州医薬品庁(EMA)によると、CHMP は 2025 年に 41 件のバイオシミラーを承認しましたが、これは過去最高の年間数であり、EU バイオシミラーの枠組みの確立以来 165 件のバイオシミラーが承認されています。
マーケットドライバー
特許調査およびパイプラインギャップを拡大することは、バイオシミラーパイプライン分析市場を加速しています
Biosimilar Pipeline Analysis Marketは、多数のバイオロジカル医薬品が独占の損失に近づくにつれて勢いを増大し、バイオシミラー開発者が商業的に魅力的な製品を特定し、開発パイプラインを優先する機会を創出しています。 パイプライン分析は、特許のタイムライン、競争力のある強度、臨床段階の資産、地理的開発フットプリント、および将来の打ち上げ機会を評価するためにますます重要である。
2026年のIQVIAの分析によると、約100の生物学的医薬品は、現在開発中のバイオシミラーを持たない79%の2032年まで、欧州の排除を中止することが期待されていることを示しています。 この重要なパイプラインのギャップは、医薬品およびバイオテクノロジー企業が、汚染された生態学的目標を特定し、バイオシミラー開発プログラムを成長させる機会を開くことです。
規制の合理化と成長バイオシミラーの承認は、開発活動を強化しています
規制サポートは、バイオシミラーパイプライン分析市場の主要なドライバーであり、代理店はますます発展経路を明確にし、変化の枠組みを広げ、バイオロジカル医薬品の競争を促進します。 パイプライントラッキング、臨床ベンチマーキング、規制インテリジェンス、競合評価が必要な潜在的な開発プログラムが増えています。
米国FDAは2025年に10の参照プロダクトのための18の新しいbiosimilarsを承認しました、Novalog、XolairおよびPerjetaへの最初のbiosimilarsを含む。 以前に承認された製品も交換可能な設計を受け取り、複数の治療分野にわたってより大きな規制成熟度を反映しています。
現在のイベントとバイオシミラーパイプライン分析への影響 マーケット
現在のイベント | 説明とその影響 |
米国FDAがバイオシミラー開発要件を合理化(2026) |
|
FDAはBPCI法に基づくBiosimilar Development Frameworkを更新(2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
最大の株式を取得するモノクローナル抗体はなぜですか?
製品の種類に基づいて、モノクローナル抗体のセグメントは、2026年に約46.5%の最大のバイオシミラーパイプライン分析市場シェアを占める予定です。 セグメントの成長は、バイオシミラーの競争に直面している高値参照モノクローナル抗体、腫瘍学および自己免疫疾患の強力な開発活動、および交換可能なバイオシミラープログラムの継続的な拡大に取り組んでいます。
モノクローナル抗体は、より単純に生物学的タンパク質よりも構造的にはるかに大きいこと、約150,000ドルトンで、人間の成長ホルモンと5,808ドルトンの約22,000ドルトンと比較して インシュリンお問い合わせ より大きな構造的複雑性により、バイオシミラー開発における分析的比較性、臨床開発計画および規制評価の重要性が高まります。
2026年8月、Fresenius Kabiは、米国FDAがReddyの研究所が開発したrituximabバイオシミラーを承認し、Rituxanを参照したことを発表しました。 Rituximabは複数の腫瘍学および免疫学の徴候を渡る使用されるCD20方向のモノクローナル抗体です。
臨床試験がサービスの最大のシェアを保有する理由
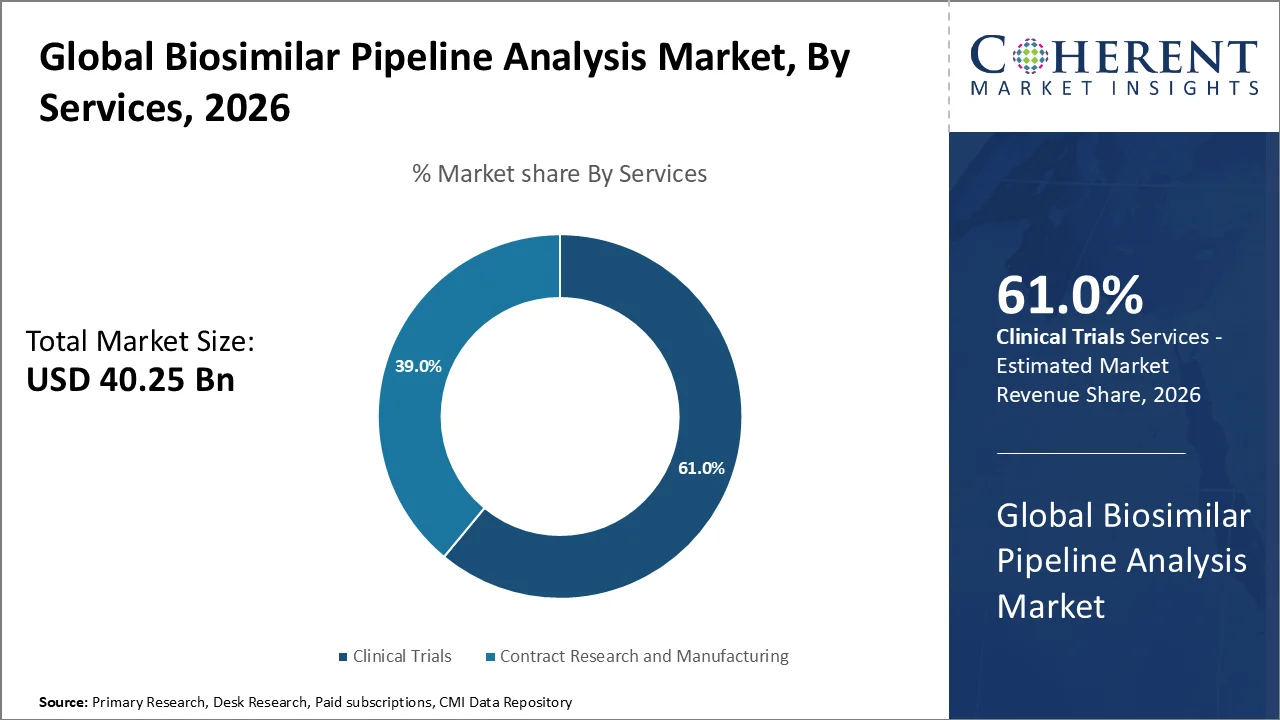
サービスに基づき、臨床試験セグメントは2026年に約61.0%の株式を調達することが期待されます。 セグメントの成長は、薬物動態、安全性、免疫力、比較効果、およびバイオシミラー開発プログラムのデバイス使用に関する研究のための継続的な要件を借りています。特に分析証拠だけでは残りの不確実性を完全に解決しません。
最近の例は、提案されたustekinumabバイオシミラーBmab 1200のフェーズIの研究です。これは、プレフィルド注射器と比較して、186参加者を登録しました。 研究は、1月09、2025日に始まり、2025年7月12日に完了し、成熟したバイオシミラー分子と代替配送フォーマットであっても、継続的な臨床開発活動を強化しました。
2026年8月、Amgenは、次世代バイオシミラーパイプラインの複数の比較臨床研究が有効であることを報告しました。 ABP 206 対 Opdivo (nivolumab) の無修正または転移性 melanoma の患者を治療naïve 患者でランダム化、二重盲検比較臨床研究を行っています。
なぜクロマトグラフィーなのか 技術の最大の株式を取得する?
技術のベースでは、クロマトグラフィーセグメントは2026年に約29.5%のシェアで支配する可能性が高い。 セグメントの成長は、純度評価、チャージ・バリアント・プロファイリング、集計分析、グリカン特性評価、ペプチドマッピング、バイオシミラーとその参照製品間の比較分析評価のためのクロマトグラフィーの広範な使用を借りています。
FDAは2025年9月、治療タンパク質バイオシミラーの比較分析評価を具体的にカバーし、バイオシミラー性を実証するコアコンポーネントとして、詳細な物理化学的および機能的特性評価を強調しました。
2026年7月、Agilent TechnologiesはAltura HPLCのカラムポートフォリオを拡大し、新しいAltura Size Exclusion Chromatography(SEC)とAltura PLRP-Sのカラムをバイオ医薬品分析用に拡張しました。
最大の市場シェアを保有する腫瘍病はなぜですか?
用途に応じて、腫瘍病領域は2026年に約41.0%の株式を調達することが期待されます。 セグメントの成長は、がん治療における生態モノクローナル抗体の広範な使用、原発腫瘍生態学に関連する高処理コスト、および、トラストズマブ、ベバシズマブ、リツキシマブ、およびペルツズマブなどの生体シミラー候補の増大数にかかっています。
腫瘍学バイオシミラーベースは既に広い。 2025年の終わりまでに、FDAはAvastin (bevacizumab)に6人の生物類似体を承認し、ヘセプチン(trastuzumab)に6、そして3からRituxan (rituximab)に、主要な癌の生物的論理に関する持続的な競争活動を実証しました。
2026年8月、Formycon AGは、Circleudaに提案されたpembrolizumabバイオシミラーであるFeb206の臨床開発の成功の完了を報告しました。
バイオシミラーパイプライン分析市場動向
- 合理化されたバイオシミラー開発経路への上昇シフトは、大規模な比較臨床研究に依存し、高度な分析能力の重要性を高めることです。 2026年3月、米国FDAは、科学的に正当化し、潜在的にPK研究コストを最大50%削減し、開発プログラムあたり約20万米ドル削減することができることを示すドラフトガイを発表しました。
- 次世代の腫瘍学バイオシミラーへの関心を高めることは、価値の高いモノクローナル抗体およびチェックポイント阻害剤に対するパイプラインを運転しています。 2026年1月、Biocon Biologicsは、tastuzumab/hyaluronidase、nivolumabおよびpembrolizumabを含む3つの付加的な腫瘍学バイオシミラーアセットを発表しました。 Keytrudaは、Opdivoが参照製品に対する2024億9億9千億米ドルを調達し、将来の腫瘍学バイオシミラーの機会の商業可能性を実証しました。
- 差別化された配送システムとライフサイクル戦略の拡大は、分子レベルの比較性を超えてバイオシミラーパイプライン分析を拡大しています。 2026年8月には、FDAは、バイオシミラーおよび交換可能なバイオシミラー製品のための容器クローザーシステムおよびデバイス構成部品に取り組むドラフトガイダンスを追加しました。
地域洞察
ヨーロッパドミニッツ 成熟した法規制フレームワークへの移行とBiosimilar Ecosystem設立
2026年のバイオシミラーパイプライン分析市場シェアの約38.5%の欧州地域アカウント。 地域の優位性は、その成熟したバイオシミラーレギュレータフレームワーク、多数の承認されたバイオシミラー、強力なペイラー主導の採用、相互交換性慣行、および腫瘍学、免疫学、眼科、内分泌学に関する広範なパイプライン活動に支持されています。
IQVIAの2026分析によると、バイオロジカル医薬品は、総EU医薬品市場価値の約44%を占めており、バイオシミラーは約5%を占めています。 バイオシミラーの支出は、地域が既に成熟した採用レベルにもかかわらず、商業拡大を継続することを示す、毎年約11%増加しました。
アジアパシフィックバイオシミラーパイプライン分析市場動向
アジアパシフィックは、予測期間にわたってバイオシミラーパイプライン分析市場において最も急速に成長する地域であることが期待されます。 地域の成長は、韓国、インド、日本、中国における企業からバイオシミラー製造能力、規制改革、バイオロジカル支出の上昇、および強力な開発活動を拡大することを目的としています。
日本は、より大きな商業参入を目撃しています。 2026年5月20日、Samsung Bioepisは、国立医療保険薬価格規格の含有に伴い、日本初の製品発売をスタートしました。 アジアを拠点とするバイオシミラーのデベロッパの普及を主要な地域医薬品市場へと拡大。
2026年8月、セルトリオンは、日本保健省、労働福祉省の承認を受けてから約4ヶ月後に、日本でSTEQEYMA(ustekinumab biosimilar)の静脈内製剤を開始しました。
ドイツバイオシミラー パイプライン分析市場動向
ドイツバイオシミラーパイプライン分析 市場は、急速なバイオシミラーの取込み、好ましい償還構造、生態学の置換の増加、および新しく承認されたプロダクトの早期の商品化へのヨーロッパ内の主要な位置を維持するために期待されます。 IQVIAによると、バイオシミラーは2025年半ばにドイツの総バイオロジカル市場収益の約56%を占め、バイオシミラーはすでに国のバイオロジカル販売の半分以上を表すことを実証しました。
2026年5月、ドイツに拠点を置くFormyconは、最初のヨーロッパロールアウトの一環として、ドイツ、フランスとイタリアと共に、ドイツでAHZANTIVEとBAIAMAのafliberceptバイオシミラーAHZANTIVEを発表しました。 発売は、Formyconの商用ポートフォリオを3つの内部で開発されたバイオシミラーに拡大し、ドイツが新しいバイオシミラーアセットの初期ヨーロッパ発売市場としての役割を実証しました。
中国バイオシミラー パイプライン分析市場動向
中国バイオシミラー パイプライン分析 市場は、国内のバイオロジカル開発を拡大し、モノクローナル抗体パイプラインへの投資を増加させ、規制インフラを改善し、中国企業のグローバルバイオシミラー開発プログラムへの発展を目撃する見込みです。
上海に拠点を置くHenliusは2026年3月、中国NMPAがHLX18のためのINDアプリケーションを承認したことを発表しました、その提案されたニボロンブバイオシミラー、特定の期待固体腫瘍の治療のために。 候補者は、以前に米国FDA INDクリアランスを受け取り、中国、米国、欧州のバイオシミラー要件に従って開発され、中国バイオシミラーパイプラインのますます世界的な方向性を照らす
ニュース
- Bioconは2026年4月、BOSAYAとAUKELSOの米国商取引開始を発表しました。 2026年4月21日、BOSAYA、VEVZUO、バイオシミラー、プロリア、Xgevaへの健康カナダ承認も取得しました。
- 8月2026日 アミューゲン ABP 206、ABP 234、ABP 692の継続的な臨床的進歩が報告され、それぞれOpdivo(nivolumab)、Keytruda(pembrolizumab)、Ocrevus(ocrelizumab)にバイオシミラーを提案しました。
マーケットレポートスコープ
バイオシミラーパイプライン分析市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 40.25 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 17%の | 2033年 価値の投射: | 米ドル 120.79 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | バイオコン、Pfizer Inc.、F.ホフマン・ラ・ロチェ株式会社、株式会社アムゲン、協和製薬工業株式会社、ボヘリンガーインゲルハイム、アストラゼンカ、ノバルティスAG、メルク&株式会社 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- バイオシミラーパイプライン分析市場は、規制当局が開発経路を簡素化し、分析証拠に大きな重点を置くため、戦略的重要性を高めています。 2026年3月、米国FDAは、合理化された薬学的要件が最大50%、またはバイオシミラープログラムあたり約20万米ドルのPK研究コストを削減できると述べ、追加のパイプライン候補の商業的可能性を改善しました。
- 市場は、大幅な近距離の損失感の波によって形成されています。 IQVIAの2026分析によると、約100の生態学的医薬品は2032年まで欧州の排ガス率を失うと予想され、79%は現在開発中の生体同化薬はありません。 このギャップは、ターゲット選択、臨床段階の競争、特許のタイミング、地理的開発活動に焦点を当てたパイプライン分析のための強力な要件を作成します。
- 規制の成熟度と承認の勢いは、長期的な見通しを強化しています。 欧州医学庁は、2025年に41人のバイオシミラーの承認を報告しました、記録の最も高い年間番号は、EUバイオシミラーの枠組みの下にある累積的な承認を165製品に取りました。 この拡大の競争基盤は参照の分子、entrants、規制マイルストーンおよび商品化の作戦の連続的な監視のための必要性を高めます。
マーケット セグメント
- 製品の種類(Revenue、USD Bn、2021-2033)
- 人間の成長ホルモン
- インシュリン
- インターフェロン
- ペプチド
- モノクローナル抗体
- その他
- サービス(Revenue、USD Bn、2021-2033)
- 臨床試験
- 受託研究・製造
- テクノロジー(Revenue、USD Bn、2021-2033)
- 電気泳動
- 組換え DNA テクノロジー
- クロマトグラフィー
- 核磁気共鳴技術
- バイオアッセイ
- 質量分析
- ウェスタン・ブロッティング
- 用途別(Revenue、USD Bn、2021-2033)
- 腫瘍学疾患
- 自動免疫疾患
- 血液疾患
- 成長ホルモンの不足
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- バイオシミラー開発科学者
- バイオロジックとバイオシミラーR&Dヘッド
- 臨床開発と試験管理の専門家
- バイオシミラー投稿に関わる規制業務スペシャリスト
- バイオ加工および分析特性評価の専門家
- 受託研究とバイオ製造の専門家
- 生態学療法の採用に関与する腫瘍学者、免疫学者、薬剤師および他の臨床KOL
データベース
- 米国食品医薬品局(FDA)パープルブック
- 欧州医薬品庁(EMA)医薬品データベース
- 臨床トライアル.gov
- EUの臨床試験情報システム(CTIS)
- 世界保健機関(WHO)
- 米国特許商標事務所(USPTO)
- 世界知的財産機関(WIPO)
- 国立医学図書館/パブ医学
雑誌
- バイオファーマ ダイビング
- 医薬品技術
- バイオプロセスインターナショナル
- バイオシミラーセンター
- ヨーロッパの薬剤 レビュー
- 医薬品事業部
ジャーナル
- バイオドラッグ
- 医薬品
- 臨床薬理学および治療薬
- m 点 トピックス
- 医薬品科学ジャーナル
- 生物学上のエキスパートオピニオン セラピー
- 医薬品安全における治療上の優位性
新聞
- 金融タイムズ
- ウォールストリートジャーナル
- ロイター
- 経済の時代
- 日経アジア
協会について
- 国際ジェネリック医薬品協会(IGBA)
- ヨーロッパのための薬
- アクセシブル医薬品協会(AAM)
- バイオシミラーズ協議会
- バイオテクノロジーイノベーション機構(BIO)
- 国際医薬品メーカー・協会連合会(IFPMA)
- 人的利用(ICH)のための医薬品技術要件の調和のための国際評議会
パブリックドメインソース
- 企業年次報告書および投資家プレゼンテーション
- バイオシミラーパイプラインおよび臨床開発の開示
- FDA、EMA、MHRA、保健カナダ、PMDA、NMPA規制出版物
- 治験登録および研究プロトコル
- WIPO、USPTO、EPO、Google Patentなどの特許データベース
- 生物的類似性、分析的比較性、薬理学および免疫性に関するピアレビューされた出版物
- 政府の払い戻し、価格設定、および生体模倣の政策
- バイオシミラー承認、ローンチ、パートナーシップ、パイプライン開発に関するプレスリリース
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
バイオシミラーパイプライン分析市場は、約USD 120.79に達すると予想されます 2033年、USD 40.25 Bnから2026年増加
Biocon、Pfizer Inc.、F. Hoffmann-La Roche Ltd、Amgen Inc、Kyowa Pharmaceutical Industry Co. Ltd、Boehringer Ingelheim GmbH、AstraZeneca、Novartis AG、Merck & Co.で動作する主要なプレーヤー。
市場成長を妨げる主要な要因は高い生物類似体の開発および臨床試験の費用および複雑な調整の承認の条件を含んでいます。
市場は、主に臨床開発に参入するバイオシミラー候補の増加の数によって駆動されます, 高値バイオ医薬品の特許抽出物上昇, バイオシミラーの承認のための成長規制サポート, 手頃な価格のバイオロジカル療法のための需要の増加, そして、バイオシミラー開発パイプラインの上昇投資.
バイオシミラーパイプライン分析市場は2026年から2033年の間に17%のCAGRで成長することを期待しています。
地域の中で、欧州は、2026年に約38.5%のシェアを持つバイオシミラーパイプライン分析市場を支配し、成熟した規制枠組み、強力なバイオシミラーの採用、および主要な治療分野にわたる広範な開発活動によって支えられたと予想されます。
アジアパシフィックは、韓国、インド、日本、中国におけるバイオシミラー製造能力、規制改革の拡大、生態学的支出の上昇、および強力な発展活動により、予測期間にわたって急速に成長する地域であることを期待しています。