
グローバルバッテリーセパレータ市場規模と予測 - 2026 へ 2033
グローバルバッテリーセパレータ市場は、 米ドル 8.21 Bn 2026年、到達見込み 米ドル 17.59 Bn 2033年、化合物の年間成長率で成長 (CAGR) 11.50% 2026年~2033年 市場拡大は加速によって支えられます リチウムイオン電池 電気自動車を横断する展開 エネルギー貯蔵システム分離器の質がイオン輸送、熱安定性および細胞の安全に直接影響を及ぼす、消費者電子工学および他の高性能の適用。
2026年5月、 国際エネルギー機関 EVバッテリーのグローバル展開が2025年に1.2 TWhに達したと報告し、年間約30%増加し、合計バッテリーの約70%を占める電気自動車が報告しました。 電池の生産および取付けのこの継続された拡張は主要な細胞化学者を渡る良質の微小孔および上塗を施してある分離器材料のための条件を直接高めます。
グローバルバッテリーセパレータ市場の主要なテイクアウト
- ウェットプロセスセパレータは、2026〜2033年の間に11.8%のCAGRで拡大すると推定され、 62.8% 2026年のグローバルバッテリーセパレータ市場では、高エネルギーリチウムイオン細胞で使用される薄均一な高気孔率膜の適合性で支持されています。 2024年4月、旭化成は、毎年700万m2のオンタリオ工場をHipore湿式処理分離器容量で発表しました。
- ポリエチレンPE セパレータは11.2%で成長する予定です 2026~2033年の間にCAGRとホールド 38.6% 2026年の市場では、PEの気孔率の化学抵抗の操業停止の動作と大量の湿式プロセス製造との互換性を反映しています。 2024年9月、Brskemは、リチウムイオン電池分離器用に特別にUHMWPEの生産を拡大するために、米国のDOE賞を50万ドルの米国ドルを交渉するために選ばれました。
- 2026年から2033年にかけて9.9%のCAGRを保留中に放置する予定 42.8%の 2026年の市場では、コスト感度の高いセル設計は、追加のセラミックやポリマー層が不可欠ではないベースセパレータを使用していません。 2024年11月、エンテックは、インディアナ州の分離器施設の米国DOE融資を受け、セラミックコートとコーティングされていないセパレータの両方を製造することを確認しました。
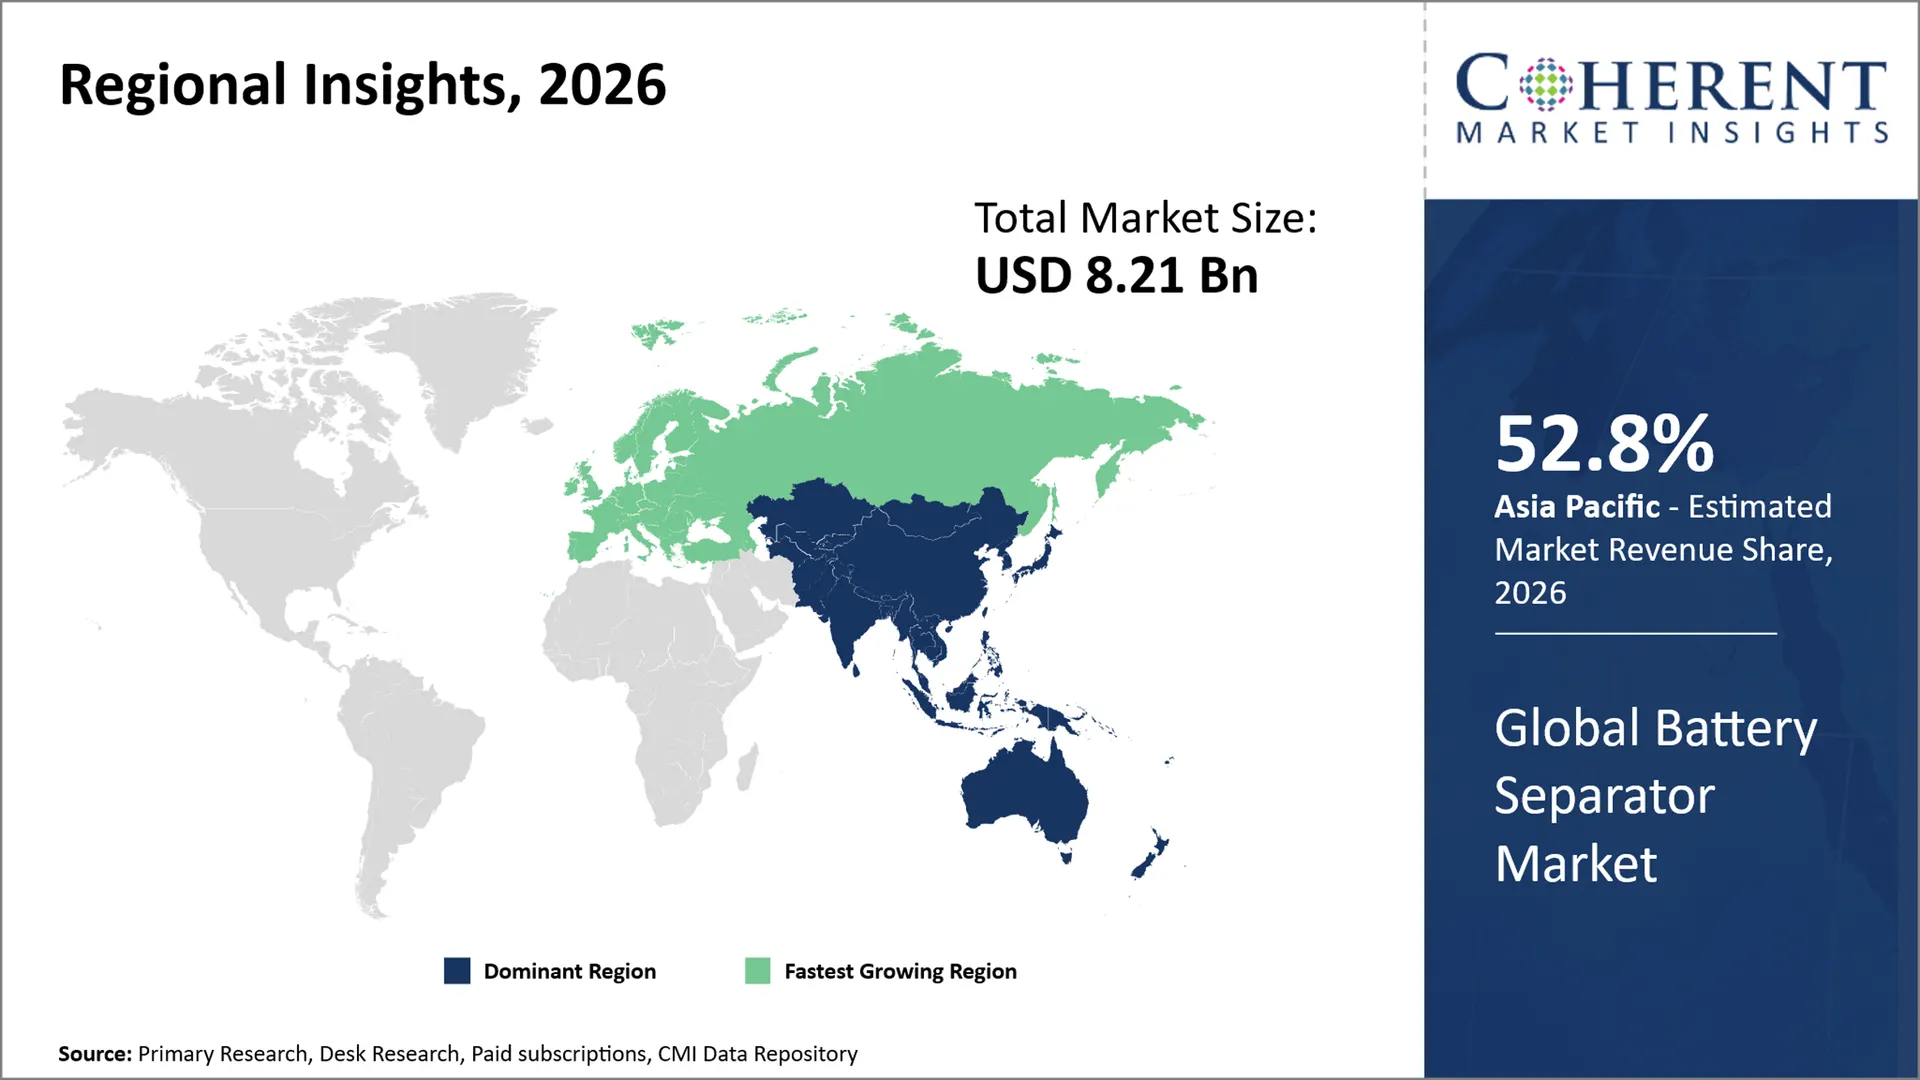
- アジア太平洋は2026~2033年の間に11.4%のCAGRを登録し、 52.8% 2026年のグローバルバッテリーセパレータ市場では、密なリチウムイオン電池製造クラスターによって支持され、垂直に統合された材料サプライチェーンと大型EVおよびエネルギー貯蔵生産拠点。 2024年12月、Houshengは、年間容量の2 Bn m2を確立するすべての16の山西の分離器ライン操作を報告しました。
- 2026~2033年の間に13.3%のCAGRを記録し、 19.6%の 2026年のグローバルバッテリーセパレータ市場では、ローカルバッテリーセル投資として最速成長領域として位置付けることで、近隣のセパレータ供給とより短い物流チェーンの需要が高まります。 2025年6月、Eurofoundは、SEMCORPのDebrecenハンガリーセパレータフィルム工場がテスト生産を開始するために準備していたことを報告しました。
セグメント情報
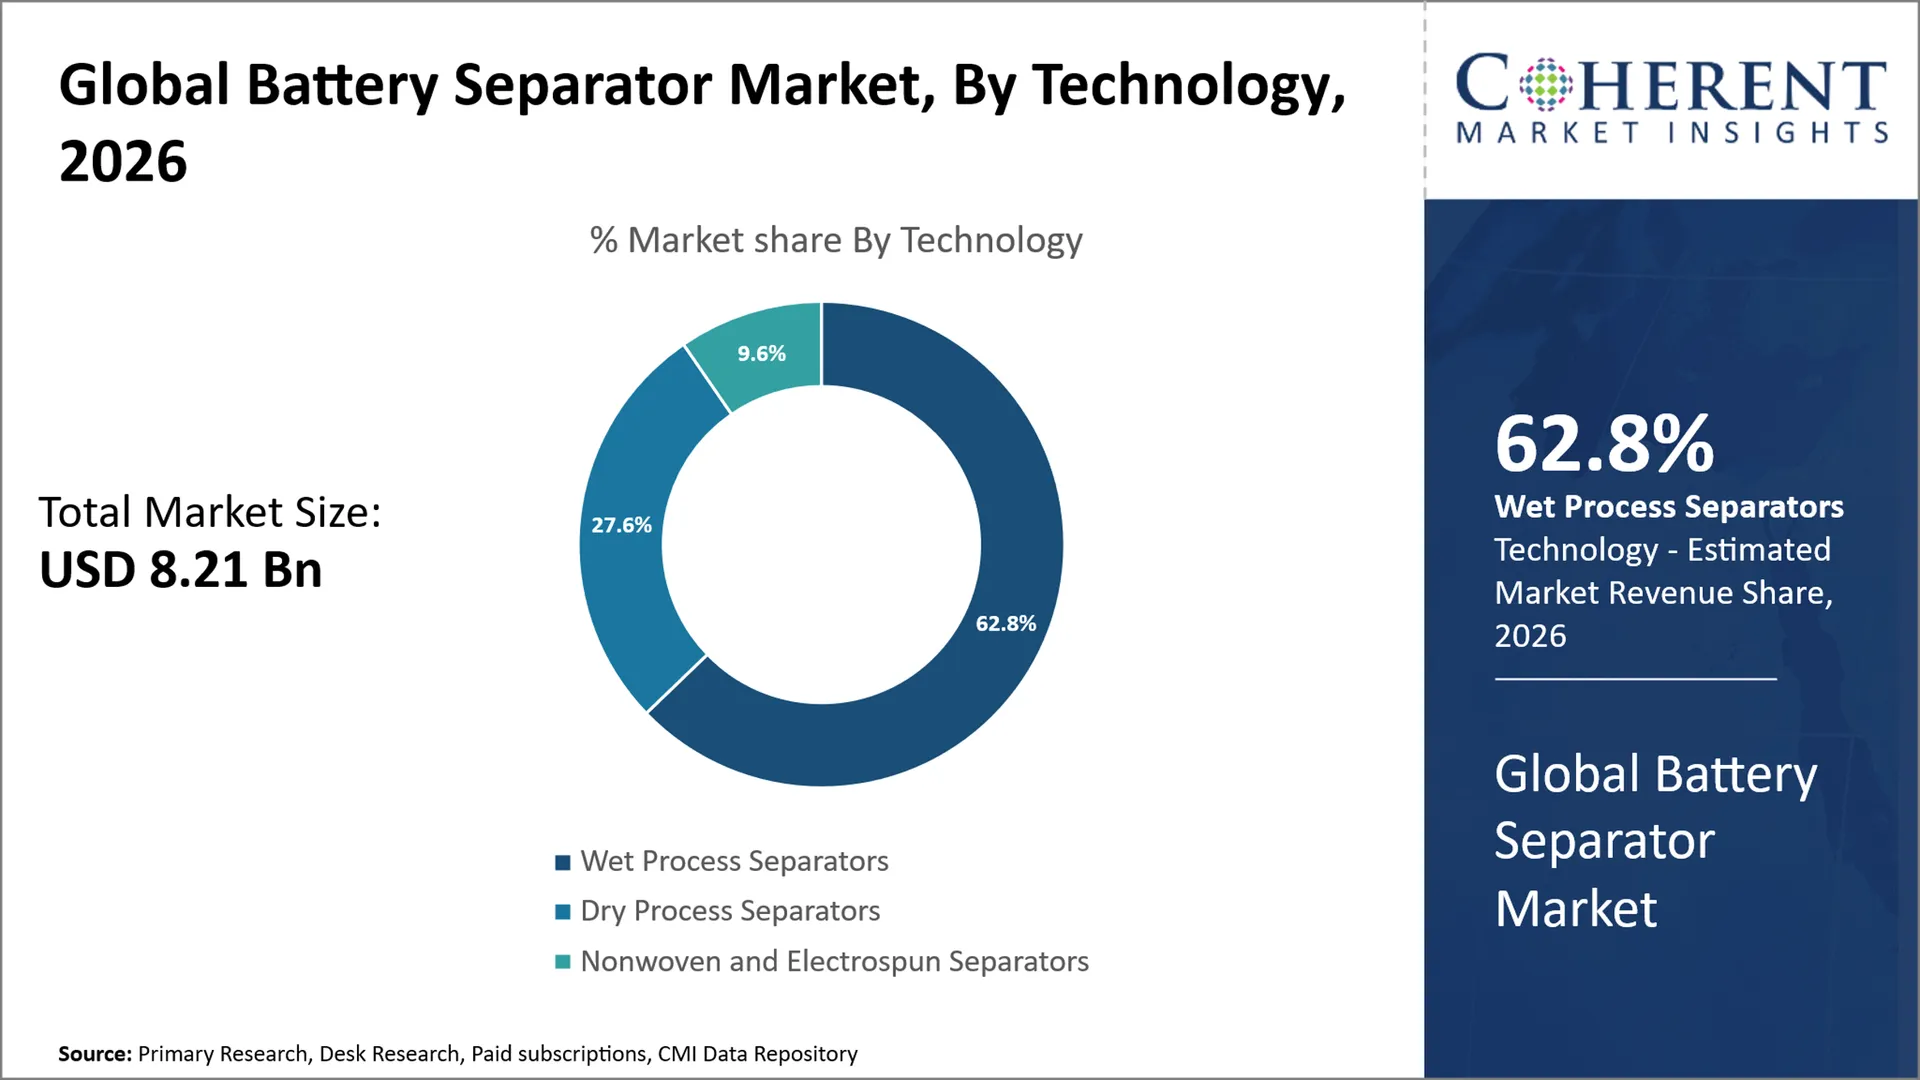
なぜウェットプロセスセパレータは、グローバルバッテリーセパレータ市場を支配しますか?
ウェットプロセスセパレータは、リーダーシップを維持するために期待されます 62.8% シェアする 溶媒を主張した気孔の形成は高いパンクの強さのシンナーのフィルムを高いエネルギーEVおよび消費者細胞の設計と一直線に並ぶ組合せ支えている間、製造業者のより堅い制御を与えます。 供給面では、プロセスは、より多くの資本と溶剤管理集中力であるが、大規模な統合ラインは、スケール、連続伸張、抽出、および高スループット仕上げを介してこれを相殺することができます。 電池の生産者はまたそれが陶磁器のおよび付着力のコーティングのための基質としてuncoatedか、または使用することができるのでぬれたプロセス基礎フィルムを、広い顧客の資格の選択評価します。 2024年5月、 Hengliの石油化学製品 毎年恒例の報告書では、Nantongプロジェクトが1.2億平方メートルの湿式リチウムバッテリーセパレータと600万平方メートルのドライセパレータを設計し、生産ラインが動作を進んでいます。 この容量ミックスは、ウェットプロセスプラットフォームへの継続的な製造優先順位を示しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜポリエチレンPE グローバルバッテリーセパレータ市場で最も大きい材料タイプを表現しますか?
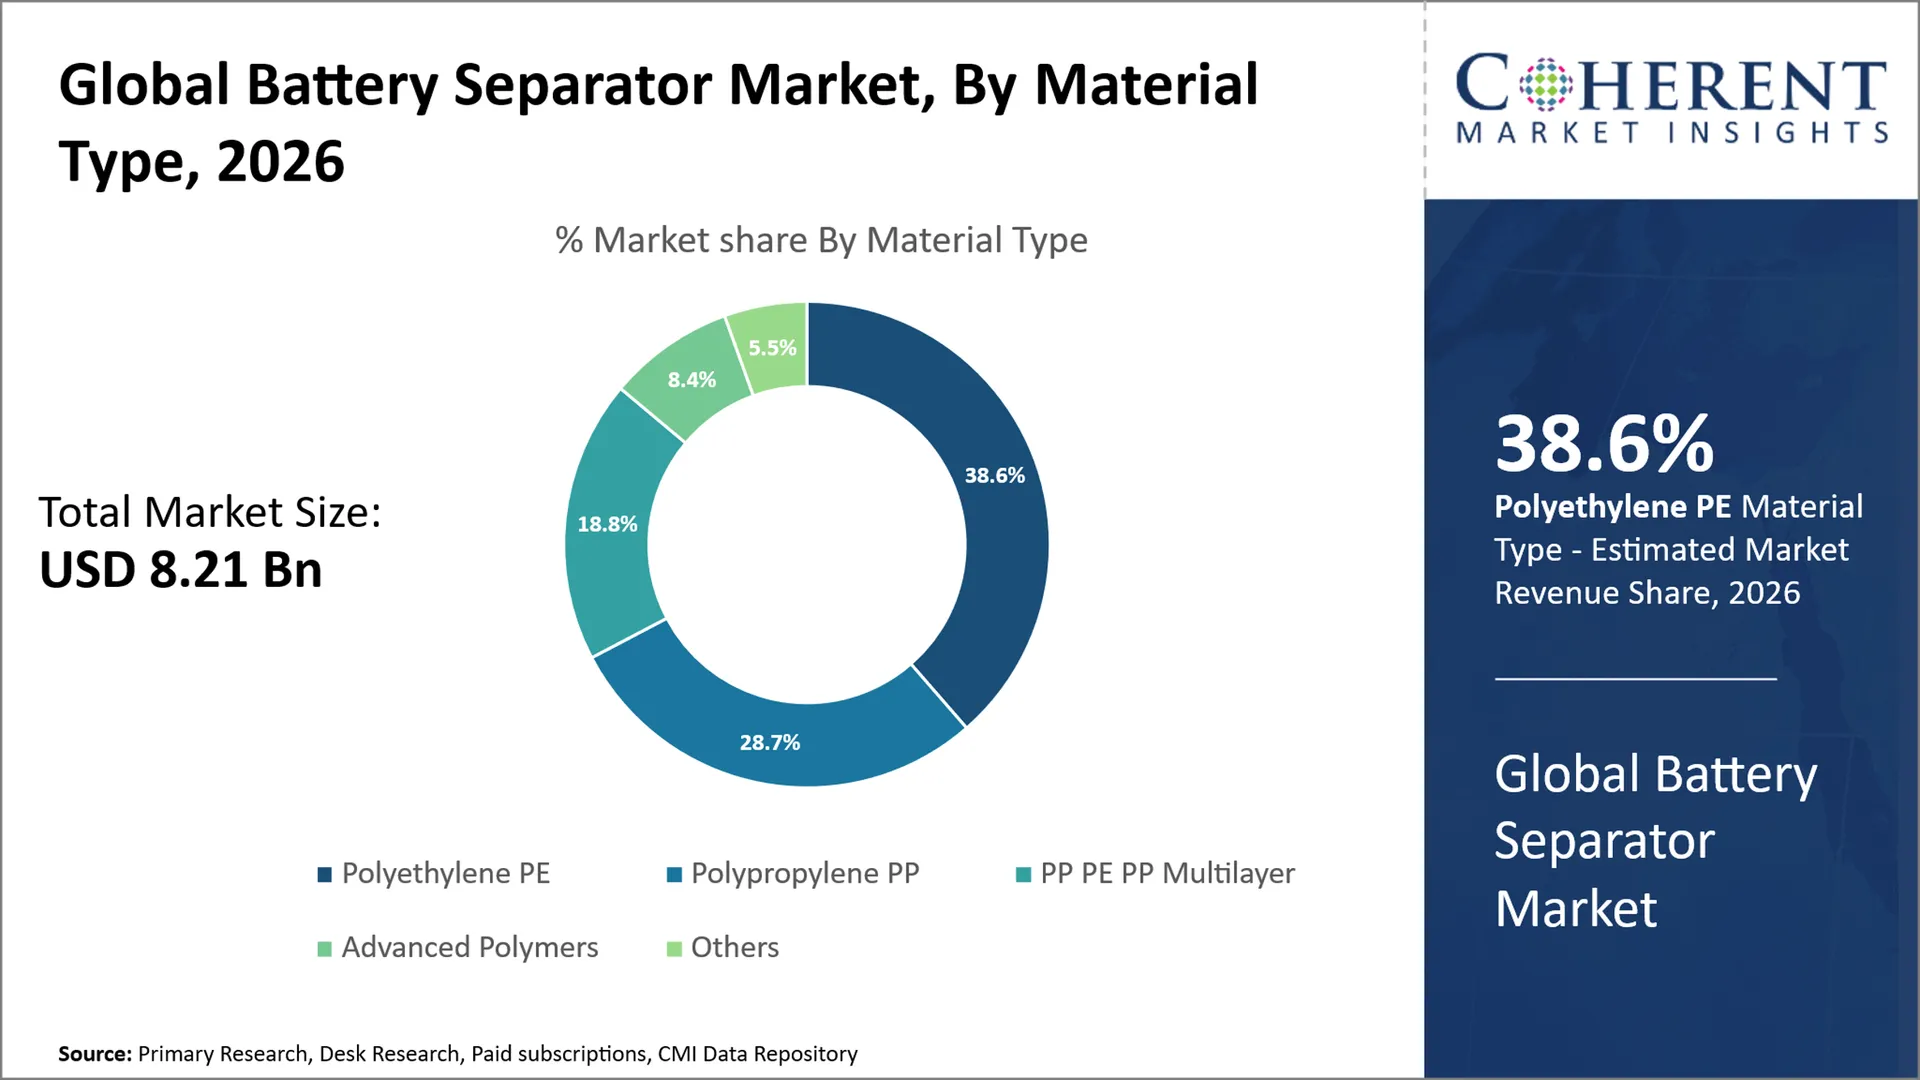
ポリエチレン PEは、最大の材料タイプを維持するために期待されます 38.6% その操業停止応答、化学的安定性、および非常に薄い微小孔構造を形作る能力が主流のリチウム イオン細胞の安全そしてエネルギー密度の条件に一致させるので全体的な電池の分離器市場で共有して下さい。 PEは、特に湿式プロセス製造と互換性があり、分子量の選択と制御フェーズの分離は、気孔率、引張強さ、および電解輸送のために調整することができます。 その成熟した樹脂加工ベースは、商業スケールで再現可能なフィルム品質をサポートしています。 1月2025日 トピックス 研究者は、強力なリチウムイオン電池サイクル性能を維持しながら、パンク強度と熱動作を改善した電子照射モンモリロナイトHDPE複合分離器を報告しました。 この作業では、PE は、全く異なる膜プラットフォームによって変位するのではなく、フィラーや架橋を介して機能的にアップグレードできることを実証し、次世代の分離器工学の関連性を強化します。
なぜ非コーティングセパレータは、グローバルバッテリーセパレータ市場のコーティングタイプカテゴリを支配しますか?
コーティングタイプのカテゴリをリードすることが予想外のセパレータ 42.8%の シェア 多くのリチウムイオン電池の設計が付加的な陶磁器かポリマー層なしで修飾された微小孔ポリマー フィルムを使用して必須の電気分離の気孔率および機械ターゲットを満たすことができるので全体的な電池の分離器市場。 コーティングスラリーの準備、アプリケーション、乾燥、バインダー管理を排除し、二次検査はコンバージョンの複雑性を低下させ、より薄いセパレータプロファイルを維持し、極端な温度性能が第一次仕様ではない、非コーティングされた製品を商業的に魅力的にします。 2024年5月、Deakin Universityの研究者らは、医師ブレードのスピンコートと電気スピンプロセスを商用多孔性ポリプロピレンセパレータに塗布して、アルミナコーティングを評価しました。 従来のセパレータが、コストプロセスの簡素化と生産スループットのメリットを補強し、比類のないセパレータが適切に設計されたバッテリーシステムに関連したまま残ることを可能にする、追加の製造段階を示しています。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
U.S. TreasuryとIRSファイナルクリーン車両規制 - 2024年5月 |
|
EUバッテリーデューデリジェンスデッドライン改正 - 7月2025 |
|
インドグリッドスケールACC 製造入札 - 7月2026 |
|
グローバルバッテリーセパレータ市場ダイナミクス
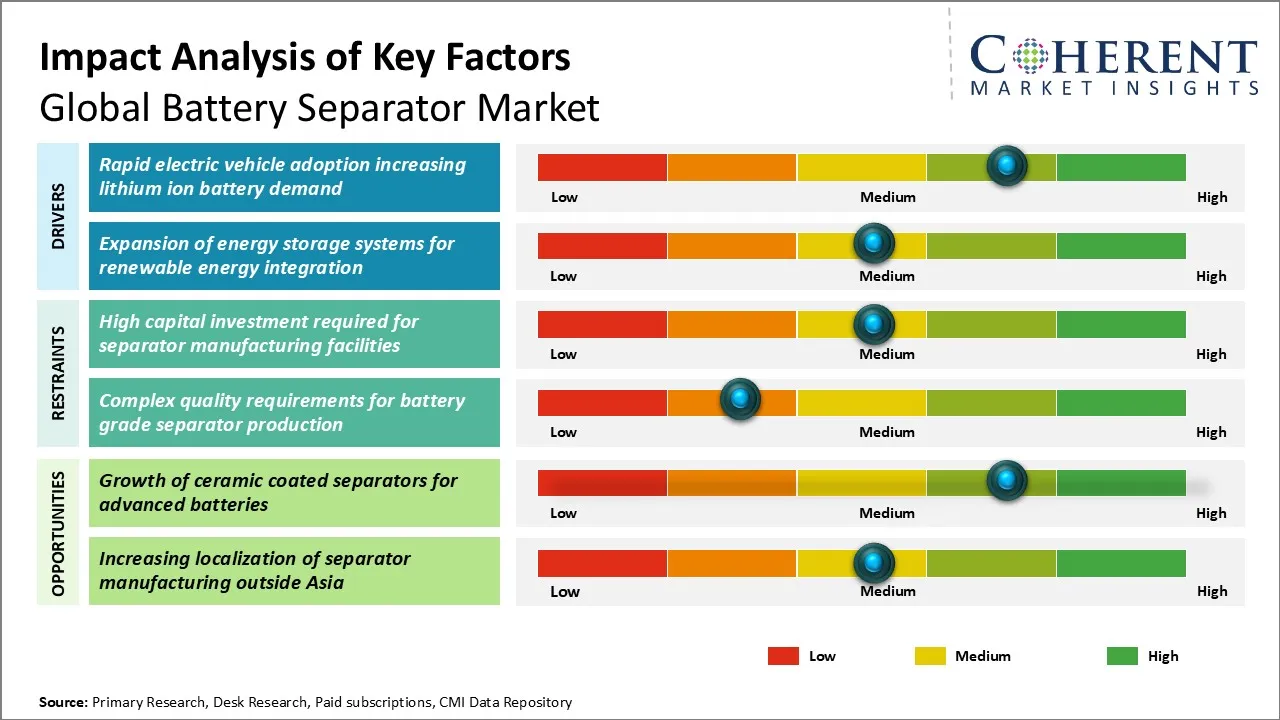
主要市場ドライバー
- 急速な電気自動車の採用の増加のリチウム イオン電池の要求: すべての追加のリチウムイオン電池は、陰極と陽極の間の正確に設計された微小孔バリアを必要とするため、電気車両の生産は、ほぼ機械的に分離器消費を増加させます。 この利点 ウェット プロセス フィルム プロデューサー, コーティング スペシャリスト, パンクの抵抗のための自動車要件を満たすことができるコンバーター, 厚さの一貫性, 熱安定性, 高速セル アセンブリ. 7月2025日 パナソニックエネルギー カンザス自動車リチウムイオン電池工場で量産を開始し、年間約32 GWhの容量を計画し、新しいセルプラントが、バッテリー製造ハブの近くで、認定セパレータ供給のための持続可能な需要を創出する方法を照らしました。
- 再生可能エネルギー統合のためのエネルギー貯蔵システムの拡張: ユーティリティスケールのエネルギー貯蔵は、再生可能エネルギー重いグリッドは、繰り返し循環、安全な熱動作、および長い耐用年数が可能な電池を必要とするため、乗客の車を超えてバッテリー分離のための2番目の大規模需要ベースを作成します。 セパレータサプライヤーは、信頼性、コスト制御、および安定した大量調達を優先するプログラムからLFPおよび関連する固定化学品を提供する。 2026年8月、 米国エネルギー情報局 実用規模の蓄電池容量が6月2026日まで約52 GWに達したと報告し、さらには、固定セルで使用される分離器材料の調達パイプラインを再構築する計画しました。
新興市場 トレンド
- 機能分離器 エンジニアード・セーフティ・インタフェースである: 分離器の開発は適用特定の安全工学に大きい受動の絶縁材機能から動きます。 細胞メーカーは、熱操業停止、電解液の濡れ性、電極の付着、寸法安定性、および内部の短絡経路への抵抗に貢献するために膜をますますます期待しています。 化学、多層アーキテクチャ、および共同設計された細胞インターフェイスへの商品ベースフィルムから価値が移住できるので、この変更サプライヤー経済。 処方の専門知識と柔軟なコーティング能力を持つプロデューサーは、価格回復力を得る必要があります, サプライヤーは、非差別化フィルムにのみ焦点を合わせている間、予測期間にわたってより強い置換と余白の圧力に直面している可能性があります.
- 製造精度 第一次 価値レバー: 製造業の競争力はわずかな分離器容量だけより欠陥制御によってますます決まります。 フィルムがより薄くなり、細胞のフォーマットが大きいので、気孔の構造、ゲージ、スリッターの質、または汚染の小さい変化は収穫および電池の安全のためのより大きい結果をもたらすことができます。 これは、より厳しいプロセス制御、インライン検査、クリーナー処理、およびより一層のコンバージョン操作に対するプロデューサーを押しています。 商業結果は、一貫して顧客プロセスの窓と同等の製造精度なしで主に価格競争設備を満たすことができる植物間の広範なギャップです。
地域洞察
なぜアジアパシフィックは、グローバルバッテリーセパレータ市場を支配していますか?
アジアパシフィックは、2026年のグローバルバッテリーセパレータ市場の52.8%を占めることが期待されています。この地域は、大規模なリチウムイオン電池生産と確立されたセパレータフィルム、コーティング材料、ポリマーレジン、および精密機器供給チェーンを組み合わせたからです。 中国は、日本と韓国が高度な膜工学、コーティングノウハウ、自動車資格の専門知識に貢献しながら、大量生産と輸出能力を提供します。 この濃度は、セパレータサプライヤーの顧客資格、物流、およびテクニカルサポートサイクルを短縮し、地域プロデューサーはEV、エネルギー貯蔵、および電子機器顧客にサービスを提供するより大きな柔軟性を提供します。 東南アジアは、エンド市場ではなく、さらなる製造ノードになっています。 6月2025日 マレーシアのミダ インブ・ニュー・マテリアル・テクノロジーのペナン・セパレータ・プラントの立ち上げを発表しました。このプラントは、ウェット・プロセスとコーティングされたリチウム・イオン・セパレータの年間1.3億平方メートルを生産し、北東アジアを超えて地域産生の深さを補強するように設計されています。
なぜヨーロッパは、グローバルバッテリーセパレータ市場における最も速い成長地域として新興していますか?
欧州は、代表的なと予想される 19.6%の 2026年のグローバルバッテリーセパレータ市場では、バッテリーセルのローカリゼーションとして最速成長する地域として出現し、自動車生産の近くの資格のあるセパレータ供給の新しい需要を生み出します。 欧州の買い手は、気孔率やシャットダウン性能だけでなく、トレーサビリティ、カーボンフットプリント、プロセスの一貫性、安全性の高いセル設計との互換性の評価をますますます。 したがって、新しいセル工場は、湿式プロセス、セラミックコーティング、および要求の厳しいOEM検証要件を満たすことができる他のプレミアム分離器フォーマットのための開口部を作成します。 Financing サポートはまた電池の価値鎖を渡る投資障壁を下げます。 2024年12月、 欧州委員会 欧州投資銀行は、補助金で1.13億を組み合わせたパッケージを発表しました, 米ドル 226.37 百万 InvestEU保証, そして、バッテリーバリューチェーンプロジェクトのためのEIB融資を計画しました, 地域のコンポーネントのローカリゼーションのための投資環境を強化.
主要国のためのグローバルバッテリーセパレータ市場展望
なぜ米国のグローバルバッテリーセパレータ市場の主要な市場は?
米国の電池の分離器市場は車アセンブリおよび大きいエネルギー貯蔵のデマンド センターに、ローカルによって修飾される分離器の供給の商業価値を高めるために移動している国内細胞の製造業がであるので戦略的に重要です。 米国の顧客は分離器の変更が長い細胞の requalification を引き起こすことができるので一貫した高容積のフィルムの質、化学柔軟性および信頼できる兵站学を要求します。 これは、技術サービス、コーティングオプション、および弾力性のある北米調達で自動車プログラムをサポートできるサプライヤーを支持しています。 ハイブリッド、プラグインハイブリッド、電池式生産拠点を拡充し、単体アーキテクチャよりも分離器需要も拡大。 トヨタは2025年11月、トヨタは、国内初の蓄電池工場であるUS $ 13.9億ドルのノースカロライナ電池工場で生産を開始し、ハイブリッド車、プラグインハイブリッド車、バッテリー電気自動車を提供する14組の生産ラインを計画しました。 そのようなマルチプラットフォーム容量は、自動車用セパレータ材料のアドレス指定可能な市場を拡大します。
なぜ中国はグローバルバッテリーセパレータ市場における成長をサポートしていますか?
中国は細胞、分離器、コーティング、電池材料および生産設備を渡る例外的な製造業のスケールによって全体的な電池の分離器市場を支えます。 大型国内EV・静止貯留業界は、高スループットセパレータ出力の継続的な需要を生み出し、強烈なサプライヤーの競争は、薄膜開発、コーティングの生産性、歩留まり改善、製造コスト削減を奨励しています。 中国の輸出指向バッテリー業界も、セパレータサプライヤーは、多数の化学品、セルフォーマット、および顧客のプラットフォーム間で材料を高ボリュームで修飾し、セル設計とセパレータプロセスの最適化間の迅速なフィードバックを作成します。 2026年9月、中国工業情報技術省は、国内のセパレータ生産量が2026年半に約33億平方メートルに達したと報告し、年間で50%以上増加しました。 この生産規模は、中国の中心的影響をグローバルセパレータの可用性、キャパシティ利用、および製造の経済上の図示しています。
グローバルバッテリーセパレータ市場で日本が重要なのはなぜですか?
日本は、サプライヤーが膜精度、安全工学、ドライプロセスの専門知識、および自動車電池メーカーとの長年にわたる資格関係に強く競争しているため、世界的なバッテリー分離器市場で重要なままです。 日本の需要は、ハイブリッド車、プレミアムリチウムイオンアプリケーション、およびエネルギー貯蔵システムによって形成され、繰り返し循環と熱信頼性が一貫した気孔構造とシャットダウン性能の価値を高めます。 コモディティの量だけに頼るよりむしろ、国内の生産者はますますます技術的に差別化された基材のフィルムおよび要求する適用のための上塗を施してあるプロダクトを強調します。 UBE MAXELLは2026年6月、新リチウムイオン電池セパレータベースフィルム施設を堺事業所に発表し、既に工事中の施設を次いでいます。 同社のセパレータベースフィルムの生産能力を約50%増やすことで、自動車や非自動車用バッテリー用途向けに専門セパレータ製造への継続的な日本のコミットメントを実証しています。
なぜドイツはグローバルバッテリーセパレータ市場における戦略的な国ですか?
ドイツは、自動車製造拠点が国内のバッテリーセル生産と接続されているため、バッテリーセパレータ市場向けの戦略的国です。また、近隣の顧客プールを密接に指定するセパレータ材料に提供しています。 ドイツのセルプログラムは、再現性、安全検証、エネルギー密度、およびスケーラブルな品質システムの製造に重点を置いています。これにより、均一な薄膜や高度なコーティングされた分離器を厳格な資格手順で提供できるサプライヤーを支持しています。 ローカルセルの生産は、物流の複雑性を低下させ、セパレータエンジニアとバッテリー開発者の間で早期のコラボレーションを促すことができます。 2025年12月、フォルクスワーゲングループのパワー Coは、サルジッタの工場を委託し、最初のユニファイドセルを生産しました。 サイトは、その初期段階で20 GWhに向かって傾斜しています。, まで拡張の可能性 40 GWh, 修飾されたバッテリー成分のサプライヤーのための実質的な国内需要アンカーを作成します。, 分離器メーカーを含みます.
なぜ韓国はグローバルバッテリーセパレータ市場にとって重要な成長市場ですか?
韓国は、主要なセルプロデューサー、高度な材料会社、機器サプライヤー、およびコンパクトな産業用ネットワーク内のアプリケーションに焦点を当てたバッテリーR&Dを結合しているため、バッテリー分離器のための重要な成長市場です。 EV、ESS、次世代電池向けのシンナーセパレータ、機能性コーティング、安全指向設計の迅速な検証をサポートします。 韓国調達は、セパレータ性能が細胞の収量と熱的安全に直接影響を及ぼすため、一貫性と欠陥管理にも高い価値をもたらします。 地域インフラの調整により、このエコシステムを強化する政策がますます進んでいます。 2026年9月、韓国貿易省、産業エネルギーが電池の三角形ベルトを発売し、Chungcheongの細胞製造、永南中核材料生産、本ナム原料製造をリンクしました。 また、全固体、ナトリウムイオン、およびリサイクル材料電池の評価インフラをサポートし、セパレータのイノベーションと商品化のための国のより広いプラットフォームを強化しています。
イノベーション生産・製造 グローバルバッテリーセパレータ市場における風景
分離器技術 | 採用のレベル | 商用ロール | 戦略的インプリケーション |
ぬれたプロセス微小孔の分離器 | 高い商業採用 | 高エネルギーリチウムイオン電池に適した薄くて均一なマイクロポーラスフィルムを可能に | 生産者は強い溶媒管理の伸張制御欠陥の点検および高い製造業の収穫を費用の競争を維持するために要求します |
ドライプロセス微小孔分離器 | 商業採用の確立 | 溶剤集中湿式処理なしで機械的に堅牢な分離器構造を提供 | 選択された円筒LFPおよび費用に敏感な電池のアーキテクチャのプロセス経済の利点を提供します |
陶磁器上塗を施してある分離器 | 採用拡大 | 寸法安定性の耐熱性および分離器収縮への抵抗を改善して下さい | コーティングの公式の付着の質および一貫したコーティングの厚さのまわりのより高い価値の機会を作成します |
ポリマーおよびアラミドの機能コーティング | ターゲティングプレミアム採用 | 電解物の類縁の付着の熱許容およびインターフェイス安定性を高めて下さい | 高電圧長命および安全重視の電池プログラムの要求の差分を支えて下さい |
PPのPE PPの多層の操業停止構造 | 採用設立 | 設計された熱操業停止行動と機械的な完全性を結合して下さい | セルメーカーが安全応答のmanufacturabilityと費用のバランスを要求する重要な点を残します |
NonwovenおよびElectrospun Nanofiberの分離器 | 早期商業および専門家の採用 | 熱的に要求する設計のための高い気孔率の電解物のアップテークそして柔軟性を提供して下さい | 商業拡大はスケーラブルな網の生産繊維の均等性機械強さおよび資格の経済に依存します |
グローバルバッテリーセパレータ市場における新しい成長機会を作成する、高温不織布およびエレクトロスパンセパレータプラットフォームとは何ですか?
高温不織布とエレクトロスパンセパレータプラットフォームは、従来のポリオレフィンフィルムが完全に熱、機械的、または電解液管理要件を要求する対処できない、先進的な機会を作成します。 最も強力なポテンシャルは、高電圧の細胞、高速充電システム、産業用バッテリー、およびポロシー、耐熱性、および電解質アップテークがより専門性の高いセパレータ設計を正当化できる新興セミソリッドアーキテクチャにあります。 サプライヤーは、セラミックまたはポリマー表面処理と、厚さ、毛穴分布、個々のセルプラットフォームへの機械的強度を調整することによって、エンジニアリング繊維構造を組み合わせることによって、この機会をキャプチャすることができます。 商用参加には、スケーラブルなロールツーロールの生産、一貫性のある繊維形態、低汚染レベル、信頼性の高いスリッティング、および広範な顧客の検証が必要になります。 専門の膜の開発者は材料を急速に反復できるので早い利点を得るかもしれませんが、分離器の生産者は資格を加速するために既存の顧客関係、コーティングのノウハウおよび質のシステムを使用できます確立しました。 したがって、安全、耐久性、およびセル設計の柔軟性がより大きな値であるプレミアムアプリケーションを確保するために、主流フィルムを直ちに交換する機会が少なくなります。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 8月2026日 SKイノベーション エネルギー貯蔵の適用のための開発を含む財務安定性の操作の効率および分離器ビジネスの競争力を改善するSK IEの技術との合併を提案しました。 これは、資金調達能力のコストの規準とアプリケーション固有の分離器R&Dの周りの統合を信号するため、世界的なバッテリー分離器市場にとって重要です。
- 2025年11月 住友化学 韓国子会社で製造を一元化し、次世代材料の研究開発を継続することにより、PERVIOリチウムイオン電池分離器事業の再構築を発表 これは、生産フットプリント最適化と差別化された耐熱性技術の継続的な投資を組み合わせたため、世界的なバッテリー分離器市場にとって重要です。
- 2024年1月、 24Mの 導入事例 Impervio は、デndrite の伝搬を抑制し、リチウム イオン リチウム金属および SemiSolid の細胞を渡る内部短距離の早期検出を可能にするように設計されている分離器の技術。 これは、アクティブなセルセーフティ機能に対する物理的な分離を超えて分離器値を拡大するので、グローバルなバッテリーセパレータ市場にとって重要です。
競争力のある風景
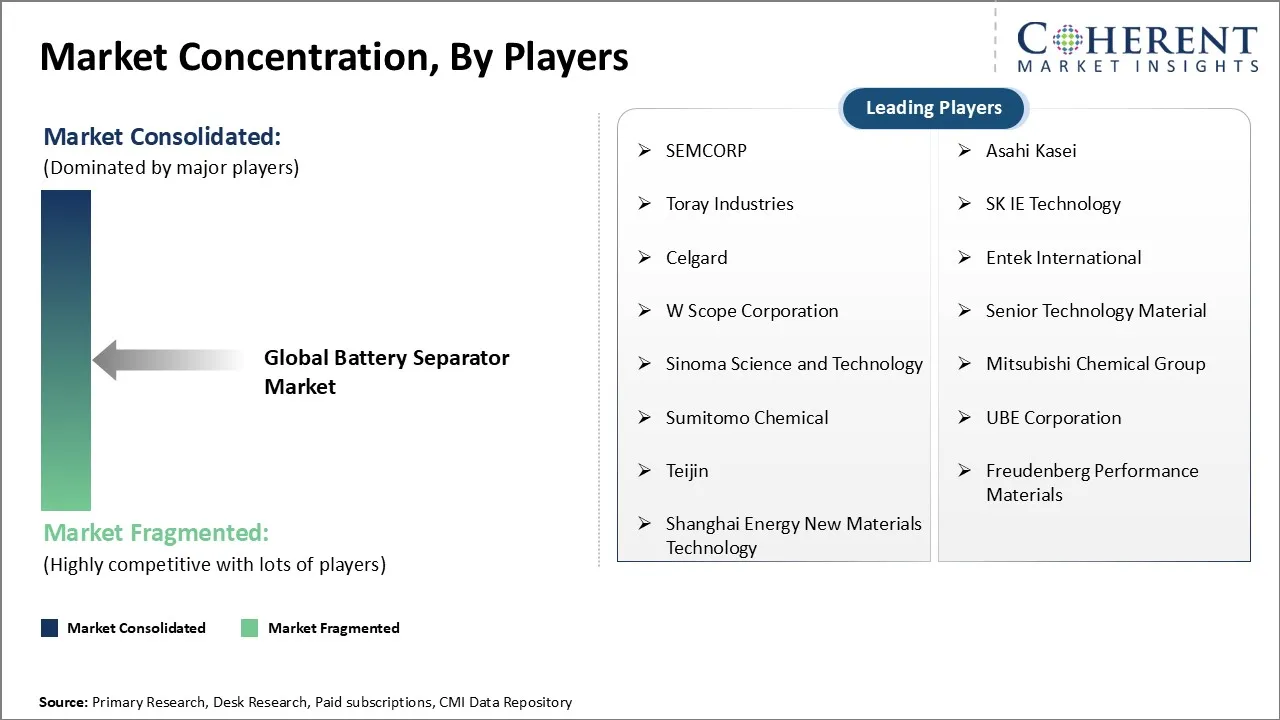
グローバルバッテリーセパレータ市場は、大規模な膜メーカー、多様化する材料グループ、およびベースフィルム、コーティング、コンバージョンを横断する専門セパレータプロデューサーが適度に統合されています。 エントリーは、資本金集中フィルムライン、低欠陥製造、長いセルの資格サイクル、および厳格な供給継続期待によって禁忌です。 地域サプライヤーは、ローカライズされたプログラムを獲得することができますが、耐久性のある競争力は、安全性能、厚さ制御、収量、コスト、コンプライアンス文書、およびバッテリーセルの顧客のための直接エンジニアリングサポートに依存します。
主焦点区域は含んでいます
- 細胞メーカーの資格: 長いバリデーションサイクルは、新しいセパレータサプライヤーのための技術受け入れと生産の一貫性の重要な障壁を作ります。
- フィルムの質および欠陥制御: 気孔の均等性の厚さの許容の汚染制御およびslitの端の質はますます顧客の受け入れを決定します。
- コーティングの機能: セラミックポリマーおよび耐熱性機能コーティングにより、サプライヤーは商品ベースフィルム価格よりも移動することができます。
- 製造業の収穫: 生産ラインごとのより高い使用可能な出力は直接分離器の厚さが減少するように費用競争力を改善します。
- 供給の信頼性: 顧客は技術的な性能と共に安定した原料調達の生産の冗長性および信頼できる配達をますます評価します。
- コンプライアンスの信頼性: トレーサビリティの文書の物質的な宣言および顧客固有の品質システムは調達の決定でより重要になります。
- アプリケーションカスタマイズ: EV ESS 高電圧の高速充電と長寿命のセルのための分離器を仕立てることができるサプライヤーは、より強力な顧客関係を守ることができます。
マーケットレポートスコープ
グローバルバッテリーセパレータ市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 8.21 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 11.50% | 2033年 価値の投射: | 米ドル 17.59 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | SEMCORP、旭化成、東レ産業、SK IEの技術、Celgard、Entekインターナショナル、Wの規模株式会社、シニア テクノロジー材料、Sinomaの科学技術、三菱化学グループ、住友化学、UBE Corporation、帝人、Freudenbergの性能材料、上海のエネルギー新しい材料の技術 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 競争力のあるリーダーシップは、ベースフィルムエンジニアリング機能コーティングのコンバージョン許容技術データとセル設計サポートを組み合わせた、認定セパレータプラットフォームを供給するための標準化セパレータフィルムの販売から離れる可能性があります。 顧客の資格サイクルを短縮し、個々のバッテリーアーキテクチャの周りの製品を適応させるサプライヤーは、主にインストールされた生産能力を介して競合する企業よりも、より強力な商業防御性を得る必要があります。
- 半固体およびソリッド ステート電池のアーキテクチャは、単に別の増分プロダクトカテゴリを作成するのではなく、慣習的な微小孔のある分離器の役割を最終的に赤くすることができる。 これは、従来のポリオレフィンフィルムのためにのみ設計された資産に圧力を置くことができ、膜化学インタフェースエンジニアリングコンポジット構造の戦略的価値を高め、ハイブリッドセパレータ電解液コンセプトをサポートする柔軟な製造システム。
- 市場参加者は、欠陥管理システム、熱安定性、エンジニアリング、化学固有のコーティング、柔軟な生産ライン、およびセルメーカーとの直接的な共和化を優先する必要があります。 樹脂の調達と地域変換冗長性もより大きな注目を集めるはずです。 サプライヤーは、過剰な商品フィルム容量が耐久性の差別や確実な利用を作成せずに価格の圧力を抑えることができるため、顧客の資格が不確実である容量の追加を回避する必要があります。
市場区分
- 技術の洞察(Revenue、USD Bn、2021 - 2033)
- ぬれたプロセス分離器
- 乾燥プロセス分離器
- 不織布とエレクトロスパンセパレータ
- 素材の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- ポリエチレンPE
- ポリプロピレンPP
- PPのPE PPの多層
- 先進ポリマー
- その他
- コーティングのタイプ洞察(Revenue、USD Bn、2021 - 2033)
- 未塗装セパレータ
- 陶磁器上塗を施してある分離器
- ポリマー上塗を施してある分離器
- 合成の上塗を施してある分離器
- 厚さの洞察(Revenue、USD Bn、2021 - 2033)
- 9〜16ミクロン
- 9ミクロン以下
- 16ミクロン以上
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 電気自動車
- エネルギー貯蔵システム
- 消費者エレクトロニクス
- 産業用途
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- ダイレクトセールス
- 間接販売
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 電池の分離器の製造業者のぬれた、乾燥したプロセス プロデューサーのコーティングの専門家およびリチウム イオン電池材料の製造者
- バッテリー セル メーカー EV バッテリー プロデューサー ESS 企業 調達 マネージャー R&D チームと品質管理 プロフェッショナル
- ポリマー樹脂サプライヤーコーティング材料プロバイダセパレータ機器メーカーとバッテリー技術スペシャリスト
ステークホルダー
- 電池の分離器の製造業者およびコンバーター
- ポリエチレンポリプロピレンセラミックコーティングポリマーコーティングおよび専門材料サプライヤー
- リチウムイオン電池メーカーEV OEMのエネルギー貯蔵会社および消費者電子電池の生産者
- 機器サプライヤーのディストリビューター輸入業者輸出業者と契約メーカー
エンドユースセクター
- 電気自動車
- エネルギー貯蔵システム
- 消費者エレクトロニクス
- 産業電池および装置
規制および業界機関
- 国際エネルギー機関 IEA
- 米国エネルギー事業部
- 欧州委員会
- 国際電気技術委員会 IEC
- 標準化ISO国際機関
- 中国産業情報技術省 MIIT
- 国民電池の安全環境および輸送の権限
データベース
- 企業年次報告書および投資家プレゼンテーション
- バッテリー・セパレータ製造能力データベース
- リチウムイオン電池トレードデータセット
- EVとエネルギー貯蔵の展開データベース
- ポリマー樹脂・電池材料価格データベース
- 製品仕様 特許・技術データベース
雑誌・雑誌
- 電源のジャーナル
- エネルギー貯蔵材料
- バッテリー&スーパーキャップ
- ACS応用材料及びインターフェイス
- バッテリー電源
- 先進エネルギー材料
協会について
- グローバルバッテリーアライアンスGBA
- 欧州バッテリーアライアンス EBA
- バッテリー・カウンシル国際BCI
- 韓国電池産業協会 KBIA
- 中国電力の産業協会
- 地域電池および電気モビリティ協会
パブリックドメインソース
- EVの生産および電池の配置の統計量
- バッテリー製造能力データ
- 分離器技術と材料開発
- リチウムイオン電池トレードフロー
- エネルギー貯蔵の取付け
- バッテリーの安全性とリサイクルポリシーの更新
- 原料およびポリマー市場情報
主要な標準および規則
- リチウムイオン電池の安全および性能の標準
- UN 38.3電池の輸送の条件
- IEC電池の安全基準
- EU電池規制要件
- 電池材料のトレーサビリティおよび義務の条件
- 環境化学・職場安全規則
- EVバッテリーローカリゼーションと調達要件
独自の要素
- ログイン データ分析ツール
- 10年以上の電池材料リチウムイオン電池を含む独自のCMIリポジトリEVsエネルギー貯蔵電池分離器技術製造能力貿易フロー価格と競争力のあるインテリジェンス。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、グローバルバッテリーセパレータ市場のCAGRが11.50%になるように計画されています。
2026年のUSD 8.21 Bnで世界電池分離器市場が評価され、2033年までのUSD 17.59 Bnに達すると予想される
グローバルなバッテリーセパレータ市場は、主にリチウムイオン電池の需要が増加する電気自動車の急速な採用によって駆動され、再生可能エネルギーの統合をサポートするエネルギー貯蔵システムの拡大とともに。
分離器の製造設備および電池の等級の分離器の生産のための複雑な質の条件のために要求される高い資本の投資は全体的な電池の分離器市場の成長を妨げる主要な要因です。
技術の面では、湿ったプロセス分離器は2026の市場収益のシェアを支配すると推定されます。
SEMCORP、旭化成、東レ産業、SK IEの技術、Celgard、Entekインターナショナル、Wの規模株式会社、シニア テクノロジー材料、Sinomaの科学技術、三菱化学グループ、住友化学、UBE Corporation、帝人、Freudenbergの性能材料、上海のエネルギー新しい材料 テクノロジーは主要なプレーヤーです。
アジアパシフィックは、2026年に世界電池分離器市場をリードする見込みです。