
グローバルベンチャーキャピタル市場規模と予測 - 2026 へ 2033
グローバル・ベンチャーキャピタル・マーケットは、 米ドル 851.2 Bn 2026年、到達見込み 1,477.8円 2033年、化合物の年間成長率で成長 (CAGR)の 8.2%2026年~2033年 市場拡大は、テクノロジーのスタートアップ、成長する機関投資家の参加、および継続的な資金調達要件への資本コミットメントの増加によってサポートされています。 人工知能、バイオテクノロジー、フィンテックおよび 企業ソフトウェアお問い合わせ
ベンチャーキャピタル企業は、初期開発から商用展開までスタートアップをサポートする投資能力を強化しています。 1月2025日 インサイトパートナー 資金総額のクローズを発表しました。 USD 12.5 億, フラッグシップファンドXIIIと機会ファンドIIを含みます, グローバルにソフトウェア会社を金融する. この開発は、技術に焦点を当てたベンチャー投資と革新的な事業のスケールアップのための資本の可用性に関する継続的な機関の利益を強調しています。
グローバル・ベンチャーキャピタル・マーケットの主要買収
- レイトステージ(シリーズCとを超えて) 推定値で成長する見込み 8.7%のCAGR 2033年を通して、表現 58.2%(税抜き) 2026年のグローバルベンチャーキャピタル市場。 投資家の好意は、より大きな投資をコミットするとき、顧客のトラクションとクリアなスケーリング経済を確立しました。 10月2025日、大浦は、予防医療プラットフォームとグローバル流通を拡大するために、融資額が900万米ドル超を突破しました。
- IT、AI、ソフトウェア投資 推定達成のための予測 10.4%のCAGR 2033年までに、 56.8% 2026年のグローバルベンチャーキャピタルシェア ソフトウェアプラットフォームは、企業の収益と開発者のエコシステムが国際展開とスケーラブルなビジネスモデルをサポートしているため、資本を引き付けます。 2026年3月、OpenAIは、AIコンピューティングインフラと商用展開を拡大するために122億米ドルの資金調達ラウンドを閉鎖しました。
- ベンチャーキャピタル企業 予想される投資を登録する見込み 8.1%のCAGR 2033年までのアカウント 62.3%の グローバルベンチャーキャピタル市場における総投資 専任マネージャーは、調達取引、多様化するポートフォリオの構築、フォローオンファイナンスの手配に利点を保持しています。 2026年1月、Andreessen Horowitzは、成長、インフラ、アプリケーション、ヘルスケア、その他のベンチャー戦略で、新たに資本金15億米ドルを上回りました。
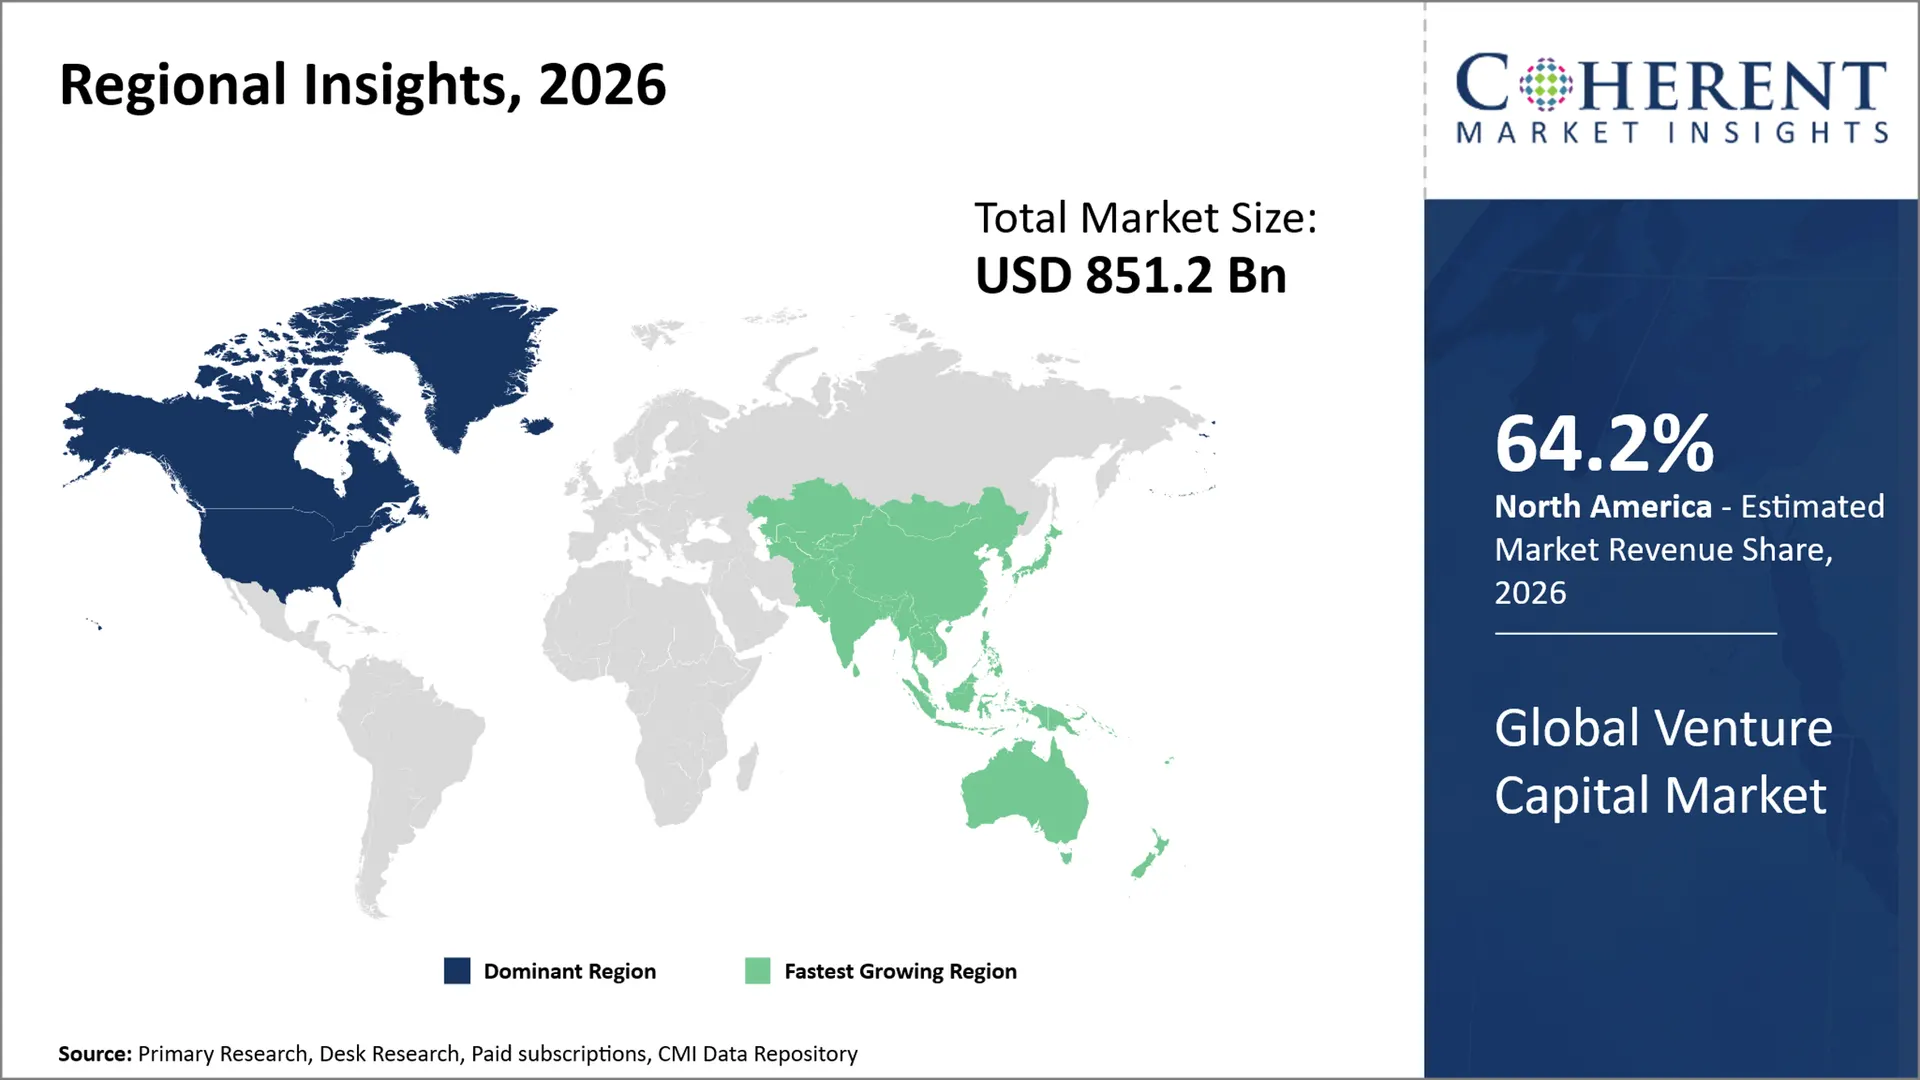
- 北アメリカ 推定CAGRを記録する予定 7.3%(税抜) 2033年以降、コマンド 64.2%の 2026年のグローバルベンチャーキャピタル市場。 そのリーダーシップは集中された機関の資金、ベテランの創設者、大学の研究の商品化および確立された出口の市場を反映します。 2026年4月、米国ベンチャー企業は2025年の間に投資取引で320億米ドルを突破したことを発表しました。
- アジアパシフィック 予想通りに進める カリフォルニア 11.5% 2033年までに、 17.0%の 2026年のグローバルベンチャーキャピタル市場シェア 国内の資金調達プールと技術製造エコシステムを拡大することで、スタートアップハブを超えて投資を加速できます。 インドは2026年4月、USD 105.34 Mn Startup India Fund of Fund of Funds 2.0に出資し、ベンチャーの資金調達を実施しました。
セグメント情報
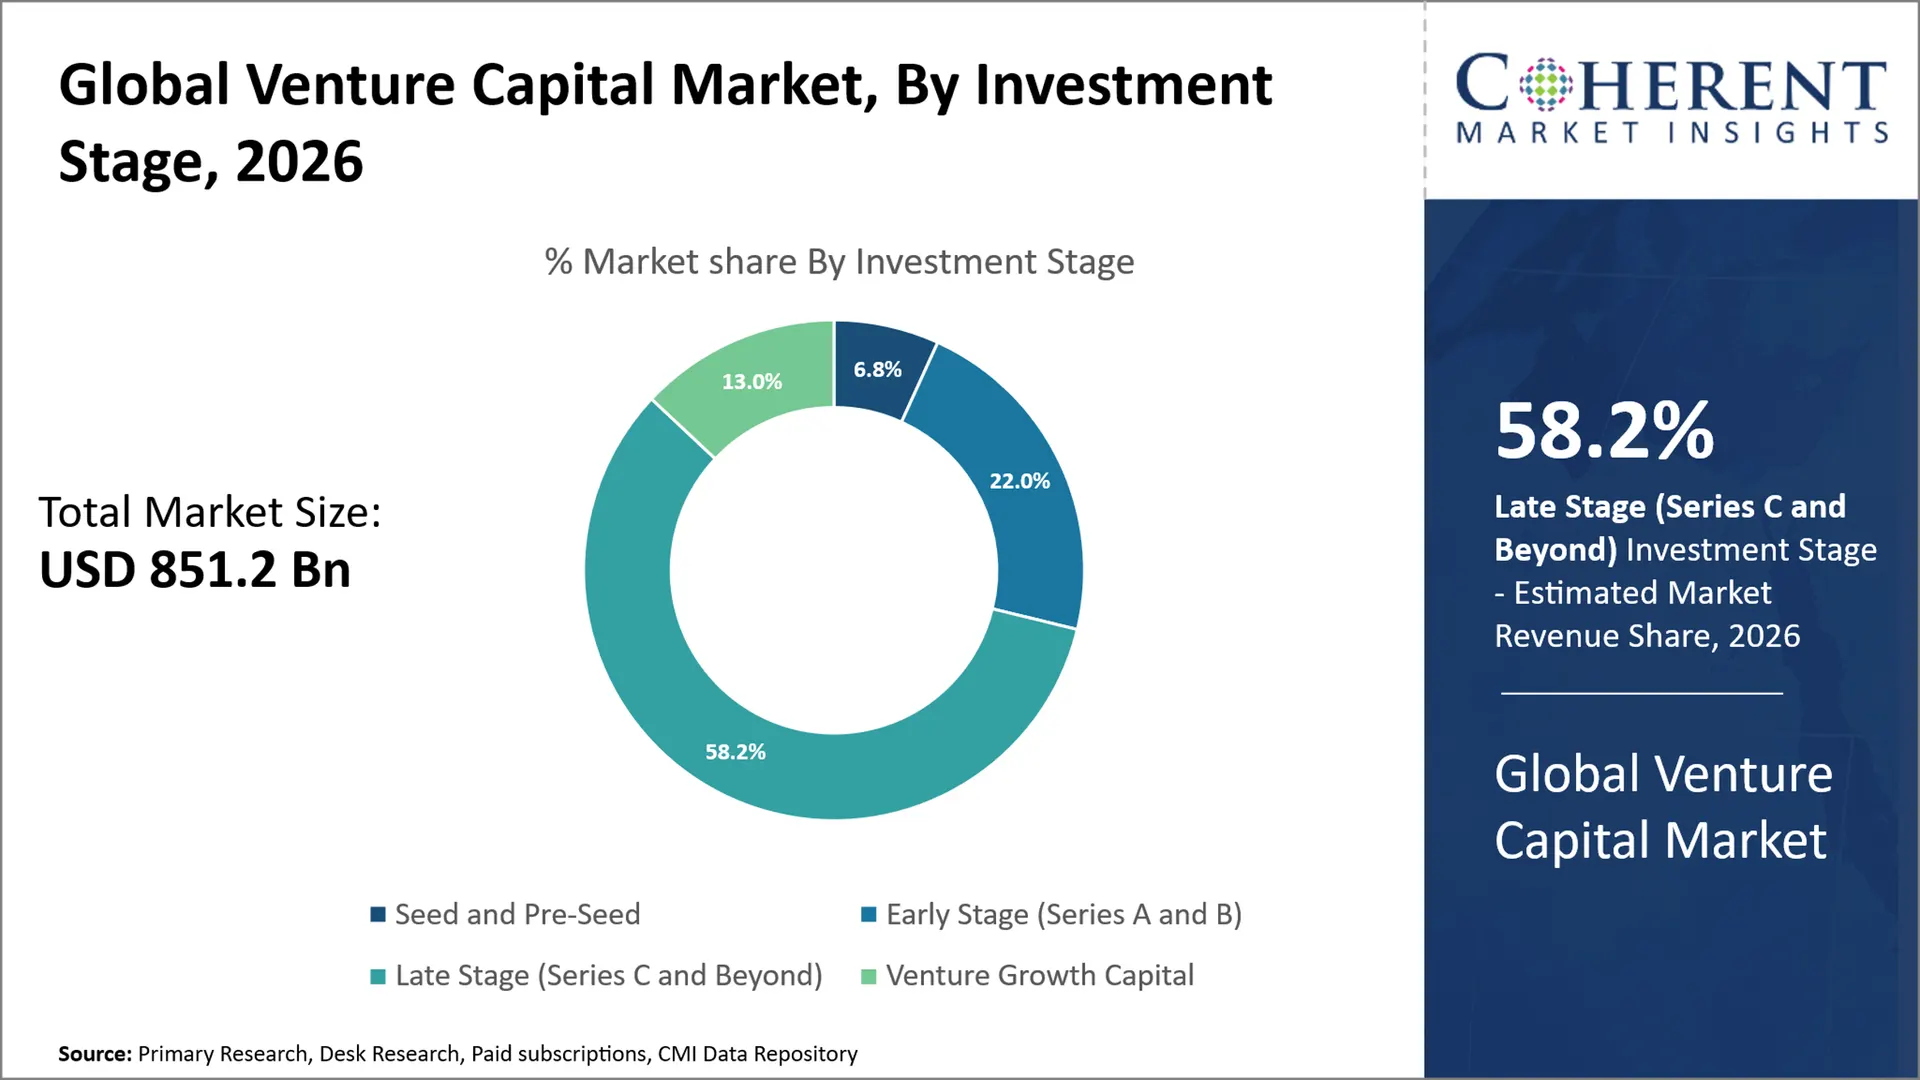
Late Stage(Series C and Beyond)がグローバル・ベンチャー・キャピタル・マーケットを運営する理由
Late Stage(Series C と Beyond) は、 58.2%(税抜き) 2026年のグローバルベンチャーキャピタル市場は、資本が実証済みのテクノロジーを反復可能な商業能力に変える必要があるため、多くの場合、以前の資金調達ラウンドを上回る必要があります。 この時点で、投資家は、主にプロトタイプ予測に依存するよりも、顧客契約、建設マイルストーン、供給契約、および技術的なパフォーマンスを評価することができます。 大規模な融資パッケージの需要は、特にクリーンエネルギーインフラ、高度な製造、および産業技術に関連しています。 供給面では、段階的なプロジェクトスケジュールと専門家のエンジニアリングチームは、投資家が展開リスクと時間後に続く投資を評価するのに役立ちます。 2025年12月、 フェルボエネルギー ケープステーション地熱開発の建設を進め、追加のプロジェクトを準備するために、USD 462百万シリーズEラウンドを閉鎖。 トランザクションは、レイトステージのエクイティブリッジが検証された技術と大規模な商用化方法を説明します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
IT、AI、ソフトウェアは、グローバル・ベンチャー・キャピタル・マーケットで最大の産業セグメントを表す理由は?
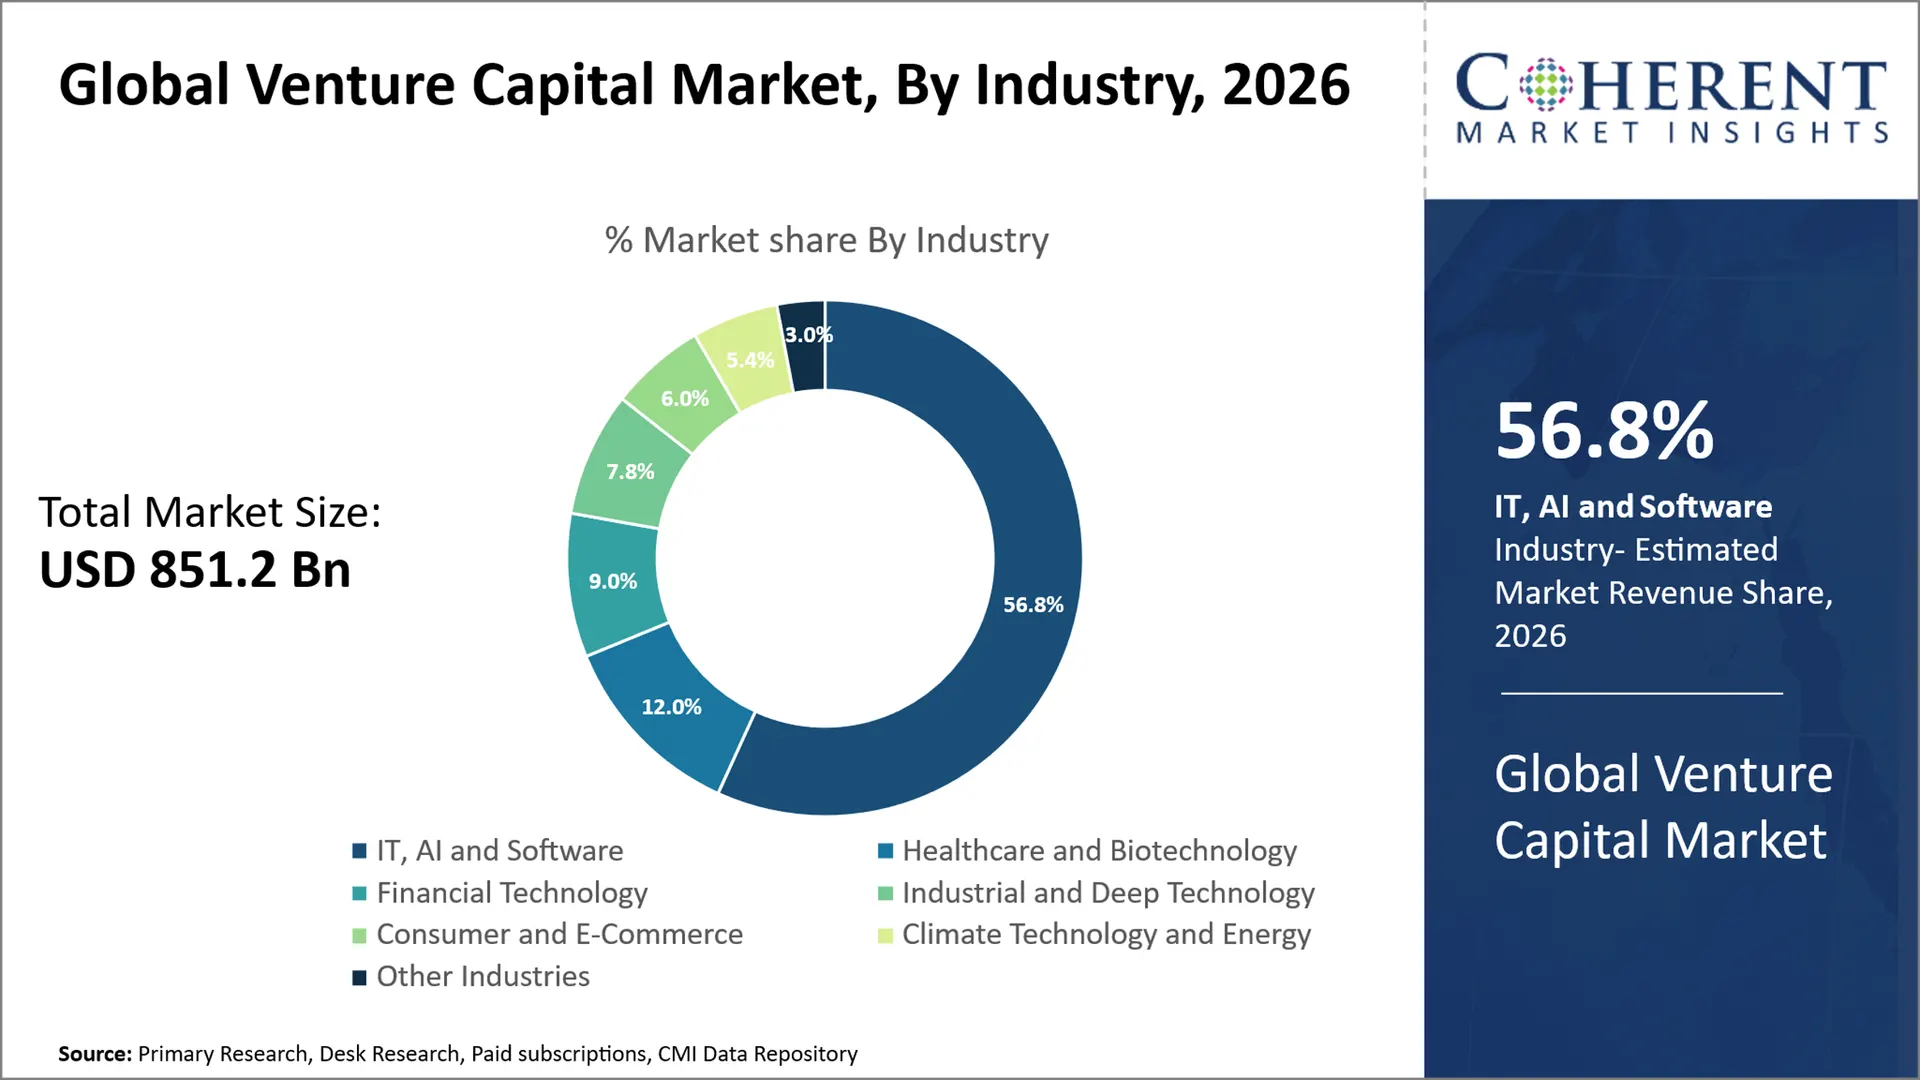
IT、AI、ソフトウェアのアカウントが想定される 56.8% 2026年、グローバルベンチャーキャピタル市場において、顧客サポート、出版、教育、メディアを通じて利用されるプログラム可能なサービスの商業的魅力を反映しています。 クラウド配信とアプリケーションプログラミングインターフェイスにより、ソフトウェアプロバイダは、広範な物理的な流通ネットワークを構築することなく、既存のビジネスシステムと統合することができます。 投資家は、導入速度、使用率、およびパイロットプロジェクトのコンバージョンを有料の顧客ワークロードに評価することができます。 専門化されたスピーチ技術は、企業が多言語コンテンツ制作、アクセス可能なインターフェイス、および自動顧客とのやりとりを必要とする場合に特に関連しています。 1月2025日 ElevenLabs, オーストラリア 同社のAIオーディオ技術を推進し、開発者や企業向けに提供を拡大するために、シリーズCの資金調達で180万ドルを調達しました。 この資金調達は、一般的な技術プラットフォームを通じていくつかのビジネス機能に対処する再利用可能なソフトウェア能力の投資家の関心を示しています。
ベンチャーキャピタルがグローバル・ベンチャーキャピタル・マーケットの投資家タイプセグメントを指す理由
ベンチャーキャピタル 会社のアカウントが想定される 62.3%の 2026年のグローバルベンチャーキャピタル市場において、専門的に管理されたパートナーシップは、企業の親の戦略的製品優先事項を独立して投資することができるからです。 投資委員会は、保有権を評価し、株主保護を交渉し、所定のファンドマンデートの下で資本を割り当て、創設者のための資金調達条件を明確にします。 機関限定パートナーは、構造的な報告と投資の監督を受け、専門家の資金管理の自信を維持するのに役立ちます。 専任ベンチャーおよび成長車はマネージャーに別の会社開発段階への投資のサイズそして危険の許容に一致させます。 2024年7月 インデックス・ベンチャーズ 新規資本金 2.3億米ドルをUSD 800百万のベンチャーファンドおよびUSD 1.5億の成長ファンドを通じて導入 この構造は、独立したVC企業が、スタートアップの資金調達要件の周りの異なる資本プールを整理する方法を示しています。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
2024年10月 – 米国財務省は、アウトバウンド投資制限を確定 |
|
2025年5月欧州委員会がEUスタートアップとスケールアップ戦略を発表 |
|
2024年7月 – インドは天使税の廃止を発表 |
|
グローバル・ベンチャーキャピタル・マーケット・ダイナミクス
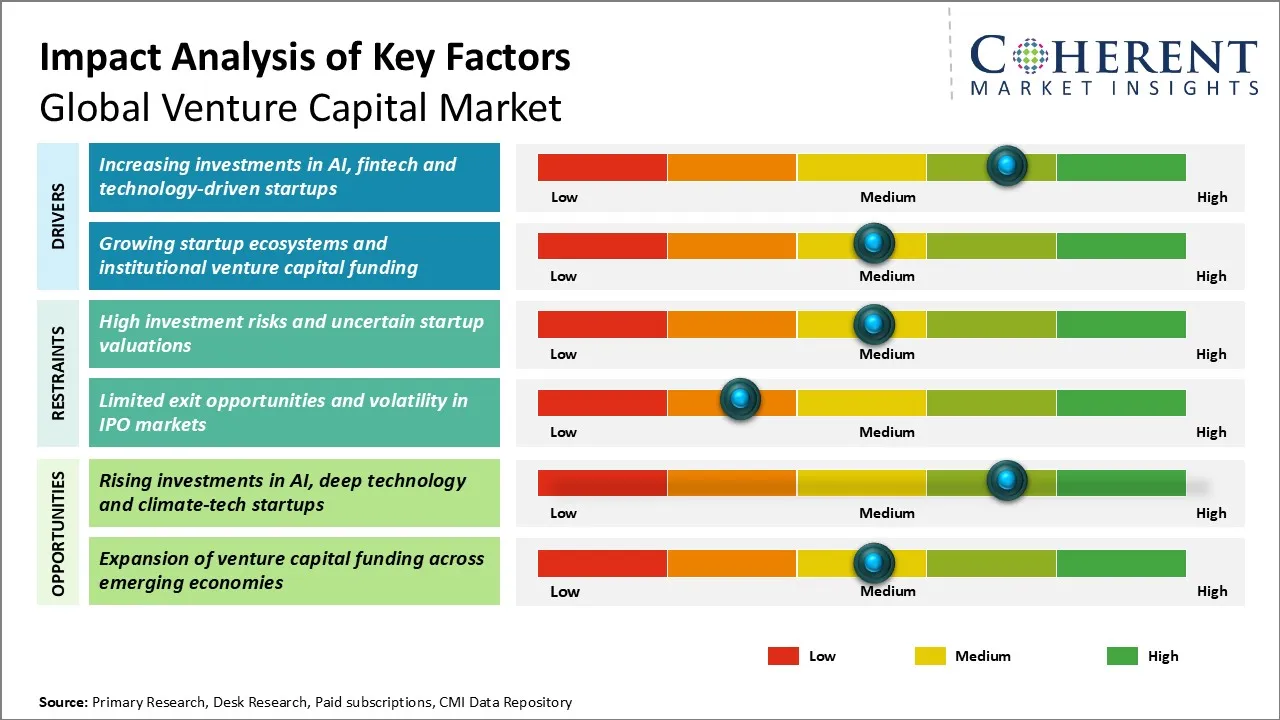
主要市場ドライバー
- AI、フィンテック、テクノロジー主導のスタートアップへの投資の増加: AI、フィンテック、テクノロジー主導のスタートアップへの投資の増加は、ベンチャーファイナンスを誘致する企業の範囲を広げています。特に、高度なコンピューティングを有料のエンタープライズワークフローに変換している企業です。 キャピタル・インテンシブ・モデル開発は、インフラ・プロバイダー、専門ソフトウェア・ベンダー、金融技術プラットフォームの機会も創出します。 投資家にとって、商業的魅力はスケーラブルな収益機会にありますが、実質的な計算コストは資本要件と実行リスクを増加させます。 2025年9月 アスレチック 1億米ドルを突破 企業AIの能力、安全調査および国際的な操作を拡大する融資。
- スタートアップエコシステムと機関ベンチャーキャピタルの資金調達を成長させる: スタートアップのエコシステムと機関ベンチャーキャピタルの資金調達は、確立された技術センターを超えた資金調達へのアクセスを改善しています。 年金基金、開発金融機関、および投資家からのコミットメントは、成功した資金調達ラウンドを通じて企業を支援するために必要な投資地平線をベンチャーマネージャーに与えることができます。 ローカル投資チームは、より強力な資金調達能力の恩恵を受けており、ファインダーは、プロのガバナンスと国際ネットワークへのアクセスを得ることができます。 2024年2月、 パーテック 第2回アフリカに重点を置いた基金をUSD 314.75,000,000で閉鎖し、機関投資家を惹きつけ、Lagosの地域的存在を拡大する。
新興市場 トレンド
- フレキシブルシンジケート投資モデルの拡張: ベンチャーシンジケーションは、投資家が専門資金、企業参加者、小規模な共同投資車両を明確に定義した資金調達ニーズを調整する、より柔軟なアレンジにシフトしています。 ファンドマネージャーがポートフォリオを構築し、リザーブを割り当てる方法を変更し、リレーションとトランザクションの実行がファンドサイズとして重要になります。 小規模な専門家は、そうでなければ、集中限度を超えた取引にアクセスすることができます, 創設者は、よりカスタマイズされた投資家の専門知識を得ることができます. 予測期間にわたって, 規律と透明性の割り当て方針は、投資家の信頼を維持するためにますます重要になります.
- 運用統合型ベンチャーキャピタルプラットフォームへの移行: ベンチャー・マネジャーは、共有された運用リソースを介した実践的なサポートに対して、定期的なボードオーバーサイトを超えて移動しています。 採用支援、企業紹介、調達の専門知識、および国際市場参入計画は、関係投資家がポートフォリオ企業を提供しているの一部です。 これは、信頼できるベンチャープラットフォームを運用するコストを上げますが、ファウンダーの保持を強化し、実行品質を向上させることができます。 外部アドバイザーとのコラボレーションにより、幅広い運営チームが対応できない特別資金。 予測期間中、測定可能なポートフォリオのサポート結果は、管理者が約束を繰り返す影響を受ける可能性があります。
地域洞察
なぜ北アメリカがグローバルベンチャーキャピタル市場を支配しているのか?
北米は、コマンドが期待される 64.2%の 2026年、グローバルベンチャーキャピタル市場において、民間ファンドマネージャーを機関投資家と結びつける能力を反映し、法的構造を確立し、クロスボーダー投資ネットワークを構築しました。 年金基金、終了、および専門パートナーは、米国およびカナダの企業が複雑な資金調達取引で経験した投資家にアクセスできる一方で、ベンチャーキャピタルを調達するための複数のルートを提供しています。 地域深度は、資金が投資家に資本を返すことを可能にする二次販売と買収をサポートしています。 2025年11月 カナダの連邦予算 カナダの事業開発銀行が経営する新たなベンチャーキャピタル・カタリースト・イニシアチブのために、2026〜27年に始まり、CADを3年以上提案しました。 追加の年金基金と民間投資のコミットメントを求めることで、制度資本の形成が北米の確立されたベンチャーエコシステムを補強できる方法が示されています。
グローバル・ベンチャー・キャピタル・マーケットでアジア・パシフィックが最も急速に成長する地域として、なぜか?
アジアパシフィックは、 17.0%の 2026年のグローバルベンチャーキャピタル市場において、最速成長地域として特定されています。 その拡張の可能性は、さまざまな開発段階で、経済を横断する実用的な商業ニーズと専門技術を結びつけることにあります。 先進的なイノベーションセンターは、物流、農業、クリーンエネルギー、および包括的な金融サービスの機会を提供しながら、技術的な専門知識を供給することができます。 主な投資課題は、実験室やパイロット段階のソリューションを商業的に実行可能な製品に翻訳しています。 2026年7月、 アジア開発銀行 そして、日本国際協力機関が東南アジア新興起業家キックスタートプログラムを導入し、市場参入支援と最大USD 400,000のシード資金調達の適格性を組み合わせました。 この取り組みは、東南アジアや太平洋に市場参入するスタートアップのための技術サポートとリスク資本の調整を削減できる方法を示しています。
グローバル・ベンチャー・キャピタル・マーケット 主要国向けOutlook
なぜ米国がグローバル・ベンチャーキャピタル・マーケットの主要市場なのか?
米国は、初期製品開発から大規模な民間企業拡大に至るまでの資金調達戦略をサポートするため、グローバルベンチャーキャピタル市場の中心に留まっています。 大学や研究機関は、知的財産を生成します, 専門ベンチャーパートナーシップは、企業や政府の買い手を提供する企業に科学的な進歩を翻訳しながら、. 国内の顧客基盤は、海外市場に参入する前に、ファインダーが価格設定、調達、販売モデルをテストすることを可能にします。 差別化機能は、即時の公開リストを要求することなく、異なる段階に投資できるファンドマネージャーの可用性です。 2026年3月、Kleiner Perkinsは、成長資金で1億米ドルの初期資金およびUSD 2.5億米ドルを含む、新しい車両で3.5億米ドルを発表しました。 資本配分は、米国の投資家が異なる資金調達ニーズとリスクプロファイルにプールを分離する方法を示しています。
なぜインドがグローバル・ベンチャーキャピタル・マーケットに重要なのか?
インドは、デジタルの公共インフラと大規模な国内消費者基盤により、スタートアップが決済、金融流通、商取引、ビジネスサービスのための製品を構築できるようにする重要なベンチャー資本市場です。 消費者のインターネット企業を超えて、創始者は、国内製造、物流、および技術対応のプロフェッショナルサービスにおける運用ギャップに対処しています。 投資家は、特に企業ソフトウェアで、特に国際顧客をサービスを提供する可能性とローカル市場知識を組み合わせる企業を評価することができます。 それにもかかわらず、所得レベルと価格の感度は、顧客獲得コストの慎重なテストを必要とし、使用を繰り返します。 2025年1月、Accelは、インドの8つの初期段階の資金を発表し、人工知能、消費者企業、フィンテック、製造のスタートアップに600万ドルをコミットしました。 投資戦略は、ローカル関連産業および企業の機会に向けて、伝統的な消費者アプリケーションを超えて広がる方法を示しています。
なぜ中国はグローバルベンチャーキャピタル市場における成長をサポートしていますか?
中国は、エンジニアリングの才能、コンポーネントのサプライヤー、研究所、潜在的な商用購入者を接続する産業クラスターを介してベンチャーキャピタル市場活動をサポートしています。 半導体機器、先進材料、バイオメディカルテクノロジー、および産業オートメーションは、特定技術開発マイルストーンを持つ金融会社へのベンチャー投資家の機会を提供します。 しかし、製品資格のサイクルや国際取引制限は、出口とクロスボーダーの資金調達を複雑にすることができます。 国内投資車両は、商用導入前の長期研究・試験を必要とする企業にとって重要です。 2025年12月、中国は、国家開発と改革委員会と財務省が支援する国家ベンチャーキャピタルガイダンスファンドを立ち上げました。 経営陣は、戦略的技術のための初期投資および患者資本を強調し、研究集約型スタートアップのための資金調達アクセスを潜在的に拡大しています。
なぜドイツはグローバル・ベンチャーキャピタル・マーケットの戦略的国ですか?
ドイツは、産業研究拠点が急速な消費者採用ではなく、技術的な検証を必要とする投資機会を生成しているため、世界的なベンチャーキャピタル市場で戦略的な関連性を保持しています。 大学のスピンアウトとエンジニアリング主導のスタートアップは、自動車、半導体、化学、医療技術の専門知識を引き出し、製造メーカーは、試験および商用化のための見込み客を提供します。 プロトタイプが長い資格と生産の信頼性を必要とし、専門家のベンチャー投資家と公共プライベートの共同投資を特に重要とする場合、資金調達は困難に残ります。 2025年11月、ドイツ半導体開発のFMCは、先進的なメモリ技術を商用化するために、エクイティで77億ユーロ、ユーロ23万ユーロを含む、シリーズC融資パッケージで約100万ユーロを保証しました。 トランザクションは、ドイツ工業の知識が、国際技術サプライチェーンをターゲットとするハードウェアビジネスのベンチャーキャピタルを引き付けることができる方法を示しています。
なぜブラジルはグローバルベンチャーキャピタル市場にとって重要な成長市場ですか?
ブラジルはベンチャーキャピタルにとって重要な成長市場です。スタートアップは、金融アクセス、農業生産性、ビジネスのデジタル化、および大規模な国内経済におけるサービスにおけるギャップを解決できます。 農業および産業のお客様は、地元で開発されたソフトウェア、監視ツール、および運用技術の機会を提供し、測定可能なコスト削減を実現します。 しかし、初期段階の創始者は、助成金支援の革新から商業的に資金供給された拡大への移行に苦労することが多いです。特に投資家は、再調達収益の証拠を必要としています。 2026年6月、ブラジルの開発銀行BNDESとイノベーション・エージェンシー・ファインプは、FIP Conexes Startups投資ファンドのマネージャーを選択するためのパブリックコールを立ち上げました。これは、公的イノベーションと機関投資家とのアクセラレーションプログラムによって以前にサポートされたスタートアップを接続するように設計されています。 このアプローチは投資の信頼性を改善し、民間ベンチャーの資金調達に向けて構造化された橋を提供できます。
グローバル・ベンチャーキャピタル・マーケットにおけるデジタル変革と投資プラットフォームの進化風景
テクノロジー | ベンチャーキャピタルへの応用 | 採用風景 | 商業影響 |
AIパワードディールソーシング | スタートアップ活動、採用パターン、特許出願、企業データを活用した投資見込み客を特定します。 | デジタル型ベンチャーマネージャーの採用拡大 | 投資パイプラインを拡大し、従来の紹介ネットワークに依存します。 |
自然言語処理(NLP) | 財務文書、法的合意、投資発表、およびデューデリジェンス資料のレビュー。 | 投資研究および文書ワークフローへの統合の増加。 | マニュアルレビューのワークロードを削減し、迅速な予備投資スクリーニングをサポートしています。 |
予測投資分析 | ポートフォリオのパフォーマンス、資金調達要件、評価シナリオ、および潜在的な投資リスクをモデル化します。 | データ集約型投資会社の選定 | 計画、ポートフォリオ構築、およびより一貫した投資決定を支援します。 |
デジタルキャップテーブル管理 | 所有権構造、株式希釈、株式オプション、および資金調達ラウンドを追跡します。 | スタートアップやベンチャーエコシステムを中心とするベンチャー企業として設立 | 取引精度を向上させ、創設者と投資家の透明性を強化します。 |
クラウドベースのファンド管理 | キャピタルコール、ファンド会計、投資家レポート、ポートフォリオ情報を統合します。 | スケーラブルな運用インフラを求めるベンチャー企業様が増加 | 運用効率を改善し、ファンドマネージャーのレポートの複雑性を減らします。 |
セキュアなデジタル データルーム | 機密財務、コマーシャル、知的財産文書の管理共有を有効にします。 | 進化するセキュリティ機能を備えた、機関取引に広く使用されています。 | 情報ガバナンスを強化し、効率的なクロスボーダーデューデリジェンスをサポートします。 |
グローバル・ベンチャーキャピタル・マーケットで新たな成長機会を創出する第二次流動性ソリューションは?
従業員や初期投資家向けの構造化された流動性ソリューションは、グローバルベンチャーキャピタル市場における先進的な機会を表しています。 個人的に保有する企業は、長期間の公益事業以外に残っているため、株主は、全社販売や上場を強制することなく、保有者の一部を実現する方法が必要である。 ベンチャー・マネージャー、セカンド・スペシャリスト、および金融仲介業者は、同社が承認した入札プログラム、プール・買収車両、およびマネージド・シェア・トランス・サービスを確立できます。
潜在的な顧客は、所有者の継続性、濃縮された富を持つ従業員、およびより良い現金分配可視性を求める限られたパートナーを求めている創始者を含みます。 商用の成功は、独立した評価手順、検証済みの資本化レコード、投資家の適格性チェック、および管轄権固有の証券コンプライアンスに依存します。
プロバイダーは、売主の過剰な割引を提示することなく、法的、保管、および決済コストをカバーするために十分な取引量を必要とします。 転送制限を解決し、情報同化を防ぐための強力なメカニズムは、さらなるプロバイダを区別します。 設立されたファンドマネージャーと専門技術を活用した仲介業者間のパートナーシップを支持する機会は、ほとんど資本を絞ったスタンドアローンの取引会場ではなく、有利です。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年9月 カルタ 導入されたファンド・administration ワークフロー機能により、管理者は、AI に接続されたインターフェイスを介して、資本コール・タスクを開始し、作業を監視することができます。 グローバルなベンチャーキャピタル市場への発展は、運用の摩擦を削減し、ファンドチームが投資家のサービングとポートフォリオプロセスのより効率的な調整を提供しているためです。
- 2月2026日 一般触媒 5年以上に渡りインドに5億米ドルのコミットメントを発表し、シードと成長ステージの投資を会社設立とともに行っています。 コミットメントは、地域資本の展開能力を拡大し、グローバルベンチャープラットフォームが長期投資計画とローカル商業ネットワークを組み合わせているかを説明します。
- 1月2025日 Yコンビネーション 春のアクセラレータのバッチを4つの年次コホーツに移動の一環として発表しました。 増加したインテーク・アカデミーは、初期段階のファウンダーがメンターシップと初期の資金調達へのより頻繁にアクセスを提供し、ベンチャー投資家のスタートアップ投資機会のパイプラインを拡大しています。
競争力のある風景
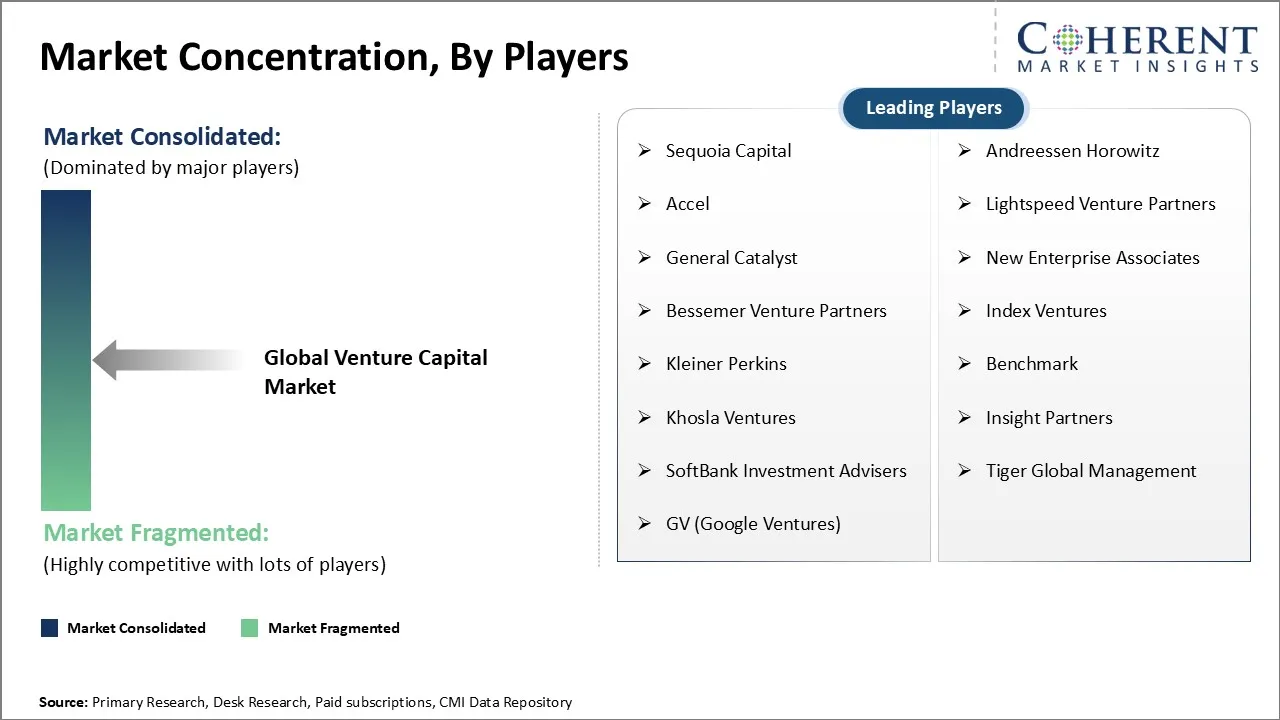
グローバル・ベンチャー・キャピタル・マーケットは、マネージャー・カウントによってフラグメントされていますが、マルチステージ・ファームの小規模なグループでは、実質的な資金調達と取引アクセスが行われます。 競争は独立したベンチャーパートナーシップ、企業投資ユニット、公共バック車、シードアクセラレータ、および専門部門の資金に及ぶ。 経営陣は、投資パフォーマンス、創始者アクセス、下書き判断、フォローオン能力、および限られたパートナー関係によって差別化します。 地域の専門家は、ローカル規制の専門知識とセクター固有の調達ネットワークを提供することで競争します。
主要な競争の要因は下記のものを含んでいます:
- 投資実績: 収益と一貫したファンド性能の影響機関投資家の約束を現実化。
- 特権ディールアクセス: 排他的な創設者との関係と初期投資機会は、ポートフォリオの選択を強化します。
- 投資特化: セクターの知識は、差別化された下書きとリスク評価をサポートしています。
- 資本調達の規準: エントリーの評価とフォローオンのリザーブは、長期的なリターンを保護するのに適しています。
- 限られたパートナー関係: 透明な報告と信頼性の高い投資家の通信サポートは、資金調達を繰り返します。
- クロスボーダー投資能力: ローカル市場知識と法的専門知識は、国際投資の執行を強化します。
- ポートフォリオリスク管理: 多様化、集中制御、および構造化投資の監督はポートフォリオのレジリエンスを改善します。
マーケットレポートスコープ
ベンチャーキャピタル市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 851.2 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 8.2% | 2033年 価値の投射: | 1,477.8円 |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Sequoia Capital, Andreessen Horowitz, Accel, Lightspeed Venture Partners, General Catalyst, New Enterprise Associates, Bessemer Venture Partners, インデックス・ベンチャーズ, Kleiner Perkins, Benchmark, Khosla Ventures, Insight Partners, ソフトバンク・インベストメント・アドバイザーズ, Tiger Global Management, GV(Google Ventures) | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的なベンチャーキャピタル市場は、大規模な投資プラットフォームと高度に専門性の高いブティックマネージャーの間でより鋭い分裂を開発する可能性が高いです。 中規模のジェネリスト企業は、より大きな競合他社のリソースに一致することなく、機関の割り当てに競争するように圧力を増加させることができます。 将来の市場のリーダーシップは、管理下における総計資産の減少や、懲戒された投資選択、差別化されたアクセス、市場サイクル全体の一貫した実現されたパフォーマンスに依存する可能性があります。
- ソフトウェア開発の衰退コストは、ベンチャー投資経済を根本的に変えることができます。 人工知能を活用した開発により、基本的なソフトウェア機能の再現が容易になりますが、主に技術的機能に依存するスタートアップは、プレミアムな評価を維持するのに苦労することがあります。 投資家は、独自の流通チャネル、排他的な商業権利、または困難な顧客関係を制御する企業をますますます支持することができます。 この移行は、従来のソフトウェア投資戦略の魅力的性を低下させ、耐久性のある競争上の優位性を識別できる企業に報酬を与えることができます。
- ベンチャーキャピタルマネージャーは、実質的なエントリー評価を優先し、フォローオンの資金調達を懲戒し、資本効率のより強力な評価する必要があります。 特定の注意は、信頼できる商品化の経路と管理可能な補強要件を持つ企業に与えられるべきです。 投資家は、繰り返し外部の資金調達に依存している企業に対する過度のコミットメントを回避しながら、暴露限界、規制上のデューデリジェンス、ポートフォリオストレステストを強化する必要があります。 多様化する機関の資金関係と柔軟な投資準備を維持することは、長期的な資金パフォーマンスを保護するために不可欠です。
市場区分
- 投資段階の洞察(Revenue、USD Bn、2021 - 2033)
- 種子とプレシード
- 初期ステージ(A・Bシリーズ)
- レイトステージ(シリーズCとを超えて)
- ベンチャーキャピタル
- 業界インサイト(Revenue、USD Bn、2021 - 2033)
- IT、AI、ソフトウェア
- 医療・バイオテクノロジー
- 金融技術
- 産業および深い技術
- 消費者およびEコマース
- 気候技術とエネルギー
- その他の産業
- 投資家型インサイト(Revenue、USD Bn、2021 - 2033)
- ベンチャーキャピタル企業
- 企業ベンチャーキャピタル
- 政府・スバーゲン基金
- エンジェル投資家とファミリーオフィス
- プライベートエクイティと成長投資家
- 投資型インサイト(Revenue、USD Bn、2021 - 2033)
- エクイティファイナンス
- 変換可能なノートとSAFE
- その他のベンチャーファイナンス
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- セコイア・キャピタル
- Andreessen Horowitz, オーストラリア
- アクセス
- 光速ベンチャーパートナーズ
- 一般触媒
- 新エンタープライズアソシエイツ
- メッセマー・ベンチャー・パートナーズ
- インデックス・ベンチャーズ
- Kleinerパーキンズ
- ベンチマーク
- コスラ・ベンチャーズ
- インサイトパートナー
- ソフトバンク投資顧問
- タイガーグローバルマネジメント
- GV(Googleベンチャーズ)
ソース
第一次研究インタビュー
- ベンチャーキャピタル、ベンチャー投資家、ファンドマネージャー
- スタートアップファウンダー、エンゼル投資家、アクセラレータ、インキュベーター
- 機関投資家、投資銀行、業界の専門家
ステークホルダー
- ベンチャーキャピタル企業、企業投資家、および出資総額
- エンジェル投資家、ファミリーオフィス、プライベートエクイティ投資家
- スタートアップ、機関限定パートナー、ファンド管理者、投資顧問
エンドユースセクター
- IT、AI、ソフトウェア
- 医療・バイオテクノロジー
- 金融技術
- 産業および深い技術
- 消費者および電子商取引
- 気候技術とエネルギー
規制および業界機関
- 米国証券取引所委員会(SEC)
- 欧州有価証券および市場局(ESMA)
- インド証券取引所(SEBI)
- 中国証券規制委員会(CSRC)
- ドイツ連邦財務監督局(BaFin)
- ブラジル証券取引所委員会(CVM)
データベース
- PitchBook、Crunchbase、Dealroom、Preqin
- 企業年次報告書、ファンド開示、投資家プレゼンテーション
- OECD起業家金融と世界銀行起業家精神データベース
- ベンチャー資金調達、取引評価、資金調達、取引データベースの終了
雑誌・雑誌
- 事業案内
- ベンチャーキャピタル:起業家金融国際ジャーナル
- 起業家精神理論と実践
- 研究方針
- TechCrunchとシフト
協会について
- 国立ベンチャーキャピタル協会(NVCA)
- 投資ヨーロッパ
- インドベンチャーキャピタル協会(IVCA)
- ドイツプライベートエクイティ・ベンチャーキャピタル協会(BVK)
- ブラジルプライベートエクイティとベンチャーキャピタル協会(ABVCAP)
- 中国資産運用協会(AMAC)
パブリックドメインソース
- ベンチャーキャピタルファンドレイジング、投資額、取引統計
- スタートアップ資金調達ラウンド、評価、および機関資本約束
- IPO、合併、買収、ベンチャーバックアウト取引
- 政府スタートアップの資金調達プログラムと規制開発
- AI、バイオテクノロジー、フィンテック、ディープテックの投資活動
主要な標準および規則
- 1933年の米国証券法 – 規制D
- 米国投資顧問法1940年 – ベンチャーキャピタルファンドアドバイザー免除
- EU規制第345/2013 – 欧州ベンチャーキャピタルファンド(EuVECA)
- SEBI(代替投資信託)規則、2012
- ブラジル CVM 解像度 175 – 投資ファンド規制
- IPEV評価ガイドライン(2025) – プライベートキャピタルフェアバリューのご案内
- ILPAレポートとパフォーマンステンプレート - 業界レポートガイド
独自の要素
- ログイン データ分析 ツールと独自のCMI研究リポジトリ、スタートアップの資金調達、投資ステージ、業界指向の資本配分、投資家の参加、資金調達の傾向、評価、地域投資活動、出口戦略、規制開発、および競争力のあるインテリジェンスをカバーする利用可能なベンチャーキャピタルインテリジェンスを組み込む。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、グローバルベンチャーキャピタル市場のCAGRが8.2%となる見込みです。
ベンチャーキャピタル市場は2026年に851.2億米ドルで評価され、2033年までに1,477.8億米ドルに達する見込みです。
ベンチャーキャピタルの投資家は、主要な投資機会として、人工知能、企業ソフトウェア、バイオテクノロジー、フィンテック、気候技術、ディープテクノロジーのスタートアップを検討すべきです。
投資家は、資本効率の高いスタートアップ、持続可能なビジネスモデル、より強固なコーポレートガバナンス、より明確な商用化戦略を求めています。
ベンチャーキャピタル投資家は、一般的に4つの主要な出口戦略を持っています:初期の公募(IPO)、合併および買収、二次株式販売および戦略的買い出し。
決定は、スタートアップの評価、市場の可能性、チーム専門知識、収益のスケーラビリティ、競争力のあるポジショニング、規制リスク、および機会の潜在的な出口です。
AI、フィンテック、テクノロジー主導のスタートアップやスタートアップのエコシステムや、ベンチャーキャピタルの資金調達の拡大は、グローバルベンチャーキャピタル市場の成長を牽引する大きな要因です。