

ポリウレタン接着剤市場規模とシェア分析 - 2026 年から 2033 年
ポリウレタン接着剤の市場規模はCAGR 5.8%で成長し、2026 年には96 億 8000 万米ドルに達し、2033 年には約143 億 8000 万米ドルに達すると予想されています。主な推進要因は主に、自動車および輸送アセンブリにおけるポリウレタン接着剤の使用の増加、建設の増加によって定義されます。 アプリケーション、混合材料接着の採用の増加、高強度でありながら柔軟な接着ソリューションの需要。 3M によると、ポリウレタン反応性接着剤は、迅速な取り扱い強度と高い最終構造強度を兼ね備えると同時に、柔軟性、極端な温度に対する耐性、および金属、ガラス、木材、選択されたプラスチックなどの基材への強力な接着力を提供し、工業用接着用途全体での採用をサポートします。
重要なポイント
- 熱硬化性樹脂セグメントは、2026 年には約 87.5% で市場を独占するとみられます。このセグメントの成長は、その高い接着強度、寸法安定性、耐薬品性、建築、自動車、家具、工業用組み立て用途にわたる耐久性のある架橋結合を形成する能力によるものです。
- 反応性テクノロジー部門は、2026 年には約 32.5% で首位に立つと予想されています。この部門の成長は、家具、梱包、建設、産業組立ての分野で湿気硬化型、無溶剤、高強度の接着剤システムへの選好が高まっているためです。 ヘンケルの最新のポリウレタン反応性ホットメルト システムには、モノマー イソシアネートが 0.1% 未満含まれており、イソシアネート蒸気を最大 90% 削減でき、特定のグレードでは最大 150℃ の耐熱性があり、性能と労働安全性の両方が継続的に改善されていることが強調されています。
- 建物とその周辺 建設セグメントは、2026 年には約36.5%の主要なシェアを占めると予想されています。このセグメントの成長は、床材、屋根材、断熱パネル、ファサード部品、木工、下地床の設置、および異種建設資材の接着におけるポリウレタン接着剤の使用の増加によるものです。 インフラ需要を支援するため、インド政府は 2025~26 年度の資本支出に GDP の 3.1% に相当する 1,121 万ルピーを割り当て、有効資本支出は 1,548 万ルピーと推定されました。
- アジア太平洋地域は、2026 年に約 47.2% という卓越したシェアを獲得すると予想されています。この地域の成長は、大規模な自動車製造、インフラ開発、エレクトロニクス製造、履物製造、フレキシブル パッケージング需要、および中国、インド、日本、南部にわたる接着剤生産能力の拡大によるものです。 韓国とか東南アジアとか。 OICAによると、アジア太平洋地域は2025年に約5,920万台の自動車を生産し、これは世界の自動車生産の61%以上に相当し、中国だけでも3,453万台の自動車を生産した。 中国の新エネルギー車生産台数は 1,663 万台に達し、前年比 29% 増加しました。
マーケットドライバー
電気自動車および多材料の結合の急速な成長はポリウレタン付着力の要求を運転しています
ポリウレタン接着剤市場は、急速な移行から強い勢いを得る 電気自動車 軽量の自動車構造。 現代のEVは、バッテリーパックアセンブリ、構造結合、内部ラミネート、熱管理コンポーネント、金属、複合材、プラスチックなどの異種材料に接合する高性能接着剤を必要とします。
EVバッテリーパックアセンブリにおける現代の自動車ポリウレタン接着剤ソリューションの電流使用は、バッテリーの安全と耐久性をサポートする構造接着剤の例です。 また、EV電池アセンブリで使用される熱伝導構造接着剤、ギャップフィラーおよびシーラントのポリウレタン原料を供給します。
建設およびインフラ投資の拡大はポリウレタン付着力の消費を加速します
インフラ、商業ビル、ハウジング、フロアーリング、屋根ふきおよびプレハブの構造の上昇の投資はポリウレタン付着力の要求を運転しています。 ポリウレタン化学はコンクリート、木、陶磁器、金属、石工および絶縁材、および柔軟性、耐水性および耐候性への高い付着のための要求する構造の結合の適用のために特に理想的です。
Sikaは、強度、柔軟性、耐久性の組み合わせにより、要求の厳しい構造接合のための優先技術としてポリウレタンを識別します。 そのポリウレタン構造の接着剤はセメント ベースの材料、煉瓦、陶磁器、ガラス、金属および木で、選ばれるシステムが防水結合を提供し、治るの後で永久に伸縮性がある残ります使用されます。 モジュラー構造、絶縁材システムおよび混合材料の建物の部品の高められた採用は従ってポリウレタン付着力のための適用基盤を広げます。
現在のイベントとポリウレタン接着剤への影響 マーケット
現在のイベント | 説明とその影響 |
EU包装および包装廃棄物規則(PPWR)は適用に入ります(8月2026) |
|
米国EPAはポリエーテルポリオール生産(2026)のための新しいエアトックス規格を完成させました |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
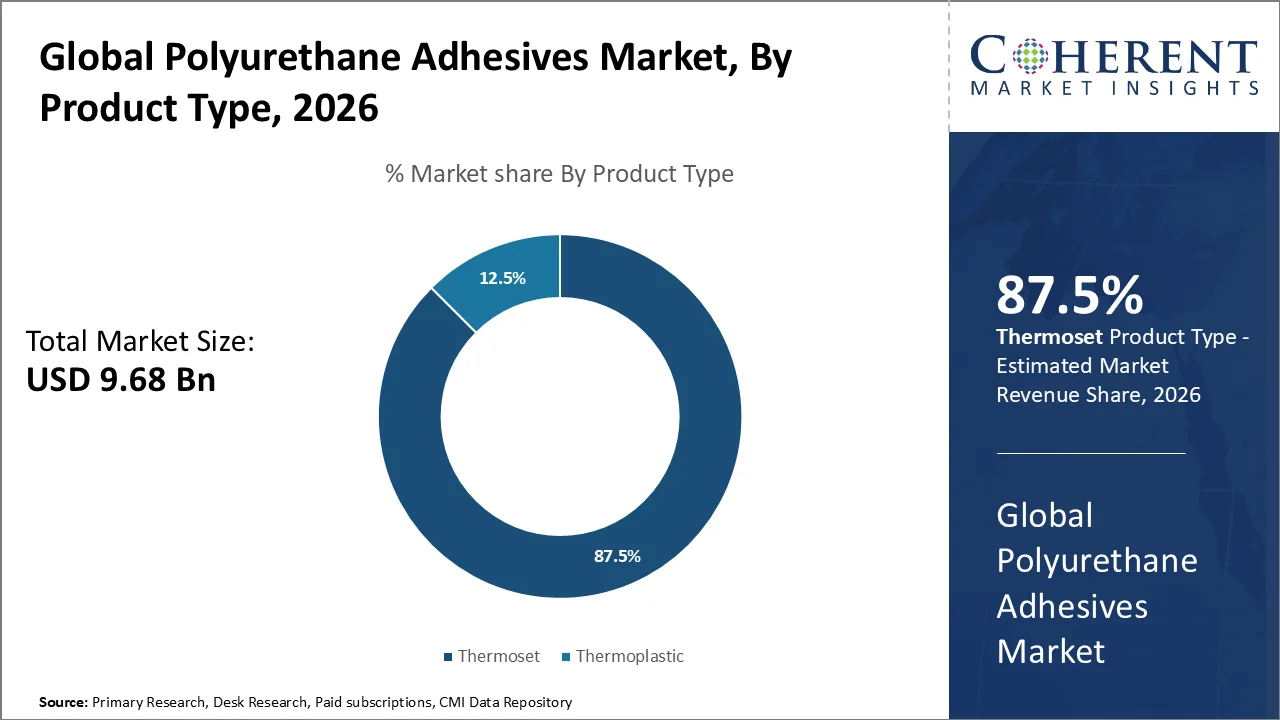
最大のシェアが必要なサーモセットセグメントはなぜですか?
製品の種類に基づいて、サーモセットセグメントは、2026年に約87.5%の最大のポリウレタン接着剤市場シェアのアカウントに投影されます。 セグメントの優位性は、自動車、電子機器、家具、建設、産業アセンブリ用途における高温下での接着性能を保持する高い最終的な接合強度、化学および耐湿性、寸法安定性、および能力を支持しています。
Covestroは90°C (194°F)の処理温度で活動化させ、そしてirreversibleの交差連結の反作用によって治る熱セットのポリウレタン付着力のフィルムBayfol LR 5902を、示しました。 耐摩耗性ボンドは、高温、耐摩耗性薬品性、耐水性に優れています。 これにより、サーモセットポリウレタンシステムは、要求の厳しい構造用途で使用することができます。
2026年4月、ヘンケルは、ガラスと大型アプライアンスパネル用の新しいポリウレタンホットメルト製剤であるTECHNOMELT PUR 9015 BV/WVを発売しました。 粘着剤は、40°Cのクリープに対する高い初期強度、耐クリープ性、約2.5~8分のオープン時間、自動調製をサポートする高熱抵抗を提供します。
なぜ反応技術なのか 最大の株式を取得する?
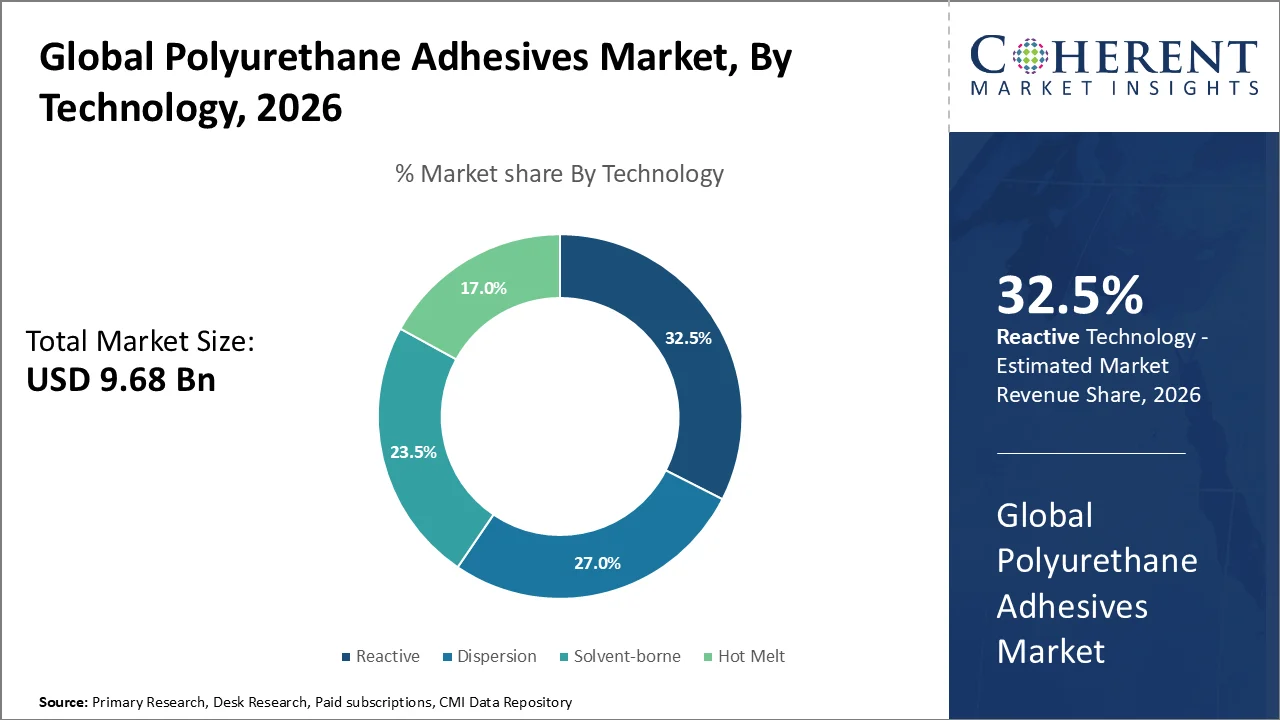
2026年に約32.5%のポリウレタン接着剤の市場を導くために技術の基づいて、反応区分は期待されます。 セグメントの成長は、その高い最終結合強度、水分硬化能力、溶剤フリー処理、熱や化学物質への耐性、および木工、自動車内装、家具、パネル、包装、および産業ラミネートの採用の増加に支持されています。
HenkelのTECHNOMELT® PUR 270/9 反応性ポリウレタン技術が、より安全・低排出処方に進化しているかを実証しています。 粘着剤は0.1%未満のイソシアネートモノマー含有量を持ち、最大90%の蒸気を削減し、150°C(302°F)までの温度抵抗を維持し、高い最終結合強度を維持することができます。
2025年4月、SikaWall-3000ラピッドボンドを発売し、外部断熱とフィニッシュシステム(EIFS)用の新しい1成分ポリウレタンフォーム接着剤を発売しました。 迅速な設定と耐久性の接着を可能にし、設置時間を短縮するために開発された製品です。
最大の市場シェアを保有するビル&建設はなぜですか?
エンドユース業界をベースとし、2026年に約36.5%のウレタン接着剤市場シェアを占めるビル&建設セグメントが期待されています。 区分の優位は絶縁材のパネル、フロアーリング、屋根ふき、façades、ドアおよび窓、設計されていた木、プレハブの構造、およびコンクリート、金属、木、プラスチックおよび合成の建築材料の結合の広範なポリウレタン付着力の使用法にowingです。
2026年7月、米国の建設費は、USD 2.16兆ドルの季節的に調整された年間レートで、859.0億米ドルが住宅建設され、USD 755.2億は民間非住宅建設でした。 この大きい構造の基盤はフロアーリング、絶縁材のパネル、屋根ふき、ドア、窓、façadesおよび設計されていた木製の適用のポリウレタン付着力の連続的な消費を促進します。
ジョンズ・マンビルがJM QuickFoamを発売 付着力、絶縁材板、カバー板および羊毛によって支持される屋根ふきの膜を付けるための2部分、低層ポリウレタン泡の屋根ふきの接着剤。
ポリウレタン接着剤市場動向
- 多機能熱伝導性ポリウレタン接着剤は、EV電池、パワーエレクトロニクス、および高熱アセンブリなどの用途に従来の接合を超えて展開しています。 2026年5月、ITWパフォーマンスポリマーがPlexus DT2430とDT2630LDポリウレタン構造接着剤をそれぞれ約1.1 W/mKと2.0 W/mKの熱伝導性で発売しました。
- 従来の化石由来の飼料製品に対する依存性を低下させ、バイオベースおよび低炭素ポリウレタン接着剤製剤に対する傾向が高まります。 HenkelのTECHNOMELT PUR 6260 ECOは、11月2025日に発売され、少なくとも60%の再生およびリサイクルされた原料から作られ、従来のバージョンと15°よりも40%の低い製品カーボンフットプリントを持っています C下加工温度。
- 自動車、電子機器、家電製品、その他の耐久性品のポリウレタン接着剤の設計は、脱ボンディングオンデマンドおよび接着性再生性に焦点を合わせています。 2025年4月、エボニックは、約80°C〜150°Cの温度範囲で有効化できるポリウレタン接着剤システムと、材料分離、修理、リサイクルをサポートするデボンディングコンセプトを導入しました。
地域洞察
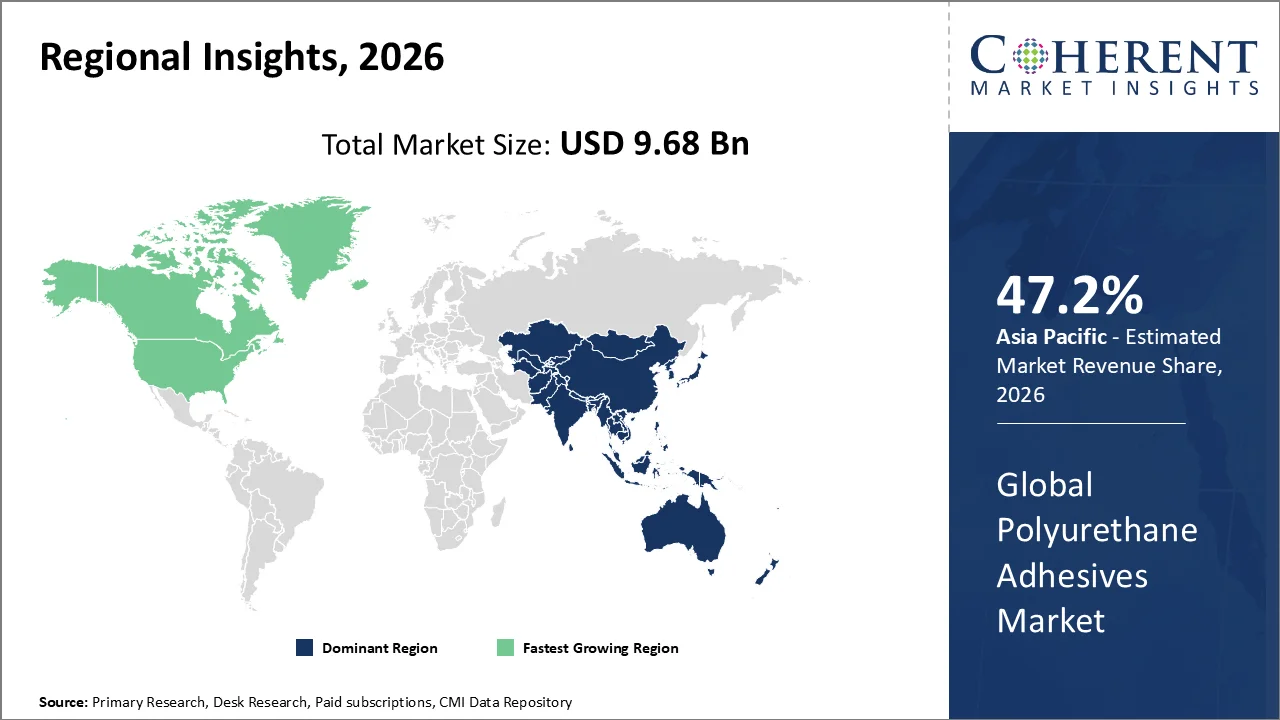
アジアパシフィックは、大規模な製造拠点と急速な産業拡大に向けてオーイングを約束
アジアパシフィックは、2026年のポリウレタン接着剤市場の著名な47.2%のシェアを占める見込みです。 領域の優位性は、大規模な自動車製造拠点、建設活動の拡大、エレクトロニクス製造、 フットウェア 中国、インド、日本、韓国、東南アジアに於けるポリウレタン系ボンディングシステムの製造、フレキシブルなパッケージング、および消費拡大
また、インドは、INR 12.2 lakh crore を2026-27 の公的資本支出で提案し、INR 11.2 lakh crore と比べ、2025-26 の。 輸送インフラ、都市開発、産業施設、住宅への継続的な投資は、床材、断熱材、パネル、屋根材、建築用途におけるポリウレタン接着剤の消費をさらに支持しています。
北アメリカのポリウレタン付着力の市場の傾向
北米は、予測期間にわたってポリウレタン接着剤市場で最速の成長を目撃する見込みです。 EV・電池製造、先進産業組立、リフォーム、建設活動の拡大、高性能構造・熱伝導性接着剤の需要増加による地域の成長をサポートします。
2026年8月、米国エネルギー省は、国内の重要な処理、電池製造、リサイクル能力の拡大を目指した7つのプロジェクトで500万ドルを発表しました。
強い自動車、適用範囲が広い包装および産業製造業の基盤は米国ポリウレタン付着力の市場を支えます
米国ポリウレタン接着剤 市場は大きい自動車、大気および宇宙空間、適用範囲が広い包装、電子工学および国の高度の製造業の採鉱の安定した成長を目撃しています。 ポリウレタン接着剤は構造の結合、内部アセンブリ、適用範囲が広い積層物、絶縁材、合成の部品および振動への柔軟性そして抵抗を必要とする適用のためにますますます使用されます。
自動車メーカー(OICA)の国際機関によると、米国の自動車は10.24万台で、2025年に16.7万台を販売していると述べています。 大型自動車製造拠点は、ポリウレタン構造とアセンブリ接着剤の需要を駆動し続けています。
2026年4月のフレキシブルパッケージング協会によると、米国のフレキシブルパッケージング業界は、2024年の年間売上高は42.6億米ドルで、2023年に41.4億米ドルから2.9%上昇しました。 多層食品、医薬品、消費者製品パッケージで使用される溶媒および反応性ポリウレタン積層接着剤の消費をサポートし、柔軟包装の拡大スケール。
中国ポリウレタン接着剤市場動向
中国は、大規模な自動車、エレクトロニクス、家電、フットウェア、パッケージング、および産業製造エコシステムにウイングポリウレタン接着剤のための最も重要な市場の一つを維持することが期待されています。 新しいエネルギー車および電子部品の高い生産の容積は構造の結合、電池アセンブリ、ラミネーション、熱管理の部品および精密付着力の塗布のための条件を高めます。
中国の統計局は、新エネルギー車両の生産は、1月〜7月2026日の約8.95百万単位であったと述べた、9.5%の年間。 2026年7月 単独でNEVの出力はおよそ1.55,000,000単位、29.9%の年を上回ります。 EV製造拠点の拡大は、バッテリーパック、インテリア、複合部品、軽量アセンブリ、熱管理システムにおけるポリウレタン接着剤の需要をサポートします。
ポリウレタン接着剤業界における主要企業
ポリウレタン接着剤の主要なプレーヤーのいくつか Huntsman Corporation、3M、Sika AG、Ashland Inc.、Arkema S.A.、H.B. Fuller、イリノイ州ツールワークス株式会社、Henkel AG、KGaA、 スコット・ベア株式会社.、および ドーケミカル株式会社
ニュース
- 2026年5月、ヘンケルは、次世代EV電池システム用に開発された2成分ポリウレタン系熱伝導接着剤「LOCTITE TLB 9270APS」を発売しました。
- 2025年3月、ハンツマンはジンシャン、中国およびオスナブリュック、ドイツでポリウレタン生産拠点のISCC PLUSの証明を発表しました。 認定TPU材料は、自動車、フットウェア、フィルム、および専門産業用途で使用され、粘着製剤の原料として機能し、粘着バリューチェーン内の円形および質量バランスポリウレタン飼料の大きな採用をサポートしています。
マーケットレポートスコープ
ポリウレタン接着剤市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 9.68 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 5.8% | 2033年 価値の投射: | 米ドル 14.38 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Huntsman Corporation、3M、Sika AG、Ashland Inc.、Arkema S.A.、H.B. Fuller、イリノイ州ツールワークス株式会社、Henkel AG&Co.、KGaA、Scott Bader Company Ltd、およびDowケミカルカンパニー。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- ポリウレタン接着剤市場は、伝統的な接合製品から、エンジニアリング木材、プレハブ構造、および耐荷重構造用の高性能構造接着剤システムへの移行を目撃しています。 Henkelは構造木材構造におけるポリウレタン技術の採用が増加していると述べ、そのLOCTITE HB S ECOポリウレタン接着剤は、最大60%の接着剤のキログラムあたりCO2フットプリントを減らすことができます。
- サステナビリティは、製品開発における接着剤業界において、ニッチ差別化剤ではなく、コアな要件になっています。 たとえば、2026年6月、H.B. Fullerは、新製品開発の60%近くが、顧客の最終製品の持続可能性プロファイルの改善に重点を置いていることを発表しました。
- 大手粘着メーカーの信号信頼による戦略的統合・製造の展開を専門とする接合技術の長期的価値に。 シカは2026年2月にトルコのアッキムを買収したと発表しました 接着剤および密封剤 2025年のCHF 220,000,000のまわりの販売の会社。
マーケット セグメント
- 製品の種類(Revenue、USD Bn、2021-2033)
- 熱可塑性
- サーモセット
- テクノロジー(Revenue、USD Bn、2021-2033)
- 分散剤
- ソルベントボーン
- リアクティブ
- ホットメルト
- エンドユース業界(Revenue、USD Bn、2021-2033)
- 建築・建設
- 電気および電子工学
- パッケージング
- 自動車産業
- 家具
- フットウェア
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- ポリウレタン接着剤メーカーと処方
- ポリウレタン原料およびイソシアン酸塩の製造者
- 接着技術と応用技術者
- 研究開発・製品開発マネージャー
- 自動車・EV部品メーカー
- 建築材料および絶縁材の製造業者
- 包装のコンバーターおよびラミネータ
- 家具・靴・工業製品メーカー
- ディストリビューターおよび専門化学製造者
- 主要エンドユース業界を横断する調達マネージャーと技術意思決定者
データベース
- 世界銀行
- 経済協業・開発機関(OECD)
- 国連産業開発機構(UNIDO)
- UNの対照データベース
- ユーロスタット
- 米国Census局
- 米国環境保護庁(EPA)
- 中国国家統計局
雑誌
- 接着剤・シーラント業界(ASI)
- 欧州コーティングジャーナル
- コーティングの世界
- 化学・工学 ニュース
- 化学週間
- 包装ヨーロッパ
- 建設世界
ジャーナル
- 接着・粘着の国際ジャーナル
- 先端科学技術ジャーナル
- 行政書士会
- ポリマーテスト
- 有機コーティングの進歩
- ポリマー工学・科学
- 応用ポリマー科学ジャーナル
新聞
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
- ブルームバーグ
- 経済の時代
- 中国 日
協会について
- 付着力および密封剤の評議会(ASC)
- FEICA – 欧州接着剤・シーラント業界協会
- ポリウレタン産業センター(CPI)
- アメリカ化学評議会(ACC)
- ヨーロッパDiisocyanateおよびポリオールプロデューサー協会(ISOPA)
- ポリウレタンフォーム協会(PFA)
- フレキシブルPUフォームブロックメーカーの欧州連合(EUROPUR)
- 自動車メーカーの国際機関(OICA)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 製品データシートと粘着メーカーのテクニカルデータシート
- 会社案内 プレスリリース・商品発売のお知らせ
- 政府建設・製造統計
- EPA、ECHA、欧州委員会からの環境および化学規制の出版物
- WIPO、USPTO、EPO、Google特許を含む特許データベース
- 輸出入・国際 取引統計
- 自動車・包装・建設・工業生産データ
- サステナビリティレポートと製品 カーボンフットプリントディスクロージャー
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
ポリウレタン接着剤市場は2033年に約USD 14.38 Bnに達すると予想されます。
ウレタンの接着剤市場で動作する主要なプレーヤーは、ハンツマン株式会社、3M、シカAG、アッシュランド株式会社、Arkema S.A.、H.B.フラー、イリノイツールワークス株式会社、ヘンケルAG&Co.、KGaA、スコット・バザー株式会社、ドーケミカル株式会社を含みます。
ポリウレタン原料価格および厳しいVOCおよびイソシアネート規則の揮発性は市場成長を妨げる主要な要因です。
自動車・電気自動車における軽量・多材料接合の需要が高まるビル&建設用途におけるポリウレタン接着剤の採用が高まっています。
ポリウレタン接着剤市場は2026年から2033年にかけて約5.8%のCAGRで成長することを期待しています。
アジアパシフィックは、2026年のグローバル市場シェアの約47.2%を占めるポリウレタン接着剤市場を廃止する見込みです。
ポリウレタン接着剤は、金属、木材、ガラス、プラスチック、セラミックス、複合材料などの材料への高い接着強度、柔軟性、耐振動性、耐湿性、接着性を提供するポリウレタン化学に基づいて接着材料です。