

中耳インプラント市場規模と予測 – 2026 年から 2033 年
中耳インプラント市場はCAGR 7.9%で成長し、2026 年には564 億米ドルのシェアに達し、2033 年には1,032 億米ドルに達すると予想されています。難聴の増加、埋め込み型ソリューションに対する意識の高まり、低侵襲技術の進歩により、 技術の進歩により、中耳インプラントの需要が高まっています。 2050 年までに、約 25 億人がある程度の難聴を経験すると予測されています。
重要なポイント
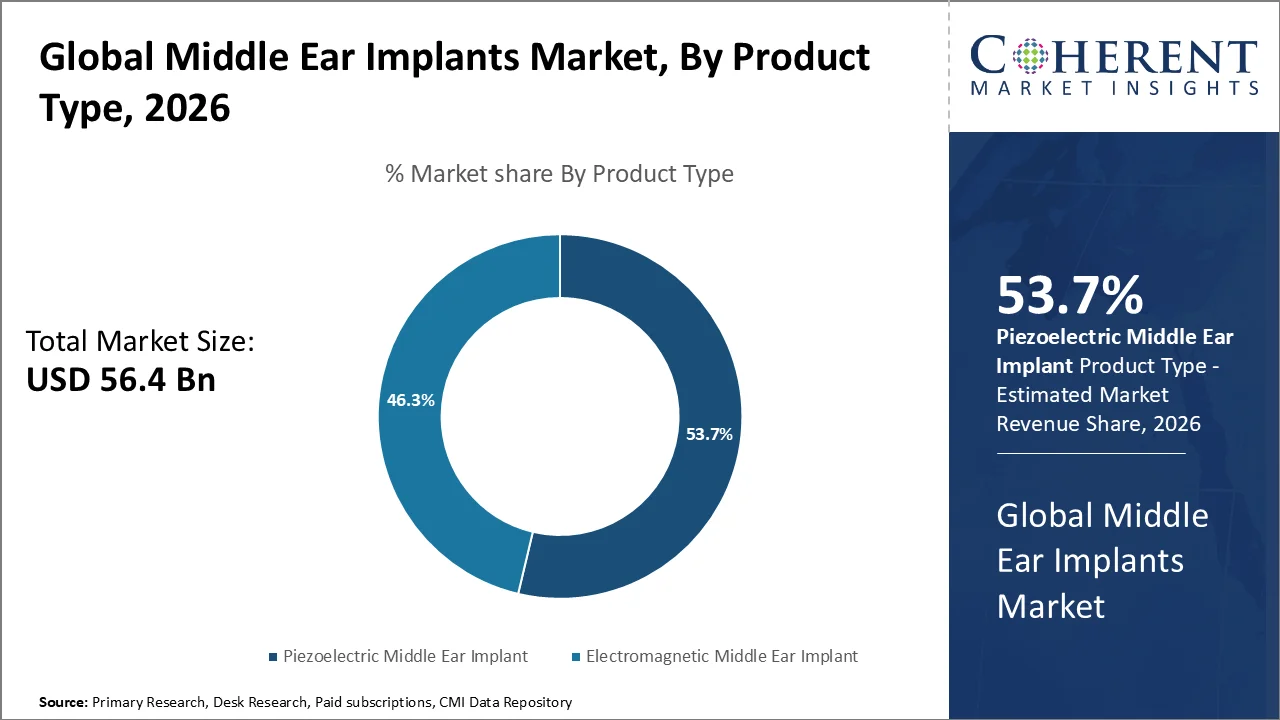
- 圧電中耳インプラントは、難聴の有病率の上昇により、2026 年には53.7%という最大の市場シェアを保持します。 中耳インプラントは、耳小骨を直接刺激することで伝音難聴と感音難聴に対処します。
- コンダクティブは、従来の補聴器の限界により、2026 年には42.7%の最大の市場シェアを保持すると予想されます。
- 病院は、学際的な耳鼻咽喉科チームの利用可能性により、2026 年に45.5%という最大の市場シェアを獲得しました。 インドには 69,000 を超える公立病院と私立病院があります。
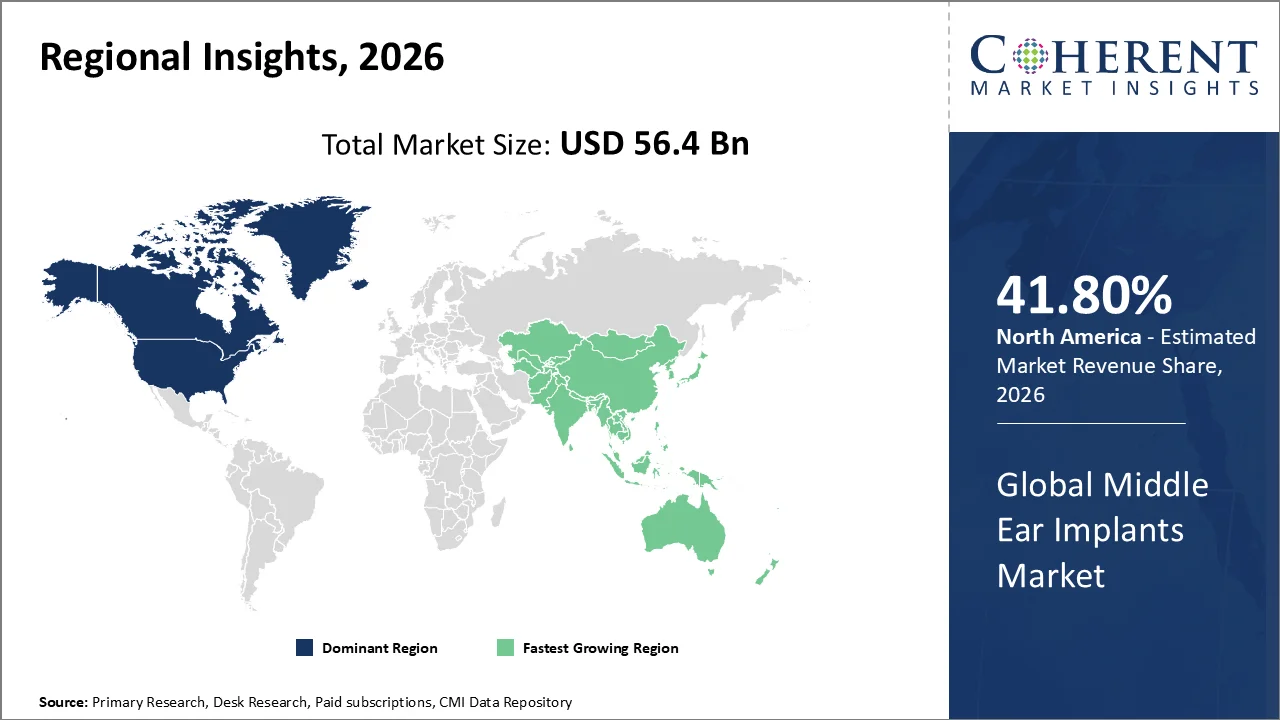
- 北米は、先進的な医療インフラのおかげで、2026 年には41.8%という圧倒的なシェアを獲得すると予想されています。 2024 年の米国の医療支出は 5 兆 3,000 億米ドル、つまり 1 人当たり約 15,474 米ドルに達し、GDP の 18.0% に相当します。
現在のイベントとミドルイヤーインプラント市場への影響
現在のイベント | 説明とその影響 |
オーストラリア:MSACは、感知性難聴のためのアクティブミドルイヤーインプラントのMBSリストをサポート |
|
エステムの完全注入された中間耳の聴覚システムのためのFDAの規制活動 |
|
セグメント情報
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ圧電気なのか ミドルイヤーインプラントは、最大の市場シェアを獲得していますか?
圧電気 ミドルイヤーインプラントは2026年に最大53.7%の市場シェアを保持しています。 圧電気の中間の耳のインプラントの市場はより多くの人々に聴力損失を経験し、慣習的への代わりを捜すこととして成長しています 補聴器お問い合わせ これらのインプラントは、直接、振動鎖を刺激し、音伝達と聴覚性能を改善します。 低い電力消費、コンパクトな設計、広い周波数応答、および完全にインプラント可能なシステムとの互換性により、より魅力的になります。 製造業者は、トランスデューサ技術の進歩を続け、患者はますますます慎重な難聴ソリューションを好む。 臨床用途を拡大し、インプラント技術の向上により、圧電気ミドルイヤーインプラントの採用を支援します。 2026年6月、Lalla Asmaaの王女がモロッコ初の患者デーを議長に、ラバットでの難聴を抱え、聴覚の拡大に取り組みました。 また、従来のコクレアインプラントの恩恵を受けられない子供のために設計された積極的な圧電気骨伝導技術も検討しました。
最大の市場シェアを想定した導電性
2026年に42.7%の最大の市場シェアを保持すると予想される導電性は、直接的な機械的刺激の利点を借ります。 中耳インプラント市場の導電性セグメントは、慢性耳疾患、先天異常症、および閉塞障害に対する効果的な難聴を求めるより多くの患者が増加しています。 活動的な中間の耳の注入は振動の鎖を直接刺激し、健全な伝達を改善するために傷つけられた中耳の構造をバイパスします。 従来の補聴器から限られた利点を得る患者は、これらのインプラントを代替手段として検討しています。 トランスデューサーのカップリングの技術および伝導性および混合された難聴のためのより広い臨床適用の進歩は更に採用およびサポート区分の成長を促します。 Cochlear Limitedは、新しいCochlear Osia 3のサウンドプロセッサ、Osiaシステムの最新進歩のためのFDAのクリアランスを受け取りました。 骨伝導ソリューションは、導電性または混合された難聴と片面の難聴で子供と大人をサポートします。
どの端 ユーザーセグメントは市場を支配していますか?
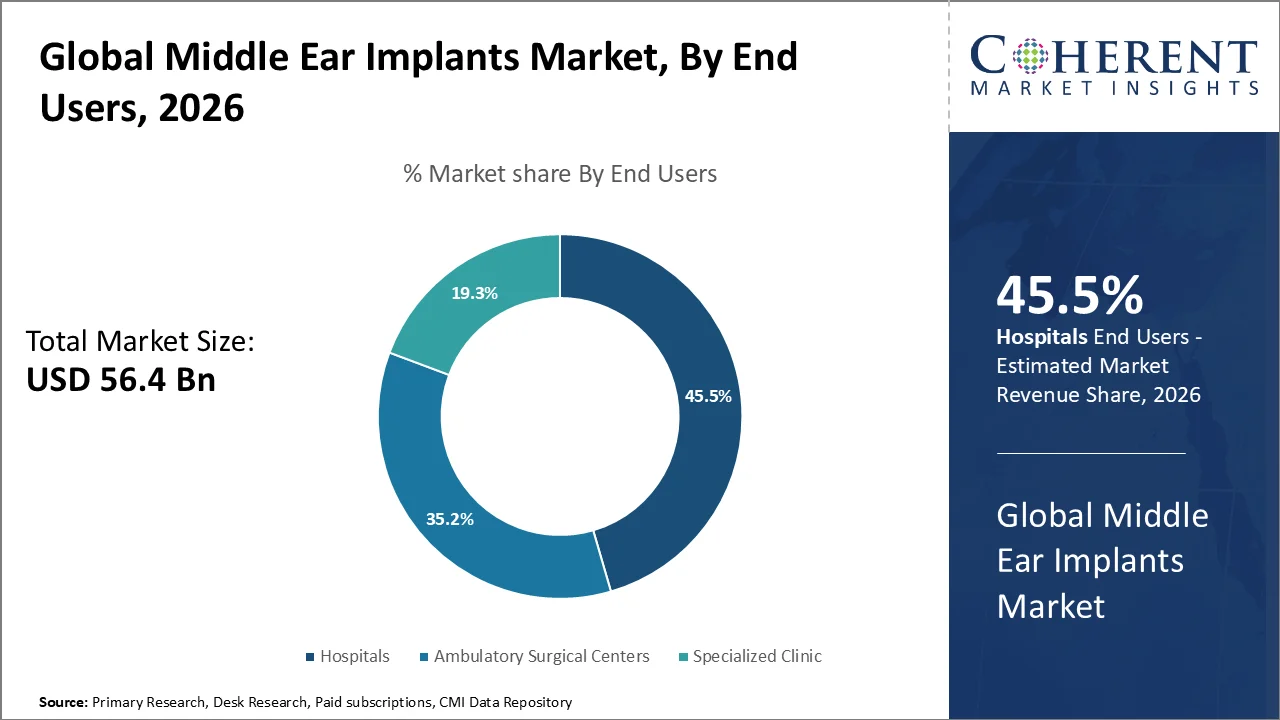
病院は2026年に45.5%の最大の市場シェアを獲得しました。 中耳インプラント市場は、病院が専門のENTインフラを強化し、高度な診断機器を採用し、多分野臨床チームを構築するために拡大しています。 病院は患者の評価、外科注入、装置プログラミングおよび術後のリハビリテーションを含む完全な注入の経路を、支えます。 従来の補聴器から限られた利点を得るより多くの患者は、インプラントの手順を求めています。 また、より広範な臨床アプリケーション、経験豊富なotologistの可用性を高め、専門的補聴器プログラムへの投資が、中耳インプラント技術を採用するために病院を奨励しています。
ミドルイヤーインプラント市場動向
- アクティブおよび完全にインプラント可能な補聴器の採用により、従来の外部補聴器に依存し、控えめなソリューションを提供し、聴覚リハビリテーションを強化します。 臨床証拠は適切な選択された患者で活動的な中間の耳の注入の使用を支えます。 118のVibrant Soundbridge装置を受け取る103人の患者の1つの長期的研究では、インプラントの使用の平均期間は6.7年であり、91人の患者は観察期間の最後に装置を使用していました。
- 個人化された聴覚リハビリテーションのための成長の要求は臨床医が個々の解剖学、聴覚の重症度および残りの聴覚機能に従って注入構成および結合の技術を選ぶことを奨励します。 長期臨床研究の証拠には、感覚的および導電性/混合された難聴の患者が含まれます。 1つの研究では、77個のデバイスは、感覚的難聴と41のために注入され、混合または導電性難聴のために注入されました。
- 従来の補聴器に対する選択肢の増加は、アコースティック補聴器と制限を経験する適切な患者間のミドルイヤーインプラントの採用をサポートしています。 Vibrant SoundbridgeのFDAの臨床データは、49人の患者(86%)の42人が、自分の補聴器の15人(31%)と比較して、音の明快さとトーンとの満足度を報告したことを発見しました。 また、47人の患者の44人(94%)は、インプラントを独自の補聴器と比較すると、全体的な音質で満足度が向上しました。
地域洞察
北米は、インプラントシステムにおける技術の進歩に夢中
北米は2026年に41.80%の優勢なシェアを獲得する見込みです。 北アメリカのミドルイヤーインプラント 難聴、高齢化人口、高度医療インフラ、聴覚リハビリテーションの強い意識により市場を拡大しています。 ENTおよびオーディオロジーネットワークは、診断、注入、プログラミング、フォローアップケアを容易にします。 患者は、従来の補聴器の選択肢をますます求めていますが、技術の進歩はインプラントの性能とアクセシビリティを向上させます。 専門的オトロジーセンター、支持的償還フレームワーク、強力なヘルスケア支出、および革新的な医療技術の継続的な投資の存在により、地域全体の中耳インプラントの採用をさらに促進します。 2026年6月、Envoy Medicalは、モジュール式PMAアプリケーションの最初のモジュールをFDAに提出し、Breakthrough Device-designated補聴器ソリューションを提出しました。 同社は、米国で市販されているEsteemアクティブミドルイヤーインプラントを含む完全インプラント機器を開拓しました。
アジアパシフィックミドルイヤーインプラント市場動向
アジアパシフィックミドルイヤーインプラント市場は、聴覚喪失、特に古い大人を経験し、高度な補聴器の修復ソリューションを求めるより多くの人々として成長しています。 ヘルスケアプロバイダは、インフラと専門センターを拡大しています。また、オトロジー手術へのアクセスが向上し、インプラントの採用をサポートします。 使い捨ての収入とヘルスケア投資をライジングすると、より多くの患者がインプラントの手順を手に入れることができます。 技術の革新は聴覚の結果および忍耐強い慰めを改善します。 また、政府の聴覚健康プログラム、外科医のトレーニングイニシアチブ、およびインプラント可能な補聴器の普及は、地域全体の市場需要を促進し続けています。 2025年12月、 ナナヴァティマックススーパー専門病院 早期発見、精密手術、長期にわたる聴覚障害のある人々のための長期聴覚バーバル治療に焦点を当てたコクレアインプラントおよび聴覚リハビリテーションプログラムMax Sunoを立ち上げました。
米国ミドルイヤーインプラント市場動向
米国中耳インプラント市場は、特に老化人口の中で、難聴がより一般的になると成長し続けています。 患者は、従来の補聴器が制限を持っているため、高度の難聴修復ソリューションを求める。 メーカーは、改善されたサウンド処理、ワイヤレス接続、小型デバイス、および最小限の侵襲的なインプラント技術などの技術革新による採用を推進します。 国の強力な医療インフラ, 専門ENT専門家へのアクセスを成長させる, 保険の広範なサポート, そして、未治療の難聴の意識を高めるだけでなく、より多くの患者が中耳インプラントを検討する奨励. Cochlear Limitedは、Nucleus 7のサウンドプロセッサ、iPhoneのコクレアインプラントサウンドプロセッサ用に最初に作られたを発表しました。 6月にFDAが承認され、それはまた、当時利用可能な最小かつ最も軽量なリアクローラーインプラントサウンドプロセッサになりました。
日本ミドルイヤーインプラント市場動向
日本の中耳インプラント市場は、先進的な難聴に対する需要が増加する、国の老化人口と聴覚障害の成長率から恩恵を受けています。 患者およびヘルスケアプロバイダーは、インプラント可能な補聴器をますますます認識し、臨床的専門知識と技術の進歩を改善しながら、アクティブミドルイヤーインプラントの採用を奨励します。 日本が誇る医療インフラと融資方針は、承認された監査インプラントへのアクセスも向上します。 さらに、患者は、従来の補聴器に対する慎重かつ効果的な代替手段を求めていますが、導電性および混合難聴支援市場の成長のための広範な治療オプション。
中耳インプラント業界における主要企業
ミドルイヤーインプラントの主要プレイヤー お問い合わせ Envoy 医学、Ototronix、MED-EL Corporation、Medtronic、CENTILLION、およびCochlear。
ニュース
- 8月2026日 カタールチャリティー Khartoumのドーハ病院で子供のためのコクレアインプラントプログラムを開始し、戦争が始まった後にスーダンで専門的な補聴器サービスを復元する。
マーケットレポートスコープ
ミドルイヤーインプラント市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 56.4 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 7.9% | 2033年 価値の投射: | 米ドル 103.2 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | エボイメディカル、オトトロニックス、MED-EL Corporation、メドトロニック、センティリオン、コクレア。 | ||
アナリストオピニオン
- ミドルイヤーインプラントは、従来の補聴器が完全に対処できない臨床ギャップによって駆動されます。 最も強い需要は、従来の増幅から十分な利益を得ることができない導電性または混合難聴の患者から来ています。 活発な中間の耳の注入のための臨床証拠は援助された聴覚の性能および音声認識の有意な改善を実証しましたり、これらの装置を特にフィードバック、occlusion、慢性の耳病気、または貧しい補聴器の許容を経験する患者のために補います。 したがって、市場は、トレンド主導ではなく、臨床的に必要性主導として見るべきであり、専門家のENT勧告は、採用の決定的な役割を果たしています。
- アドレス指定可能な忍耐強いプールは相当しますが、実際の機会は適切な聴覚損失の患者をインプラント候補に変えることにあります。 世界保健機関は、世界の430万人を超える人々が、約34万人の子供を含む難聴のリハビリテーションを必要としていると推定しています。 しかし、中耳インプラントは、マスマーケットの補聴器ではなく、高度に選択的な介入を維持します。 この選択性は、市場の価値の提案を強化します。優れたスピーチ結果、信頼性の高い長期的なパフォーマンス、および従来の補聴器に対する明確な利点を示すメーカーは、医師や患者の決定に大きな影響を与えます。
- 臨床結果は最も強力な採用レバーのままになります。 アクティブなミドルイヤーインプラントの研究では、聴覚閾値と音声認識の重要な改善が報告されていますが、長期フォローアップは、適切な患者における持続的な機能上の利点を示しています。 たとえば、MED-ELのVIBRANT SOUNDBRIDGEの臨床評価では、導電性、混合性、および感覚的難聴の患者の間で耐久性のある難聴の改善が報告されています。
- 日本は、消費者の意識よりも、償還と専門家の自信が重要である理由を示しています。 日本は高度に発達したエントインフラと高齢化の人口を持っていますが、中耳インプラントは、慎重に患者の選定と専門家の評価を必要とします。 したがって、最も強力な商業機会は、臨床証拠、外科医の訓練、および紹介ネットワークを同時に構築できる企業と座っています。
- 技術的改善は、ユーザビリティと手術効率に対する競争をシフトする可能性があります。 より小さい注入のプロフィール、改善されたカップリングのメカニズム、MRIの両立性およびよりよい付属品機能は直接サージョンの好みおよび忍耐強い受け入れに影響を与えることができます。 ミドルイヤーインプラントは、従来の補聴器を購入するよりもかなり大きな臨床的コミットメントを伴うため、これは特に重要です。
市場区分
- 製品の種類(Revenue、USD Bn、2021-2033)
- 圧電気 ミドルイヤーインプラント
- 電磁石 ミドルイヤーインプラント
- 聴力損失の種類(Revenue、USD Bn、2021-2033)
- 導電性
- センサー
- 混合(導電性および感覚性)
- エンドユーザー(Revenue、USD) ベン、2021-2033)
- 病院
- Ambulatory 外科センター
- 専門クリニック
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 耳鼻咽喉科医とエント外科医は、インプラント可能な補聴器に特化
- 聴覚・聴覚リハビリテーションスペシャリスト
- コクレアーとミドルイヤーインプラントサージョン
- 病院の調達および臨床部門の専門家
- 医療機器の規制および払い戻しの専門家
- 中耳インプラントに関する臨床研究者
データベース
- 米国食品医薬品局(FDA)医療機器データベース
- パブメダル/MEDLINE
- 臨床トライアル.gov
- 国立衛生研究所(NIH)データベース
- Cochraneライブラリ
- エンベース
- 世界保健機関(WHO)グローバルヘルス展望台
- 国立医療・医療機器データベース
雑誌
- 補聴器と技術 マット
- 聴覚審査
- オーディオロジーオンライン
- ENT & Audiology ニュース
- 聴覚追跡者
ジャーナル
- オトロジーと神経学
- 泌尿器科
- JAMA Otolaryngology - ヘッド&ネック手術
- 国際音響学会
- 聴覚研究
- 耳と聴覚
- 臨床耳鼻咽喉科
- 聴覚科学ジャーナル
- Acta Oto-Laryngologica(オト・ラリーンゴロジックア)
新聞
- ニューヨークタイムズ
- ウォールストリートジャーナル
- ガーディアン
- 日本タイムズ
- 日経新聞
- 朝日新聞
- Yomiuri Shimbun(よみうり)
協会について
- 耳鼻咽喉科アメリカンアカデミー-ヘッドとネック手術(AAO-HNS)
- アメリカン・スピーチ - 言語学習協会(ASHA)
- アメリカン・アカデミー・オブ・オーディオロジー(AAA)
- 英国音響学会(BSA)
- ヨーロピアン・アカデミー・オブ・オトロジー(EAONO)
- 国際音響学会(ISA)
- 日本音響学 社会招聘
- 日本気象学会
パブリックドメインソース
- 米国食品医薬品局(FDA)
- 国立衛生研究所(NIH)
- 国立障害者教育機関(NIDCD)
- 世界保健機関(WHO)
- 臨床トライアル.gov
- PubMed セントラル
- 欧州医薬品庁(EMA)
- 米国メディケア&メディカエイドサービスセンター(CMS)
- 厚生労働省(MHLW)
- 日本医薬品医療機器庁(PMDA)
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
ミドルイヤーインプラント市場は、USD 56.4で7.9%のCAGRで成長することを期待しています 2026年のBn株は2033年にUSD 103.2 Bnに達すると予想されます。
需要は、従来の補聴器から不十分な利益を受け取るか、フィードバック、耳鼻咽頭刺激、または解剖学的条件のためにそれらを許容できない患者によって主に運転されます。
コア人口は、中程度から重度の感覚障害および導電性または混合された難聴患者を含む。
音を音響的に増幅する補聴器とは異なり、アクティブミドルイヤーインプラントは、音を機械的な振動に変換し、これらの振動を直接ミドルイヤー構造やインナーイヤーに提供します。
臨床証拠は注入が外科および慎重な忍耐強い選択を要求するので重要なです。