
グローバル先端細胞製造 マーケット サイズと予測 – 2026 に 2033
世界最先端のセル製造市場が成長する見込み ツイート 9.35 ベン に 2026 へ 米ドル 29.78 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 18%の 2026年~2033年お問い合わせ 世界的な先端細胞製造のための市場は、がんの上昇の世界的な負担によって燃料を供給し、高度の細胞ベースの療法、特にCAR-Tおよび他の細胞免疫療法のための増加の必要性によって供給される重要な拡張のために気化されます。
に従って 世界保健機関(WHO)、2050年までに年間例が35万に達し、2024年に新しいがん症例が世界中に報告され、高度でスケーラブルながん治療のモダリティの必要性を強調し、CAR-Tなどの細胞ベースの治療薬や細胞免疫療法などの増殖の必要性を強調しました。
グローバル・アドバンスト・セル・マニュファクチャリング・マーケットの主要買収
- 免疫細胞は保持するために写っています 52.4% 2026年のグローバル・アドバンスト・セル・マニュファクチャリング・マーケットシェアでは、地域のCAR-T製造と規制枠組みの確立により、北米全域で細胞型セグメントを支配しています。 たとえば、米国FDAの2024年のガイダンスは、これらの遺伝子改変免疫細胞療法のための製造制御をカバーする、自律的およびアホネリックCAR-T製品の両方のための特定のCMCの推奨事項を提供します。
- オートロジスティックセル製造は、保有する 43.6% 2026年にグローバル・アドバンスト・セル・マニュファクチャリング・マーケットシェアのなかで、地域が拡大するATMP開発と規制された製造エコシステムにより、ヨーロッパ全域で製造タイプセグメントを優位にしています。 例えば、欧州医学庁のガイドライン、効果的な7月2025日、臨床開発に必要な製造関連品質データを含む調査細胞および遺伝子治療製品の品質要件を確立します。
- クローズド製造システムの構築 23.8% 2026年のグローバル・アドバンスト・セル製造市場シェアでは、管理されたセル加工の規制要件としてアジア・パシフィックが重要視するプラットフォーム・セグメントを製造しています。 たとえば、日本保健省、労働福祉省は、6月2026日に特定細胞加工製品に関する微生物安全ガイドラインを改定し、細胞加工製造設備に適用される要件、制御および汚染管理生産環境の必要性を再構築しました。
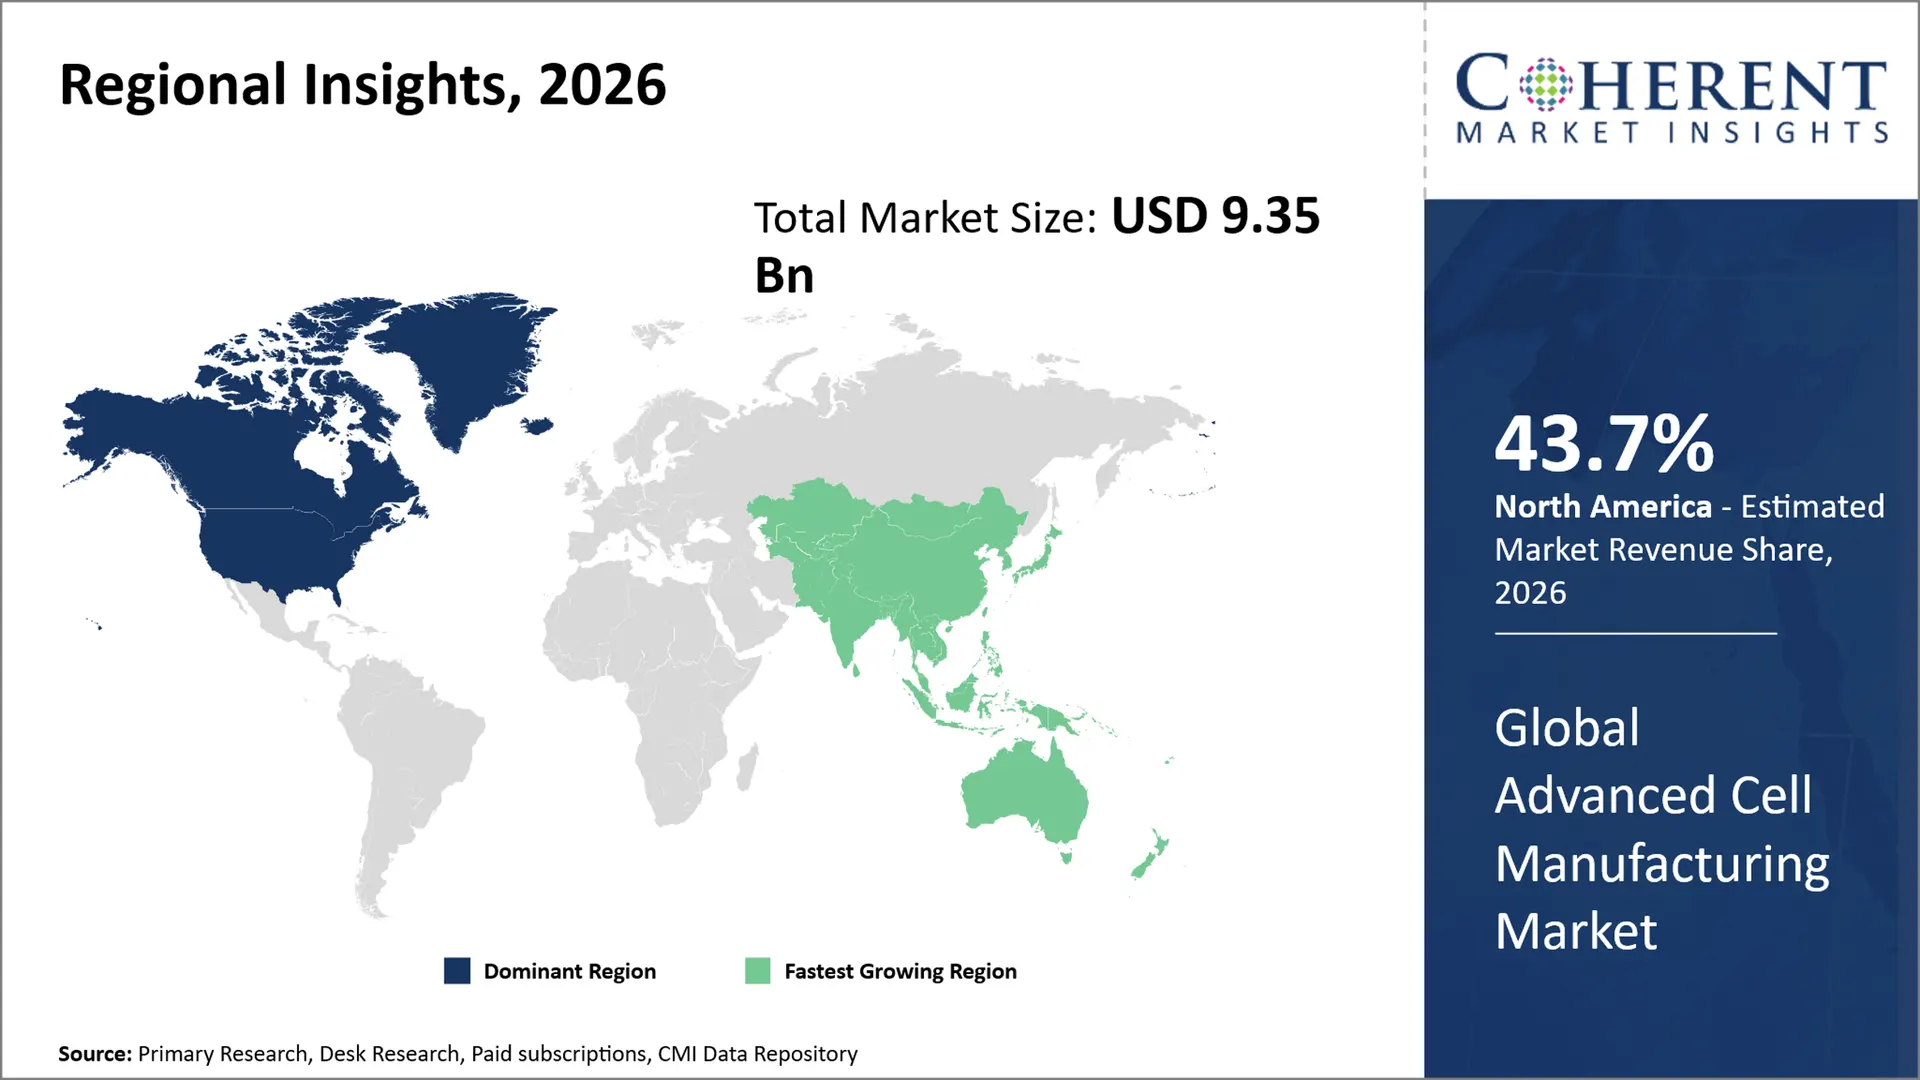
- 北米市場は予想されるシェアで優位性を維持 43.7%の 2026年、その成熟した規制枠組みによって強化され、セルセラピー製造エコシステムを確立しました。 例えば、2026年8月、米国FDAは、活性免疫療法製品の効力評価に関するドラフトガイドを発行し、細胞免疫療法の開発と製造に関連する効力試験に取り組む。
- アジア・パシフィックは、グローバル・アドバンスト・セル・マニュファクチャリング・マーケットにおいて最も速い成長を期待し、CAGRの推定値を登録します。 18.9% 2026年から2033年にかけて、再生医療製造インフラの拡充と規制の監督が推進されました。 たとえば、2026年9月、国内のMHLWは、再生医療の規制モニタリングを強化する専用の情報と報告ポータルを開設しました。
セグメント情報
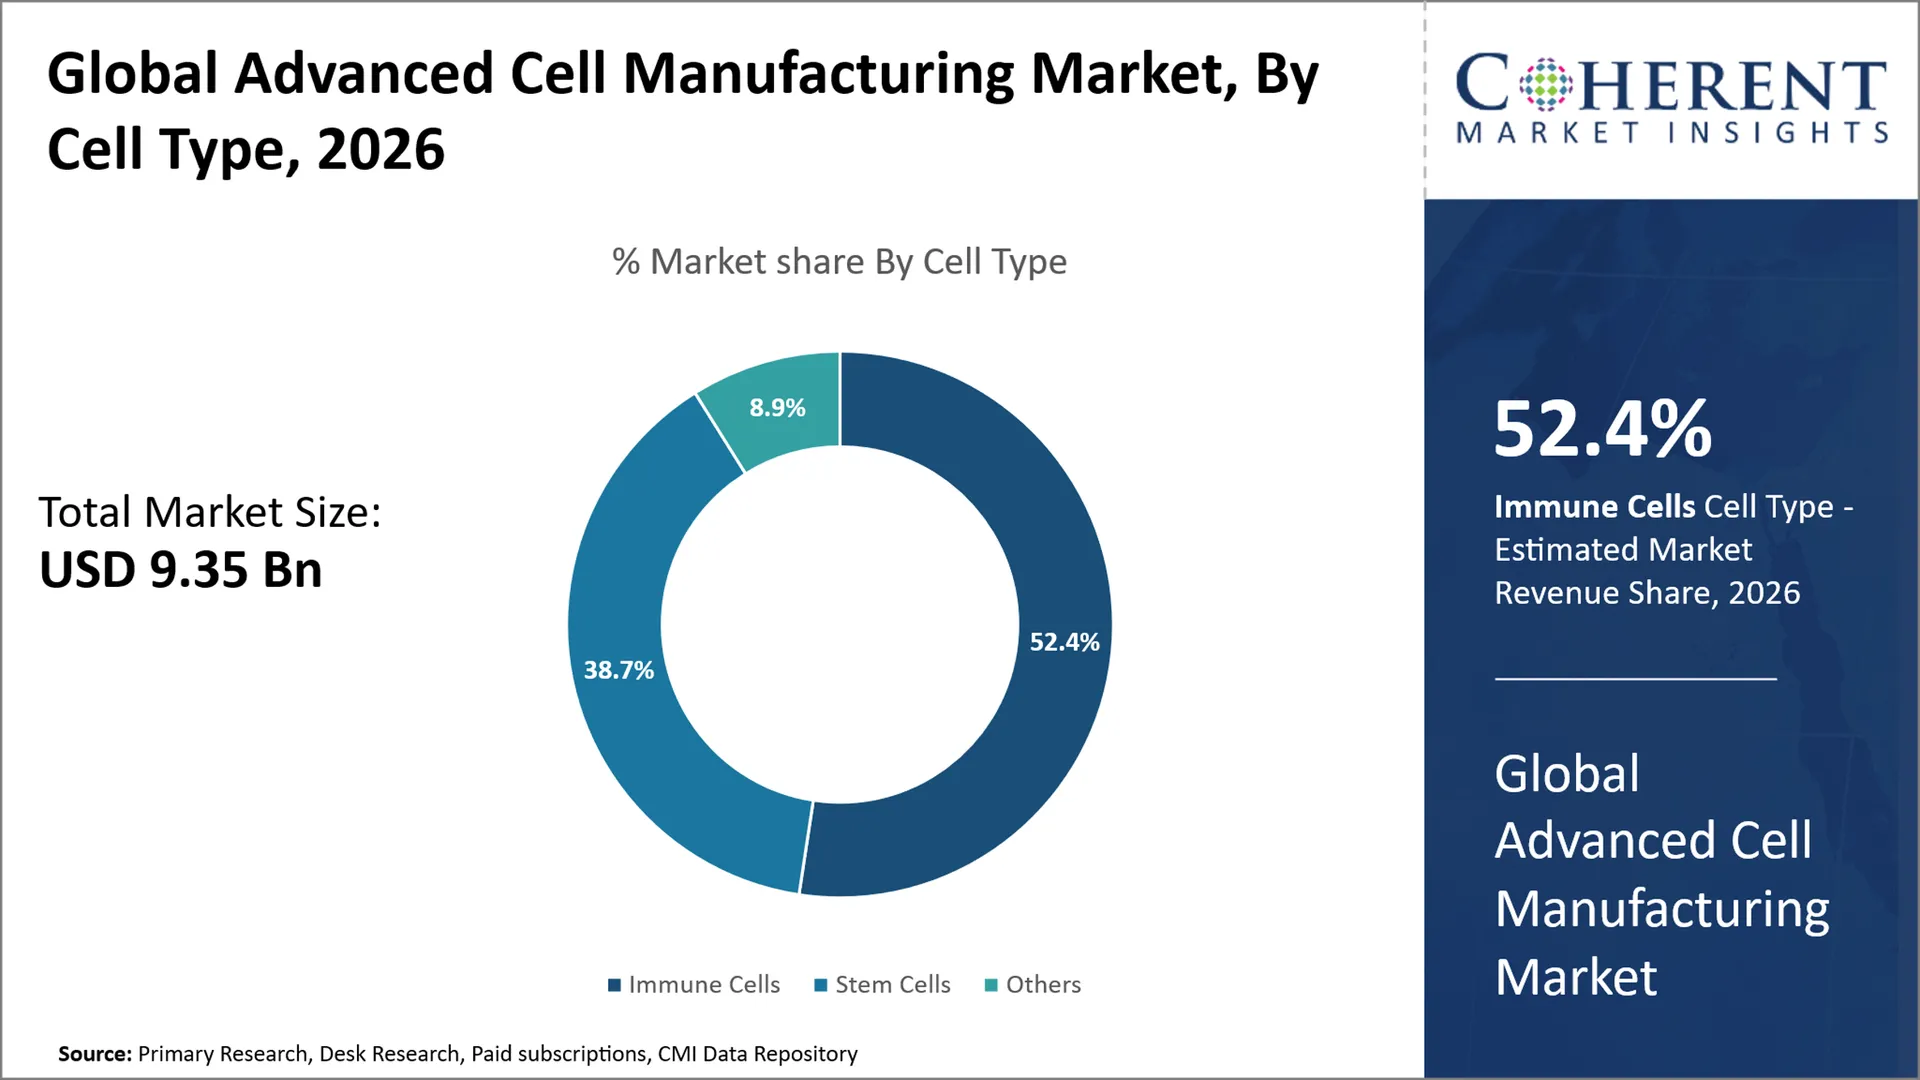
なぜ免疫細胞は、グローバル・アドバンスト・セル・マニュファクチャリング・マーケットを支配しますか?
免疫細胞は市場のシェアを握るために写っています 52.4% 2026年に、T細胞、NK細胞および他の高められた採用によって支えられた癌および血の無秩序のための免疫細胞療法を設計しました。 また、免疫細胞製品に対する治療表示の広範な範囲は、細胞分離、活性化、拡張および製造能力の要求を高めることが期待されます。 例えば、2026年3月、 米国食品医薬品局(FDA) 重度の白血球の付着の欠乏のタイプI (LAD-I)を扱う最初の遺伝子療法としてKresladiを承認しました。 Kresladiは、遺伝的に変更された患者自身の血幹細胞を使用しています。 承認は、エンジニアリングセル製品の使用範囲を拡大し、セル加工および製造の専門知識のための成長の必要性を強調します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜAutologous セル製造 高度なセル製造市場における最も大きな製造タイプセグメントを表していますか?
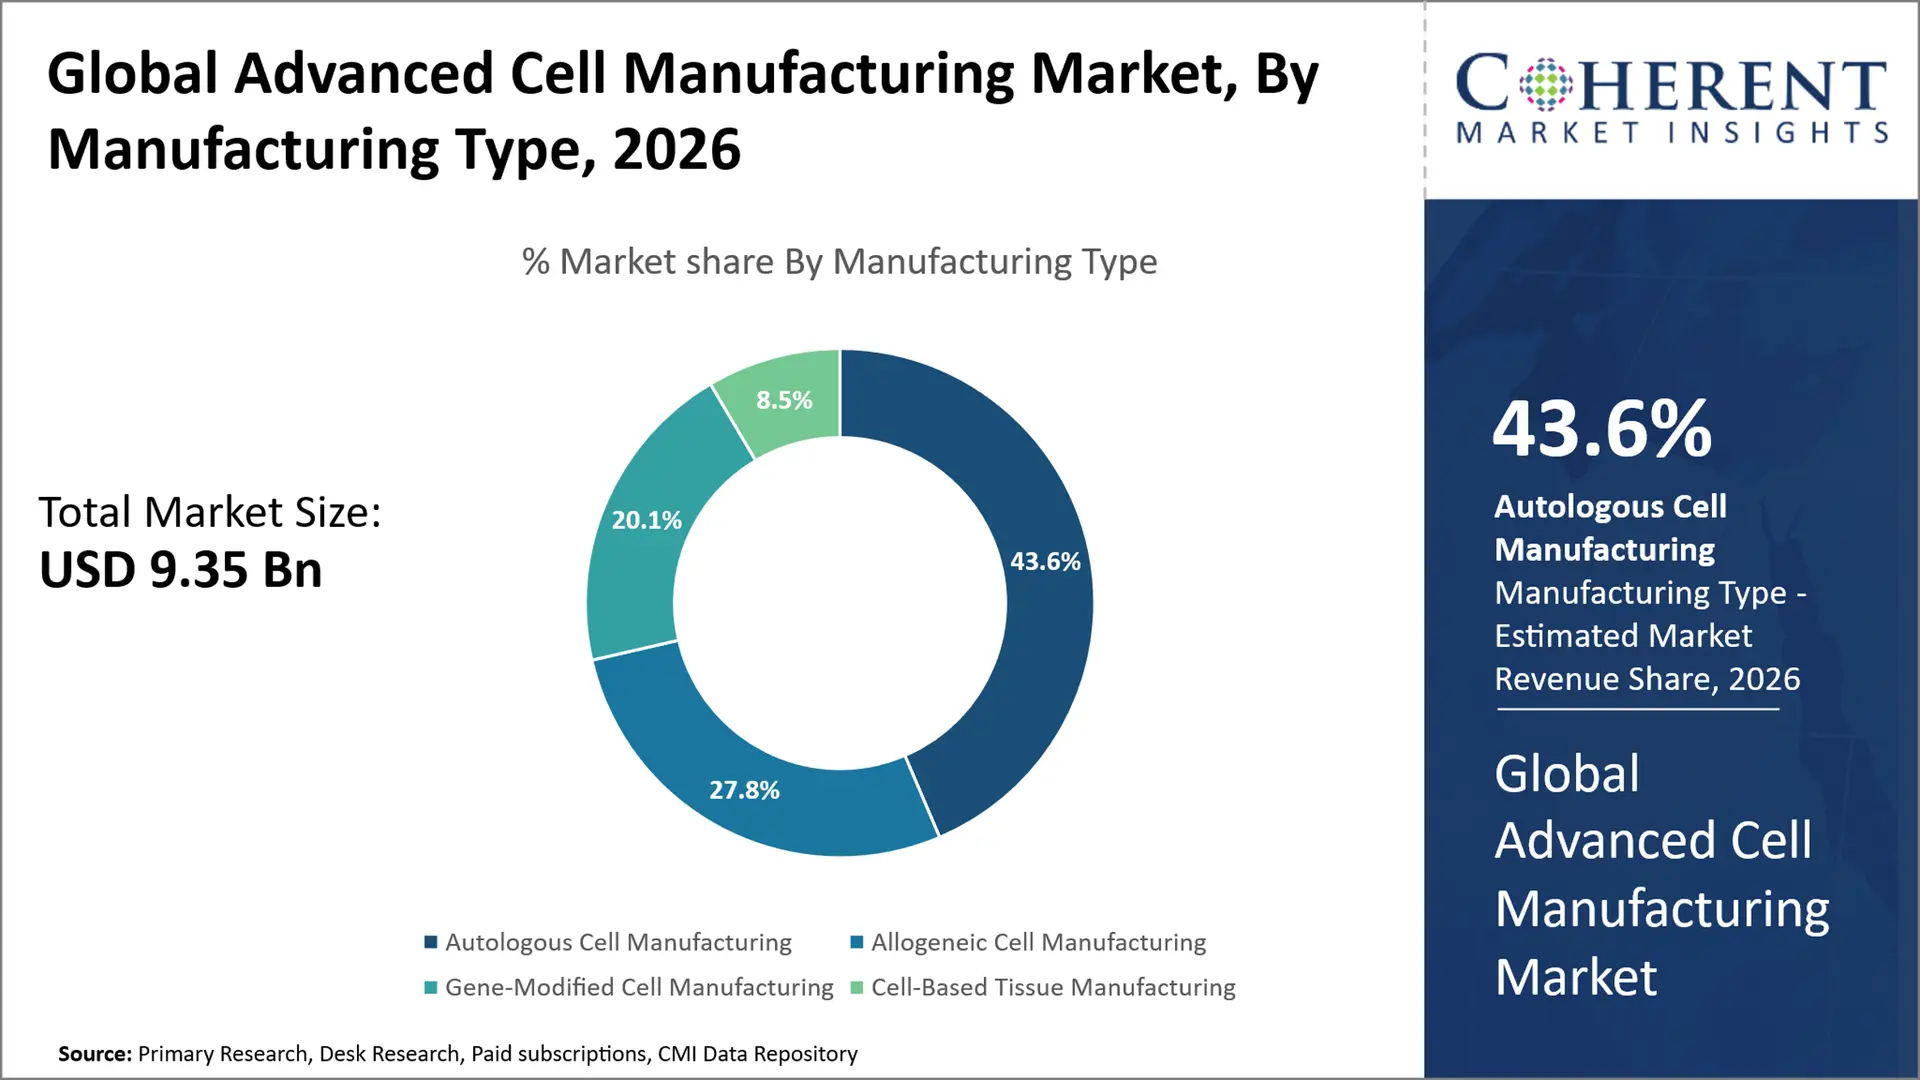
オートロジスセル製造は、市場シェアを持たせるように計画されています 43.6% 2026年に、特にまれな病気および腫瘍学の場合には患者主導の細胞療法の上昇の採用によって運転される。 個々の忍耐強い細胞をカスタマイズし、処理し、変更し、再注入する必要性は独特で、制御され、再現可能なワークフローのための要求を運転しています。 例えば、2026年2月、 米国食品医薬品局(FDA) AUCATZYL(obecabtagene autoleucel)は、再燃または再燃性B細胞の前駆体型リンパ芽腫(ALL)で成人を治療するための自律的なCAR-T療法として承認しました。 承認は個々の患者のための細胞の製造業の使用を強調します。
クローズド・マニュファクチャリング・システム・セグメントがグローバル・アドバンスト・セル・マニュファクチャリングを約束 マーケット
クローズド・マニュファクチャリング・システム・セグメントは、市場シェアを持たせるよう提案 23.8% 2026年に、周囲との接触を制限する可能性があり、手動操作の数を減らし、敏感な細胞療法のための均一な処理条件を提供します。 さらに、自動監視と制御の両立性により、製造の再現性と規制への適合性を高めます。 例えば、 米国FDA'BioFoundryイニシアチブは、細胞ベースの医療製品のためのスケーラブル、モジュラー、自動、封じられた製造プラットフォームを評価します。 従来の細胞および遺伝子治療製品を含む、インライン監視を使用して、製品属性および生殖能力を制御します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
インド CDSCO 細胞および遺伝子治療製品の製造許可を更新(7月2026) |
|
日本は、細胞加工製品に関する微生物安全ガイドラインを改定(2026) |
|
米国FDAは、細胞および遺伝子治療(2026)のためのより大きなCMCの柔軟性を発表 |
|
高度なセル製造 マーケット・ダイナミクス
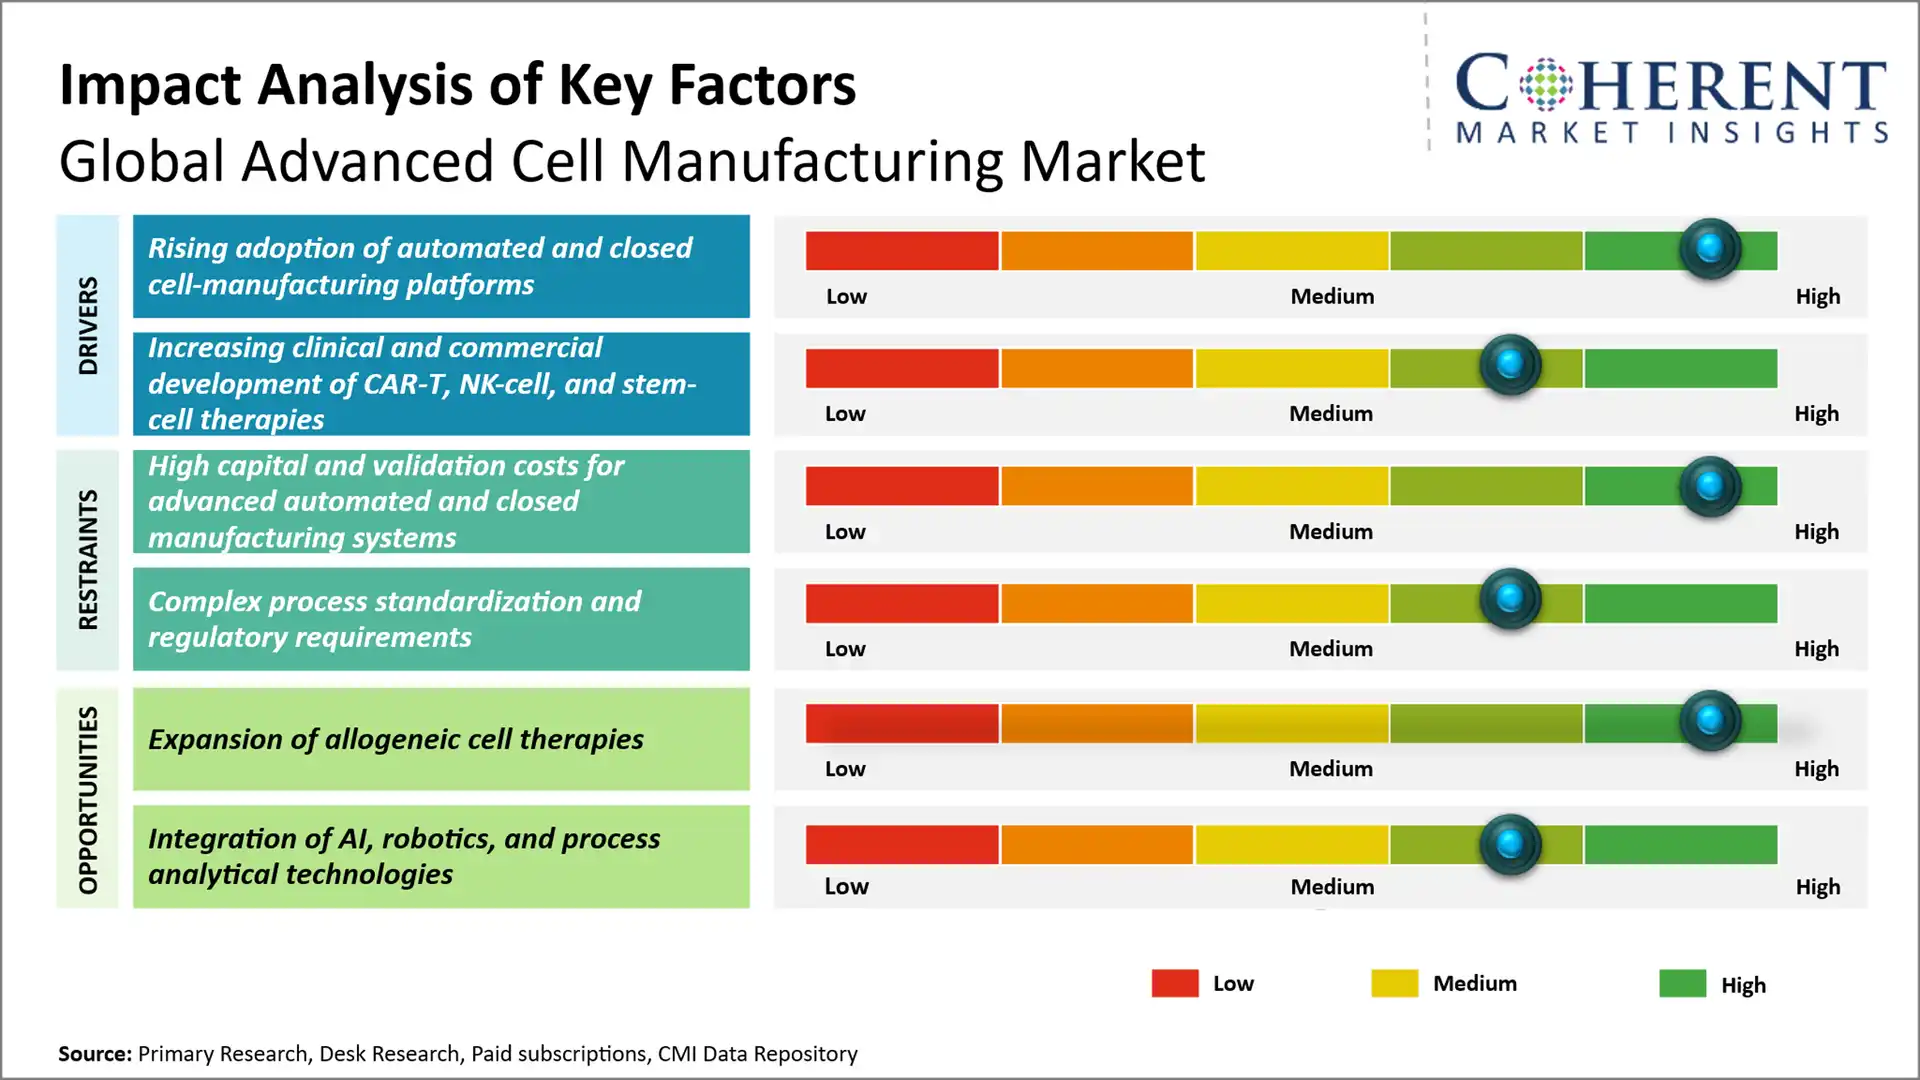
マーケットドライバー
- 自動および閉鎖した細胞製造のプラットホームの上昇の採用: 自動およびクローズドプラットフォームの採用は、メーカーが手動処理、汚染リスク、プロセスの分散性、製造時間を削減しようとすると加速されます。 これらのシステムは、より標準化され、複雑なセルセラピーのスケーラブルな生産をサポートし、製造の一貫性を改善します。 たとえば、2025年12月、LonzaのCocoon Platformは、米国FDAの高度な製造技術(AMT)の機能性クローズドおよび自動化された細胞療法製造能力の指定を受け、より広範な自動製造の採用を支援しました。
- CAR-T、NK-cell、および幹細胞療法の臨床および商業開発の増加: CAR-T、NK-cellの臨床および商業パイプラインを拡大し、 幹細胞療法 特殊な製造能力とスケーラブルな生産ワークフローの需要が高まっています。 成長の承認および段階的な開発は熱心な細胞処理のインフラに投資し、生産のスループットを改善するために製造業者を奨励しています。 例えば、2026年6月には、米国FDAがTregziを承認し、アソジェニックT細胞ベースの免疫療法を承認し、セルベースの治療のための別の商用マイルストーンをマークし、高度な製造能力の要求をサポートしました。
- セルセラピー製造インフラへの投資拡大: 商用規模のGMPインフラへの投資拡大に伴い、Autologousと両方とも製造能力を拡大 Allogeneic細胞療法 開発者が臨床試験から商用供給への移行プログラムを有効にします。 自動化された加工とフレキシブルな製造能力で、高スループットの設備に焦点を合わせています。 たとえば、2026年9月、Made Scientificは、ペンシルバニア州の85,000平方フィートのセルセラピー製造施設を買収し、米国東海岸ネットワークを約145,000平方フィート、15のGMP製造スイートに拡大しました。
新興トレンド
- 自動化・クローズド製造へのシフト: メーカーは、生産のスケーラビリティを改善しながら、手動介入、汚染リスク、およびバッチ分散性を減らすために、自動化、クローズド、およびモジュラーシステムを採用しています。
- アレルギー細胞の製造の採用を成長させる: 業界は、患者固有の製造と比較して、標準化、大量生産およびより迅速な製品可用性を可能にする、ドナー由来、オフザシェルフセル療法に移行しています。
- AIとデジタルプロセス制御の統合: AI、機械学習、リアルタイム分析は、プロセスパラメータを最適化し、製品の品質を監視し、製造の一貫性を改善するために、セル製造にますます統合されています。
地域洞察
なぜ北米は、高度なセル製造のための強力な市場ですか?
北アメリカは推定のための会計する世界的な高度の細胞の製造業の市場を導きます 43.7%の 2026年、先進的な研究インフラ、重要な投資、および地域における細胞療法の開発の存在による。 また、再生医療分野での細胞療法産業は、再生医療分野での細胞療法製品のための米国食品医薬品局が建設した規制枠組みから恩恵を受けています。また、製造の中断された蓄積により、新しい細胞療法をクリニックに持ち込むことができます。
例えば、6月2026日、 米国食品医薬品局 ゲノム編集遺伝子治療の開発者が、化学、製造、制御データなど、すでに得られた科学的および規制データに依存し、テストの不必要な繰り返しを減らし、開発を加速することを可能にします。 さらに、高齢化のコラボレーションと確立された医療インフラを活用する地域も最適です。
なぜアジアパシフィック・アドバンスト・セル・マニュファクチャリングなのか 市場展示高成長?
アジア・パシフィックは、グローバル・アドバンスト・セル・マニュファクチャリング・マーケットにおいて最も速い成長を期待し、CAGRの推定値を登録します。 18.9% 2026~2033年頃 地域は、 21.6%の 2026年、中国、日本、韓国のセルセラピスの製造拠点を拡充し、バイオテクノロジーの研究活動、ヘルスケア施設の拡充、成長による世界市場。 さらに、再生医療の臨床試験や承認プロセスを迅速化するために設計された有利な規制方針は、地域における増殖に期待されます。
例えば、11月2025日、中国 国立医療製品管理(NMPA) 標準的な60日経路と比較して、生物学的製品を含む、適格な革新的ドラッグ臨床試験のための30営業日レビューと承認経路を導入しました。 臨床開発を加速し、臨床製造に向けた革新的な細胞ベースの治療のより速い進歩を支えることを目的としています。 また、先進的な製造拠点や開発中のセルベースの療法への投資の増加も、地域における需要を刺激しています。
グローバル先端細胞製造 主要国のための市場見通し
先進的なセル製造市場における米国主導のイノベーションと採用はなぜですか?
米国は、多数の商用細胞療法パイプライン、大型GMP製造能力の可用性、および自動化された、専門細胞処理プラットフォームへの世界的な高度なセル製造市場の大部分を占めることが期待されています。 国は、セルセラピーの開発者、CDMO、テクノロジーベンダー、および研究機関の成熟したエコシステムを持っています。これにより、クリニックから新しいセルセラピーの迅速な翻訳を、Autologous CAR-Tと新興アポネティックセルセラピー市場の両方に商用規模のGMP生産に役立てることができます。
日本は先進的なセル製造市場向けの好ましい市場ですか?
日本独自の再生医療製品規制と製造エコシステムの開発経路は、先進的な細胞製造市場です。 PMDAは、日本医療研究開発機構(AMED)が製造施設、自動化、CDMOインフラ、細胞・遺伝子治療の品質管理技術を製造する一方、Good Gene、Cellular、Tissue-based Products(GCTP)による製造品質を規制しています。
中国は高度なセル製造市場のための主要な成長ハブとして新興していますか?
中国はますます高度の細胞の製造業の市場の成長のための主要なハブとして識別され、主に細胞療法の開発の成長によって運転され、製造の質およびプロセス制御を監督する規制インフラの拡大。 また、NMPA固有の細胞療法の要件は、国内の細胞製造能力の標準化と商用化を促進するのに役立ちます。
なぜドイツは、欧州の高度なセル製造市場をトップ?
ドイツは、全国の細胞療法の開発者の数、GMP製造施設、およびそのバイオ処理能力によって運転されるヨーロッパの高度の細胞の製造業の市場を導きます。 また、この国の生態系は、臨床開発から商業製造まで、CAR-T、幹細胞などのATMPの開発とスケールアップを促進します。
英国で先進的なセル製造市場は発展していますか?
U.K.は、高度な治療薬用製品(ATMP)および成熟した専門GMP技術のための確立されたエコシステムのために、高度な細胞製造のための魅力的な市場になりました。 国は、CAR-T、Stem-CellおよびGene-Modified Cell Manufacturingの高度な専門知識の高まっています。バイオテクノロジー企業間の協業、研究開発、および高度なセルベースの治療の開発とスケールアップに適した規制環境に加えて、製造会社を専門としています。
高度なセル製造設備と製造能力、2026
会社・施設 | カントリー | 細胞のタイプ/療法 | 製造アプローチ | パブリッククローズド製造スケール |
セラー - スマートファクトリ | 米国/欧州/日本 | CAR-Tと他のセルセラピー | 完全自動化、クローズド、エンドツーエンド | 2027年から毎年数千人の患者のために設計されたグローバルネットワーク |
作られた科学 - プリンストン | アメリカ | Autologous および allogeneic 細胞療法 | 自動化された、高スループット GMP製造 | 拡張後最大2,000個の追加バッチ/年 |
センチュリーセラピー - ブランチバーグ | アメリカ | iPSC由来免疫細胞 | フレキシブルマルチプロダクトGMP製造 | 53,000平方メートル |
Gracell バイオテクノロジー – 蘇州 | 中国・中国 | 車輌 | 完全クローズド製造 | 66,000平方フィートの施設;21,500平方フィートGMPクリーンエリア |
キンセルバイオ - 研究トライアングルパーク | アメリカ | 車輌, 車輌, 車輌, iPSC, TCR-T | GMP、シングルユース、マルチプロダクト製造 | 32,000平方フィートキャンパス 4 GMPスイート |
Laurus Labs / ImmunoACT - ムンバイ | インド | 車輌 | GMP CAR-T開発・製造 | ~2つの施設で3,100件のトリートメント/年 |
先進的なセル製造市場における新たな成長機会を創出する全身細胞療法の拡大は?
オフ・ザ・シェルフの開発、アホメリック細胞療法は、これらが製造し、生産時間を削減し、したがって、患者固有の製造に関連するコストを削減するまでスケールアップすることができるので、重要な市場機会を示しています。 また、免疫調節技術や遺伝子編集技術の開発、クローズドシステム製造の使用に伴い、腫瘍学、自己免疫疾患および再生医療におけるより可鍛性およびアクセス性を増大させることが期待されています。 例えば、2026年1月、Cytora Therapeutics Ltd.、 株式会社メイドサイエンス ゼオScientifiX、Inc.は、米国における糖尿病性フット潰瘍やその他の指標に対するアソジェニック系幹細胞治療を生成し、販売するコラボレーションを発表しました。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 9月2026日、Kincell Bio、Kincell Bio、 セルピオンバイオサービス 米国を拠点とする先進のCDMOであるKincellis Advanced Therapiesを結成。 合弁会社では、約140,000平方フィートの3つのサイトを運営しています。16のGMP製造スイートを備えており、CAR-T、CAR-NK、MSC、およびiPSCを含む自家系および全身療法をサポートしています。
- インドの2月2025日 重工業省 米ドル1.87億(INR 18,100-crore)PLI ACC Schemeの10 GWhのReliance New Energy Battery Limitedとプログラム契約を締結しました。 本契約は、対象となる50 GWh のうち 40 GWh のスキームの下で付与された累積能力をもたらします。 イニシアチブは国内の先端細胞の製造業を増強し、輸入された細胞の依存を減らすことを意図しています。
- 2022年7月 オラ電気 インドのACC生産リンクインセンティブ(PLI)に基づく合意書を締結 高度なセル製造能力の20 GWh、最初のラウンドの下で個々の入札者に授与される最大容量を確立するスキーム。 同社は、自社の細胞技術と製造能力を開発しています。
競争力のある風景
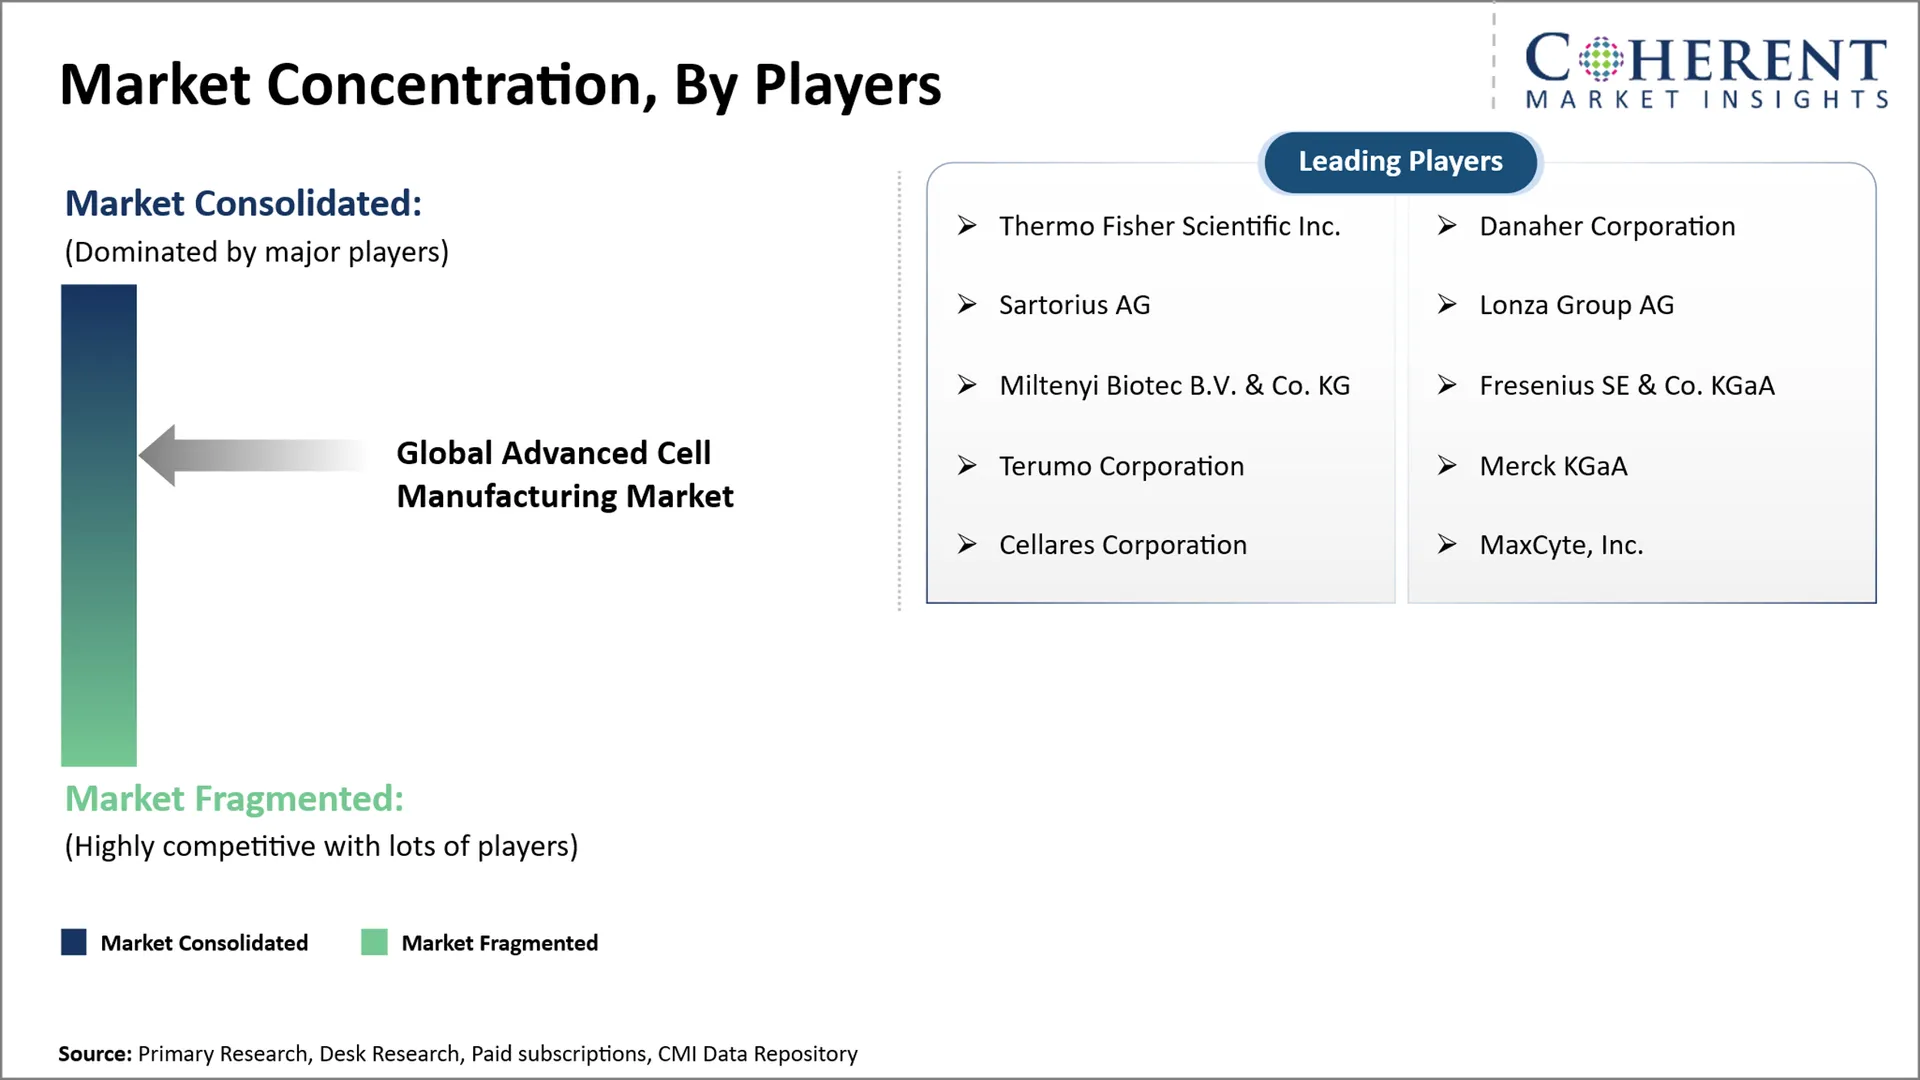
製造業の自動化、クローズドシステム処理、スケーラビリティ、プロセス標準化、および規制遵守に焦点を合わせる参加者と、グローバル・アドバンスト・セル製造市場は、非常に競争的です。 市場参加者は、製造の一貫性、スループット、コスト効率を向上させるために、統合セル加工技術、自動化製造プラットフォーム、シングルユースシステム、およびプロセス監視機能を強化しています。 主な焦点区域は下記のものを含んでいます:
- 一貫した汚染管理された生産のための自動および閉鎖した細胞製造のプラットホームの開発
- シングルユースバイオリアクター、セル膨張、セル加工技術の統合により、スケーラビリティと製造効率を改善
- 細胞療法の生産を合理化するためのモジュラーおよび統合されたエンドツーエンド製造プラットフォームの高度化
- スケーラブル・オフ・ザ・シェルフ・セルセラピーと高い生産量を可能とするアソニック製造能力の拡大
- 戦略的コラボレーション、CDMOの拡張、規制クリアランス、製造能力投資により、高度なセルセラピーの商用化を加速
マーケットレポートスコープ
高度なセル製造 マーケットレポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 9.35 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 18%の | 2033年 価値の投射: | 米ドル 29.78 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | サーモフィッシャーサイエンス株式会社、ダナハー株式会社、サルトリアスAG、ロンザグループAG、ミルテンイバイオテックB.V.&Co. KG、フレセニウスSE&Co. KGaA、テルモ株式会社、メルクKGaA、セラーズ株式会社、MaxCyte株式会社 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間で、グローバル・アドバンスト・セル・マニュファクチャリング・マーケットは、自動化、クローズド、モジュラー、および統合製造プラットフォームに向けた、労力集中型の量産からシフトします。 業界は、スケーラブルなアソジェニック生産、リアルタイムプロセス制御、標準化されたワークフローを優先し、一貫性を改善し、製造コストを削減し、商業規模のセルセラピーをサポートします。
- 米国における腫瘍学の免疫細胞製造における最大の機会は、特にCAR-Tや他のエンジニアリング免疫細胞療法のために予見されます。 大規模な臨床/商業パイプラインの組み合わせ, セルセラピーインフラストラクチャを確立しました, より速く、よりスケーラブルな生産のための需要は、高度な製造プロバイダのための最も魅力的な短期の機会を作成します.
- 競争上の優位性を獲得するために、市場プレイヤーは、スタンドアローン機器を提供することではなく、細胞処理、監視、分析、品質管理を統合し、エンドツーエンド自動化およびクローズド製造プラットフォームを優先すべきである。 自動ワークフローとアソジェニックワークフローの両方をサポートできる柔軟なプラットフォームを構築し、製造時間と線量ごとのコストを削減しながら、差別化のために不可欠です。
市場区分
- 細胞型インサイト(Revenue、USD Bn、2021 - 2033)
- 免疫細胞
- 幹細胞
- その他
- 製造業のタイプ洞察(Revenue、USD Bn、2021 - 2033)
- オートログ セル製造
- アレルギー細胞製造
- 遺伝子修正 セル製造
- セルベースのティッシュ製造
- 製造業のプラットホームの洞察(Revenue、USD Bn、2021 - 2033)
- 閉鎖製造システム
- 自動製造システム
- シングルユース製造システム
- 連続製造システム
- モジュラー製造システム
- 一貫したエンドツーエンド製造プラットフォーム
- 運用インサイトの規模(Revenue、USD Bn、2021 - 2033)
- 臨床・研究スケール
- 臨床製造 スケール
- 商業製造スケール
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 腫瘍学
- 再生医療
- 免疫学
- 神経科
- 心臓血管疾患
- Musculoskeletal(ムスカルロス) 障害物
- その他
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 医薬品・バイオテクノロジー企業
- 受託開発・製造機関(CDMO)
- 学術・研究機関
- 病院・専門医 セルセラピーセンター
- その他
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- サーモフィッシャーサイエンス株式会社
- 株式会社ダナハー
- サルトリアスAG
- ロンザグループAG
- Miltenyi Biotec B.V.及びCo.のKG
- フレセニウスSE&Co. KGaA
- 株式会社テルモ
- メルク KGaA
- セラーズ株式会社
- MaxCyte株式会社
ソース
第一次研究インタビュー
- 細胞および遺伝子治療開発者 - 細胞型選択、製造ワークフロー、スケールアップ要件、プロセス開発、および商用化戦略
- セルセラピーCDMOと契約メーカー - GMP製造能力、自動化、クローズドシステム、技術移転、生産スケーラビリティ
- セル製造技術プロバイダ - 自動セル処理、バイオリアクター、シングルユースシステム、セル拡張、凍結保存、および統合プラットフォーム
- 医薬品およびバイオテクノロジー企業 - 細胞療法パイプライン、製造投資、アウトソーシング戦略、および商業生産要件
- 病院および専門細胞療法センター - 自律的な細胞処理ワークフロー、製造要件、および臨床規模の実装
- 学術・研究機関 - 新興細胞工学技術、幹細胞製造、プロセス開発、翻訳研究
ステークホルダー
- 細胞および遺伝子治療メーカー
- セルセラピー CDMO
- 細胞加工技術および装置プロバイダ
- 医薬品・バイオテクノロジー企業
- 病院および専門細胞療法の中心
- 学術・研究機関
- 原料および消耗品の製造者
- エンドユースセクター
- 医薬品・バイオテクノロジー企業
- 受託開発・製造機関(CDMO)
- 病院・専門医 セルセラピーセンター
- 学術・研究機関
- 再生医療・細胞療法センター
- 規制と健康ボディ
- 米国食品医薬品局(FDA) - 細胞および遺伝子治療規則、CMC要件、製造ガイダンス、製品承認、およびGMP要件
- 欧州医薬品庁(EMA) - 高度な治療薬製品(ATMP)規制、製造、品質、および互換性要件
- 医薬品・ヘルスケア製品 規制機関(MHRA) - 細胞および遺伝子治療規則、ATMP要件、および英国における臨床/製造業の監督
- 医薬品・医療機器庁(PMDA) - 再生医療製品レビュー、品質、安全性、製造要件
- 国立医療製品管理(NMPA) - 中国における細胞および遺伝子治療製品規則、臨床開発および製造要件
- 中央医薬品標準制御機構(CDSCO) – 細胞および遺伝子治療製品の許可、臨床試験、およびインドでの過視の製造
データベース
- FDAセルラー&遺伝子治療製品データベース - 細胞および遺伝子治療製品および規制情報承認
- 臨床Trials.gov – 細胞療法、遺伝子改変細胞、幹細胞、および高度な治療製品を含む臨床試験
- EUの臨床試験情報システム(CTIS) - 欧州連合における細胞および遺伝子治療製品の臨床試験情報
- WHO国際臨床試験レジストリプラットフォーム(ICTRP) - 細胞ベースの治療に関連する世界的な臨床試験情報
- FDAセルラー&遺伝子治療ガイダンスデータベース - CMC、効力、製造変更、CAR-T、ゲノム編集、およびその他の細胞/遺伝子治療ガイダンス文書
- CDSCOについて セルと遺伝子治療データベース - インドの製造業の許可、輸入許可、および細胞および遺伝子治療製品に対する臨床的所有権の許可
協会について
- 細胞と遺伝子治療(ISCT)の国際社会 - 細胞と遺伝子治療の研究、臨床翻訳、製造、および規制リソース
- 再生医療(ARM)のアライアンス - 再生医療産業の発展、政策、投資、商品化
- 幹細胞研究国際社会(ISSCR) - 幹細胞研究、翻訳開発、臨床応用資源
- BioPhorum - バイオ医薬品製造、プロセス開発、技術、運用リソース
- 米国薬局方(USP) – 細胞、組織ベースの遺伝子治療製品に関連する標準および品質リソース
パブリックドメインソース
- 米国食品医薬品局(FDA) – 細胞および遺伝子治療の承認、規制ガイダンス、CMCの要件、製造情報
- 国立衛生研究所(NIH) – 細胞と遺伝子治療の研究, 生物医学研究の資金, 翻訳リソース
- 国立がん研究所(NCI) – CAR-T、細胞免疫療法、がん細胞療法研究、臨床開発情報
- 欧州医薬品庁(EMA) – ATMP規制、科学、製造情報
- 中央医薬品標準制御機構(CDSCO) – インドの細胞と遺伝子治療の規制と製造情報
- 世界保健機関(WHO) - グローバルヘルス、バイオテクノロジー、細胞療法、健康システム情報
- 米国国立医学図書館(NLM) – 細胞製造および治療に関連する生物医学文献および臨床的情報
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 9.35 Bnでは、グローバル・アドバンスト・セル製造市場が評価され、2033年までのUSD 29.78 Bnに達する見込みです。
免疫細胞は、特に腫瘍学において、CAR-T、NK-cell、および他のエンジニアリング免疫細胞療法の強い要求のために支配します。
高度なセル製造は、自動化された、クローズド、スケーラブル、およびデジタルで有効なプロセスを使用して、臨床および商用スケールで治療細胞を一貫して生成します。
2026年から2033年にかけて、グローバル・アドバンスト・セル製造市場のCAGRが18%になるように計画されています。
自動および閉鎖した細胞製造プラットフォームの採用と、CAR-T、NK-cell、および幹細胞療法の臨床および商業開発の増加は、グローバル先進的な細胞製造市場の成長を促進する主要な要因です。
高度な自動化およびクローズド製造システムのための高資本および検証コスト、および複雑なプロセス標準化と規制要件は、グローバル先進的なセル製造市場の成長を妨げる主要な要因です。
製造タイプに関しては、自動ロジスティックセル製造は2026年の市場収益シェアを損なうと推定されます。