
グローバル先端IC基板市場 サイズと予測 – 2026 に 2033
世界最先端のIC基板市場は、より成長する見込み ツイート 18.00 ベン に 2026 へ 米ドル 33.00 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 8%の 2026年~2033年 データセンタープロセッサーにおける高帯域幅メモリの統合を加速させることにより、世界最先端のIC基板市場を牽引しています。 2026年2月12日 サムスン電子 業界トップのHBM4の量産を開始し、お客様に商品を出荷したことを発表しました。 HBM4市場における初期のリーダーシップポジションを確保し、業界初の実績です。
グローバル先端IC基板市場における主要テイクアウト
- フリップ チップの球 Grid Array サブストレーツ セグメントは、 39.0%の 2026年のグローバル先進IC基質市場シェア。 自動車用電子機器および先進運転者支援システムの拡大は、セグメントの成長を推進しています。 2026年6月9日、NXPセミコンダクターは、高度な運転者支援システムのためのSAF8444自動車レーダーシステムオンチップを発表しました。
- 高強度インターコネクト基板セグメントは、キャプチャを推定 37.0%の 2026年の市場シェア。 コンパクトで高密度の電子パッケージの需要の増加は、セグメントの成長を主軸としています。 2026年9月10日、サムスン電子メカニックスが韓国プリント回路協会展示会で次世代半導体パッケージ基板を発表。
- コンシューマー電子セグメントは、キャプチャを推定 41.0%の 2026年の市場シェア。 チップレットインテグレーションをサポートする高度な基板の需要は、セグメントの成長を大幅推進しています。 2025年5月28日、アドバンスト・セミコンダクター・エンジニアリングは、FOCoS-Bridgeパッケージング技術を発表しました。 設計は相互接続経路を短くし、人工知能および高性能の計算の適用のための入力出力密度および熱放散を改善します。
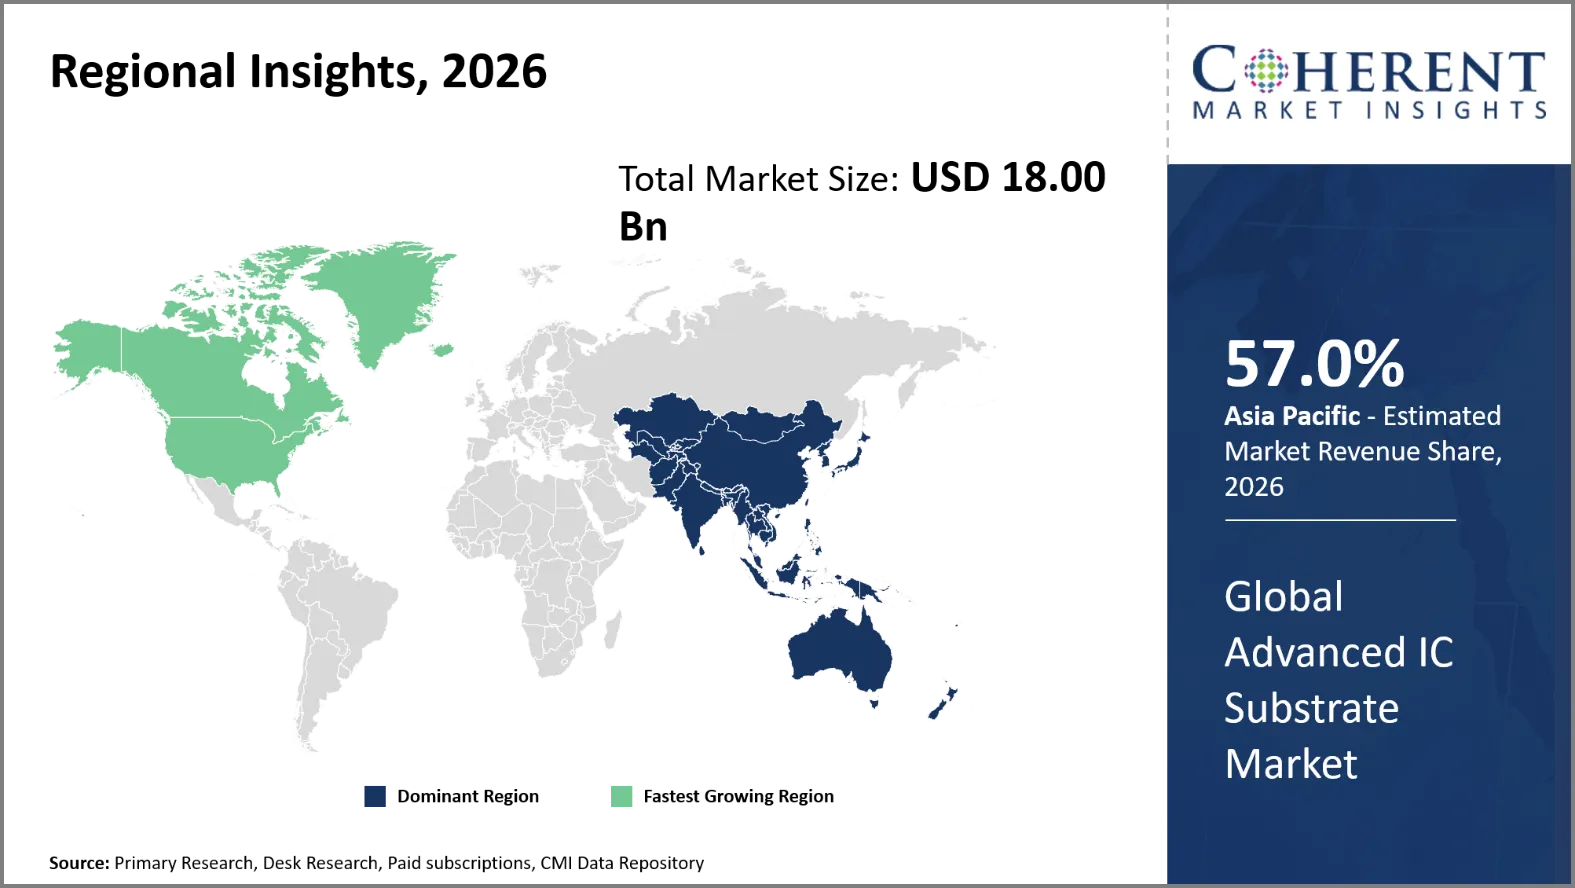
- アジアパシフィックは、2026年に先進的なIC基質市場を市場シェアで浸透する見込み 57.0%(税抜き)お問い合わせ アジアパシフィックの国内半導体包装能力の拡大は、地域市場の成長を牽引しています。 2025年10月3日、台湾高雄市にK18B工場を建設する先進半導体工学会が開催されました。 2028年第1四半期の竣工予定
- 北米は、 22.0% 2026年にシェアし、予測期間で最速成長を記録する予定です。 北米における自動車およびネットワーク用途向けの高密度基板の開発は、地域市場の成長を促進しています。 2026年2月25日、AGYとJPSコンポジットマテリアルは、先進的な集積回路基板向けに特別に設計された、北米初の低燃費ガラスファイバー生地を生産するパートナーシップを発表しました。
セグメント情報
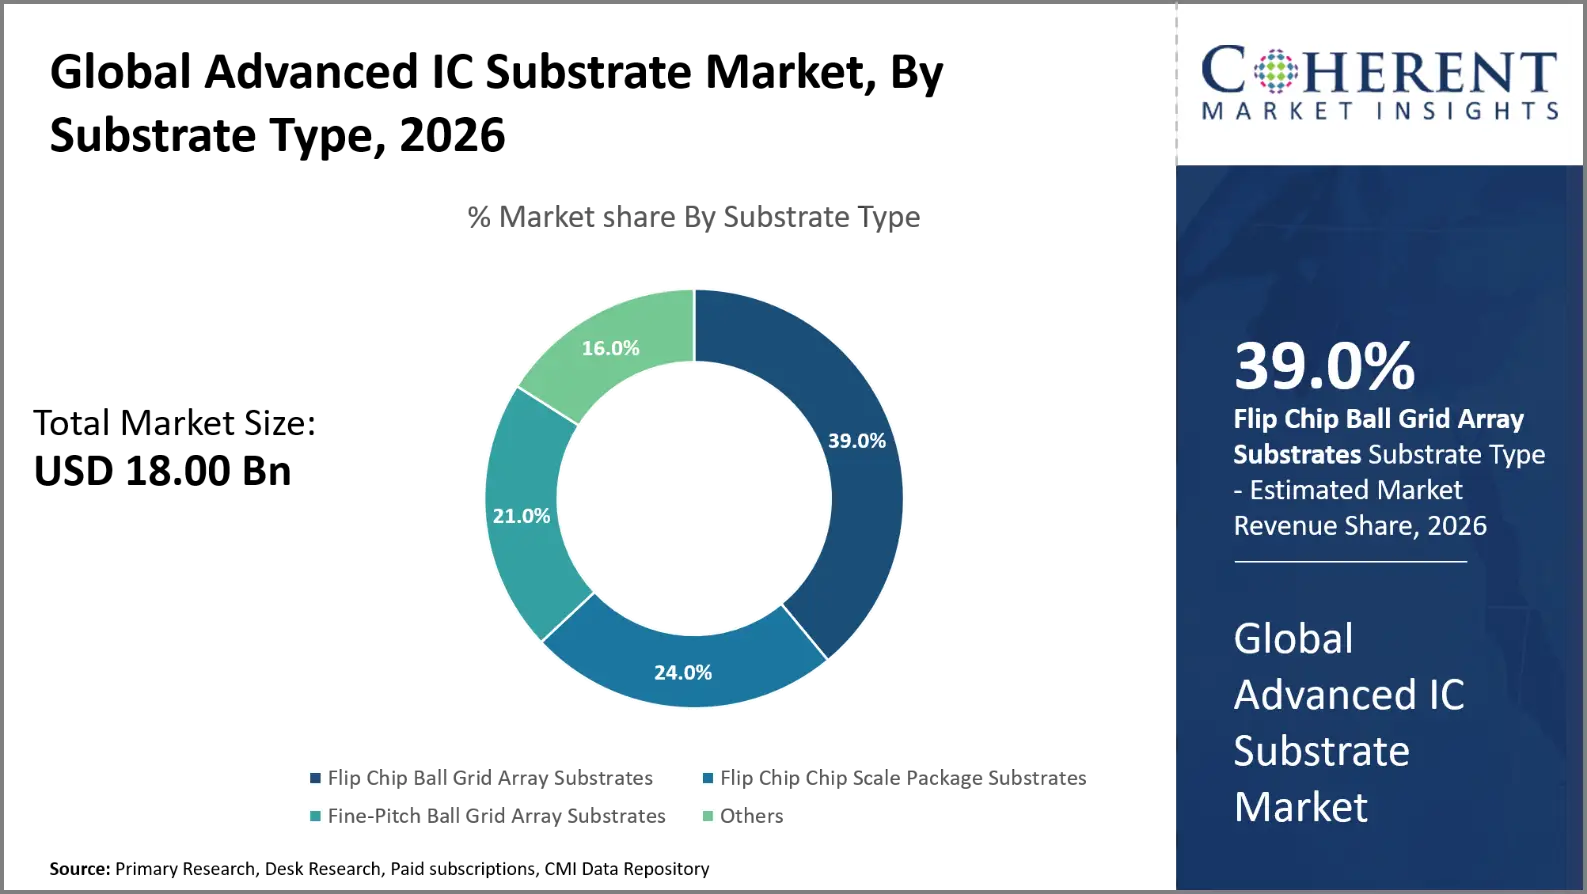
なぜフリップ チップ・ボール・グリッド・アレイ・サブストレーツは、グローバル・アドバンスト・ICの基質市場を支配していますか?
フリップチップボールグリッドアレイ基質セグメントは、 39.0%の 2026年のグローバル先進IC基質市場シェア。 フリップ チップの球の配列の基質は高い入力出力密度、より速い信号の移動および有効な電気関係が支えられることができるので一般に利用されます。 現代の半導体パッケージでは、相互接続が短くなり、麻薬効果が低下し、性能が向上します。 そのような基質はまた有効な熱放散および小さい包装の設計を提供します。 グラフィックス処理ユニット、人工知能アクセラレータ、ネットワーキングプロセッサ、高性能コンピューティングシステムに対する需要の増加により、重要性が向上します。 より複雑な集積回路に理想的な包装技術と互換性があります。 基板製造の継続的な進歩により、コンピューティング、通信、および消費者電子機器の用途での使用を促進します。
2026年10月21日 サムスン電子メカニクス NVIDIA社と提携し、グローバルAI半導体サプライチェーンの拡大と次世代AIインフラの拡大を加速 本契約では、AI半導体で使用されるABFパッケージ基板専用の製造設備を共同で展開する予定です。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ高密度インターコネクトは、最も激しい技術タイプをサブストしていますか?
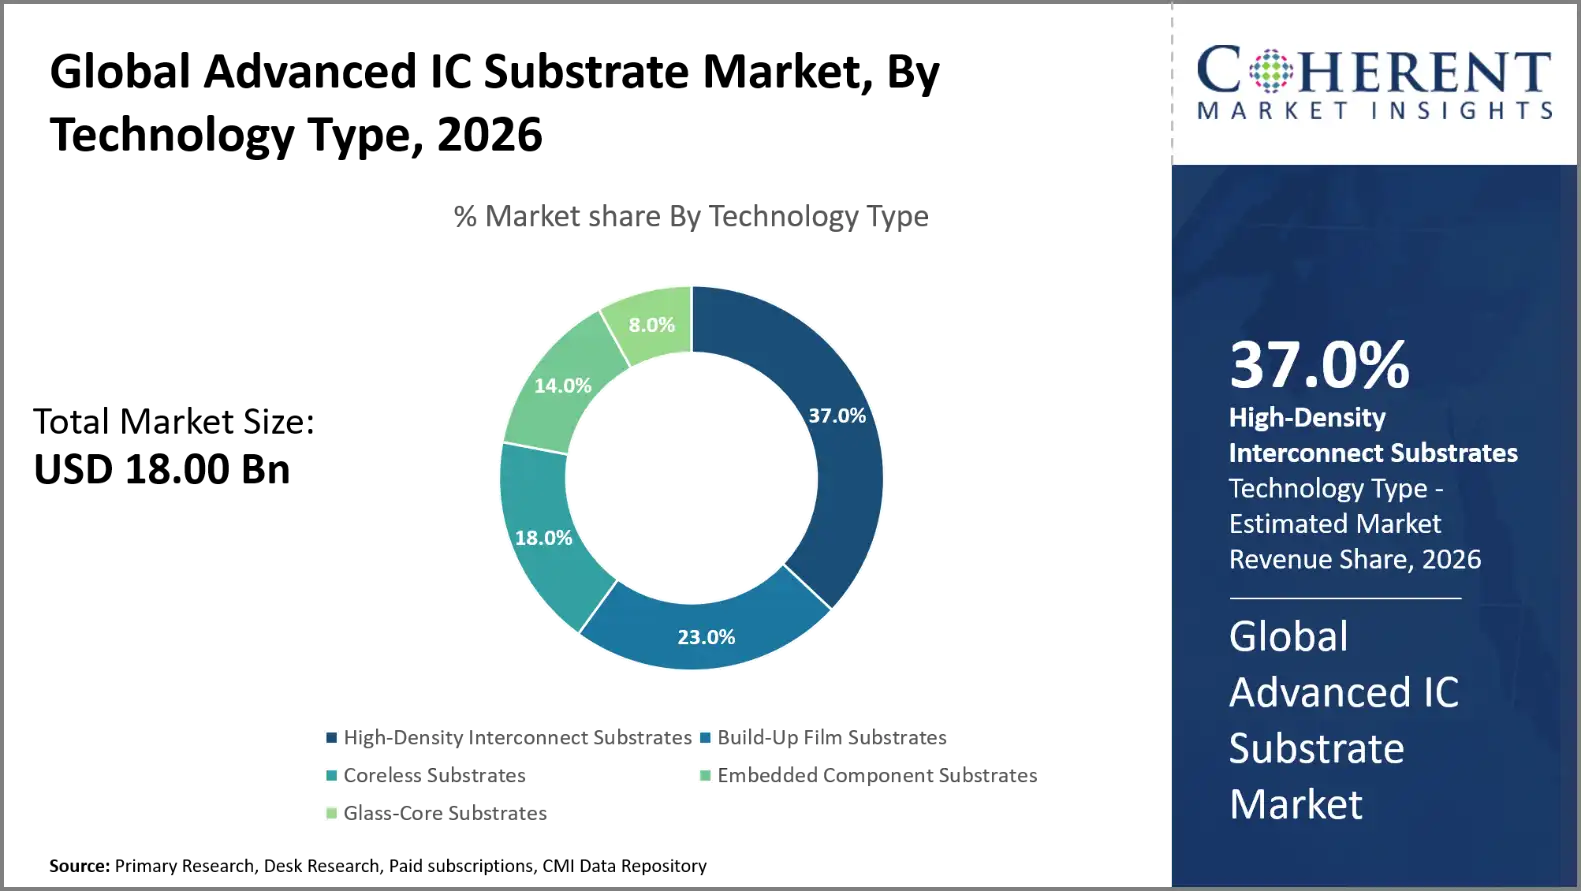
高密度相互接続基板セグメントは、 37.0%の 2026年のグローバル先進IC基質市場シェア。 新しい集積回路がより小さいおよびより小さいパッケージ次元のより多くの関係を要求するので高密度相互連結の基質は重要です。 薄い導電ラインと密接に間隔をとった相互接続により、配線密度が向上し、信号ルーティングが向上します。 パッケージサイズを管理しながら、メーカーが複雑なチップレイアウトを処理することを可能にします。 高密度インターコネクト技術により、モバイルCPU、ネットワーク機器、高性能コンピュータシステム向けのパッケージ設計も向上しました。 チップレットや高帯域幅メモリの使用が増えると、正確な相互接続のための追加のニーズが導入されます。 従って、製造業者は高める性能の条件を満たすために回路のパターニング、誘電体材料および製造業の正確さを改良しています。
2025年9月9日、Nitto Denkoは、新しい包装材料の研究に関するIBMとの共同開発協定を締結したと述べました。 次世代再分布層技術においてポリマー材料を選定します。
コンシューマーエレクトロニクスは、グローバル・アドバンスト・IC基板市場を指す
消費者向け電子セグメントは、 41.0%の 2026年のグローバル先進IC基質市場シェア。 消費者エレクトロニクスは、スマートフォン、タブレット、ノートパソコン、ゲーム機器、ウェアラブル製品など、高度に洗練された半導体コンポーネントを必要とするため、主要なアプリケーションセグメントを表しています。 高度 IC 基質は密なパッキング、信頼できる電気相互接続およびこれらのスペース禁忌システムで有効な性能を提供します。 人工知能機能、高解像度ディスプレイ、パワー効率の高いプロセッサを搭載したスマートフォンの需要の増加により、複雑性をパッケージ化できます。 メーカーは、ガジェットのサイズを大幅に増加させることなく、より多くの機能性を提供する基質も要求します。 ワイヤレス接続、画像処理、パワー管理の統合を強化し、製品の改良、頻繁なアップグレード、および増加 大規模コンシューマーエレクトロニクスの生産により、確立された製造市場と新興市場での持続的な基質消費をサポートしています。
10月12日、2025日 株式会社村田製作所 世界初のLCP(液晶ポリマー)フレキシブル基板をインナーキャビティ構造で発表しました。 ムラタのオリジナルデザインは、2.0未満の誘電率(Dk)を実現するために、基板内のインナーキャビティを組み込んでおり、伝送損失を大幅に削減します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国 - CHIPSと科学法(公法117-167) |
|
ヨーロッパの破片法の規則(EU) 2023/1781 |
|
高度なIC基板市場ダイナミクス
マーケットドライバー
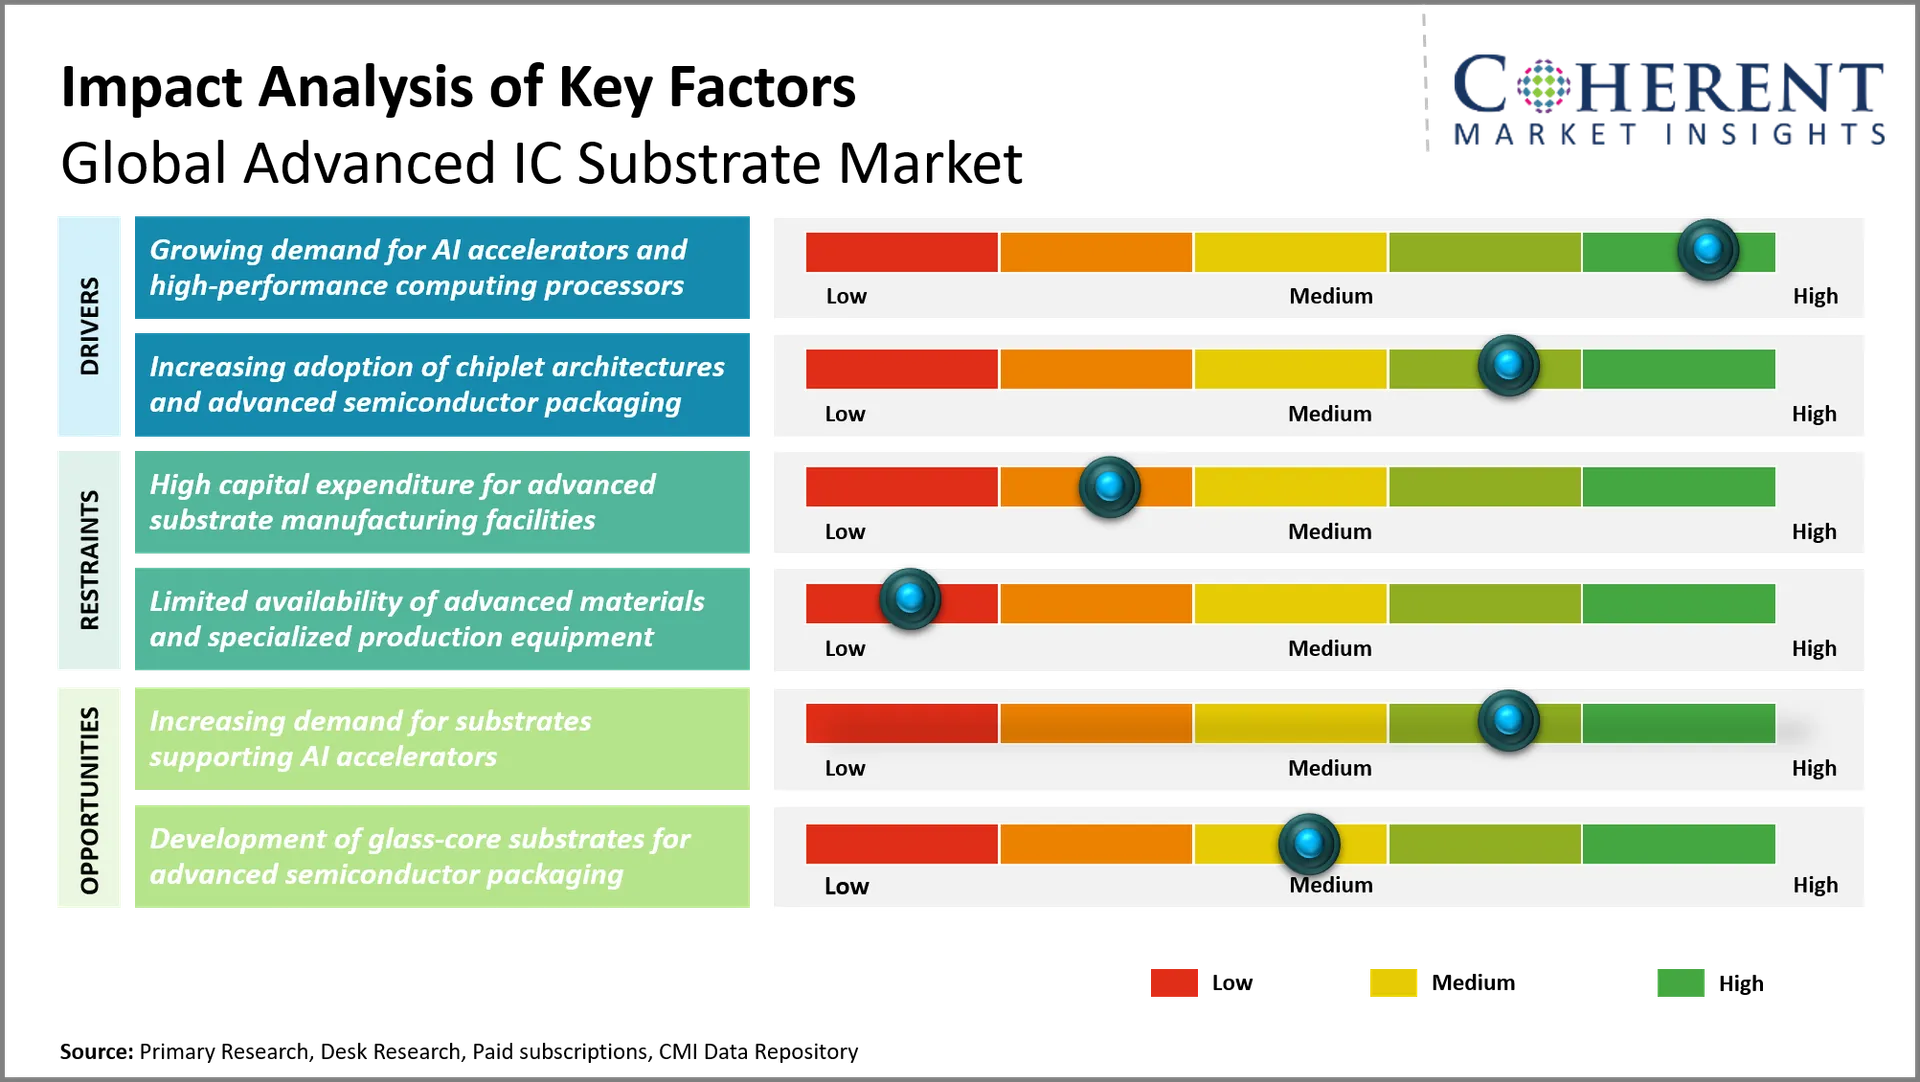
AIアクセラレータと高性能コンピューティングプロセッサの需要の拡大
人工知能の加速器および高性能のコンピューティング プロセッサのための増加された要求は高度 IC の基質の市場を運転しています。 人工知能、巨大な言語モデル、およびその他の複雑な計算ワークロードは、より高い帯域幅と処理効率を備えたプロセッサを必要とします。 これらのプロセッサは高密度電気コネクター、信頼できる信号伝達および有効な熱管理のための改善された基質に頼ります。 高帯域幅メモリの含有量は、基質への追加の複雑性と製造の制約を追加します。 大規模データセンターおよびクラウドコンピューティングプロバイダは、重いAIワークロードに対応するインフラを構築しています。 半導体メーカーは、新しいパッケージング技術と高性能基板に投資し、プロセッサの接続、電源、および全体的なコンピューティングのパフォーマンスを向上させます。
2026年6月24日 オープンAI そして、ブロードコムは、LLMの将来に向けたOpenAIのビジョンを中心に構築されたアクセラレータであるOpenAI初のインテリジェンスプロセッサであるJalapeñoを立ち上げ、マルチ世代のコンピューティングプラットフォームで初のAIアクセラレータを立ち上げました。
チップレットアーキテクチャと先進半導体パッケージの採用拡大
チップレットアーキテクチャと先進半導体パッケージングの採用を増加させ、先進的なIC基板の需要が高まっています。 Chipletの設計は改良された機能性、製造の柔軟性および設計効率のための単一のパッケージ内の多数の小さい半導体のダイスを結合します。 このようなセットアップは、繊細な回路パターン、高コネクタ密度、および正確な電気ルーティングで基板を要求します。 包装は、二点式パッケージや三次元統合などの高度な技術でより高度化しています。 高度な基質により、処理ユニット、メモリコンポーネント、特殊なアクセラレータの相互接続が可能。 これらのアーキテクチャは、半導体企業が従来のチップ設計限界を超えて破壊し、性能をランプアップするために採用されています。 この移行は、基板メーカーがより微細な幾何学的および多層接続方法を開発する機会を提供します。
2026年5月21日 AMDについて 台湾のエコシステムに10億米ドル以上の投資を発表し、次世代AIインフラ向けの主要なアライアンスとランプの高度なパッケージング製造を強化しました。 人工知能(AI)システムの導入のパフォーマンス、効率性、スピードを向上させる先進的なシリコン、パッケージング、製造技術を開発するために、台湾と世界中で重要なパートナーと協力しています。
新興トレンド
- ガラス中心の基質の技術の採用: プロデューサーは、寸法安定性を向上させるために、ガラスコア基板の使用を調査し、歪みを減らし、より微細な相互接続を可能にする。 これらの資質は、人工知能アクセラレータ、高性能コンピュータプロセッサ、強化されたメモリ統合のための大きな半導体パッケージに有益です。
- 高度なパッケージングとチップレットの統合の拡張: セミコンダクター 製造メーカーは、小さなパッケージで特殊な金型を組み合わせるために、チップレットアーキテクチャを採用しています。 これは、密接な相互接続とプロセッサ、メモリ要素と専用コンピューティングユニット間の正確な信号ルーティングと信頼性の高い通信をホスティングできる基質の必要性を生成します。
- 人工知能プロセッサのための基質の開発: 成長する人工知能のワークロードはよりよい電気性能および力の配達が付いている基質を造るために製造業者を押します。 このような基質は、新しいアクセラレータに必要な高帯域幅記憶統合、より大きなパッケージサイズと複雑な相互接続を可能にします。 データセンター CPUの。
- 超微細回路製造への投資: 基板メーカーは、微細な回路レイアウトを生成するために、リソグラフィ、レーザー加工、ビルドアップ技術に取り組んでいます。 これらの特性はより小さい形態の要因でよりよい相互接続密度を提供し、ネットワーキング装置、移動式プロセッサおよび高性能コンピュータ・アプリケーションのための将来の世代の半導体のパッケージを可能にします。
地域洞察
なぜアジアパシフィックは、先進的なIC基板の強力な市場ですか?
アジアパシフィックは、市場シェアを占める 57.0%(税抜き) で 2026. アジアパシフィックは、先進的な基材メーカー、半導体ファウンドリ、包装設備、専門材料サプライヤーの集中力で優位性を発揮します。 台湾はUnimicronの技術、Nan Yaのプリント回路板およびKinsusの相互接続の技術を使用して重要なフリップ破片の基質容量を加えます。 日本・新光電工業のイビデンは、高性能パッケージ基板を提供します。 韓国では、基質生産やメモリ、半導体パッケージなどの経験があります。 中国は、Shennan Circuits のような自家栽培ベンダーを通じて地域の生産をサポートしています。 日本イビデンは、2026-2028年度の電子機器に約500億円を投資すると述べ、主に人工知能を実行しているサーバーの高性能基質である。
なぜ北アメリカの先端ICの基質的な市場は高成長を展示しますか。
北米は、CAGRで最速の成長を登録することが期待されています 8.3%(税抜) 予報期間を超えて。 アカウント作成 22.0% 2026年のグローバル先進IC基板市場。 半導体供給チェーンの多様化と国内包装能力への投資により、先進的なIC基質エコシステムを強化しています。 人工知能インフラ、クラウドコンピューティング、航空機電子機器、高性能コンピューティングシステムが地域の需要を満たしています。 米国商務省は、アブソリック、応用材料、アリゾナ州立大学でパッケージの改善に関する研究を完成しました。 ガラス基板、シリコンコア基板、次世代包装方法など 北米企業は、チップデザイナー、マテリアルデベロッパー、パッケージング施設の連携を強化します。 しかし、商用スケールでの基板の製作には、特定の機器、製造経験、クライアント検証が必要です。
世界の先進ICは、主要国のための市場見通しを実証
なぜ中国は先端ICの基質市場の主要なハブとして新興ですか。
中国の先進的なIC基板市場は、通信機器、コンピューティングハードウェア、自動車電子機器、および消費者製品からの国内半導体供給チェーン開発および需要によって駆動されます。 Shennanの回路はプリント基板、包装の基質および電子アセンブリを作り出すことができる主要なローカル製造者です。 ローカル半導体パッケージング会社は、ネットワークプロセッサと集積回路の基板の需要を駆動しています。 製造者は国内調達のイニシアチブによって生産能力を拡大し、外国のベンダーの信頼性を減らすために促されます。 成長の可能性は高密度の接続、製造の収穫および洗練された基質の技術の進歩によって決まります。 要求の厳しい適用、専門装置および材料でまだ競争する問題。
米国では、先進IC基板市場向けの次世代エンジンは?
米国先進のIC基質分野における研究開発・製造のパッケージングを進めるために、連邦政府の取り組みを支援しています。 2025年1月16日、米国商務省は、国立先進包装製造プログラムにおいて、1.4億米ドルの賞を発表しました。 助成金は、アブソリック、応用材料、アリゾナ州立大学に関与する基質および材料研究のためにUSD 300,000,000を含んでいました。 ジョージア州コビントン市にガラス基板を開発。 応用材料は3Dの統合のためのケイ素の中心の基質の技術を進めます。 人工知能プロセッサ、高性能コンピューティング、次世代半導体システムのパッケージングニーズに重点を置いています。
台湾先端IC基板市場分析とトレンド
台湾の先進IC基板事業は、基材サプライヤー、半導体ファウンドリー、アウトソーシングされた半導体アセンブリとテストプロバイダ間の緊密な統合から恩恵を受けています。 Unimicronの技術、Nan Yaのプリント回路板およびKinsusの相互接続の技術の供給の基質はコンピューティング、ネットワーキングおよび消費者電子工学の適用のために基質します。 台湾の高度なパッケージングエコシステムは、CPUを高帯域幅メモリや他の半導体コンポーネントに接続する基板の需要を促進します。 半導体設計、ウェーハ製造、パッケージングの知識の島の密度は、製品開発時に素早く簡単に作業できます。 人工知能やチップレットベースのアーキテクチャで使用されるプロセッサーの複雑性が高まるにつれて、より細かいライン、多層基板を高レベルの信頼性で生成できるプロバイダーの機会が増えています。
日本先端IC基板市場分析とトレンド
日本が誇るIC基板業界は、ニッチ材料、精密製造、高性能半導体パッケージングの実績のある経験によって駆動されます。 IbidenとShinko Electric Industriesは、コンピューティングアプリケーション用の洗練されたパッケージ基板の大手サプライヤーです。 2026年2月3日、Ibidenは2026-2028年度の電子機器の約3.00億円の投資を発表しました。 同社は、AIサーバーおよび高性能サーバー向けの高性能基板を重要な投資対象として選定しました。 初期費用はUSD1.50億ドル前後で、量産は2027年度より順次開始予定です。 日本の基質工学のノウハウと成熟材料のエコシステムは、要求の厳しいプロセッサ包装要件を満たすのに役立ちます。
韓国先進IC基板市場分析とトレンド
韓国の老舗IC基板市場は、堅牢なメモリ半導体分野から恩恵を受けており、人工知能コンピューティングのインフラニーズを拡大しています。 サムスン電子メカニクスは、高性能コンピューティングやその他の洗練された電子機器アプリケーション用のフリップチップボールグリッド配列基板を製造しています。 サムスン電子とSKハイニクスは、そのメモリおよび半導体事業を通じて、周囲のエコシステムを補強しています。 高い帯域幅記憶の使用はパッケージの相互接続、信号の完全性および熱管理のための厳しい条件を発生させます。 韓国の企業は、次世代パッケージングニーズに対応するガラスコア基板技術を開発しています。 これらの傾向は、特に半導体パッケージがより複雑になるように、人工知能アクセラレータ、サーバープロセッサ、および高度なメモリシステムの可能性を作成します。
グローバル先端IC基板市場 - 基板製造能力拡張
会社案内 | 製造拠点 | 出資総額(USD百万円) | 容量のタイムライン |
株式会社アイビデン | ジャパンジャパン | 3191 | 2027年度から予定されている追加容量 |
サムスン電子機械株式会社 | 韓国・ベトナム | 5115の | 2028年9月より韓国生産計画、2030年6月を対象とするベトナム事業 |
研究開発 | Kulim, マレーシア | 1683~2245 | フェーズで計画された拡張 |
高度な半導体 エンジニアリング | Kaohsiung, 台湾 | 546の | Q2 2028年竣工 |
インドセミコンダクター ミッション支援プロジェクト | Odisha, インド | 204 の | プロジェクト開発のタイムラインは実装のマイルストーンに依存します |
先進的なIC基板市場における新たな成長機会を創出するAIアクセラレータの支援を強化する需要は?
AIアクセラレータ用基板の需要が高まり、大型パッケージサイズ、高密度インターコネクト、強化されたメモリインテグレーションによる開発の可能性が高まります。 NVIDIAのグラフィック処理ユニットは、高度帯域幅のメモリで計算ダイを統合する革新的なパッケージ戦略を採用しています。 設計は回路の微細なルーティング、複雑なパッケージを渡る力および信頼できる関係の一貫した伝達を提供する基質を必要とします。 Ibiden、Unimicron技術、Samsung Electro-Mechanicsなどの企業は、これらの厳しい基準を満たすように配置されています。 チップレットベースのアクセラレータへのシフトは、より洗練された配線と多層基板の必要性を駆動します。 人工知能サーバーのサプライチェーンは、製造歩留まりを改善し、基板の歪みをコントロールし、生産をスケールアップできるサプライヤーにとって潜在的です。
2025年3月18日、NVIDIAは、集中的な人工知能のワークロードのためのBlackwell Ultraプラットフォームを導入しました。 プラットフォームには、GB300 NVL72ラックスケールシステム、72 Blackwell Ultraグラフィック処理ユニットと36 Graceセントラル処理ユニットを組み合わせています。 NVIDIAは大規模なトレーニング、推論、および推論のためのシステムを設計しました。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年9月29日、先進基板技術(AST)は、ハイエンドフリップチップボールグリッドアレイ(FC-BGA)基板、トッパングループ初の国内初の複合施設を生産できる、シンガポールの新製造施設の正式オープンを発表しました。 ASTは、トッパンホールディングスとの間での合弁事業です。 ブロードコム株式会社
- 2026年6月15日 研究開発 マレーシアのクリム製造拠点の拡大について、お客様のAMDと他社のリーディングテクノロジー会社との合意に基づき発表しました。 AT&Sの強みを生かし、半導体業界における大手顧客との長年にわたるパートナーシップを強化しています。
- 2025年1月8日 マイクロンテクノロジー株式会社 シンガポールの現在の施設に隣接する新しい高帯域幅記憶(HBM)の先進的な包装施設を建設しました。 シンガポール初のHBM先進パッケージ施設です。 新たな施設の運営は、2026年に開始する予定で、マイクロンの先進的なパッケージング能力は、2027年カレンダーで始まり、AIの成長の要求を満たしています。
競争力のある風景
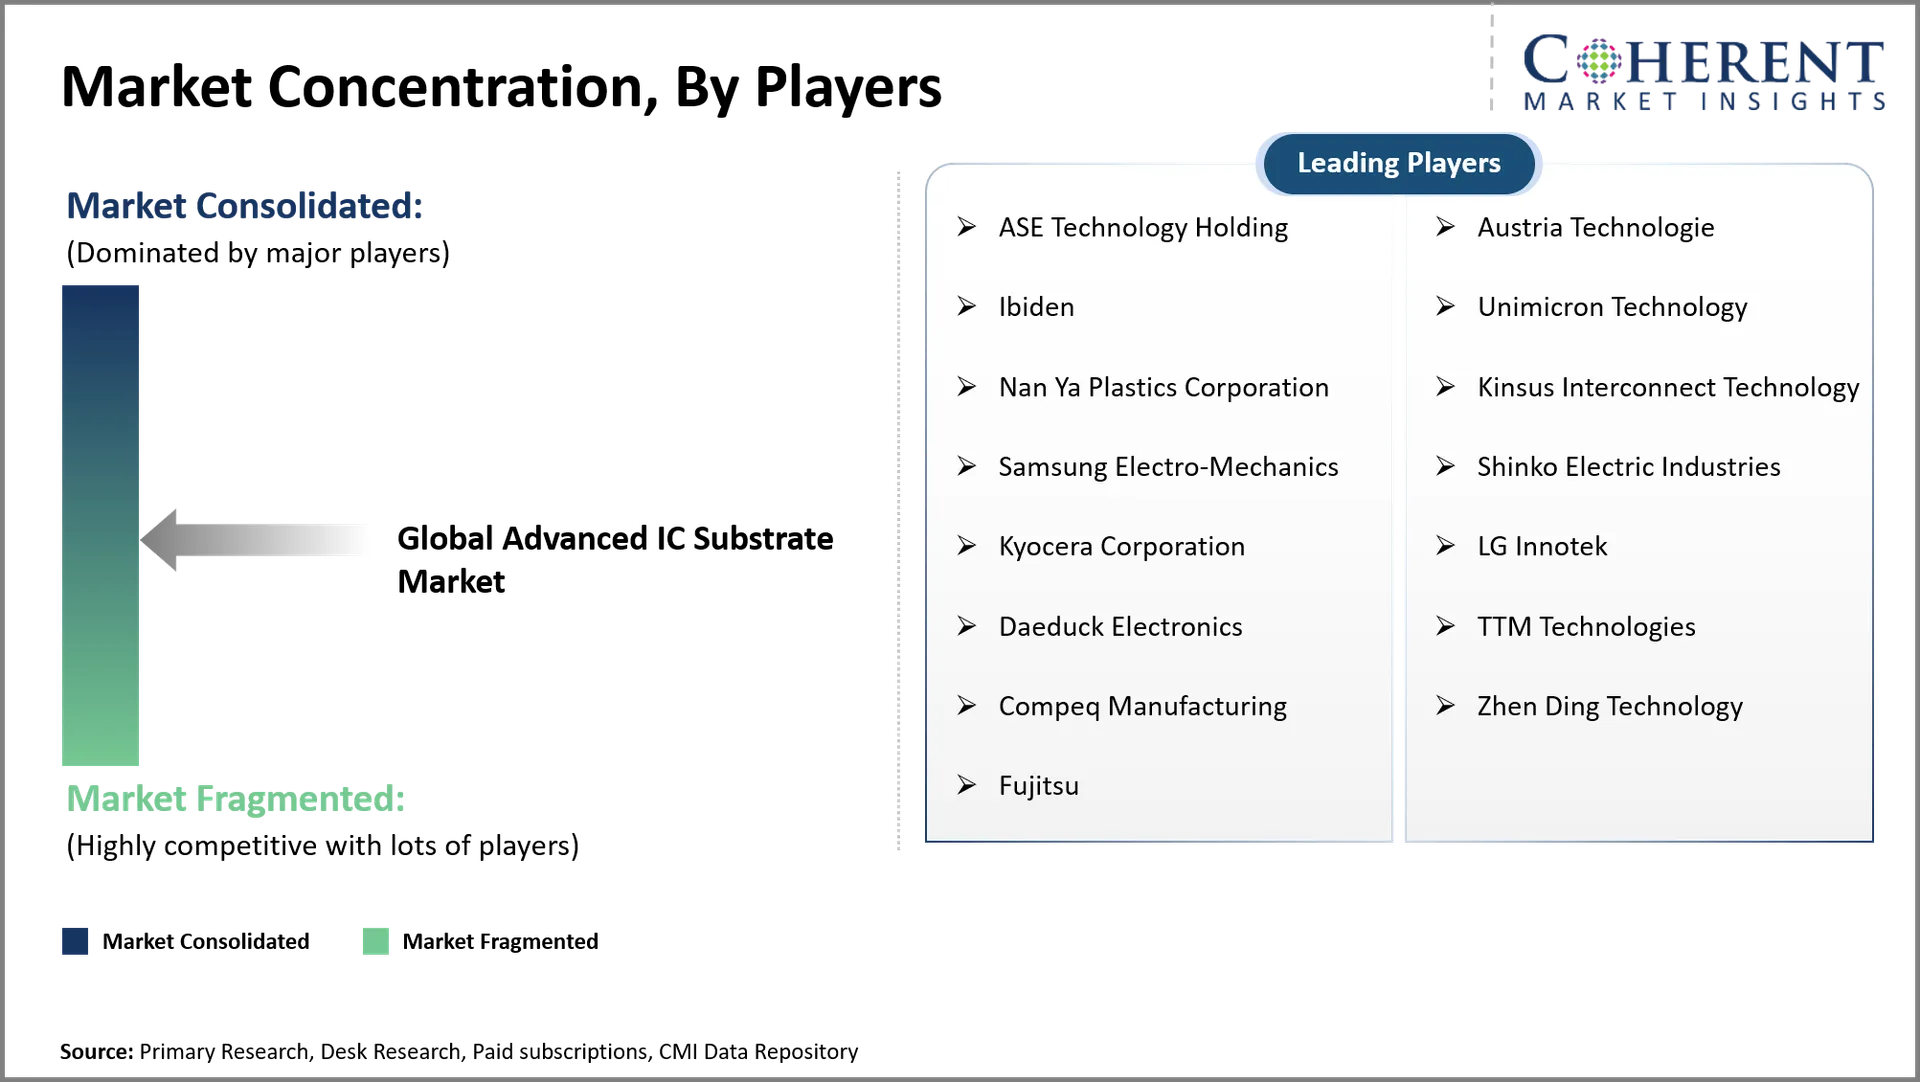
世界的な先端IC基質市場はIbiden、Unimicronの技術、Samsungの電気機械、Shinko電気企業およびNan Yaのプリント回路板によって導かれます。 これらのメーカーは、基板の小型化、生産歩留まり、高密度の相互接続、長期的な顧客関係を通じて競争します。 Ibidenは、人工知能プロセッサとアプリケーション固有の集積回路のための日本の生産能力を拡大しています。 サムスンエレクトロメカニックスは、2026年10月21日にNVIDIA社と戦略的パートナーシップを締結し、韓国で洗練された基質と専用の生産設備を提供しました。 Unimicron は、人工知能コンピューティングのニーズのための台湾の製造能力を強化しています。 これらのアプローチは、専門工学、信頼できる供給、および主要なチップデザイナーとの強いパートナーシップに蝶番を付けます。
高度なIC基板市場におけるトップメーカーと注目製品
メーカー | 注目製品 | 主な特長 |
株式会社アイビデン | フリップチップボールグリッドアレイ基板 | 高密度配線、多層構造、人工知能プロセッサおよび高性能コンピューティングのサポート |
ユニミクロン技術株式会社 | Ajinomotoビルアップ フィルム基板 | ファインピッチの相互接続、高配線密度、および高度なプロセッサとネットワークパッケージのサポート |
新港電気工業株式会社 | フリップチップパッケージ基板 | 高密度相互接続、信頼性の高い電気性能、および高度な半導体パッケージのサポート |
サムスン電子機械株式会社 | フリップチップボールグリッドアレイ基板 | 微細な回路パターン、大型パッケージフォーマット、サーバプロセッサおよび人工知能アクセラレータのサポート |
研究開発 | ハイエンド集積回路基板 | 高度な多層設計、微分回路、および高性能コンピューティングおよびネットワークアプリケーションのサポート |
マーケットレポートスコープ
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 18.00 円 |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 8%の | 2033年 価値の投射: | 米ドル 33.00 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ASEテクノロジーホールディング、オーストリアテクノロジー、アイビデン、ユニミクロンテクノロジー、Nan Ya Plastics Corporation、Kinsus Interconnect Technology、Samsung Electro-Mechanics、Shinko Electric Industries、Kyocera Corporation、LG Innotek、Daeduck Electronics、TTM Technologies、Compeq Manufacturing、Zhen Ding Technology、Fujitsu | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 業界の未来は、人工知能のアクセラレータ、高帯域幅のメモリ、およびますます複雑なチップレットアーキテクチャのために設計された基質に依存します。 より大きいパッケージは改善された警戒管理、より堅い回路の幾何学およびより強い力の配達を要求します。 サプライヤーは、異なるダイが正確に電気的に調整され、熱的に調整される必要があり、均質な統合のために準備する必要があります。 ガラスコア基板は、メーカーがスケーラブルな生産、信頼性の高い収量、費用対効果の高い統合を実証したら、戦略的に重要である可能性があります。
- 最も強力な市場機会は、人工知能サーバーとアプリケーション固有の集積回路用の高性能フリップチップボールグリッド配列基板です。 日本、台湾、韓国は、半導体製造能力と統合サプライチェーンを実証しています。 米国では、半導体サプライチェーンの洗練されたパッケージングと多様化を支えるサプライヤーのチャンスを提供しています。 プロセッサでは、企業は高密度の相互接続、大型の基質および埋め込まれた受動の部品に厳しい条件を満たすために集中する必要があります。
- 市場参加者は、高価な容量の追加を行う前に、長期的な顧客の約束を得る必要があります。 高度な検査、自動欠陥検出、精密製造、リアルタイムプロセス監視への投資は、生産歩留まりを高めるために行われるべきです。 戦略的コラボレーションでチップデザイナー、ファウンドリー、パッケージプロバイダと密接に連携することで、基板のスペックをチップアーキテクチャに合わせることができます。 メーカーは、重要な材料サプライヤーを多様化し、代替生産拠点を修飾する必要があります。 そのような技術は、供給の信頼性を改善し、マージンを維持し、技術的に困難なアプリケーションで競争力を高めることができます。
市場区分
- 基質のタイプ洞察(Revenue、USD Billion、2021 - 2033)
- フリップ チップの球の格子配列の基質
- フリップ チップ チップスケールパッケージ基板
- 良いピッチの球の格子配列の基質
- その他
- テクノロジーの種類 インサイト(Revenue、USD Billion、2021 - 2033)
- 高強度インターコネクト基板
- ビルドアップフィルム基板
- コアレス基板
- 埋め込まれた構成の基質
- ガラス中心の基質
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- 消費者エレクトロニクス
- 高性能コンピューティング
- データセンターと人工知能
- 自動車電子工学
- 通信・ネットワーク
- 産業電子工学
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- ASEテクノロジーホールディング
- オーストリア テクノロジエ
- イビデン
- ユニミクロン技術
- 南屋プラスチック株式会社
- Kinsusインターコネクト技術
- サムスン電子メカニクス
- 新港電気工業
- 京セラ株式会社
- LGインノートク
- Daeduckの電子工学
- TTMテクノロジー
- Compeqの製造業
- Zhen Dingの技術
- 富士通
ソース
第一次研究インタビュー
- IC基板メーカーとサプライヤー
- 半導体パッケージングエンジニア&デザイナー
- 電子部品のディストリビューター
- データセンターおよびコンシューマーエレクトロニクスOEM
雑誌
- 半導体ダイジェスト
- エレクトロニクスウィークリー
- IEEEスペクトラム
- プリント回路設計&ファブ(PCD&F)
ジャーナル
- コンポーネント、パッケージング、製造技術に関するIEEE取引
- 電子材料のジャーナル
- マイクロエレクトロニクス 信頼性
協会について
- IPC - 電子機器業界をつなぐ協会
- SEMI(半導体機器・材料国際)
- 日本電子情報技術工業会(JEITA)
- 半導体産業協会(SIA)
パブリックドメインソース
- 米国国際貿易委員会(USITC)
- 世界の半導体 取引統計(WSTS)
- 米国商務省 - 産業保安局(BIS)
- 欧州委員会 - デジタル業界レポート
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 18.00 Bnで立つことが期待され、2033年までにUSD 33.00 Bnに達すると予想されます。
2026年から2033年にかけて、世界最先端のIC基材市場が8%となるよう計画されています。
AIアクセラレータと高性能コンピューティングプロセッサの需要を増加させ、チップレットアーキテクチャと先進半導体パッケージングの採用を増加させることは、世界的な先進IC基質市場の成長を促進する主要な要因です。
先進的な基質製造施設および先進材料および専門生産設備の限られた可用性のための高資本支出は、世界的な先進的なIC基質市場の成長を妨げる主要な要因です。
基質のタイプの面では、フリップ チップの球の格子配列の基質は2026年の市場収益のシェアをdominateと推定されます。
先端IC基板は、半導体ダイとプリント基板間の電気相互接続、機械的サポート、電力分布を提供します。
チップレットアーキテクチャは、複数の半導体ダイ間の精密な相互接続を必要とし、洗練された多層基板の需要が増えています。