
グローバル光インターコネクト市場 サイズと予測 – 2026 に 2033
グローバル光相互接続市場は、より成長する見込み ツイート 20.00 ベン に 2026 へ 米ドル 57.50 Bn 2033年までに、化合物の年間成長率を登録 (CAGR) 12.6% 2026年~2033年 800ギガビットイーサネットおよび1.6テライト光学技術の採用の増加によって、全体的な光学相互連結の市場は運転されます。 4月1日、2025日 株式会社ジェイビル 1秒あたり最大1.6テラビットまでの速度でデータを送信できる1.6Tトランシーバの起動を発表しました。 これらのトランシーバは、AI / MLのワークロード、高性能コンピューティング(HPC)、クラウドコンピューティング、高速データセンター相互接続の加速要求を満たすために、フォトニクス製品のJabilの拡大ポートフォリオに参加しています。
グローバル・オプティカル・インターコネクト市場の主要なテイクアウト
- ケーブルアセンブリセグメントは、 37.0%の 2026年のグローバル光学相互接続市場シェア。 エネルギー効率の高いデータセンターの相互接続に対するライジング要求は、セグメントの成長を促進しています。 2026年2月26日、シーナはVesta 200 6.4T CPX光学エンジンを導入しました。 ソリューションターゲットは、共同パッケージ光学と高度なスイッチングアプリケーション固有の集積回路のための200ギガビット/レーン動作をサポートしています。
- メトロおよび長距離光インターコネクトセグメントは、キャプチャを推定 46.0% 2026年の市場シェア。 第5世代のモバイルネットワークと光ファイバーインフラの展開は、セグメントの成長を大幅推進しています。 2025年3月13日、ノキアは、Vodafone Ideaとネットワークモダナイゼーション契約を締結しました。 契約は、複数のインドの通信サークルを渡る大容量インターネットプロトコルとマルチプロトコルラベル切り替えバックホールをカバーしています。 Nokia は 7750 サービス ルーターおよび 7250 相互接続のルーター シリーズから装置を配ります。
- 単一モード繊維の区分は捕獲すると推定されます Publish Date:2017-05-01TSFM:MS皮鞋 X洋服,紳裝入門提案 2026年の市場シェア。 高性能コンピューティングにおけるシリコンフォトニクスの使用の増加は、セグメントの成長を推進しています。 2026年5月4日、GlobalFoundriesはSCALEの共同パッケージ化された光学ソリューションを開始しました。 プラットフォームは、シリコンフォトニクスを使用して、高度な人工知能コンピューティングシステムと高帯域幅光学リンクを接続します。
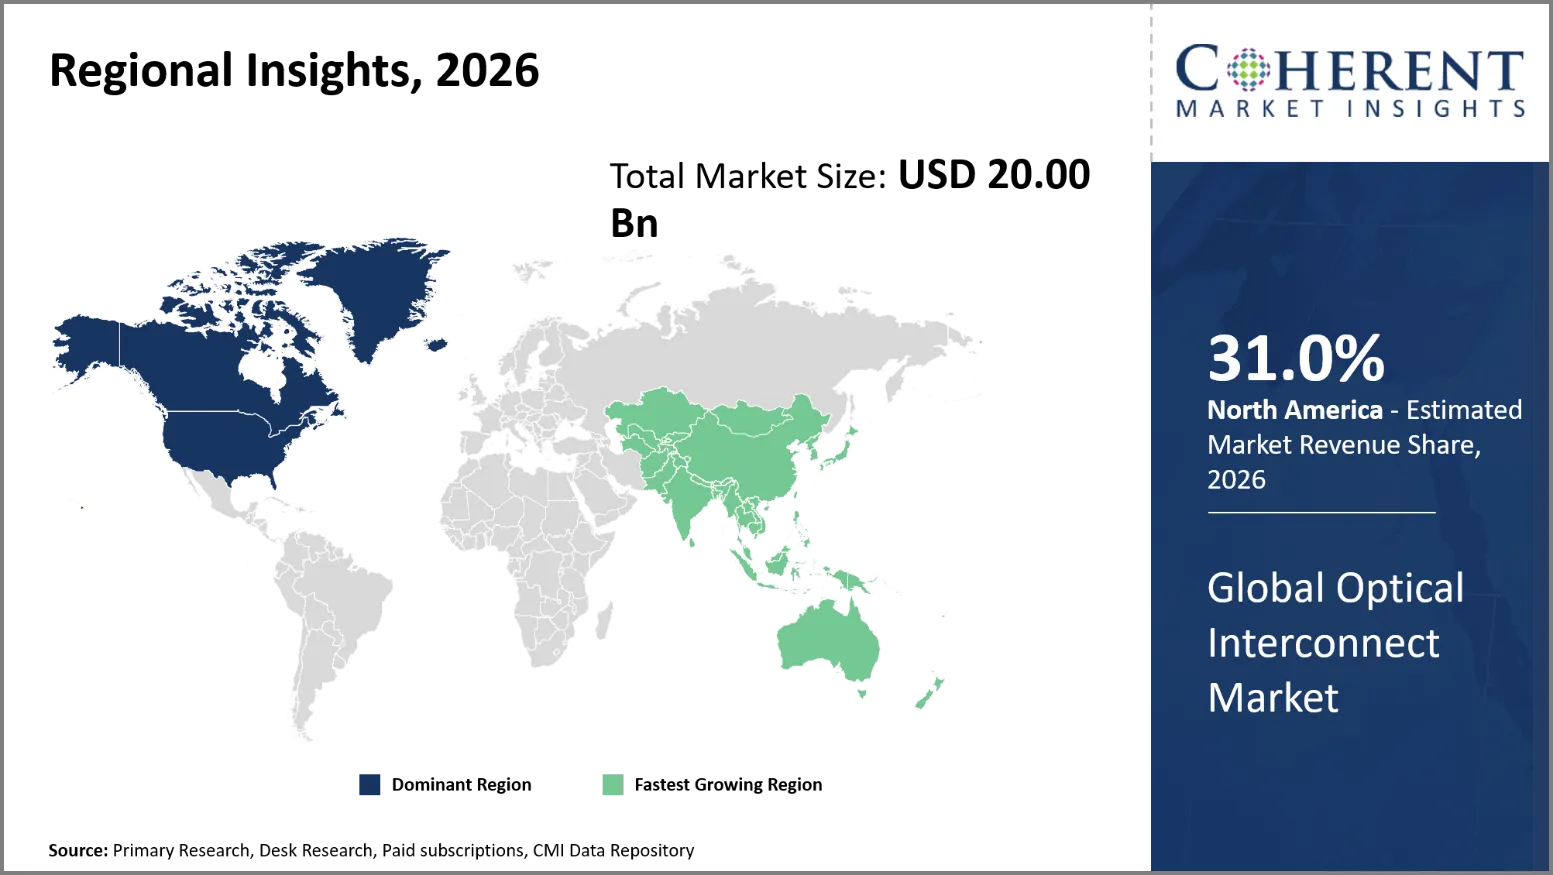
- 北米は、2026年に光学相互接続市場を市場シェアで支配する見込み 31.0%(税抜)お問い合わせ 北米のクラウドネットワークと分散コンピューティングインフラへの投資は、地域市場の成長を促進しています。 2026年1月27日、コーニング株式会社とMeta Platforms, Inc.は、米国で最も先進的なデータセンターの建設を加速し、Metaのアプリ、テクノロジー、AIアビテーションをサポートします。 合意に基づき、コーニングは、光ファイバ、ケーブル、接続ソリューションにおける最新のイノベーションでメタを供給します。
- アジアパシフィックは、 20.0%の 2026年シェア アジアパシフィックの高性能コンピューティングシステムにおける光学接続の需要は、地域市場の成長を促進しています。 2026年7月27日、ナウチルス・テクノロジーズ、インターネット・イニシアチブ・ジャパン、東京電力網、中部電力網、富士通、および1FINITYは、日本における共同実証実験プロジェクトを発表しました。 光学繊維および光学ネットワーキング システムを使用して別の位置でグラフィックの処理単位を接続します。
セグメント情報
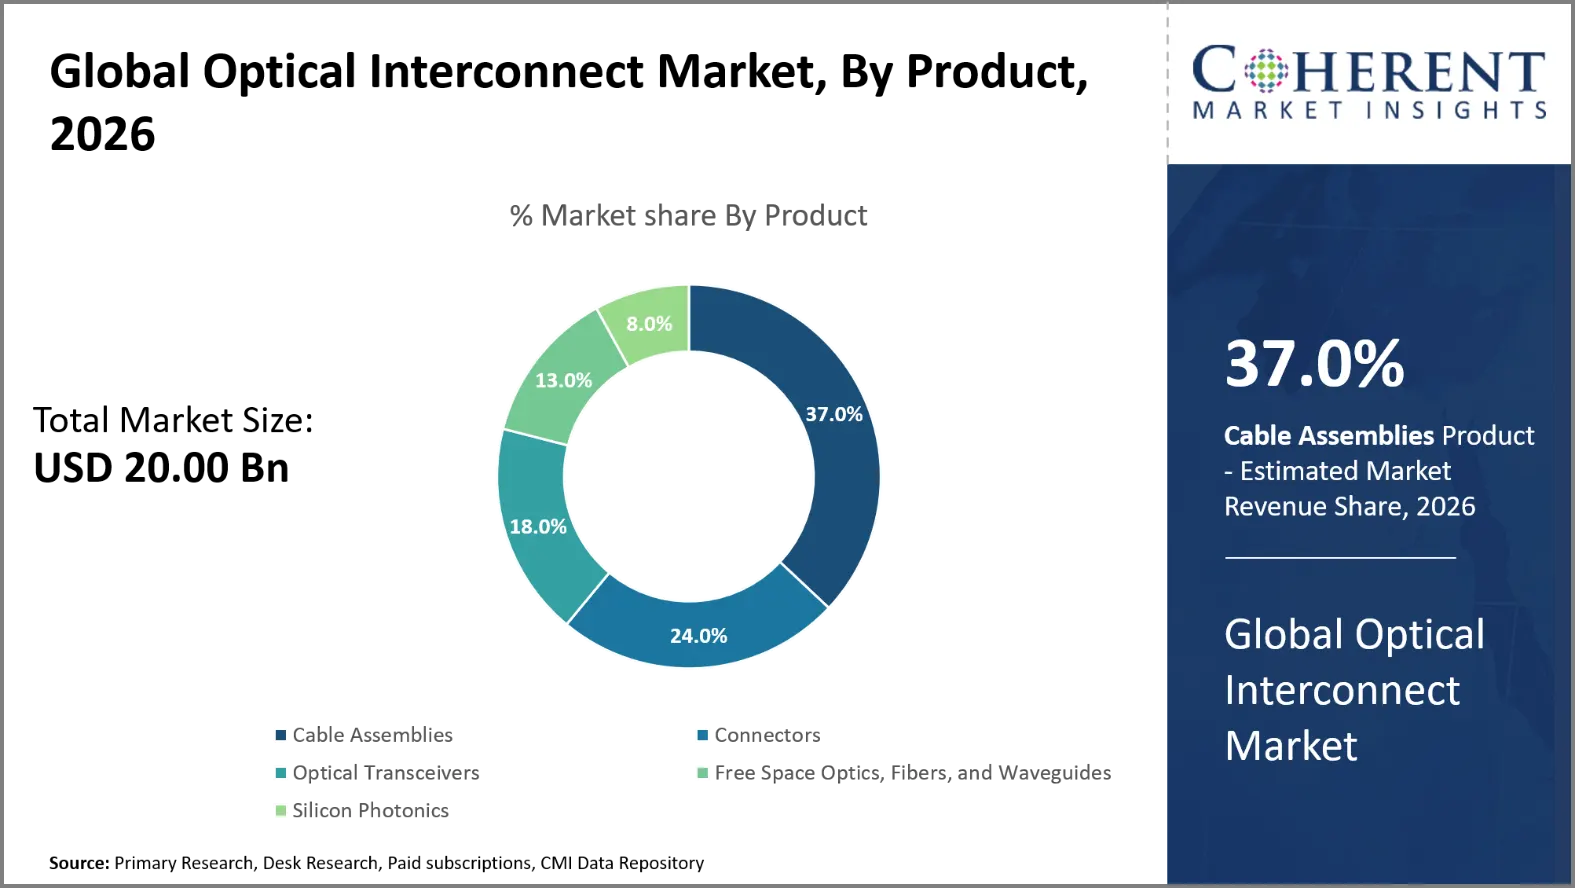
なぜケーブルアセンブリは、グローバル光相互接続市場を支配しますか?
ケーブルアセンブリセグメントは、 37.0%の 2026年のグローバル光学相互接続市場シェア。 ケーブルのアセンブリはそれらが高速データ転送のための固体事前調整された関係を提供するので優位プロダクトです。 設置が容易になり、コネクタの互換性が低下し、データセンター、通信ネットワーク、および企業インフラ全体の展開の一貫性を促進します。 Hyperscaleデータセンターは、サーバー、スイッチ、ストレージデバイス、高性能コンピューティングクラスターを接続するための光ケーブルアセンブリが必要です。 さまざまなネットワーク設計を可能にするために、さまざまな長さ、接続の組み合わせ、繊維の種類があります。 人工知能のワークロードとクラウドコンピューティング投資の上昇は、高密度光学ケーブルの必要性をサポートし続けています。
2025年3月27日 コーニング株式会社 「コーニング・グラスワークス・AIソリューション」を立ち上げ、データセンター技術やサービスをワンストップで提供し、ジェネレーションAIに必要な密接な繊維インフラを開発。 エンドツーエンドのポートフォリオは、業界をリードするケーブルと接続ソリューションを提供し、最高のネットワーク計画、設計、および展開支援を提供します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
メトロと長距離光インターコネクトが最も優先されるインターコネクトレベルをインターコネクトするのはなぜですか?
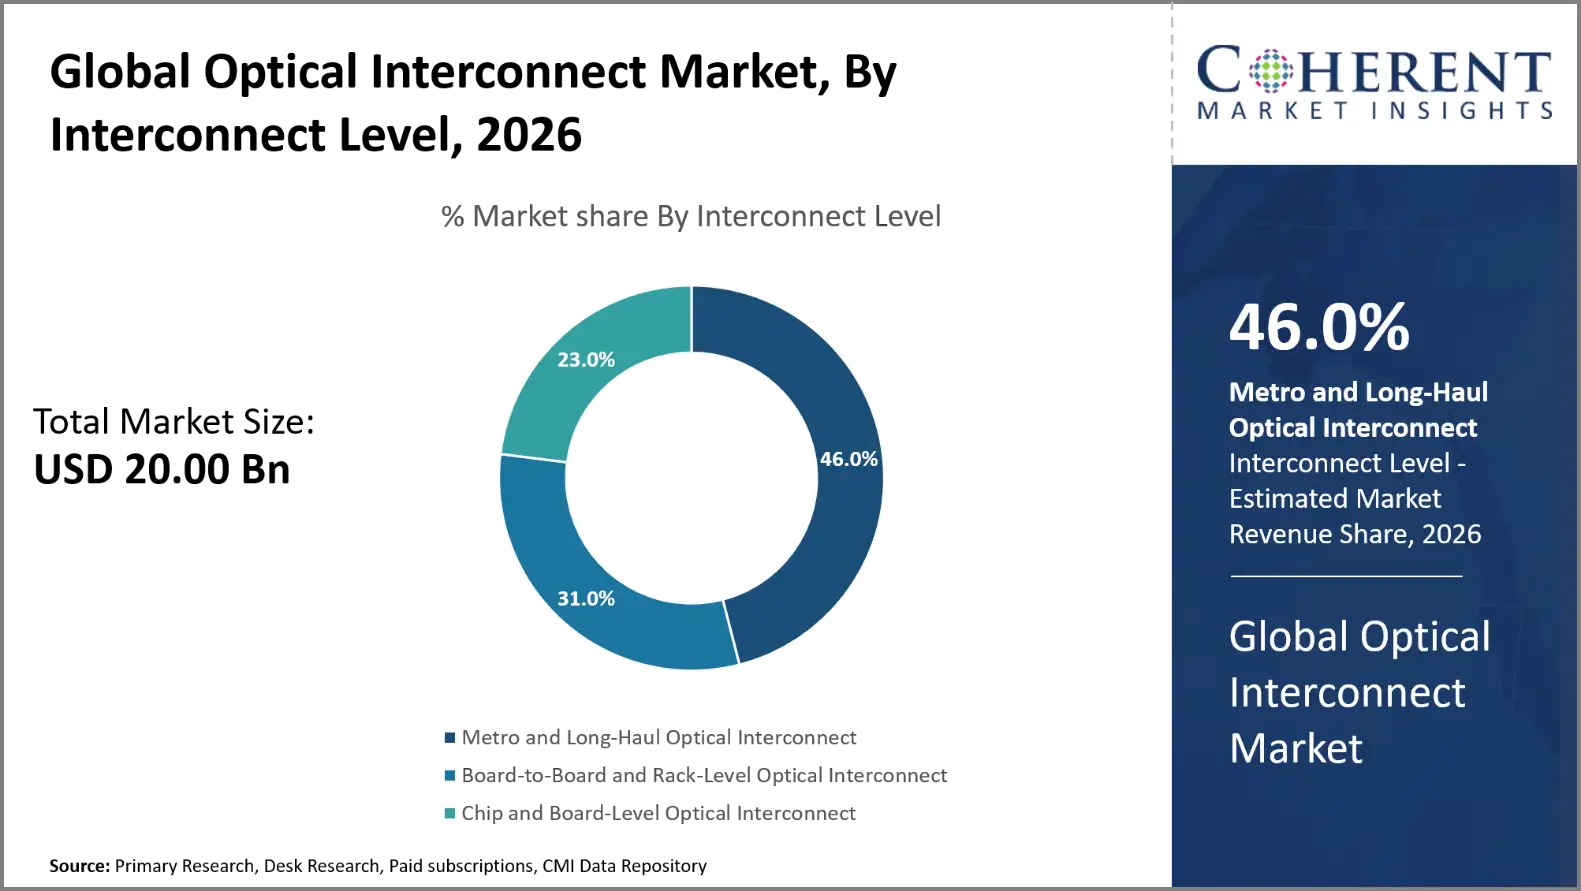
メトロと長距離光相互接続セグメントは、 46.0% 2026年のグローバル光学相互接続市場シェア。 地下鉄および長距離光インターコネクトは、都市、地域、および全国の通信ネットワーク間で膨大なデータ量を配信するために不可欠です。 これらのシステムは、データセンター、インターネット交換ポイント、電気通信施設、クラウドインフラストラクチャへの高容量リンクをサポートしています。 光ファイバは、長距離にわたって大きな帯域幅、最小限の減衰と良好なスケーラビリティを提供します。 オペレータは、密な波長分割マルチプレックスを使用して、個々の繊維ストランド間で複数のデータチャネルをマルチプレックスすることができます。 これらのコネクションは、ビデオトラフィック、クラウドサービス、人工知能インフラストラクチャ、および相互のデータを転送することにより、需要が増加しています。
2025年12月4日、Space World Groupの子会社であるConstlは、CiennaのWaveLogic 6 Extreme(WL6e)ソリューションを展開しました。 これは、Constl が 1 つの Tbps ライン レートを 1 つの光学チャネルで達成した成功したライブ トライアルに従います。 WL6e を 1,450 km の Mumbai-Chennai ルートで使用し、人口の 1 つと、再生の必要性なしで、デジタル インフラストラクチャ プロバイダーの最も重要な廊下。
単一モード繊維は全体的な光学相互連結の市場を支配します
単モード繊維セグメントは、 Publish Date:2017-05-01TSFM:MS皮鞋 X洋服,紳裝入門提案 2026年のグローバル光学相互接続市場シェア。 単一モード繊維は低い信号の減少とより長い間隔上の高い帯域幅伝達を提供するので全体的な光学相互連結の市場の支配人です。 首都圏、地域、長距離ネットワーク上の高速テレフォニーおよびデータ伝送に適しています。 そのコンパクトなコアは、モーダル分散を最小限に抑えます。 Telecom オペレータは、バックボーンインフラストラクチャ、ホーム接続と大容量輸送システムへの繊維のための単一モード繊維を選択します。 建物と施設のリンクが長いため、データセンター事業者が利用しています。 波長分割多重化、凝集光伝送の進歩とともに、その容量と効率性をさらに高めます。
2025年11月10日 ピリズミアン 世界初となるBendBrightXS 160μm単モード光ファイバの発売を発表しました。 この発見は、ケーブルが薄くなり、より多くの繊維を一緒に保持することができます, 現在のデジタルネットワークのための重要な要因. 最小化、高密度ケーブルにより、ネットワーク オペレータは、より多くのデータ キャリア ファイバを制約された場所に残します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
欧州連合ギガビットインフラ法規制(EU)2024/1309 |
|
インドの電気通信法、2023、通信法(方法の権利)規則、2024 |
|
光学相互接続 マーケット・ダイナミクス
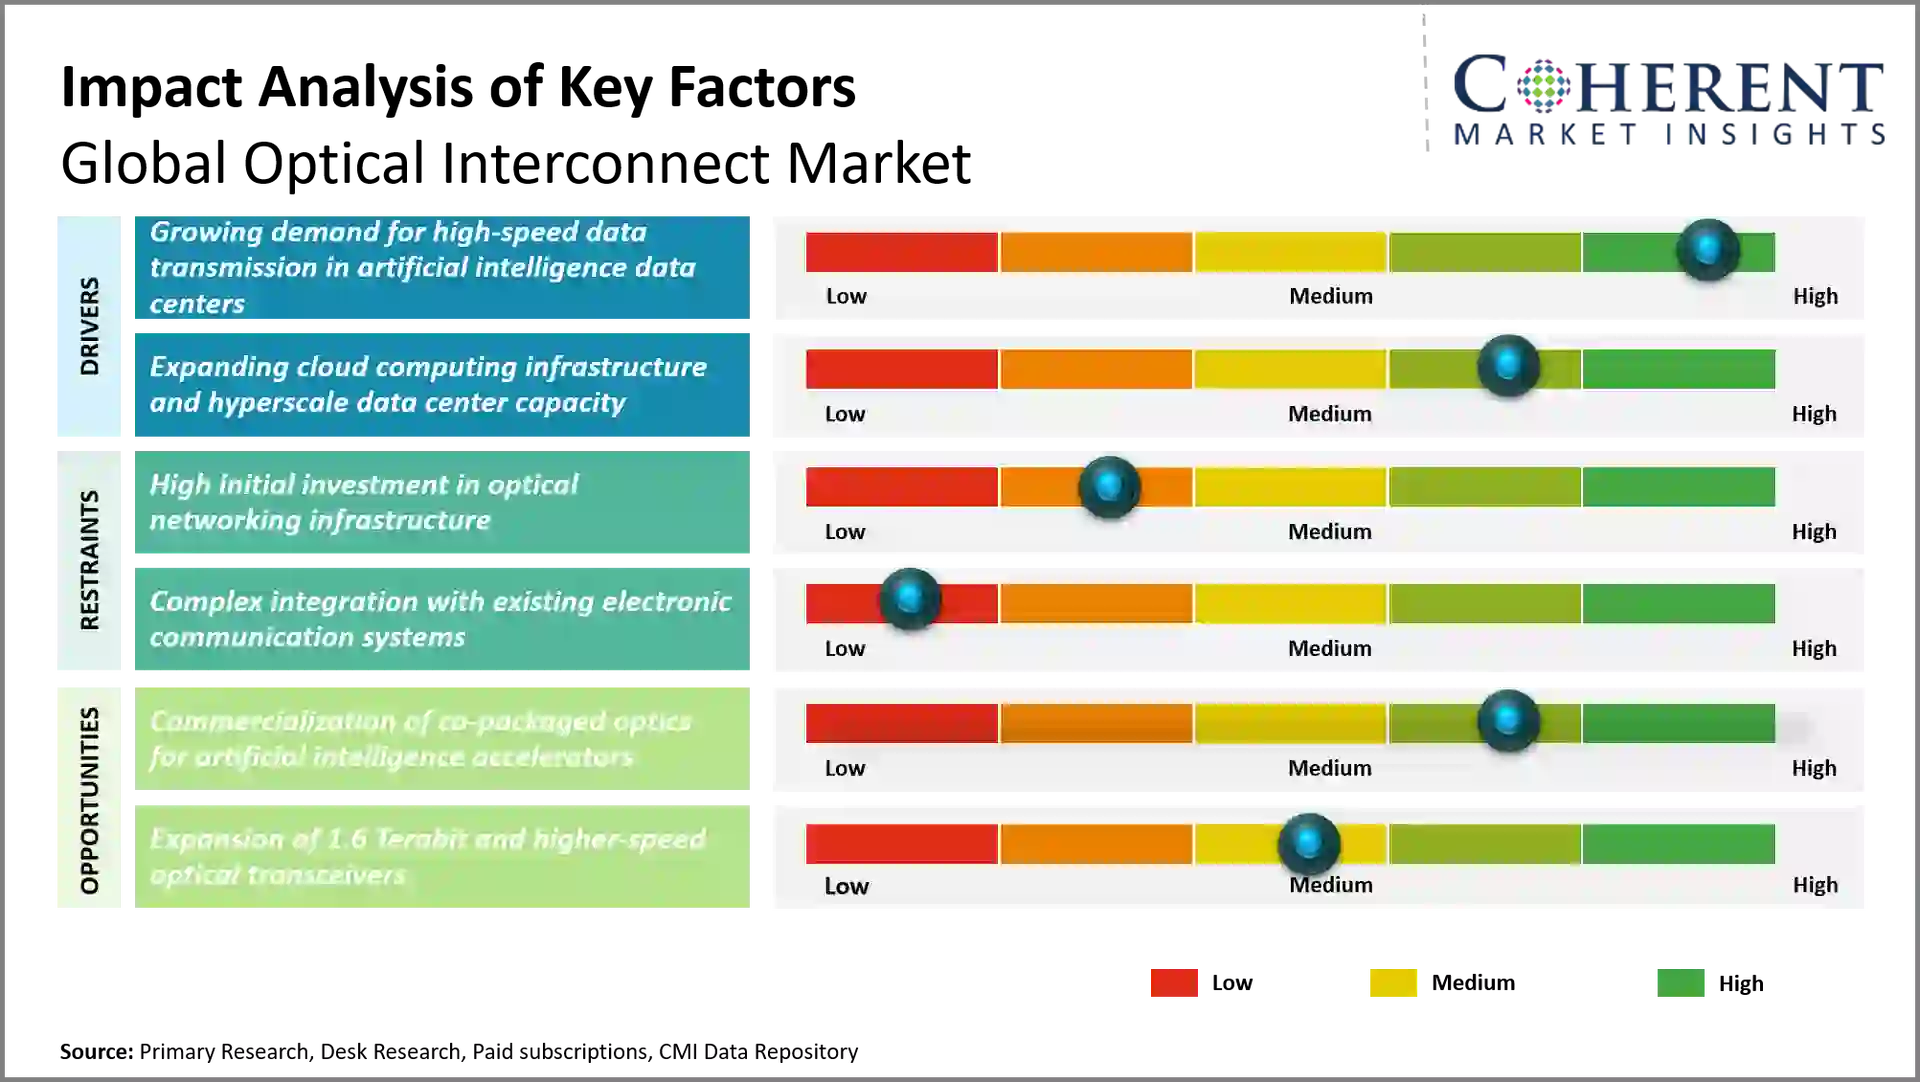
マーケットドライバー
- 人工知能データセンターにおける高速データ伝送の需要拡大: 人工知能の活用は、データセンターにおける高速光インターコネクトの需要を高めています。 ジェネレーションAIモデルは、グラフィックス処理ユニット、アクセラレータ、メモリシステム、および高性能コンピューティングサーバー間の非常に大きな接続を必要とします。 光学相互接続は、これらの統合システム間で高帯域幅、低損失、効率的なデータ転送を提供します。 加速器クラスターが成長するにつれて、オペレータは高速光学トランシーバー、繊維アセンブリおよび革新的な光学転換の技術を見ています。 ネットワークの混雑を減らし、より速いモデルの訓練および推論を提供します。 800 ギガビットイーサネットおよび次世代 1.6 テラビット イーサネット システムの使用によって洗練された光学関係のための要求は更に燃料を供給されます。
- 2025年9月22日シエナ Nubisコミュニケーションを購入する最終契約に入ったことを発表しました。 NubisはAIのワークロードのために設計されている超小型、低電力、高性能の光学および電気相互接続を専門にし、Cienaのポートフォリオに加わり、データセンター内の機会のより広いセットにさらなる取り組むために貴重な才能に貢献します。
- クラウドコンピューティングインフラストラクチャとハイパースケールデータセンターの容量を拡大: 成長するクラウドコンピューティングインフラストラクチャは、ハイパースケールデータセンターおよび分散コンピューティング施設における光学相互接続ソリューションの需要を駆動しています。 クラウドサービスプロバイダは、エンタープライズアプリケーション、データストレージ、分析、人工知能のワークロードを実行するためのサーバー容量を常に追加しています。 これらの施設は、サーバー、スイッチ、ストレージシステム、およびそれらが配置されている建物間の信頼性の高い光学相互接続を必要とします。 光ファイバーは、高帯域幅、電磁妨害、スケーラブルなネットワーク設計を提供します。 また、ハイパースケール演算子はネットワークファブリックを変更し、トラフィックの増加と運用効率の向上を実現します。
- 10月14日、2025日サイトマップ 次の5年間で約15億米ドルのインドで最大の投資を発表しました(2026-2030)。 この投資は、ビザカーパナム(Vizag)、アンドラ・プラデッシュの繁殖都市に基づいて、国のGoogle初の人工知能(AI)ハブを構築します。
市場の拘束
- 高い初期導入とインフラコスト: 光学相互連結の展開は光学トランシーバー、繊維のアセンブリ、転換装置および取付けの大きい投資を要求します。 そして、古いインフラをアップグレードするコストを超えて、互換性テスト、資格のある技術者、および小規模なデータセンター事業者および通信事業者の財務リソースを負担する運用上の混乱のコストがあります。
- 熱管理および統合の複雑さ: 高度なコンピューティング環境では、高密度光学相互接続は、熱管理、信号の完全性および統合に関する問題があります。 より高い伝送速度は、コンポーネントの整列を閉じる必要があります。, より効果的な冷却と厳格なテスト, メンテナンスのニーズを増加し、ネットワークへの大規模なアップグレードを複雑化することができます.
新興トレンド
- 800ギガビットおよび1.6テライトの光学接続の採用: データセンター 成長するネットワークのトラフィックと人工知能のワークロードを満たすために、高速光学相互接続を採用しています。 帯域幅密度を高め、トランスミッションボトルネックを取り除き、高性能なコンピュータインフラでスケーラブルな通信を可能にします。
- Co-Packaged光学とシリコンフォトニクスの統合: 光学技術は、電気伝送距離を削減するために、スイッチングおよびコンピューティングプロセッサに近く配置されています。 共同パッケージ化光学および シリコンフォトニクス 帯域幅密度を高め、電力消費を削減し、AIデータセンターの革新的なネットワーク設計を有効にすることができます。
- 線形プラグイン可能な光学および高度のトランシーバーの拡張: データセンター事業者は、電力効率、コスト、ネットワークの柔軟性をバランス良くする新しい光トランシーバアーキテクチャを探しています。 線形プラグ可能な光学および改善された調節の技術はシステム設計を容易にし、より大きいデータ速度および密な相互接続の取付けを可能にするのを助けることができます。
- 光学回路の転換の高める採用: 大規模な人工知能コンピューティングクラスターを相互接続するために光回路スイッチを使用して成長する関心があります。 ネットワークエンドポイント間の直接的な光リンクを作成することで、空腹データセンターのワークロード全体で帯域幅効率を向上させることができます。
地域洞察
なぜ北アメリカが光学相互接続のための強い市場ですか。
北米は市場シェアを占める見込み 31.0%(税抜) で 2026. これらは、北米におけるハイパースケールの人工知能インフラストラクチャ、インターデータセンタネットワーク、および国内光学コンポーネントの生産を含みます。 2026年5月、NVIDIAとコーニングは、光学接続のための米国の生産能力を上げるための協力を発表しました。 コーニングはテキサス州とノースカロライナ州の3つの新しい植物を計画しています。 投資は、人工知能インフラストラクチャの高度な光学接続にあります。 データセンターのオペレータは、高速光トランシーバ、繊維アセンブリ、地理的に広がる施設間のリンクを切り替える必要があります。 一貫性のある光輸送と密接な繊維接続の需要は、クラウドサービスと大規模なコンピューティングクラスターによって燃料を供給されています。 カナダでのデジタルインフラを成長させることは、特にデータセンターや電気通信ネットワーク接続のために、地域の需要を促進しています。
なぜアジア太平洋光インターコネクト市場が高成長を出展するのか?
アジアパシフィックは、CAGRで最速成長を発揮する見込み 3.5% 予報期間を超えて。 Asia Pacificは、アジア・パシフィック航空のアカウントを運営しています。 20.0%の 2026年のグローバル光学相互接続市場の。 アジアパシフィックは、大規模な通信展開、エレクトロニクス製造、および急速に拡大する人工知能インフラを組み合わせています。 中国、日本、韓国は、光学ネットワーク、フォトニクス、半導体技術のユニークな専門知識を持っています。 2025年、中国工業情報技術省が10ギガビット光学ネットワーク実験プロジェクトを開始 これらのパイロットは、住宅コミュニティ、工場、工業団地にサービスを提供しています。 地域提供者はまた光学トランシーバー、繊維部品および高速ネットワーキング ギヤを製造します。 韓国は、半導体製造および近代的なコンピューティングの需要を満たしています。また、日本は、光学機器を専門としています。 これらの相互接続された産業生態系は、コンポーネントのイノベーション、サプライチェーン開発、および高容量光学インフラの展開をサポートします。
世界の主要な国のための光学相互連結の市場展望
なぜ米国は、光インターコネクト市場における主要なハブとして新興していますか?
米国市場は、ハイパースケールキャンパス間の人工知能アクセラレータクラスター、国内光学製造、高容量連携による開発を行っています。 NVIDIAとコーニングは、2026年5月、米国の光学接続製造を10倍に増加させるための多年にわたる協力を発表しました。 テキサス州とノースカロライナ州の3つの新しいサイトと3,000以上の雇用を含みます。 密なコンピューティングアーキテクチャを可能にする光学リンクの需要はこの支出を運転しています。 ブロードコム、コヒーレント、ルーメンタなどの企業からの高速光ネットワーク技術が必要です。 もう一つの成長因子は、高度なコンピューティングインフラに必要なフォトニクスコンポーネントの国内サプライチェーンを強化するための需要です。
中国は、光学相互接続市場のための次の成長エンジンですか?
中国光相互接続市場は、州全体の繊維展開、国内電気通信機器製造部門、政府主導高速ネットワークプロジェクトによって駆動されます。 2025年の終わりに、中国の主要な通信プロバイダは光ケーブル ラインおよび938,000のデータ中心の棚の74.99百万キロメートルを配りました。 産業・情報技術省は、工場、住宅コミュニティ、工業団地をカバーする10ギガビット光ネットワークパイロットも導入しました。 中国モバイルは、135以上の都市を接続する400ギガビット全光学骨を開発しました。 これらの展開は、光伝送機器、繊維アセンブリ、国内トランシーバー製造の需要をサポートします。
ドイツ光学相互接続市場分析とトレンド
ドイツにおける光学相互接続市場は、産業オートメーション、ビジネスファイバアップグレード、生産設備全体の信頼性の高い接続の必要性により成長しています。 2025年の終わりに、ドイツテレコムは繊維光学に基づいて21,000,000ラインを報告しました。 卸売繊維ベースのブロードバンド接続は、卸売ラインの75.6%を占めています。 これらの展開は、企業および電気通信ネットワーク全体で光分配装置、コネクターおよび繊維アセンブリのための要求を運転します。 ドイツの自動車産業、産業オートメーションの植物および工学企業はまた接続された生産システムのための信頼できるデータ関係を要求します。 フランクフルトは、インターネットの交換とデータセンターのハブであり、インターファシリティ光学接続と大容量ネットワーク機器です。
日本光学相互接続市場分析とトレンド
日本光学接続事業は、フォトニクス研究、エネルギー効率の高いネットワーク化、分散型コンピューティングインフラストラクチャーと連携しています。 2025年、NTTは、テラビットクラスで動作する光波長回路の自動構成を正常に実証しました。 400-gigabit、800-gigabit、1.2-terabitリンクの光学トランシーバーが付いているデモによって接続される装置。 NTTは、フォトニック技術を活用した革新的な光学・無線ネットワーク戦略にも取り組んでおり、能力、レイテンシ、エネルギー効率性を高めています。 これらのイノベーションは、洗練された光学エンジン、フォトニクス機器、高速トランシーバーの需要を駆動しています。 日本の精密な製造エコシステムは、次世代光通信システムのためのコンポーネントの開発を推進しています。
韓国光相互接続市場分析とトレンド
韓国の光学相互接続市場における成長は、半導体製造、人工知能コンピューティングへの投資、および高度な通信インフラによって燃料を供給されます。 国立人工知能インフラ戦略の一環として、科学技術省はデータセンター間の高性能なリンクを提案しました。 組織は、人工知能コンピューティングハブと次世代のネットワーク技術を開発したいと考えています。 近くには、Samsung ElectronicsとSK Hynixは、AIアクセラレータ向けの最先端のメモリ製造で、半導体エコシステムを強化しています。 これらのコンピュータシステムは、プロセッサ、メモリ、ネットワーク機器間の高帯域幅リンクを必要とします。 韓国の密接な通信インフラと研究能力は、革新的な光学部品やエネルギー効率の高いデータセンターネットワークの開発にも役立ちます。
グローバル・オプティカル・インターコネクト市場 - 広域ブロードバンド・インフラ (2025)
地域/郡 | ブロードバンドインフラインジケータ | データデータ | 光学相互接続の関連性 |
北アメリカ - アメリカ | ファイバーツーホーム展開 | 通年2025による98.3百万繊維 | ファイバーアクセスを拡大し、データセンター接続をサポート |
北アメリカ - カナダ | 繊維のブロードバンドのリーチ | 2025年に渡る14.5百万繊維の世帯の約75%を覆います | 繊維バックホールと地域ネットワークインフラを強化 |
ヨーロッパ | ファイバーツープレミスのカバレッジ | 74.1% 世帯中-2025 | 高容量ファイバーブロードバンドへの移行をサポート |
アジアパシフィック | 光ファイバーノード10km以内の人口 | 国際通信連合の地域インフラ評価に基づく約25% | 繊維のネットワークの拡大のための残りの機会を示す |
インド | BharatNetで展開する光ファイバーケーブル | 694711 10月2025キロ | 農村のブロードバンドのインフラを拡張し、繊維のバックホールの要件を増加させます |
光インターコネクト市場における新たな成長機会を創出する人工知能アクセラレータ用のCo-Packaged光学の商用化方法は?
光インターコネクト市場は、人工知能アクセラレータに近接し、アプリケーション固有の集積回路を切り替える光エンジンをもたらすコパッケージ光学の商用化と新たな成長の可能性を目撃しています。 このトポロジーは、回路基板間の電力空電気接続の必要性を最小限に抑え、大加速器クラスターの帯域幅とエネルギーの制約を緩和します。 NVIDIAのシリコンフォトニクスネットワークの研究開発、およびBroadcomの共同パッケージング・オプティクス・プラットフォームにより、人工知能インフラストラクチャの光学接続を商用化しています。 これらの革新は光学エンジンの製造者、ケイ素のフォトニクス メーカー、レーザー製造業者、繊維の配列のベンダーおよび精密包装の組織のためのチャンスを提供します。 商業受諾は、現在のネットワークのトポロジーとの収穫、温度制御、保守性および相互作用の製造に蝶番を付けます。
2025年、ブロードコムは、メタが共同パッケージ化された光学技術をテストしていたことを発表したときに、かなりの商用化マイルストーンを達成しました。 累計400ギガビット相当のポートデバイス時間とリンク障害はありません。 2026年8月、NVIDIAはSpectrum-X Ethernet Photonicsが製造を開始し、次世代の人工知能ネットワークで利用されるオッズを増加させました。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年3月16日 3Mの 米国製造能力の主要な計画的拡張を発表 3Mはビーム光学(EBO)の相互接続の技術を拡大しましたり、次世代AIデータセンター内の展開速度、信頼性および操作効率を改善するために設計されている高性能の光学接続の解決。
- 2026年3月9日 応用光電子工学 代表取締役, 高度な光と HFC のネットワーキング製品の大手プロバイダは、AI を出力します。, 同社の第 1 四半期の主要なハイパースケールの 1 社からのデータセンターのトランシーバーのための最初のボリューム オーダーを受信しました。, AI のワークロードのためのネットワークの帯域幅を高めるために.
- 2026年3月9日 STマイクロエレクトロニクス データセンターやAIクラスターの光学インターコネクトにハイパースケーラーが使用する最新鋭のシリコンフォトニクスベースのPIC100プラットフォーム向けに、量産に参入しました。 800Gおよび1.6T PIC100のトランシーバーはAIのワークロードのサージとしてより高い帯域幅、低い潜伏およびより大きいエネルギー効率を可能にします。
競争力のある風景
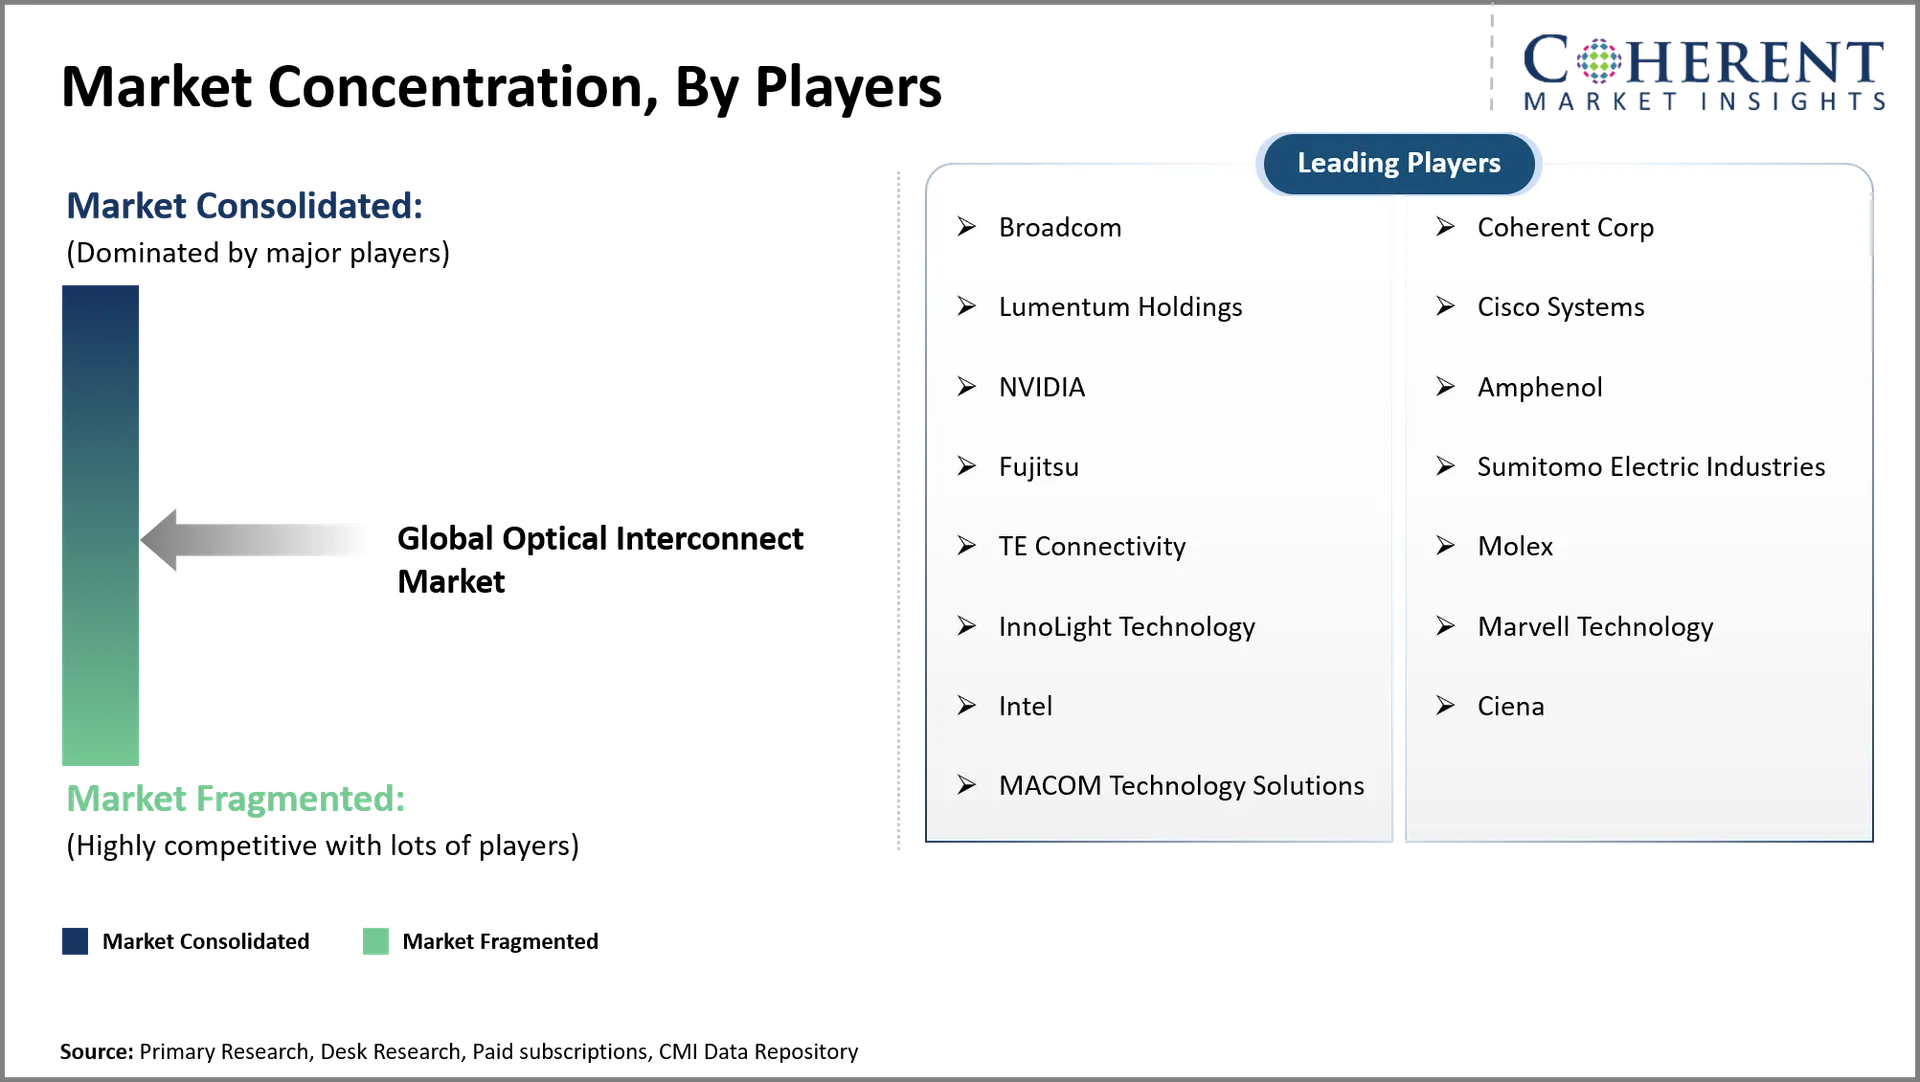
光トランシーバ、シリコンフォトニクス、レーザー光源、繊維アセンブリ、および共パッケージング光学分野での競争は、世界的な光相互接続市場に影響を与える要因です。 ブロードコムは、Tomahawk 6-Davissonプラットフォームで102.4-terabit-per-secondスイッチ機能と共同パッケージ光学を組み合わせた統合スイッチをプッシュしています。 NVIDIA は、Spectrum-X および Quantum-X プラットフォームで Photonics ベースのネットワークを構築するために、光学コンポーネントおよび製造パートナーと提携しています。 Coherentの新しい統合光学製品ポートフォリオ、PhotonLinkは、共同パッケージ化光学、ニアパッケージ化光学、チップツーチップ接続をサポートしています。 ルーメンタはハイエンドレーザーと光学コンポーネントを開発していますが、コーニングは繊維と光学接続の製造能力を増加しています。
光学インターコネクト市場におけるトップメーカーと注目すべき製品
メーカー | 注目製品 | 主な特長 |
ブロードコム | Sian3光学DSP | 800G および 1.6T のトランシーバー、単モード繊維伝達および改善された電力効率を支えて下さい |
シエナ | ウェーブロジック 6 極端な | サポート1.6 Tb/s の凝集した伝達、高容量の光学輸送および地下鉄か長距離ネットワーク |
コヒーレント | 1.6T光学トランシーバー | 高帯域幅データセンターのリンクと高速光通信をサポート |
ルーメン | 光学トランシーバー | 高容量光輸送、波長分割多重化、データセンター相互接続をサポート |
コーニング | 単一モード繊維および高密度ケーブル会議 | 低減衰伝送、高密度繊維ルーティング、スケーラブルなデータセンター接続を提供 |
マーケットレポートスコープ
グローバル光相互接続市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | USD 20.00 円 |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 12.60%(税抜) | 2033年 価値の投射: | 米ドル 57.50 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ブロードコム、コヒーレント株式会社、ルーメントンホールディングス、Cisco Systems、NVIDIA、アムフェノール、富士通、住友電工業、TEコネクティビティ、Molex、InnoLight Technology、Marvell Technology、Intel、Ciena、MACOM 技術ソリューション | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 光学相互接続市場の将来は、帯域幅密度、エネルギー効率、および人工知能インフラストラクチャ内の信頼性の高い接続に依存します。 Co-packagedオプティクスは、電気相互接続制限がますます強力な加速器クラスターの制約としてトラクションを得る必要があります。 プラグ可能なトランシーバーは交換性および操作上の柔軟性問題が重要なままです。 ほぼパッケージ化光学は、スイッチパッケージに光学を完全に統合することなく、より短い電気パスを求めるオペレータのための中間アーキテクチャを提供することができます。 光学回路の切換えはまた動的に大きい計算器を接続する機会を提供します。 熱管理、光学アライメント、フィールドメンテナンスの課題を解決するサプライヤーは、商業的な採用に適しています。
- 最も強力な機会は、コパッケージ光学、シリコンフォトニクス、800ギガビット、1.6テラビットトランシーバー、および高密度繊維アセンブリで発生します。 人工知能データセンターは、加速器クラスターがプロセッサとネットワークスイッチ間の広範な接続を必要とするため、優先アプリケーションを表しています。 米国では、ハイパースケールインフラと国内光学製造の機会を提供しています。 中国は、通信機器および大規模繊維導入の機会を提示します。 日本では、フォトニック部品や精密光学製造の強みがあります。 韓国は、半導体製造および高度なコンピューティングインフラを通じて機会を提供します。 製造者はこれらの国民の市場の明確な技術的な条件とプロダクト ポートフォリオを合わせるべきです。
- 市場参加者は、製造収量、相互運用性、熱的信頼性、スケーラブルなコンポーネントの生産を優先すべきである。 光学エンジンサプライヤーは、スイッチデザイナー、半導体メーカー、データセンターインフラストラクチャプロバイダとのパートナーシップを確立する必要があります。 ケーブルのアセンブリ製造業者は高度のトランシーバーおよび共同包装された光学システムと互換性がある高密度、低損失プロダクトを開発するべきです。 コンポーネントサプライヤーはまた、要求の厳しい動作環境のための製品を修飾し、テスト、交換、および欠陥分離を簡素化する必要があります。 光学回路の切換えに入る企業はネットワーク利用および電力効率の測定可能な改善を示すべきです。
市場区分
- プロダクト洞察(Revenue、USD Billion、2021 - 2033)
- ケーブルアセンブリ
- コネクタ
- 光学トランシーバー
- 空き容量の光学、繊維およびWaveguides
- シリコンフォトニクス
- 相互接続のレベルの洞察(Revenue、USD Billion、2021 - 2033)
- 地下鉄および長距離の光学相互接続
- 基板対基板・ラックレベルの光相互接続
- チップと基板レベルの光相互接続
- ファイバーモードインサイト(Revenue、USD Billion、2021 - 2033)
- 単一モード繊維
- 多重モード繊維
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- データ通信
- テレコミュニケーション
- 距離インサイト(Revenue、USD Billion、2021 - 2033)
- 10キロワット未満
- 11-100 キロメートル
- 100キロメーター以上
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 光学部品メーカー
- データセンターインフラスペシャリスト
- 通信ネットワークプロバイダ
- 半導体・フォトニクス 技術エキスパート
雑誌
- ライトウェーブマガジン
- フォトニクススペクトラ
- IEEEスペクトラム
- 光ファイバー技術マガジン
ジャーナル
- 光波技術ジャーナル(IEEE/OSA)
- 光エクスプレス(オプティカ出版グループ)
- 光学通信・ネットワークジャーナル
協会について
- 光学インターネットワーキングフォーラム(OIF)
- オプトエレクトロニクス産業開発協会(OIDA)
- 国際電気技術委員会(IEC)
- 光ファイバー協会(FOA)
パブリックドメインソース
- 米国連邦通信委員会(FCC)報告書
- 欧州委員会 – デジタル経済レポート
- 国立標準技術研究所(NIST)
- 国際電気通信連合(ITU)出版物
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 20.00 Bnでスタンドするグローバル光相互接続市場は、2033年までにUSD 57.50 Bnに達すると予想されます。
2026年から2033年にかけて、グローバル・オプティカル・インターコネクト・マーケットのCAGRが12.6%となる。
人工知能データセンターにおける高速データ伝送の需要拡大とクラウドコンピューティングインフラの拡大とハイパースケールデータセンターの容量の拡大は、グローバルな光学相互接続市場の成長を牽引する主要な要因です。
既存の電子通信システムとの光学ネットワークインフラおよび複雑な統合の高い初期投資は、世界的な光相互接続市場の成長を妨げる主要な要因です。
製品の面では、ケーブルアセンブリセグメントは、2026年に市場収益シェアを支配すると推定されます。
グラフィック処理ユニット、アクセラレータ、メモリシステム、ネットワークスイッチを接続する高帯域幅光学リンクの需要が高まります。
ハイパースケールデータセンターは、コンピューティングサーバー、ストレージインフラストラクチャ、スイッチシステム、および地理的に分散された施設をリンクするための広範な光学接続を必要とします。