
グローバル内視鏡手術装置市場規模と予測 - 2026 へ 2033
世界的な内視鏡検査手術装置市場は、 ツイート 11.64 ベン に 2026 へ 米ドル 17.02 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 5.6%の 2026年~2033年お問い合わせ 世界的な内視鏡手術装置のための市場は、スクリーニングおよび治療内内視鏡介入の必要性を増加させる、色素および他の消化管の病気の上昇の全体的な負担によって燃料を供給される重要な拡張のために気化されます。
に従って 世界保健機関(WHO), 約 2.0 万人の新しい大腸がん症例は、2024 年に全世界に記録され、世界中で 3 番目に最も一般的に診断されたがん. これは、早期スクリーニング、生検、ポリプチオマイ、組織の除去、およびその他の治療内内視鏡介入のための成長の必要性を強調し、内視鏡手術装置のための持続的な要求をサポートしています。
グローバル内視鏡手術装置市場における重要なテイクアウト
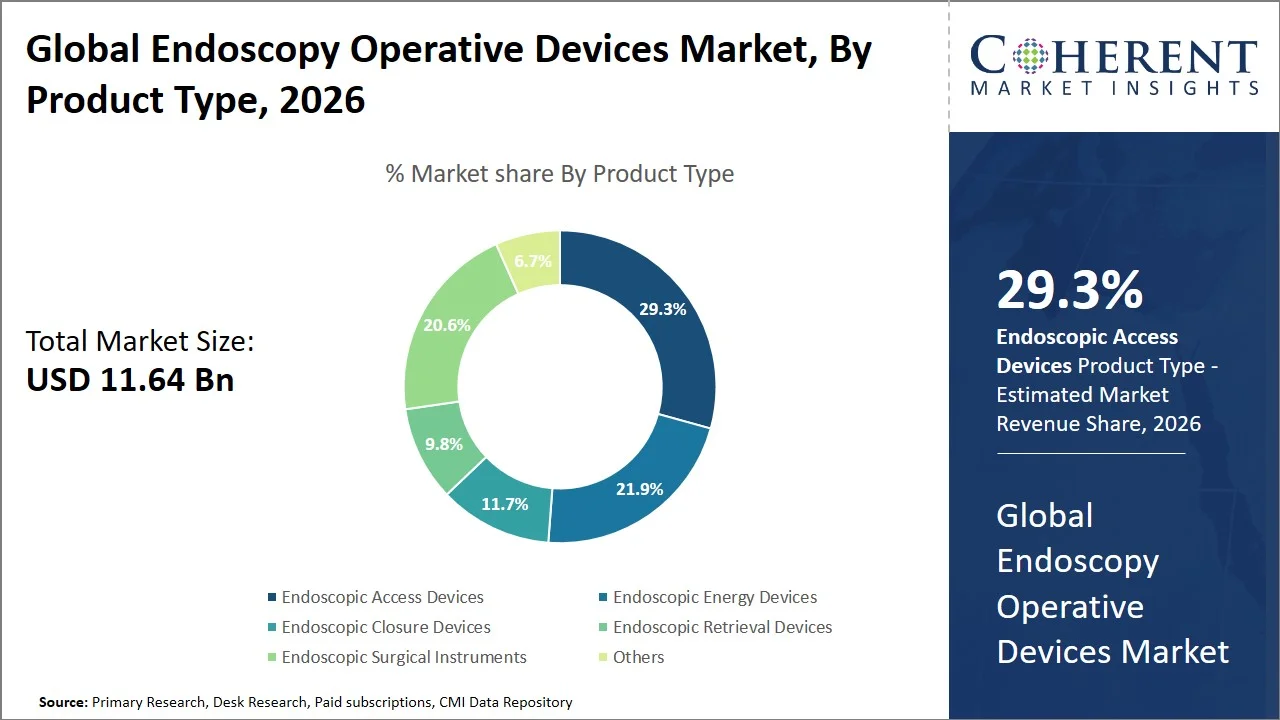
- 内視鏡アクセス装置を保有する 29.3 の ツイート 2026年のグローバル内視鏡手術装置市場シェアのなかで、北米全域で医療用内視鏡検査インフラと高度の手続き量を確立しました。 米国メディケア&メディカエイドサービスセンター(CMS)は、NCD 210.3の下で、前向きなスクリーニング試験後のフォローアップコロノスプロテクション検査、コロノスコープ手順の継続的な利用、および関連する手術機器の継続的な利用をサポートするなど、消化がんスクリーニング検査のメディケアカを提供しています。
- 使い捨て装置は握るために写っています 58.4マイル ツイート 世界的な内視鏡手術装置市場シェアは2026年で、厳しい感染予防の実践と内視鏡機器の安全な取り扱いに重点を置いたため、北米全域での使用量を優位にしています。 2015年3月、米国食品医薬品局(FDA)は、最終ガイダンス「ヘルスケア設定における医療機器の再処理:検証方法とラベリング」を発行し、再利用可能な医療機器の洗浄、消毒、滅菌手順を検証し、不十分な再処理に関連する感染リスクを強調する。
- Gastrointestinal内視鏡検査は保持する予定です 44.2マイル ツイート 2026年のグローバル内視鏡手術装置市場シェアのなかで、GIスクリーニングと内視鏡検査能力の拡大により、アジアパシフィックが大きな成長市場として誕生しました。 例えば、日本保健省、労働福祉省(MHLW)は、胃腸内内視鏡検査の全国保健医療保険のカバレッジをサポートし、日本は毎年約14.3万件の被保険者を被保険し、その地域の実質的な手続き基盤を実証しています。
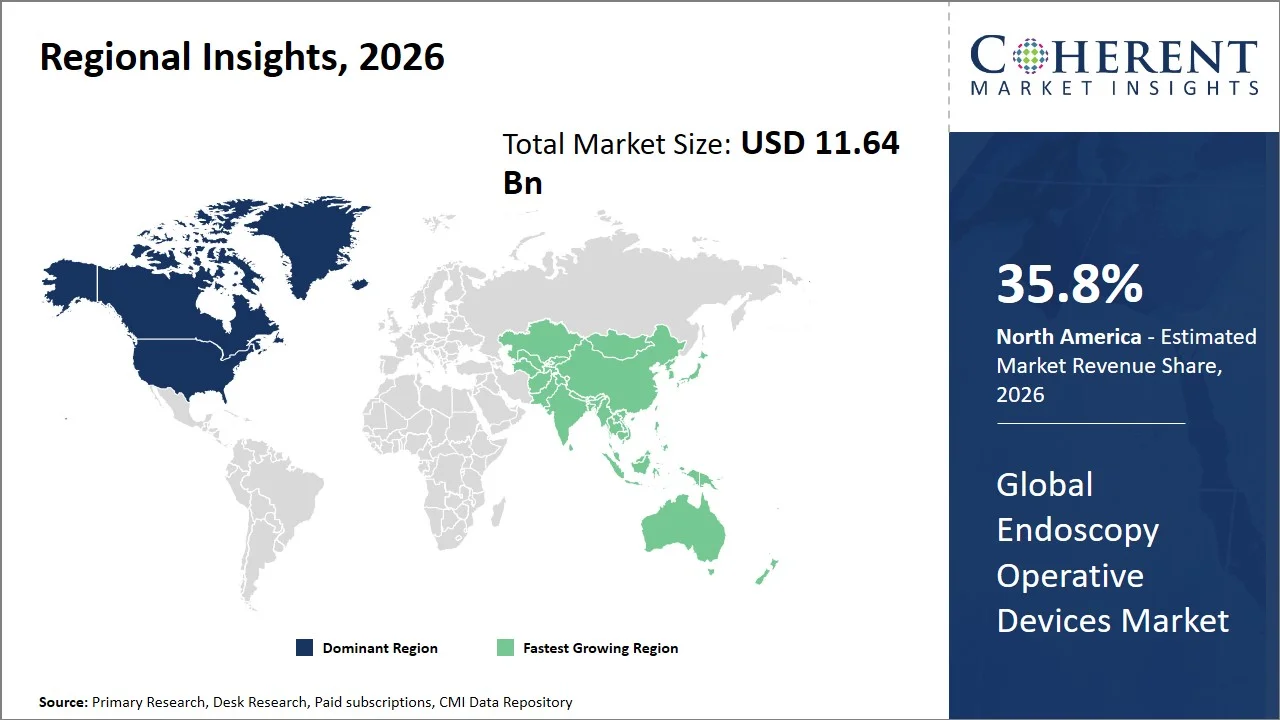
- 北米市場は予想されるシェアで優位性を維持 35.8の ツイート 2026年に、地域の確立された内視鏡インフラ、高度の手続き量、および強いcolorectal病気管理プログラムによって強化される。 米国防護サービスタスクフォース(USPSTF)は、内視鏡検査および関連する手術機器に対する持続的な要求をサポートし、10年ごとにコロノスプロテクションを含む、45〜75歳の成人のための色素癌スクリーニングを推薦します。
- アジアパシフィックは、世界的な内視鏡検査手術装置市場で最速成長を発揮し、推定CAGRの登録を期待しています。 8.9 の ツイート 2026年から2033年にかけて、スクリーニングプログラムを拡大し、消化管内視鏡検査へのアクセスを増加させる。 たとえば、2024年8月、中国国民保健委員会は、コロノスプロムスを第一次選考方法として推奨し、定期的なコロノスコープフォローアップを規定し、国全体の内視鏡導入のための基礎を強化するコロノスプロム(2024年版)を発表しました。
セグメント情報
なぜ内視鏡アクセスデバイスがグローバル内視鏡手術装置を支配するのか マーケット?
Endoscopicアクセス装置は市場の共有を握るために写っています 29.3%の 2026年に、彼らは最小限の侵襲的なプロシージャの間に必要なアクセスの初期作成そして維持に不可欠なコンポーネントであるので。 laparoscopic、thoracic、婦人科および泌尿器科のプロシージャの高められた導入はよりよいシーリング、固定、視覚化および器械の両立性を用いるtrocars、港およびcannulasの使用を高めます。 例えば、 メドトロニック'ヴェルサ 1つの光学trocarはgynecologic、一般、thoracicおよび泌尿器内視鏡の外科のための記入項目のための港の作成そして安定化を促進し、これらの外科的介入のための高度のアクセスの港の技術の広い適用可能性を強調する目的を。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ使い捨てデバイスは、内視鏡手術装置市場における最大の利用セグメントを表していますか?
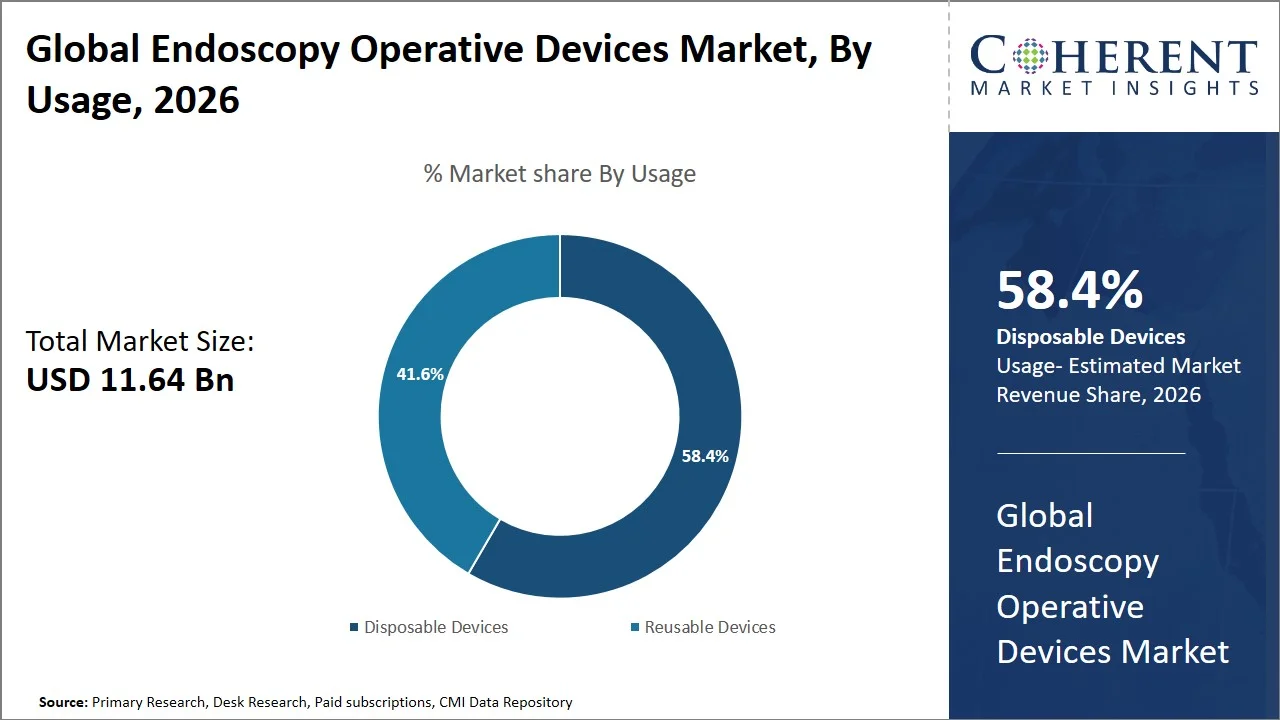
使い捨て装置は市場の共有を握るために写っています 58.4% 2026年に、伝染管理手順に重点を置き、手順の処理時間を削減し、複雑な再処理ワークフローの信頼性を削減しました。 シングルユースデバイスは、ユーザーは、ポストオペレーションの洗浄と滅菌手順を省略し、大量の内視鏡設定で運用生産性を向上させることができます。 インフォメーション 米国食品医薬品局(FDA) シングルユースデバイスを単一の患者で使用し、単一の医療手順で単一の使用のために設計されているものとして定義し、再処理に関する要件を指摘し、安全に関わる特定の問題を強調し、シングルユース技術の使用。
Gastrointestinal Endoscopyの区分は全体的な内視鏡手術装置市場を支配します
胃腸内視鏡検査セグメントは、市場のシェアを保持するために計画されている 44.2%の 2026年に、スクリーニング、診断、生検、多色切除術、および治療的介入のための実質的な容積による。 美容と新消化管の技術の成長は、バイオプシー、検索、閉鎖、ヘmostasis、および組織除去機器の需要に燃料を供給しています。 例えば、 NHSイングランド 85,523 コロノスコピーは、2024-25 年腸がん検診プログラム内で、36,282 年に完全検診コロノスコピーが病理学的に肯定的な腺腫の切除および治療に関与したと報告した。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
日本、内視鏡手術支援装置(平成20年4月20日)の新償却導入について |
|
イングランドは、腸がんスクリーニング病態の要件を更新しました(2026) |
|
欧州委員会は、色素癌スクリーニングの推奨事項を更新しました(2025年6月) |
|
内視鏡手術装置市場ダイナミクス
マーケットドライバー
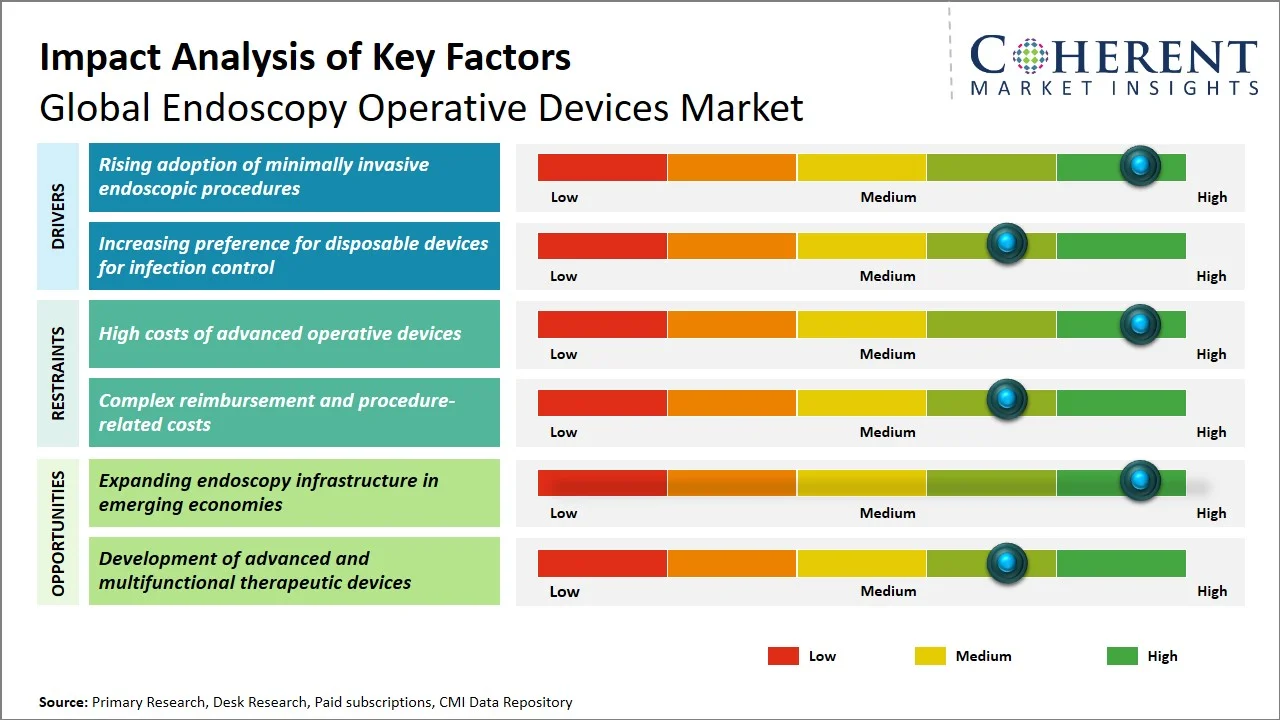
- 最小侵襲的な内視鏡処置の上昇の採用: 最小限の侵襲的な介入のための成長の好みはスクリーニング、診断および治療上の適用を渡る内視鏡処置の使用を増加しま、それによって作動させた器械および付属品のための要求を運転します。 たとえば、2026年3月では、英国国立保健サービスが腸がん検診経路を更新し、正式な検診結果に従う通常の診断試験としてコロノスプロテスを指定する。 パスウェイは、監視と治療管理を組み込まれています。, 識別された病変のフォローアップを含みます, 直接内視鏡処置の継続的な利用をサポート.
- 感染制御のための使い捨て機器の好みの増加: 交差汚染リスクを軽減することに対する成長の焦点は、特に複雑な再処理が感染制御の課題を作成できる使い捨ての内視鏡デバイスとコンポーネントの採用を加速しています。 例えば、2022年4月、米国食品医薬品局(FDA)は、使い捨てのduodenoscopesとduodenoscopesへの移行をサポートする安全通信を、再処理後の汚染に関連する懸念を引用しました。
- 消化管の障害の有利性: 重荷の増加 消化管障害 内視鏡診断および最小侵襲的治療介入に対するより大きな要求を生成し、生検、検索、閉鎖および他の手術機器の使用を支援します。 たとえば、WHO Europe Health Information Gatewayは、消化器系疾患がヨーロッパ諸国における死亡率の著しい原因であり、ICD-10コードK00-K93に分類されたデータカバー条件を持つことを報告しています。 継続的疾患の負担は、内視鏡評価の必要性と消化管の条件を介した介入をサポートしています。
新興トレンド
- 内視鏡における人工知能の統合 プロシージャ: リアルタイムの病変の検出、診断、品質評価、ワークフローの最適化をサポートするために、AI対応のシステムが増えています。 この傾向は、診断と治療内内視鏡検査におけるインテリジェント技術の役割を果たしています。
- ロボティック・アシスト内視鏡の採用拡大: ロボットプラットフォームは、機器の制御、安定性、デキステリティー、精度を向上させることで、複雑な治療手順のための重要な技術として生まれています。 彼らの開発は、内視鏡下粘膜の切除やロボット性コロノスプロテなどの特に先進的なアプリケーションです。
- 単一使用およびモジュラー内視鏡装置に向かってシフト: シングルユースおよびモジュラーシステムへの関心の増加は、サポートしながら、後処理の信頼性を低下させます 感染制御 目的および手続きの効率。 AI ベースの監視機能を備えたシングルユースプラットフォームの統合により、胃腸内視鏡検査におけるこの傾向が拡大しています。
地域洞察
なぜ北米は内視鏡手術装置のための強力な市場ですか?
北米は、世界的な内視鏡手術装置市場をリードし、推定のための会計 35.8% 2026年、堅牢な医療インフラ、最小侵襲的な手続きのための高度の採用率、および技術の高い研究開発投資のために共有。 また、地域における先進的な枠組みに沿って、政府の規制や医療政策をサポートすることで、イノベーションを促進し、新製品の採用を容易にします。
例えば、2026年2月、 米国食品医薬品局(FDA) 国際規格ISO13485:2016の要件を持つデバイスの品質要件を米国に調和し、医療機器製造への規制アプローチを更新するために品質マネジメントシステム規則(QMSR)を実施しました。 さらに、高い健康増殖レベルと共に強力な払い戻しシナリオは、臨床設定全体で内視鏡手術装置の重要な消費に貢献します。
アジアパシフィック内視鏡手術装置市場はなぜ高成長?
アジアパシフィックは、世界的な内視鏡検査手術装置市場で最速成長を発揮し、推定CAGRの登録を期待しています。 8.9% 2026~2033年頃 地域は、およそのアカウントにプロジェクトされます 25.0%の 2026年のグローバル市場は、ヘルスケアインフラを成長させ、最小限の侵襲的手術の意識を高め、最先端内視鏡治療へのアクセスを強化しました。 中国、インド、日本、南東アジアなどの地域における医療能力の増大は、診断・治療内視鏡検査の要約に貢献しています。
さらに、先住民の医療機器の生産を促進し、より良い経済性と相まって輸入を可能にする政府支援政策は、地域における成長を燃料化する重要な要因です。 例えば、2025年3月、中国 国立医療製品管理(NMPA) 輸入医療機器の国内製造の管理手順をさらに改善し、国内製造の移転プロセスを加速し、登録および生産ライセンスの付与の優先順位を上げるための通知No.30を実施しました。
グローバル内視鏡手術装置市場 主要国向け見通し
内視鏡手術装置市場における米国主導のイノベーションと採用はなぜですか?
米国は、成熟した治療内視鏡検査フレームワークによって駆動される内視鏡手術装置市場における主要な革新と採用の最前線にありました。これらの洗練された機器の広範な臨床受け入れ。 内視鏡検査の練習、専門的治療センター、およびデバイスメーカーとの共同関係が確立され、すべての分野における技術的に革新的な手術内視鏡機器の迅速な採用を容易にします。 内視鏡検査の練習は、国の発達したGI、泌尿器科、肺および外科内視鏡検査のインフラストラクチャによって促進され、多様なおよび広範囲の市場における機器への広範な利用を強化しています。
日本は内視鏡手術装置市場にとって有利な市場ですか?
日本は、一般的な腹部手術、婦人科手術、胸腔外科手術、腎臓および泌尿器官の手術の広範な使用による内視鏡手術装置市場のための好ましい環境を提供します。 先進的な手術器具と消耗品は、国の先進的な最小侵襲的外科的生態系と広範な臨床的知識によって支えられています。 日本は、ロボット支援や精密な手順など、技術ベースの内視鏡検査のための音響基盤として位置付けられます。
中国は内視鏡手術装置市場のための主要な成長ハブとして新興していますか?
中国は主要な機会を表し、その巨大な患者基地によってブーストされ、内視鏡の使用能力と最小侵襲的および治療手順の浸透を発展させます。 主要な病院のGI内視鏡検査、泌尿器科および外科的解決で利用できる最も最近の高度の技術の可用性は中国市場の成長を促進するのを助けます。 長期的には、医療デバイス開発のためのローカリゼーションを高め、内視鏡検査の専門知識へのアクセスを改善することで、長期的な機会を促進します。
なぜドイツはヨーロッパ内視鏡検査装置市場をトップにしていますか?
ドイツは、専門病院の高密度と治療内内視鏡ツールの確立された採用と相まって、技術的に高度な内視鏡インフラによって駆動されるヨーロッパの内視鏡手術装置市場をリードします。 高度な GI 手順と手術の広範な臨床経験だけでなく、手術内視鏡検査では、手術器具やツールの安定した使用率を高めます。 また、高度な医療機器システム構造により、クリニックや研究所における技術的に高度な内視鏡的イノベーションの迅速な導入と導入を可能にします。
内視鏡手術装置市場はインドで発展していますか?
インドは、特に最小限の侵襲手術のために、手順量の増加による内視鏡手術装置のための有望な市場として新興され、主要な都市病院を超えて利用可能な内視鏡検査サービスを拡大しています。 GI 療法、手術および泌尿器科の内視鏡技術の採用の増加はアクセス/検索、閉鎖装置、エネルギー装置およびティッシュ管理装置のための強い要求を作成します。 さらに、民間の病院チェーンネットワークの拡大と、ティア2およびティア3都市における内視鏡検査サービスが、より市場セグメントをトータルに供給しています。
グローバル手術能力インジケータ
インフォメーション | グローバルデータ/見積もり |
安全、手頃な価格の外科およびanaesthesiaの心配へのアクセスがない人々 | 5.0億 |
毎年必要とされる付加的な外科プロシージャ | 143百万円 |
2030年までに最低の外科容積目標 | 100,000の人口/年ごとの5,000のプロシージャ |
2030年までに手術量を追跡する国 | 100%の |
2030年までに重要な外科的およびanaesthesiaサービスにアクセスできるターゲット人口 | ≥80% |
内視鏡手術装置市場における新たな成長機会を創出する新興国における拡大する内視鏡インフラは?
新興国では、医療インフラや公共病院への投資の増加は、内視鏡手術装置の普及に大きな機会を提示しています。 政府のイニシアチブの下にある病院のアップグレードは、主要な首都圏を超えて、専門ユニットと近代的な診断および治療機能へのアクセスを改善しています。 例えば、インドの Pradhan Mantri Swasthya Suraksha Yojana (PMSSY), オーストラリア 75 の政府の医学の大学/機関のアップグレードのプロジェクト、150-250 のベッドを加え、専門の部門を、完了したプロジェクトは専用の内視鏡検査設備を含んでいます。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 6月2026日 オリンパス株式会社 endoscopic診断および療法の間に視覚化を高めるために設計されている進水させた4K LCDのモニター。 モニターは、ミニLEDバックライトと反射防止および防眩技術を備え、手順中にクリアな視覚化をサポートします。 Olympusの内視鏡検査のポートフォリオを拡大し、高度な手術内視鏡技術の採用を補完することができます。
- 5月2026日 オリンパス株式会社 EndoRobotics Co., Ltd.と独占的グローバル・ディストリビューション契約を締結し、ロボット支援技術をEndoTherapyポートフォリオに追加します。 コラボレーションは、内視鏡下肢(ESD)などの高度な治療手順の採用を拡大し、より正確で最小限の侵襲的治療をサポートすることを目指しています。
- 10月2025日 フジフイルム ヘルスケアアメリカズ株式会社 4K解像度、LEDマルチライト技術、および新しいアンバーレッドカラーイメージングモードを備えたELUXEO 8000 Endoscopic Imaging Systemを発売。 システムは富士フイルムの診断および治療の内視鏡と互換性があり、複雑な治療手順の間に視覚化を改善するように設計されています。
- 4月2025日 メドトロニック plc 米国市場へのドラゴンフライパンクレティコビリアリシステムを導入するために、株式会社ドラゴンフライ内視鏡検査と配布契約を締結しました。 システムでは、視覚化、操縦性、胆道および膵管のプロシージャのための治療機能を強化しました。 本契約は、高度のパンクリコビリアリ内視鏡へのアクセスを拡大し、革新的な手術内視鏡技術の採用をサポートしています。
競争力のある風景
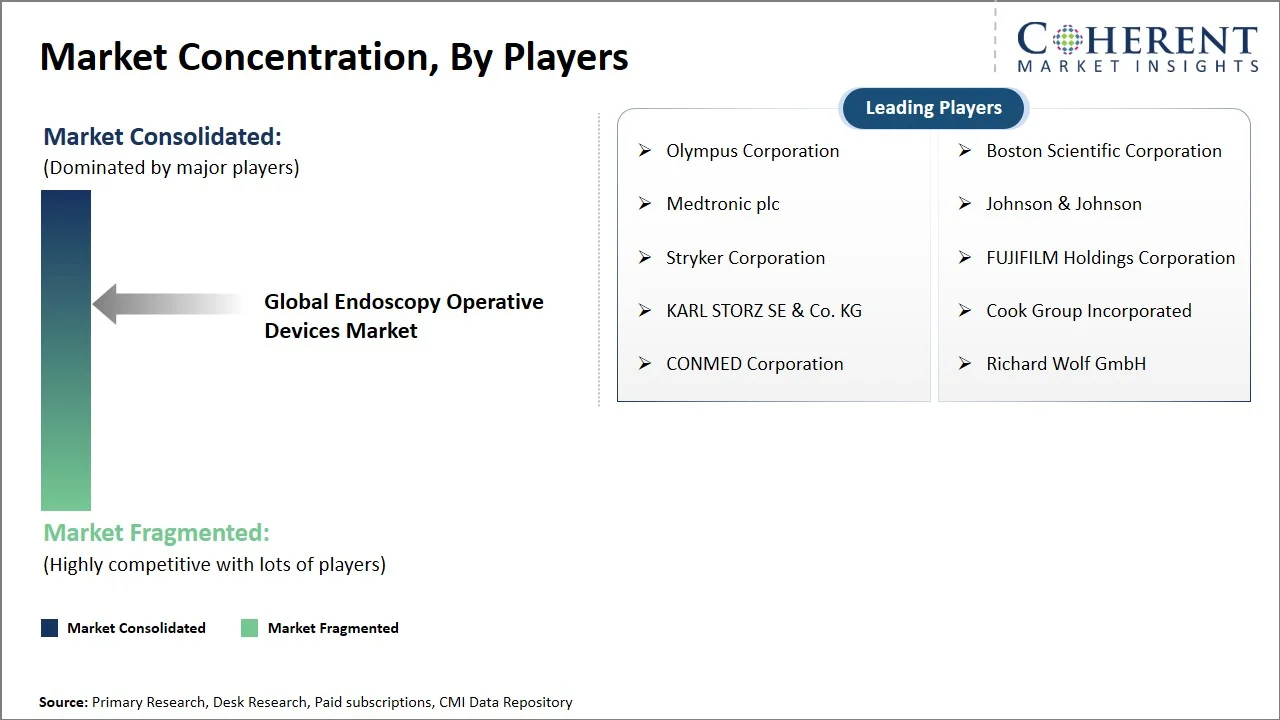
世界的な内視鏡手術装置市場は、製品革新、治療内内視鏡の拡大、使い捨て機器の採用の増加、エネルギー、閉鎖、アクセス、および検索技術の進歩による市場動態を適度に競争しています。 市場参加者は、先進的な内視鏡プラットフォームとの高度内視鏡性能、デバイス人間工学、感染制御性能、および互換性を改善し、胃腸、泌尿器科、婦人科、肺および外科手術手順を横断するアプリケーションを拡大することにますますます。 主な焦点区域は下記のものを含んでいます:
- 高度な生検の開発, 把握, 切断, 切除, そして、検索機器
- 最小侵襲的な介入のための内視鏡閉鎖およびhemostasis装置の高度化
- 感染制御の要件をサポートするためのシングルユースおよび使い捨ての手術機器の拡張
- 精密な組織の切断、凝固およびhemostasisのためのエネルギー ベースの装置の改善
- 小規模、柔軟性、人間工学に基づいた最適化されたアクセス機器および機器の開発
- 高度な視覚化、ナビゲーション、およびAIが連携したワークフローによる技術統合
- 費用対効果の高い、ローカル適応、および広範なアクセス装置の提供による新興市場への拡大
マーケットレポートスコープ
内視鏡手術装置市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 11.64 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 5.6%の | 2033年 価値の投射: | 米ドル 17.02 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | 株式会社オリンパス、ボストン・サイエンス、メドトロニック、ジョンソン&ジョンソン、ストライカー株式会社、富士フイルムホールディングス、カールストルツ・セ&コー KG、クック・グループ株式会社、コンメディ株式会社、リチャード・Wolf GmbH | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間で、グローバル内視鏡手術装置市場は、より治療的、最小限の侵襲的、および手順固有のソリューションに向けて、使い捨て機器、高度な閉鎖システム、エネルギー機器、およびロボティック支援技術が重要性を上げていくことが期待されます。 市場は、先進的な精度、ワークフローの効率性、感染制御、および患者の結果を改善する統合ソリューションに向かってスタンドアロン機器からますますシフトします。 AI対応の可視化とデジタル接続された内視鏡検査プラットフォームは、技術導入が拡大するにつれて重要な差別化要因になることも期待しています。
- 最大の機会は、中国における消化管の内視鏡閉鎖装置内で予見され、消化管の手順の大規模な拡大ボリュームと高度な治療内視鏡の採用の増加によってサポートされています。 プレイヤーは、複雑なGI介入のために設計された閉鎖とヘmostasisソリューションを優先する必要があります, 特に信頼できる組織近似を提供する製品, 出血制御, 導入の容易さ, 一般的に使用される内視鏡プラットフォームとの互換性.
- 競争上の優位性を獲得するために、市場プレイヤーは、差別化、手順固有のデバイスの開発に焦点を合わせ、使い捨ておよび多機能製品ポートフォリオを拡大して、感染制御とワークフロー要件に対応します。 高度成長するアジア市場でのローカル製造や流通能力の構築、医師のトレーニングの強化、病院や内視鏡センターとのパートナーシップ形成により、市場へのアクセスを改善できます。 製品のイノベーションを競争力のある価格設定、プラットフォームの互換性、およびレスポンシブな臨床サポートと組み合わせる企業は、競合他社よりも優位性を得る可能性があります。
市場区分
- 製品の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- 内視鏡アクセスデバイス
- 内視鏡エネルギー装置
- 内視鏡閉鎖装置
- 内視鏡検索装置
- Endoscopic外科器械
- その他
- 使用法の洞察(Revenue、USD Bn、2021 - 2033)
- 使い捨てデバイス
- 再使用可能な装置
- プロシージャの洞察(Revenue、USD Bn、2021 - 2033)
- 消化管内視鏡検査
- 腹腔鏡
- 子宮内視鏡検査
- 婦人科内視鏡検査
- Bronchoscopy(ブロンチオプス)
- カリキュラム
- その他
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 病院
- Ambulatory 外科センター
- 専門クリニック
- その他
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- オリンパス株式会社
- ボストン科学株式会社
- メドトロニック plc
- ジョンソン&ジョンソン
- ストライカー株式会社
- フジフイルム ホールディングス株式会社
- カールストルツSE&Co.KG
- クックグループ株式会社
- お問い合わせ 会社案内
- リチャード Wolf GmbH
ソース
第一次研究インタビュー
- 消化器科医および治療内視鏡検査の専門家は、診断および介入手順に関与しています
- デバイス利用と調達を担当する内視鏡ユニットの取締役および運用室長
- 病院および血管外科中心の調達の専門家は内視鏡手術装置を評価します
- 医療機器のディストリビューターおよびチャネルのパートナーは内視鏡および最低侵襲手術を専門にします
- 内視鏡機器管理および再処理を担当するバイオメディカルエンジニアおよび臨床技術スペシャリスト
ステークホルダー
- 内視鏡検査装置メーカーは、手術機器、エネルギー機器、閉鎖システム、アクセス機器、および検索装置を開発しています。
- 病院、血管外科センター、および専門内視鏡検査センターは診断および治療手順を実行します
- 消化器科、泌尿器科、婦人科、肺科、手術内視鏡検査技術を用いた外科科
- 医療機器販売代理店および内視鏡機器の調達および流通を支える専門サプライヤー
- 内視鏡処理および感染予防サービスプロバイダ
- 新たな内視鏡技術を評価する学術医療センターと臨床研究機関
- エンドユースセクター
- 診断および治療内視鏡検査を実施する病院および治療センター
- 最小限の侵襲的および同日内視鏡介入を提供するアンブレシー外科センター
- 消化器科、泌尿器科、婦人科、肺疾患、その他の内視鏡検査に重点を置いた専門医
- 内視鏡検査、視覚化、組織サンプリングサービスを提供する診断およびイメージングセンター
- 先端内視鏡技術と手順を評価する学術医療センターと研究機関
- 大量の胃腸および治療内視鏡検査サービスを提供する専門内視鏡検査センター
- 規制と健康ボディ
- 米国食品医薬品局(FDA) – 装置・放射線健康センター(CDRH)
- 欧州委員会 – 医療機器協調グループ(MDCG)
- 医薬品・ヘルスケア製品 規制機関(MHRA)、米国
- 医薬品医療機器庁(PMDA)
- 国家医療製品管理(NMPA)、中国
- 健康カナダ - 医療機器のディレクター
- 治療用品管理(TGA)、オーストラリア
データベース
- 臨床Trials.gov – 内視鏡検査と手術機器を含む臨床研究
- EUの臨床試験情報システム(CTIS) - 欧州連合における臨床試験情報
- WHO国際臨床試験レジストリプラットフォーム(WHO ICTRP) - 国際臨床検査記録
- FDA MAUDE - 医療機器の副作用と安全レポート
- FDA 510(k) プレマーケット通知データベース - 医療デバイス規制情報
- EUDAMED – 医療機器の欧州データベース
- WHOグローバルヘルス天文台(GHO) - グローバルヘルス&医療デバイス指標
ジャーナル
- 消化管内視鏡検査
- iGIE:革新的な消化管の介入
- Gastrointestinal Endoscopyの技術と革新
- 最小侵襲的な婦人科のジャーナル
協会について
- 米国消化管内視鏡検査学会(ASGE)
- ヨーロッパ消化管内視鏡検査学会(ESGE)
- アメリカン消化管外科学会(SAGES)
- Gastroenterology and Endoscopyの看護婦およびアソシエイツの欧州連合(ESGENA)
- アメリカ泌尿器科協会(AUA)
- Gynecologic Laparoscopists(AAGL)のアメリカ協会
- アメリカの外科医の大学(ACS)
パブリックドメインソース
- 米国食品医薬品局(FDA) – 内視鏡検査装置安全・再処理・規制・デバイス情報
- 世界保健機関(WHO) – 医療機器・手術・グローバルヘルス情報
- 米国メディケア・メディケイドサービスセンター(CMS) – 手順カバレッジ、払い戻し、利用情報
- 米国疾病対策センター(CDC) – 内視鏡関連感染予防・色素検査情報
- 国立衛生研究所(NIH) – 一般に臨床および医学研究に資金を供給
- 欧州委員会 – 医療機器の規制、適合性評価、EUDAMED情報
- OECD – ヘルスケア利用、スクリーニング、健康システム統計
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
内視鏡アクセス装置は制御された記入項目を提供し、最小限の侵襲的処置の間に手術器具を導入し、操作するための作業チャネルを維持します。
これらは、生検、ポリプチオマイ、組織の切除、 hemostasis、異物検索、分裂、および内視鏡閉鎖などの介入を可能にします。
消化管内視鏡検査は、スクリーニング、診断、組織のサンプリング、病変除去、および治療介入における広範な使用のために導きます。
再使用可能な装置はプロシージャ間のクリーニングそして再処理を、使い捨て装置が交差汚染の危険を減らすために単一patientの使用のために設計されているように経ます。
使い捨てデバイスは、再処理の必要性を最小限に抑え、不十分な洗浄または滅菌に関連する潜在的な汚染リスクを減らすことができます。
バイオサイの鉗子、傷、電気手術装置、hemostaticクリップおよび凝固の付属品はティッシュの取り外しおよび出血制御のために一般に使用されます。
ロボティック・アシスタンスは、複雑な治療内視鏡検査における機器制御、精度、安定性、およびデキステリティーを改善しています。