
グローバル半導体 材料市場 サイズと予測 – 2026 に 2033
グローバル半導体材料市場が成長する見込み ツイート 90.00 ベン に 2026 へ 米ドル 275.50 ログイン 2033年までに、化合物の年間成長率を登録 (CAGR)の 13.8%(税抜) 2026年~2033年 世界規模の半導体材料市場は、高帯域幅メモリ生産の拡大により推進されています。 2025年9月12日 株式会社SKハイニクス 超高機能AI向け次世代メモリ製品「HBM4」の開発・完成準備完了のお知らせ
グローバル半導体材料市場の主要なテイクアウト
- シリコンセグメントは、 41.0%の 2026年 世界半導体材料市場シェア 先進半導体パッケージングの採用拡大は、セグメントの成長を促進しています。 2026年6月25日、応用材料は動的ランダムアクセス記憶および高度の半導体の包装のための新しいシステムを導入しました。
- ウェーハ製造セグメントは、キャプチャを推定 37.0%の 2026年の市場シェア。 高純度シリコンウェーハの需要増加は、セグメントの成長を大きく推進しています。 2025年6月30日、Okmeticはフィンランドのヴァンター施設で初のシリコンウェーハを製造しました。 200ミリメートル研磨シリコンウェーハの容量を増加させ、シリコンオン絶縁体製品をサポートしています。
- 論理およびマイクロプロセッサの区分は捕獲すると推定されます 33.0%の 2026年の市場シェア。 電動車両半導体用途の拡大は、セグメントの成長を大きく推進しています。 2025年9月4日、ROHMとSaefflerは、ROHMの炭化ケイ素金属酸化半導体界面活性トランジスタベアチップを組み込んだインバータレンガの量産を開始しました。
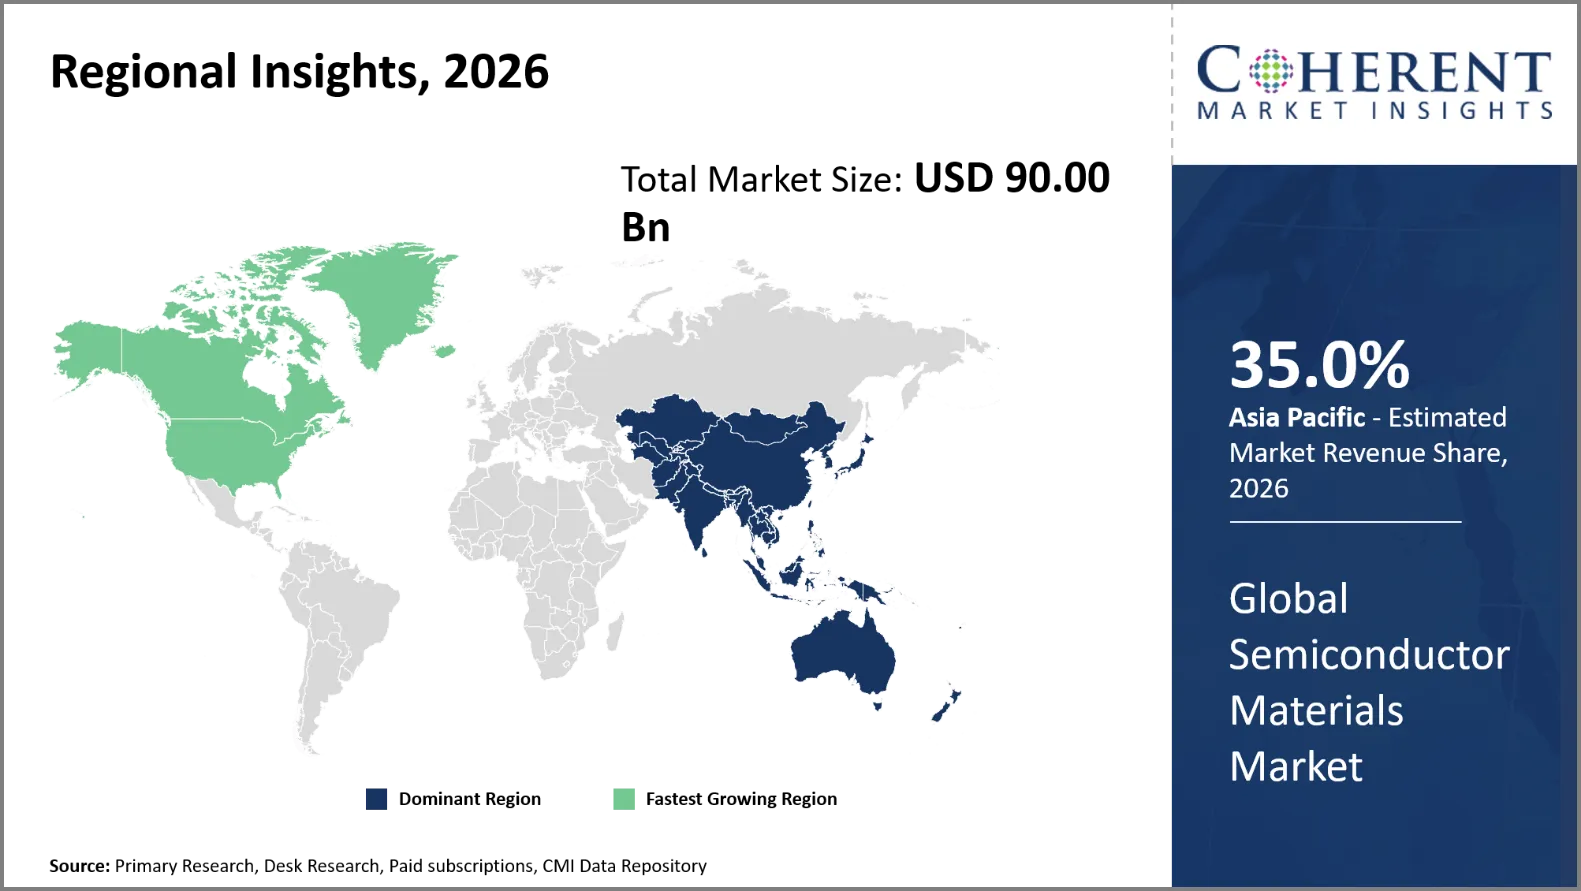
- アジアパシフィックは、2026年に半導体材料市場を市場シェアで支配する見込み 35.0%のお問い合わせ アジアパシフィックにおけるスマートモニタリングと予測保守技術の採用は、地域市場の成長を牽引しています。 2025年10月6日、シンガポールのアジア太平洋リモートモニタリングセンターを立ち上げ、産業顧客による機器の信頼性向上を支援しました。
- 北米は、 26.0%の 2026年にシェアし、予測期間で最速成長を記録する予定です。 北米における廃棄物焼却・バイオマス発電事業の拡大は、地域市場の拡大を図っています。 2026年1月14日、ニューヨークグリーン カリフォルニア州イオーネにあるブエナ・ビスタ・バイオマス発電所の買収を発表しました。 既存の18メガワット工場を41メガワットの電力施設に拡大する予定です。
セグメント情報
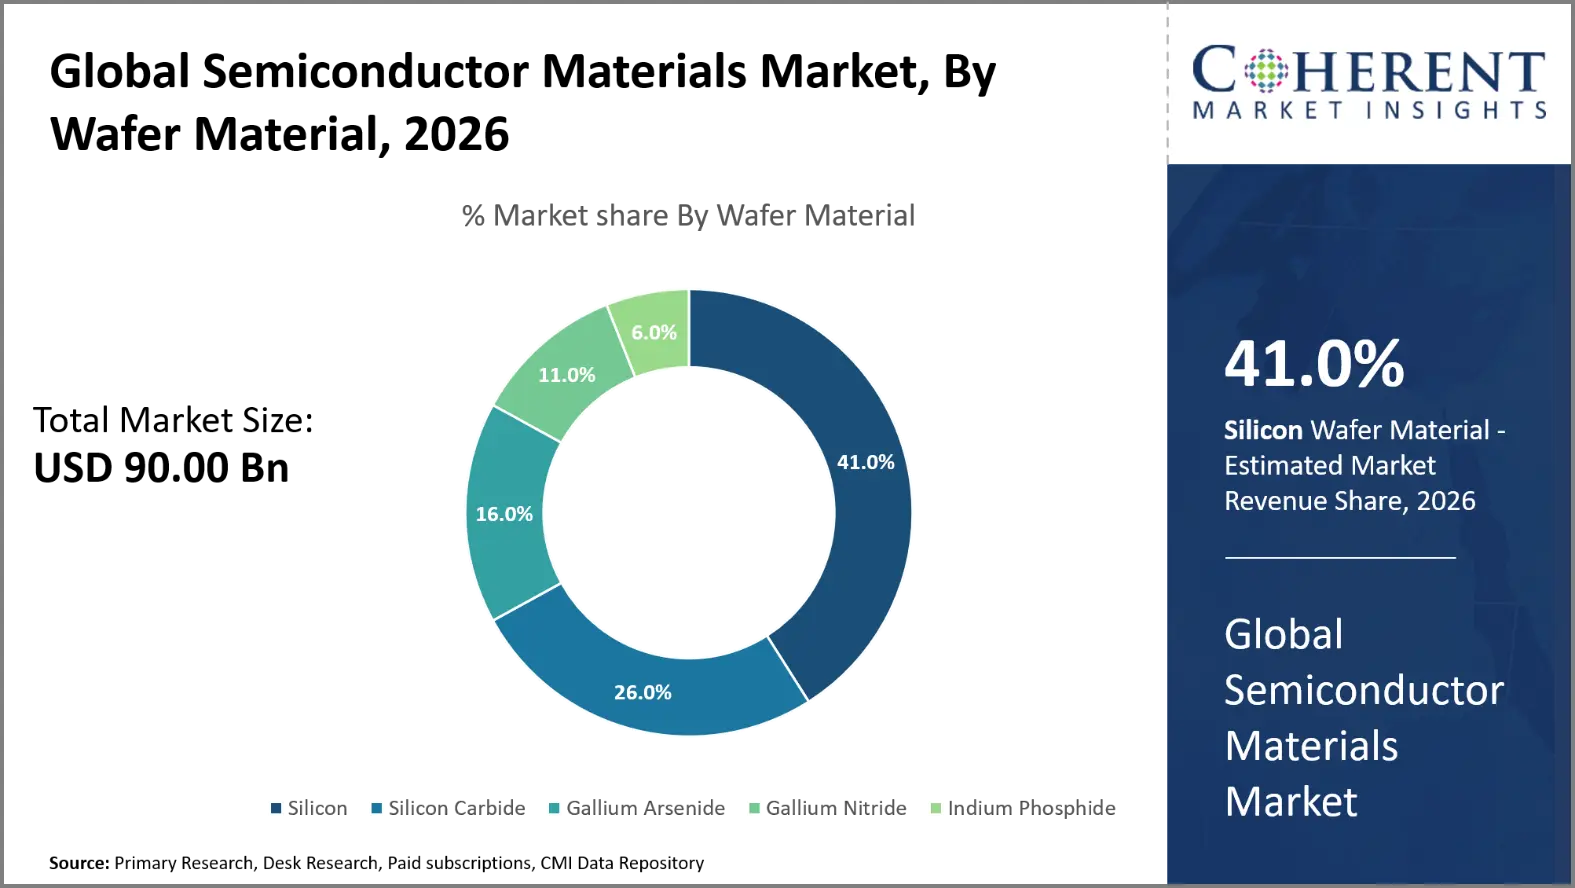
シリコンがグローバル半導体材料市場を浸透させる理由
シリコンセグメントは、 41.0%の 2026年 世界半導体材料市場シェア シリコンは、その優れた電気的資質、その性質の豊かさ、およびその開発製造プロセスに夢中です。 半導体として機能し、トランジスタに設計され、電気伝導を正確に制御することができます。 シリコンはまた、集積回路の効果的な絶縁およびゲートの設計を可能にするシリコン二酸化物の安定した層を形成します。 産業意義は、一貫した金属酸化物半導体技術の確立されたウェーハの生産技術、広い製造者ネットワークおよび相互運用性によって補強されます。 メーカーは、プロセッサ、メモリチップ、パワーマネジメント集積回路および自動車電子機器のシリコンウェーハを広く採用しています。
2025年5月16日、GlobalWafersはシャーマン・テキサス州に新しいシリコンウェーハの製造工場を建設しました。同社は、洗練された300mmのシリコンウェーハを製造する施設で約3.5億米ドルを投資しました。 また、米国半導体業界に4億米ドルの投資を予定しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜウェーハは、最も激しい製造プロセスを製造していますか?
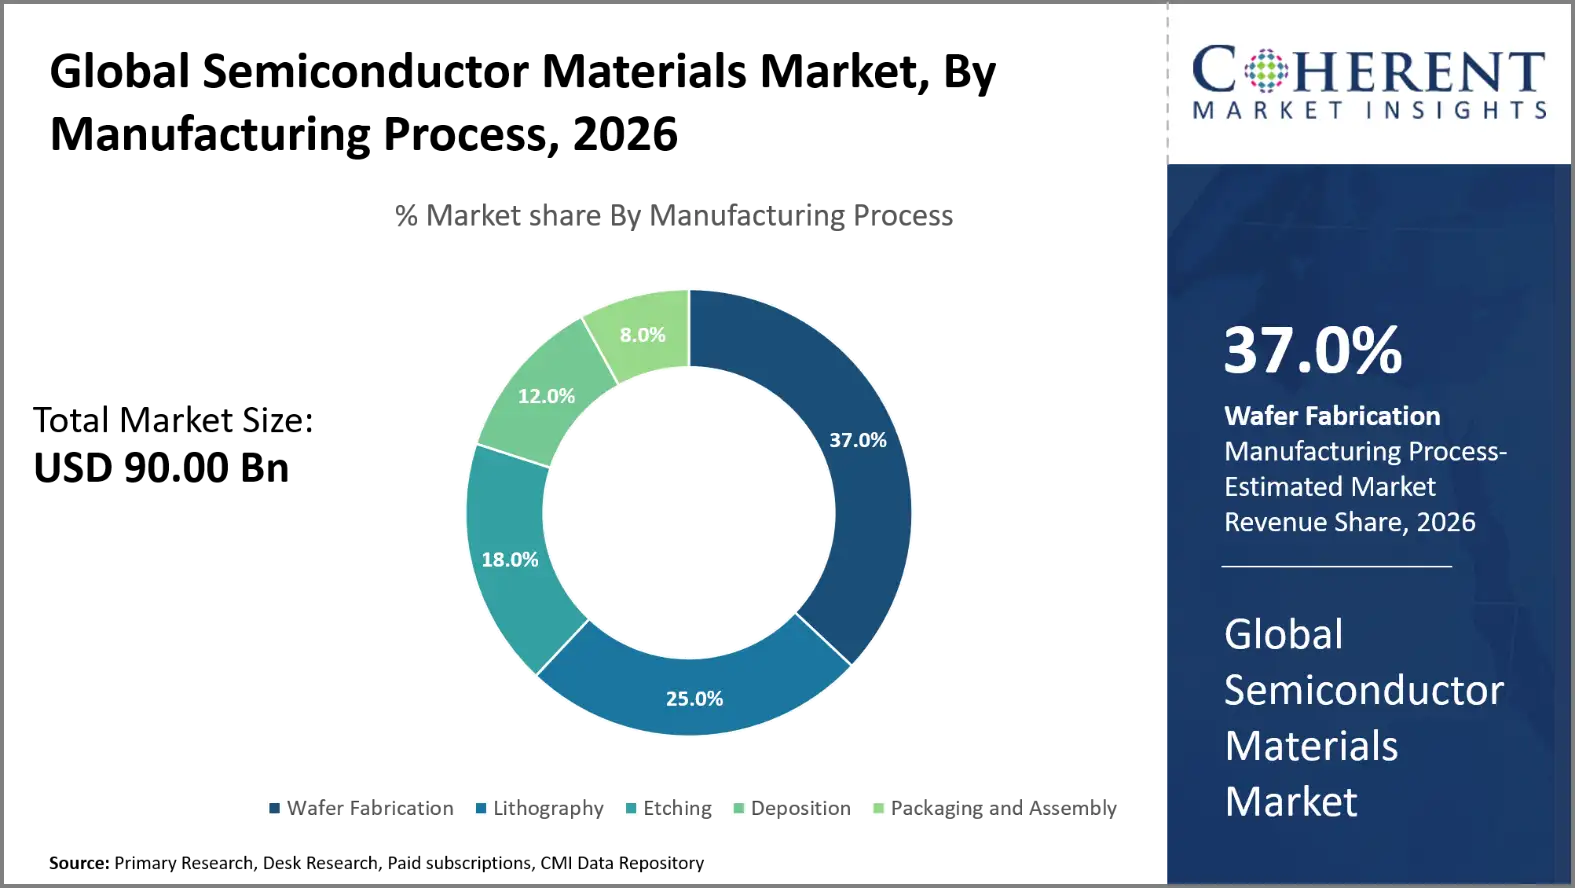
ウエハ製造セグメントは、 37.0%の 2026年 世界半導体材料市場シェア ウェーハ製造は、集積回路内の機能的な電子構造を作成するため、最も重要な半導体製造プロセスです。 プロセスは、半導体ウェーハでの蒸着、フォトリソグラフィ、エッチング、ドーピング、クリーニングの繰り返しフェーズで構成されています。 これらの活動は、チップ性能、消費電力、信頼性を決定するトランジスタアーキテクチャと電気接続を定義します。 微細なレベルの欠陥は製造業の収穫を減少させ、生産費を上げます。 従って、高度の製作のために正確なプロセス制御は要求されます。 人工知能アクセラレータ、高性能コンピューティングプロセッサ、強化されたメモリの需要は、洗練されたウェーハの生産の必要性を駆動します。
2026年1月27日 マイクロンテクノロジー株式会社 シンガポールに現行のNAND製造コンプレックスにて、アップグレードされたウェーハ製造施設を建設。 この新施設は、10年以上の約24億米ドルの計画投資であり、究極のクリーンルームスペースの700万平方フィートを提供するように設計されています。
ロジックとマイクロプロセッサーが、グローバル半導体材料市場を指す
ロジックとマイクロプロセッサのセグメントは、 33.0%の 2026年 世界半導体材料市場シェア ロジックとマイクロプロセッサは、電力コンピューティング、通信、インテリジェントな電子システムにより、世界規模の半導体材料市場の主要なアプリケーションセグメントを表しています。 これらの装置は、シリコンウェーハ、フォトレジスト、特殊ガス、蒸着プレカー、エッチング、高純度プロセス薬品を必要とします。 複雑なトランジスタアーキテクチャを備えた高度なプロセッサは、クラウドコンピューティングと人工知能インフラストラクチャによって駆動される需要にあります。 より洗練されたロジックチップは、自動車用電子機器、スマートフォン、産業オートメーション、ネットワーク機器でも必要です。 トランジスタサイズと洗練されたパッケージング技術の縮小は、材料設計と汚染物質制御の精度のための新しい要求を意味します。
インテルは2025年10月9日、インテル18Aプロセスを使用して、パンサー・レイク・プロセッサーが生産中であることを発表しました。 米国アリゾナ州チャンドラーにファブ52社を買収。 インテル 18A は、RibbonFET ゲートオールアラウンドトランジスタと PowerVia バックサイドのパワーデリバリーを組み合わせたものです。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
U.S. CHIPSと科学法、公法117-167 |
|
米国半導体輸出制御、連邦登録引用 89 FR 96790 |
|
半導体材料市場ダイナミクス
マーケットドライバー
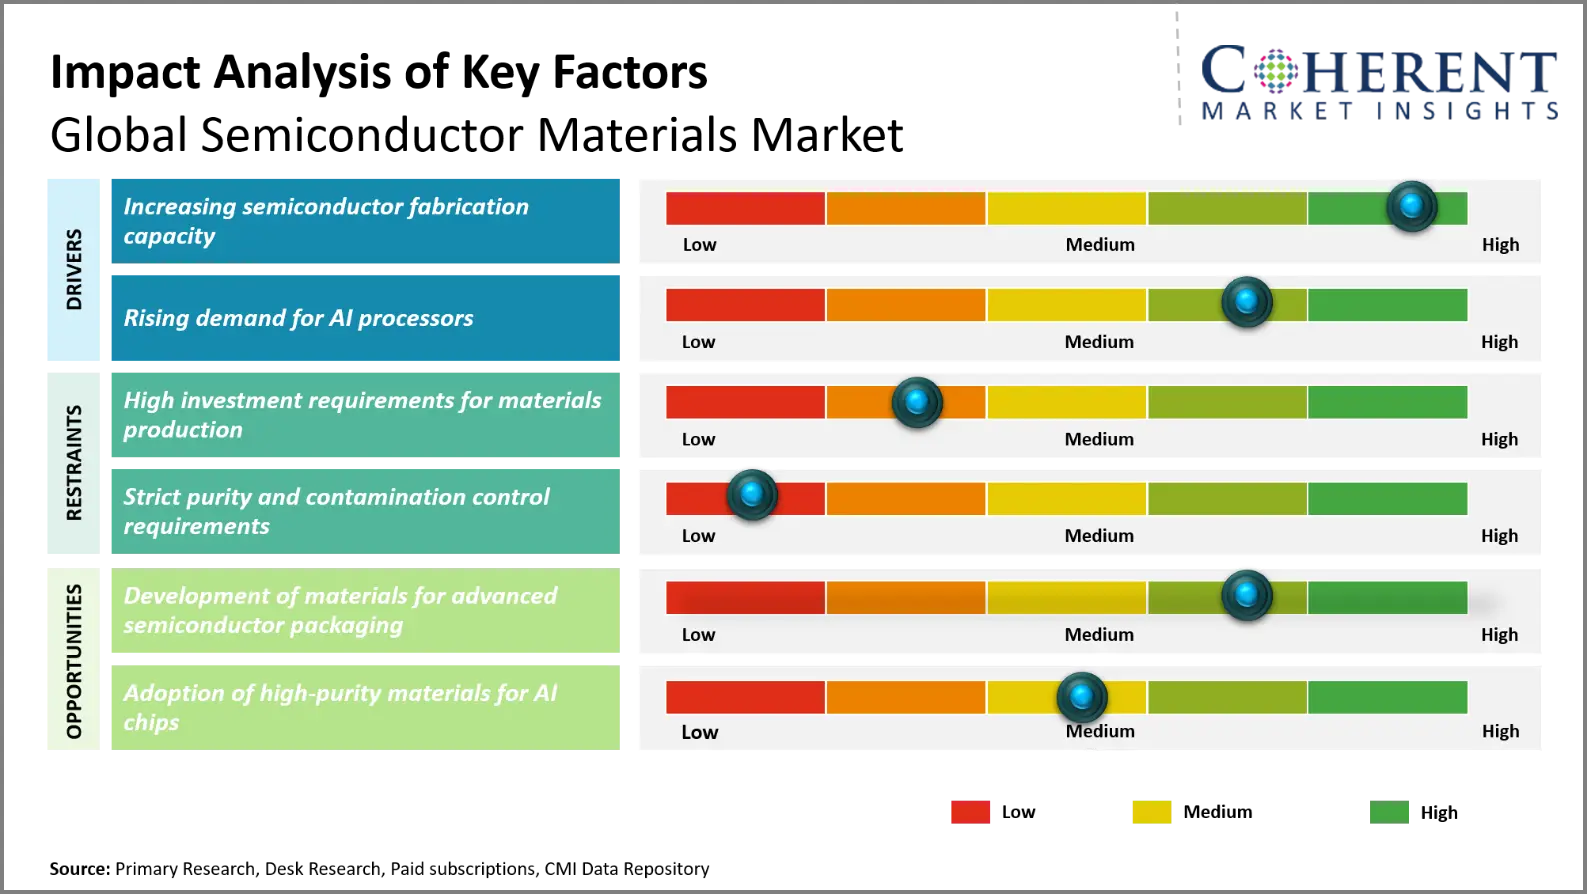
半導体製造能力の向上
半導体製造能力の増大は、シリコンウェーハ、フォトレジスト、特殊ガス、蒸着薬品、高純度ウェット加工材料の需要を創出しています。 半導体企業は、新しいファブを構築し、既存の生産ラインを拡張して、サプライチェーンのレジリエンスを海岸にしています。 このような設備は、ウェーハの準備、トランジスタ生成、清掃、および接続生産のための慎重に設計された材料の大量を必要とします。 高度なプロセスノードは、より良い汚染制御とより洗練された化学製剤を必要とします。 政府のインセンティブや地域の製造業のイニシアチブを通じて、複数の国が能力ビルディングを推進しています。 従って、製造の増加は半導体材料の製造業者のためのより多くの機会を作り出します。
3月4日、2025日 ツイート 米国における先進半導体製造への投資を、100億米ドルに増資するという意思を発表しました。 米国におけるPhoenix、Arizona、TSMCの総投資における先進的な半導体製造事業における、同社の継続的な出資総額65億米ドルの投資は、USD 165億に達する見込みです。
AIプロセッサのライジング要求
高性能コンピューティングチップやアクセラレータデバイスで使用される高度な半導体材料の活用を推進する人工知能プロセッサの需要の増加。 AIワークロードは、複雑なトランジスタトポロジー、密な相互接続、革新的なパッケージングアーキテクチャを備えた強力なプロセッサを要求します。 これらの技術は、高品質のシリコンウェーハ、洗練されたフォトレジスト、蒸着プレカー、エッチング、特殊洗浄溶剤に依存しています。 高帯域幅メモリおよびチップレットベースのアーキテクチャの需要の増加により、革新的なパッケージング材料および高密度基板の需要が高まります。 クラウドサービスプロバイダと半導体メーカーは、モデルのトレーニングと推論をサポートするAIインフラを構築しています。
2026年3月11日、メタは、メタ・トレーニングとインフェレンス・アクセラレータの4つの新しいバージョンを開発・展開する計画を発表しました。 ロードマップにはMTIA 300、MTIA 400、MTIA 450、MTIA 500が含まれています。 MTIA 300は、ランキングと推奨トレーニングのための生産です。
新興トレンド
- 高度の包装材料: チップレットや3Dインテグレーションなどの高度なパッケージング技術の需要は、高性能基板、誘電材料、接合材料、半導体製造中の特殊カプセル剤の必要性を駆動しています。
- 影響: これらの技術は、材料の複雑さと純度の要件を増加させ、プロバイダーを駆動し、熱管理、電気接続、複数の半導体ダイの信頼性の高い統合をサポートするソリューションを生成します。
- 市場の関連性: 高度なパッケージングは、高密度基板、充填材料、接合化合物、および人工知能プロセッサおよび高性能コンピュータアプリケーション用の誘電膜を提供することができる材料サプライヤーの新しい機会を作成します。
- 高純度半導体 材料: トランジスタサイズが減少するにつれて、半導体メーカーは超高純度の化学物質、専門ガス、洗練されたフォトレジストを求めており、汚染制御とプロセス精度の厳しい要件を満たしています。
- 影響: ウェーハ製造および高度な半導体製造プロセスにおける品質制御コスト、専門精製技術、サプライヤー認定要件を向上し、純度の高い要件により品質制御コストが向上しました。
- 市場の関連性: 超高純度材料は、高度な加工ノード、高製造歩留まり、将来の世代の半導体デバイスを通じて厳しい性能要件の専門ベンダーから要求されます。
地域洞察
なぜアジアパシフィックは半導体材料の強い市場ですか?
アジアパシフィックは、市場シェアを占める 35.0%の で 2026. アジアパシフィック地域の半導体製造、洗練されたパッケージング、メモリ製造は、多くの経済に集中しています。 台湾の創始者は、特殊なフォトレジスト、シリコンウェーハ、蒸着薬品を使用して高度なロジックを作成します。 韓国のメモリメーカーは、ダイナミックなランダムアクセスメモリと高帯域幅メモリの高純度材料を要求します。 日本は、シリコンウェーハ、フォトレジスト、半導体グレードの化学物質の供給を地域に増加させます。 中国国内生産に投資し、現地で製造された材料の需要が拡大しています。 インドの半導体の押しは電子工学のガス、ウエハの処理の化学薬品および包装の供給のための見通しを開けます。 地域需要は高度のパッケージ、記憶拡張および国内半導体の供給鎖の開発を反映します。
なぜ北アメリカの半導体 材料市場は高成長を出展しますか?
北アメリカは、CAGRで最速成長を登録 14.1% 予報期間を過ぎて、アカウントに投影される 26.0%の 2026年 世界半導体材料市場において 北米は、半導体供給チェーンのローカリゼーション、特に国内製造および高度なパッケージングインフラへの投資を通じて恩恵を受けています。 台湾の半導体 製造会社はより多くのArizonaのfabs、高度の包装の単位および研究のインフラを提案します。 GlobalFoundries は、ニューヨークとバーモントに半導体製造および高度なパッケージング機能を開発するために投資すると述べています。 マイクロンテクノロジーは、イダホ、ニューヨーク、バージニア州のメモリ生産と研究業務を成長させています。 これらのプロジェクトは、国内シリコンウェーハ、フォトレジスト、特殊ガス、研磨スラリー、高純度薬品の需要を作成します。 新しい製造施設は、認定要件と地域サプライヤーの低い配送距離からますますます恩恵を受けます。
グローバル半導体 主要国のための材料市場見通し
なぜ中国は半導体材料市場の主要なハブとして新興していますか?
国内外の調達戦略と、半導体製造技術の蓄積への取り組みは、中国の半導体材料市場における要因です。 半導体製造メーカーは、シリコンウェーハ、電子化学品、特殊ガス、フォトレジスト、蒸着材料のローカル可用性を必要とします。 国内プロデューサーは、製造プロセスをサポートし、国際調達に関する信頼性を低下させる材料に取り組んでいます。 確立された会社はまた化学機械平面化のスラリーおよびより複雑な電子工学のための革新的な包装材料を必要とします。 一部の外国技術へのアクセス制限により、先住民のサプライヤーのさらなる発展と認定が得られる。 携帯電話、通信機器、自動車電子機器、コンピューティングアプリケーションからの要求は、中国の大規模な電子機器製造拠点によってサポートされています。
米国では、半導体材料市場における次の成長エンジンは?
先進的な人工知能インフラと国内メモリ製造への投資は、半導体材料の米国市場をサポートしています。 マイクロン・テクノロジーは、2025年6月、ニューヨーク、バージニア、イダホの主要製造および研究拡大の計画を発表しました。 より多くの製造設備および高められた帯域幅記憶パッキングで構成されるプログラム。 台湾の半導体 製造業 また、製造工場や包装設備など、アリゾナ州の計画投資も増加しました。 これらのプロジェクトは、シリコンウェーハ、蒸着前駆体、フォトレジスト、特殊ガスおよび高度なパッケージング材料の修飾サプライヤーを必要とします。 また、国内製造の上昇により、材料事業が製造現場に密着した技術支援・供給業務を築き上げています。
台湾の半導体 材料市場分析とトレンド
台湾の半導体材料事業において、改良されたチップ製造技術と高度な鋳物製造の継続的な開発が得意です。 台湾の半導体 製造会社は、人工知能プロセッサー、グラフィック処理装置および高性能コンピューティング装置を設計する顧客のための破片を作ります。 これらの適用は高精度のリソグラフィー材料、化学機械偏光スラリー、高純度のクリーニングの化学薬品および高度の包装の基質を要求します。 富士フイルムは台湾の半導体材料施設で約15億円の投資を予定していると述べた。 そのプロジェクトには、光線写真に関連する化学機械的平面化スラリーや材料が含まれており、HsinchuとTainanの新しい生産拠点を建設します。 素材のローカル生産は、高度な半導体製造のための技術コラボレーション、より高速な認証、安定した供給を促進します。
日本半導体 材料市場分析とトレンド
日本半導体材料事業は、次世代のものづくりを軸に、専門材料工学、実証済みの化学生産の専門知識、研究のアライアンスによって支持されています。 ウエハ・プロセス材料の主要サプライヤーは、新厚化学、SUMCO、東京大華工業、富士フイルムなどです。 富士フイルムは、2026年2月に完成したRapidus社に投資し、先進的なロジック制作能力を築き上げました。 また、半導体材料開発・製造能力のさらなる投資を望むと述べた。 日本のベンダーは、高純度シリコンウェーハ、洗練されたフォトレジスト、研磨スラリー、ポストポリイミドに特有です。 カスタマイズした処方により、高分解能のリソグラフィ、欠陥の低減、信頼性の高い加工が可能になりました。
韓国半導体 材料市場分析とトレンド
韓国の半導体材料市場は高度の記憶製造業によって、特に高い帯域幅記憶および3D NANDのフラッシュの作成運転されます。 複雑なメモリ構造は、Samsung ElectronicsとSK hynixのユニークな蒸着プリセット、エッチング剤、洗浄薬品、スパッタリングターゲットが必要です。 SK hynixは、追加のクリーンルーム開発を含む、2026年2月に主要なYongin半導体クラスター投資を発表しました。 JXアドバンストメタルズは、韓国のスパッタリングターゲット加工能力を2026年7月に投資することを発表しました。 これらのターゲットは、高度なロジックとメモリ製造をサポートしています。 そのような開発は、薄膜の均一性、相互接続性能を改善し、ますます複雑なメモリデバイス全体の一貫性を製造する材料の需要を強化します。
グローバル半導体 素材市場 - 高帯域幅 記憶包装材料
材料: | キー機能 | データポイント | HBMの包装の適用 |
高熱伝導性エポキシ成形化合物 | 記憶ダイスを保護し、熱伝達を改善して下さい | 3.5倍の熱伝導率および47%はSKのhynixによって報告される縦の熱抵抗を下げます | 移動式積み重ねられた記憶および熱感受性の半導体のパッケージ |
統合された冷却要素 | メモリパッケージ内の熱経路を追加 | SKハイニクスによる熱抵抗の30%削減 | 次世代高帯域幅メモリと高性能コンピューティング |
絶縁ライナーによるスルーシリコン | シリコンダイによる垂直接続を電気的に絶縁 | サイドウォールによる高アスペクト・ラティオに沿って均一な低温誘電沈着 | 積み重ねられたDRAMのダイスの縦の電気関係 |
障壁および種の層 | 縦のビアの信頼できる銅の沈殿物を可能にします | 障壁および種の層の適用範囲および継続は電気性能および信頼性のために重要です | スルーシリコンビアスとスタッキングメモリーインターコネクト |
アンダーバンプ金属化 | 積み重ねられたダイス間の電気関係を支えて下さい | 接触抵抗および豊富な信頼性はバンプ次元の収縮としてより挑戦的になります | 高帯域幅メモリスタックにおけるマイクロバンプ接続 |
半導体材料市場における新たな成長機会を創出する先進半導体パッケージングのための材料の開発方法は?
先進的な半導体パッケージングのための材料の開発は、人工知能プロセッサと高帯域幅メモリの熱、電気、および統合の課題に取り組むことで、成長機会を作成します。 ハイブリッドボンディングは、非常にきれいな銅面と精密な誘電体インタフェースで、スタックされた半導体ダイ間の微細な相互接続を可能にしています。 感光性誘電体、めっき薬品、微細加工材料の需要が高まっています。 シリコンインターポーザーやガラス基板は、金属化薬品、付着力ブースター、低損失誘電材料の新たな展望も提供しています。 充填化合物や成形材料も、パッケージの信頼性に影響を与えずに熱サイクルを生き残る必要があります。 低圧基質、熱伝導性カプセル剤および結合材料を作成する製造者はチップレットの統合および3D包装の条件を満たすことができます。
2025年9月29日 フジフイルム 会社案内 高度なパッケージング用のCMPスラリーの発売を発表し、複数の半導体チップを1つのパッケージに統合可能にします。 ハイブリッドボンディングの接合面を計画するための重要な研磨剤として主要な半導体メーカーによって採用され、AI半導体性能を向上させる高度なパッケージング技術の一つである。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年6月19日 徳山株式会社 徳山のエクイティ・メド・アフィリエイターであるハントク・ケミカルズ株式会社が韓国で画期的な式典を開催し、新明石工場では、フォトレジスト・デベロッパーであるテトラメチルアジオキシド(TMAH)の新しい生産施設となる。
- 4月9日、2026日 住友化学 大阪事業所では、フォトレジスト製造工程技術管理、品質評価、分析機能を統合した新施設を建設する計画を発表しました。 住友化学は、超紫外線やアルゴンフラウライドフォトレジストなど、高度な半導体用フォトレジスト用の供給システムをさらに強化する予定です。
- 2026年3月5日 空気液体 台湾台中市に新材料製造工場を新設 台湾の半導体産業に専念する54の設備を備えたこの主要な革新的な市場に既に存在している、これは台湾の先進的な蒸着およびエッチング材料の第一次大規模空気液体の生産現場です。
競争力のある風景
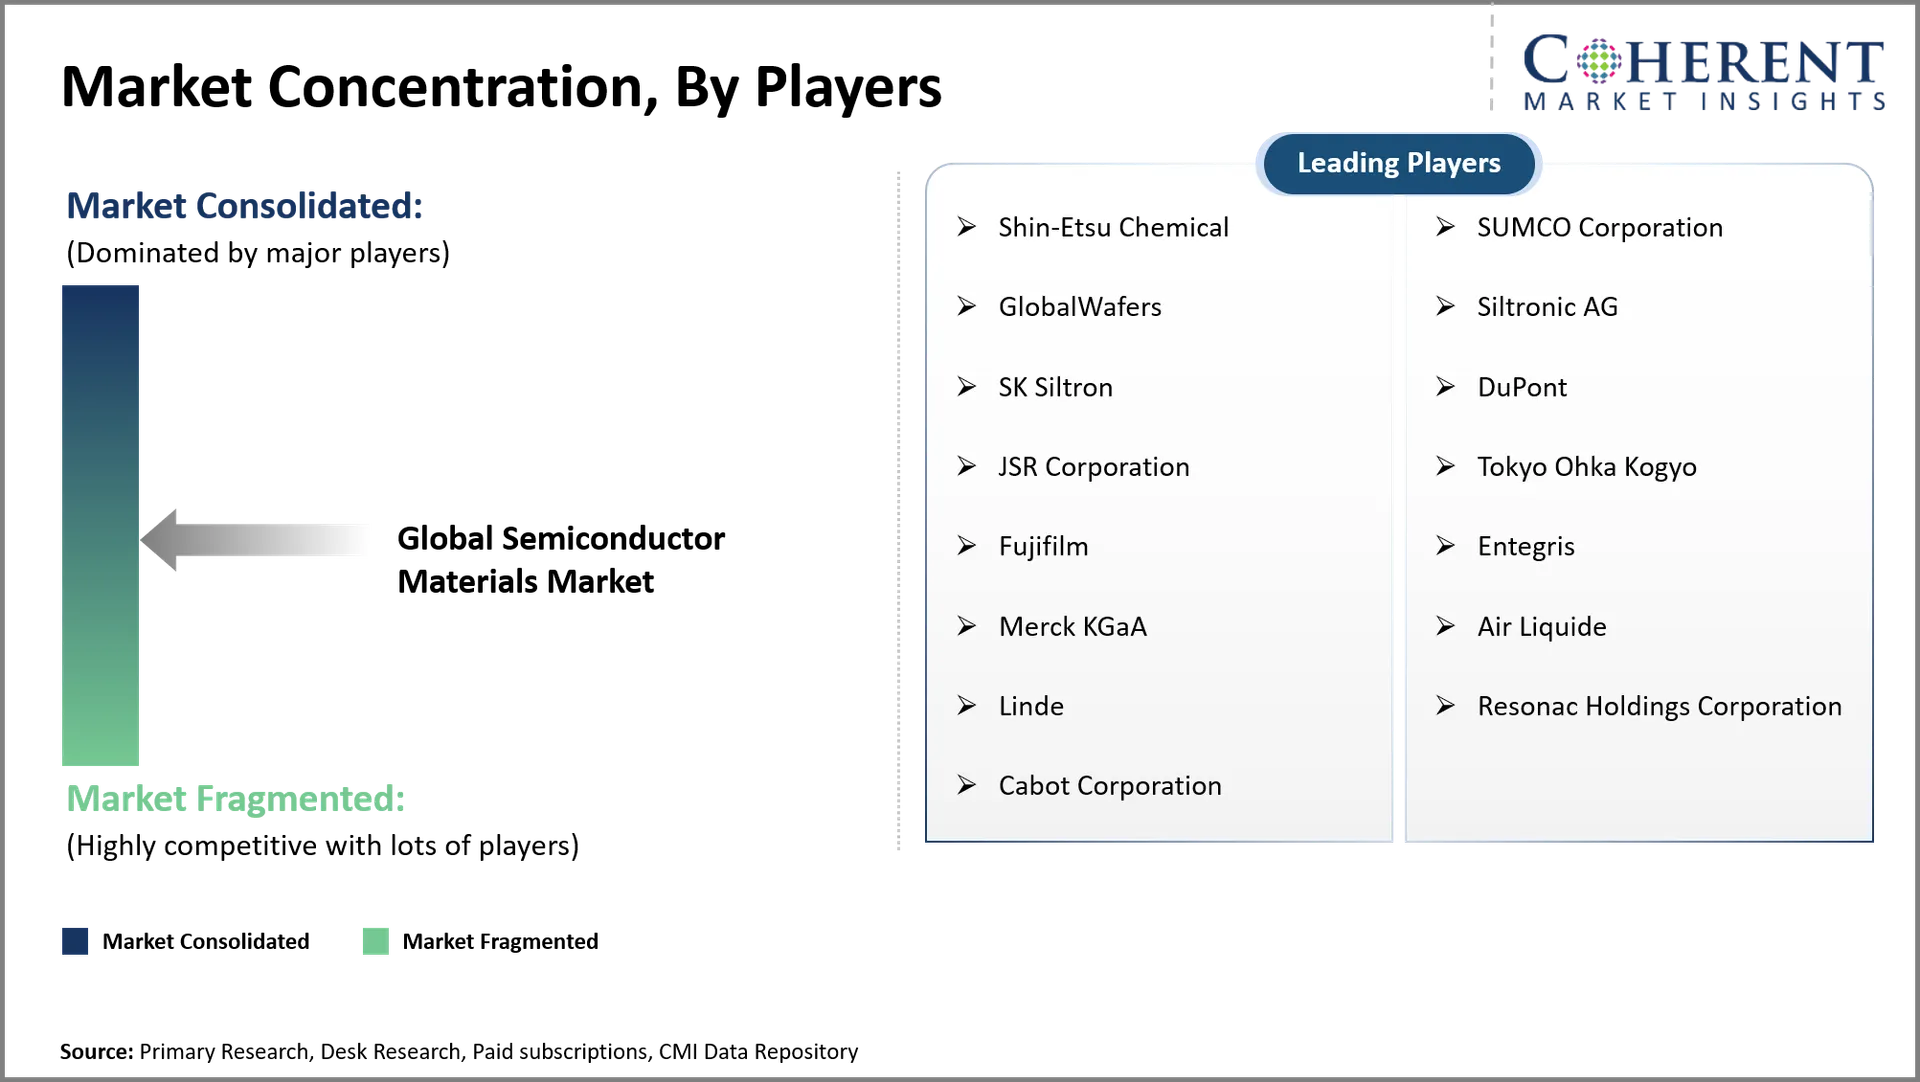
グローバルな半導体材料市場は、材料の純度、プロセスの互換性、研究のパートナーシップ、および地域の製造業の拡大によって競合するサプライヤーによって形作られています。 富士フイルムは、銅の相互接続研磨スラリーと高度なパッケージング材料のためのUSD 18百万の投資でメサ、アリゾナ、施設を拡大しています。 Entegrisは、イリノイ州のテクノロジーセンターを含む米国の研究開発に700万ドルの投資を発表しました。これは、堆積材料、研磨スラリー、クリーニングソリューション、研磨パッドで動作します。 JSRについて 重度の紫外線リソグラフィーで使用される金属酸化物のフォトレジストのためのクロスライセンスの手配にさらに入る株式会社とエンテグリス。 一方、Shin-Etsu ChemicalとSUMCOはシリコンウェーハに戦略的に配置され、東京大華工業株式会社はフォトレジストのスペシャリストです。 企業は洗練された製作の必要性、顧客の検証および信頼できる供給に焦点を合わせます。
半導体材料市場でトップメーカーや注目すべき製品
メーカー | 注目製品 | 主な特長 |
アジノモトファインテクノ株式会社 | Ajinomotoビルアップフィルム(ABF) | 高い密度のパッケージの基質のための絶縁の蓄積のフィルムは、高度プロセッサの微細な配線および多層相互連結を支えます |
株式会社レソナックホールディングス | 半導体包装材料ポートフォリオ | カプセル封入材料、銅メッキ積層物、および複合チップ包装用インターポーザー関連材料を提供 |
ヘンケルAG&Co. KGaA | ロクタイト半導体包装材料 | パッケージの保護および機械信頼性のために設計されている埋め物、ダイカストで形造られた材料、カプセル剤および接着剤が含まれています |
トピックス 会社案内 | 液体圧縮成形アンダーフィル(LCMUF) | 成形後のウェーハレベルとパネルレベルのパッケージング、高速硬化、および削減されたワーページをサポート |
住友ベークライト株式会社 | エポキシ成形コンパウンド | 半導体パッケージのカプセル化および保護を提供し、信頼性および環境の圧力への抵抗を支えます |
半導体材料の市場レポートの適用範囲 | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | USD 90.00 円 |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 13.8%(税抜) | 2033年 価値の投射: | 米ドル 275.50 ログイン |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | 株式会社シンエツケミカル、SUMCO、GlobalWafers、Sitronic AG、SK Siltron、DuPont、JSR Corporation、東京オーカ工業株式会社、富士フイルム、エンテグリス、メルクKGaA、エアリキッド、リンデ、レソナックホールディングス、キャボット株式会社 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 半導体材料産業の未来は、高度包装、高帯域幅記憶、およびますますます複雑な人工知能プロセッサに依存します。 ハイブリッドボンディング、三次元統合、およびチップレットアーキテクチャは、特殊な研磨スラリー、誘電材料、ボンディングフィルム、高純度プロセス薬品が必要になります。 富士フイルムは、ハイブリッドボンディング関連の研磨能力の拡大を計画し、サプライヤーがこれらの製造要件にポートフォリオを適応させる方法を示しています。
- 最先端のパッケージング材料、極端な紫外線リソグラフィ材料、および最先端の製造のための高純度の化学物質に最も強い機会が現れます。 台湾と韓国は、先進の鋳物やメモリ生産に関する機会を提供しています。米国は、国内の製造と包装の拡大を通じて機会を提示します。 日本は、シリコンウェーハ、フォトレジスト、および専門化学製剤の戦略的に重要なままです。 サプライヤーは、接合精度を向上させる材料を優先し、汚染を減らし、要求の厳しい熱条件下で性能を維持する必要があります。
- 市場参加者は、半導体メーカーやパッケージスペシャリストと一緒にアプリケーション固有の処方を開発する必要があります。 製造施設との早期資格は採用の見込み客を改善し、生産の統合を遅らせる危険を減らすことができます。 企業は、大規模な半導体クラスターの周りの地域の技術サポートと生産能力を開発する必要があります。 ハイブリッドボンディング、低損失誘電材料、改良されたフォトレジスト、および持続可能な化学浄化に集中する必要があります。 一貫した品質、信頼できる配達および速い共同開発を供給できる製造者はよりよい顧客関係を造り、ポートフォリオを区別できます。
市場区分
- ウエファー素材の洞察(Revenue、USD Billion、2021 - 2033)
- シリコン
- 炭化ケイ素
- ガリウムのArsenide
- ガリウム窒化物
- インジウムホスフェド
- 製造プロセスインサイト(Revenue、USD Billion、2021 - 2033)
- ウエファーの製作
- リソグラフィ
- エッチング
- 入金方法
- 包装およびアセンブリ
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- 論理およびマイクロプロセッサ
- メモリデバイス
- アナログ集積回路
- ディスクリート装置
- パワー半導体
- その他
- エンドユーザーインサイト(Revenue、USD Billion、2021 - 2033)
- 消費者エレクトロニクス
- 自動車産業
- テレコミュニケーション
- データセンター
- 産業電子工学
- その他
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- 新エツケミカル
- スミコ 会社案内
- グローバルワーファー
- シロトロニックAG
- SKサイトロン
- デュポン
- 株式会社JSR
- 東京 オカ・コギヨ
- フジフイルム
- インテグリス
- メルク KGaA
- 空気液体
- リンデ
- 株式会社レソナックホールディングス
- 株式会社キャボット
ソース
第一次研究インタビュー
- 半導体材料メーカーとサプライヤー
- ウェーハ製造スペシャリスト
- 半導体機器プロバイダ
- 電子コンポーネントのディストリビューターとOEM
雑誌
- 半導体ダイジェスト
- 電子デザイン雑誌
- ソリッドステート技術
- IEEEスペクトラム
ジャーナル
- 電子材料のジャーナル(スプリング)
- 電気化学会ジャーナル
- マイクロエレクトロニクス エンジニアリング(エルセビア)
協会について
- SEMI(半導体機器・材料国際)
- 半導体産業協会(SIA)
- JEDECについて ソリッドステート技術協会
- グローバル半導体アライアンス(GSA)
パブリックドメインソース
- 米国地質調査(USGS) - 重要な鉱物と材料データ
- 世界の半導体 取引統計(WSTS)
- 米国国際貿易委員会(USITC)報告書
- 欧州委員会 - デジタル経済社会報告書
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 90.00 Bnで世界規模の半導体材料市場が目立つと予想され、2033年までのUSD 275.50 Bnに達すると予想される。
2026年から2033年にかけて、グローバル半導体材料市場のCAGRが13.8%となると発表しました。
半導体製造能力を増強し、AIプロセッサのライジング要求は、グローバル半導体材料市場の成長を牽引する主要な要因です。
材料の生産および厳密な純度および汚染制御の条件のための高い投資条件は世界的な半導体材料の市場の成長を妨げる主要な要因です。
ウエハ素材の面では、シリコンセグメントは2026年の市場収益シェアを損なうと推定されます。
半導体材料はウエハ、トランジスタ、集積回路および高度の電子部品を製造するのに使用される専門にされた物質です。
スペシャリティガスは、精密な半導体装置構造を確立する堆積、エッチング、チャンバー清掃、ドーピングプロセスをサポートします。