
防食コーティング市場規模とシェア分析 - 2026 年から 2033 年
防食コーティングの市場規模は、2026 年の403 億ドルから 2033 年までに約 517 億ドルまで、CAGR 3.6%で成長すると予想されています。主な要因は、腐食に伴う経済的損失の増加、インフラ開発への投資の増加、防食コーティングの需要の増加によって主に定義されます。 海洋、石油、石油製品の保護コーティング
重要なポイント
- エポキシ コーティング セグメントは、2026 年に39.0%で市場を独占するとみられています。このセグメントの成長は、金属基材への強力な接着、高い耐薬品性と耐湿性、耐久性、建設、パイプライン、産業機器、海洋構造物にわたる広範な使用によるものです。 米国国勢調査局によると、2026 年 6 月の米国の総建設支出は季節調整後の年率で約 2 兆 1,700 億米ドルであり、保護コーティング ソリューションを必要とする大規模な建設およびインフラストラクチャ資産ベースが浮き彫りになっています。
- 溶剤系コーティング分野は、2026 年には 57.5% でトップになる見込みです。この分野の成長は、急速な乾燥、強力な接着力、高湿度や過酷な動作条件下での信頼性の高い性能、海洋、石油、石油などの分野での確立された使用によるものです。 ガス、重機、産業メンテナンス用途。 国際エネルギー機関(IEA)によると、世界の上流石油・ガスへの投資は 2025 年も 5,700 億米ドル近くにとどまると予想されていますが、2026 年から 2028 年にかけて世界の LNG 生産能力は年間最大規模の拡大が見込まれ、生産、加工、保管、輸送資産全体にわたる腐食防止の需要を支えています。
- 海洋分野は、2026 年に約 28.0% でエンドユーザー業界を支配すると予想されています。この分野の成長は、船体、甲板、バラストタンク、海洋構造物、その他の金属部品が海水、塩分、湿気、厳しい海洋条件に継続的にさらされているためです。 国連貿易開発(UNCTAD)によると、2025 年 1 月 1 日時点で、世界の商船隊は約 112,500 隻、積載重量 24 億トンに達しており、年間輸送能力は 3.4% 増加しています。
- アジア太平洋地域は、2026 年に46.5%という卓越した市場シェアを獲得すると予想されています。この地域の成長は、急速なインフラ開発、大規模な造船および製造業、石油および石油産業の拡大によるものです。 中国、インド、日本、韓国、東南アジア全域で、ガスおよび石油化学施設、輸送、エネルギー、産業資産への投資が増加しています。 世界鉄鋼協会によると、アジアとオセアニアは 2025 年に約 13 億 2,450 万トンの粗鋼を生産し、世界の粗鋼生産量の 71% 以上を占めます。
マーケットドライバー
上昇エネルギーおよび産業インフラ投資は反腐食のコーティングのための加速の要求です
反腐食のコーティングの市場の成長はエネルギー、力伝達、オイル及びガス、再生可能エネルギーおよび産業インフラの継続的な投資によって運転されます。 湿気、化学薬品、温度の変動および悪質な作動状態はパイプライン、貯蔵タンク、伝達構造、処理設備、風の取付けおよび多く、必要な耐久の保護コーティング システムへの一定した脅威です。
グローバルエネルギーモニターの最新のグローバル石油インフラトラッカーは、世界各地の石油パイプラインの487,000 kmをカバーしています。 2025年までに、原油と天然ガス液パイプラインの約15,000kmが建設され、さらに27,000kmが提案され、パイプライン開発年が16%増加しました。
造船および海上インフラの急速な拡大は高性能の腐食の保護を運転しています
世界的な造船およびオフショアインフラの拡大は、防錆コーティングのキードライバーとして新興しています。 塩水、湿気、摩耗および紫外放射との永久的な接触のような非常に積極的な条件は、特定の保護コーティングの周期的な適用を要求する船、沖合いの風の基礎、港のインフラ、海洋装置および他の鉄骨構造で課されます。
経済協業開発機構(OECD)によると、世界の造船業は2021年から2025年にかけて25%以上、グローバル造船業注文書は、約169万トン(CGT)で、2025年、または既存のグローバル艦隊の約16%で立っています。
現在のイベントと反腐食コーティングへの影響 マーケット
現在のイベント | 説明とその影響 |
EUは腐食防止の塗布で使用される六角形のクロムの制限を(2026)高めます |
|
EU PFAS の制限プロセスは保護コーティングおよびペンキの塗布を目標にします (2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
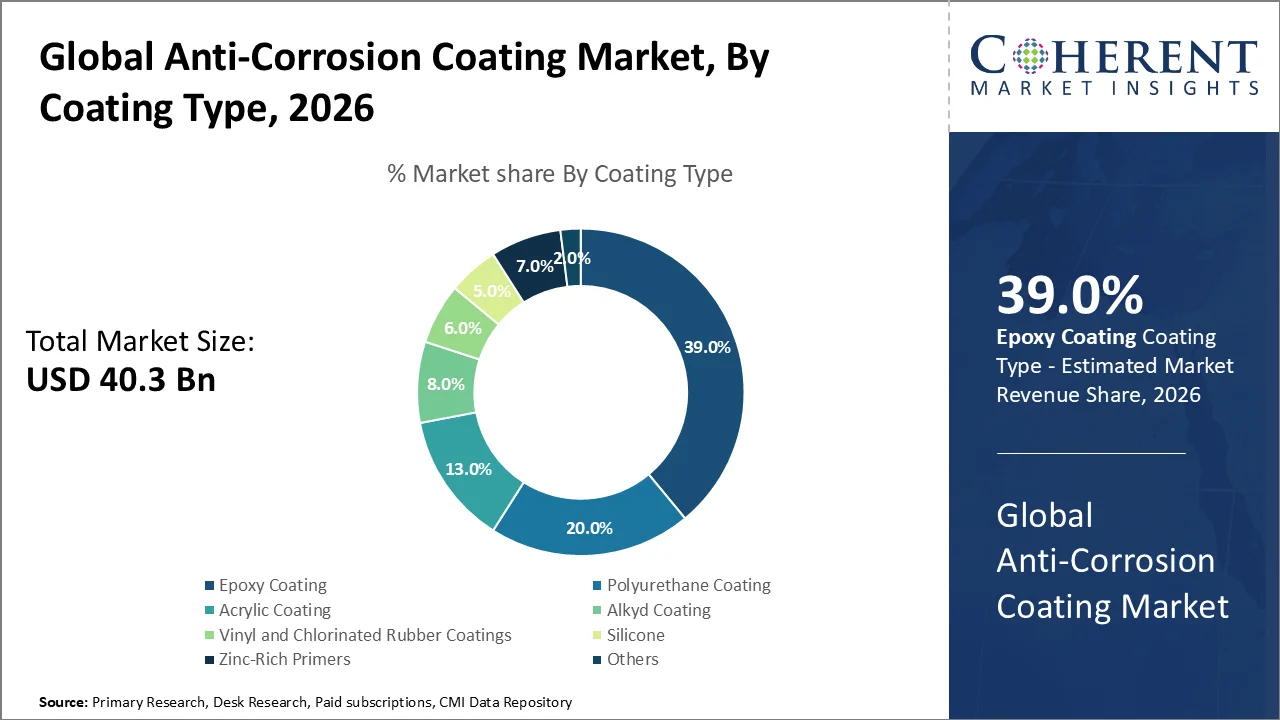
最大のシェアを必要とするエポキシコーティングはなぜですか?
コーティングのタイプに基づいて、エポキシコーティングの区分は2026年に39.0%の最も大きい反腐食のコーティングの市場占有のための考慮に写っています。 セグメントの成長は、強い密着、化学的、耐湿性、高い機械的耐久性、およびパイプライン、貯蔵タンク、構造用鋼、産業機器、腐食性環境で動作する他の資産の広範な利用に支持されています。
パイプラインインフラストラクチャのスケールは、エポキシベースの腐食防止のための実質的な再帰の適用基盤を提供します。 米国パイプラインおよび有害物質安全管理(PHMSA)によると、米国は2025年に約413,360マイルの天然ガス送受信パイプラインを持っていた。 PHMSAは、有害液体および二酸化炭素パイプラインの別の227,997マイルを別々に記録し、これらの2つのパイプラインカテゴリにわたって641,000マイル以上の複合インフラ基盤を作成します。
2026年3月、PPGはPPG SIGMASHIELD 950およびPPG SIGMASHIELD 899 GFの沖合いエネルギー、オイル及びガスおよびインフラの塗布のために開発される2つの新しいガラス薄片のエポキシのコーティングを進水させました。 コーティングは厳しい操作環境で高い腐食、摩耗および耐衝撃性を提供するように設計されます。
ソルベントボーンコーティングが最大の市場シェアを保持しているのはなぜですか?
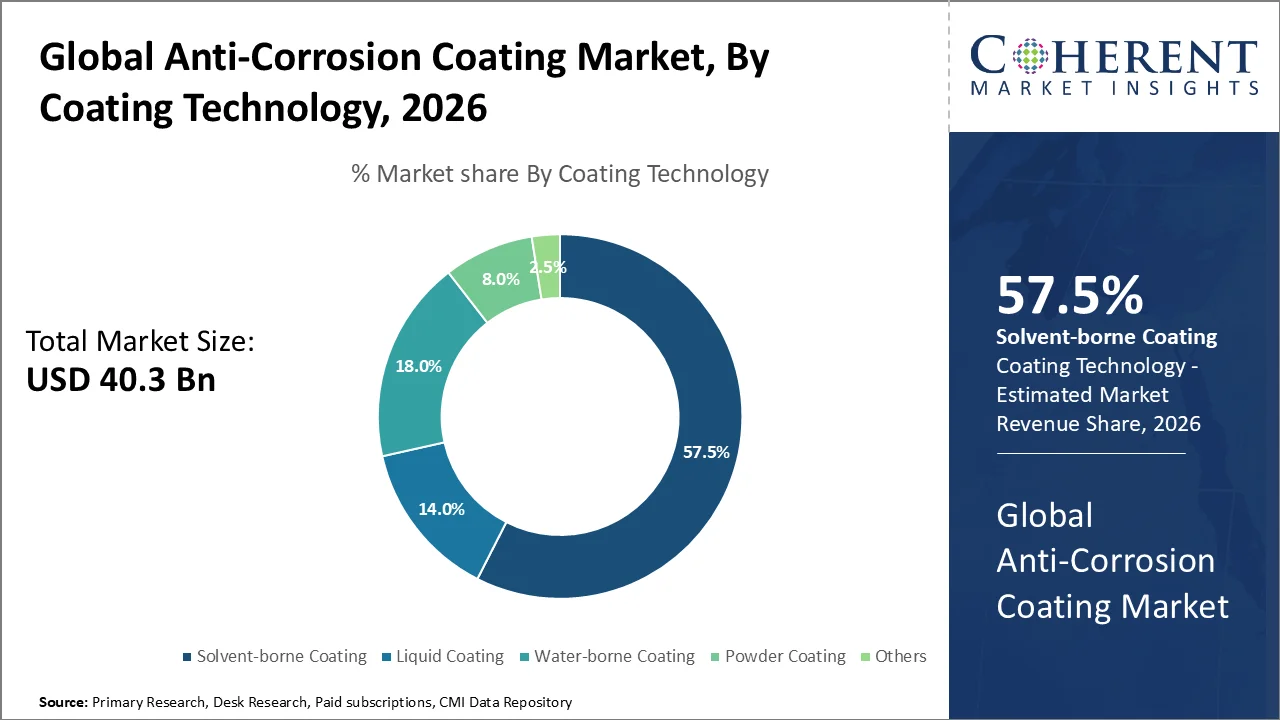
コーティング技術に基づいて、溶媒媒系コーティングセグメントは、2026年に57.5%のアンチ腐食コーティング市場をリードする予定です。 セグメントの成長は、強力な基質湿潤、迅速な硬化、信頼性の高いフィルム形成、アプリケーションの柔軟性、および海洋、産業メンテナンス、重機機器、石油・ガスなどの要求の厳しい動作環境で性能を確立するために使用されます。
アメリカのコーティング協会(ACA)によると、米国の産業維持および保護コーティング市場は2025年のUSD 2.67億で評価される63.6億ガロンに達し、2026年のUSD 2.81億に相当する65.2万ガロンを増加させ、価値の5%の成長を表しています。
PPGは2026年7月、PPG SELEMIX 7-159の直接プロ2Kのアクリルのトプコートをヨーロッパ、中東、アフリカの光産業コーティングの市場のための高められた配合を導入しました。
最大の市場シェアを獲得するマリンセグメントはなぜですか?
エンドユーザー業界に基づき、2026年に約28.0%の抗腐食コーティング市場シェアを占めるマリンセグメントが期待されています。 セグメントの成長は、船舶の船員、バラストタンク、貨物エリア、デッキ、オフショア機器、港湾インフラ、海水、塩スプレー、湿度、摩耗、および積極的な海洋環境へのその他の金属構造の持続的な曝露に向けています。
国連貿易開発(UNCTAD)によると、海上輸送は、国際的に取引された商品の80%以上を容積で運び、グローバルな輸送に関連する巨大な運用インフラを強調しています。
2026年2月、PPGは、船上メンテナンスと船舶上用アプリケーション用に開発された新しい1成分マリントコートPPG SIGMARINE ONE 648を導入しました。
反腐食のコーティングの市場 トレンド
- 水性、高固体、超低VOC防錆コーティングの耐摩耗性は、保護コーティングの処方を再構築し、メーカーが環境の順守と耐腐食性のバランスを取れることを可能にします。 2026年3月、PPGは、構造用鋼のアクアクロウ水上ショッププライマーを発売し、24g/L VOC未満で乾燥し、通常の熱条件下で約2分で乾燥し、水上プライマーの伝統的な性能問題の1つを解決しました。
- スマートで自己治癒する防錆コーティングの高まりは、コーティングシステムが、周囲の腐食性の環境の傷、微小ひびおよび変化に自律的に反応することを可能にします。 2026年の高度なエンジニアリング材料の研究では、スマート亜鉛堆肥コーティングは、168時間後に浸漬後87%自己治癒効率を達成することができ、レスポンシブ腐食防止システムの技術的実現可能性を高めました。
- ライフサイクル全体でのコーティングおよびメンテナンスの低減のための長い耐用年数への傾向は、高性能亜鉛リッチおよび高度な保護プライマーの採用を促進しています。 Hempel は 2025 年に Avantguard 750 Pro を発売しました。これにより、同社はコーティングの耐久性を最大 50% 向上し、35 年以上鋼構造の腐食防止を提供できます。 配合はまた、より多くの材料の効率的で長持ちする腐食防止のための業界トレンドの容積、反射によって76%の固体を含んでいます。
地域洞察
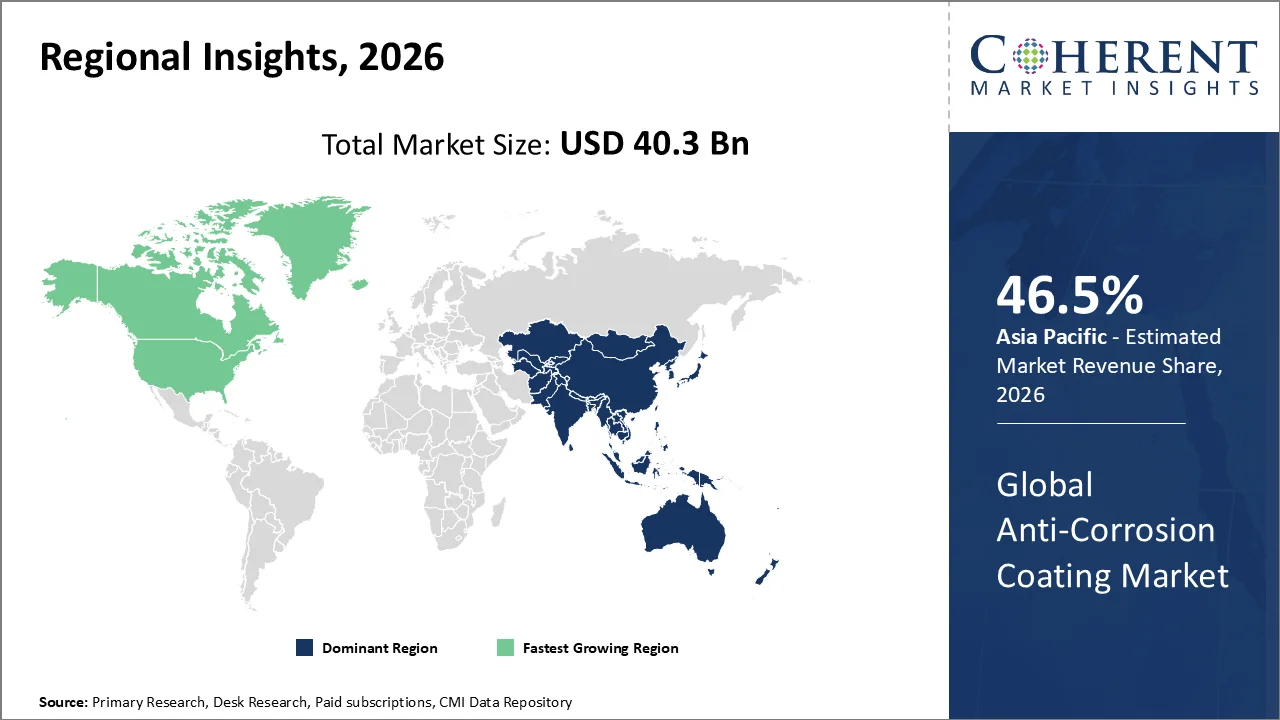
アジアパシフィックは、大規模な造船業、産業、インフラ拠点にオーイングを寄贈
2026年、アジアパシフィック地域は、反腐食コーティング市場シェアの約46.5%を占めています。 海洋・石油・ガス・自動車・建設・重工業用途における保護コーティングの重要な消費量、急速なインフラ整備、エネルギー設備の拡充、広範な造船・製造拠点に着手しています。
中国は、大規模な造船業を通じて、地域の腐食防止需要を強化し続けています。 中国の産業情報技術省によると、2025年の中国造船の出力は53.69百万のデッドウェイトトン、11.4%のYY、世界の造船所の出力の56.1%を占めていました。 全世界の合計で107.82億DWT、69%に相当する新船注文
2025年8月、PPGとAsian Paintsは、インドの合弁契約の15年の更新を発表しました。 今後も、地域最速で成長するエコノミの1つに、産業・保護・船舶・自動車・包装・粉末コーティングを横断し、お客様を満足させてまいります。
北アメリカは反腐食のコーティングの市場の最も速い成長を拭くことに期待されます
北米は、高齢エネルギーインフラの近代化、伝送ネットワークの拡大、新しいパイプラインプロジェクト、および米国およびカナダの高機能保護コーティング技術の採用の増加に基づいて、予測期間にわたってアンチ腐食コーティング市場で最速の成長を目撃する予定です。
カナダは、腐食集中エネルギーインフラも拡大しています。 2026年7月、連邦政府は、エンブリッジが建設するブリティッシュコロンビア州のUSD 4億日の出拡張プログラムを承認しました。 プロジェクトは、ウェストコースト伝送システムに天然ガス輸送容量の1日あたり最大300万立方フィートを追加することを目的としています。
2026年3月、米国エネルギー省は、SPARKプログラムを通じて1.9億米ドルの資金調達を行い、国の電力伝送インフラへのアップグレードをスピードアップしました。
エネルギーインフラの拡張とエイジングアセットベースは、米国における防錆コーティング市場を支援しています
米国防腐剤 コーティング市場は、大規模な石油・ガスインフラ、高齢化橋およびユーティリティ資産、および産業維持および資産寿命延長の継続的な投資によって支持される一貫した需要を目撃しています。 これは、パイプライン、貯蔵施設、製錬所、トランスミッション構造、橋梁、ポート、湿気、化学物質、耐候および積極的な動作条件にさらされている他の鋼強度のインフラのための防錆コーティングのためのより大きな必要性を作成しました。
重要なインフラのリハビリテーションも主張します。 米国は、アメリカの民間技術者の2025インフラストラクチャレポートカードの米国協会によると、輸送、水、エネルギー、ポート、およびその他の重要なシステムをスパンニング、推定USD 3.7兆インフラ投資ギャップに直面しています。 防錆コーティングの要求を更に作り出します。
中国アンチ腐食コーティング市場動向
中国は、その拡大エネルギーインフラ、製造部門、パイプライン輸送、再生可能エネルギーのインストール、および大規模な産業資産ベースへの浸食防止コーティングのための主要な成長市場を維持することが期待されています。 パイプライン、発電、輸送インフラ、機械、および化学施設への投資の増加により、耐腐食性コーティングシステムに対する再発要件が作成されます。
2026年5月、AkzoNobelは、世界最大級の一体型グリーン水素アンモナルメタノールプロジェクトとして、中国松園水素エネルギー工業団地に国際保護コーティングが展開されていると発表しました。
反腐食のコーティングの企業の主要企業は誰であるか
反腐食のコーティングの主要なプレーヤーのいくつか 市場はBASF、アシュランド株式会社、日本ペイント株式会社、AkzoNobel N.V.、Jotun A/S、Axaltaコーティングシステム株式会社、Sherwin-Williams Company、関西ペイント株式会社、PPGインダストリーズ株式会社、 ヘムペル A/Sお問い合わせ
ニュース
- 2026年7月 日本ペイントマリン WAN HAIラインと合意し、FASTAR XI 船体コーティングおよび、8,700 TEU および 16,000 TEU の 2 つの新しいメタノールのデュアル燃料容器容器容器容器容器容器容器容器のためのあらゆる COOL 外装コーティングを供給することを発表しました。
- 2026年7月、Hempelは市民インフラプロジェクトで使用される構造スチールのための水上保護コーティングであるHempafire Optima 515を進水させました。 コーティングは75%の固体を、コートごとの1.5 mmの乾式フィルムの厚さで加えることができ、BS 476の下の150分の証明された防火を提供します。
マーケットレポートスコープ
反腐食のコーティングの市場レポートの適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 40.3 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 2.6% | 2033年 価値の投射: | 米ドル 51.7 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | 株式会社日本ペイント、AkzoNobel N.V.、Jotun A/S、Axalta Coating System Ltd.、Sherwin-Williams Company、関西ペイント株式会社、PPG Industries Inc.、Hempel A/S。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- 反腐食のコーティングの市場は、腐食がインフラ、エネルギー、交通機関および産業資産を渡る主要なライフサイクルのコストを残すので強い構造上の要求の基盤があります。 2025年4月、材料保護と性能の協会(AMPP)は、腐食が年間2.5兆米ドル以上の世界経済を削減すると推定した。 AMPPはまた、腐食関連コストの15〜35%が適切な腐食制御慣行で回避することができることを報告します。これは、予防保護コーティングのための経済の議論をサポートしています。
- 高性能の需要を追求する厳格な資産保護基準 海洋のコーティングお問い合わせ 国際海事機関(IMO)は、専用の海水のバラストタンクおよび貨物油タンクのための保護コーティングのためのIMOの性能基準に改正を採用しました。 2026年1月1日には、標準化されたコーティング性能、検査、メンテナンス、商用容器の修理に重点を置いた変化が生まれました。
- 炭素管理インフラの高まりは、専門的な腐食防止のための新しい長期機会を作成します。 30以上のCCUSプロジェクトは、2024~2025年の間に最終投資決定に達したが、2020年から2025年までに15倍以上の投資が増加しました。 すでに建設中のプロジェクトは、2030年までに、ほぼ2倍のグローバル・オペレーション・カーボン・キャプチャー能力を持つことができました。
市場区分
- コーティングのタイプによって(Revenue、USD Bn、2021-2033)
- エポキシコーティング
- ポリウレタンコーティング
- アクリルコーティング
- Alkydのコーティング
- ビニールと塩素ゴムコーティング
- シリコーン
- 亜鉛リッチプライマー
- その他
- コーティング技術(Revenue、USD Bn、2021-2033)
- 液体のコーティング
- ソルベント誕生
- 水の誕生
- 粉のコーティング
- その他(レーザー、放射線硬化等)
- エンドユーザー業界(Revenue、USD Bn、2021-2033)
- マリン
- 石油・ガス
- 精製・石油化学 業界トップ
- 自動車・運輸
- インフラ
- その他
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 防錆コーティングメーカー
- 保護および海洋のコーティングの定形器
- 樹脂、顔料、添加剤、腐食防止剤サプライヤー
- コーティング会社からの研究開発および技術的な頭部
- 腐食エンジニアおよび材料の科学者
- 船舶・石油・ガス・インフラ・自動車・産業調達管理者
- コーティングアプリケーター、請負業者、検査の専門家
- 腐食防止および表面工学の主要な意見のリーダー(KOL)
データベース
- 世界銀行
- 経済協業・開発機関(OECD)
- 国連貿易開発(UNCTAD)
- 国際エネルギー機関(IEA)
- 米国エネルギー情報局(EIA)
- 米国パイプラインおよび有害物質安全管理(PHMSA)
- ユーロスタット
- 欧州化学物質庁(ECHA)
雑誌
- コーティングの世界
- ペイント&コーティング業界(PCI)マガジン
- ヨーロッパのコーティング
- 保護コーティング ヨーロッパ
- 海洋ログ
- 化学加工
ジャーナル
- 腐食科学
- 有機コーティングの進歩
- 表面およびコーティングの技術
- コーティング技術・研究ジャーナル
- 材料および腐食
- 材料工学・性能ジャーナル
新聞
- ロイター
- ウォールストリートジャーナル
- 金融タイムズ
- 経済の時代
- 日経アジア
- ビジネススタンダード
協会について
- 素材保護・性能協会(AMPP)
- アメリカンコーティング協会(ACA)
- ペイント、印刷インキ、アーティストの色産業の欧州評議会(CEPE)
- 世界コーティング協議会(WCC)
- 世界鉄鋼協会
- 国際石油・ガス生産者協会(IOGP)
- 国際配送室(ICS)
- ASTMインターナショナル
パブリックドメインソース
- 企業年次報告書および投資家発表
- 会社のプロダクト進水および技術的なデータシート
- 政府インフラ・エネルギー出版物
- 国際海事機関(IMO)規制および基準
- 欧州化学物質庁(ECHA)規制出版物
- 米国環境保護庁(EPA)コーティング規制
- WIPO、USPTO、Google Patentなどの特許データベース
- 腐食防止に関する学術・大学研究出版物
- 公共インフラ・パイプライン・造船・エネルギープロジェクトレポート
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
2033年に約USD 51.7 Bnに達すると、アンチ腐食コーティング市場が予想されます。
世界的な耐腐食コーティング市場で動作する主要なプレーヤーは、BASF、アッシュランド株式会社、日本ペイント株式会社、AkzoNobel N.V.、Jotun A/S、Axaltaコーティングシステム株式会社、Sherwin-Williams Company、関西ペイント株式会社、PPGインダストリーズ株式会社、Hempel A/Sが含まれます。
高い原材料コスト、厳しい環境規制、樹脂および溶剤価格の揮発性、VOCおよび有害化学物質に関連するコンプライアンス要件の増加は、市場成長を妨げる重要な要因です。
海洋・沖合い産業の需要増加、石油・ガスインフラの拡大、産業資産の耐用年数の延伸に注力し、市場成長を加速
2026年から2033年にかけて約3.6%のCAGRで成長する予定です。
地域の中で、アジアパシフィックは、大規模な造船業、製造、インフラ、エネルギー分野がサポートする、2026年に約46.5%の世界的な防腐コーティング市場の最大のシェアを占める見込みです。
腐食防止コーティングは、金属表面に適用される保護材料で、湿気、化学物質、塩水、酸化および他の腐食性の環境条件によって引き起こされる劣化を低減します。 資産の寿命を延ばし、メンテナンスと交換コストを削減します。