

エンボリックエージェント市場
市場定義 |
|
|
主な統計表
メトリック | バリュー |
グローバル市場規模 (2026) | 3,456.4百万米ドル |
市場規模予測 (2033) | 米ドル 6,348.4 百万 |
成長率(CAGR 2026~2033) | 9.4% |
リード製品 タイプ: | マイクロスフィア (33.4% シェア 2026) |
リーディングインディケーション | 動脈硬化変調 (AVM) (24.7% 2026) |
リードエンドユーザー | 病院 (43.2% シェア 2026) |
ドミナント地域 | 北アメリカ (44.9% シェア 2026) |
最も急速に成長する地域 | アジアパシフィック(2026) |
基礎年 | 2025年 |
予測期間 | 2026-2033 |
キープレイヤー | メドトロニック plc、ボストン科学株式会社、テルモ株式会社、ジョンソン&ジョンソンメドテック、メリットメディカルシステムズ株式会社 |
出典:コヒーレントマーケットインサイト分析、2026年7月 | |
グローバルエンボリックエージェント市場規模と予測 - 2026 へ 2033
世界的なエンボリックエージェント市場は、 ツイート 3,456.4 Mn に 2026 へ 米ドル 6,348.4 Mn 2033年までに、化合物の年間成長率を登録 (CAGR)の 9.4% 2026年~2033年お問い合わせ エンボリック剤の市場は、大幅な拡大のために保養され、がんの負担を軽減し、エンボライゼーション手順を必要とする他の血管障害によって燃料を供給されます。
に従って 世界保健機関、2022年に推定された 20億2千万 新しいがん症例と 億9,700万円 死。 がん診断後5年以内に生きた人の推定数 53.5百万円お問い合わせ お問い合わせ 1 で 5 がんを生涯に発展させる 1 に 9 男性と男性 1 に 12 女性は病気から死にます。 さらに、 億5千万トン 2050年に新しいがん症例が予測される 77%の 2022年に推定200万件を増加。
グローバルエンボリックエージェントマーケットの主要テイクアウト
- マイクロスフィアは保持するために写っています 33.4マイル ツイート 2026年のグローバルエンボリックエージェント市場シェアでは、臨床使用を拡大してきた継続的な規制当局の承認のために、北米全域で優位性のある製品タイプセグメントを作る。 例えば、2017年、米国食品医薬品局(FDA)は、静的動脈塞塞栓症(PAE)のためのDe Novoの分類をMerit Medicalのエンボスフィア(PAE)に付与し、対症の良性前立腺肥大症(BPH)を治療し、この表示のためにFDAが承認した最初のエンボリック剤を作る。 拡張された指標は、米国における介入放射線学の実践における校正された微小球の採用を加速しました。
- AVM(アーテリオヴェニュー)は、アーテリオヴェニューのマルフォーメーション(AVM)を予定しています。 24.7の ツイート 2026年の全体的なエンボリック エージェントの市場シェアの、それは専門にされた神経管の中心の存在によるヨーロッパを渡る優位な徴候の区分をし、内管の処置のアプローチの広範な採用。 たとえば、ヨーロッパストロークの組織(ESO)は、最小侵襲神経質療法(ESMINT)のための欧州協会と共同で、選択された脳動脈硬化症患者のためのマルチモーダル管理の統合的な成分として内因性エンボレーションを推薦し、ヨーロッパを渡る専門性神経血管ケアの使用を再強化する。
- 病院は保持するために写っています 43.2の ツイート 2026年のグローバルエンボリックエージェント市場シェアでは、先進的なインターベンショナル・ラジロジー・インフラストラクチャと多分野にわたるケア・チームの可用性により、北米全域で優位性のあるエンド・ユーザー・セグメントを作る。 たとえば、メディケア&メディケイドサービス(CMS)の米国センターは、出血制御と腫瘍管理のための動脈強化を含むトランスカテーターエンボレーション手順の広い範囲のための償還を提供します。
- 北米は、予想されるシェアで優位性を維持 44.9マイル ツイート 2026年、最小侵襲的なエンボレーション手順、好ましい償還の風景、および高度の介入の放射学の下部組織の広範囲の採用によってボルスター。 例えば、アメリカン・カレッジ・オブ・ラジオロジー(ACR)は、アーセリグラフィーとEndovascular Interventionsのパフォーマンスに関する慣行パラメータを確立し、認定医療施設における標準化されたエンボレーションの実践を推進し、地域におけるエンボリックエージェントの継続的な採用を支援しています。
- アジアパシフィックは、最も速い成長を期待し、予想される貢献を期待しています 21.9 日元 ツイート 2026年に分かち合い、移植および介入放射線学のインフラを拡大し、ヘルスケアの支出を増加させ、高度の子宮外処置へのアクセスを改善することによって推進される。 例えば、2024年、中国国民保健委員会(NHC)は、国間治療能力の拡大と専門サービスの充実による地域レベルの医療能力強化策を発表し、国全体のエンボルゼーション手順の大きな採用を支援しました。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
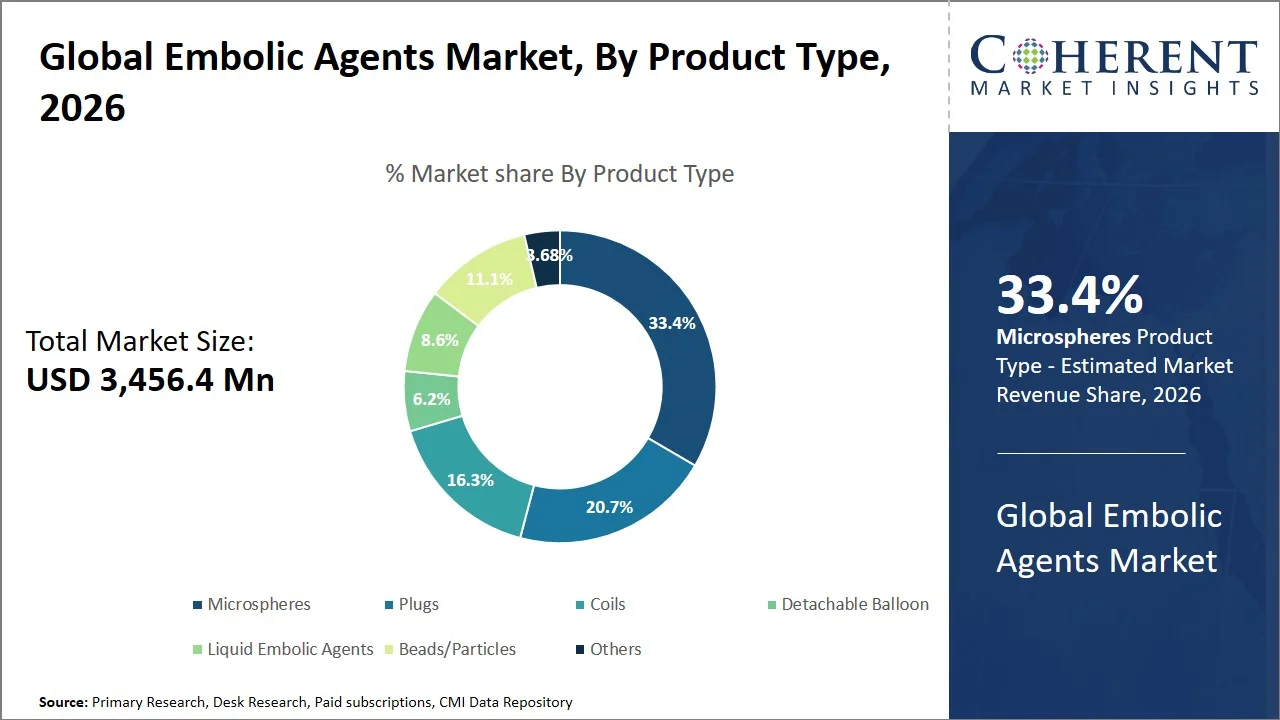
グローバルエンボリックエージェントを指す理由 マーケット?
マイクロスフィアは市場のシェアを握るために写っています 33.4%(税込) 2026年に、予測可能な船舶の閉塞に、周囲の組織に最小限の外傷を伴います。 マイクロ球の一貫した粒子サイズとエンボルゼーションプロファイルは、トランスアート化学体化(TACE)、子宮筋線維塞化(UFE)、動脈硬化変調(AVM)、その他に適しています。 また、医薬品の希釈微生物は、サイト固有の医薬品の配信による結果を改善し、介入腫瘍学の手順の文脈における系統的薬物曝露に関連する副作用を最小限に抑えます。 例えば、2024年4月では、 テルモ ヨーロッパ NV 肝がんの管理において、世界初の再塩基性薬物希釈剤(TACE)製剤を世界で初めて発表しました。 CE-markedは、これらの微小球は、肝臓癌管理のためのエンボレーション技術の重要な進歩を示す、漸進的な再吸収に加えて、薬の漸進的なリリースを提供します。
Arteriovenous Malformations(AVM)の理由 エンボリック・エージェント・マーケットで最大のインディケーション・セグメントを表すか?
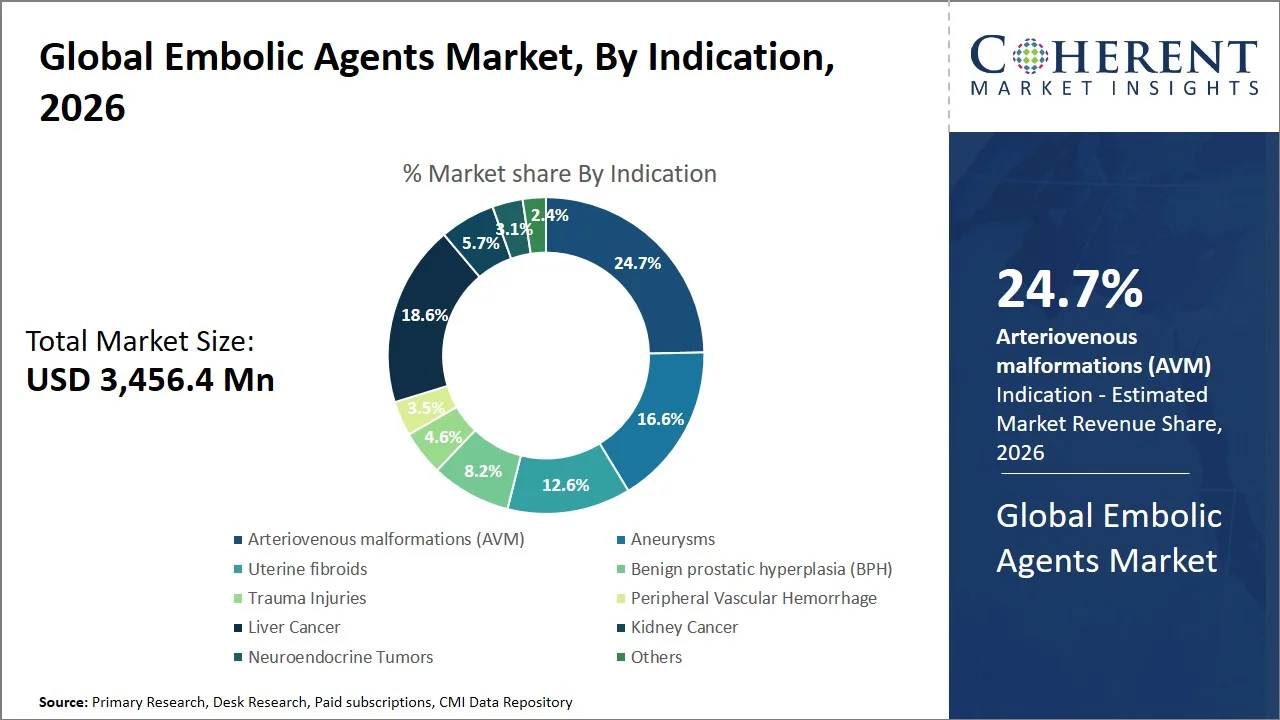
AVM(アーテリオヴェニューマルフォーメーション)は、市場シェアを持たせるように計画されています。 24.7%の 2026年に、変形の治療のためのエンボレーションの高い採用による、決定的または出血を減らし、手術を支援するための補助金として。 液体のエンボリック剤と動脈硬化性エンボレーションの取り外し可能なコイルの両方の高い実装は、画像ガイド付き神経管の介入の技術開発によって支持され、精度と長時間の有効性の高度化をもたらしました。 例えば, 六月 2026, メドトロニック 欧州発売後、CE Mark Onyx 12 Liquid Embolic System で最初の患者手順を発表しました。 Onyx 12の粘度と流動性特性の低下により、脳動脈硬化変調(AVM)などの複雑な病変内のエージェントのより深い配達が容易になります。
病院の区分は全体的なエンボリックの代理店の市場を支配します
病院の区分は市場の共有を握るために写っています 43.2% 2026年に、これらの医療施設は複雑なエンボレーションの手順を実行し、複雑なアンギグラフィシステム、ハイブリッド操作室、医師の乗組員が装備されているため。 病院は神経管の、Interventional腫瘍学、外傷および周辺管の塞栓症のための中心ハブであり、いろいろなperiprocedural設備および専門家の interventional の半径学の存在とのこれらの介入を行なう主要な場所です。 例えば、King Faisalスペシャリスト病院&リサーチセンターのチームは、腫瘍、血管の変形、および最先端のイメージングテクノロジーの助けを借りて急性出血の塞栓症を含む、さまざまな放射線学サポートと介入手順を提供します。 これは、tertiary病院が複雑なエンボレーション療法で再生し、エンボリック剤の要求に貢献する重要な役割を強調しています。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国FDA品質管理システム規制(QMSR)実施(2026)年2月 |
|
医療機器の規制を簡素化するための欧州委員会の提案(2025年12月) |
|
エンボリック・エージェント・マーケット・ダイナミクス
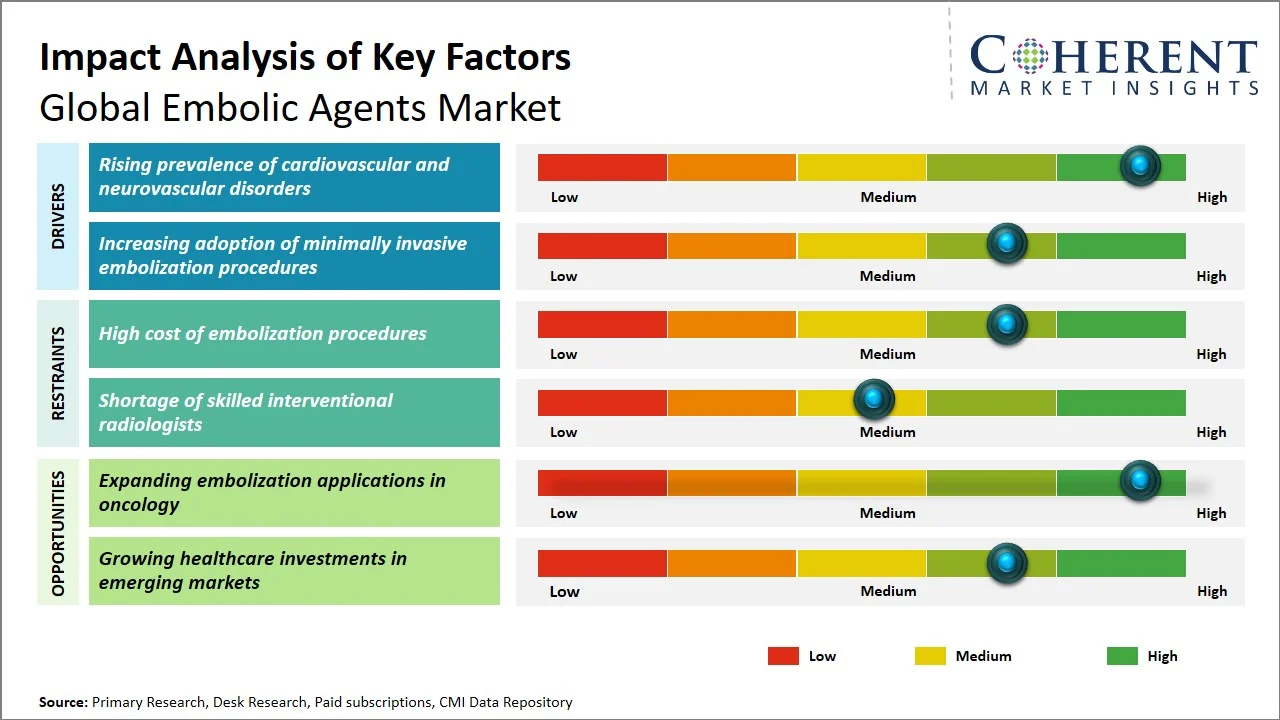
マーケットドライバー
- 心血管疾患および神経血管疾患の有利性: : : エボライゼーションは、脳神経系異常症、動脈硬化症(AVM)、血管出血などの条件に最小限の侵襲的治療を好まれています。 カテーテル系技術とエンボリック素材の継続的な進歩により、さらなる臨床使用を拡大しています。 たとえば、世界保健機関(WHO)によると、2022年に世界中で約19.8百万の死亡を引き起こした心臓発作と、これらの死のほぼ85%を占める脳卒中、増加する内因性の介入の必要性を強調しています。
- 最小侵襲的なエンボレーションの手順の採用の増加: 生態学、神経管、および周辺管の介入を横断するカテーテルベースのエンボレーションのプロシージャの増加された臨床採用は高度のエンボリックの代理店のための要求を運転しています。 画像ガイド型デリバリーシステムおよびエンボリック材料の継続的な改善は、複雑な血管条件のための標準的な最小限の侵襲的な処置としてエンボレーションの使用を拡大しました。 たとえば、米国国立がん研究所(NCI)は、細胞外癌に対する標準的な局所的治療として、細胞外癌に対する均衡化の増大の統合を反映した、細胞外癌治療として、経理化学のエンボレーション(TACE)を認識しています。
- エボライゼーション療法を必要とするがんの発生率の増加: 肝臓や他の高血管癌の上昇の負担は、エンボリック剤の需要を加速しています。, 特に経絡化学エンボライゼーション(TACE)と経絡(TARE). 介入腫瘍はがん管理の不可欠な成分となるため、高度なエンボライゼーション療法の使用は拡大し続けています。 例えば、毎年恒例の肝がん症例が2022年に約0.87億から2050年までに1.5万件を超えるがん研究機関(IARC)が増加し、エンボライゼーションベースの治療の必要性を強調する。
- 液体エンボリック剤の技術の進歩: 液体エンボリック剤の技術の連続的な進歩は、特に神経管および周辺管の介入のエボレーションの精密、制御された配達および長期容器のocclusionを改善しています。 次世代非粘着製剤の開発は、複雑な血管疾患の治療オプションを拡大しています。 たとえば、2025年7月には、Medtronicは、PELE IDEの臨床研究において、末梢動脈出血の治療のためのOnyxの液体エンボリックシステムを評価し、神経管の徴候を超えて液体エンボリックアプリケーションの拡大を支援しました。
- 画像ガイド付きインターベンション施設の稼働可能性: 画像ガイド型インターベンション施設の稼働率は、精度と安全性を高めています。 embolizationのプロシージャ、正確なカテーテルの運行およびターゲットを付けられたエンボリックの代理店配達を可能にする。 高度の血管構造のスイートおよび雑種の手術室のより広い採用は腫瘍学および神経管の心配を渡る最小限に侵襲的な管の介入へのアクセスを拡大しています。 たとえば、2024年6月、インド政府は、先進的な診断イメージングとインターベンショナル施設を備え、先進的な医療インフラの拡大に伴い、オールインディア医学研究所(AIIMS)、Rewariを発足させました。
市場の拘束
- エボレーションのプロシージャの高い費用: エボライゼーション手順の費用は、特に低・中所得国では、先進的な介入放射線サービスへのアクセスが制限されています。 プロシージャの費用はより広い採用を制限する専門にされたエンボリックの代理店、マイクロカテーテル、イメージング システムおよび巧みな臨床専門知識の使用によって影響されます。 例えば、メディケア&メディケイドサービス(CMS)の米国センターによると、病院の払い戻し 管の塞栓化 手順(CPT 37243)は、エンボライゼーション療法に関連する高いリソース強度と手続きの複雑さを反映しています。
- 熟練した介入放射線学者の不足: 熟練した介在放射線学者の不足は、特に特殊な内因性の専門知識へのアクセスが不十分である新興経済において、エンボレーション手順の採用を制限し続けています。 エボレーション技術の複雑さと限られた専門家の可用性は、手続き能力を拡大する課題を作成します。 たとえば、北米の放射線学協会(RSNA)によると、世界の人口の半分以上は、訓練された専門家やインフラの不足による介入放射線学サービスへのアクセスが欠如し、エボレーションなどの画像ガイド療法の可用性を制限しています。
- 手順関連の合併症のリスク: 非ターゲットのエンボレーション、船舶の傷害、ポストエンボレーション症候群、および虚血イベントを含む手順関連の合併症の可能性は、エンボリックエージェント市場のための重要な課題を残します。 これらのリスクは、細心の計画と経験豊富なオペレータを必要とし、限られた介入の専門知識を持つセンターでの広範な採用を制限します。 たとえば、Interventional Radiology(SIR)の社会は、非ターゲットのエンボレーションをエンボレーション手順の認定コンプリケーションとして識別し、正確なカテーテル配置とイメージガイド型のエンボリックデリバリーの必要性を強調します。
グローバルエンボリックエージェント市場におけるトップ5の新興トレンド
- 液体のエンボリックの代理店の上昇の採用: 液体のエンボリックの代理店は複雑な管のanatomiesを貫通し、耐久の容器のocclusionを提供する能力が原因で牽引を得ています。 神経管の介入および周辺エンボライゼーションの拡大の使用はプロダクト革新および臨床採用を運転しています。
- ドラッグ・エリュート・マイクロスフィアのための成長の環境: 薬物希釈の微小球は、特に、横断的な化学体化(TACE)のために、インターベンショナル腫瘍学でますます使用されています。これらは、同時血管閉塞およびローカライズされた化学療法を可能にし、全身毒性を減らしながら治療効果を改善します。
- 高度な画像ガイドエンボライゼーションの統合: コーンビームCT、3Dアジグラフィ、イメージ融合技術を採用し、エンボルゼーション時の手続き精度を高めています。 これらの進歩は、ターゲットのローカリゼーションを改善し、非ターゲットエンボルゼーションを削減し、より良い臨床結果をサポートします。
- 次世代バイオレスラブルエンボリック材料の開発: 製造業者は処置の後で次第に分解する間一時的な管のocclusionを提供するbioresorbableembolic代理店に焦点を合わせています。 これらの材料は、長期合併症を最小限に抑え、選択的エンボレーション手順でアプリケーションを拡大する予定です。
- 臨床用途の拡大 腫瘍学を超えて: エンボリック剤の使用は、がん治療を超えて拡張されます benignのprostatic増殖 (前立腺動脈塞栓症)、筋骨格障害、外傷管理、消化管出血。 この多様化は、新たな成長機会を創出し、対処可能な患者集団を広げています。
地域洞察
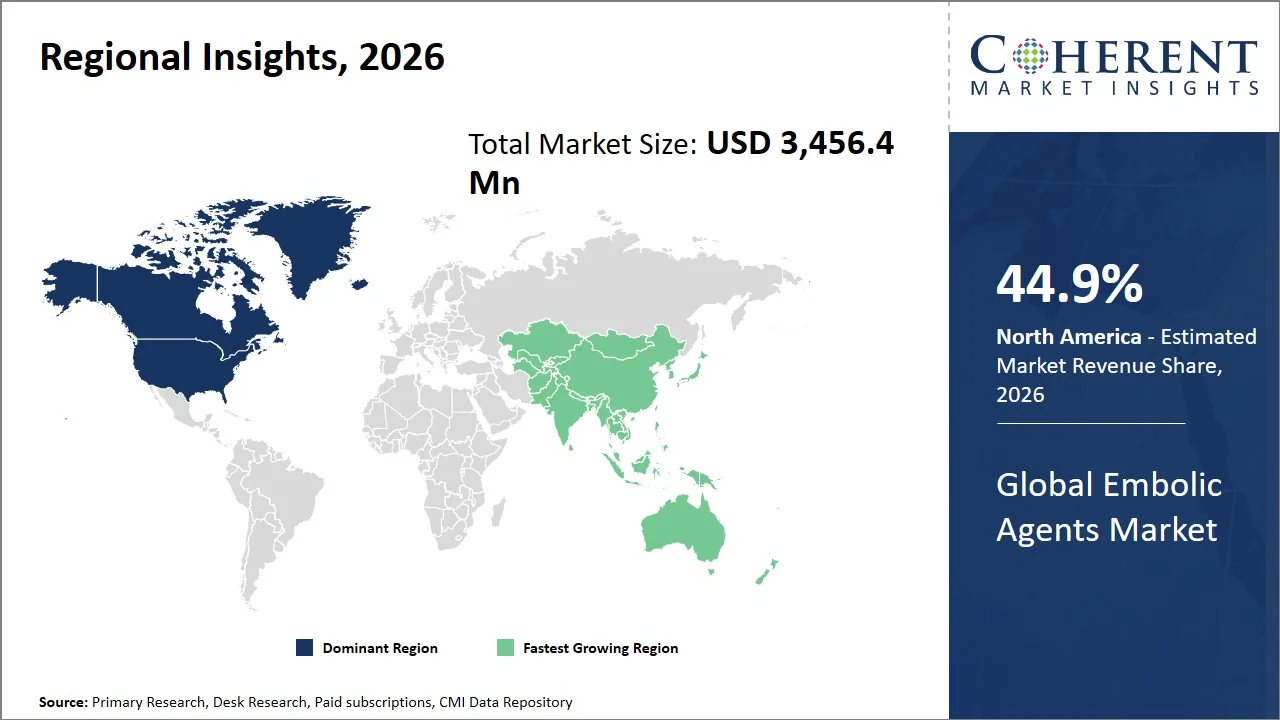
なぜ北米はエンボリックエージェントの強力な市場ですか?
北米は、世界的なエンボリックエージェント市場をリードします, 推定のための会計 44.9% 2026年に分かち合い、腫瘍学の介入、神経管の介入、および周辺管の介入の最小限の侵襲的なエンボリックのプロシージャの高い浸透にowing。 加えて、地域は堅牢な介入放射線学の練習とエンボリックエンボレーションを採用する手順のための有利な償還の存在から恩恵を受ける。 例えば、メディケア&メディケイドサービス(CMS)の米国センターでは、腫瘍エンボライゼーション(CPT 37243)などの血管塞栓強化のための償還を提供し、病院外来および血管保護ケアのためのエンボレーション治療の使用を促進します。 さらに、次世代液体エンボリックシステム、ビーズ、画像ガイド手順の臨床採用が進んでおり、手続き結果が向上します。
なぜアジアパシフィックエンボリックエージェント市場は高成長?
アジア・パシフィックのエンボリック・エージェント・マーケットは、最も速い成長を期待し、 21.9% 2026年のグローバル市場へのシェアは、腫瘍学的および神経管の条件を扱うために最小限の侵襲的な技術による均衡化の広範な採用によって燃料を供給しました。 医療における支援政府の政策, 介入放射線のインフラを成長させ, 増加した医療費は、この地域で市場を駆動する可能性があります. たとえば、インド政府は、Ayushman Bharat-Pradhan Mantri Jan Arogya Yojana(AB-PMJAY)と連携して、介入放射線と腫瘍学の使用を促進することにより、治療へのアクセスを増加させる資金を有効にしました。 これにより、エンボライゼーション療法の使用がはるかに大きい程度に容易にしました。 (出典: 国家保健局) さらに、エンボリックエージェントの意識の上昇とともに、地域全体の血管および腫瘍学的条件のエスカレート優先順位がさらにこの市場の需要を強化しました。
グローバルエンボリックエージェントは、主要国のための市場見通し
なぜ米国の大手イノベーションとエンボリックエージェント市場における採用は?
米国は推定のために考慮しました 34.1% 2026年、世界のエンボリック医薬品市場のシェアは、先進的なインターベンショナル放射線学施設と包括的ながんセンター(MDアンダーソンがんセンター、メイヨークリニック、クリーブランドクリニック、およびメモリアルスローンケッタリングがんセンターなど)の高濃度によるものです。 液体エンボリック剤、薬物希釈微生物、および神経管のプロシージャおよび慣習的な腫瘍学の適用のための高性能のマイクロカテーテルの広範な採用は技術的に高められたエンボリックの代理店のための要求を更に増強しました。
フランスはエンボリック・エージェント・マーケットの好ましい市場ですか?
フランスの推定値 4.7%(税抜) 2026年にグローバルエンボリックエージェント市場では、国の高い受容率と慣習的な放射線学の使用法によって運転され、腫瘍学、神経血管および周辺血管疾患を治療します。 トランス・アーティアル・ケモエンブレーション(TACE)、子宮筋線維塞栓症(UFE)、脳神経血管拡張(Cerebral aneurysms)、フランスにおける低侵襲性血管介入による深い臨床的専門知識、より新しい液体エンボリックの早期導入、および最新のマイクロ粒子技術の広範な利用が持続的な市場成長をサポートし続けています。
中国のエンボリックエージェント市場のための主要な成長ハブとして新興していますか?
推定される中国 12.6%(税抜) 2026年にグローバルエンボリックエージェント市場において、肝細胞癌(グローバル肝がん症例の40%以上を占める)の大幅な負担に陥り、経理化学体化(TACE)が最も有価な腫瘍学的処置の1つです。 液体のエンボリックおよび薬物希釈の微小球の広範囲の適用および子宮の線維および神経障害のためのエンボレーションの広い適用は国の高度のエンボリックの代理店のための要求を高めました。
なぜドイツはヨーロッパのエンボリックエージェント市場をトップしていますか?
ドイツは推定のために考慮しました 8.1% 2026年、世界的なエンボリックエージェント市場において、ヘパトロジー、腫瘍学および神経管におけるエンボライゼーションの高度利用が認められ、十分に確立されたインターベンショナル放射線学プログラム(DeGIR品質保証プログラム、DeGIR/DGNR認定プログラムなど)がサポートしています。 国は、液体エンボリック、校正されたマイクロスフィア、および血管治療に関わる最も困難なケースを管理する画像ガイド技術などの新技術の早期採用を続けています。 定期的な臨床経路におけるエンボライゼーションの広範な組み込みは、新しいエンボリック製品に対する需要を促進します。
日本でエンボリック・エージェント・マーケットは発展していますか?
日本が推定される 6.8% 2026年、肝細胞癌、脳動脈瘤および動脈硬化症の治療におけるエンボレーションの広範な採用による世界的なエンボリック剤の市場。 市場は、洗練された液体のエンボリックと、国のマイクロ球製品の広い範囲を有効にした、そのnascentステージから画像ガイドされた内視鏡技術と精密マイクロカテーテル技術を採用しています。 さらに、最小限の侵襲療法の使用に対する増加傾向は、日本の市場成長を促進し続けています。
グローバルエンボリックエージェント市場におけるテクノロジーの動向
技術動向 | 産業採用 | 期待される市場の影響 |
薬剤希釈マイクロスフィア | 介入腫瘍学の急速な増加 | 局所化された薬剤の配達および処置の効力を改善して下さい |
液体エンボリック技術 | 神経血管および周辺介入の拡大 | 複雑な管の損害の精密な均衡を可能にします |
生分解性エンボリック材料 | 初期段階の商品化 | 長期外体合併症を減らす |
画像認証システム | 高度の病院で広く利用された | 手続きの精度と患者の結果を向上 |
次世代マイクロカテーテル | グローバルに広がる採用 | 船舶アクセスとエンボリック配送精度の向上 |
エンボリックエージェント市場における新たな成長機会を作成する腫瘍学における拡大のエンボレーションアプリケーションは?
介入腫瘍はより関連性が高まるにつれて、高血管がんや肝がんを管理するために使用される最小限の侵襲的アプローチが上昇し、開発および新興地域の両方で上昇し続けます。 液体エンボリック剤、画像ガイダンス技術、次世代バイオマテリアルなどの分野におけるイノベーションは、さらなる臨床使用と改善された結果の向上に貢献しています。 たとえば、8月2025日、インスティラ、Inc.がエンブレス・ハイドロゲルエンボリック・システムのための米国FDA Premarket承認(PMA)を受領しました。 周辺動脈の多管の腫瘍の塞栓化のために承認される最初の液体エンボリックシステム;それは腫瘍学のためのエンボリック治療の新しい時代を表します。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
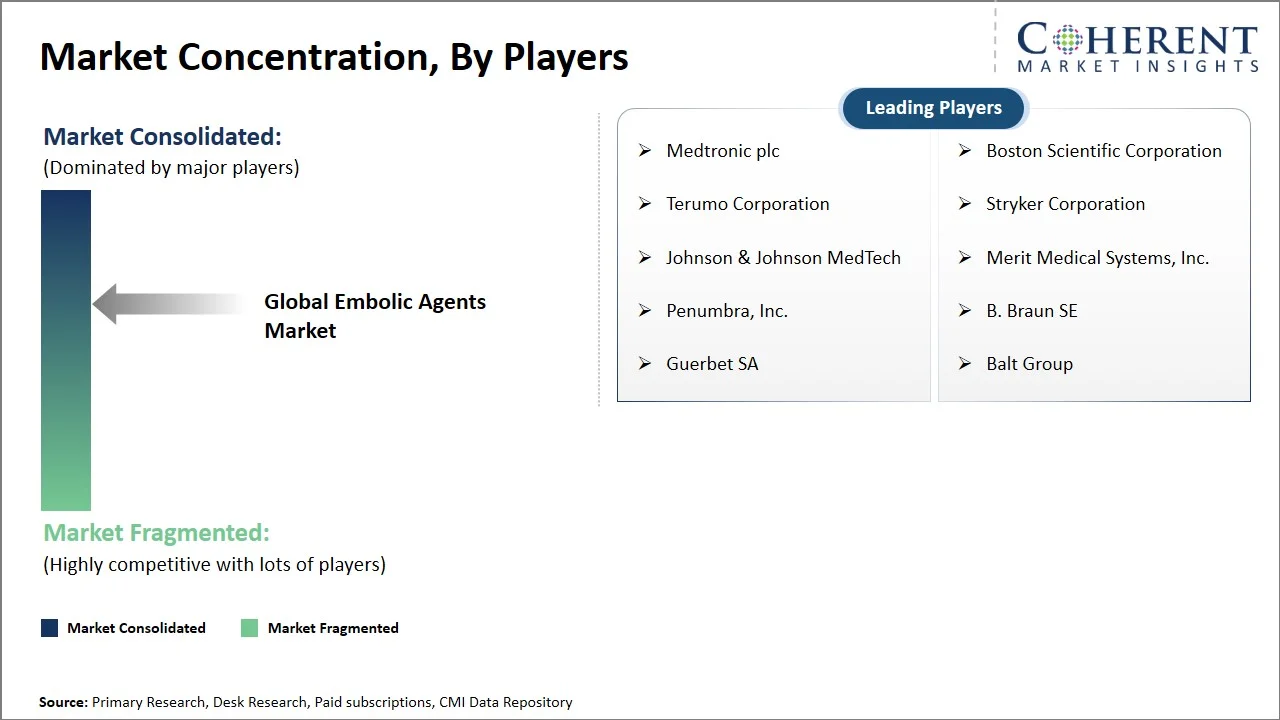
主な開発
- 合併・買収(M&A)
- 6月2026日 メドトロニック Scientia Vascularの買収を完了し、神経管ポートフォリオを強化します。 買収は、高度なマイクロカテーテルと血管アクセス技術をMedtronicの治療ソリューションと統合し、複雑な神経管のエンボルゼーション手順のサポートを強化します。 動きは会社の位置を最低の侵襲的な打撃およびaneurysmの処置で補強します。
- 規制の承認
- 5月2026日 Arsenalの医学 米国FDAは、NeoCastを評価するRADIANTのピボタル試験のための調査装置免除(IDE)の承認、慢性のサブダラル血液腫の治療のための新しい液体エンボリック剤を付与したことを発表しました。 試験は、ネオキャストを手術の補助として評価し、中髄膜動脈(MMA)の予測可能な変性を実現し、手続き的な結果を改善することを目指しています。
- リリース
- 2026年1月、Instylla, Inc.は、最初の臨床使用後のEmbrace Hydrogel Embolic Systemの商用起動を開始しました。 新しいハイドロゲル ベースのエンボリック技術は、周辺管のエンボレーションのために設計され、制御された配達および耐久の容器のocclusionを提供します。 起動は、最小限の侵襲的な介入手順のための高度なエンボリックソリューションの可用性を拡大します。
- コラボレーション
- 2025年3月、Varian と Embolx は、精密な腫瘍学的ソリューションでエンボルゼーション技術を統合することにより、がんのイメージガイド療法を促進するための戦略的合意に入った。 コラボレーションは、最小限の侵襲的介入腫瘍の手順を強化し、がん患者の治療計画と臨床的結果を改善することを目指しています。
競争力のある風景
会社案内 | 本社所在地 | 主なブランド | 第一次市場セグメント |
メドトロニック plc | ダブリン, アイルランド | Onyxの液体のエンボリック システム、パイプラインの屈曲のエンボライゼーション装置 | 神経血管のエンボレーションと周辺 エンボルゼーション |
ボストン科学株式会社 | 米国マサチューセッツ州 | エムボールド 繊維の取り外し可能なコイル、連結のコイル | 周辺管の及び神経管 エンボルゼーション |
株式会社テルモ | 東京, 日本 | AZURの取り外し可能なコイル、AZURのハイドロ パックコイル | 神経管 & 周辺機器 エンボルゼーション |
ストライカー株式会社 | 米国ミシガン州 | ターゲット取り外し可能なコイル、Surpass Evolveの流れのダイバーター | 神経血管のエンボルゼーション |
ジョンソン&ジョンソン メドテック | 米国ニュージャージー州 | セレノヴァス ギャラクシーG3小型コイル, TRUFILL n-BCA(ルフィレ) 液体のエンボリック システム | 神経血管のエンボルゼーション |
メリットメディカルシステムズ株式会社 | Utah, アメリカ | Embosphere Microsphere、エンボキューブエンボレーションゼラチン | 周辺エンボルゼーションとインターベンショナル 腫瘍学 |
株式会社ペンムブラ | 米国カリフォルニア | ポッド パッキング コイル、ルビーのコイル システム | 周辺管の及び神経管 エンボルゼーション |
B. ブラウンSE | Melsungen, ドイツ | HydroPearl マイクロスフィア、Contour PVA エンボレーション粒子 | 周辺エンボルゼーション |
グエルベットSA | Villepinte, フランス | ライフパール マイクロスフィア | インターベンショナル・オノコロジー&トランスアート・ケモエンボライゼーション(TACE) |
バルトグループ | Montmorency, フランス | シルクビスタフローダイバーター、LUNA Aneurysmエンボルゼーションシステム | 神経血管のエンボルゼーション |
マーケットレポートスコープ
エンボリックエージェント市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 3,456.4 Mn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 9.4% | 2033年 価値の投射: | 米ドル 6,348.4 Mn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | メドトロニック plc、ボストン科学株式会社、株式会社テルモ、株式会社ストライカー、ジョンソン&ジョンソンメドテック、メリットメディカルシステムズ、株式会社ペンヌムブラ、株式会社B.ブラウンSE、グエルベットSA、バルトグループ | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間、エンボリックエージェント市場は、最小限の侵襲的な手順、がんおよび血管障害の上昇の優先順位、およびエンボレーション技術の継続的な進歩の増加の好みによって駆動された実質的な成長を経験することを期待しています。 将来のイノベーションは、精密エンボライゼーション、生分解性材料、薬物希釈エンボリック剤、および画像ガイド療法に焦点を合わせ、臨床的結果と手続き的安全を改善します。
- 最大の機会は、臨床腫瘍学アプリケーション、特に肝癌のためのトランス動脈化学体化(TACE)、最も有望な市場として新興中国で、液体エンボリック剤内で予見されます。 国の高肝がんの発生、介入放射線学のインフラを拡大し、ヘルスケア投資を成長させ、最小限の侵襲性がんの治療の採用を増加させることが期待されています。
- 競争上の優位性を得るために、市場プレイヤーは、強化された精度、バイオコンパティビリティ、および配信の容易さを備えた次世代の液体および薬物希釈エンボリック剤の開発に焦点を合わせるべきです。 多中心の研究による臨床証拠を拡大し、病院および慣習的な放射状センターとのパートナーシップを強化し、高度成長する新興市場での規制当局の承認を加速し、医者の訓練プログラムに投資することは市場浸透を高め、競争上の優位性を維持する重要な戦略です。
市場区分
- 製品の種類 インサイト(Revenue、USD Mn、2021 - 2033)
- マイクロスフィア
- プラグ
- コイル
- 取り外し可能な気球
- 液体のエンボリックの代理店
- ビーズ/粒子
- その他
- 徴候(Revenue、USD Mn、2021 - 2033)
- 動脈硬化症(AVM)
- アネリズム
- 尿線維症
- Benignのprostatic増殖(BPH)
- トラウマの傷害
- 周辺管 ヘモレッジ
- 肝がん
- 腎臓癌
- 神経内分泌腫瘍
- その他
- エンドユーザーインサイト(Revenue、USD Mn、2021 - 2033)
- 病院
- 専門クリニック
- 診断・放射線学センター
- Ambulatory 外科センター
- トラウマセンター
- その他
- 地域インサイト(Revenue、USD Mn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- メドトロニック plc
- ボストン科学株式会社
- 株式会社テルモ
- ストライカー株式会社
- ジョンソン&ジョンソン メドテック
- メリットメディカルシステムズ株式会社
- 株式会社ペンムブラ
- ブラウンSE
- グエルベットSA
- バルトグループ
ソース
第一次研究インタビュー
- インターベンショナルラジエーターと神経内科のスペシャリスト
- 管の外科医およびendovascularの専門家
- トランスアートの化学体化(TACE)を行う腫瘍学の専門家
- 病院の調達およびカテーテルの実験室のマネージャー
- 医療機器のプロダクトマネージャーおよび研究開発の役員
- 規制業務と品質保証の専門家
- ヘルスケアディストリビューターおよびチャネルパートナーは、インターベンショナルデバイスに特化した
ステークホルダー
- エンボリックエージェントメーカー
- インターベンショナル放射線学センター
- 病院および血管外科センター(ASC)
- がん治療と総合腫瘍学センター
- 神経血管および心血管専門病院
- 医療機器販売代理店および調達組織
- 受託製造機関(CMO)を介入装置用
- エンドユースセクター
- 病院および多専門医療提供者
- Ambulatory 外科センター(ASC)
- インターベンショナル放射線学センター
- 専門性心血管および神経血管クリニック
- がん治療センター
- 規制と健康ボディ
- 米国食品医薬品局(FDA)
- 欧州委員会
- 欧州医薬品庁(EMA)
- 医薬品・ヘルスケア製品 規制機関(MHRA)、英国
- 医薬品医療機器庁(PMDA)
- 健康カナダ
- 治療用品管理(TGA)、オーストラリア
- 国家医療製品管理(NMPA)、中国
データベース
- 米国FDA医療機器データベース
- FDA MAUDE(メーカー・ユーザーファシリティ・デバイス・エクスペリエンス)
- 臨床トライアル.gov
- 欧州委員会 EUDAMED
- WHOグローバルヘルス天文台
- OECD健康統計
雑誌
- 医療機器ネットワーク
- MedTech ダイブ
- 医療設計・アウトソーシング
- ニューロニュースインターナショナル
- Endovascular 今日
ジャーナル
- 血管内外放射線学ジャーナル(JVIR)
- 心臓血管内外放射線(CVIR)
- 神経内科外科学会(JNIS)
- Endovascularのジャーナル セラピー
- ヨーロッパの放射線学
協会について
- インターベンショナル放射線学会(SIR)
- ヨーロッパ(CIRSE)の心臓血管およびInterventional放射線学協会
- 先端医療技術協会(AdvaMed)
- インターベンショナルおよび治療神経学(WFITN)の世界連盟
- アメリカン・カレッジ・オブ・ラジオロジー(ACR)
パブリックドメインソース
- 世界保健機関(WHO)
- 米国食品医薬品局(FDA)
- 疾病対策センター(CDC)
- メディケア・メディケイドサービスセンター(CMS)
- 欧州委員会
- 欧州医薬品庁(EMA)
- 健康カナダ
- 医薬品医療機器庁(PMDA)
- 国家医療製品管理(NMPA)、中国
- 医薬品・ヘルスケア製品 規制機関(MHRA)、英国
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
世界的なエンボリックエージェント市場は、USD 3,456.4で評価されると推定される 2026年のMnはUSD 6,348.4に達すると予想される 2033年までにMn。
標的容器の閉塞、制御および持続的な薬剤の配達機能(特に薬物希釈の微小球で)、優秀な生体適合性および肝臓癌のためのtrans arterial chemoembolization (TACE)のようなInterventionalの腫瘍学のプロシージャの広範な使用による微分。
2026年から2033年にかけて、グローバルエンボリックエージェント市場が9.4%となるよう計画されています。
医薬品のエンボリック剤は、ターゲティング容器のオクルージョンとローカライズされた医薬品のデリバリーを組み合わせて、治療効果を改善します。
高度なイメージング技術は、手続き精度、リアルタイムナビゲーション、およびターゲットを絞ったエンボリックエージェントの配信を強化します。
液体のembolicの代理店は複雑な管のanatomiesの優秀な浸透および耐久のocclusionを提供します。
ノベルバイオマテリアルは、エンボリックエージェントの生体適合性、安全性、長期治療性能を改善しています。