
グローバル宇宙インフラ市場規模と予測 - 2026 へ 2033
世界規模のインフラ市場が成長する見込み 米ドル 174.27 Bn に 2026 へ 米ドル 339.60 ログイン 2033年、化合物の年間成長率で (CAGR) 10.0%の 2026年~2033年 防衛予算は大きな理由です。 政府は今、衛星をコアセキュリティ資産として扱います, そして、彼らは構築するためにスペース企業を支払う 低地球軌道衛星 不当な警告、追跡および安全なコミュニケーションのための星座。 2026年7月13日、米国宇宙開発庁が受賞 L3ハリスとシエラスペース 2028年の終わりまでに進水のために、約USD 1.75億が36のミサイルの警告および追跡の衛星を造るために価値のある契約。
グローバル・スペース・インフラストラクチャ・マーケットの主要買収
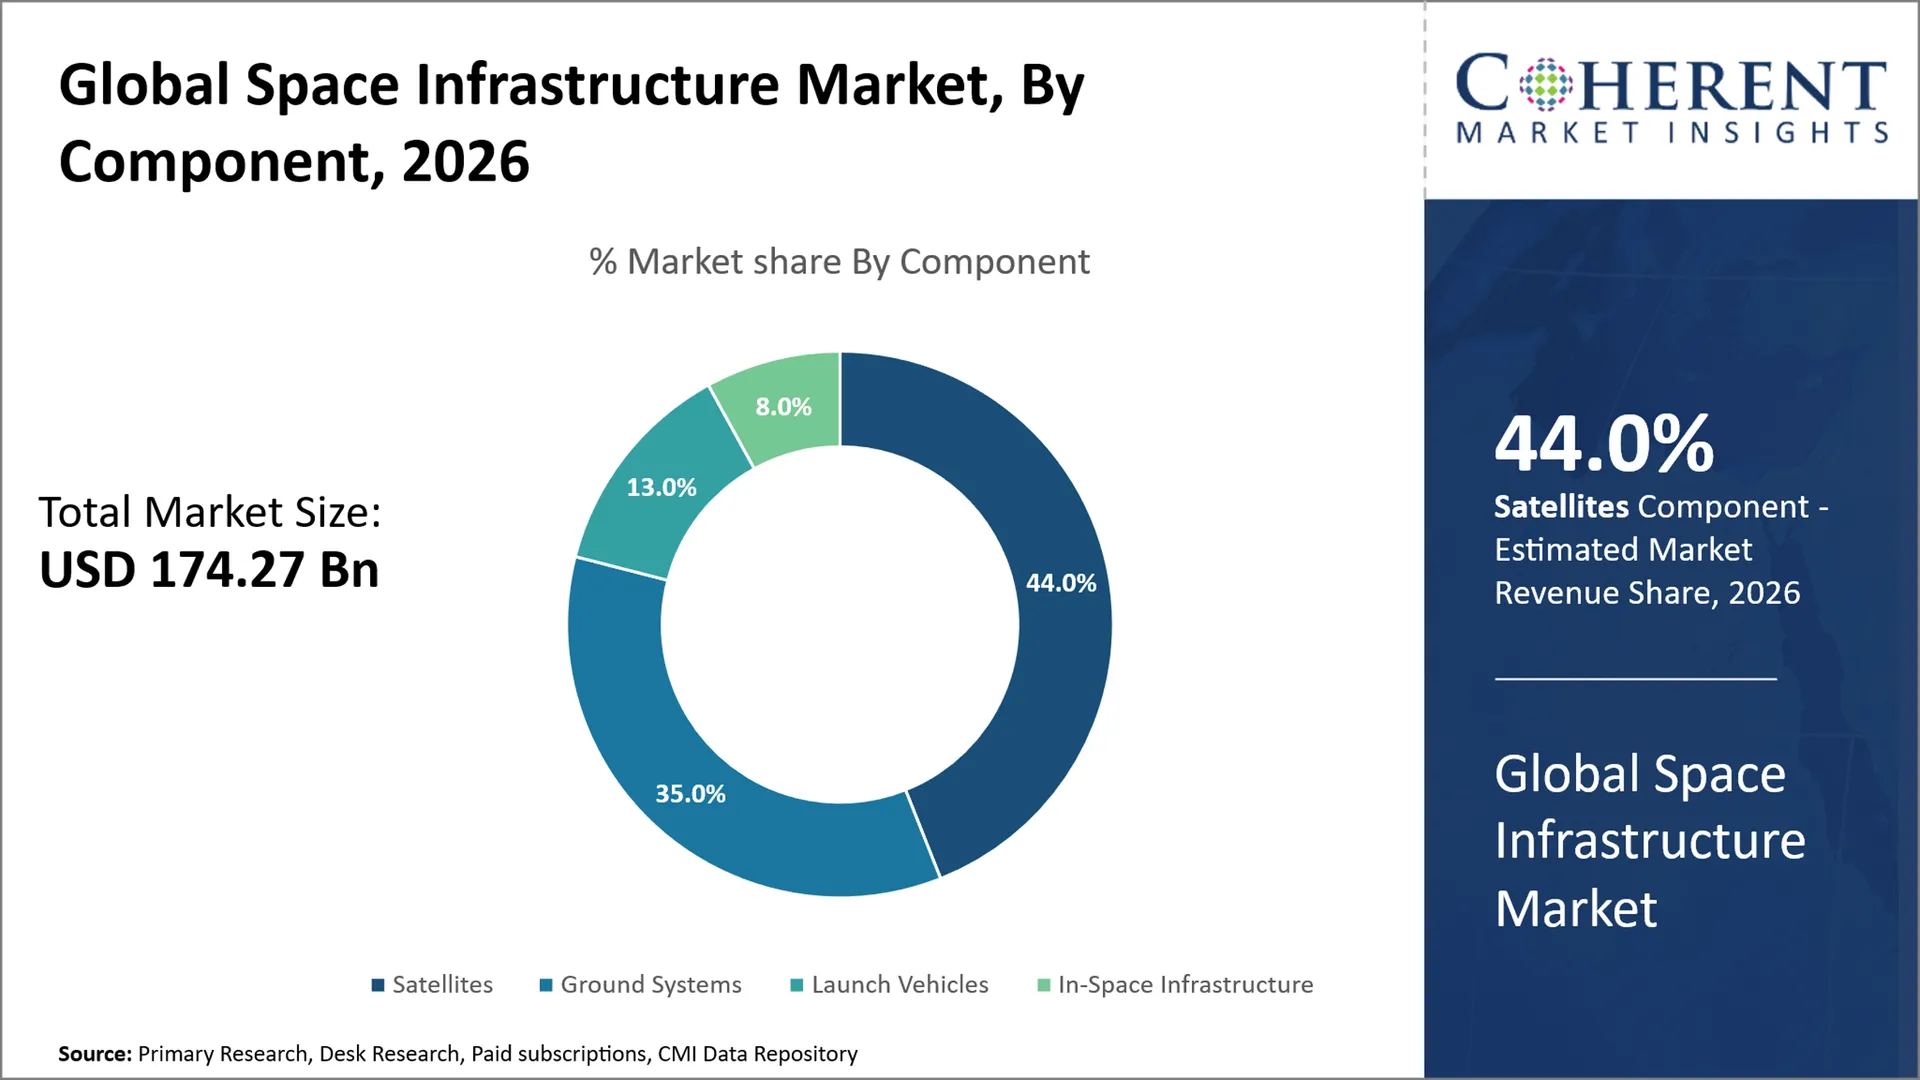
- 衛星セグメントは、 44.0%の 2026年 世界規模の宇宙インフラ市場シェア 衛星は、あらゆる宇宙ネットワークの核であり、政府は、高齢化艦隊を交換し、能力を追加するために新しいものを注文し続ける。 2026年6月24日 MDAについて スペース カナダのRADARSATコンステレーションに参加し、拡張するレーダー衛星を構築するためにカナダ宇宙庁とUSD 688百万契約を締結しました。
- 通信セグメントがキャプチャされると推定される 42.0%の 2026年の市場シェア。 衛星ブロードバンドは急速に成長しています, オペレータは、より多くの衛星を必要とします, 地上局と維持するために、ユーザー端末. 2026年5月13日、サテライト産業協会は、世界衛星ブロードバンドの加入者が2025年に62%を10万以上上昇すると報告した。
- 商用セグメントは、 54.0%の 2026年 世界規模の宇宙インフラ市場シェア 民間企業は現在、政府が一度所有するインフラの大きな部分を構築し、実行します。, 多くは、スケールを獲得するために、他の会社を購入しています。. 2026年1月13日、Intuitive Machineは、以前のMaxar Space SystemsのLantaris Space Systemsの800万ドルの買収を完了しました。
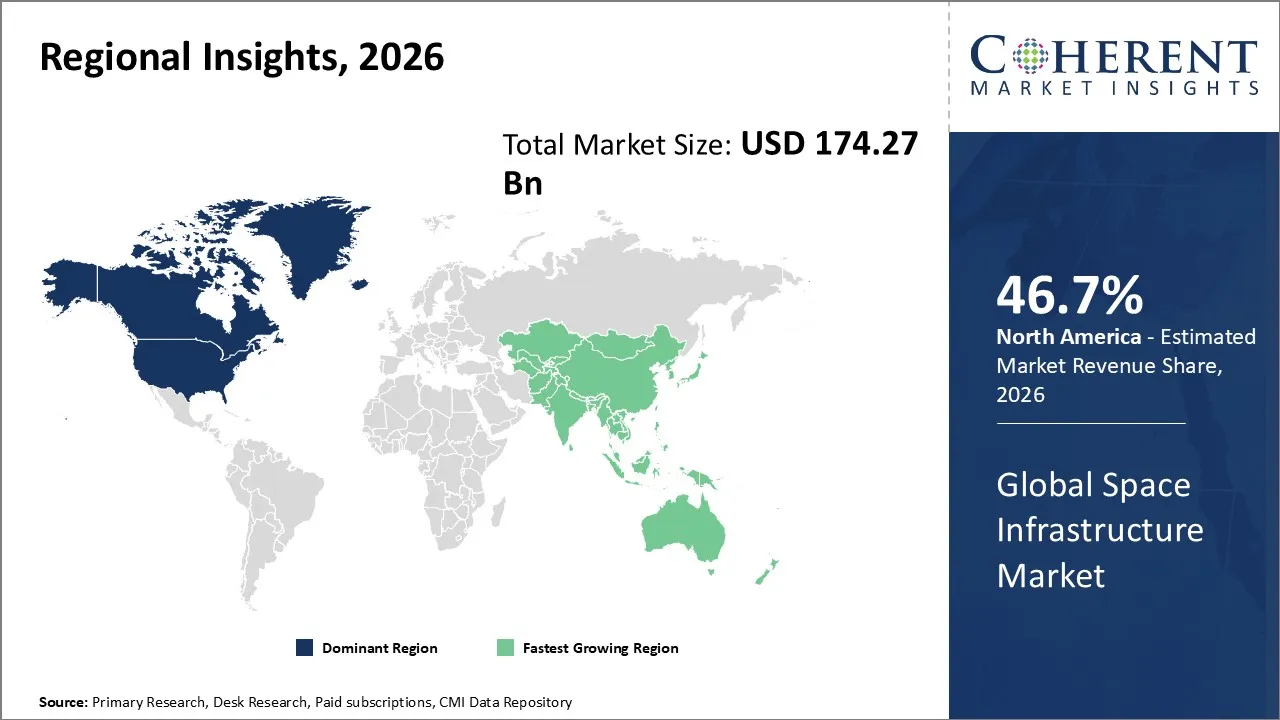
- 北米は、2026年に宇宙インフラ市場を支配する見込みで、 46.7%(税抜)お問い合わせ 地域は、NASAと米国防衛省を通じて、世界最大の宇宙予算、および世界有数の打ち上げおよび衛星会社の大部分を持っています。 2026年5月1日、アメリカ宇宙フォースの宇宙システムコマンドによってロッキード・マーティンが選定され、2028年計画の実証が行われた。
- アジアパシフィックは、 15.5%未満 2026年にシェアし、最も急速に成長する地域です。 中国・インド・日本は、その宇宙プログラムを拡充し、民間企業に参入しています。 インドのスペース部門は、インドの2025年7月24日に、IN-SPACeが2033年までに44億米ドルの宇宙経済の目標に向かって取り組んでいると述べた。
セグメント情報
なぜ衛星が宇宙インフラ市場を支配しているのか?
コンポーネントの面では、衛星はアカウントに期待されます 44.0%の 2026年 世界規模の宇宙インフラ市場シェア ほぼすべてのスペースサービスはそれらに依存します。 ブロードバンド, ナビゲーション, 気象データ, 地球のイメージングと軍事監視は、すべての軌道内の衛星から始まります, そして、インフラの残り, 打ち上げ車から地上局へ, それらの衛星を上下に置くために存在し、それらを動作し続ける.
要求は2つの方向から来ます。 商用事業者は、一度に1つではなく、数千の衛星を注文することを意味します。 政府, 一方, 防衛のための高値衛星を購入し続ける, 地球観測と安全な通信. 業界独自の数字でボリューム成長が明らかです。 記録4,434衛星が2025年に地球軌道に打ち上げされました。, 65%は、前年の上昇. 衛星は、ビルドするためにも安くなっています: 以上 4,400 商業的に作られた衛星がで発売されました 2025, 衛星製造収益はわずかにに達している間 20.4 億米ドル そして、ほとんど移動. ユニットコストを下げると、注文が来るのを抑える大きなネットワークが手頃な価格になります。
2026年9月21日、米国防衛イノベーションユニットと宇宙システムコマンドは、ノースロップ・グルムマンと真の異常を選択して、GHOST-Rの偵察衛星を構築し、地理的な軌道で他の宇宙船を監視するように設計しました。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ通信が宇宙インフラの需要の最大のソース?
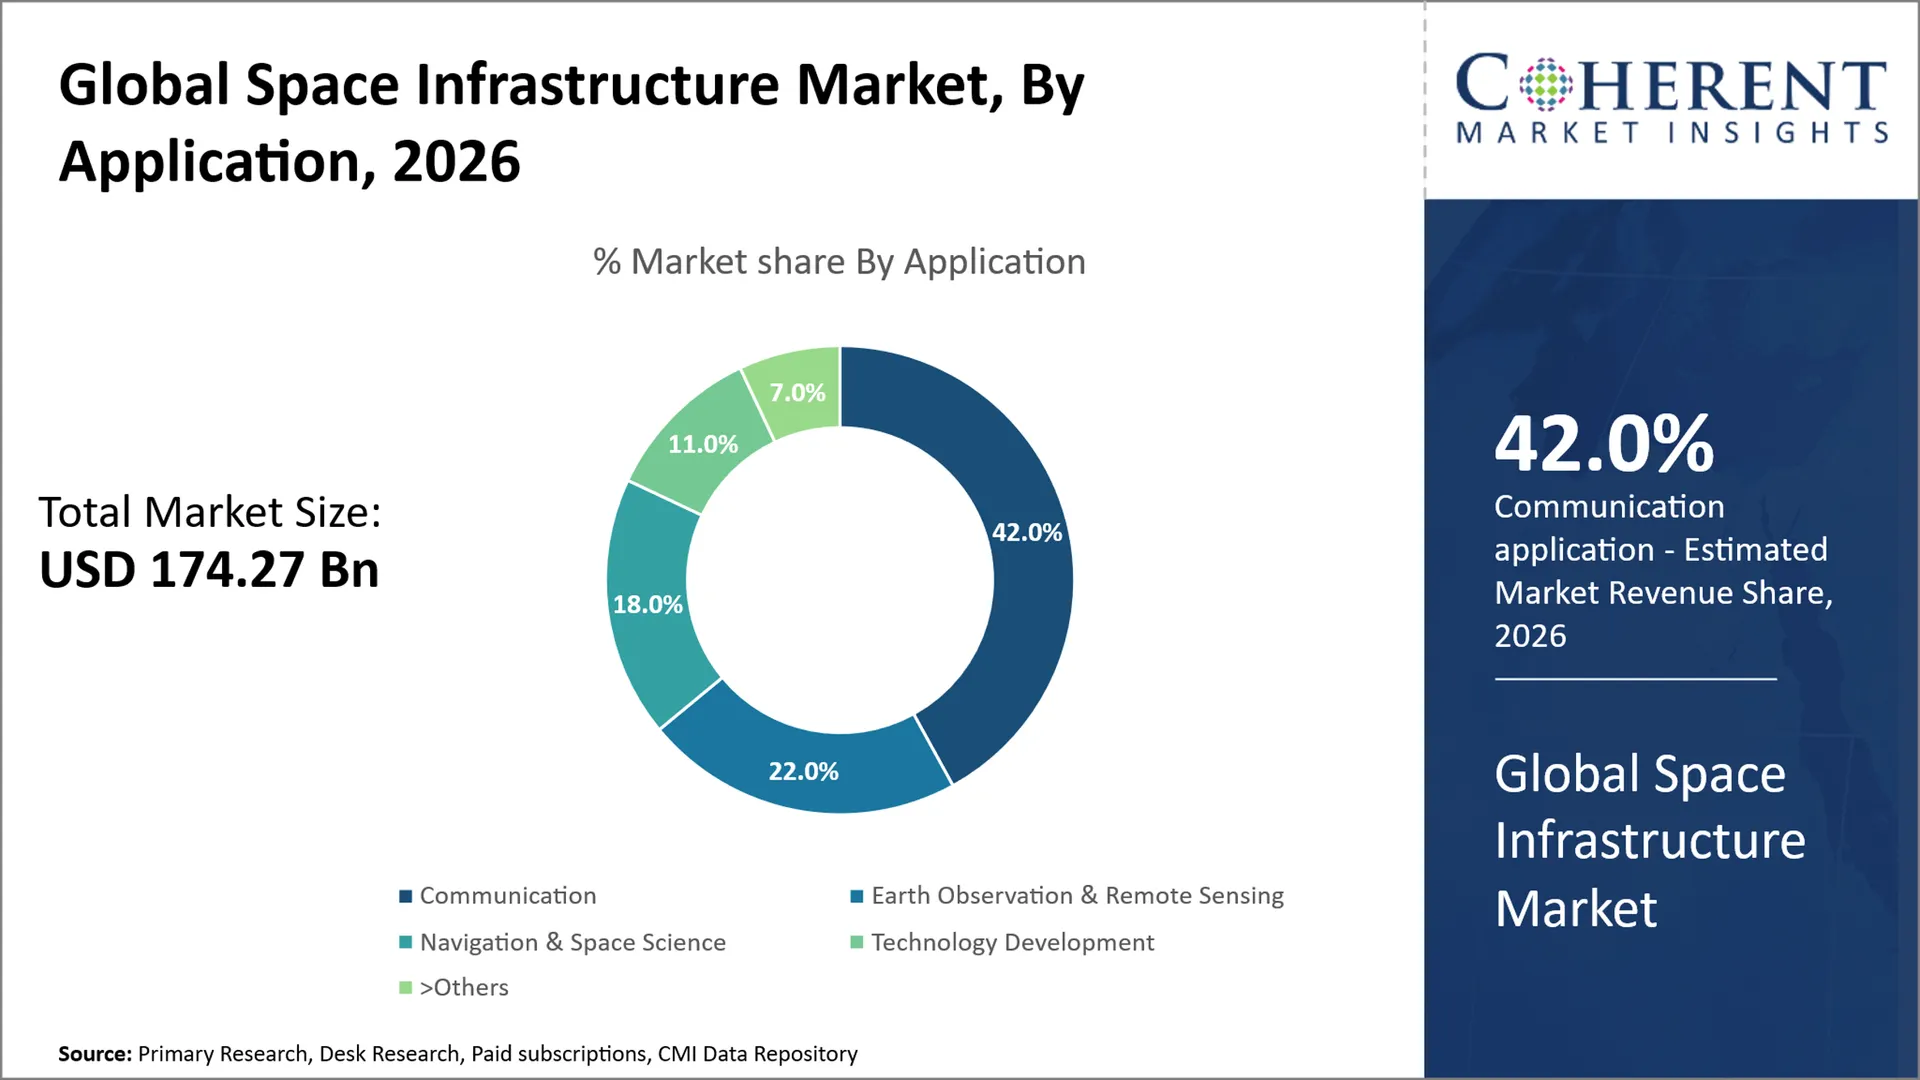
応募条件では、コミュニケーションが考慮される見込み 42.0%の 2026年 世界規模の宇宙インフラ市場シェア スペースの他の使用は終了しません。 衛星放送テレビ, 広帯域, 海上および航空接続, そして、すべての通信衛星に依存して軍リンクを固定. これらのネットワークのそれぞれには、地上局、アンテナ、およびユーザーターミナルも必要です。そのため、単一の通信ネットワークは、インフラのほぼすべての部分にわたって需要を生み出します。
ブロードバンドは、需要が成長し続ける主な理由です。 低軌道の星座は、特にケーブルが到達しないリモートエリアで、地上ネットワークと競争するのに十分な衛星インターネットを高速化しました。 人々はすぐにサインアップしています。 グローバル衛星ブロードバンド加入者は、62%以上で成長しました 10 百万 2025, 売上高は16%増加しました. より多くのユーザーは、オペレータが衛星を追加し、地上ネットワークを拡大し続ける必要があることを意味します。 通常のスマートフォンが衛星に接続することを可能にする直接デバイスサービス、別の需要層を追加します。
2026年9月28日、SpaceXのスターシップは初めて軌道に到達し、起動ごとにより多くのブロードバンド容量を追加するように設計されたStarlink V3衛星を展開しました。
商用プレイヤーが宇宙インフラの最大のエンドユーザーになるにはどうすればよいですか?
エンドユーザの観点では、商用セグメントはアカウントに想定されます。 54.0%の 2026年 世界規模の宇宙インフラ市場シェア 以前は、政府は、軌道にいたもののほとんどを建て、走った。 今日、民間企業が最大の衛星通信を所有しています。, ほとんどの商業打ち上げを実行し、それらをサポートする地上ネットワークの成長シェアを運営.
シフトは、お金と速度にかかっています。 商用事業者は、ブロードバンド、イメージング、データサービスから収益を得るため、ほとんどの政府プログラムよりもはるかに頻繁に新しい衛星および地上システムに再投資します。 スケールは無視しにくい。 民間衛星産業は、世界の宇宙ビジネスの71%であった2025億米ドルを生成しました。 政府は購入方法も変化しています。 すべての資産を所有する代わりに、多くの今、商業面により多くの契約を送る起動、データおよびサービスのための民間企業を支払います。
2026年5月7日、Rocket Labは、Motiv Space Systemsの買収に関する決定的な合意に署名し、スペースロボティクスを事業に追加し、社内の重要な宇宙船のメカニズムの生産を持たせました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
ISS RetirementとNASの商業宇宙ステーショントランジション(US GAO、GAO-26-107805) |
|
エアバス、レオナルド、タレス契約で宇宙ビジネスを組み合わせる(MoU、10月2025日) |
|
宇宙インフラ マーケット・ダイナミクス
マーケットドライバー
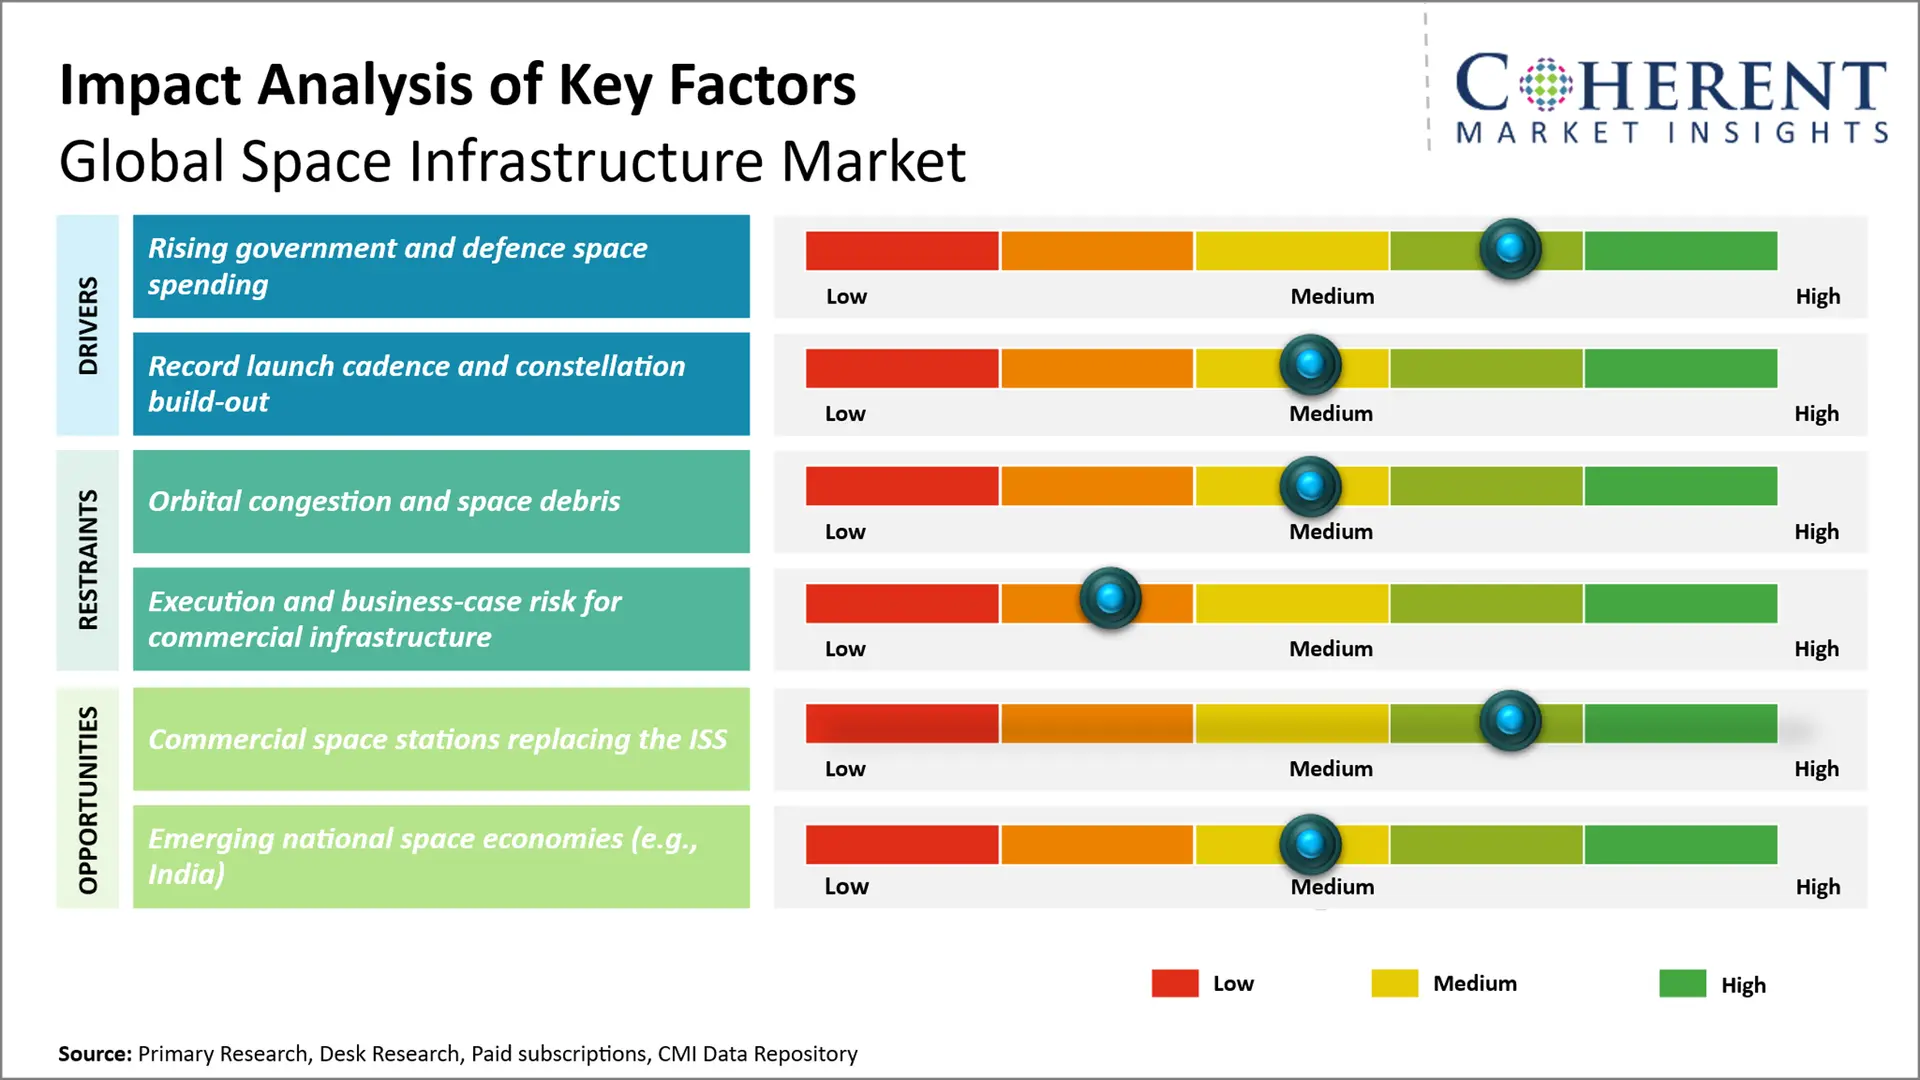
- 政府はより多くのスペースに費やされ、防衛は増加を導く: 宇宙は重要な国家インフラとして扱われ、予算は一致して上昇しています。 OECDの市民スペースの予算は2022と2025の間で15%を、USD 40.5億からUSD 46.4億に上げます。 防衛支出は、より速く上昇しています。 2025年、米国政府の宇宙支出の46.3%を占める軍事プログラムで、日本の防衛宇宙予算は2022〜2025年でほぼ7倍増加しました。 このお金の多くは、インフラに直進します。: 新しい衛星, 打ち上げ車, 地上制御ステーションと追跡システム. これらのプログラムは何年もの間実行されるので、彼らはメーカーと打ち上げプロバイダに注文の安定した基盤を与えます。
2025年11月27日、ESAメンバーはブレメン大臣評議会で3年間の予算を承認しました。 過去3年間、約USD 19.6bnからUSD 25.63bnに達した合計支出。 車両開発は、次の3年間でUSD 5.15bnで最大のシェアを獲得しました。
- より安く、より頻繁な進水は大きい星占有を可能にします: 何十年もの間、高い打ち上げコストは、誰が軌道に入れる余裕があるか制限されています。 再使用可能なロケット そして、ライドシェアのミッションが変更されました。 レコード4,434衛星は、2025年に地球軌道に打ち上げられました, 65%は、前の年を増加します, そして、商業打ち上げ売上高は33%からUSD 12.4億を上回りました. 打ち上げがルーチンになるように, オペレータは、数百または数千の衛星のネットワークを計画することができます. これらのネットワークのそれぞれは、地上局、ユーザーターミナル、および交換衛星を必要とします。そのため、インフラチェーン全体に需要が広がります。
2026年9月28日、SpaceXのスターシップは初めて軌道に到達し、Starlink V3衛星を導入しました。 スターシップは完全に再使用可能なように設計され、現在のロケットよりもはるかに重い負荷を運ぶために。
新興トレンド
- スペース企業は、サプライヤーを購入しています: 外部のベンダーに依存する代わりに、より多くのスペース企業が重要な部品やシステムを作る会社を買収しています。 6月2026日 MDAについて スペース RTXのRaytheonビジネスから500万ドルのBlue Canyon Technologies、米国宇宙船および衛星部品メーカーを取得するための決定的な合意を締結しました。 MDAは現在、外部サプライヤーからガイダンスやポインティングシステムなどの精密コンポーネントを購入し、そのサプライチェーンを衛星プラットフォーム向けに社内で展開します。 買収は2026年末までに終了すると予想されます。
- 影響: サプライチェーンの多くを制御する企業は、部品不足による遅延を削減し、コストを削減し、回避することができます。
- 市場への関連性:顧客はますます完全な宇宙船か代表を提供できる製造者を好みます。 より小さなコンポーネントメーカーは、より多くの圧力に直面したり、買収対象者になる可能性があります。
- デリブの除去と軌道上のサービスが実際のビジネスになっています: : : 軌道が混雑するにつれて、オペレータや宇宙機関は破片を追跡し、衛星寿命を延ばし、死んだオブジェクトを削除します。 ESAは衝突の暴走鎖を防ぐために活動的な残骸の取り外しが必要であると述べました。 この新しいセグメントはまだ小さくて成長している高速: スペースの持続可能性が増加しました 43% 売上高の500万ドルに達するために 2025.
- 影響:オペレータは、コンプライアンス、デオビットシステム、および衝突回避にもっと費やしますが、彼らはまた、より長く働いた貴重な衛星を維持する方法を得ます。
- 市場の関連性: 宇宙インフラの分野で成長を支え、市場最速で成長するコンポーネントです。 保守、給油または追跡機能を備えた企業は、債務規則が締まっているようによく配置されています
地域洞察
なぜ北米が世界規模のインフラ市場をリードしていますか?
北米は市場シェアを占める見込み 46.7%(税抜) で 2026. 地域は、NASAと米国防衛省を通じて、世界最大の政府の宇宙予算を持ち、SpaceX、Lockheed Martin、Northrop Grumman、Boeing、L3Harrisなどの業界最大級の企業が数多くいます。 米国企業は、衛星の構築と打ち上げの両方でリード. 2025年、米国は商業的に調達された衛星の83%を製造しましたが、アメリカの進水会社は1年を通して実施された打ち上げの63%を捕獲し、市販の発売収益の59%を占めました。 カナダは、MDA Spaceを通じて地球観測と宇宙ロボットの強みを追加します。 大規模な公共予算で、プライベート資本と1つの地域ですべての能力を起動すると、北米はフロントに滞在する可能性があります。
なぜアジアが宇宙インフラ市場において最も速い地域をアジア太平洋するのか?
アジアパシフィックは、最も速い成長を、CAGRで登録する見込みです。 11.88% 2026年~2034年 地域は、 15.5%未満 2026年のグローバル市場。 中国・インド・日本は、宇宙プログラムを拡充し、それぞれが民間企業に参入しています。 中国は、多くの衛星を配備し、インドは2033年までに44億米ドルの宇宙経済を成長させ、日本は宇宙に費やす防衛を増加させています。 これらの国は、独自の起動車両、衛星および地上ネットワークを構築しているため、より成熟した市場よりも地域需要が増加しています。
グローバル スペース インフラストラクチャ マーケット 主要国向けOutlook
なぜ米国の宇宙インフラ市場の中心は?
米国宇宙インフラ市場は、 米ドル 69.22 Bn 2026年に、どの国でも最大。 政府・商取引業者の双方から要求される。 米国宇宙フォースと宇宙開発庁は、ミサイル警告と追跡のための大規模な衛星観測に資金を供給しています。NASAは、国際宇宙ステーションから2030周辺の商業的に所有するステーションに移動する準備を進めています。 商業面では、SpaceXは世界最大の衛星観測と商業打ち上げのほとんどを実行します。 他の国では、防衛需要、市民プログラム、私的起動能力のこのミックスを持っています。
中国はアジア太平洋の主要成長エンジンですか?
中国の宇宙インフラ市場は、到達するために計画されています 米ドル 12.3 Bn で 2026. ほとんどの国の宇宙プログラムは、打ち上げ車両と衛星を構築し、 Tiangong 宇宙ステーションを開発し、国家所有の中国航空宇宙科学技術 (CASC) を介して実行されます。 中国は、通信と地球観測のためにすぐに衛星を展開しています。これは、アジア太平洋が急速に成長する地域である重要な理由です。 民間の打ち上げと衛星会社の成長グループが州のセクターと容量を追加します。.
アメリカ 宇宙インフラ市場分析とトレンド
U.K.の宇宙インフラ市場は達するために写っています 米ドル 12.54 Bn 欧州最大級の2026年 国は、衛星製造と衛星通信の強力な基盤を持っています, そして、それはOneWebに家です, 今ユーテルサットの一部, 低軌道のブロードバンドの星を運営しています. しかし、アウトルックは混在しています。 ESAの2025閣僚評議会では、英国は、ドイツ、スペイン、ポーランド、カナダ、デンマーク、オーストリアの最大の資金減少を記録しました。 ESAへの貢献は、今後数年間にわたり英国企業にとって少数の欧州プログラム契約を意味する可能性があります。
ドイツ宇宙インフラ 市場分析とトレンド
ドイツの宇宙インフラ市場は、 米ドル 9.88 Bn で 2026. エアバスの防衛と宇宙は、国で主要な衛星操作を持っています, ドイツは、新興企業の新世代を構築しています. Isar AerospaceとRocket Factory Augsburgは、CM25のサブスクリプションを通じて資金を供給される欧州ランチャーチャレンジの次のフェーズに進むために、他のヨーロッパの会社と一緒に、ショートリストされました。 また、ドイツは2025年閣僚評議会でESAに大きな貢献をしました。 強力な公共の資金調達と成長している民間の立ち上げ部門は、ドイツで最も活発なスペース市場の一つを作る。
日本宇宙インフラ市場分析と動向
日本の宇宙インフラ市場は、 米ドル 5.54 Bn で 2026. 防衛は、OECDによると、2022と2025の間にほぼ7倍のバラを費やす日本の防衛空間の市場最速の移動部分です。 三菱重工は、H3発売車両を建設・運営し、日本独自の軌道ルートを軌道へ供給しています。 日本企業もより高度な衛星システムを購入しています。 三菱電機、例えばMDAを選択 次世代の防衛通信衛星プログラムのための技術を供給する空間。 ライジング・ディフェンス・デマンドと国内の立ち上げ能力により、日本はアジア太平洋の主要市場となります。
グローバル宇宙インフラ市場 - 衛星導入に使用される主要な打ち上げ車両
進水車 | プロデューサー | 再利用可能性 | 主な用途 |
ファルコン 9 | スペースX | 再利用可能な最初のステージ | 商業および政府の衛星、星橋、乗組員およびISSへの貨物 |
スターシップ | スペースX | 完全に再利用可能な設計 | ヘビーリフトミッション; 9月に最初のStarlink V3衛星を展開 2026 |
ニューグレイン | 青い起源 | 再利用可能な最初のステージ | ヘビーリフト衛星打ち上げ |
宇宙インフラ市場における新たな成長機会を創出する商業空間ステーションへのシフトは?
NASAは、2030年頃に国際宇宙ステーションを退職する予定です。 交換自体を建てるよりも、民間企業が所有して実行する場所のスペースを借りたい。 NASAは、自社の代替品の開発・運用ではなく、個人所有の商業施設からサービスを調達する予定です。 新たな需要の領域全体を開きます。 各ステーションは、生息地モジュール、ドッキングポート、パワー、ライフサポートシステム、定期的な乗組員と貨物便が供給される必要があります。 また、これらの契約を獲得した企業は、他の宇宙機関、研究者、民間の顧客に自分のステーションで時間を販売することができるため、NASAは複数のテナントになります。
2026年7月6日 NASAとは 商用宇宙ステーションプログラムの第2フェーズの提案の草案を解放し、米国の企業がステーションサービスを購入するための計画的なアプローチについてフィードバックを求めています。 代理店は、少なくとも2つのステーションビルダーに早期開発契約を授与することを意図したことを示しました。 NASAは、この年後に提案の最終リクエストを要求しました。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年7月27日 ロケットラボ 米国宇宙フォースの宇宙システムコマンドから、USD 266百万の契約が最も大きなローンチ契約を獲得しました。 Rocket Lab は、Kodiak、Alaska の Pacific Spaceport Complex で、最大 6 個までのオプションで 12 個のサブオービタールのローンチを実施します。 初起動は2026年の終了よりも早く予想されます。
- 2018年6月10日 タレス・アレニア・スペース 欧州宇宙庁と契約して、2つのコペルニクスSentinel-1次世代レーダー衛星を開発する。 契約の最初のトランシュは、約USD 807百万の価値があります。 エアバス防衛と宇宙はレーダー機器を供給します。
- 2018年4月20日 エアバス防衛と空間, タレス・アレンヤ・スペースと RADMOR は、ポーランドの地理的防衛衛星を開発するための産業協力協定を締結しました, 国の sovereign スペース能力を強化.
- 2025年10月23日、エアバス、レオナルド、 タレス 宇宙ビジネスを新しいヨーロッパの会社に結合するために理解の覚書を署名しました。 エアバスは、各社の35%、レオナルドとタレス32.5%を保持します。 当社は、規制当局の承認の対象となる2027年に運用する見込みです。
競争力のある風景
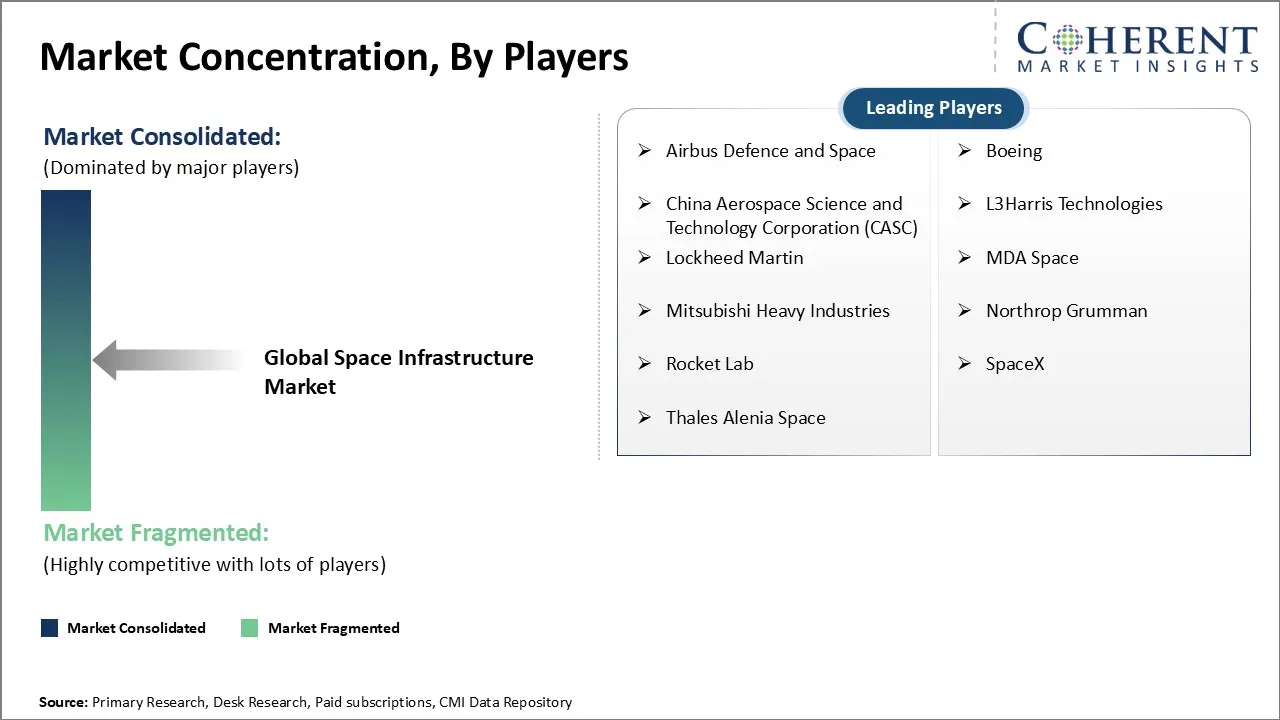
スペース Xは、再利用可能なFalcon 9ロケットで商業打ち上げをリードします。 それはまた、スターリンクを実行します, 世界最大の衛星コンステレーション, これは、主要なサプライヤーと宇宙インフラの主要な買い手の両方を作る. ロッキード・マーティン、ノースロップ・グルマン、ボーイングとL3ハリスは、ナビゲーションとミサイル・ウォーニング衛星から乗った宇宙船まで、米国の防衛と政府プログラムを支配します。 ヨーロッパでは、エアバス防衛と宇宙とタレス・アレンア・スペースは、主要な衛星ビルダーであり、レオナルドの宇宙ビジネスと計画された合併は、単一の、より大きなヨーロッパの競争相手を作成します。 中国航空宇宙科学技術株式会社(CASC)は、三菱重工業は、日本に独立したスペースへのアクセスを提供しながら、中国の国家実行プログラムをリードします。 MDA SpaceやRocket Labなどの中規模のプレイヤーは、宇宙ロボット、レーダー衛星、小型打ち上げなど、特定の分野に焦点を当てて急速に成長しています。 打ち上げコスト、信頼性、生産速度、長期政府関係、単一の部品ではなく完全なミッションを提供する能力に関する競争センター。
宇宙インフラ市場におけるトップ企業や注目すべき製品
会社案内 | 注目製品 | 主な特長 |
スペースX | ファルコン 9 | 打ち上げ後に着陸し、再び飛び出す再使用可能な最初のステージ。 ISSに商用衛星、スターリンク、乗組員および貨物の使命に使用されます |
ロッキード・マーティン | GPS III衛星 | 米国宇宙フォースのための最新のGPSナビゲーション衛星, 改善された精度とジャムへの強い抵抗 |
ノースロップ・グルムマン | ミッション延長車両(MEV) | 地理的な軌道で衛星を老化させ、その推進力を引き継ぎ、作業寿命を延ばすドック |
エアバス防衛と空間 | ユーロスター ネオ | 高電力とペイロード容量のために設計されたGeostationaryテレコム衛星プラットフォーム |
タレス・アレニア・スペース | プレススペースステーションモジュール | ISSのプレスボリュームと新しい商用ステーション用のモジュールの多くを含む、宇宙ステーションのための習慣可能なモジュールを構築します。 |
マーケットレポートスコープ
グローバル宇宙インフラ市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 174.27 Bn |
歴史・歴史 データのための: | 2021 へ 2024 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 10.00%の | 2033年 価値の投射: | 米ドル 339.6 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | エアバス防衛と宇宙、ボーイング、中国航空宇宙科学技術株式会社(CASC)、L3Harris技術、L3Harris Martin、MDA Space、三菱重工、ノースロップGrumman、Rocket Lab、SpaceX、Tales Alenia Space | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 建物の衛星は安くなっているので、価値は地面に動いて、 統合されたプレーヤー。 何年もの間、スペースの高価な部分は軌道にハードウェアを得ていました。 速い変化です。 2025年の間に商業的に製造された衛星は4,400以上が発売されましたが、衛星製造収益はわずか20.4億米ドルに達し、非常に移動しました。 言い換えれば、業界は大体同じお金のためのより多くの衛星を構築しています、従って各々の価格が落ちています。 より大きな収益プールは地面にあります。 地上設備は、2025年のUSD 165.2億で収益を率いて、製造および発売の先を合わせました。 企業は、サプライヤーを購入することで反応しています。 直感的な機械が2026年1月にLanterisを買収し、ロケットラボは2026年5月にMotiv Space Systemsを購入することに合意しました。 その結果、価値は、衛星を覆う、打ち上げ、地上ネットワークとデータサービスを一緒に提供することができるサプライヤーにシフトする可能性があります。 衛星プラットフォームのリスクを低マージンのサブコントラクターにのみ構築する企業。
- 市場は2つのタイミングの危険に直面している間、成長は北アメリカで防衛および集中されたとどまるために期待されます。 防衛は、最も信頼できる需要源です。 2025年、米国政府の宇宙支出の46.3%を占める軍事プログラムで、日本と欧州の防衛宇宙予算が急速に上昇しています。 宇宙開発庁の追跡衛星や宇宙フォースの宇宙ベースのインターセプターのような契約は、米国の企業にとって、サプライヤーの予測可能な仕事の年を与えます。 最初のリスクは上昇濃度です。 宇宙Xは、世界の打ち上げの大きなシェアを運びます, そして、新しいヘビーリフトのライバルは追いつくために苦労しています. Blue OriginのNew Glennは2026年に爆発し、Rocket LabはNeutronを2027に初めて発売しました。 SpaceX の任意の setback は、市場全体にわたってripple になります。 第2のリスクは、ISSトランジションです。 2030年までに商用ステーションが準備できたら、モジュール、ドッキングシステム、貨物便の新市場をオープン。 遅くなると、NASAはISSの支払いを続け、その収益はさらに進んでいます。 防衛、商業および国際的な顧客の組合せが付いている製造者は最も強い位置にあります、単一の遅れが彼らの成長を置くことができないので。
市場区分
- コンポーネントのインサイト(Revenue、USD Billion、2021 - 2033)
- サテライト
- 地上システム
- 車両の起動
- 空間インフラ
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- コミュニケーション
- 地球観測とリモートセンシング
- ナビゲーションと宇宙科学
- 技術開発
- その他
- エンドユーザーインサイト(Revenue、USD Billion、2021 - 2033)
- 商業施設
- 政府機関
- 軍隊
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- エアバス防衛と空間
- ボーイング
- 中国航空宇宙科学技術株式会社(CASC)
- L3ハリステクノロジーズ
- ロッキード・マーティン
- MDAについて スペース
- 三菱重工
- ノースロップ・グルムマン
- ロケットラボ
- スペースX
- タレス・アレニア・スペース
ソース
第一次研究インタビュー
- 衛星メーカーとコンポーネントサプライヤー
- サービスプロバイダの立ち上げ
- 衛星オペレータおよび地上セグメントプロバイダ
- 宇宙機関と防衛調達スペシャリスト
雑誌
- 宇宙ニュース
- 航空週間と宇宙技術
- 衛星経由
- Spaceflight 今
ジャーナル
- Acta Astronautica, クロアチア
- 宇宙研究の発展
- 宇宙船とロケットのジャーナル
- 宇宙政策
協会について
- 衛星産業協会(SIA)
- スペース財団
- 航空宇宙産業協会(AIA)
- ユーロスペース
パブリックドメインソース
- OECD: Glance 2026の宇宙経済
- 欧州宇宙庁(ESA):宇宙環境報告書2025と2026、閣僚評議会(CM25)結果
- 国立航空宇宙局(NASA): 商業低地球軌道降水プログラム文書
- 米国政府会計事務所(GAO):GAO-26-107805、ISS移行報告書
- 米国宇宙フォース、宇宙システムコマンド、宇宙開発機関:契約発表
- インド国立宇宙推進センター(IN-SPACe)とインド宇宙省:宇宙経済目標
- 米国証券取引所委員会(SEC):会社年次出願
- 企業プレスリリース
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
グローバルな宇宙インフラ市場は、米ドル174.27で評価されると推定される 2026年のBnと2033年までのUSD 339.60 Bnに達すると予想される。
2026年から2033年にかけて、世界規模のインフラ市場のCAGRが10.0%となる見込みです。
政府と防衛空間の支出を上昇させ、大規模な衛星通信を可能にする打ち上げ活動を記録し、グローバル宇宙インフラ市場の成長を主導する主要な要因です。
民間宇宙ステーションなどの大規模な商業プロジェクトにおける軌道混雑と宇宙残骸の拡大と実行リスクは、グローバルな宇宙インフラ市場の成長を妨げる主要な要因です。
コンポーネントの面で, 衛星は、市場を支配する推定されます, の収益シェア 44.0% に 2026.
スペースインフラは、スペースベースのサービスを可能にする物理システムのセットです。 衛星、軌道にそれらを運ぶ打ち上げ車、それらと通信する地上局と制御システム、および宇宙ステーション、サービシング車や軌道移動車などの空間資産が含まれます。 これらのシステムは、コミュニケーション、ナビゲーション、地球観測、科学的研究、国家防衛をサポートしています。
衛星間のレーザーリンク、ダイレクト・ツー・デバイス・コネクティビティ、またはビット・サビシングなどの技術は、より柔軟で長持ちし、より安価で実行できます。