
グローバルアキュートmyeloid白血病治療市場規模と予測 - 2026 へ 2033
世界の急性myeloid白血病の治療薬の市場はから成長することが期待されます ツイート 3.76 ベン に 2026 へ 米ドル 7.23 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 9.8% 2026年~2033年お問い合わせ 世界的な急性myeloid白血病の治療薬の市場は、より効果的な治療オプションのための需要を作成し続けるAMLに関連した実質的な死亡負担によって燃料化され、重要な拡張のために供給されます。
に従って 米国国立がん研究所, 推定 22,010 急性myeloid白血症と11,090 AML関連の死亡の新症例が2025年に米国で報告されました. 実質的な死亡率は、より効果的なAML治療の必要性を継続的に強調し、新しい治療のための持続的な要求をサポートしています。
グローバルアクチュアロイド白血病治療市場のキーテイクアウト
- Myeloblastic白血病は、保持するために計画されている 45.6の ツイート 世界的な急性myeloid白血病の治療薬の市場シェアの2026年、それは確立されたAMLの診断および処置の道によって支えられる北アメリカを渡る豊富な病気のタイプ区分を、します。 米国FDAは、FLT3、IDH1、IDH2の変更を検出するアッセイを含むAMLの認定分子診断試験を維持し、分子特性評価と治療戦略をサポートしました。
- Chemotherapyは握るために写っています 42.1 の ツイート 2026年に世界規模の急性myeloid白血病治療薬市場シェアのなかで、AML治療プロトコルの確立に集中する化学療法の継続的統合により、ヨーロッパ全域で治療型セグメントを優位にしています。 European LeukemiaNet(ELN)は、AML診断、遺伝的リスク分類、応答評価、および治療に関する標準化された推奨事項を提供し、欧州臨床実践における化学療法に基づく治療戦略の継続的な使用を支援しています。
- 育児は保持する予定です 67.4マイル ツイート 2026年に世界規模の急性myeloid白血病治療薬市場シェアのなかで、欧州全域で、注射可能なAML治療薬を継続的に使用することにより、管理セグメントの優勢なルートを作る。 欧州医学庁(EMA)は、AML 療法の関与を認める ジェムツズマブ ozogamicin は、dunorubicin および cytarabine と共に静脈内注入によって管理され、AML の処置の括的管理の確立された役割を実証する。
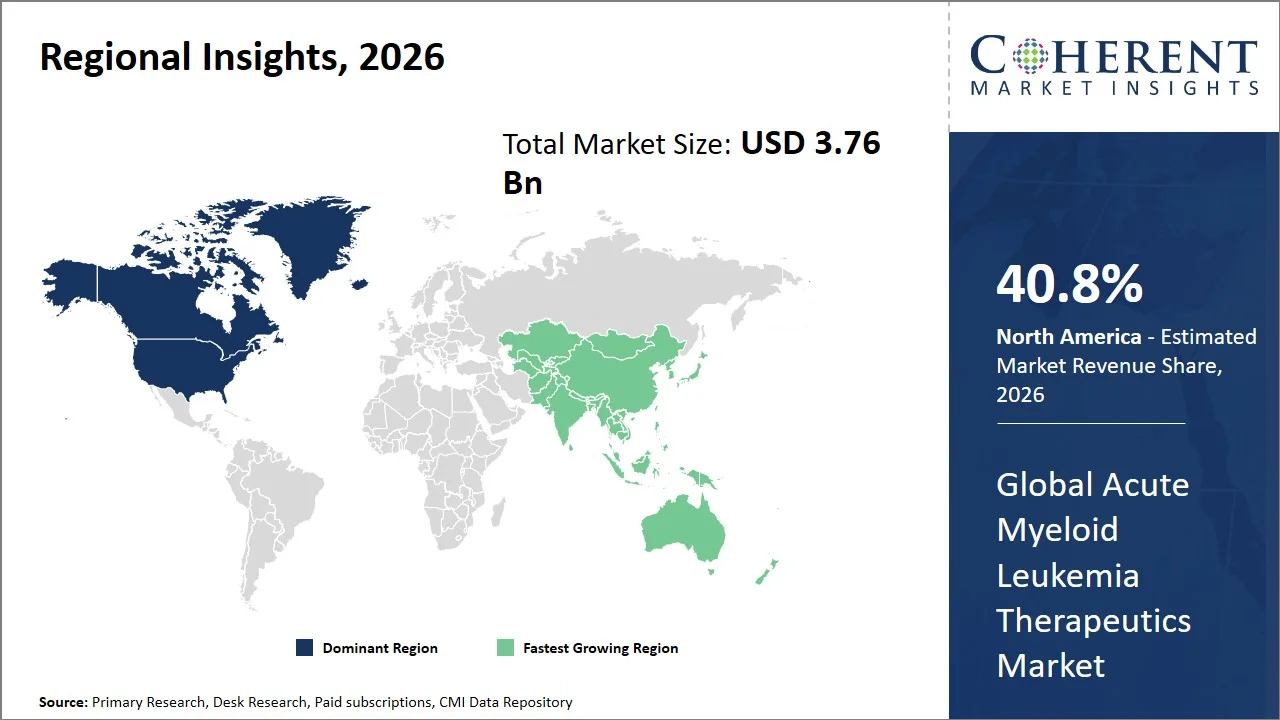
- 北米市場は予想されるシェアで優位性を維持 40.8の ツイート 2026年に、十分に確立された腫瘍学のインフラ、高度の診断機能およびAMLの処置の開発のための強い調整フレームワークによって増強される。 米国食品医薬品局(FDA)は、AMLの医薬品および生物学製品の開発に専念するガイダンスを維持し、臨床開発および治療評価のための規制勧告を提供します。
- アジアパシフィックは、世界的な急性myeloid白血病治療市場で最も速い成長を展示し、推定CAGRを登録する予定です 11月11日 ツイート 2026年から2033年にかけて、がん治療インフラの拡大と先進的な腫瘍治療へのアクセスの標準化に向けた政府の努力の強化を推進しています。 たとえば、2024年12月、中国国民保健委員会は、ノーベルアンチネオプラスチック薬の臨床応用に関するガイドラインを更新し、医療機関における新しいがん薬の適切な臨床使用のための標準化された要件を確立しました。
セグメント情報
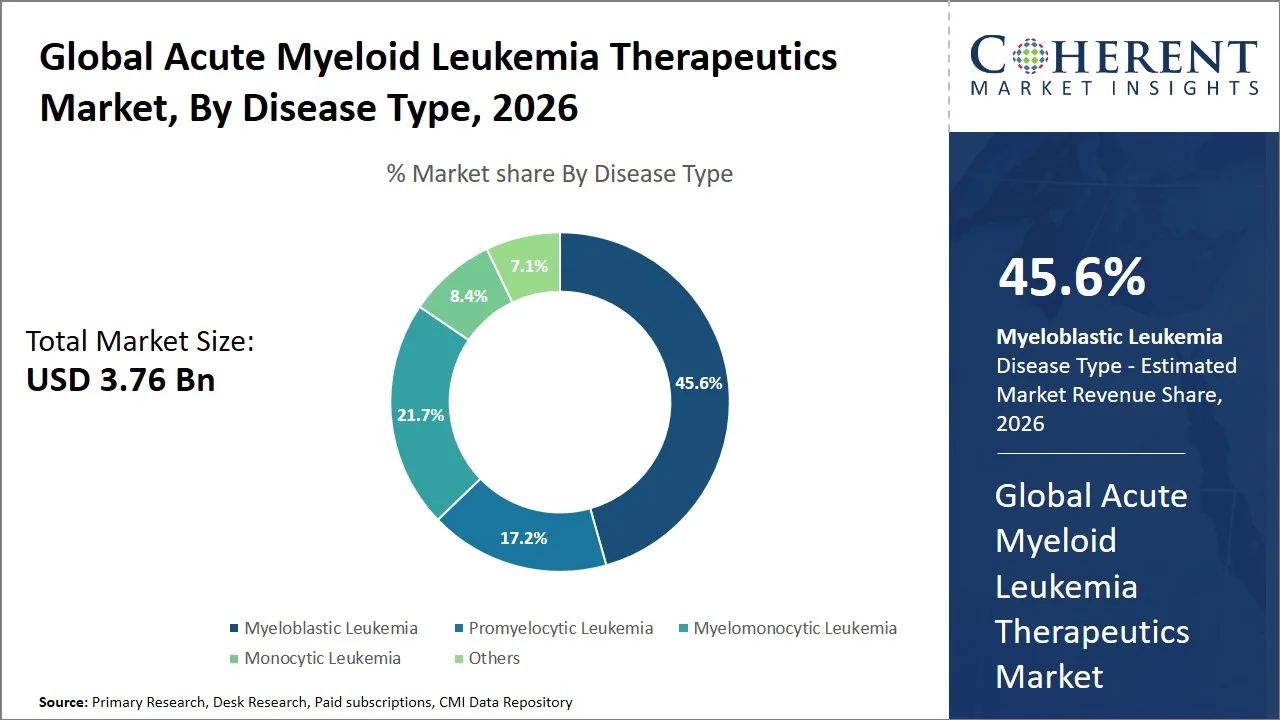
なぜMyeloblastic LeukemiaがグローバルアクチュアミュートのMyeloid Leukemia治療薬を支配するのか マーケット?
マイロブルスティック白血病は、市場のシェアを保持するために計画されています 45パーセント 2026年に、大きい忍耐強いプール、急速なおよび重度の病気の進行、集中的である処置のための条件および特定のターゲティングがあります。 このセグメントは、疾患の生物学を決定し、適切な治療介入を選択するために、分子および細胞遺伝子検査の増加応用にも影響されます。 例えば、2024 世界保健機関(WHO) hematolymphoidの腫瘍の分類は、麻痺の異常、遺伝的変化、それによって急性myeloid白血病の疾患特性化の必要性を再emphasizingによって特徴付けられる異種性myeloidのneoplasmとして急性myeloidの白血病を識別します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜChemotherapyは激しいmyeloid Leukemiaの治療薬の市場で最も大きい処置のタイプ区分を表わしますか。
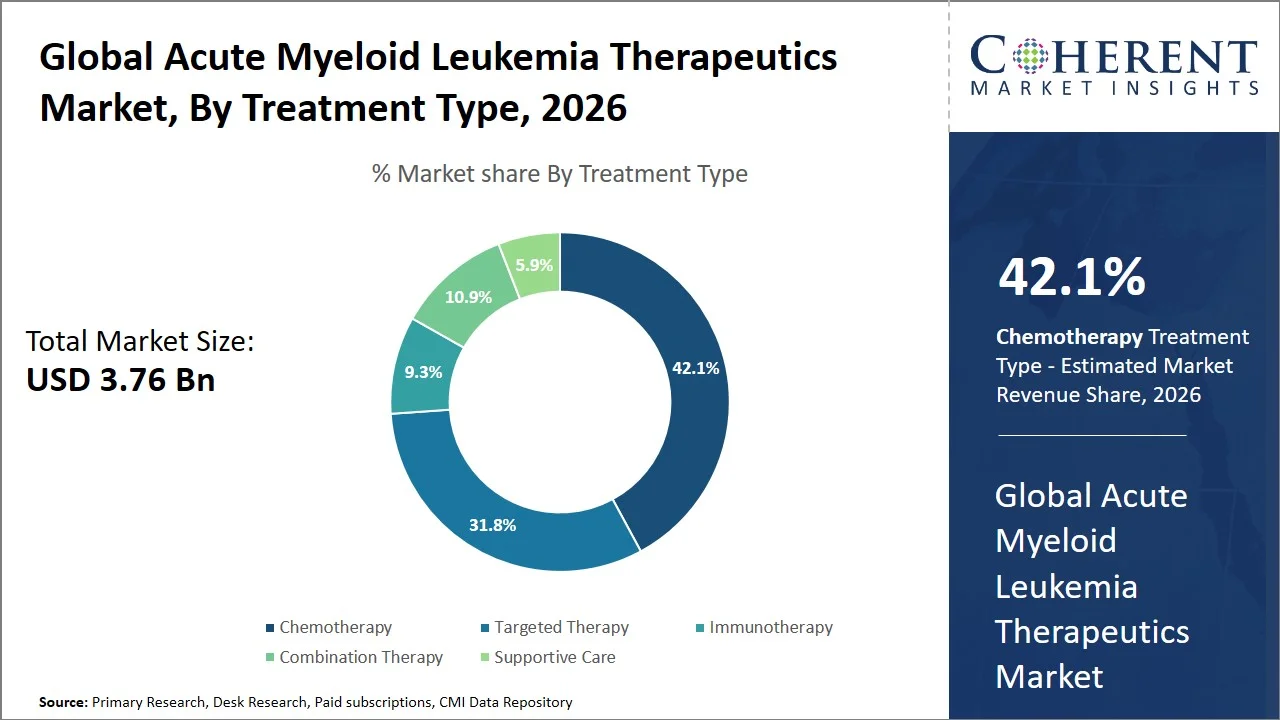
Chemotherapyは市場の共有をの握るために写っています 42.1%(税抜き) 2026年、AMLの人口におけるインダクション、統合、および広範なアプリケーションにおける実証済みの有効性を支持する。 また、化学療法の臨床ガイドラインをキーセラピーとして一定に使用し、化学療法の既存の使用は、このセグメントの要求をサポートしています。 例えば、8月2026日、NCI主催のMyeloMATCH フェーズIIの試験プロトコルは、中リスクAMLの若い患者のvenetoclaxとvenetoclax / azacitidineと組み合わせて、cytarabine / daunorubicinによる治療の評価を延長するために変更されました。 (出典: 臨床トライアル.gov)
ペアレントセグメンツは、グローバルアクチュアロイド白血病治療市場を指しています
ペアレントセグメントは、市場のシェアを保持するために計画されています 67.4% 2026年、急性myeloid白血症を管理する注射薬/注入薬の使用による。 病院の環境の管理は集中的で、可能な有毒な療法の間に細心の監視を可能にします。 例えば、2026年6月、ASCERTAIN V試験の結果が公開されました。 ニューイングランド医学ジャーナル, 育児アシチジンまたはデシタビンとベネトクラックスがケアの基準を維持していることを確認します, しかし、すべての経口レジメンは、繰り返された育児管理の負担を軽減するための可能な方法としてテストされています.
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国国立がん研究所がマイロマッチ精密薬プログラムを拡充(2026) |
|
中国国民の健康委員会は抗腫瘍性を更新します 医薬品ガイドライン(2026) |
|
European LeukemiaNetの問題は、AMLフィットネスの推奨事項を更新しました(2025年5月) |
|
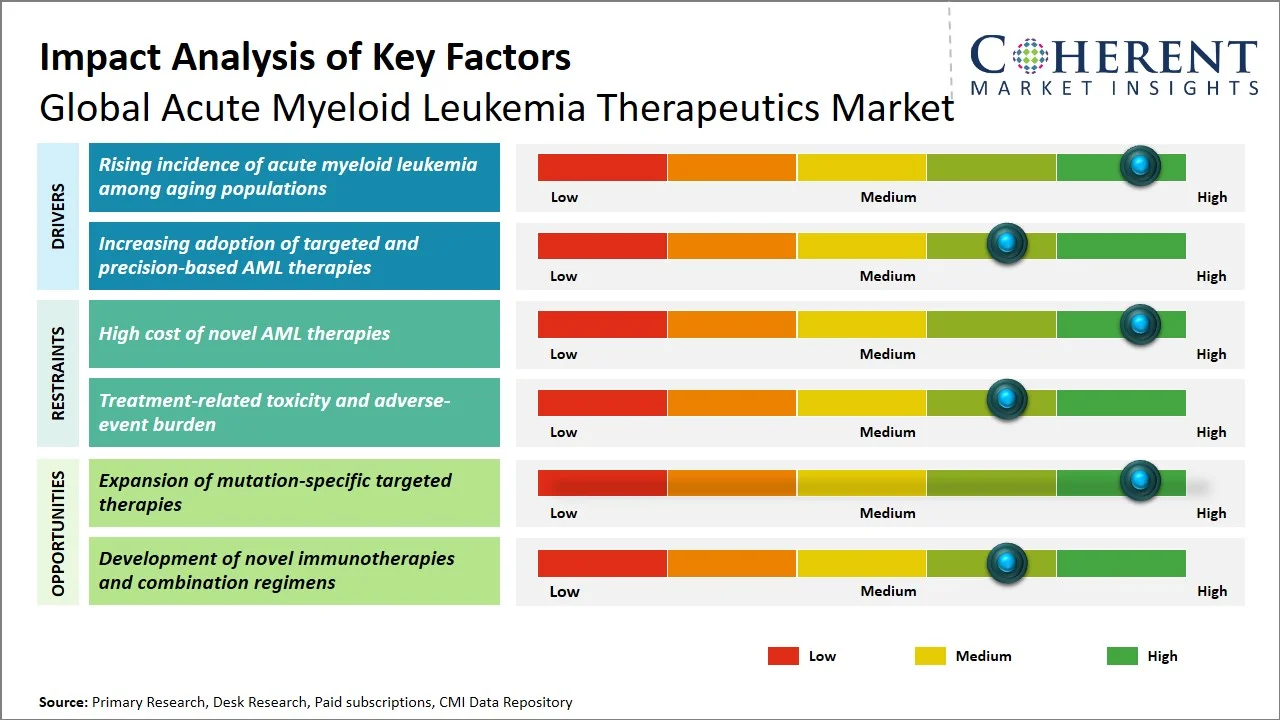
アキュート・マイエルド・ロイカミア・セラピューティクス・マーケット・ダイナミクス
マーケットドライバー
- 老化人口間の急性myeloid白血症の有利な発生: 急性上昇の発生率 myeloid白血病 高齢者の間では、診断と治療を必要とする基礎的な忍耐強いプールが増加しています, 急性myeloid白血病の治療のための要求をサポート. AMLの発生率は年齢とともに大幅に上昇し、人口は、対処可能な治療集団に重要な貢献者を老化させます。 米国国立がん研究所のSEERデータによると、新たに診断されたAML症例の62.0%が65歳以上の人で発生し、65~74歳の人の間で26.6%の割合で最も高いシェアが認められています。
- 標的および精密ベースのAML療法の採用の増加: 分子診断の可用性が高まり、治療の決定は、急性myeloid白血病の遺伝的特性とより密接に整列し、標的および精密ベースの治療へのシフトを支援します。 例えば、2025年10月、米国FDAは、治療反応を急性白血症で評価するために使用される臨床trialデータセットを提出するための最終技術仕様を発行し、新しい急性myeloid白血病療法の標準化評価を強化しました。 この規制標準化は、ターゲット処理アプローチのより一貫した臨床開発をサポートしています。
- 組み合わせ治療アプローチの使用の増加: 急性myeloid白血病治療の風景は、化学療法、ターゲティング剤、およびその他の治療クラスを統合し、治療反応を改善し、疾患の分子変異性に取り組むコンビネーションレジメンにますます動きます。 コンビネーションアプローチは、新しく診断されただけでなく、再燃/再燃AMLを調査し、異なる患者グループに利用可能な治療オプションを拡大しています。 たとえば、2026年に米国国立がん研究所は、NPM1変異またはKMT2Aのアレンジで新診断されたAML患者における標準的な誘導および統合化学療法と組み合わせて、有効なフェーズIII試験を検証しました。
新興トレンド
- 分子標的療法の採用の増加: : : 急性myeloid白血病の治療は、FLT3、IDH1/2、NPM1、およびKMT2A異常を含む特定の遺伝的変化を指示する治療にますますシフトしています。 この傾向は、患者の分子プロファイルに基づいて、よりパーソナライズされた治療法の選択をサポートしています。
- 男性の阻害剤と組み合わせのレジメンの成長使用: メニン阻害剤は、KMT2A-rearrangedおよびNPM1-mutated AMLの重要な治療クラスとして登場し、進行中の研究は、venetoclax、hypomethylatingの代理店、および他の治療と組み合わせて使用を評価します。
- 免疫系および細胞療法の拡大: 研究開発は、特異的なT-cellのコンファレンスにます集中しています。 抗体薬局、再燃および処置の抵抗に取り組むために、CAR-T細胞および他の細胞アプローチ。 これらのモダリティは、従来の化学療法と標的小分子を超えてAMLパイプラインを広げています。
地域洞察
なぜ北アメリカが激しいミエルロイド白血病の治療薬のための強い市場ですか?
北米は、世界的な急性myeloid白血病の治療薬市場をリードし、推定のための会計 40.8%の 2026年、主に定義されたヘルスケアインフラ、堅牢な臨床試験システムおよび地域の高レベルの研究能力によって運転される。 主にNIHなどの公的機関を通じてチャネル化されたフィンシングの観点から、規制環境の整備と医薬品開発のための米国FDAの経路の迅速化により、新しい治療薬が臨床用途に急速に移されるようになります。
例えば、 国立がん研究所(NCI) 2025 は、初期段階の標的抗癌治療治療の治療に関する研究の開始に専念し、臨床使用に新しい薬候補の翻訳経路を強化します。 さらに、非常に専門的な腫瘍学施設と高度診断および治療オプションを広く領域全体で利用できると、北米は、急性myeloid白血病治療市場の最前線に引き続き残します。
なぜアジアパシフィックアキュート・マイエルド・ロイカミア・セラピューティクス・マーケットが高成長を展示するのでしょうか?
アジアパシフィックは、世界的な急性myeloid白血病治療市場で最も速い成長を展示し、推定CAGRを登録する予定です 11.1% 2026~2033年頃 地域は、 21.9% 2026年のグローバル市場において、オンコロジーを中心とした治療のインフラを強化し、効果的な治療と最先端の診断技術へのアクセスが増加しました。 中国・日本・インドのがん治療における政府の介入は、がん研究の推進、堅牢な治療インフラの提供、医療へのアクセスの改善に強い枠組みを確立しました。
たとえば、2026年7月、インドの保健福祉省は、全国のがん治療プログラムで、19州立がん研究所と20テラテがんセンターの承認と524日ケアがんセンターの設立を報告しました。 (出典: プレス情報局) さらに、地域は、臨床研究能力の増殖を目撃し、規制環境の進化と標的のエスカレーションされた投資だけでなく、革新的な腫瘍学療法の進化を目撃しています。
世界の急流のmyeloid Leukemiaの治療の市場キーの国のための展望
なぜ米国の大手イノベーションとAcute Myeloid Leukemia Therapeutics Marketの採用?
米国は、急性myeloid白血病の治療薬市場での主要な革新と採用の最前線にありました。 分子診断、標的療法開発および精密医療臨床試験の統合使用によって強化された。 このエコシステムは、臨床的に関連した分子異常の明示的な識別を促進し、それらが特定された異常の迅速な翻訳を治療的アプローチに促進します。一方、標的臨床的結紮ネットワークは、定義された分子急性myeloid白血病患者における薬物の迅速なテストをサポートしています。
日本は、アキュート・ミエルロイド・ロイカミア・セラピューティクス・マーケットの好ましい市場ですか?
日本は、既存の血液ケアインフラ、治療アルゴリズム、がんケアに対するエビデンスベースのアプローチに対する信頼性による急性myeloid白血病治療薬の市場に適した環境を提供します。 分子的にガイドされたセラピス、肝硬幹細胞の移植および高齢者の急性myeloid白血病管理戦略の使用の増加によってサポートされています。 日本が誇る最先端の医療システムと既存の規制枠組みは、これらの新しい急性myeloid白血病治療の臨床受諾に貢献します。
中国は、急性myeloid白血病治療市場のための主要な成長ハブとして新興していますか?
薬を国内で増加させ、臨床trial参加を増加させ、治療の市場供給を拡大し、AML治療市場で重要な成長ドライバーとして中国を配置しています。 国は、先進の腫瘍学薬のパイプラインを拡大し、国立医療製品管理(NMPA)による開発タイムラインを加速することにより、腫瘍学の革新的な環境に対するサポートを強化しています。 また、急性myeloid白血病の発生だけでなく、分子標的治療の増殖は、さらなる成長の機会を生成します。
なぜドイツは、欧州の激しいマイエルド白血病治療市場にトップ?
ドイツは強い確立されたヘマトロジー腫瘍学のインフラ、処置の中心および臨床研究ネットワークのためにヨーロッパの激しいmyeloid白血病の治療の市場を導きます。 その分子疾患分類とリスクアダプテッド治療アプローチは、医師が患者と病気の特徴に応じて治療を調整するのに役立ちます。 確立された処置道が付いているヘルスケアのためのこの構造されたシステムは急性myeloid白血病のための革新的な処置を収容するのを助けます。
インドでの激しいmyeloid Leukemia治療薬市場は?
インドは、腫瘍学分野における研究開発の増加、国内バイオ医薬品能力、新規治療機能のドライブの増加による急性myeloid白血病治療薬の有望な市場として新興しています。 臨床検査のインフラと精密医学は、強化され、生物学的だけでなく、細胞治療薬は、国家における新しい急性myeloid白血病治療市場を強化する工夫を凝らしました。 さらに、特定のがんセンターの能力を拡充することで、新たながんの標的と組み合わせ療法の適応性が期待できます。
アキュート・ミエルロイド・ロイカミア・セラピューティクスのための地域再燃風景
地域紹介 | 融資フレームワーク | AML治療アクセス環境 | 主な払い戻し検討 |
北アメリカ | 公共および私的保険に基づく適用範囲 | 確立されたAML療法の広範囲のカバレッジ、ペイラーポリシーおよび臨床適格性の影響を受けるアクセス | 臨床証拠、治療の設定、および支払者の交渉は、カバレッジに影響を及ぼします |
ヨーロッパ | 国別HTAおよび償還プロセスによる国民の健康システム | 国民または地方の払い戻しの決定による一般的に構成されたアクセス | 費用効果が大きい、臨床利益および交渉された価格の強い影響のアクセス |
アジアパシフィック | 国民健康保険および混合された公共/民間システム | 退去は国や治療の種類によって大きく異なります | 国家式包含、価格交渉、HTA証拠、および予算の影響は主要な決定者です |
中東・アフリカ | 民間保険の補助金制度 | 高コストの腫瘍学療法へのアクセスは、国間でかなり異なります | ヘルスケアの予算、保険の適用範囲および専門にされた腫瘍学サービスの可用性はアクセスに影響を与えます |
ラテンアメリカ | 公衆衛生システムと民間保険との併用 | アクセスは国や公共および民間の医療チャネルと異なる | 政府の処方, 手頃な価格, 健康システムの資金調達は、可用性に影響を与える |
急性myeloid白血病の治療市場で新しい成長機会を作成する突然変異特異的なターゲティング療法の拡大はどのようにですか?
突然変異型治療の増殖とその商業的な打ち上げは、急性myeloid白血病治療市場で実質的な機会を確立し、特定の、定義可能な遺伝病変のための新しい治療パラダイムを確立しました。 NPM1やKMT2Aなどの行動変異の特定を強化し、標的特異薬の開発を増加させ、患者の安定化を改善することが期待されています。 10月2025日 シンダックス医薬品 米国発足後、Revuforj(revumenib)の商用化をさらに発展させ、NPM1-mutated acute myeloid leukemiaに浸透しました。 また、遺伝的に定義された急性myeloid白血病におけるメニンターゲット療法の商用フットプリントをさらにサポートし強化しました。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 5月2026日 Soluの治療薬 米国FDAは、再燃または再燃性慢性myelomonocytic白血病(CMML)のためにSTX-0712に高速トラック指定を付与したことを発表しました。 CCR2-ターゲティング療法は、急性myeloid白血病(AML)のために開発され、現在AMLのIND-エナブルな段階にあります。
- 1月2026日 アミューゲン 取得する ダークブルーセラピューティクス株式会社は、最大USD 840百万の取引で評価され、特定の種類の急性myeloid白血病に含浸したMLLT1/3タンパク質をターゲットとする調査小分子療法を追加します。 買収は、AmgenのAMLパイプラインを強化し、治療耐性疾患に対する標的タンパク質分解アプローチを促進します。
- 2025年11月、米国FDAが開発したKOMZIFTI(ziftomenib)を承認 クラオオノロジー そしてKyowa Kirinは、再燃または耐火性のNPM1-mutatedの急性myeloid白血症(AML)の成人のために、満足な代替治療オプションを持っていない。 KOMZIFTIは、このAML人口のために承認された第一回経口メニシン阻害剤となり、遺伝的に定義された疾患に対する標的治療オプションを拡大しました。
競争力のある風景
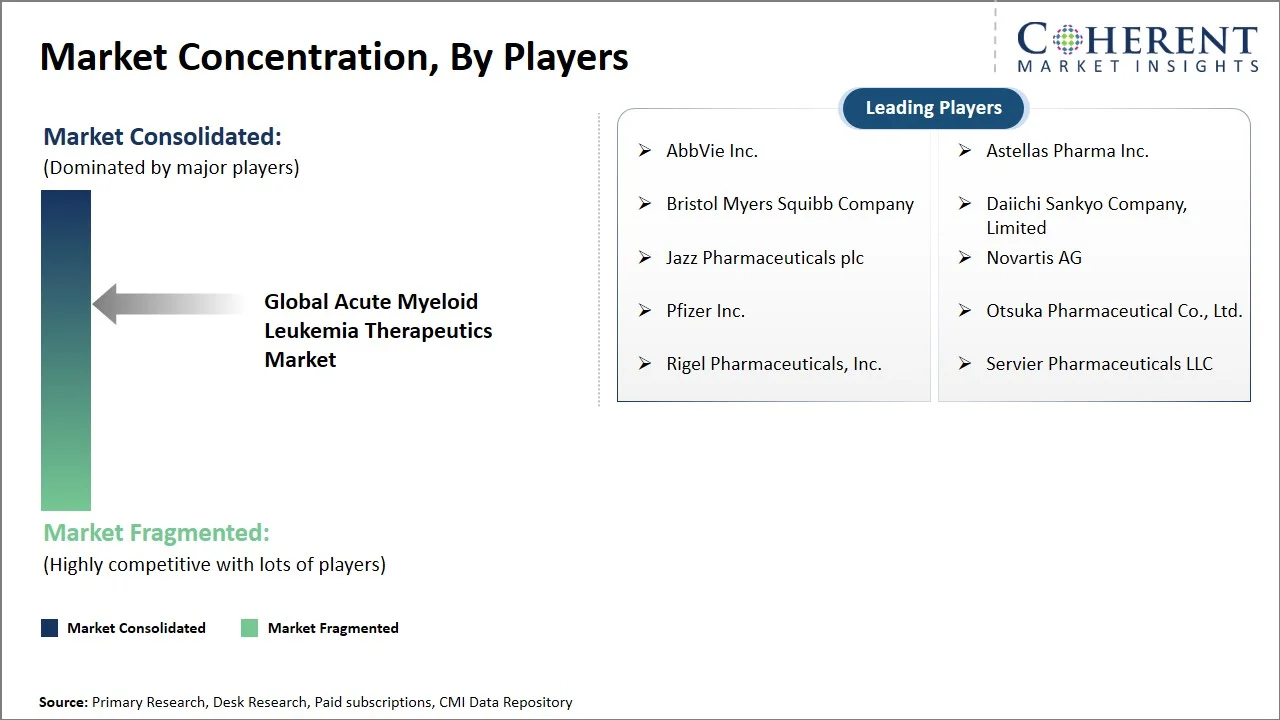
世界的な急性myeloid白血病の治療薬市場は適度に競争的であり、市場ダイナミクスは、標的療法、分子プロファイリング、コンビネーション治療戦略、および遺伝子の定義および再燃/赤外AML人口のための治療の開発を進めています。 市場参加者は、治療の応答を改善し、抵抗と再燃に対処し、さまざまな分子および臨床プロファイルにわたって治療オプションを拡大することに重点を置いています。 主な焦点区域は下記のものを含んでいます:
- FLT3、IDH1/2、NPM1、KMT2Aの変異を標的とした変異型療法の開発
- 分子的に定義されたAML人口のための月経標的療法の拡大
- 化学療法、仮メチル化剤、BCL-2阻害剤と標的療法を統合する組み合わせ療法の開発
- 免疫治療アプローチの高度化、抗体ベースの細胞療法、難易度AMLの細胞療法など
- 再燃/再燃AMLおよび限られた治療代替患者のための治療オプションの拡張
マーケットレポートスコープ
激しいmyeloid Leukemiaの治療薬の市場レポートの適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 3.76 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 9.8% | 2033年 価値の投射: | 米ドル 7.23 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | AbbVie株式会社、アステラス製薬株式会社、ブリストル・マイアス・スクイブ株式会社、ダイチ・サンキョウ株式会社、ジャズ・ファーマ株式会社、ノヴェリシスAG、パフィザー株式会社、大塚製薬株式会社、リゲル・ファーマ株式会社、サービア・ファーマ・エルミクス株式会社 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間で、世界的な急性myeloid白血病治療薬市場は、分子特性、患者のフィットネス、および測定可能な残留性疾患によってますます決定される治療選択と、精密主導および組み合わせに基づく治療に向かうことが期待されます。 標的療法、メイン阻害剤、BCL-2の組み合わせ、および新規免疫療法は、従来の化学療法を積極的に補完することが期待されます。 業界は、応答の耐久性を改善し、治療関連の毒性を減らすために設計されたより個別化されたレジメンに対する広範な治療アプローチからシフトする可能性が高いです。
- 米国で再燃/再燃AMLのターゲットを絞った療法内で最大の機会は、先進的な分子検査の組み合わせ、腫瘍学インフラストラクチャを確立し、革新的な療法の高い採用により、優れた治療オプションのための有利な条件を作成します。 NPM1、KMT2A、FLT3、およびIDH-driven疾患に対応する治療薬には、これらの集団が明確に定義されたバイオマーカーベースの治療機会を提供するため、特定の可能性が存在します。 難易度の高い人口の耐久性と有意義な利益を発揮できる企業は、より大きな商業価値を捉える可能性があります。
- 競争上の優位性を得るために, 市場プレーヤーは、バイオマーカー主導の医薬品開発を優先する必要があります, 差別化された組み合わせ戦略, そして、コンパニオン診断統合ではなく、既存の治療への増分的な改善を通じて、単独で競合します. 遺伝子の定義および再燃/再燃AMLの人口のための強力なパイプラインの構築は、企業がプレミアムポジショニングのための機会を作成しながら、高いアンメットニーズの領域に対処するのに役立ちます。 企業は、実際の証拠、患者識別能力、および専門腫瘍学センターとのパートナーシップを強化し、導入を加速し、治療範囲を拡大する必要があります。
市場区分
- 病気のタイプ洞察(Revenue、USD Bn、2021 - 2033)
- Myeloblastic 白血病
- プロメロシティック レカデミア
- Myelomonocytic 白血病
- モノシーティック白血病
- その他
- 処置のタイプ洞察(Revenue、USD Bn、2021 - 2033)
- 化学療法
- ターゲット療法
- 免疫療法
- コンビネーションセラピー
- 介護支援
- 管理インサイト(Revenue、USD Bn、2021 - 2033)のルート
- チャペル
- オーラル
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 病院
- 特殊腫瘍学センター
- クリニックと鍼灸治療センター
- ホームケア設定
- その他
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- 株式会社AbbVie
- アステラス製薬株式会社
- ブリストル・マイアーズ・スクイブ・カンパニー
- 第一三協株式会社
- ジャズ医薬品 plc
- ノバルティスAG
- 株式会社Pfizer
- 大塚製薬株式会社
- リゲル製薬株式会社
- サービエル医薬品 LLC
ソース
第一次研究インタビュー
- AML診断、治療選択、および患者管理に関与する血液検査官および医学腫瘍学者
- 臨床調査者およびAMLの治療試験および精密医学の調査を実施する主要な調査者
- AML治療プロトコルおよび治療の調達を担当する病院および専門腫瘍センターの専門家
- AML医薬品開発、臨床研究、商品化に関わる医薬品・バイオテクノロジーの専門家
- AML遺伝子検査、バイオマーカー識別、および測定可能な残留疾患評価に関与する分子病理学者および研究室の専門家
ステークホルダー
- 化学療法、標的療法、免疫療法、およびAMLのための組み合わせ療法を開発する製薬およびバイオテクノロジー企業
- 病院、治療センター、および専門腫瘍センターは、AML診断および治療を提供します
- 臨床研究機関およびAML臨床試験を実施する学術医療センター
- ゲノムのプロファイリングおよび仲間の診断テストを支える分子診断実験室そして会社
- ヘルスケアの受給者および償還組織は、カバレッジに関与し、AML療法へのアクセス
- 親善団体は、白血病の個人をサポートし、AMLケアへのアクセスを改善
- エンドユースセクター
- 病院
- 特殊腫瘍学センター
- クリニック&鍼灸院 ケアセンター
- ホームケア設定
- 規制と健康ボディ
- 米国食品医薬品局(FDA) – AML医薬品開発、臨床試験、規制指針、および治療安全情報
- 欧州医学庁(EMA) – 臨床試験、医薬品評価、およびAML療法の規制情報
- 国立がん研究所(NCI)、米国 - AMLの研究、治療情報、臨床試験、および精密医療プログラム
- 医薬品医療機器庁(PMDA) – 医薬品レビュー、臨床開発、規制情報
データベース
- ClinicalTrials.gov – AML 臨床試験, 介入, 研究ステータス, スポンサー, 試験結果
- WHO国際臨床試験レジストリプラットフォーム(ICTRP) - 国際臨床検査記録とレジストリ情報
- 欧州連合臨床試験情報システム(CTIS) – EU/EEAで調査された医薬品の臨床検査情報
- EUの臨床試験登録(EudraCT) - 歴史的ヨーロッパの臨床的トライアルレコード
- NCI臨床試験検索 - AML臨床研究とがん治療試験
- SEER – 米国がん発生率、死亡率、生存率、人口統計統計
- GLOBOCAN - 国際がん発生率と死亡率推定
- FDA Drugs@FDA – 規制および治療製品情報
ジャーナル
- 血液 - 血液学とAML臨床研究
- 白血病 - 白血病の生物学、診断および治療研究
- 臨床腫瘍学ジャーナル - 臨床腫瘍学およびAML治療研究
- Haematologica – hematologic malignancies と治療的開発
- 血液学と腫瘍学ジャーナル - 血液学と腫瘍学研究
- Lancet Haematology - 血液疾患の臨床研究
- 自然がん - がん生物学、翻訳研究、および新興療法
協会について
- アメリカ血液学協会(ASH) – 血液学研究, AML治療, 臨床実践
- 欧州血液学会(EHA) – 欧州血液学研究, 教育, 臨床指導
- European LeukemiaNet(ELN) - AML診断、リスク分類、応答評価、および治療の推奨事項
- 国立総合がんネットワーク(NCCN) - 証拠ベースのAML臨床実践ガイドライン
- 米国臨床腫瘍学協会(ASCO) – 臨床腫瘍学研究、治療指導、がん治療基準
- 白血病およびリンパ腫協会(LLS) – 白血病情報、患者支援、研究資源
パブリックドメインソース
- 米国食品医薬品局(FDA) – AML薬物開発ガイダンス、規制情報、臨床的特性要件
- 国立がん研究所(NCI) - AML疾患情報、治療研究、臨床試験、がん統計
- SEERプログラム - 米国AML発生、死亡率、生存、人口統計データ
- 世界保健機関(WHO) – グローバルがんの負担と健康システム情報
- がんに関する国際研究機関(IARC) - グローバルがん統計と疫学データ
- 欧州医薬品庁(EMA) – AML 医薬品評価、臨床検査、規制情報
- メディケア&メディケイドサービスセンター(CMS) – 米国医療利用、カバレッジ、償還情報
- 米国国立医学図書館 - 生物医学文献および臨床的情報
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
ケモセラピーは、誘導および統合処置の確立された役割を担っているので、特に集中療法の対象となる患者のために広く使われます。
ターゲティング療法は、特定の分子異常と整列し、よりパーソナライズされたアプローチをAML管理に支援します。
一般的な治療対象は、FLT3、IDH1、IDH2、NPM1、KMT2A、AML処理開発における重要な分子異常である。
分子検査は、遺伝的異常を識別し、疾患リスクを分類し、対象となる患者のための標的治療戦略の選択をサポートするのに役立ちます。
メニン阻害剤は、遺伝子的に定義されたAML、特にNPM1変異を伴う疾患およびKMT2A調整のために開発された新しい標的療法アプローチです。
免疫療法は、抗体ベースの細胞治療アプローチを含む白血症細胞に対して免疫システムを刺激またはリダイレクトするために調査されています。
再燃AMLは、治療後に戻ってくる病気を指していますが、Reractory AMLは初期療法に適切に反応しないため、追加の治療オプションの重要な要求を作成します。