
世界の外科プロシージャの容積の市場 サイズと予測 – 2026 に 2033
グローバルな手術手順の量市場は、から成長することが期待されます ツイート 3.18 ベン に 2026 へ 米ドル 4.76 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 5.9% 2026年~2033年お問い合わせ 世界的な外科的処置の容積のための市場は重要な拡張のために、慢性疾患、傷害、白内障、心血管の状態、癌および他の条件のための外科心配のためのsurgingの要求によって燃料を供給される、気化します作動の介入を要求します。
インフォメーション 世界保健機関(WHO) 毎年313万人以上の手術手続きが行われていると推定し、年間143万件の追加手順が必要である一方、外科的ケアに対する大きな未払いの要求を強調する。
世界の外科手術の容積の市場の主要なテイクアウト
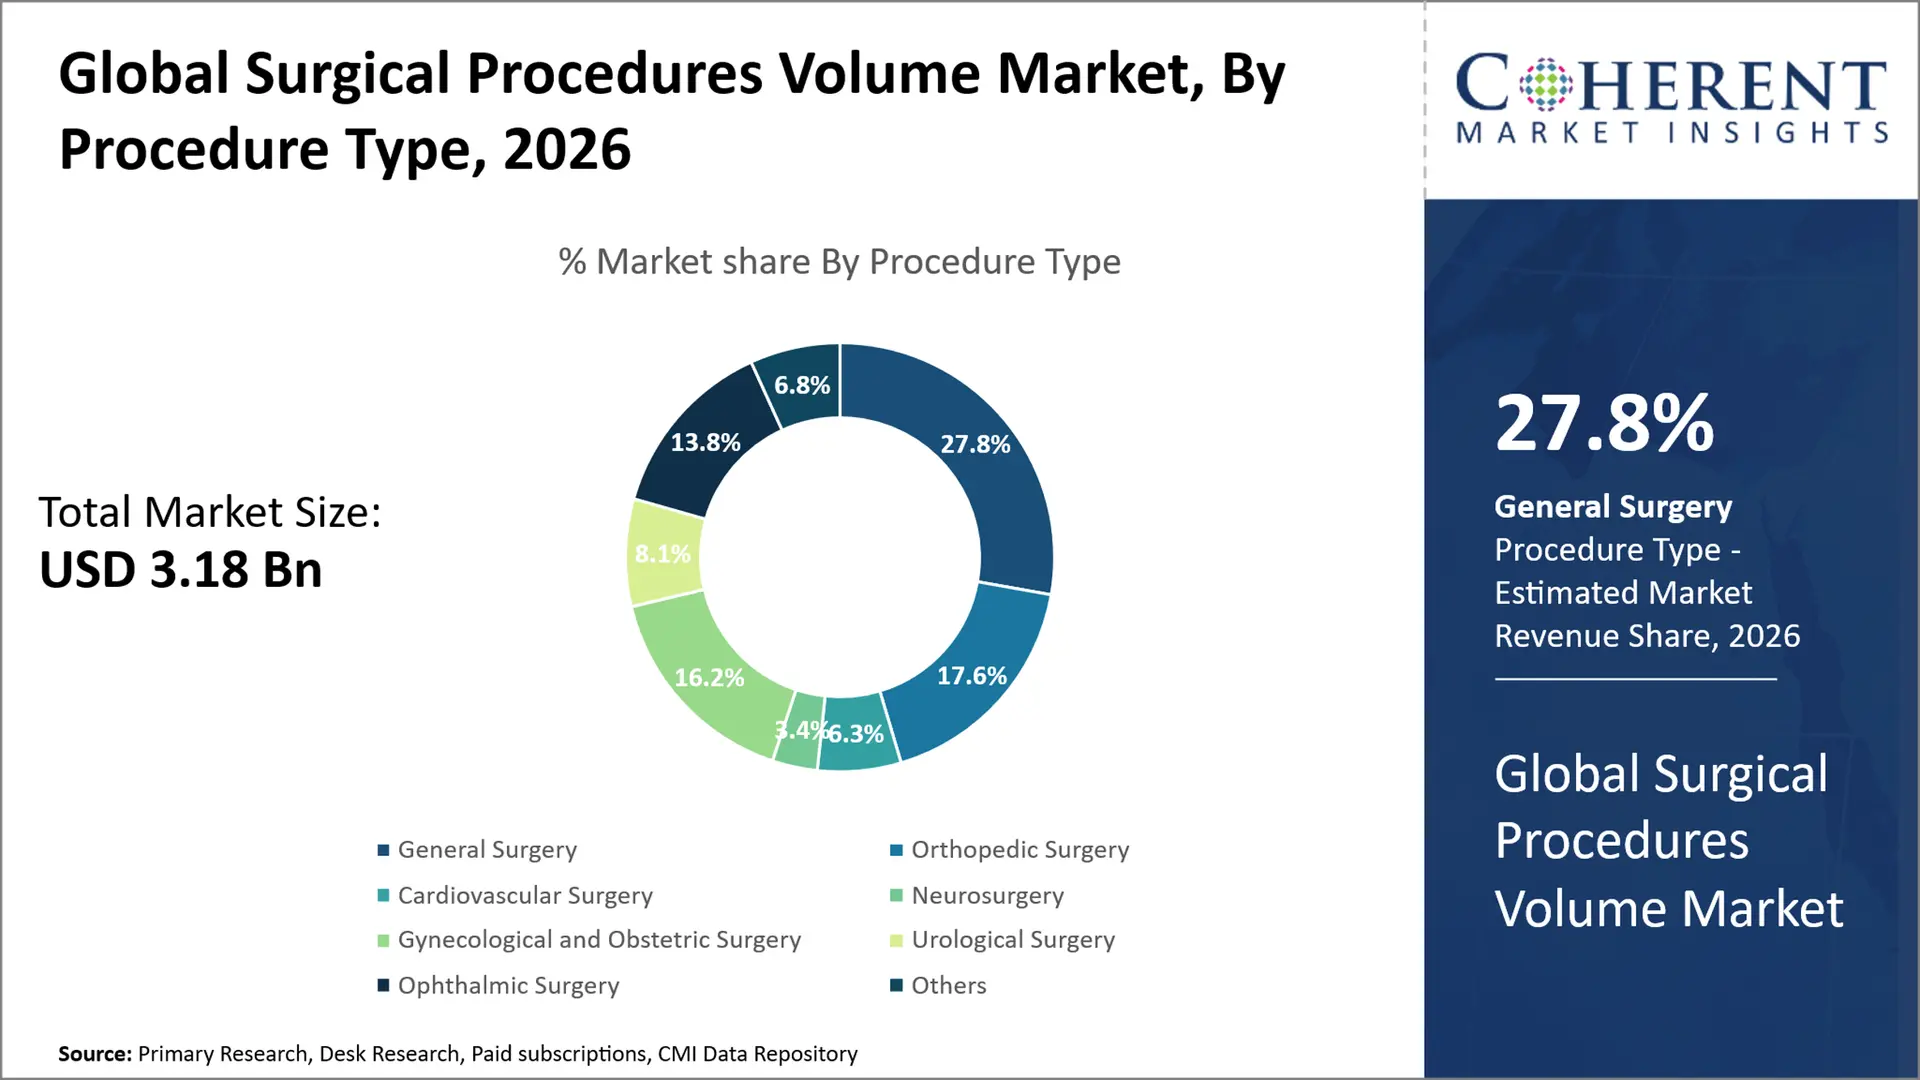
- 一般的な手術を握るために計画される 27.8% 2026年に世界規模の外科的手続き量市場シェアのなかで、その確立された外科的インフラおよび高度の手続き能力のために、北アメリカを渡るプロシージャ タイプ 区分を支配します。 たとえば、メディケア&メディケイドサービス(CMS)の米国センターは、アンブュレータ外科センターに289の手順を追加し、2026の手順をカバーし、インパティエントリストから以前に削除された追加の271コードは、外来の設定で実行できる外科的手順の範囲を拡大します。
- 手術を開封する 61.4%の 2026年、世界規模の外科的手続き量市場シェアのなかで、先進の最小侵襲的技術と外科的インフラへのアクセスのギャップにより、アジア太平洋各地の外科的アプローチセグメントを優位にしています。 世界保健機関(WHO)は、西太平洋において、一部の国や地域で利用可能なデータが2時間以内に、これらの手順を実行できる施設にアクセスして、少なくとも80%の人口を占める、ラパロットミーとオープンフラクチャーの治療を識別します。
- 選択的な手順は、保持するために計画されています 68.5%の 2026年、世界規模の外科手術手続き量市場シェアのなかで、広範な公共医療システムと構造化された電気ケアプログラムにより、ヨーロッパ全土で激しい緊急セグメントを占める。 NHSイングランドは、選択的な活動を拡大し、処置のバックログを減らす努力の一環として、2025年に配達された記録18.4百万の処置および操作を2024年に報告しました。 選択的な外科能力の持続的な拡大は欧州地域を渡る連続的なプロシージャの容積を支えます。
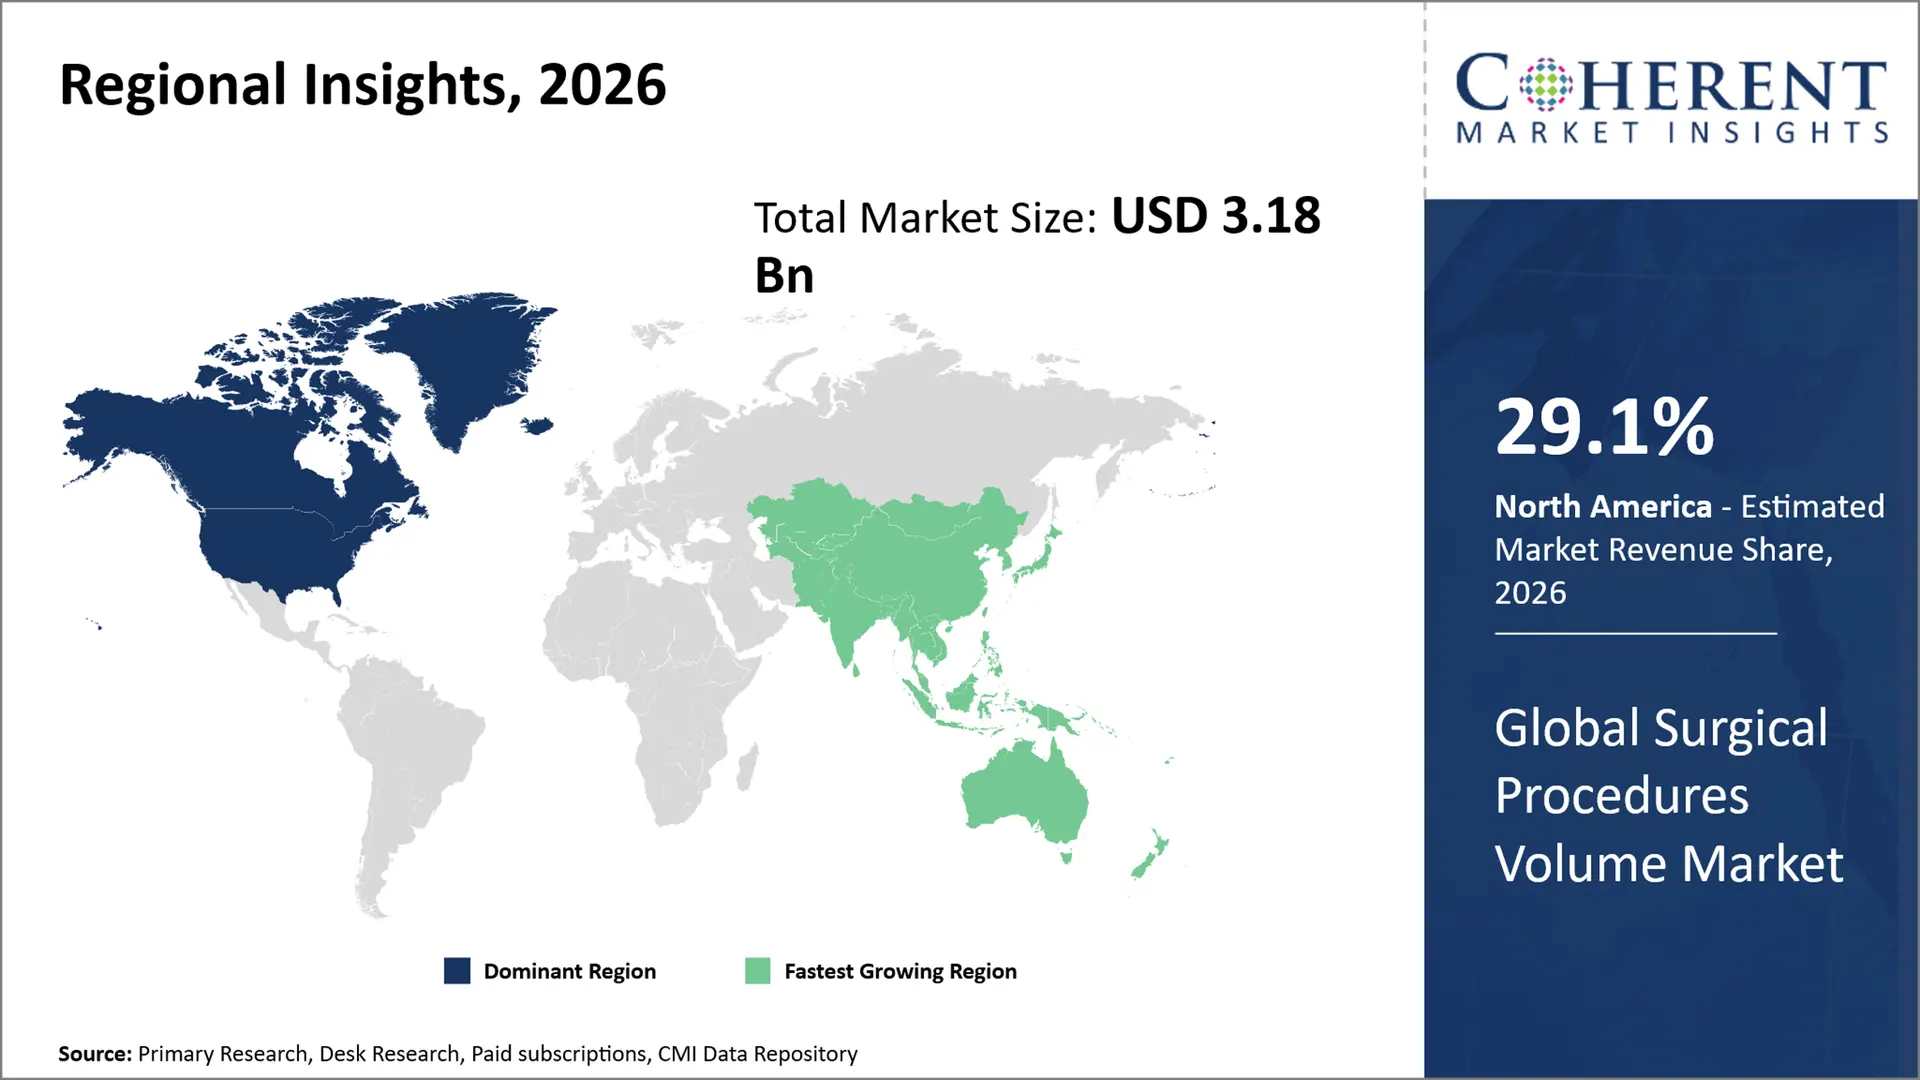
- 北米市場は予想されるシェアで優位性を維持 29.1% 2026年、その成熟した医療インフラ、高度の手続き能力、および外科的活動の包括的な追跡によって強化された。 米国メディケア&メディカエイドサービスセンター(CMS)は、ヒップと膝の交換、脊椎の融合、白内障手術、ヘルニア修理、CABG、および催眠術を含む26の手順をカバーするメディケア臨床医のための手順ボリュームデータを公開し始めました。 手順量を公表したこのレポートは、地域の外科的活動の高度レベルを反映し、医療データインフラを確立しました。
- アジアパシフィックは、世界規模の外科手術手続き量市場で最も速い成長を展示し、推定のCAGRを登録することを期待しています。 6.4% 2026年から2033年にかけて、高度の外科技術の採用拡大およびヘルスケア容量の増加によって運転される。 たとえば、厚生労働省(MHLW)は、全国の医療保険に32個のロボティック・アシスト外科手術手順が覆われたと報告し、2026の医療費改定に含めて15件のロボット手順が提案されました。 ロボティック手術の保険カバレッジの拡大は、アジア太平洋地域における高度な手術手順のより広い採用をサポートしています。
セグメント情報
なぜ一般手術はグローバル手術手順のボリューム市場を支配しますか?
一般手術は、市場のシェアを保持するために計画されています 27.8% 2026年に、腹部、消化管、ヘルニア、軟骨症および他の一般的な外科的慣行のほとんど普遍的な適用範囲による患者の最も大きい比率を使って。 緊急および電気部門、および二次およびtertiary病院の一般的な外科の存在は一貫して高いプロシージャの容積を支えます。 例えば、2026年3月、 NHSイングランド 一般的な手術サービスの376,204不完全な経路を報告し、一般的な外科ケアのためのかなりの要求を反映しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
オープン手術は手術手順のボリューム市場における最大の外科的アプローチセグメントを表す理由?
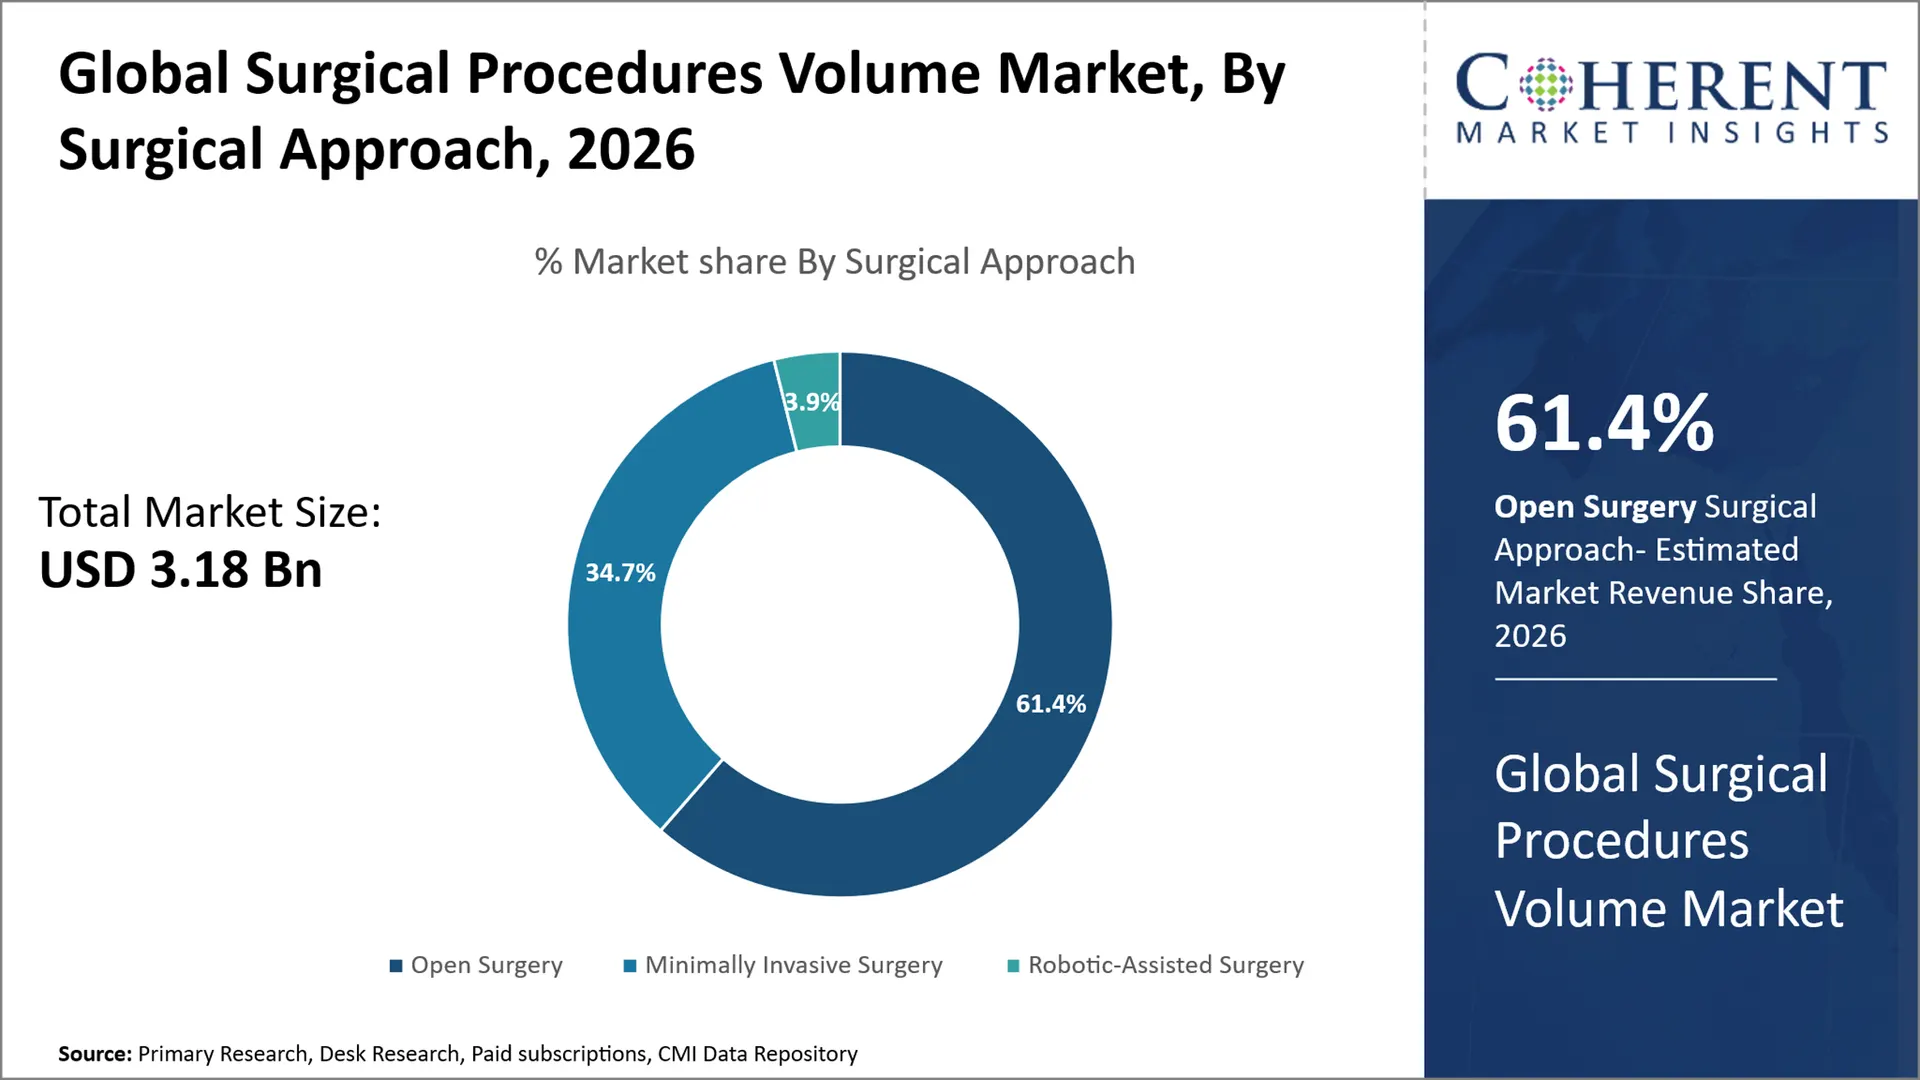
オープン手術は、市場のシェアを保持するために計画されています 61.4%の 2026年、高度の複雑なプロシージャ、緊急および外傷の外科、また、解剖学へのアクセスのための資源集中的な操作の使用による。 その継続的な保持は、高度に最小限の侵襲的またはロボット的モダリティへのアクセスを持っていないヘルスケア施設で広く利用可能であることによって強化されます。 例えば、 NHSイングランド 約30,000の緊急腹部(オープン腹部手術の形態)がイングランドで毎年行われていると推定し、手術中の手術手順の実質的な進行量を示す。
選択的なプロシージャの区分は全体的な外科プロシージャの容積の市場を支配します
選択的な手順セグメントは、市場のシェアを保持するために計画されています 68.5%の 2026年に、白内障手術、関節置換、その他の非緊急処置などの選択的な手順のより高い量によって駆動される。 その計画的な性質は、病院が手術室容量を活用し、より効果的に手順をスケジュールすることを可能にします。 例えば、 オーストラリア政府、すべての選挙手術の約70%は、オーストラリアの民間病院で行われ、医療システム内で計画された外科的活動のかなりの量を実証する。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
統合緊急事態、クリティカル、および運用ケアのためのWHOグローバル戦略が採択された(5月2026) |
|
WHOは、白内障手術へのアクセラレーションアクセスを求める(2026) |
|
米国メディケア&メディカエイドサービスセンター(CMS)は、外来性外科手術手順のメディケアカバレッジを拡大(2026) |
|
手術手順 ボリューム・マーケット・ダイナミクス
マーケットドライバー
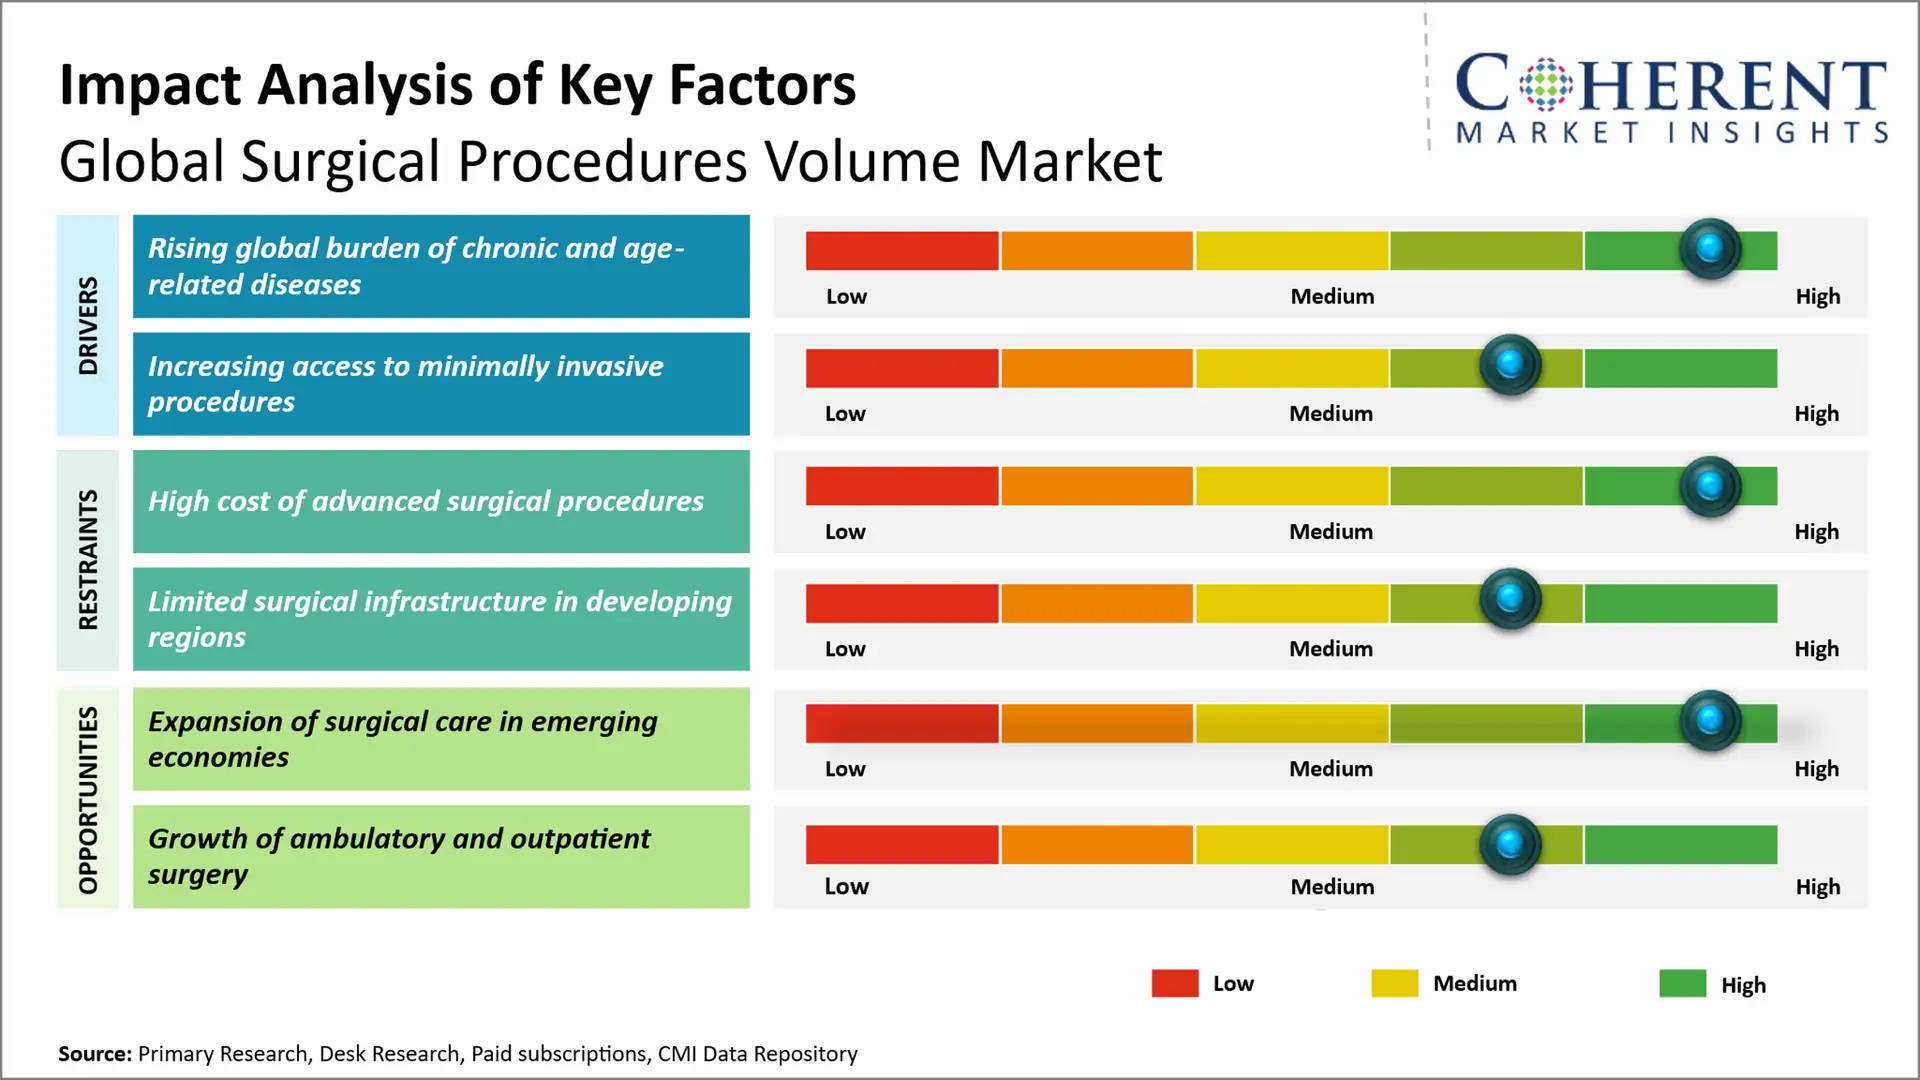
- 慢性疾患および高齢疾患の世界的な負担を上げる: 慢性疾患および人口老化の高まりは心血管、整形外科、眼科、眼科および他のプロシージャを含む外科的介入を必要とする世界的な忍耐強いプールを拡大しています。 たとえば、WHOは2025年に、NCDが2021年に世界で43万回の死亡を引き起こしたと報告しました。これは、心血管疾患から19百万、がんから10百万という、この2026年のアップデートでは、110億人が60歳以上の2023年を占めていました。 急激な人口の老化とともに慢性疾患の高まりは、外科的ケアの要求を維持することが期待されます。
- 最小限の侵襲的な手順へのアクセスの増加: 成長の採用 最小限に侵略的な技術 病院の滞在を減らし、より速い回復を支えることができるプロシージャへのアクセスを拡大しています。 たとえば、2025年11月、メディケア&メディカエイドサービス(CMS)の米国センターは、インパティエントリストから285のmusculoskeletal手順の除去を2026で完了し、臨床的に適切な手順を病院の外来設定で実行できるようにしました。 本方針は、侵襲的、非患者指向の外科的ケアへの移行を促し、これらの手順へのアクセスを拡大することを期待しています。
- 重要な外科ケアへのアクセスを拡大して下さい: ヘルスケアのカバレッジおよび外科的インフラを拡大することは、特に保護された市場でアクセスできる患者の数が増えています。 たとえば、WHOの2025モニタリングデータでは、4.6億人の人々が2023年に不可欠な健康サービスのフルカバレッジを欠いていることを示しています。手術ケアを含む治療に対する大きなアンメットの需要を強調しています。 ユニバーサル・ヘルス・カバレッジおよび手術能力を拡大するための継続的な取り組みは、グローバルでより高い手順量に変換することが期待されます。
新興トレンド
- ロボティックアシスト手術の採用拡大: ロボットプラットフォームの普及は、手術精度、視覚化、制御を改善することで複雑な手順を変革しています。 泌尿器科、婦人科、一般手術、整形外科を横断して展開しています。
- 血管外科および同じ日の外科へのシフト: ヘルスケアシステムは、入院から入院までの適格な手続きをますます進んでいます ambulatory 外科センター 費用、病院の滞在および回復時間を減らすため。 この傾向は、世界的な外来外科的容積を増加しています。
- AIと画像ガイド技術の統合: AIを用いた手術計画、非手術イメージング、ナビゲーション、および意思決定支援ツールは、手続き精度と結果を改善するための採用を得ています。 これらの技術は、より標準化された技術対応の外科的ワークフローをサポートする予定です。
地域洞察
なぜ北アメリカは外科プロシージャの容積のための強い市場ですか。
北アメリカは推定のための会計の全体的な外科プロシージャの容積の市場を、導きます導きます 29.1% 2026年に分かち合い、手術の手術回数の増加、先端医療施設の高度化、手術中の最小侵襲的処置およびロボット手術の採用率が高いため。 また、米国における医療費の政府増大と払い戻し方針は、地域における外科的処置の採用を促進します。 例えば、に従って アメリカンメディカル協会(AMA) 米国の国民のヘルスケア支出は、2024年に約USD 5.3兆に達し、前年度から7.2%上昇し、国内総生産量の18%を代表し、ヘルスケアサービスに大きな支出を示す。
また、地方の統合外科インフラ、専門病院の高い浸透、高度の外科処置の広範囲の臨床利用は大きい場合の容積に燃料を供給します。 多数のテラリケアセンターを持ち、北米で最小限の侵襲的およびロボティック・アシスタンド・プロシージャの統合を増加させ、市場は世界的に支配します。
なぜアジア太平洋外科手術手順のボリューム市場は高成長を展示しますか?
アジアパシフィックは、世界規模の外科手術手続き量市場で最も速い成長を展示し、推定のCAGRを登録することを期待しています。 6.4% 2026~2033年頃 地域は、およそのアカウントにプロジェクトされます 28.4%(税抜) 2026年のグローバル市場では、大規模な患者の人口、増加するヘルスケアの支出、ヘルスケアのための成長するインフラ、高度の外科ケアへのアクセスを増加する。 政府が医療インフラを改善し、民間部門の普及により、短期間で新しい外科的イノベーションの採用に貢献します。
たとえば、2026年1月、インドのAyushman Bharat Digital Mission(ABDM)は、900万(90 crore)のABHAアカウントと570万(57 crore)を超える健康記録を生成し、さらにデジタルヘルスケアインフラを強化し、技術対応の医療配信を支援しました。 (出典: プレス情報局) また、アジアの主要市場において、医療能力を高め、侵襲手術やロボット手術を最小限に抑え、成長を促すための取り組みを行っています。
世界の外科手術手順 主要な国のためのボリューム市場見通し
なぜ米国の大手イノベーションと手術手順ボリューム市場における採用?
米国は、技術革新と技術の高度な外科インフラ、高採用とロボットの支援と最小侵襲外科手術(MIS)の手順と手術専門センターの高数の統合の存在下にある主要な市場の一つです。 外科技術の研究開発のための井戸によって確立される生態系および即時の練習の採用のための臨床採用は国の急速なプロシージャそして技術の採用を保障します。
中国は、手術手順ボリューム市場のための好ましい市場ですか?
中国は、大規模な患者集団によって駆動される強力な成長市場です, 成長する病院の能力と洗練された手順の使用拡大, 最小侵襲的の採用としての手順容積成長のためのさらなる機会, ロボティックとデジタル手順が加速します. 病院の能力を成長させ、より専門家のプロシージャと大きく、ますます健康で保護された患者の人口と結合されて、中国はアジア太平洋地域の魅力的な成長の市場を作ります。
日本は、手術手順のボリューム市場のための主要な成長ハブとして新興していますか?
日本では、高齢化の人口、高齢化の著名な手術量、近代的な病院インフラなど、重要な成長市場を提示しています。 最小限の侵襲、ロボティック、テクノロジー対応の手順の浸透が著しく、特に日本の老化人口を治療する特産品にも現れます。 手術ケアの近代化と専門的ケアの要求の拡大は、日本での手順大量生産をサポートする可能性が高い。
なぜドイツは、欧州の手術手順のボリューム市場をトップ?
ドイツは、多数の病院、手術能力、およびターゲット外来患者および患者外科的ケアの高い可用性のためにヨーロッパの市場の最前線にあります。 全国の効率的で十分に確立された健康システムは整形外科、心血管、一般および他の主外科分野の大きいプロシージャの容積を支えます。 これは、その巨大な臨床インフラと共に、欧州市場でドイツのプロフィールを上げます。
インドでの手術手続きのボリューム市場は?
インドは増加された病院容量によって運転される高い成長の潜在的の大きい市場、より複雑なプロシージャのための改善された外科アクセスおよび最低侵襲的および技術高められたプロシージャの採用です。 成長の見通しは、公共健康のカバレッジのさらなる拡大と民間部門ヘルスケア投資によってサポートされています。開発および開発市場での外科ケアへのアクセスを改善します。 インドの実質的な不満の外科容積および成長する心配のインフラはそれ以上のプロシージャ容積の拡張のための強い容量を提供します。
手術手順ボリューム市場における新たな成長機会を作成する新興国における外科ケアの拡大はどのようになっていますか?
健康インフラ、公衆衛生への取り組み、および金融保護の拡大可能性は、これまで未だに行なった手順のための外科的ケアと充実したニーズへのアクセスが増加しています。 病院の能力を成長させ、政府の投資の増加とともに二次およびtertiaryレベルの外科手術手順へのアクセスが増えています。 例えば、インドのアユシュマン・バハット・プラハン・マントリ・ヤン・アオリヤ・ヨハナ(AB-PMJAY)を通る38,000以上の病院が6月2026日(金)までに駐在員治療の空き状況を明らかにした。 新興市場で高い手術手順量をサポートするため、この拡張が期待されます。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2018年9月10日 Axogen株式会社 200万ドルのBioCircuit Technologiesを取得するための決定的な合意に入ったNerveTape、最初の米国FDA承認デバイスは、末梢神経修復を縫うために、そのポートフォリオに追加しました。 買収は、周辺神経修復の手順へのアクセスを拡大し、微小手術の切除のスキルに依存し、外科医とケア設定の幅広い範囲にわたる採用をサポートすることによって期待されます。
- 8月2026日 ストライカー ZuriMED、F FiberLockerシステムの開発者であるZuriMEDを取得するための決定的な合意に署名しました。 買収は、ストライカーのショルダーポートフォリオを拡大し、スポーツ医学と肩関節症のためのその提供を強化し、成長中の回転子カフ修理セグメントにおける同社の位置をサポートします。
- 2025年9月 アルコン STAAR Surgicalを約1.6億米ドルに買収し、1株あたり30.75米ドルに提供し、STAARのEVO Implantable Collamer Lens(EVO ICL)による眼科手術における位置を強化するという修正合併合意を発表しました。
競争力のある風景
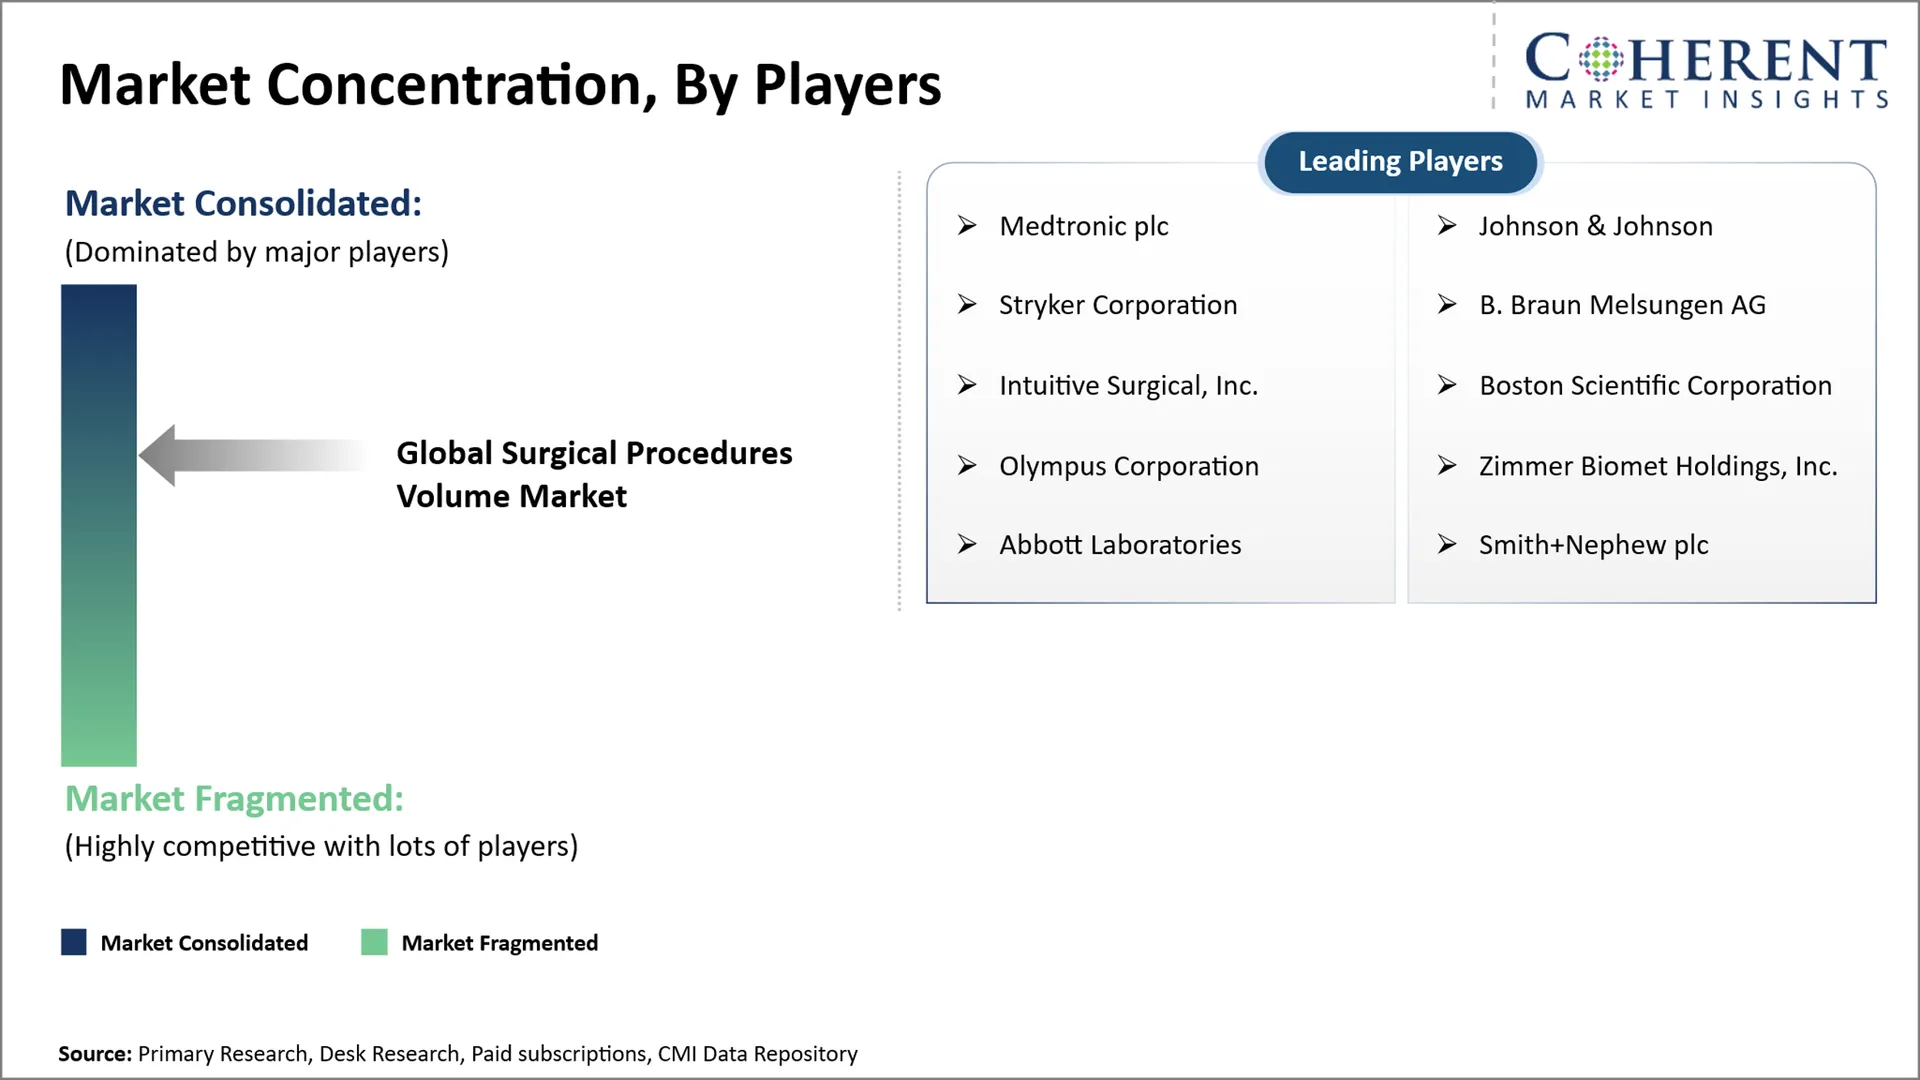
世界的な外科的手続きの容積の市場は外科容量の拡大によって形づけられる市場ダイナミクスと適度に競争、最小限に侵略的およびロボティックassisted技術の採用、血管の外科中心の開発および高度の外科技術の投資の増加です。 市場参加者は、手術能力の拡大、手術効率の改善、外来および技術対応手術へのシフト支援など、専門的ケアへのアクセス強化にますますます注力しています。 主な焦点区域は下記のものを含んでいます:
- ロボティック・アシスト、腹腔鏡などの最小侵襲手術技術の拡大
- 高度な手術システム、機器、イメージング、ナビゲーション技術の開発
- 血管外科センターおよび外来のプロシージャの機能の拡張
- AI、デジタル手術、画像ガイド技術の統合を手術ワークフローに増加
- 新興市場における手術能力および専門的手続きの拡大
マーケットレポートスコープ
手術手順 ボリューム市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 3.18 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 5.9% | 2033年 価値の投射: | 米ドル 4.76 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | メドトロニック plc, ジョンソン & ジョンソン, ストライカー株式会社, B. ブラウン メルスンゲン AG, 直感外科株式会社, ボストン科学株式会社, オリンパス株式会社, ジマー バイオメット ホールディングス, 株式会社, アボット研究室, スミス+ネフュー plc | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年で、世界規模の手術手順の量市場は、より多くの技術対応、外来指向、容量駆動型モデルに移行することが期待されます。 最小侵襲的かつロボティック・アシストの手順により、従来型の手術は、高度かつ省資源化された設定で重要なままになります。 新興国における手術インフラの拡大は、手続き量増加の重要な情報源となる見込みです。
- 最大の機会は、インドの一般的な手術のための最小限の侵襲手術内で予見されます, 大規模な患者プール, 増加病院の能力, 成長した民間医療投資, 高度な外科技術へのアクセスを改善し、実質的な手順ボリューム拡張のためのスコープを作成します. 中国と日本における泌尿器科および婦人科の横断的なロボット工学的応用手順では、二次的な機会が出現する可能性があります。
- 競争上の優位性を獲得するために、市場プレイヤーは、個々のデバイスや手順ではなく、統合された外科的ポートフォリオを優先順位付けし、最小限の侵襲的な機器、視覚化、ロボティクス、ナビゲーション、およびデジタル機能を組み合わせた必要があります。 病院と血管外科センターとのパートナーシップを構築し、外科医のためのトレーニングプログラムを拡大し、新興市場に適した費用対効果の高いソリューションを開発することで、企業が採用を加速し、競争力のある位置を強化することができます。
市場区分
- プロシージャのタイプ洞察(Revenue、USD Bn、2021 - 2033)
- 一般手術
- 整形外科手術
- 心臓血管 外科手術
- 神経外科
- 婦人科および産科 外科手術
- 泌尿器科手術
- 眼科手術
- その他
- 外科的アプローチの洞察(Revenue、USD Bn、2021 - 2033)
- オープン手術
- 最小侵襲手術
- ロボティックアシスト手術
- 緊急インサイト(Revenue、USD Bn、2021 - 2033)
- 選択的なプロシージャ
- 緊急のプロシージャ
- インサイトの設定(Revenue、USD Bn、2021 - 2033)
- 入院手術
- Outpatient/Ambulatory 手術
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- メドトロニック plc
- ジョンソン&ジョンソン
- ストライカー株式会社
- B.ブラウン・メルスンゲンAG
- 直感手術株式会社
- ボストン科学株式会社
- オリンパス株式会社
- ジマーバイオメットホールディングス株式会社
- アボット研究所
- スミス+ネフュー plc
ソース
第一次研究インタビュー
- 手術院の管理者および手術室のディレクターはプロシージャの容積および外科容量のために責任を担います
- 一般、整形外科、心血管、眼科、婦人科、泌尿器科、神経外科専門家
- Ambulatory 外科センター (ASC) オペレータと外来手術管理者
- 技術の採用と手順計画に関わる最小侵襲的およびロボティック手術の専門家
- ヘルスケアの調達および手術室装置および消耗品の責任の外科供給鎖のマネージャー
- 外科能力の拡大および忍耐強い流れ管理に関与するヘルスケアの strategists および臨床操作の専門家
ステークホルダー
- 病院および多専門医療システム
- Ambulatory手術センターと外来手術プロバイダ
- 外科技術と医療機器メーカー
- ロボット支援と最小限の侵襲手術技術プロバイダ
- ヘルスケア保険会社および公共医療システム
- 外科専門の社会および臨床研究の組織
- ヘルスケアインフラの開発者および専門医センター
- エンドユースセクター
- 一般・多国籍病院
- Ambulatory 外科センター(ASC)
- 専門外科病院
- 学術・教育病院
- 公共医療施設
- 民間医療施設
- 緊急・外傷ケアセンター
- 規制と健康ボディ
- 世界保健機関(WHO)
- 米国メディケア・メディケイドサービスセンター(CMS)
- 米国食品医薬品局(FDA)
- 欧州医薬品庁(EMA)
- NHSイングランド
- 経済協業・開発機関(OECD)
データベース
- 世界銀行 – 世界開発指標 (WDI), あたりの手術手順を含みます 100,000 人口
- WHOグローバルヘルス天文台(GHO)
- OECD健康統計
- コンテンツ メディケアプロバイダーの活用と決済データ
- NHSイングランドの統計とデータセット
- Eurostatヘルスデータベース
- WHOグローバルヘルスの見積もり
ジャーナル
- ランセット
- ランセットグローバルヘルス
- JAMA(ジャマ) 外科手術
- 英国外科学会
- 手術のアンナルス
- 世界外科学会
- 国際外科学会
- BMCについて 外科手術
- 外科研究ジャーナル
協会について
- アメリカの外科医の大学(ACS)
- 永続登録看護師協会(AORN)
- アメリカン消化管外科学会(SAGES)
- 内視鏡手術欧州連合(EAES)
- 国際外科学会(ISS/SIC)
- アネセシロジスト(WFSA)の社会連盟
- 米国麻酔科医協会(ASA)
パブリックドメインソース
- WHO – グローバルな外科ケアフレームワーク, 外科アクセス, 手順容積推定, 患者の安全, および必須手術ガイダンス
- 世界銀行 – 手術手順ボリュームインジケータと国レベルの健康システムデータ
- CMS – メディケア外科的利用、ASCカバレッジ、外来手続き方針、支払いデータ
- NHSイングランド - 選挙手術、待機リスト、運営管理活動、および医療利用統計
- OECD - 外科的活動、病院のリソース、医療利用、および健康システム指標
- ユーロスタット – ヨーロッパの病院の活動, 手術手順, 医療リソース, 人口統計
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 3.18 Bnで世界規模の手術手続き量市場が評価され、2033年までのUSD 4.76 Bnに達すると予想されます。
一般的な手術は、胃腸、ヘルニア、breast、腹部および他の一般的な外科的疾患を介した定期的なおよび重要な手順の高量のために支配します。
手術手順のボリュームは、医療設定と外科専門分野にわたって定義された期間内で行われる外科手術手順の総数を指します。
2026年から2033年にかけて、世界規模の外科手術手続き量市場のCAGRが5.9%を予定しています。
慢性および年齢関連の病気の世界的な負担を上げ、最小限の侵襲的処置へのアクセスの増加は、世界的な外科的手続き量市場の成長を促進する主要な要因です。
高度の外科手術のプロシージャの高い費用および開発地域の限られた外科インフラは全体的な外科プロシージャの容積の市場の成長を妨げる主要な要因です。
緊急事態の観点から、2026年の市場収益分配を損なうと、選挙手続が推定される。