
グローバル次世代細胞療法市場 サイズと予測 – 2026 に 2033
次世代細胞療法市場は、次世代細胞療法市場が成長する見込み ツイート 7.40 ベン に 2026 へ 米ドル 35.88 Bn 2033年までに、化合物の年間成長率を登録 25.3%のCAGR 2026年~2033年お問い合わせ 次世代の細胞療法の市場は、再生医療および先進的な細胞ベースの技術において、政府が支持する研究活動によって燃料を供給し、大幅な拡大のために普及しています。
に従って NIHレポート, 1,087 回生薬研究プロジェクトは、2025年に支持され、次世代細胞療法の開発と臨床翻訳を加速できる持続的な公的研究活動を示す。
グローバル次世代細胞療法市場における主要なテイクアウト
- ツイート セルを保有する 44.5%未満 2026年のグローバル次世代細胞療法市場シェアのなかで、米国全土の細胞型セグメントを整備し、T細胞治療の確立された規制および臨床エコシステムにより開発しました。 たとえば、2026年4月、米国FDAは、解凍剤の編集と遺伝子の整合性を含むゲノム編集の安全を評価するために、次世代シーケンスの使用に関する草案を発行し、遺伝子組み換え細胞療法に関連する特定の検討を提供します。
- CAR-T細胞療法は保持するために写っています 41.0%の 2026年、世界次世代の細胞療法市場シェアのなかで、日本が立ち上げた再生医療規制枠組みを支える重要なCAR-T開発市場として、アジア・パシフィックとのドミナント・セラピー・タイプ・セグメントが誕生しました。 たとえば、2026年3月、日本PMDAは、国内で承認された5つのCAR-T製品を特定する規制報告書を公表し、分散性、特異性製品、および有害イベントの製造に関する重要な規制検討を詳細に発表しました。
- Autologousは保持するために写っています 61.5%の 2026年のグローバル次世代細胞療法市場シェアでは、欧州の連系規制環境を維持し、患者主導型および遺伝子組み換え細胞療法に対する優位性を維持し、優勢なソースセグメントを作る。 たとえば、EMA の 2026 CAT ワークプランには、遺伝子治療 Q&A フレームワークの修正が含まれており、高度な治療薬製品 (ATMP) のすべてのクラスにわたってカバレッジを拡大し、自動logous および遺伝的に変更されたセルセラピーに関連する規制ガイダンスを強化します。
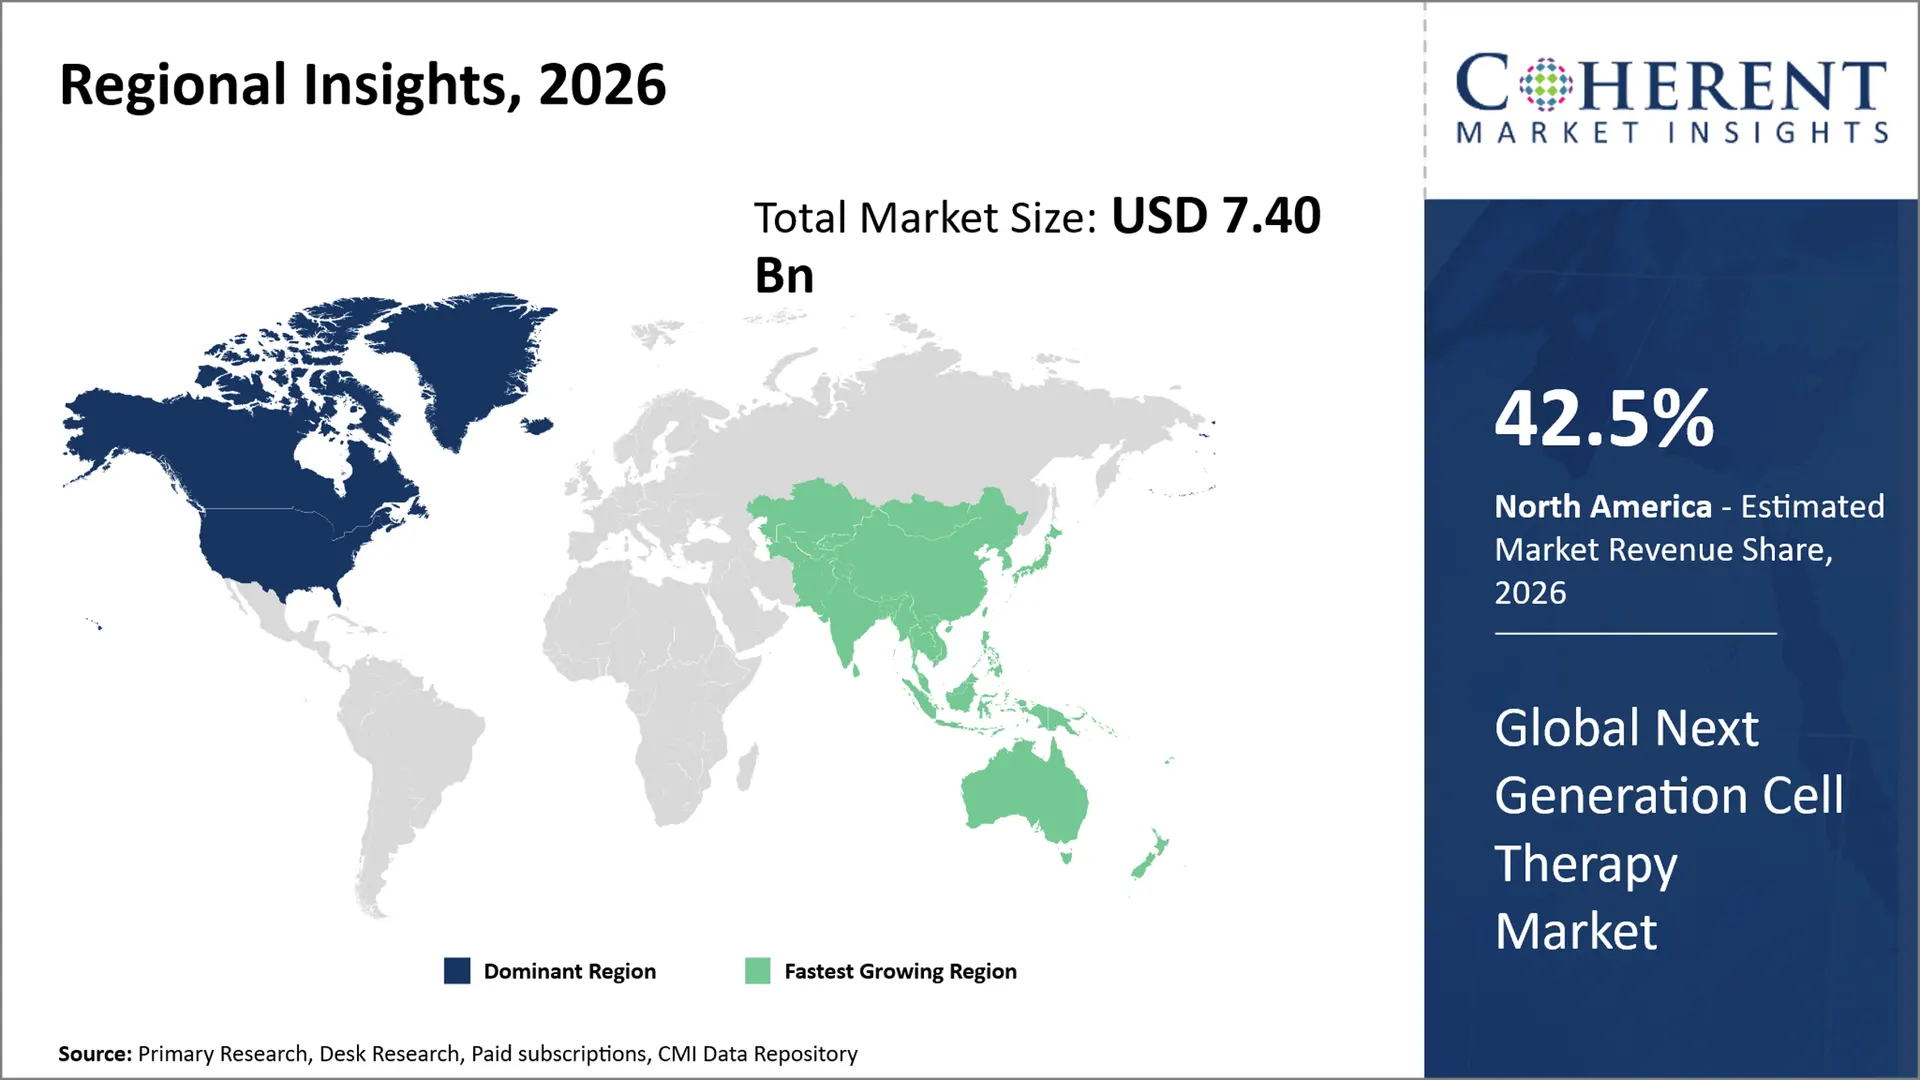
- 北米市場は予想されるシェアで優位性を維持 42.5%の 2026年に、成熟した規制枠組み、高度な細胞療法開発インフラ、強力な臨床開発活動によって強化された。 たとえば、2026年1月、米国FDAは、細胞および遺伝子治療の化学、製造、制御(CMC)の要件において、特に革新的な治療へのアクセスを明示的な開発とサポートするために、より大きな柔軟性を発表しました。
- アジアパシフィックは、次世代の細胞療法市場で最も速い成長を展示し、推定CAGRを登録する予定です。 17.2%(税抜) 2026年から2033年にかけて、再生医療の枠組み、臨床開発、および先進的な細胞療法の政府支援を拡充し、 たとえば、2026年5月には、日本PMDAは、再生医療製品26件を承認し、SAKIGAKEの指定・条件・時間制限による再生医療開発の加速化に関する施策を強調した。
セグメント情報
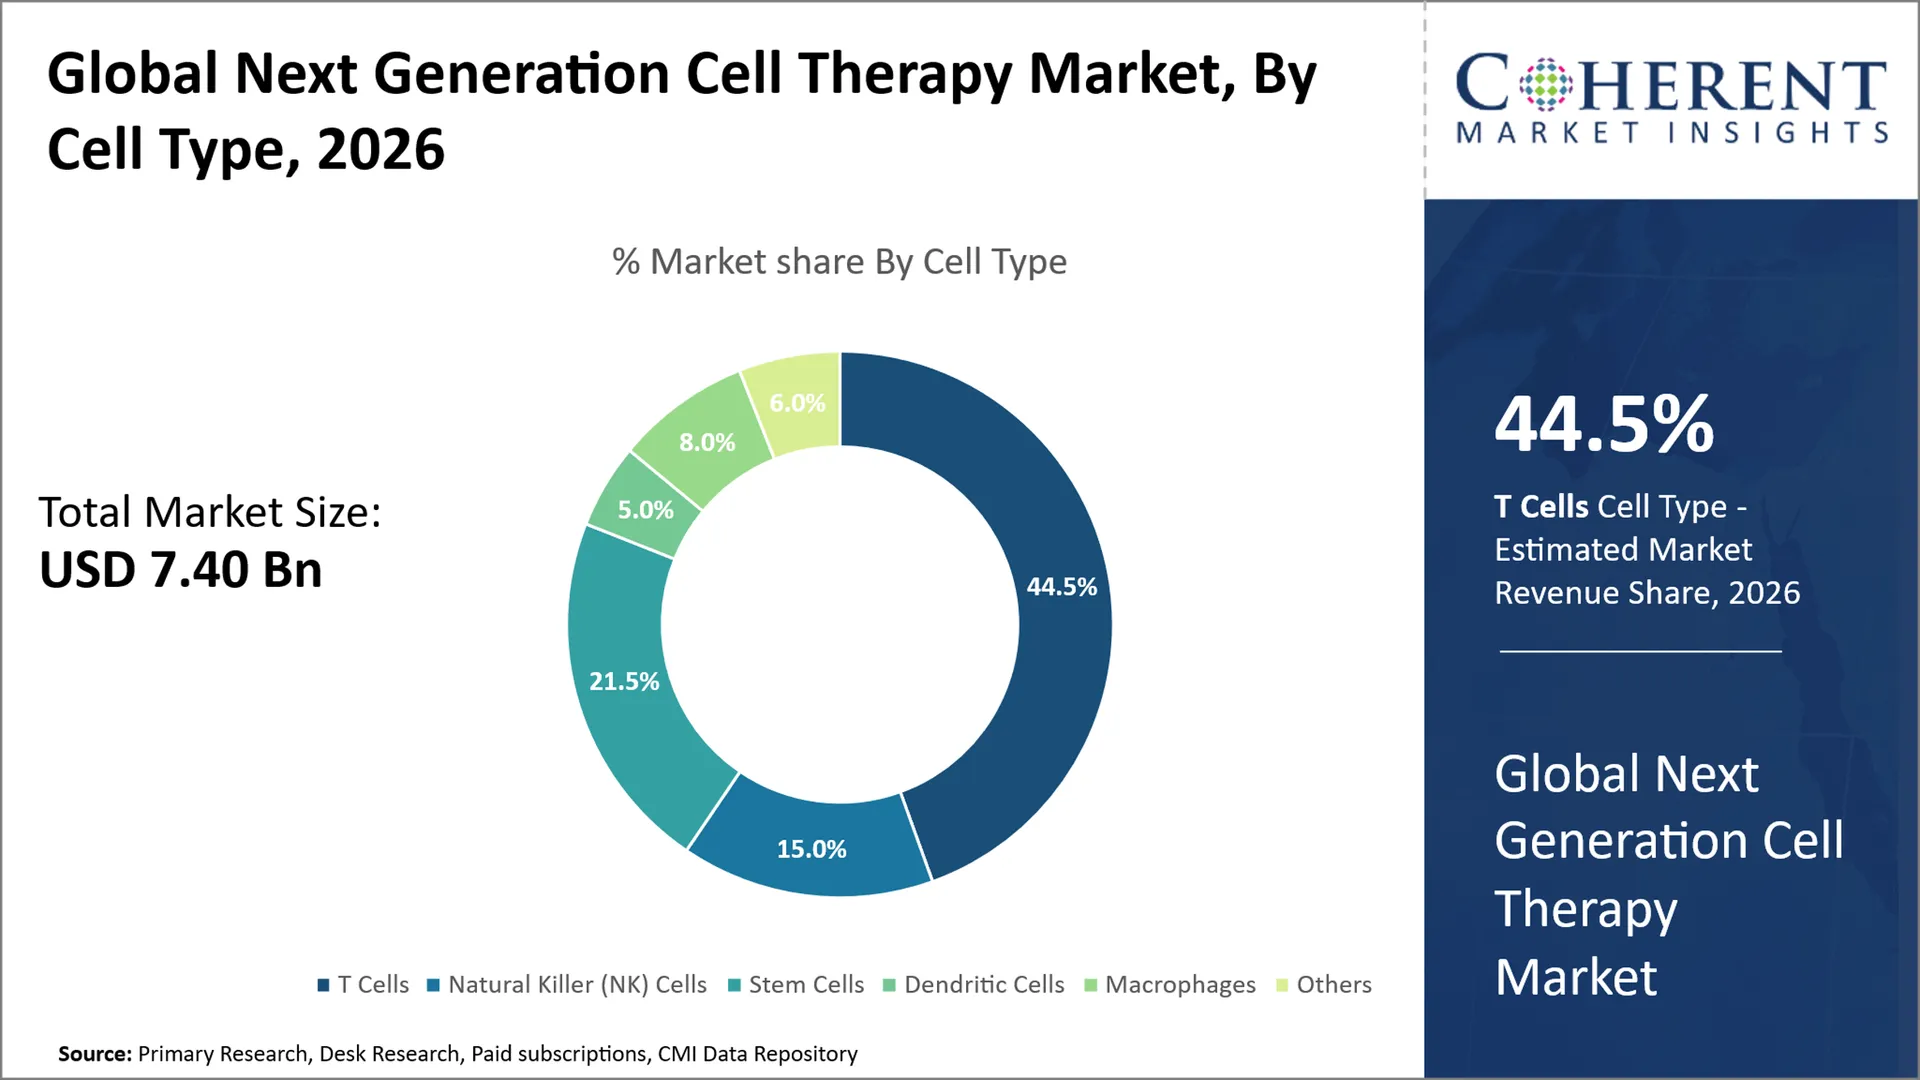
なぜTセルがグローバル次世代細胞療法市場を支配するのか?
ツイート セルは、市場のシェアを保持するために投影されます 44.5%未満 2026年に、強力な抗原認識能力と、遺伝子および受容体工学を用いてさらなる設計能力を支持する。 また、T細胞を設計したデータには、複雑な神経質および自己免疫障害を含む非腫瘍学的徴候に使用するスコープがあることを示しています。 例えば、2026年3月、 米国国立衛生研究所(NIH) エンジニアリングされたCAR-Tセルは、おそらくアミロイドベータプラークをターゲットとし、マウスにおけるアルツハイマーの関連病理学的特性の数を減少させる可能性があることを発表した。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ CAR-T 細胞療法 次世代の細胞療法市場で最も大きい療法のタイプ区分を表現して下さいか。
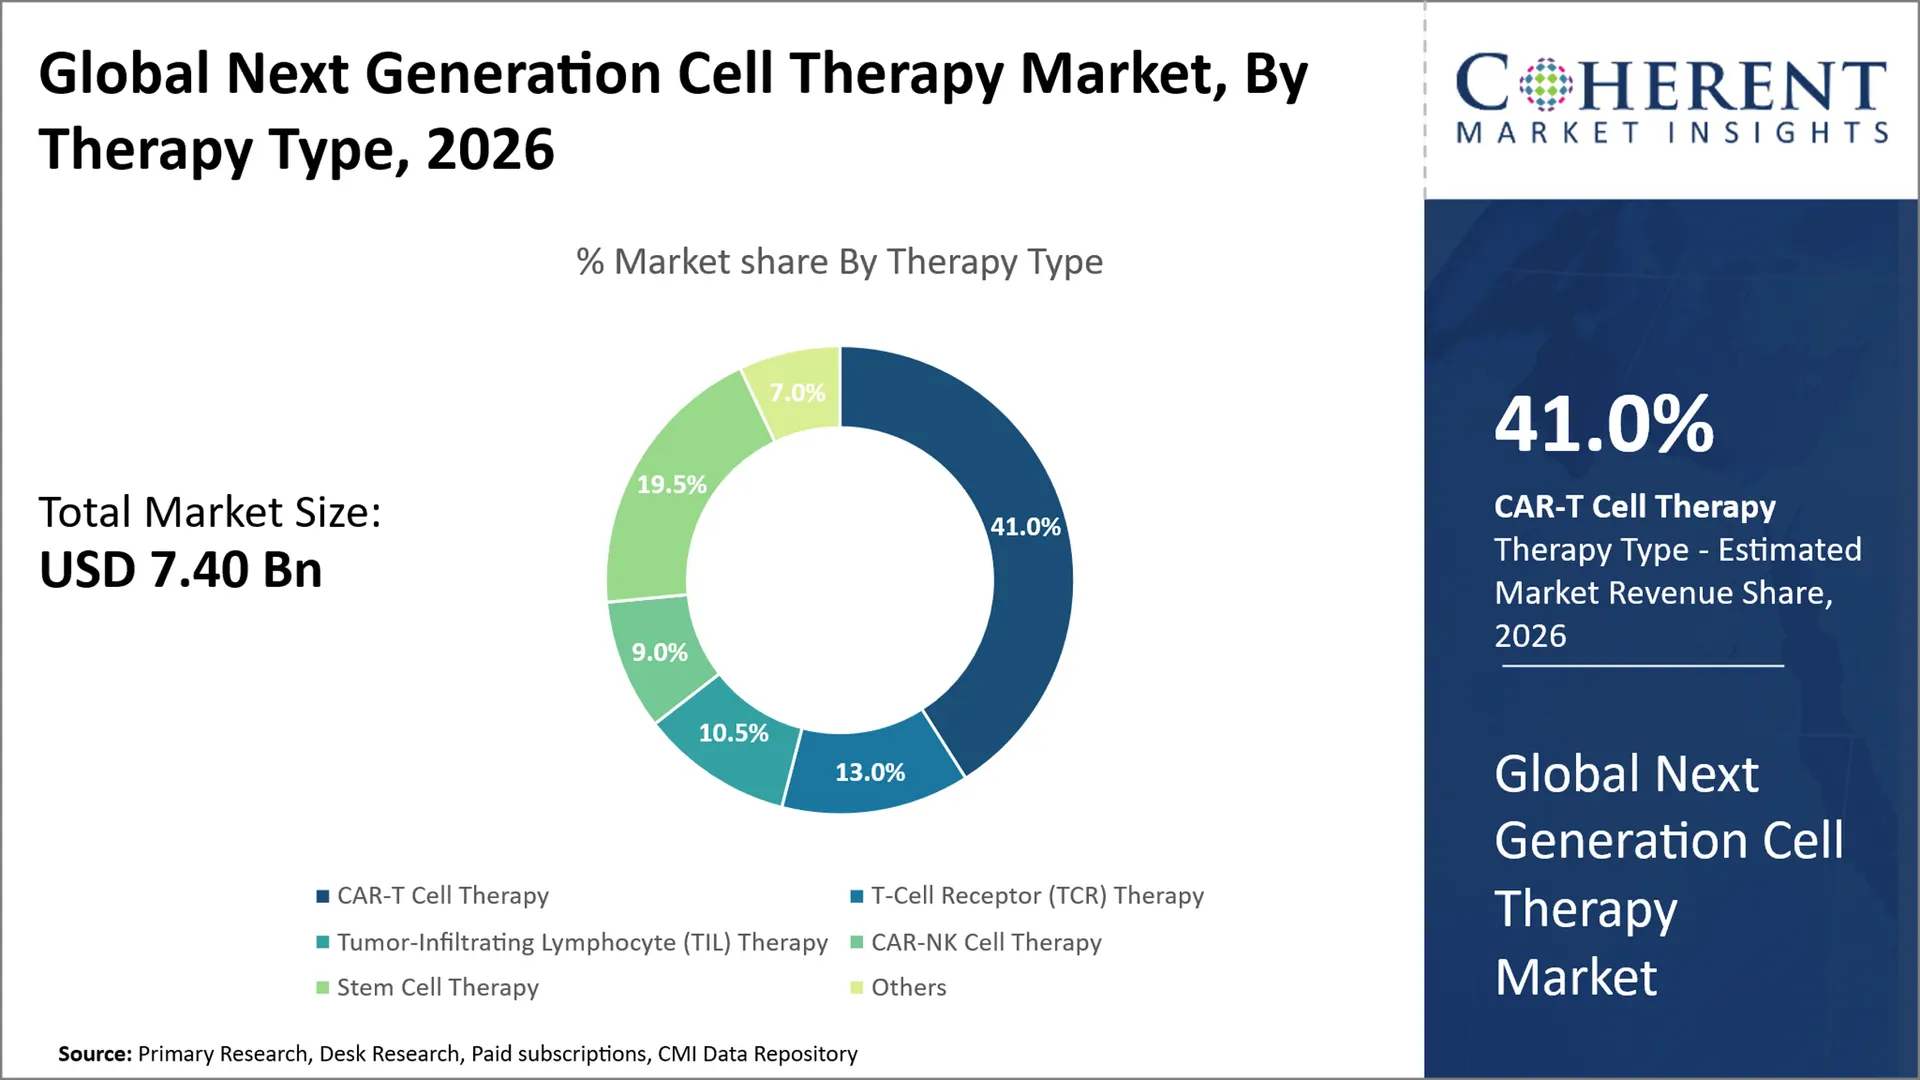
CAR-T細胞療法は市場のシェアを握るために写っています 41.0%の 2026年、病態学的悪性症に対する臨床的効力の確立と治療の初期段階における適用の可能性を支持する。 CAR-T製品の進化により、様々な患者様向けT-cellプールへのアクセスも拡大しています。 例えば、2026年6月、ヒト用医薬品(CHMP)の委員会 欧州医薬品庁(EMA) Carvykti(Cltacabtagene autoleucel)の補足の新しい薬物適用(sNDA)を見直し、少なくとも1つの事前療法を受けた大人の再燃または耐火多myelomaの使用のための徴候を拡張し、ヨーロッパで患者のための付加的な選択を提供するために受け入れられます。
オートロジスセグメントは、グローバル次世代の細胞療法市場を支配します
オートロジスセグメントは、市場のシェアを保持するために計画されています 61.5%の 2026年、パーソナライズされた治療と最小限の免疫学的不適合性およびエンジニアリングセルラー療法の使用に備えています。 また、患者様固有の細胞収集、加工、製造における技術進歩は、自己免疫療法の臨床開発に貢献します。 例えば, 六月 2026, 欧州医薬品庁(EMA) Tecartus(brexucabtagene autoleucel)の製品情報を自動logous遺伝的に変更されたT細胞療法のために更新して下さい、細胞療法のまわりのヨーロッパの調整装置の連続的な進歩を強調します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
日本MHLWが特定セル加工品の微生物安全ガイドラインを改定(2026) |
|
電子メール Autologous TIL Therapy Tacquell のマーケティング承認の拒否をおすすめします。 (6月 2026) |
|
日本PMDAが再生医療用全原発iPS細胞由来心臓シートを承認(2026) |
|
次世代細胞療法市場ダイナミクス
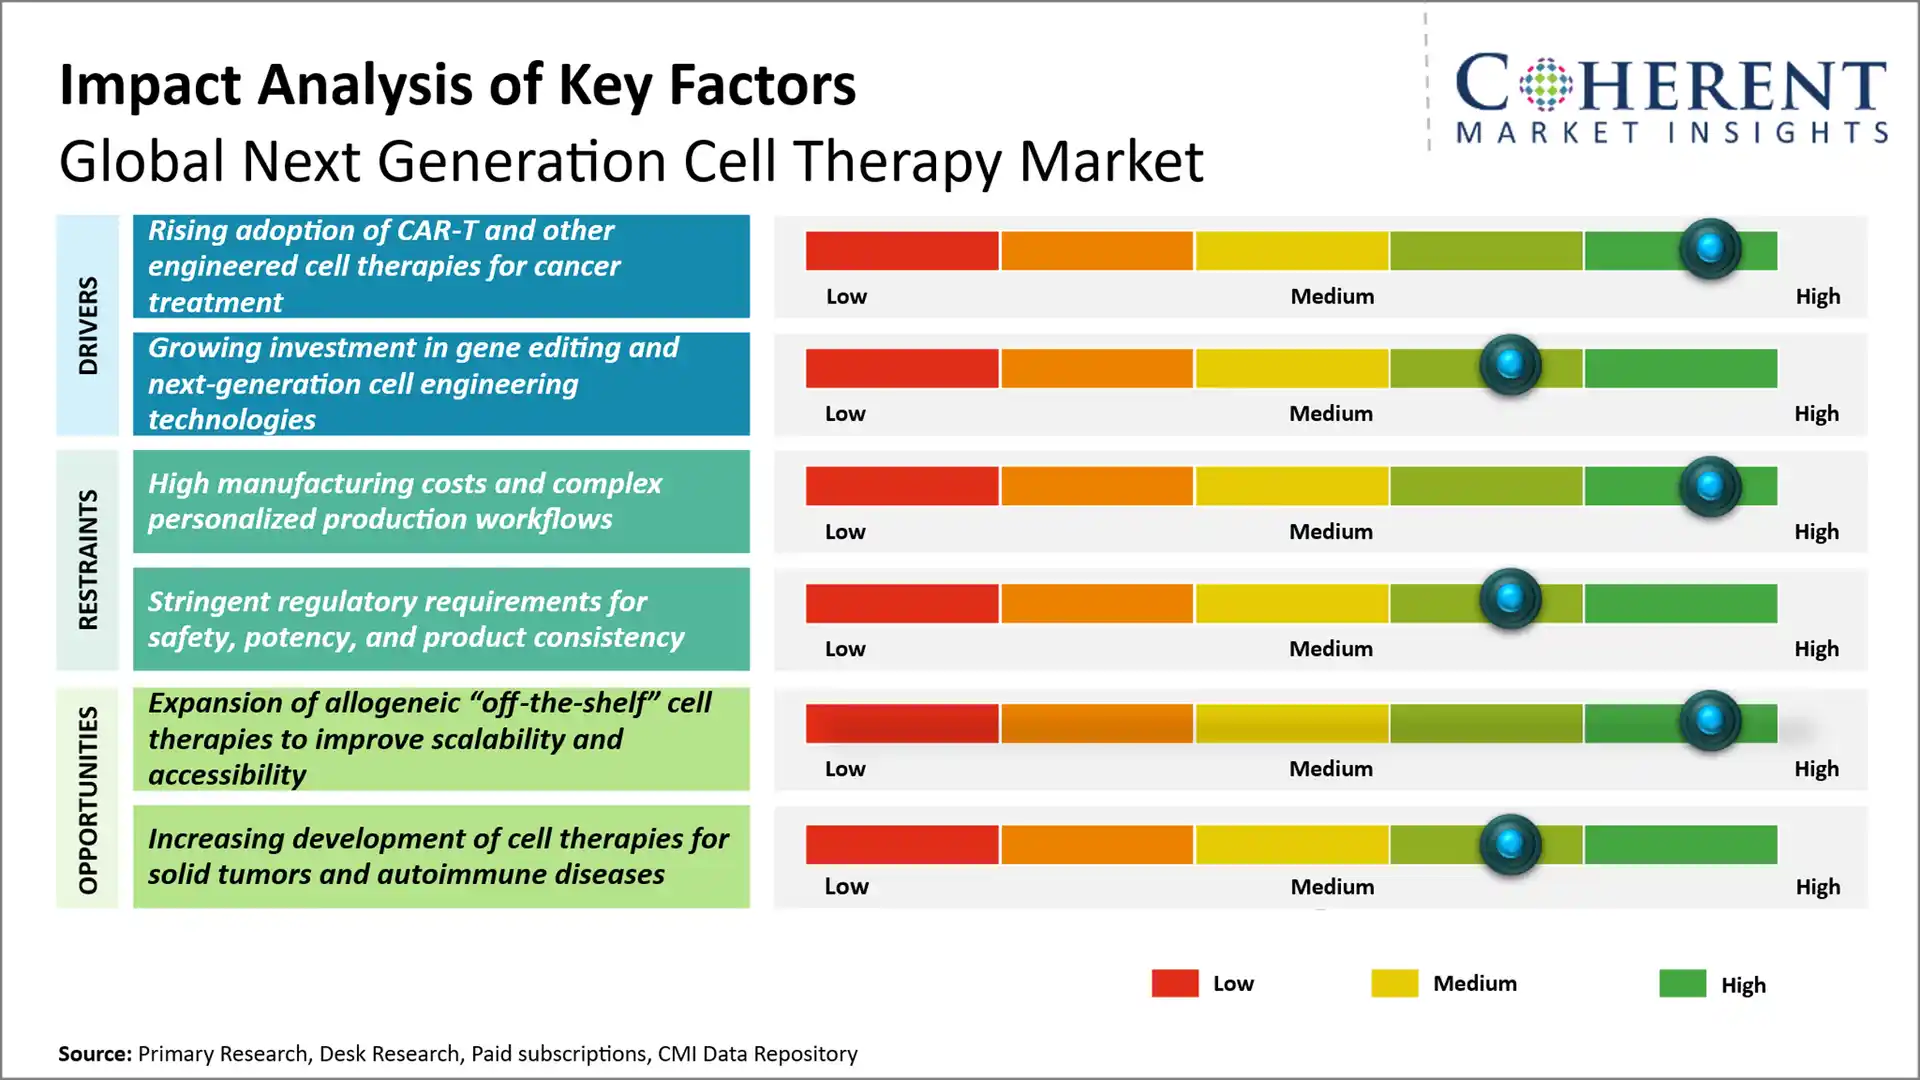
マーケットドライバー
- がん治療のためのCAR-Tおよび他の設計された細胞療法の採用の上昇: 次世代の細胞療法プラットフォームの需要が高まり、特にこれらのアプローチが困難ながんの治療オプションを拡大するにつれて、CAR-Tや他のエンジニアの細胞療法が強化されます。 連続した規制当局の承認も、血液学的悪性症を横断して設計された細胞療法の臨床使用を広げています。 たとえば、2026年2月、米国FDAは、再燃または濾胞性リンパ腫に対するBryanzi(lisocabtagene maraleucel)への伝統的な承認を付与し、さらに癌治療におけるCAR-T療法の承認された使用を拡大しました。
- 遺伝子編集および次世代細胞工学技術への投資の拡大: 遺伝子の編集と次世代の細胞工学技術への投資は、より精密で機能的、スケーラブルな細胞療法の開発を加速しています。 資金調達は、CRISPR、ベース編集、合成受容体、および治療細胞のパフォーマンスを改善し、従来の腫瘍学を超えてアプリケーションを拡大することができる高度な配信技術をサポートしています。 たとえば、2026年9月2日、米国国立衛生研究所(NIH)は、CRISPR/Cas9、ベースおよびプライマリ編集、合成受容体、およびT細胞、NK細胞およびマクロファージの生体工学に関する専用の研究トピックを発表しました。
- 腫瘍学を超えた細胞療法の応用の拡大: 細胞療法の開発の拡大はまれな遺伝的および免疫障害に次世代の細胞プラットフォームのためのアドレス指定可能な適用を広げます。 エンジニアリングセルラー製品の規制検証を強化し、高度なセル加工と製造能力への投資も支援しています。 たとえば、2026年3月、米国FDAはKRESLADIを承認しました。重度の白血球の付着欠乏症タイプI(LAD-I)のための最初の遺伝子治療は、まれな遺伝疾患における高度な細胞および遺伝子ベースの治療法の拡張アプリケーションを実証しています。
新興トレンド
- 全身およびオフザシェルフ療法へのシフト: 細胞療法の開発は、標準化されたスケーラブルな製造をサポートする、ドナー由来とアソジェニックプラットフォームに向けてますます進んでいます。 患者固有の生産制約を軽減し、治療のアクセシビリティを向上させることが期待されます。
- 遺伝子の編集をセルエンジニアリングに統合: CRISPRや他のゲノム編集技術は、細胞の機能、持続性、免疫互換性、安全性を向上させるために、細胞療法開発にますます組み込まれています。
- 製造のスケーラビリティとプロセス標準化に重点を置いています。 業界は、CMC制御、効力評価、自動化、再現性に重点を置いた、より標準化され、柔軟な製造プロセスに向けてシフトしています。
地域洞察
なぜ北アメリカが次世代の細胞療法のための強い市場ですか。
北米は、次世代の細胞療法市場をリードし、推定のための会計 42.5%の 高度な医療インフラ、研究開発力、好ましいバイオ医薬品政府の方針により、2026年にシェア。 例えば、2026年4月に米国政府がSBIR/STTRプログラムを9月2031日まで更新しました。 今後も、バイオメディカルとテクノロジーの商用化空間における中小企業のイノベーションへの取り組みに向けた連邦支援を継続します。 (出典: 国立衛生研究所(NIH))
また、この領域は、重要な民間だけでなく、公共投資、高度な臨床研究インフラ、および強力なバイオマニュファクチャリング能力から、細胞療法の開発と商品化をサポートすることが期待されます。 さらに、高度の療法のための十分に確立された調整可能なインフラそして明確な道は更に臨床翻訳を支えるかもしれません。
なぜアジア太平洋次世代細胞療法市場は高成長を展示するのか?
アジアパシフィックは、次世代の細胞療法市場で最も速い成長を展示し、推定CAGRを登録する予定です。 17.2%(税抜) 2026~2033年頃 地域は、 23.5% 2026年、医療費の増加、バイオテクノロジー能力の上昇、現代療法のアンメットニーズによる世界的な市場。 中国、日本、韓国を中心とした地域における再生医療研究への規制承認時間枠の短縮や投資など、有利な政府政策は、地域成長のさらなる支援を期待しています。
例えば, で 4 月 2026, 中国 国立衛生委員会 臨床翻訳およびバイオメディカル技術の承認に関する新しい規制を発表しました。 規制は、特定の承認プロセスを指定し、効果的な治療オプションなしで生命を脅かす疾患を標的する技術のためのより迅速な承認に焦点を当てます。
世界の次世代のセルセラピーマーケットの展望
次世代細胞療法市場における米国主導のイノベーションと採用はなぜですか?
米国は、次世代の細胞療法市場の革新と採用の最前線にあり、国の大量の細胞治療の臨床開発、高度なバイオマニュファクチュアブルなインフラとエンジニアリングされたT細胞空間の専門知識によって潜在的に駆動されます。 国は、遺伝子の編集、CAR-T、TCRなどの高度な細胞療法の翻訳をクリニックに加速するために高度に包括的な環境を持っています。 さらに、セルセラピーの収集、加工、製造、管理のためのより先進的なインフラが整備されている可能性もあります。
日本は次世代の細胞療法市場にとって好ましい市場ですか?
日本は、成熟した再生医療環境、高度な臨床インフラ、およびiPSCベースのおよび日本におけるセルセラピーの能力の上昇による次世代細胞治療のためのおそらく魅力的な市場です。 日本の規制環境は、次世代の先進的な細胞療法の開発と臨床翻訳に対応しているようです。 日本再生医療の能力は、次世代分野における固形地を示すこともあります。
中国は次世代の細胞療法市場のための主要な成長ハブとして新興していますか?
中国は、成長するバイオテクノロジー能力と臨床開発によって駆動される次世代の細胞療法で主要な成長市場として新興しています。また、より革新性に繋がる規制エコシステムもあります。 また、中国は、先進的な治療製品のサポートを強化し、より迅速なイノベーションに必要な規制リソースを迅速化し、より迅速な改善を図っています。
なぜドイツはヨーロッパの次世代の細胞療法の市場を越えますか。
ドイツは、堅牢なバイオテクノロジー基盤、高度な臨床インフラ、および国内の成熟したバイオマニュファクチュアリング施設に供給する欧州次世代の細胞療法市場をリードする。 国には、大学や研究機関、専門病院、臨床医に最先端の研究を翻訳するのに役立つバイオテクノロジー企業をリンクする、十分に確立された生態系があります。 再生医療および遺伝子および細胞療法の研究の既存の専門知識はヨーロッパの細胞療法の市場のリーダーとしてドイツを更に置きます。
次世代のセルセラピー市場は英国で発展していますか?
英国次世代の細胞療法市場は、細胞と遺伝子治療のための活気ある研究エコシステム、専門NHSインフラと高度な治療に関する既存の規制の専門知識により、一貫した成長を経験しています。 NHS Advanced Therapy Medicinal Products Program、Cell、Gene Therapy Catapult、遺伝子治療の規制に関する最新情報、MHRAが2026に相談し、新たなゲノム編集とエンジニアリングセル技術を反映した先進療法プログラムを通じて、臨床翻訳と高度療法の採用を支持する国です。
主な次世代 細胞療法プラットフォームとその開発特性
細胞療法のプラットホーム | セルソース | 製造モデル | 主な開発焦点 | 主な用途 エリア |
CAR-Tセル セラピー | Autologous/アエロメティック | 患者固有の/オフザシェルフ | ターゲティング、持続、安全 | 血液学的悪性腫瘍、固体腫瘍 |
TCRについて セラピー | Autologous/アエロメティック | 患者固有の/設計される | 細胞内抗原ターゲティング | 固体腫瘍、血液学的悪性症 |
ツイート セラピー | オートログ | 患者固有の | 拡張および腫瘍の反応 | 固体腫瘍 |
CAR-NKセル セラピー | アレルギー性 | オフザシェルフ | スケーラビリティ、安全性、腫瘍ターゲティング | 血液学的悪性腫瘍、固体腫瘍 |
遺伝子組み換え細胞療法 | Autologous/アエロメティック | エンジニア/オフ・ザ・シェルフ | 免疫の蒸発、高められた機能性 | 腫瘍学、自己免疫疾患 |
iPSC誘導セル セラピー | アレルギー性 | スケーラブルなセルバンキング | 再生細胞のソース、標準化された製造業 | 腫瘍学、再生医療、神経疾患 |
次世代細胞療法市場で新たな成長機会を創出するスケーラビリティとアクセシビリティを向上させるために、アホメリック細胞療法の拡張はどのようになっていますか?
次世代の細胞療法のための重要な市場機会へのアレルギーの「オフ・ザ・シェルフ」細胞療法の進歩は、おそらくより標準化された製造を促進し、処置に必要な時間を減らし、そしてよりスケーラブルであるので。 特に、自動空間に相対的に、ドナーからの派生は、より広く分散製造と可用性を可能にし、より多くの人々にアクセスできるようにします。 さらに、セルエンジニアリングと免疫調節の進歩は、アンダーピンセーフラーアホウ素細胞療法に設定されています。 例えば、6月2026日、 米国食品医薬品局(FDA) TREGZI(TREGZI)は、病態学的悪性症の治療のために、マッチングドナー大人の移植のためのアレルギー規制T細胞免疫療法の承認を受けています。 TREGZIの承認は、ドナー由来の細胞治療製品の規制の進歩を示しています。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年9月17日 チャールズ・リバー研究所 次世代シーケンシング(NGS)特性評価による急速な微生物学的検査を組み合わせた迅速な細胞バンクプログラムを導入。 プラットフォームは、セルバンクの生産のタイムラインを20週の業界標準に40%削減し、高度な治療のための迅速な開発と規制の信頼性をサポートするように設計されています。
- 2026年9月15日 Oriバイオテクノロジー IRO自動製造プラットフォームを商用細胞療法プロセスに統合する非公開バイオ医薬品会社で最大$ 120百万で評価された10年合意を発表しました。 本契約は、自律的な細胞療法の製造を近代化し、スケーラビリティ、スループット、再現性、コスト効率性を向上させることを目的としています。
- 2026年3月 サルトリアスAG Eveo Cell Therapy Platform を立ち上げ、自動化されたマルチ並列システムで、自動ログセル療法の生成を集中化しました。 プラットフォームは、8つの患者バッチを同時に処理し、既存のクリーンルームスペース内で最大4倍の出力を増加させ、スケーラビリティと製造コストの課題に取り組むことができます。
- 1月2026日 Fresenius カビ アメリカ, LLC TQセラピューティクスと戦略的開発契約を締結し、独自のセル選択技術をキューセル処理システムに統合。 複合システムは、血液または空中製品から高純度のT細胞を2時間以内に分離し、次世代の細胞療法の自動化およびスケーラブルな製造を支援します。
競争力のある風景
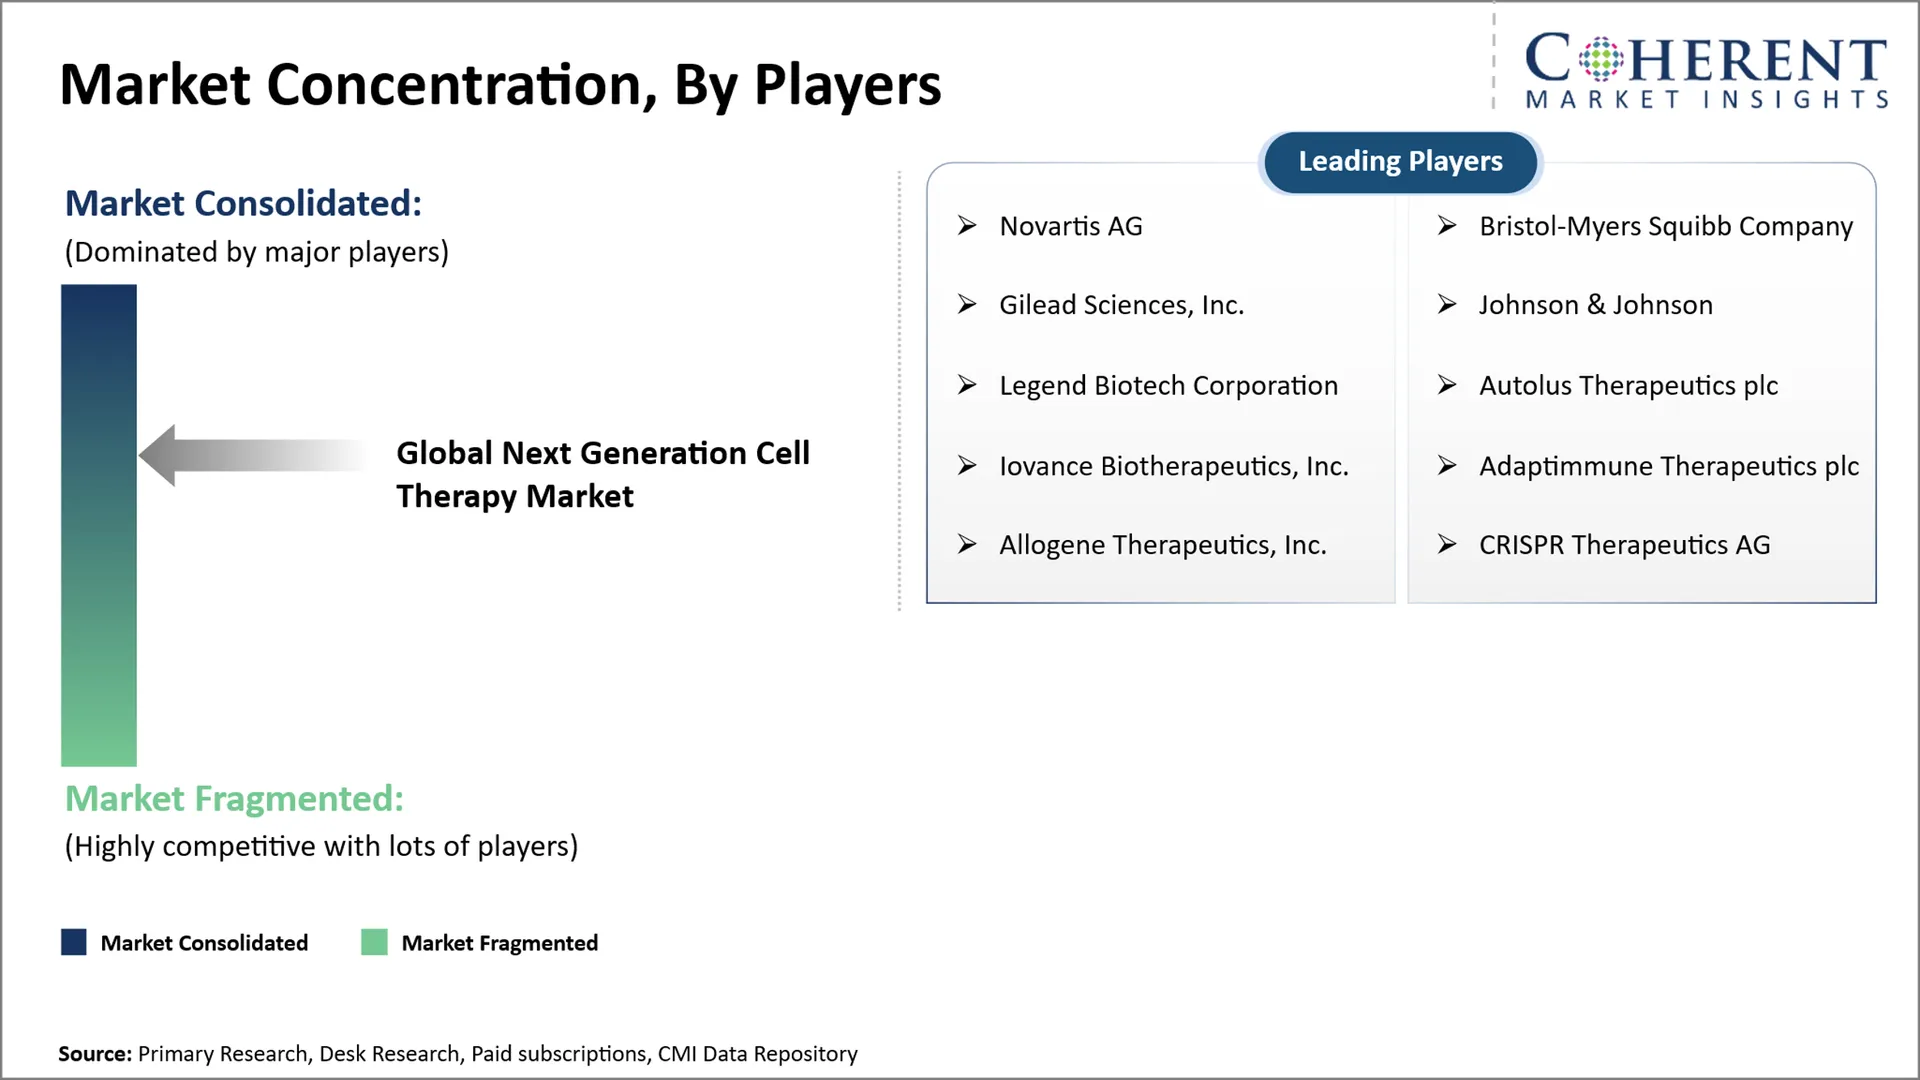
次世代の細胞療法の市場は高度の細胞工学の機能、製造業のスケーラビリティ、治療上の効力、安全および規制の信頼性に集中する競争と非常に競争です。 市場参加者は、次世代のセルラープラットフォームの開発、自動製造の改善、異種化および遺伝子改変療法の拡充、細胞療法の新たな指標への応用に重点を置いています。 主な焦点区域は下記のものを含んでいます:
- 先進的なCAR-T、TCR、TIL、CAR-NK、遺伝子活性細胞治療プラットフォームの開発
- アレルギー・細胞療法技術の拡大により、スケーラビリティとアクセシビリティの向上
- 自動化、AI、プロセス分析をセルセラピー製造に統合
- 固体腫瘍、自己免疫、神経学的および再生医療アプリケーションの高度化
- 細胞の特性評価、効力試験、安全制御、製造の一貫性の強化
- 次世代細胞療法の商用化を加速する臨床パイプラインおよび戦略的コラボレーションの拡大
次世代細胞療法市場レポートスコープ
グローバル次世代細胞療法市場 | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 7.40 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 25.3%の | 2033年 価値の投射: | 米ドル 35.88 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Novartis AG、ブリストル・マイアス・スクイブ・カンパニー、Gilead Sciences、Inc.、ジョンソン&ジョンソン、レジェンド・バイオテクノロジー株式会社、オートラス・セラピューティクス、Iovance Biotherapeutics、Inc.、Adaptimmune Therapeutics、Inc.、CRIS Therapeutics AG | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間で、グローバル次世代の細胞療法市場は、よりスケーラブルで標準化され、ますます自動化された細胞プラットフォームに向けて、アホジエック、遺伝子編集、およびエンジニアリングされた免疫細胞療法に大きな重要性をもたらすと期待されます。 製造は、一貫性、スループット、コスト効率を向上させる統合プラットフォームへの高度に個別のワークフローからシフトする可能性が高い。
- 最大の機会は、スケーラブルなオフシェルフアプローチは、血液学的癌を超えて細胞療法アプリケーションを拡張しながら、自律神経療法の製造制限に取り組むことができる中国の固体腫瘍のためのアホメジックCAR-NK療法内で予見されます。 大規模な患者集団の組み合わせ、腫瘍学パイプラインの拡大、および成長する細胞療法開発能力は、商品化のための実質的な部屋を作成します。
- 競争上の優位性を獲得するために、市場プレイヤーは、スケーラブルなアジェンジプラットフォーム、自動製造、および遺伝子の編集能力を優先して、強力なプロセス制御と特性評価システムを構築する必要があります。 複数のセルタイプと治療対象をサポートするフレキシブルな製造プラットフォームを構築することで、生産の複雑性を減らし、開発を加速し、商用スケーラビリティを向上させることができます。
市場区分
- 細胞型インサイト(Revenue、USD Bn、2021 - 2033)
- Tセル
- ナチュラルキラー(NK)セル
- 幹細胞
- Dendritic細胞
- マクロファージ
- その他
- 療法のタイプ洞察(Revenue、USD Bn、2021 - 2033)
- CAR-Tセル セラピー
- Tセル受容体(TCR)療法
- 腫瘍浸透リンパ球(TIL)療法
- CAR-NKセル セラピー
- 幹細胞 セラピー
- その他
- ソースインサイト(Revenue、USD Bn、2021 - 2033)
- オートログ
- アレルギー性
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 血液学的 Malignancies
- 固体腫瘍
- 自己免疫疾患
- 遺伝的障害
- 神経系障害
- その他
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 病院・がんセンター
- 医薬品・バイオテクノロジー企業
- 受託開発・製造機関(CDMO)
- 学術・研究機関
- 特殊セルセラピーセンター
- その他
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- CAR-T、TCR、TIL、NK-cell、幹細胞、遺伝子編集療法に関わる細胞療法開発者および臨床研究者
- 細胞増殖、工学、特徴化、スケールアップに関わる細胞治療製造およびプロセス開発スペシャリスト
- 腫瘍学、自己免疫、遺伝学、および再生適応における次世代細胞療法を評価する臨床調査者および腫瘍学者
- セルセラピーの開発、製造、検証、規制の提出をサポートするCMCスペシャリスト
- CDMOの幹事・細胞加工技術スペシャリストが、市販の細胞療法製造に携わる
ステークホルダー
- 次世代細胞療法を開発する製薬・バイオテクノロジー企業
- セルセラピーCDMOおよび専門製造サービスプロバイダ
- 細胞加工、自動化、バイオリアクター、遺伝子編集技術プロバイダ
- 病院、がんセンター、専門細胞治療センター
- 学術・研究機関
- 臨床研究機関および細胞療法のテストの実験室
- 受給者および健康保険提供者
- 規制当局および健康技術評価(HTA)組織
- エンドユースセクター
- 医薬品・バイオテクノロジー企業
- 病院・がんセンター
- 特殊セルセラピーセンター
- 受託開発・製造機関(CDMO)
- 学術・研究機関
- 臨床研究機関(CRO)
- 受給者および健康保険提供者
- 再生医療・先端療法センター
- 規制と健康ボディ
- 米国食品医薬品局(FDA) – 細胞および遺伝子治療の承認, CMCの要件, 製造ガイダンス, 臨床開発, 規制の監督.
- 欧州医薬品庁(EMA) - 高度な治療薬製品、細胞ベースの治療薬、臨床開発、製造、品質要件。
- 医薬品・ヘルスケア製品 規制機関(MHRA)、英国 – 高度な治療薬製品および細胞および遺伝子治療の開発規則
- 医薬品・医療機器庁(PMDA) – 再生医療製品および先端細胞ベースの治療に関する規制検討
- 国家医療製品管理(NMPA)、中国 - 規制評価、臨床開発、および高度な生物学的および細胞療法の監督
- 健康カナダ - 生態学的および細胞ベースの治療製品に関する規制および認可
データベース
- ClinicalTrials.gov – 細胞および遺伝子治療のための臨床試験および開発段階情報
- WHO国際臨床試験レジストリプラットフォーム(ICTRP) - グローバル臨床試験登録と研究情報
- FDAはセルラーおよび遺伝子治療製品データベースを承認しました - 細胞および遺伝子治療製品およびメーカーを承認しました。
- FDAのCBER 規制情報 – ガイダンス、規制経路、および細胞および遺伝子治療製品の開発情報。
- NCBI GenBank – 遺伝子シーケンスと分子生物学情報、細胞工学および遺伝子編集研究
- WIPO PATENTSCOPE – 細胞療法の技術、遺伝子の編集、製造、および関連イノベーションに関する特許情報
協会について
- セル&遺伝子治療国際社会(ISCT) – 細胞と遺伝子治療の研究、臨床翻訳、製造、規制開発
- 再生医療(ARM)のアライアンス – 先端医療業界、政策、規制、商品化情報
- 国際製薬技術協会(ISPE) – 細胞・遺伝子治療製造、施設設計、品質、プロセス工学
- 遺伝子・細胞療法学会(ASGCT) – 遺伝子・細胞療法研究、臨床開発、科学的進歩
- 細胞・遺伝子治療学会(SCGT) – 細胞・遺伝子治療 科学・臨床開発活動
パブリックドメインソース
- 国立衛生研究所(NIH) - 生物医学研究、細胞療法、遺伝子編集、臨床研究情報
- 疾病管理予防センター(CDC) – 疾患の負担、疫学的、および細胞療法の適応に関連する人口健康データ
- 世界保健機関(WHO) – 世界的な病気の負担、医療、高度治療情報
- 米国Census局 – 人口統計と人口統計統計は、アドレス指定可能な患者集団に関連する
- 経済共同運用と開発(OECD)の組織 – ヘルスケア支出、バイオテクノロジー、研究開発、健康システム統計
- 世界銀行 – 人口, ヘルスケア支出, 経済, 国レベルの開発指標
- 国立健康省と統計機関 - カントリーレベルの病気の優先順位、医療インフラ、人口統計、健康増進データ
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 7.40 Bnで評価され、2033年までにUSD 35.88 Bnに達すると予想される世界的な次世代細胞療法の市場は推定されます。
T細胞は、その確立された臨床検証、広範囲のCAR-T開発、およびヘマトロジーの悪性症の広範な適用のために支配します。
次の世代の細胞療法は、エンジニアリング、遺伝子編集、またはその他の強化された生体細胞を使用して、より標的、スケーラブル、および複雑な疾患に対する潜在的な耐久性のある治療を提供します。
2026年から2033年にかけて、世界次世代細胞治療市場のCAGRが25.3%となる。
がん治療のためのCAR-Tおよびその他のエンジニアリングセル療法の採用と遺伝子の編集および次世代細胞工学技術への投資の増加は、次世代細胞療法市場の成長を促進する主要な要因です。
高い製造コストと複雑なパーソナライズされた生産ワークフロー、および安全、効力、および製品の一貫性のための厳格な規制要件は、世界的な次世代細胞療法市場の成長を妨げる主要な要因です。
ソースの面では、自動ログは2026年の市場収益分配を支配すると推定されます。