

無人戦闘航空機 (UCAV) の市場規模とシェア分析 - 2026 年から 2033 年まで
無人戦闘航空機(UCAV)市場規模は年平均成長率12.5%で成長し、2026 年には163 億米ドルに達し、2033 年には372 億米ドルに達すると予想されています。主な推進要因は、防衛費の増加、地政学的緊張の激化、需要の拡大によって定義されます。 持続的な諜報、監視、偵察、そして自律型精密攻撃能力の採用の拡大を目的としています。 SIPRI によると、世界の軍事支出は 2025 年に 2 兆 8,900 億米ドルに達し、2024 年から実質 2.9% 増加しました。これにより、中高度および高高度の UCAV、ステルス プラットフォーム、自律ミッション システム、精密誘導兵器、高度なセンサー、安全な通信、および主要な先進国および新興国防市場における世界中の空軍および防衛近代化プログラム全体にわたる AI 対応ターゲティングに対する需要が強化されています。
重要なポイント
- 中高度 UCAV セグメントは、2026 年に61.8%で市場を独占するとみられます。このセグメントの成長は、耐久性の延長、運用の柔軟性、現代の国防軍全体における諜報、監視、偵察、精密攻撃ミッションの展開の拡大によるものです。
- 北米は、2026 年に42.1%という顕著なシェアを獲得すると予想されています。この地域の成長は、高額な防衛費、自律戦闘技術への強力な投資、監視、戦術作戦、長距離戦闘任務のための高度なUCAVプラットフォームの調達増加によるものです。
セグメント情報
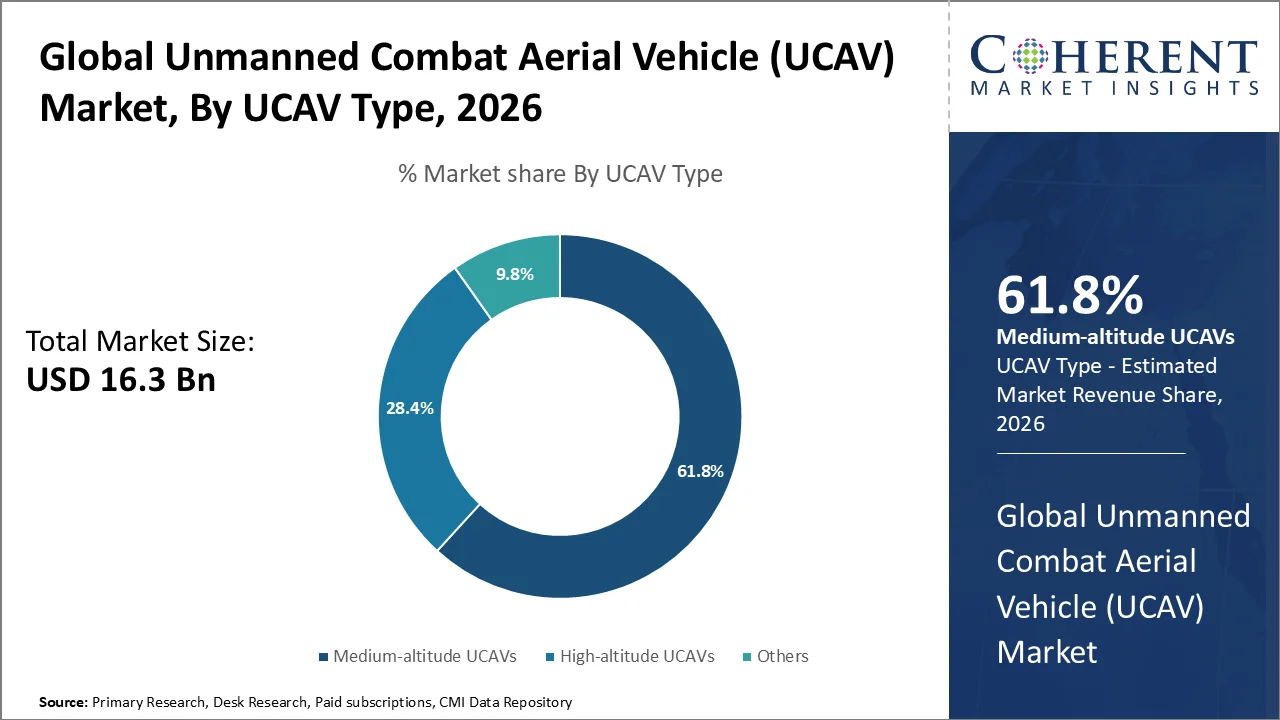
最大の株式を取得する中程度のUCAVセグメントはなぜですか?
UCAV型をベースとした中高度UCAVセグメントは、2026年に61.8%のUnmanned Combat Aerial Vehicle(UCAV)市場シェアを占める。 セグメントの成長は、長期耐久性、広域監視、精密ストローク機能、ペイロードの柔軟性、衛星通信、および比較的効率的な運用経済のバランスをとっています。 これらの特徴は、知性、監視および再認識、持続的なオーバーウォッチ、ターゲット獲得、ボーダー保護、対燃性、海上監視、および精密ストライキに適した中程度のプラットフォームを作ります。
米国空軍は、MQ-9レッパーを武装、マルチミッション、中高度、長距離遠隔操縦機として識別し、持続的な戦闘操作の関連性を強調しています。 MQ-9は3,750ポンドのペイロードを運び、最大8個のAGM-114ヘルファイアレーザーガイドミサイルを雇用し、ストライキと監視ミッションを横断して展開をサポートする武器を運ぶ柔軟性を実証します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
マーケットドライバー
協業戦闘機におけるライジングイノベーションは、米国のUCAV市場を変革しています。
米国は、分散型セミオートノマイズパートナーとして運営できる協業戦闘機(CCA)に向けたUCAV開発をシフトしています。 従来の遠隔操縦プラットフォームとは異なり、次世代の航空機は、自律的なミッション実行、モジュラーペイロード、オープンアーキテクチャを中心に設計されています。 電子戦車, 分散センシング, 人間の承認の下での武器の雇用, 迅速なソフトウェアのアップグレード. このモデルは、比例してパイロットの要件を増やすか、非常に競争環境にエアクルーを露出することなく展開できる航空機の数を増やすことが期待されます。
2026年6月、米国空軍がエンジニアリング、製造開発、および一般原子炉FQ-42およびAndurilのFQ-44 CCAプラットフォーム向けの生産契約を締結しました。 これらの航空機は、本格的な製造の準備ができ、数十年の終わりまでに150以上の戦闘可能なCCAを調達する目的を概説したと述べた。 ミッション・オートノミー・コントラクトは、Anduril、General Atomics、Lockheed Martin、Northrop Grumman、RTX Collins Aerospace、およびシールドAIの6つのベンダー・プールで同時に受賞しました。 試作開発から製造までの移行により、次世代のUCAV技術における商用化の最も強力な電流指標を1つ提供します。
ミッション・オートノミーとヒューマン・マシン・チーム:UCAV市場における主要なブレークスルー
ミッション自律性は、UCAV開発における最も重要な技術シフトの1つです。 従来の武装UAVは、通常、ナビゲーション、監視、ミッション管理、および武器の雇用のためのリモート・オペレータに大きく依存します。 UCAVをエマージする代わりに、オンボードコンピューティング、人工知能、センサーの融合、自律的なナビゲーション、デジタルミッションの計画、コラボレーションアルゴリズム、および安全なデータリンクを組み合わせて、戦闘ミッションのより大きな部分を独立して実行し、人間は重要な決定のために監督を監督します。
このアプローチは、運用規模を大幅に向上させることができます。 自動航空機は、戦闘機に同行することができます, センサーのカバレッジを拡張, 追加の武器を運びます, 再燃を実行します, 電子戦車を実行します, デコイとして機能します, そして、乗組航空機の前進を果たします. ボーイングのMQ-28ゴーストバットは、信頼できる自律性と乗組員がチームを組むように設計されています。 ボーイングは、2,000マイルを超える範囲を報告し、Mach 0.9までの速度と40,000フィートを超える動作天井をスピードアップしました。 同社は、プラットフォームが乗組プラットフォームの約1分の1に相当する手頃な価格の意図で設計されていることを述べています。
ソフトウェアアーキテクチャは、同様に重要です。 2026年2月、米国空軍は、政府所有のA-GRAアーキテクチャを含む半自動飛行試験を複数のサプライヤーから自動化ソフトウェアを備えた一般原子とアンダル航空機で確認しました。 アーキテクチャは、ベンダーのロックインを防止し、異なる開発者からのアルゴリズムを有効にして、互換性のある航空機で動作させるように設計されています。
現在のイベントとその影響 無人戦闘空中車(UCAV)市場
現在のイベント | 説明とその影響 |
2025年 米国「ドローンドミナンス」政策と加速軍ドローン調達 |
|
2026年 米国防衛省 自律・無人システム向け予算拡大 |
|
無人戦闘空中車(UCAV)市場動向
- 競争環境における継続的な人的制御の依存性を低減しながら、AI対応自律UCAVの展開を促進し、ターゲット認識、ナビゲーション、ミッションプランニング、生存性を向上させます。
- 乗組員の戦闘機とUCAVの統合を成長させると、協調的な戦闘操作をサポートし、再燃性、電子戦争、ストライキ、そして先進的な空気力を渡る有利な戦闘能力を拡大します。
- ステルス、センサーの融合、安全なデータリンク、精密兵器、および電子戦争システムは、高度に洗練された空気防衛ネットワークに対するUCAVの有効性を強化しています。
- 対立は、特に電子的に競争された環境で動作するシステム、無人のストライキプラットフォームのための軍事需要を加速しています。 NATOは、AI、ドローン、および自律システムが、劣化や防衛に必要な機能を再構築していることを述べています。
- 自動戦闘機プログラムで全国投資を成長させ、将来のUCAV開発パイプラインを拡大しています。 2026年7月、米国政府は、将来の戦闘エア戦略の一環として、少なくとも2030年までに飛行デモンストレータを標的とする新しい自律戦闘機プログラムを起動するために£300百万を約束しました。
地域洞察
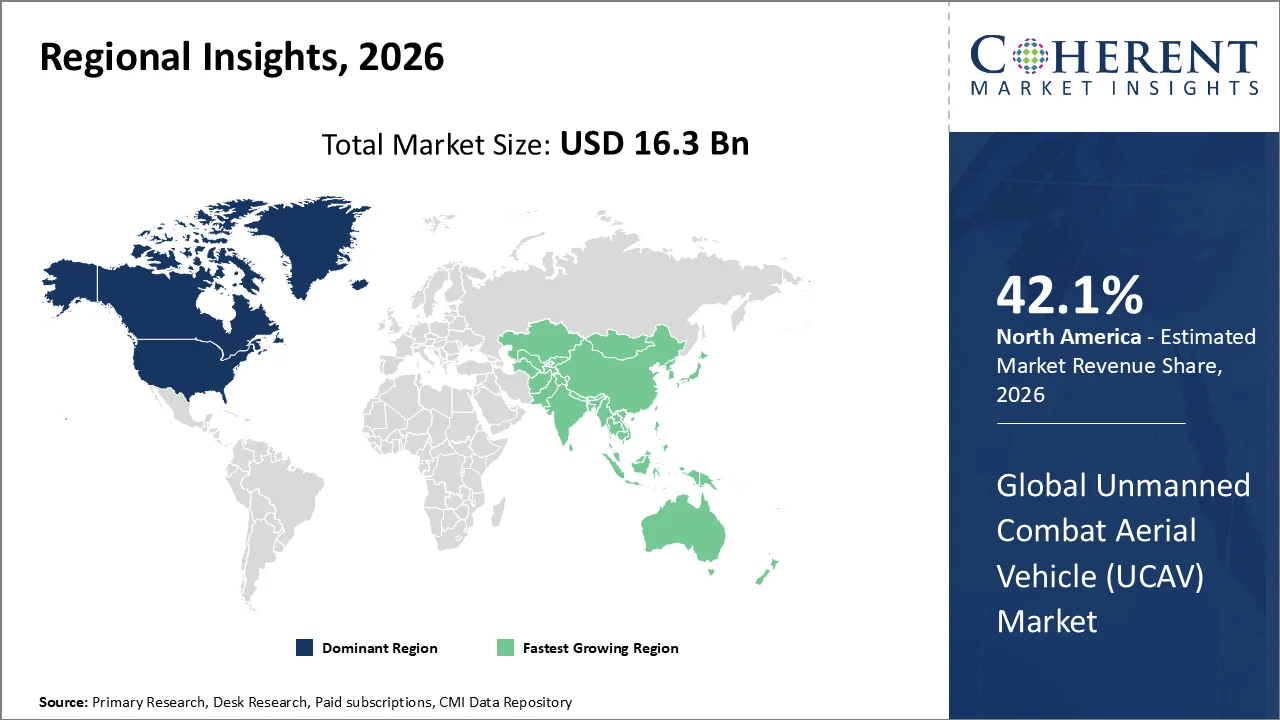
北米は、先進無人戦闘機の調達へのオイングを約束
2026年の市場シェアの42.1%の北米地域アカウント。 地域の成長は、大規模な防衛予算と迅速な能力開発によって支えられた航空機と自動無人航空機の持続可能な米国とカナダの調達に支持されています。 2026年4月、米国空軍は、その予算の提案は、半自動戦闘機開発のためのUSD 1.7億の上昇を表す、協調戦闘機プログラムにUSD 2.7億を割り当てたと述べた。 独立して、米国防衛省は、カナダのプログラムを支援するMQ-9Bリモートでパイロットされた航空機ハードウェアのために、2024年12月に非有利なUSD 107.98百万の契約を発表しました。
2025年8月、米国空軍と一般原子学は、カリフォルニア州のYFQ-42A共同体戦闘機(CCA)の飛行試験を開始しました。 未踏の戦闘機のプロトタイプは、第5世代と第6世代の乗組機と一緒に動作するように設計され、自律的な戦闘操作とスケーラブルなエアパワーの展開をサポートしています。
アジアパシフィック 無人戦闘空中車(UCAV)市場動向
アジアパシフィックは、予測期間の市場における強い成長を目撃する見込みです。 地域の成長は、拡張防衛投資、先住民の自律飛行プログラム、および乗組員のチーム化に重点を置いています。
オーストラリアは、主要なコントリビューターとして誕生しています。 2025年12月、オーストラリア政府は、ブロック2とブロック3の航空機を含むMQ-28Aゴーストバットを運用サービスに進めるために約1.4億ドルを発表しました。 以前の公式の防衛報告によると、, によって 7月 25, 2025, ゴーストバットプログラムが完了しました 119 ライブグッズと146 飛行時間, 加速飛行テスト成熟度を実証. プラットフォームは、乗組員の戦闘機と一緒に動作し、リスクでエアクルーを配置することなく戦闘質量を拡張するように設計されています。
2025年12月、ゴーストバットは、RAAF E-7A Wedgetailと一緒に動作しながら、AIM-120エアツーエアミサイルを使用して、空気圧標的を成功させ、破壊しました。 オーストラリアの先進的な共同戦闘機能力と自律的なストライキの信頼性を実証したテストです。
武装RPASの調達と国内ドローン製造の拡大が加速 カナダのUCAV市場
カナダでは、無人戦闘空車(UCAV) 市場は、監視、ストライキ、および割り当てられた操作のための武装した遠隔操縦された航空機の調達によって影響されます。 国立防衛省は、RPASプロジェクトが運ぶことができる11リモートパイロット航空機を提供し、雇用を確認 精密ガイド付き授業料地上制御インフラと初期兵器と一緒に。
2026年5月、カナダとウクライナは、カナダのウクライナの未踏の空中システムの生産をサポートするアレンジに署名しました。 合意は、Airlogix-Sentinelのパートナーシップを確立し、ウクライナの防衛技術会社AirlogixとカナダのUASメーカーのSentinel R&Dを組み合わせてウクライナ軍のためのカナダでドローンシステムを製造しました。
中国無人戦闘空中車(UCAV)市場動向
中国UCAV市場は、インテリジェント、無人、ネットワークの戦闘能力を優先する国家防衛近代化として拡大しています。 2026年3月、中国国家防衛省は、2026年RMB 1.94兆の国家防衛支出を報告し、武器、装置および新興戦闘能力の近代化を支援しました。
2026年5月、同省は、J-20のステルス戦闘機とJ-16のマルチロール戦闘機とGJ-11のステルス無人戦闘機を乗り越えた飛行を強調し、人間化された共同作業の進行を実証しました。 この統合は、ステルスエアフレーム、自律ミッションシステム、安全なデータリンク、精密な技術に対する要求を強化します。
無人戦闘空中車(UCAV)産業における主要企業
Unmanned Combat Aerial Vehicle(UCAV)市場の主要なプレイヤーは、BAE Systems、General Atomics Aeronautical Systems、Boeing、Northrop Grumman、イスラエル航空宇宙産業、Denel Dynamics、Dassault Aviation、Lockheed Martin、およびElbit Systemsです。
マーケットレポートスコープ
無人戦闘空中車(UCAV)市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 16.3 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 12.5%の | 2033年 価値の投射: | 米ドル 37.2 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | BAEシステム、一般原子学エアロシステム、ボーイング、ノースロップ・グルムマン、イスラエル航空宇宙産業、デネル・ダイナミクス、ダサル航空、ロックヒード・マーティン、エルビット・システム | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- 無人戦闘空中車は、持続的な監視、精密ストライキの必要性によって運転され、軍人へのリスクを削減します。 米国の2026年の防衛予算は、無人および遠隔操作の航空車のためのUSD 9.4億を含む自律性と自律システムにUSD 13.4億を割り当て、次世代無人戦闘能力のための機関の需要を強調する。
- 中高度、長期耐久性 UCAVsは、長距離ロイタータイムとマルチミッションペイロードを組み合わせたため、デプロイに集中しています。 たとえば、MQ-9 Reaperは、1,150マイルの範囲と3,750ポンドのペイロード容量を提供し、インテリジェンス、監視、再認識、および単一のプラットフォームからの精密ストロークのミッションを有効にします。
- AI対応の自律性、センサーの融合、セキュアなコミュニケーション、精密な武器は、テクノロジーの差別化に貢献します。 武装した力がネットワーク化された自律的な操作に進むにつれて、より速いターゲット識別、より長い耐久性、マルチドメインの調整、および低いオペレータの暴露が可能なUCAVに移行する需要が期待されます。
市場区分
- UCAVのタイプによって(Revenue、USD Bn、2021-2033)
- 中高度UCAVs
- 高度UCAVs
- その他
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 防衛調達の公式
- 軍事UAVとUCAVプログラムマネージャ
- 空気力および軍隊の人員
- UAVパイロットとミッション演算子
- 航空宇宙・防衛技術者
- UCAVメーカーとシステムインテグレータ
- アビオニクス、センサー、ペイロードサプライヤー
- 防衛技術コンサルタントと業界の専門家
- 無人航空機システムおよび防衛技術の主観的リーダー(KOL)
データベース
- ストックホルム国際 平和研究所(SIPRI)
- 国際戦略研究所(IISS)
- 米国防衛省(DoD)
- 防衛保安庁(DSCA)
- 佐藤 仁
- 国連慣習的な腕の登録(UNROCA)
- ジェーンズ防衛インテリジェンス
雑誌
- 防衛ニュース
- 航空週間と宇宙技術
- エア&スペースフォースマガジン
- 軍の宇宙航空電子工学
- ジェーンズ防衛ウィークリー
ジャーナル
- 防衛技術
- 航空宇宙科学と技術
- 航空宇宙工学ジャーナル
- IEEEエアロスペースと電子システムマガジン
- 国際航空・宇宙科学ジャーナル
新聞
- ニューヨークタイムズ
- ガーディアン
- ウォールストリートジャーナル
- 金融タイムズ
- ワシントンポスト
協会について
- 非乗用車システム国際協会(AUVSI)
- 航空宇宙産業協会(AIA)
- 航空宇宙・セキュリティ・防衛産業協会(ASD)
- ADSグループ
- 国家防衛産業協会(NDIA)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 政府防衛省と武装部隊の出版物
- 防衛調達および軍事近代化文書
- 米国防衛省予算・調達公報
- NATO防衛とセキュリティ出版物
- SIPRIの腕の転送と軍事支出の出版物
- 政府入札・契約賞データベース
- UAV/UCAVシステムに関する特許および技術出版物
独自の要素
- ログイン データ分析ツール
- 過去10年間の情報源を既存のCMI
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
無人戦闘空中車(UCAV)市場は2033年にUSD 37.2 Bnに達すると予想されます。
世界的な無人戦闘空中車(UCAV)で動作する主要なプレーヤー 市場には、BAEシステム、一般原子性エアロナチュカルシステム、ボーイング、ノースロップ・グルムマン、イスラエル航空宇宙産業、デネル・ダイナミクス、ダサル航空、ロックヒード・マーティン、エルビット・システムズが含まれます。
高コスト、厳格な輸出管理、サイバー脆弱性、複雑な法的および倫理的な問題は、市場の成長を妨げる重要な要因です。
高度の地政性張力、軍予算を監視し、高度の人工知能の統合は無人の戦闘の空中車(UCAV)のための要求を高めることです。
無人戦闘空中車(UCAV) 市場は、2026と2033の間の12.5%のCAGRで成長することを期待しています。
北米は、世界規模の無人コンバット航空車両(UCAV)で最大の市場シェアを占めることが期待されています。 予測期間の市場。
市場見通しは、防衛予算の増加、人工知能(AI)の積極的な統合、および現代の軍事教義における自律的な群馬の概念の進化のために肯定的です。