
グローバルクォーツルツルツルツルツル市場規模と予測 - 2026 へ 2033
世界クォーツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツは、価値があると推定されます 米ドル 1,350.4 Mn 2026年、到達見込み 米ドル 1,672.1 Mn 2033年、化合物の年間成長率で成長 (CAGR) 3.10% 2026年~2033年 市場拡大はモノクリスタルシリコンの持続的な生産に密接にリンクされます 半導体ウェーハ そして水晶残骸が与える太陽光起電細胞、 高温安定性、純度制御および水晶引きの間に要求される化学抵抗。
大径半導体ウェーハの生産を増加させ、可燃性一貫性および汚染制御のための性能要件を上げています。 2024年10月、 新エツケミカル シリコンウェーハ300mmの売上高は、ジェネレーションAI関連半導体製品の需要が強いため、年間および四半期の両方の売上高が増加したと報告した。 これは、高純度シリコン結晶成長消耗品の継続的な上流要件を示します。
世界のクォーツルツルツルツルシブル市場の主要なテイクアウト
- オパククォーツ 2026~2033年の間に3.2%のCAGRを記録し、保持する 42.6%の 2026年のグローバルクォーツクの残酷な市場。 熱安定性、制御熱伝達およびプロセス信頼性のoutweighの光学可視性を溶かす高温ケイ素の広い使用を反映します。 2024年8月、Sibelcoは、USD 200 Mn Spruce Pine High-purity-quartzの拡張で、半導体および光起電性残酷な生産のためのフィードストックの可用性を強化しました。
- 24~28インチは2026~2033年の間に3.5%のCAGRで展開し、 27.8% 2026年のグローバルクォーツクの残酷な市場。 シリコン充電量、インゴット長さ、炉適合性、およびウエハ生産の代替経済のバランスをとっています。 2024年12月、米国商務省がGlobalWafersを最大406Mnまで調達し、テキサス州で初の米国産高額300mmシリコンウエハ施設を支援しました。
- セミコンダクター 製造は2026~2033年の間に3.8%のCAGRで拡大し、捕獲します 55.8%(税抜) 2026年のグローバルクォーツクの残酷な市場。 Czochralskiのケイ素の成長が堅い純度、泡および熱制御の指定の残骸を要求するので、それは最も大きい適用残ります、高度のノードは一貫性の条件を上げます。 2025年6月、SEMIはAI関連の論理および記憶容量が拡大する2028年までに7%のCAGRで成長するべき全体的な300のmmのフロントエンド容量をプロジェクトしました。
- 2026〜2033年の間に2.9%のCAGRで成長し、代表的なアジアパシフィックは、 50パーセント 2026年のグローバルクォーツクの残酷な市場。 中国、台湾、日本、韓国に及ぶ密な半導体、シリコンウェーハ、ソーラーPV、および石英加工のエコシステムに関する優位性は、結晶成長の操作に近い残酷な消費を集中しています。 2024年2月、TSMCは熊本で2番目のJASMのファブを発表し、毎月10万枚の12インチのウエハを上回る計画的なサイト容量をとりました。
- 北米は2026~2033年の間に最も速い4.4%のCAGRを掲示し、保持することを推定される 22.8% 2026年のグローバルクォーツクの残酷な市場。 成長は高度の論理、記憶およびウエファーの供給のローカリゼーションによって支えられ、高純度の水晶入力および結晶成長の消耗品のための国内需要を作成します。 2026年7月、マイクロンは米国投資を2035年までに250億米ドル超に計画し、ニューヨークのクレイで最初のコンクリートを注ぐ。
セグメント情報
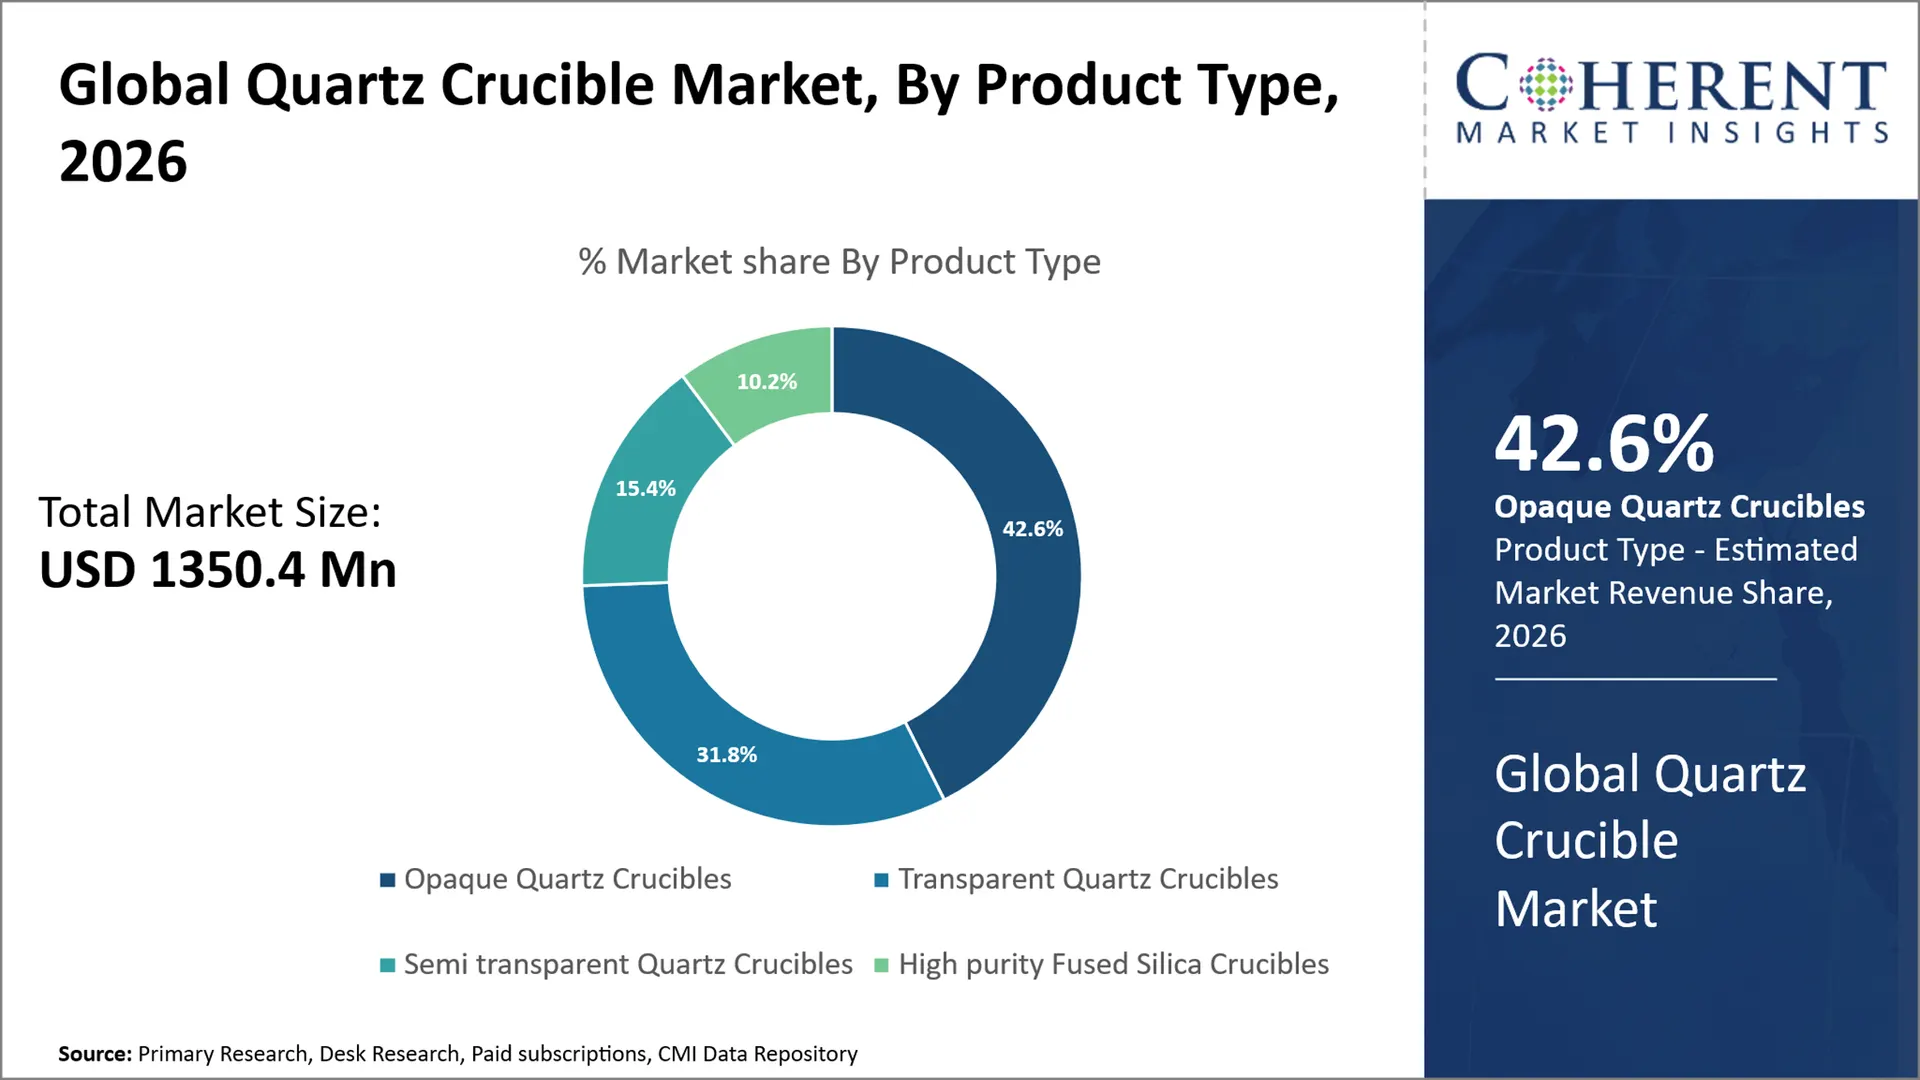
なぜ不透明石英十字架は、グローバルクォーツの十字市場を支配しますか?
オパククォーツ 十字架、予想されると 42.6%の 2026年の市場シェアは、気泡が豊富なアウター構造により、シリコン溶融の周りの熱保持と分散の放射性エネルギーが向上し、クリーンなインナーコンタクト層は溶融純度を維持することができます。 このアーキテクチャは、長い結晶粉砕サイクルに適し、メーカーの部屋に原材料コストと熱性能のバランスをとり、半導体と光起電インゴットの生産の両方を商業的に実用化します。 顧客は光学透明物よりむしろ引きの安定性、使用可能な残酷な生命および反復可能な炉の行動を優先するとき利点に寄与します。 2024年12月、 クォーツ株式会社 安全な NOK 9 百万 その SolCruプロジェクトは、石英砂組成を変更し、粘度と熱安定性を改善し、ソーラーシリコンウェーハ生産のための水晶発作性寿命を延ばし、熱的に設計された残酷構造の商業的重要性を強化します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ24〜28インチは、グローバルクォーツキュラブル市場における最大の直径セグメントを表していますか?
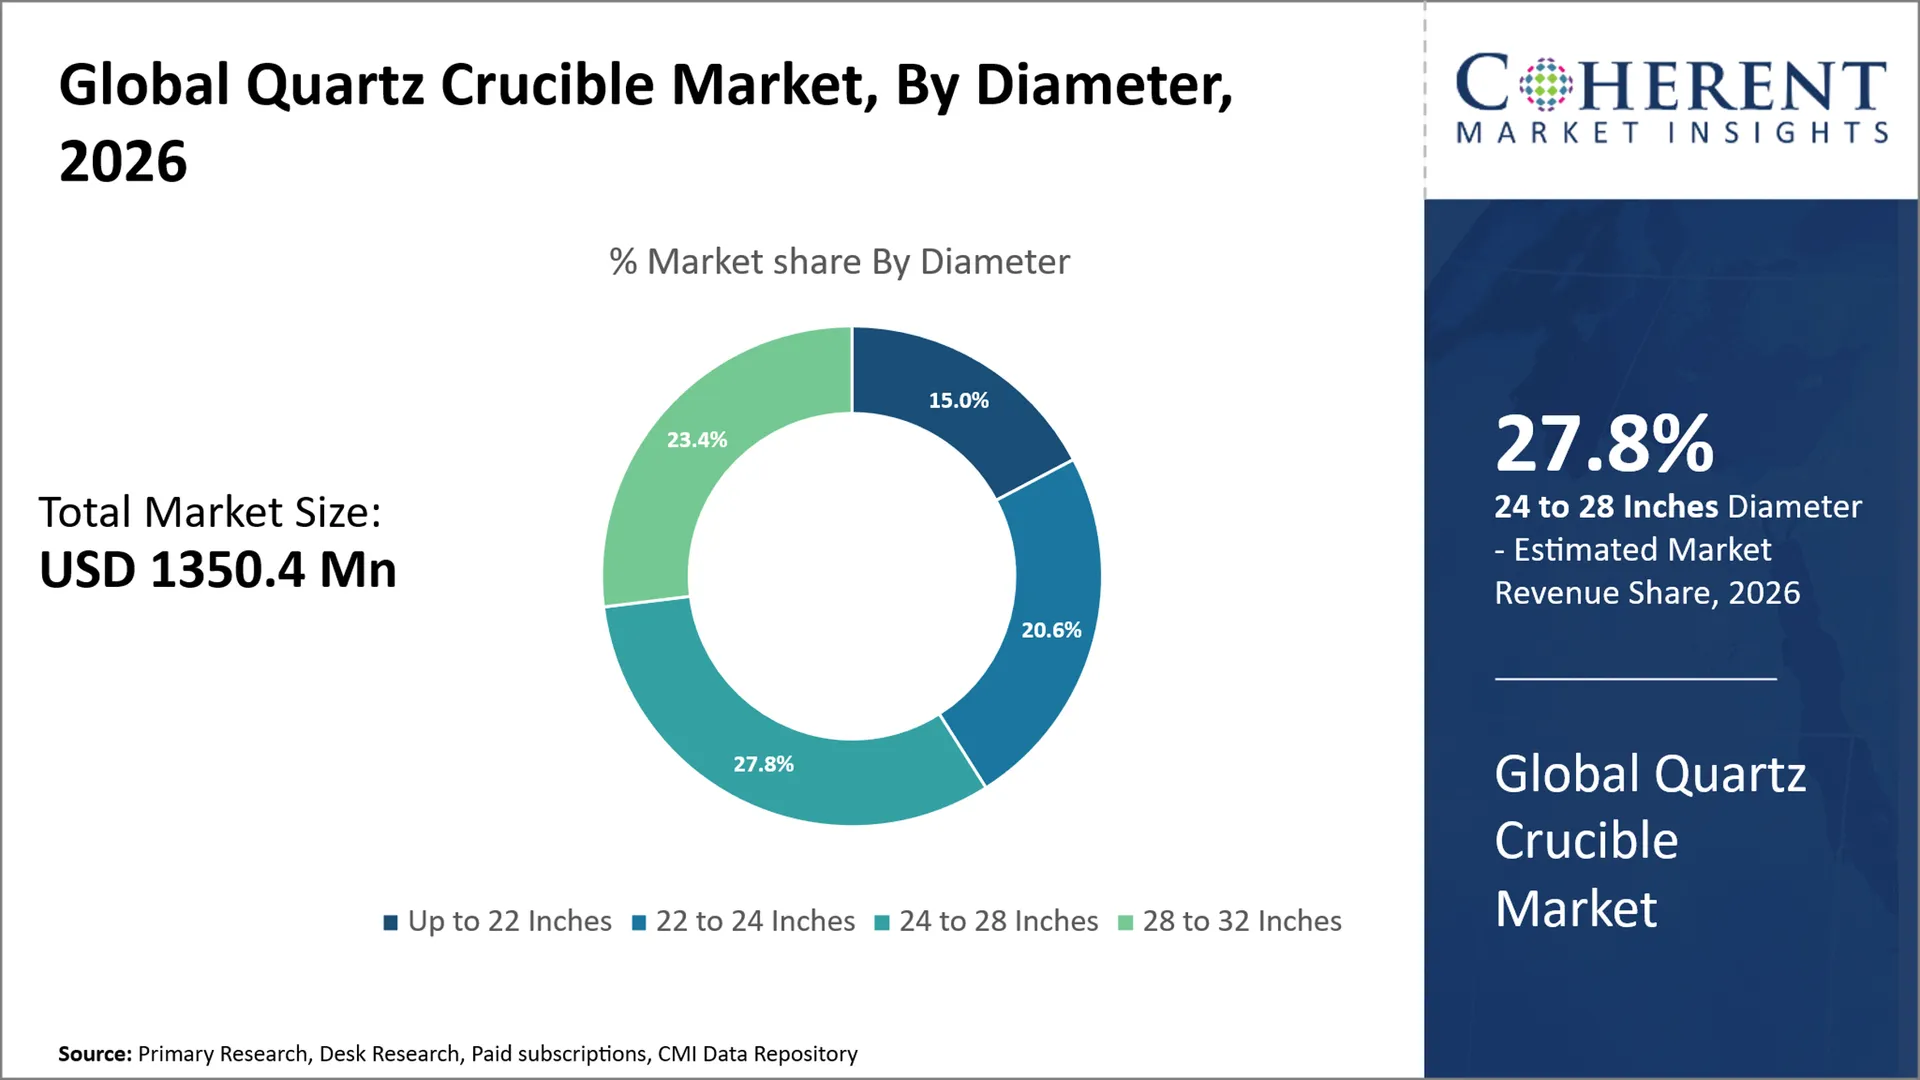
24〜28インチ、予想通り 27.8% グローバルなクォーツクの残酷な市場でのシェアは、より小さなレガシーフォーマットと最もコストの高い大型の残酷さの間で座っているため、最大の直径帯を表しています。クリスタルの栽培者は、シリコンチャージボリューム、炉の互換性、実用性、および交換経済の有利なバランスを与えます。 範囲は、フルホットゾーン構成を再設計することなく、買い手がより多くの出力を望む成熟した高スループットCzochralskiインストールに適しています。 サプライヤーのために、これは標準化された工具細工を渡る繰り返しの要求を作成し、非常に大きい幾何学と関連付けられる製造業の危険を減らします。 2024年5月, フェロテック 大型クォーツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツ
なぜ半導体なのか 製造は、グローバルクォーツキュラブル市場のアプリケーションセグメントを支配しますか?
セミコンダクター 製造、予想されると 55.8%(税抜) 2026年の市場シェアは、シリコンウェーハの生産者がトレースメタルの汚染、バブル行動、寸法の一貫性、およびCzochralskiの結晶成長時の熱安定性に関する最も厳しい要件を課すため、アプリケーションカテゴリを支配します。 残酷な問題は、高値インゴット全体に妥協する可能性があるため、買い手は有能な供給、ロット対ロット再現性、および最小単位価格よりもプロセス履歴に大きな重量を置きます。 これは、より強力な資格の障壁を作成し、半導体グレード製品に対するプレミアム、再発要求をサポートしています。 2026年7月 シロトロニック 300mmウェーハの需要は、メモリやロジックアプリケーションで堅牢で、新しいシンガポールウエハファブでの生産能力が継続的に向上していると述べました。 より大きい直径のウエファーの出力が堅く制御された純度の条件の下で維持された上流の単一水晶振動子の生産を要求するので、その開発は水晶crucibleの製造者に問題します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
インドは、ALMMフレームワークをソーラーウエファーに拡張 - 3月2026 |
|
U.S.は中国ソーラーウエハとポリシリコンのセクション301の関税を上げます - 12月2024 |
|
中国は高純度石英の国家標準化を促進します - 2月2025 |
|
グローバルクォーツルツルツルツル市場ダイナミクス
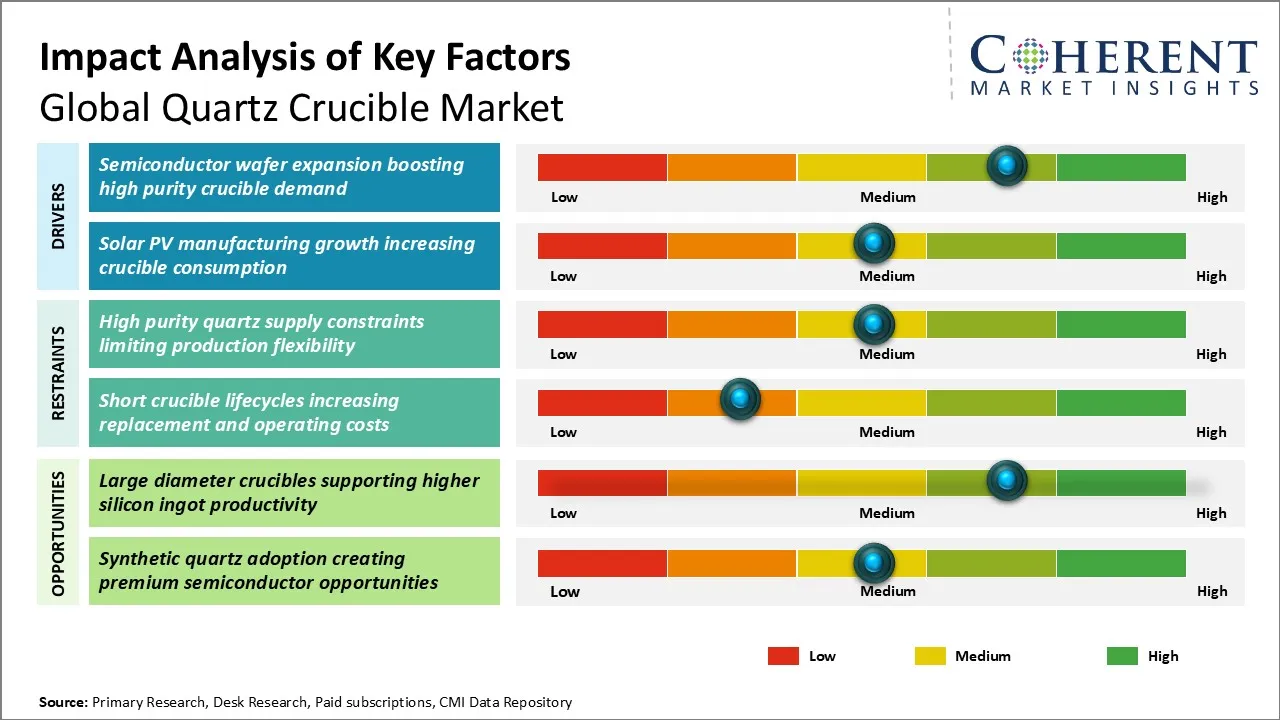
主要市場ドライバー
- 高い純度の残酷な要求を高める半導体のウエファーの拡張: Czochralskiの水晶成長がウエファーのslicingの前に単結晶のインゴットにpolysiliconを転換するので水晶残骸は半導体の製作の上流に坐ります。 したがって、より高度なメモリとロジック容量は、しっかりと制御された残酷な純度、熱的行動、および多くの一貫性に対する需要が増加し、資格のある残酷なプロデューサー、高純度石英プロセッサ、およびクリスタル栽培者に利益をもたらします。 2月2026日 SKハイニクス 承認 KRW 21.6 その最初のYonginファブのための追加施設の兆し, 6つのクリーンルームにサイトを拡大し、生産の信頼性を加速.
- 太陽PVの製造業の成長の増加の残酷な消費: 単結晶ソーラーウエハへのシフトは、各結晶脈動キャンペーンは、制御された汚染と溶融行動で熱的に安定した容器を必要とするため、上流PV製造チェーンに埋め込まれた石英残骸を保持します。 ハイウェーのスループットは取り替えの消費を持ち上げ、大きいフォーマット、長期配分の引きを支えることができる製造者を支持します。 で 4月 2026, ロングリ ウェーハ事業は2025年の間に111.56 GWを出荷し、モノクリスタルウエファーの生産が残酷な要求に翻訳できる産業規模を実証すると報告しました。
新興市場 トレンド
- アプリケーション固有のグレードのセグメンテーションは、サプライヤーの位置を再構築しています。 アプリケーション固有のグレードの分離がより顕著になります。 半導体の顧客は、汚染制御、資格の安定性、内部層の性能、および再現性について、光起電買い手がスループット経済、使用可能な寿命、および生産されたインゴットのキログラム当たりのコストを重くする一方で、ますますます可燃性を評価します。 差別化された等級の家族およびより堅い適用工学に向ける広範なカタログの位置から製造者を離れて押します。 バッチの一貫性を犠牲にすることなく、製造のレシピをセグメント化できるプロデューサーは、より良いマージンをキャプチャする必要があります。ただし、比類のないサプライヤーは、大量のソーラー調達でより強い価格圧力に直面している可能性があります。
- より大きいおよび高度の太陽ウエファーは十字形の優先順位を変えています: 大きく、薄手のソーラーウエハは、可燃仕様の優先度を再構築します。 セルメーカーは、炉サイクルごとに高い出力を追求し、高度なnタイプのアーキテクチャに移行するにつれて、インゴット栽培者は、充電ローディング、ホットゾーンの互換性、熱均一性、および長持ちの欠陥制御に重点を置きます。 商業効果は、単に炉と結晶成長条件で共同最適化する残酷幾何学に向かって標準的な直径を供給することから段階的なシフトです。 迅速な資格能力と柔軟なツーリングを持つサプライヤーは、ウェーハフォーマットが進化し続けるにつれて共有を得ることができます。
地域洞察
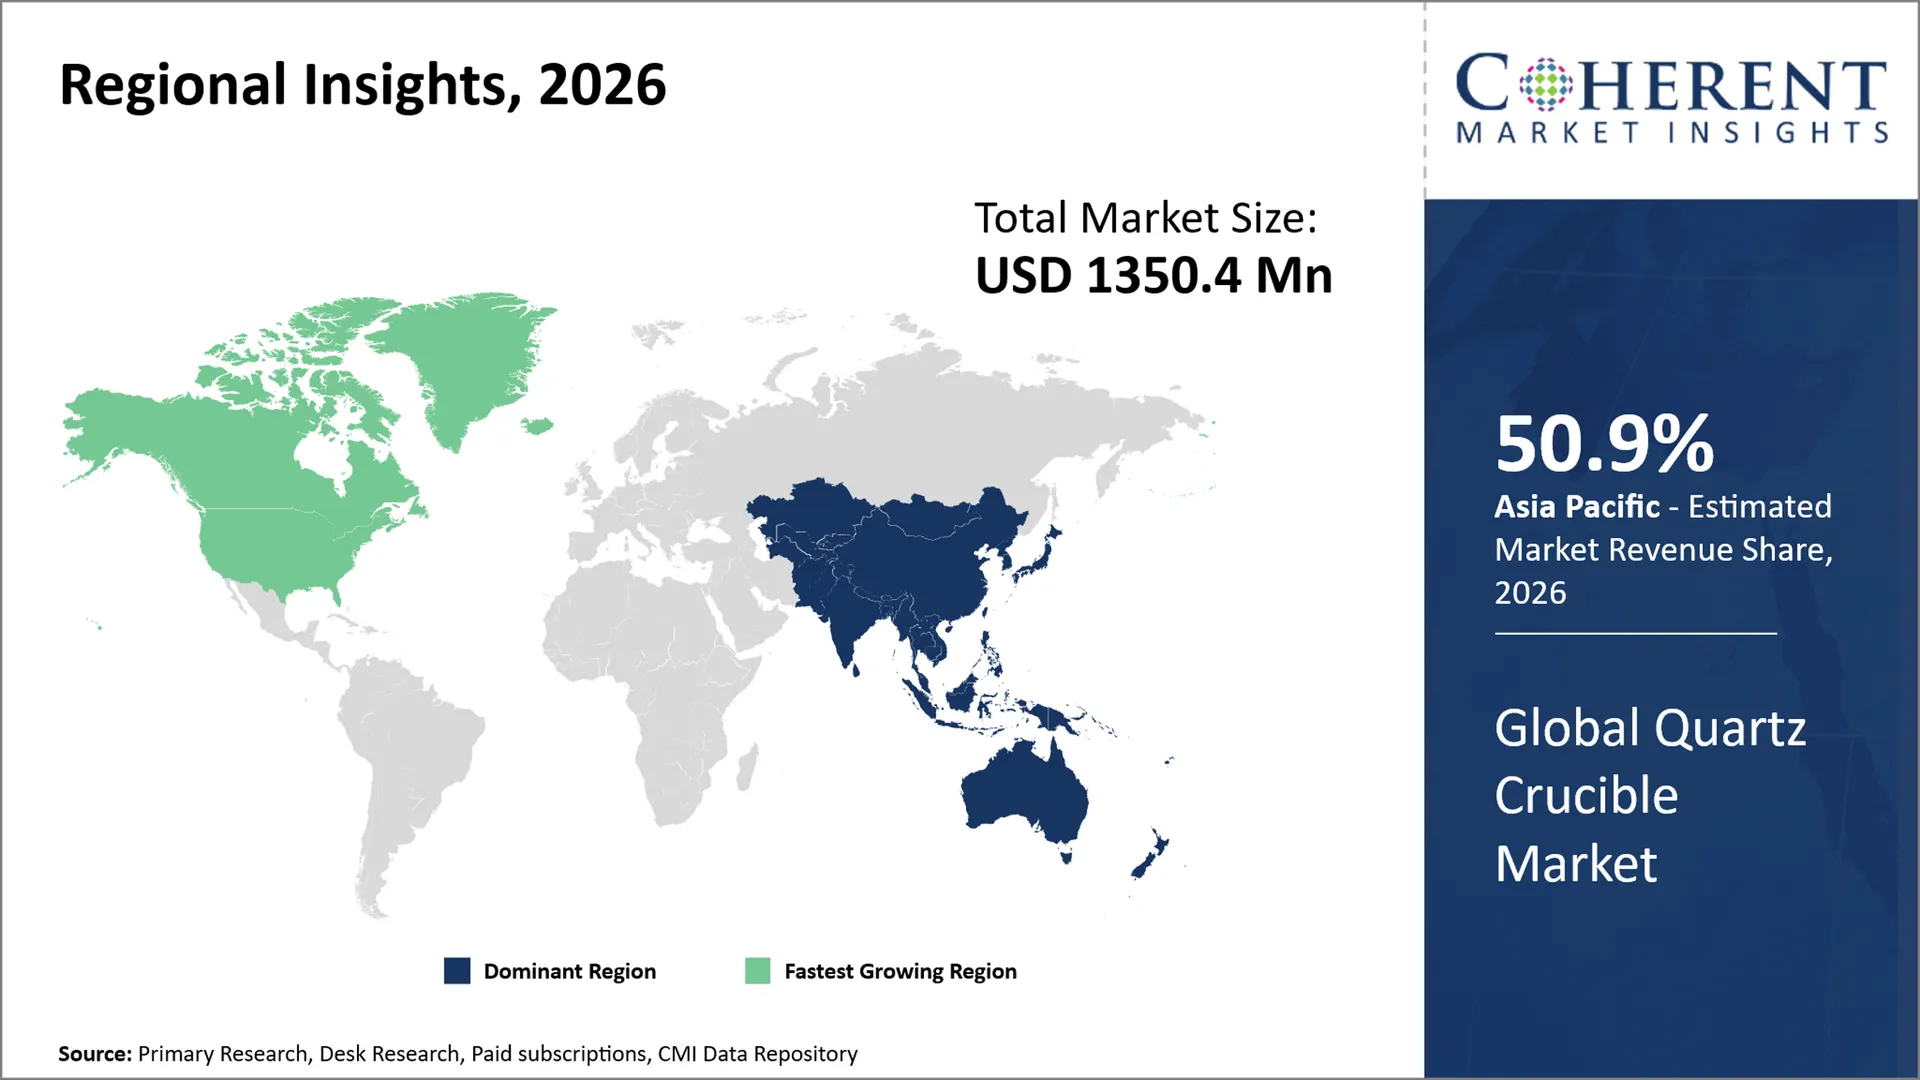
なぜアジアパシフィックはグローバルクォーツルツルックブル市場を支配していますか?
アジアパシフィック、期待される 50パーセント 2026年に分かち合い、地域は高純度の無水ケイ酸の処理からの完全なケイ素の価値鎖を集中し、モノクリスタルのインゴットの引き、ウエファーの生産、太陽電池の製造業および高度の半導体の製作に残すので、世界的な水晶残酷な市場を導きます。 中国は大規模な太陽光発電ウェーハの需要を提供し、日本と韓国は高スペックの半導体と材料の機能を追加し、ボリュームとプレミアムグレードの消費の両方を作成しています。 この産業クラスターは、資格サイクルを短縮し、残酷なサプライヤーとクリスタル栽培者の間の緊密な技術調整をサポートしています。 地域の利点は、総合的な無水ケイ酸および汚染に敏感な材料のローカル専門知識によって補強されます。 その供給側の深さは日本に見えます。 2024年12月、 三菱ケミカルグループ 九州工場では、超高純度合成無水ケイ酸粉末能力の増大を発表し、特に半導体シリコンインゴット用石英残渣をターゲット用途として特定しています。
なぜ北アメリカがグローバルクォーツルックブル市場の中で最も急速に成長する地域として新興していますか?
北アメリカ、予想されると 22.8% 2026年のシェアは、米国が国内半導体材料、ウェーハ、製造能力を再構築するという世界的なクォーツ残酷な市場で最も急速に成長する地域です。 成長のメカニズムは単により高い破片の要求ではないです;それはエンド ユーザーに近い戦略的に敏感なケイ素のサプライ チェーンの移転です、それは修飾された結晶成長の消耗品および信頼できる高純度の入力の必要性を高めます。 新しい国内ウエファーとファブプロジェクトは、トレーサビリティ、仕様の一貫性、およびより短い補充リードタイムの要件を上げます。 本方針は、上流半導体材料における投資リスクを削減し、このシフトを強化します。 2025年1月、 米国商務省 半導体グレードのポリシリコンの生産を拡大し、最終的にシリコンインゴット成長と石英残酷な消費をフィードアップストリームベースを強化するために、CHIPSインセンティブで最大USD 325百万までのヘムロック半導体を獲得しました。
主要国のための世界的なクォーツル マーケットの展望
なぜ米国はグローバルクォーツルククルス市場のための重要な市場ですか?
米国は、シリコンウェーハ、結晶成長材料、および汚染制御製造入力のためのより大きい国内顧客基盤を作成するために、その半導体再発行プログラムがシリコンウェーハ、結晶成長材料、および汚染制御製造入力のためのより大きい国内顧客基盤を作成するので、世界的なクォーツ残酷な市場の主要な国です。 需要は、ウェーハ製造、アナログチップ、高度なロジック、およびメモリ投資が安定した上流ウェーハ供給を必要とする最も強いです。 クォーツクの残酷なベンダーのために、これは価格を中心に競争するのではなく、厳しい資格、信頼できる物流、および一貫した純度を支えることができる製造者を支持します。 市販の機会は、ウェーハの要求を再発するアンカーできる長距離ファブ投資によって強化されます。 この下流の拡張は単結晶のケイ素の生産のための連続的な条件を支えます。 テキサス・インスツルメンツは、2025年12月、テキサス州シャーマンに新たに300mmの半導体ファブで生産を開始し、米国製造投資の約60億米ドル規模で、大型シリコンウエハに頼る国内製造拠点を拡大しています。
なぜ中国はグローバルクォーツルックブル市場における成長をサポートしていますか?
中国は、大規模なモノクリスタルシリコンインゴットとウェーハの生産と大規模な太陽光発電製造エコシステムを組み合わせて、世界的な石英残酷な市場の中心です。 水晶残酷な消費は従って水晶引きで使用される消耗品の炉の使用、ウエファーの出力および取り替えの頻度に直接リンクされます。 中国のバイヤーはまた、競争力のある価格を維持しながら、使用可能な生活、熱的行動、プロセスの一貫性を向上させるために、強力なコスト圧力、奨励残酷なプロデューサーを発揮します。 国の統合ポリシリコン対ウェーハ供給チェーンは、サプライヤーが大量の顧客にアクセスし、比較的迅速な製品認定サイクルを提供します。 ソーラーウエハ容量は、このスケールを示しています。 2025年3月、JinkoSolarは、シリコンインゴット生産中に使用されている石英残留物のための実質的な結晶成長インフラと継続的な要件を示す、2025年の終わりまでに120 GWに達するために毎年恒例の単結晶ウェーハ生産能力を期待したと述べました。
なぜ日本がグローバルクォーツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツルツ市場で重要なの?
日本は、半導体材料、シリコンウェーハ製造、超純薬、精密製造における高値位置を占めるので、世界的な石英残酷な市場において重要である。 日本ウエファーのプロデューサーは、トレースメタルコントロール、可燃性再現性、安定したクリスタル品質に重点を置いた、要求の厳しいロジック、メモリ、パワーデバイス、および専門半導体顧客にサービスを提供しています。 これは、純粋なボリュームベースの残酷な需要ではなく、プレミアムをサポートし、高度な純度制御と長い資格の履歴を持つサプライヤーのための機会を作成します。 また、国内では重要な半導体材料やウェーハの国内供給セキュリティを強化し、上流の結晶成長チェーン全体の要件を持続させます。 政府は、この戦略的な優先順位を発揮します。 2026年3月、日本経済産業省が、SUMCOの認定半導体供給セキュリティ計画を策定し、19.3億円の規模で、高品質の結晶成長材料の国内シリコンウェーハ能力および関連要件を強化しました。
なぜ韓国はグローバルクォーツルツルックブル市場における成長をサポートしていますか?
韓国は、メモリ半導体製造、シリコンウェーハ製造、先進材料サプライヤーの密接な集中により、グローバルクォーツ残留市場における成長をサポートします。 国のDRAM、NAND、および帯域幅記憶生態系は、信頼性の高い大型シリコンウェーハに依存し、上流結晶の品質と汚染制御を商業的に重要にします。 残酷なサプライヤーにとって、韓国は、購入の決定がプロセスの資格に密接に結び付けられ、収穫安定性、および長期供給保証がスポットの可用性よりもむしろあります。 半導体クラスターの拡大により、ウェーハや材料サプライヤーの需要可視性を強化 したがって、インフラポリシーは戦略的な関連性を直接持っています。 2024年11月、韓国貿易省、産業エネルギーは、2027年から商業運転を予定し、民間投資で600兆ウォン以上を誘致するインフラ合意を発表しました。
なぜドイツはグローバルクォーツルツルックブル市場における戦略的な国ですか?
ドイツは、半導体グレードのポリシリコン製造、高度な材料の専門知識、精密機器工学、および成長するヨーロッパのマイクロエレクトロニクス製造拠点を兼ね備えているため、世界的な石英残酷な市場で戦略的な国です。 その関連性は、顧客の超低不純物レベル、文書化された品質システム、および半導体結晶成長のための安定した材料の性能を必要とする市場の優れた端で最も強いです。 ドイツはまた、欧州の広範な努力と石英の残酷な需要を接続し、重要な半導体入力をローカライズし、サプライチェーンの露出を削減します。 コモディティアプリケーションではなく、ハイスペックなウェーハとチップエコシステムを提供するサプライヤーの機会を作成します。 上流材料投資は、その位置を強化します。 2025年5月、WACKERは、超純半導体グレードのポリシリコンコンの容量を50%以上増加させ、モノクリスタルシリコンの生産のための主要なヨーロッパ飼料の拠点を強化するブルグハウゼンの新しい精製ラインを委託しました。
イノベーション・生産・製造 展示風景
製造業の実務 | 水晶発作のロール | 採用の方向 | 商業影響 |
制御された電気アークの融合 | 熱入および溶断壁の形成を制御する間回転型の中の高い純度の水晶砂を溶かして下さい。 | プロセスのオートメーションおよびより堅い調理法制御を高めて下さい。 | 寸法の反復性を改善し、バッチの分散性を減らし、資格の信頼性を高めます。 |
多層残酷な建築 | 機能内部および外の層を別の泡密度、透明物、または純度の特徴と結合して下さい。 | アプリケーション固有のレイヤーエンジニアリングへの移行 | サプライヤーが純度、機械的安定性、熱行動、製造コストをバランス良くすることを可能にします。 |
総合的なクォーツの内部の層 | シリコンコンタクト表面に超高純度合成シリカを配置し、より経済的な材料を他の場所で保持します。 | 汚染に敏感な適用で選択的に拡大して下さい。 | プレミアムグレードをサポートし、トレースメタルコントロールが商用的に重要な差別化を実現します。 |
泡および包含工学 | 泡の人口、粒子の包含、壁の均質、および延長された熱の間に欠陥の進化を制御して下さい。 | サイクルを引っ張ることがより要求されるようにより重要である。 | 故障リスクを削減し、高値の結晶成長キャンペーンで顧客の自信を強化します。 |
制御された活性化および表面処理 | 高温の熱地帯への延長露出の間に結晶化の行動および機械安定性を管理して下さい。 | 炉固有の残酷な設計と増加統合。 | 使用可能なキャンペーンのパフォーマンスを改善し、仕様に基づくプレミアム化機会を作成することができます。 |
自動光学検査と微量元素計測 | ICPベースの不純物測定などの機械ビジョン、寸法検査、分析方法を組み合わせます。 | 最終検査から工程内品質管理へ。 | トレーサビリティを改善し、ルーカス分析を短縮し、より厳しい半導体の顧客資格を支持します。 |
Global Quartz Crucible Marketで新しい成長機会を創出するアプリケーションエンジニアリングのCruciblesとプルプロセス共同開発はどのようになっていますか?
プルプロセスの共同開発と組み合わせた応用工学の残酷なcruciblesは、グローバルクォーツの残酷な市場における展開されたサービス主導の機会を作成します。 直径、純度の等級および単位の価格だけを競争するのではなく、製造者は特定の引きの調理法のための壁のプロフィール、内部層の建築、泡の行動、熱応答および炉の両立性を最大限に活用するために水晶生産者と働くことができます。 商用価値は、利益をインゴットし、安定性を実行し、使用可能なキャンペーン寿命をリンクしています。これは、プレミアム価格設定とより深い顧客のロックインをサポートします。 半導体のウエファーの生産者、高度の太陽インゴットの製造業者およびオペレータはより多くのデマンドが高い再充電か長期配分の引きプロセスを採用します最も魅力的な顧客です。 これにより、アプリケーション・ラボ、トレース・エレメント分析、サーマル・モデリング、パイロット・資格能力、フィールド・エンジニアリング・チームは、炉データを製品変更に翻訳することができます。 顧客および技術的に焦点を絞られた専門家が最もよい位置を確立し、新しいentrantsは顧客が複数の生産ラインを渡るプロセス危険を受け入れる前に信頼できる資格の記録を必要とします。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2025年12月、 モメンティブテクノロジー K. Musakaは、パフォーマンス、イノベーション、市場応答性、グローバル統合の責任で、Crucibles Businessの副社長に任命されました。 専用のビジネスリーダーシップが、アプリケーションエンジニアリング、顧客資格、および半導体アカウント全体の運用の一貫性を加速できるため、グローバルなクォーツ残酷な市場にとってこれが重要です。
- 2025年3月25日 東ソークォーツ 2024年2月より、台湾台南にE1工場増築を完成。 主要な半導体製造クラスターの近くの水晶処理の下部組織が地域の供給の応答性を増強し、高度の指定の水晶材料のより速い資格を支える加えられたので、これは全体的な水晶残酷な市場にとって重要です。
競争力のある風景
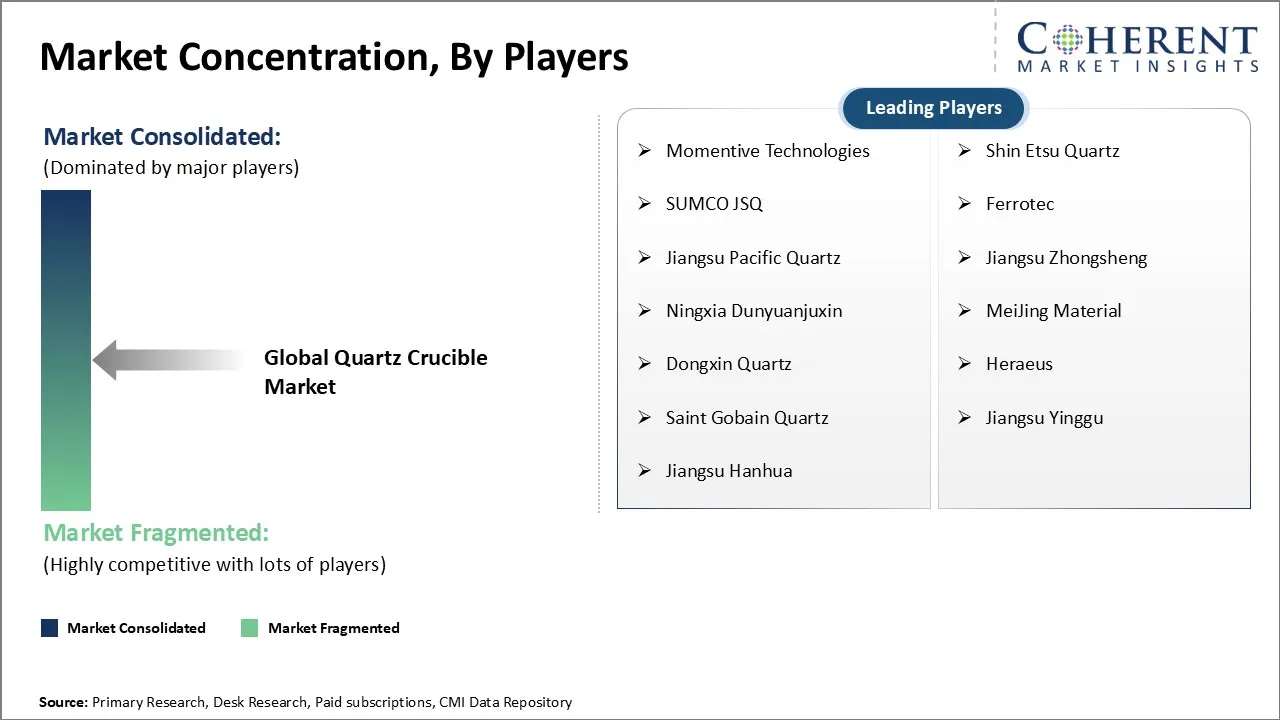
グローバルな石英残酷な市場は、特に顧客の資格、高純度の原料、再現可能な熱性能が有意義なエントリ障壁を作成する半導体グレード製品に適度に統合されています。 競争は太陽指向の等級でより広いです、地域アジアの生産者はより強い費用圧力をexerting。 勝つ製造者はプロセスノウハウ、指定制御、拡張可能な容量、信頼できる配達を結合し、結晶成長の顧客との技術的な関与を閉めます。
主焦点区域は含んでいます
- 純度の一貫性: アルカリの金属、転移の金属、泡および包含の制御は資格の信頼性に直接影響を与えます。
- 大きい直径の機能: サプライヤーは、残酷なサイズとチャージボリュームの増加として、寸法精度を維持しなければなりません。
- 原料制御: 一貫して修飾された自然か総合的な水晶への安全なアクセスは生産の分散性を減らします。
- 顧客の資格: 長期バリデーションサイクルは、親指のサプライヤーを保護しますが、新しいアカウントを獲得するコストを増加させます。
- 製造の反復性: 自動成形、融合制御、検査、統計プロセス管理により、購買決定がますますますます影響します。
- アプリケーションカスタマイズ: 壁のプロフィール、層の構成、表面状態および炉の両立性はわずかな直径を渡る差別を提供します。
- 供給の信頼性: 結晶の栽培者は、原石が生産的に重要な消耗品であるため、予測可能なリードタイムと地域の在庫を評価します。
- 技術的なサービス: プル性能をトラブルシューティングし、プロセスのフィードバックを崩すことができるサプライヤーは、より強力な顧客保持を構築することができます。
マーケットレポートスコープ
グローバルクォーツルツルックブルマーケットレポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 1,350.4 Mn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 3.10% | 2033年 価値の投射: | 米ドル 1,672.1 Mn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | モメンティブテクノロジーズ、新エツクォーツ、SUMCO JSQ、フェロテック、江蘇パシフィッククォーツ、江蘇省Zhongsheng、Ningxia Dunyuanjuxin、明Jing材料、Dongxinクォーツ、ヘレウス、セントゴバインクォーツ、江蘇Yinggu、江蘇Hanhua | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的なクォーツクの残酷な市場のリーダーシップは、主にプロセス開発パートナーとして動作するサプライヤーに対して標準化された残酷剤を販売する企業から移行する可能性があります。 結晶増殖器は、可燃性特性、炉アーキテクチャ、シリコンチャージ戦略、および顧客固有の収量目標との緊密なマッチングを必要としています。 強力なアプリケーションエンジニアリングチームを構築し、詳細な製品遺伝を維持するサプライヤーは、したがって、仕様を購入し、より耐久性のある顧客関係を楽しむ上で大きな影響を得る必要があります。
- 総合的な水晶および雑種の自然な合成の構造のより広い経済性は材料的に競争の境界を変えることができます。 合成材料の処理がコストが削減され、スケーラブルなものが増えれば、現在、プレミアム残酷に関連する性能特性は、より広範な顧客基盤にアクセスできるようになります。 これは、主にスカースプレミアム天然クォーツリソースと独自の浄化、融合、レイヤー化、合成材料能力を持つ報酬会社に依存するサプライヤーに圧力を配置します。
- メーカーは、不純物分析、欠陥管理システム、柔軟なレイヤエンジニアリング、ローカライズされた仕上げ能力、および主要な結晶成長の顧客に近い技術チームが優先すべきです。 容量は、特に価格設定圧力がerodeリターンできる商品化された太陽等級で、資格の要求の先より選択的に拡大されるべきです。 長期的優位性は、重要な材料の仕様の制御、資格サイクルの短縮、供給継続性の保護、および製造精度が直接顧客のプロセス経済に翻訳する製品に集中する資本から来ています。
市場区分
- 製品の種類 インサイト(Revenue、USD Mn、2021 - 2033)
- オパククォーツの十字架
- 透明な水晶 十字架
- 半透明な水晶 十字架
- 高い純度 溶かされたシリカ クルーシブル
- 直径の洞察(Revenue、USD Mn、2021 - 2033)
- 最大22インチ
- 22インチから24インチ
- 24〜28インチ
- 28〜32インチ
- 32インチ以上
- アプリケーションインサイト(Revenue、USD Mn、2021 - 2033)
- 半導体製造
- ソーラー太陽光発電 製造業
- 光ファイバー製造
- 研究室・研究
- その他の産業用途
- 材料タイプ洞察(Revenue、USD Mn、2021 - 2033)
- 天然水晶
- 総合的な水晶
- 流通チャネルの洞察(Revenue、USD Mn、2021 - 2033)
- ダイレクトセールス
- 間接販売
- 地域インサイト(Revenue、USD Mn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 石英残酷なメーカー、高純度石英サプライヤー、溶融石英プロデューサー、半導体ウェーハメーカー、ソーラーインゴット/ウェーハプロデューサー、調達チーム、研究開発および品質の専門家
ステークホルダー
- 石英残酷な製造業者およびコンバーター
- 高い純度の自然な水晶および総合的な無水ケイ酸 サプライヤー
- 半導体シリコンウエハ・ソーラーウエハメーカー
- 結晶成長装置 サプライヤー、ディストリビューター、輸入業者および輸出業者
エンドユースセクター
- 半導体製造
- 太陽光発電製造
- 光ファイバー製造
- 研究室・研究
- 専門産業適用
規制および業界機関
- 米国商務省
- 米国エネルギー省
- 欧州委員会
- 日本経済
- 中国 MIIT
- SEMIの特長
- IECおよびISO
- 国家化学、職場の安全および貿易機関
データベース
- 企業年次報告書および投資家プレゼンテーション
- 半導体ウエハ・太陽光製造能力データベース
- クォーツ、無水ケイ酸および残酷な取引データセット
- 高純度石英価格設定と供給データベース
- 半導体ファブおよびソーラーウエハ容量データベース
- 製品仕様、特許および材料技術データベース
雑誌・雑誌
- 結晶成長ジャーナル
- セラミックスインターナショナル
- アメリカ陶磁器学会ジャーナル
- シリコン
- 材料 化学・物理
- 半導体・技術
協会について
- SEMIの特長
- 半導体産業協会 SIA
- グローバル半導体アライアンス GSA
- 中国半導体 工業組合 CSIA
- 日本電子情報技術産業協会 JEITA
- 地域ソーラー太陽光発電および先進材料協会
パブリックドメインソース
- 半導体ウェーハ製造とファブキャパシティ統計
- ソーラーインゴットとウェーハ製造データ
- 高純度石英供給・加工開発
- クォーツの残酷な生産および容量の更新
- シリコンウェーハと太陽光発電の取引フロー
- 結晶成長技術の開発
- 原材料の可用性と価格設定情報
主要な標準および規則
- 高純度石英および溶融石英品質仕様
- 半導体材料の汚染制御標準
- ISOの品質管理基準
- 化学処理および職場の安全要件
- 環境排出および廃棄物管理規則
- 水晶および無水ケイ酸材料のための輸入輸出および習慣の条件
- 半導体および太陽製造のローカライズの要件
独自の要素
- ログイン データ分析ツール
- 水晶発火物、高純度石英、溶融シリカ、半導体ウェーハ、ソーラーインゴット、ウェーハ製造、結晶成長技術、容量、取引フロー、価格設定、競争力のある開発に関する10年以上のインテリジェンスを含むプロプライエタリーCMIリポジトリ。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年までのグローバルクォーツ残酷な市場のCAGRは3.10%を計画しています。
世界的な水晶残酷な市場は米ドル 1,350.4 で評価されると推定されます 2026年のMnはUSD 1,672.1に達すると予想される 2033年までにMn。
半導体ウェーハの生産の拡大と太陽光発電の継続的な成長は、グローバルクォーツ残酷な市場の成長を支える2つの主要な要因です。 半導体製造は、シリコン結晶成長のために高純度の石英皮質を要求します。, 一方、ソーラーウエファーの生産拡大は、モノクリスタルシリコンインゴット製造中に残酷な消費を増加.
高い純度の水晶供給の限界の生産の柔軟性および短い残酷なlifecyclesの増加の取り替えおよび操業費用は全体的な水晶残酷な市場の成長を妨げる主要な要因です。
製品の種類に関しては、不透明石英皮質は2026年の市場収益のシェアを支配する推定されます。
Momentiveの技術、新Etsuの水晶、SUMCO JSQ、フェロテック、江蘇の太平洋水晶、江蘇省Zhongsheng、Ningxia Dunyuanjuxin、明Jing材料、Dongxinの水晶、ヘレウス、セントGobainの水晶、江蘇Yinggu、江蘇Hanhuaは主要なプレーヤーです。
アジアパシフィックは、2026年にグローバルクォーツルクブル市場をリードする見込みです。