
空挺兵器搬送システム市場規模とシェア分析 - 2026 年から 2033 年
空挺兵器搬送システムの市場規模はCAGR 9.7%で成長し、2026 年には50億6,000 万米ドルに達し、2033 年までに96 億6,000 万米ドルに達すると予想されています。主な推進要因は主に、世界的な防衛費の増加、精密誘導式長距離兵器の調達増加によって定義されます。 空中発射兵器、戦闘機兵器システムの近代化、スタンドオフ攻撃能力に対する需要の高まり、極超音速兵器やネットワーク対応兵器の開発などである。 SIPRI によると、2026 年 4 月 27 日、世界の軍事支出は 2025 年に 2 兆 8,870 億米ドルに達し、実質ベースで 2.9% 増加し、11 年連続の増加を記録し、先進兵器と輸送能力への持続的な投資を支えました。
重要なポイント
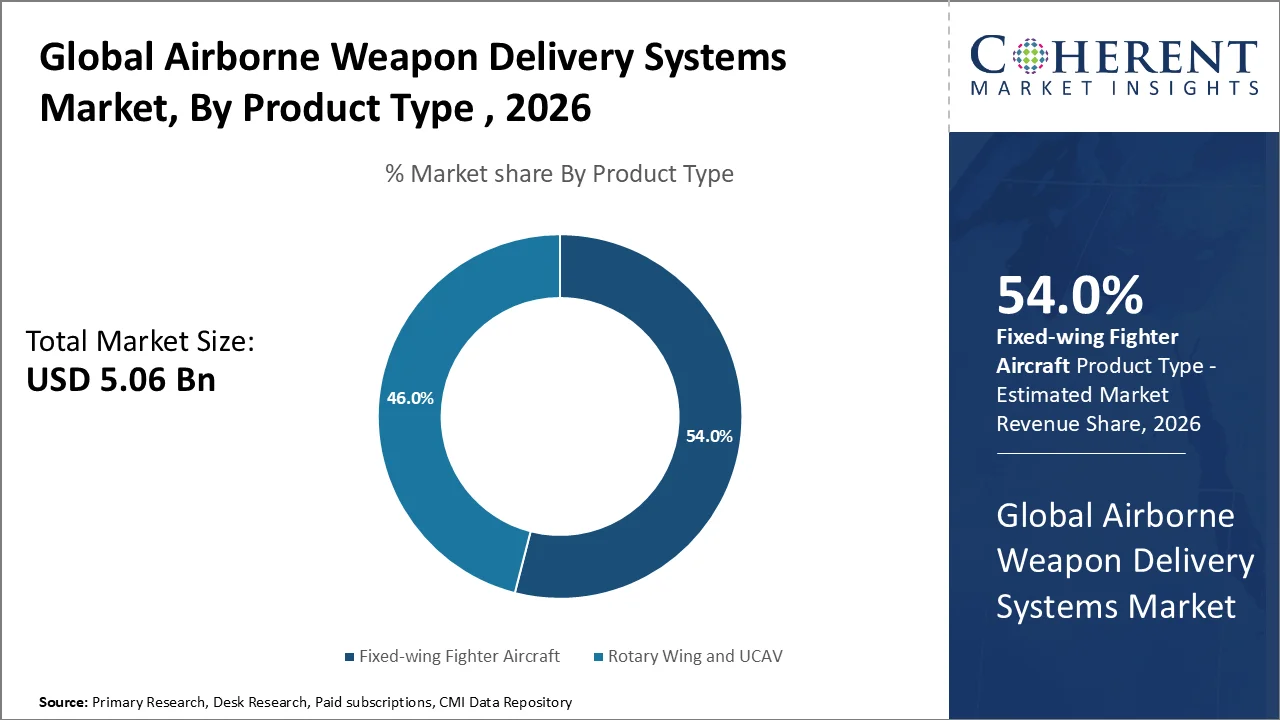
- 固定翼戦闘機セグメントは、2026 年に 54.0% で市場を支配すると推定されています。このセグメントの成長は、戦闘機の大規模な設置ベース、第 4 世代および第 5 世代戦闘機隊の継続的な近代化、精密誘導空対空および空対地兵器の統合、先進的な多目的戦闘機の調達増加によるものです。 2026 年 1 月、ロッキード マーティンは、2025 年中に過去最高の 142 機の F-35 戦闘機を納入したと報告しました。
- 軍事機関セグメントは、2026 年に72.0%で市場をリードすると推定されています。このセグメントの成長は、政府の国防予算の増加、精密攻撃ミサイルの調達拡大、スタンドオフ攻撃能力の要件の増大、国家空軍の近代化によるものです。 2025 年 7 月、英国とフランスは共同の次世代ディープストライクおよび対艦ミサイル計画を推進する一方で、ストーム シャドウ/スカルプ空中発射巡航ミサイルを追加発注する計画を発表しました。
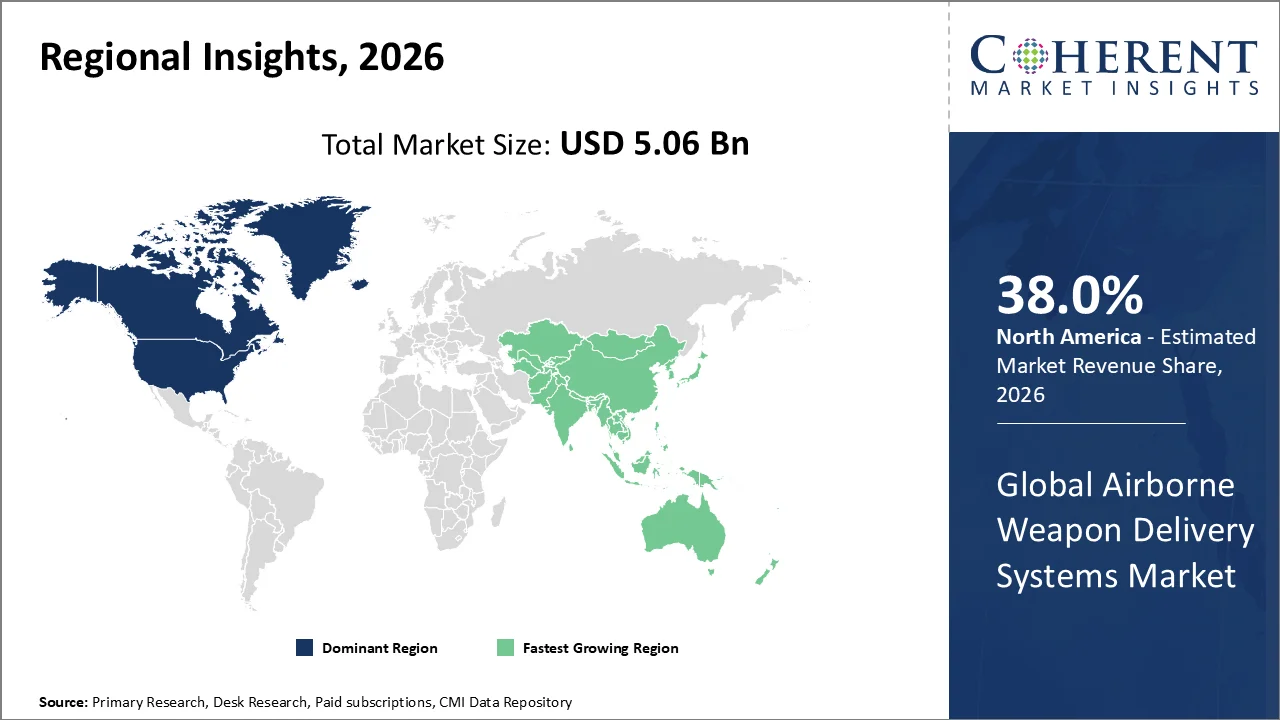
- 北米は、2026 年に約 38.0% のシェアで空挺兵器搬送システム市場を支配すると推定されています。この地域の優位性は、大規模な戦闘機の近代化、高度な空中発射兵器システムの継続的な調達、米国とカナダの強力な防衛統合、大手空挺兵器メーカーの存在によって支えられています。 2026 年 4 月、カナダ政府は、将来戦闘機能力プロジェクトには、関連機器、訓練、維持、インフラストラクチャーを含む 88 機の F-35 戦闘機の取得予算として約 277 億カナダドルがあると発表しました。
ロングランゲと精密ガイド付きエアランド武器の調達
エアボーン・ウェポン・デリバリー・システム・マーケットは、長距離のスタンドオフ・ストライキ機能、過視範囲のエンゲージメント、および精密ガイド付きエア・ツー・サーフェス・武器の軍事需要を増加させる勢いを獲得しています。 現代の戦闘操作は、航空機が高度に価値の高い目標を達成する必要があり、洗練された敵のエア防衛システムの有効範囲外に残っている間、JASSM-ER、JSM、AMRAAM、LRASM、および同様の高度なミサイルの調達を支援します。
2025年12月、米国国務省は、JASSM-ERミサイルおよび関連機器のイタリアへの潜在的なUSD 301,000,000外軍販売を承認しました。 ミサイルは、イタリアの長距離精密ストローク能力を強化し、高度な戦闘機と統合することができます。
戦闘機の艦隊の近代化は武器の統合の条件を拡大しています
マルチロール戦闘機の近代化と拡張は、高度な武器ランチャー、防火インタフェース、ミッションコンピュータ、ターゲティングシステム、空気対面と空気対面ミサイルの統合のための強力な要求を作成します。 国は、航空機をスタンドアロンプラットフォームとして買収するのではなく、完全な武器パッケージとともに、戦闘機の航空機を調達しています。
2025年9月、米国国家局は、ペルーの潜在的なUSD 3.42億F-16航空機パッケージを承認しました。 パッケージには12 F-16の航空機、12 AIM-120C-8 AMRAAMミサイル、12 AIM-9XブロックIIサイドワインダーミサイル、および52 LAU-129ガイド付きアンジャイルランチャー、レーダー、ミッションコンピュータ、ナビゲーションシステム、および関連するサポート機器に加えて含まれています。
現在のイベントとAirborneの武器配信システムへの影響 マーケット
現在のイベント | 説明とその影響 |
米国、米国初の軍艦輸送戦略を導入し、防衛部隊を加速する(2026) |
|
EU SAFEの規則は€150の鋼片の共同防衛調達フレームワークを作成します(2025〜2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
なぜ最大のシェアを必要とする固定翼ファイター航空機?
製品の種類に基づいて、固定翼戦闘機の航空機のセグメントは、2026年に54.0%の最大のAirborne Weapon配信システム市場シェアのアカウントに推定されます。 セグメントの優位性は、大規模な操作戦闘機エアクラフト艦隊、より高い武器運搬能力、複数の空気対面およびエア対面武器の統合、および主要な防衛力を渡るマルチロール戦闘機の継続的な近代化に支持されています。
2025年4月、米国国家局は、フィリピンに20 F-16ブロック70/72戦闘機の潜在的なUSD 5.58億販売を承認しました。 提案されたパッケージには、112 AIM-120C-8 AMRAAM、40 AIM-9X Block II Sidewinderミサイル、36 GBU-39/B小径の爆弾、88 LAU-129ガイド付きアンパイラ、MK-82とMK-84爆弾それぞれ60が含まれます。
2026年6月、ロッキード・マーティンが米国海軍のF-35C長ランゲアンチシップ・ミサイル(LRASM)飛行科学試験プログラムの第1フェーズの成功の完了を発表しました。
軍の代理店 最大の市場シェアを保有
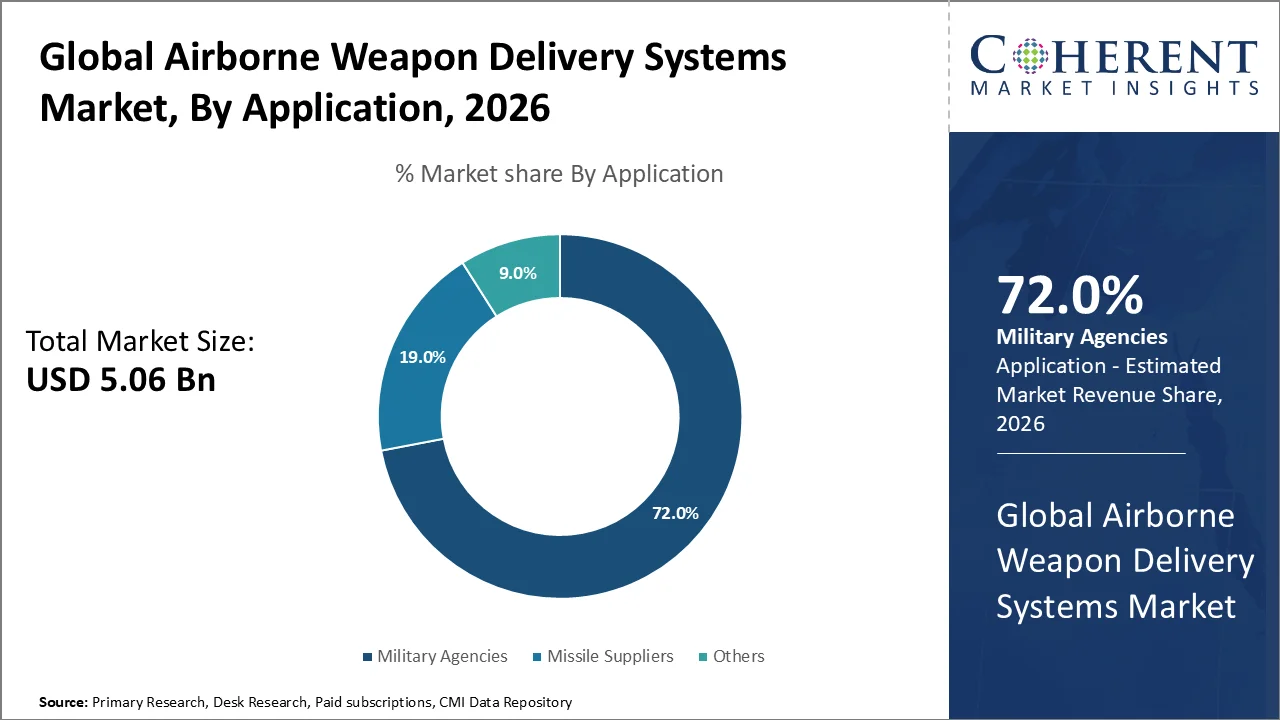
用途に応じて、軍事機関のセグメントは、2026年にAirborne Weapon Delivery Systems Marketを72.0%でシェアする見込みです。 セグメントの優位性は、戦闘機と精密武器の政府主導の調達、スタンドオフのストライキ機能の拡大、ミサイルの在庫の補充、洗練された空気と海上の脅威に対処するための要件の増加に支持されています。
防衛省によると、スタンドオフ防衛機能の防衛予算は973億円程度です。 これは、敵の空防衛脅威の枠外からターゲットを打つために、いくつかの長距離兵器システムを購入することです。
2026年1月、MBDAは、ドイツ軍の航空対空ミサイルにMETEORの過剰方向の航空対空ミサイルのための追加の注文を受けたことを発表しました。 ドイツのBAAINBw調達機関に代わってMeteorの統合ジョイント・プログラム・オフィスを通じて契約が授与されました。
エアボーン・武器配信システム市場 トレンド
- 長距離のスタンドオフの精密兵器への上昇のシフトは、戦闘機が洗練された敵のエア防衛封筒の外側にターゲットを従事させることを可能にする空気調整システムのための需要を強化しています。 2026年7月、MBDAはSPEARのミニチュア空気調整式クルーズミサイルが2026年頃にローレート初期生産に入ったと述べた。 システムは、打ち上げ航空機が敵対的な防衛から遠く残るようにする一方で、過剰で水平な精度の関与のために設計されています。
- オートノムースと協調戦闘機の採用は、従来のパイロット戦闘機よりも空中兵器配達を拡大しています。 2025年12月、ボーイングとロイヤルオーストラリア空軍は、AIM-120のミサイルを発売し、E-7A WedgetailとF/A-18Fを操作しながら戦闘機を破壊し、MQ-28ゴーストバットによる初の自律的な空気対空気武器の関与を完了しました。 将来の航空戦闘ミッションにおける乗組員のチームへの移行を強調しています。
- 生存性を維持しながら、より大きな武器キャリッジのための成長要件は、より大きなペイロード容量と内部兵器ステーションを採用する航空機メーカーを奨励しています。 2026年6月、Boeingは、燃料、店舗、およびミッションペイロードの追加2,000ポンドの容量が25%以上の翼と容量を備えたMQ-28ゴーストバット機能を発表しました。
地域洞察
北アメリカは高度の戦闘機のプログラムおよび強い防衛産業基盤にOwingを支配します
北アメリカ地域は、2026年にAirborne Weapon Delivery Systems Marketの株式の38.0%を占める。 領域の優位性は、主要な防衛メーカーの存在、次世代戦闘機の大規模開発、急激な武器統合プログラム、および精密バイクおよび自動空中能力への投資を継続しています。 Coherent Market Insights は、米国を防衛省庁がサポートする地域景観の優勢な力として認識し、航空宇宙および防衛産業を確立しました。
2026年6月、Atomics Aeronautical Systemsは、FQ-42A Collaborative Combat航空機の米国空軍から生産契約を受け取り、新しい未乗戦闘機の生産への移行をマークしました。 同社は、航空機が開発契約賞から最初の飛行までわずか15ヶ月間移動したと述べ、そのモジュラーアーキテクチャは、ミッションシステムと自律能力の迅速な統合をサポートしています。
アジア パシフィック エアボーン ウェポン デリバリー システム マーケット トレンド
アジアパシフィック航空は、予測期間にわたってAirborne Weapon Delivery Systems Marketの最速成長地域になることを期待しています。 地域の成長は、急速な戦闘機艦隊の近代化、長距離航空機の武器、地理的および海上保安の要件の獲得の増加、オーストラリア、インド、韓国、日本、その他の国における先住民の防衛製造の拡大を支持しています。
また、2025年8月25日、サブはタイのグレン・E/Fのファイター4社に対して、約3億5千億ドルの受注を受注し、その装置、サポート、トレーニングを組み合わせたグレン・Fの航空機1社が構成しました。 2030年までに、東南アジアにおける先進的な戦闘能力の継続的な拡大を図っています。
次世代コンバット・エアとロングランゲ・ストライク・プログラムが米国エアボーン・武器配信システム市場を強化
米国エアボーン・ウェポン・デリバリー・システム・マーケットは、次世代の爆撃機、協調戦闘機、長距離精密兵器、およびモジュラー武器統合アーキテクチャの開発を加速する強力な成長を目撃しています。 国の重要度は、生存可能な長距離ストライキ、自律的なチーム編成、手頃な価格の質量、そして競争の激しい環境での操作のための新しい武器の迅速な統合に向けてシフトしています。
米国防衛省の2026年度予算請求額には、B-21レイダー低額の初期生産額のUSD 5.5億が含まれており、次世代の生存可能な爆撃機への移行を支援しています。 予算は、高額のストライキシステムで増加した低コストの精密武器のスケーラブルな在庫に焦点を当てているので、手頃な価格のミサイルの家族のためにUSD 656.3百万も含まれています。
急速な軍隊の近代化およびキャリア ベースの航空拡張は中国の市場を運転しています
中国Airborne Weapon Delivery Systems Marketは、継続的な軍事近代化、先住民の戦闘機プログラムの増殖、キャリアベースの航空の開発、および高度な武器および防衛技術への投資の増加に大きな率で成長する予定です。 中国による統合およびインテリジェントな戦闘能力の高まりは、新しい戦闘機のプラットフォームと関連するエアボーンのストライキと武器供給システムの開発を進めています。
2026年1月、AVICの成都航空機産業グループは、新たに製造されたJ-20Aの戦闘機および無人航空機を含む5つの場所にわたって10機の航空機タイプをカバーする体系的な飛行試験活動を発表しました。
エアボーン・ウェポン・デリバリー・システム業界における主要企業
Airborne Weapon Delivery Systemsの主要プレイヤー 市場はボーイング、BAEシステム、一般的なダイナミクス、エルビットシステム、CMCです 電子工学、Lockheedのマーティン、 レイテオンノースロップ・グルムマン、サブ。
ニュース
- 2026年8月 ボーイング 米国空軍は、米ドル75百万の賞を通じて初期生産のための新しいGBU-75ジョイント直接攻撃ミュニションロングレンジ(JDAM LR)をクリアしたと発表しました。
- 2026年4月、エルビット・システムズは、イスラエル国防省より約200万米ドルを調達し、先進的な空軍の契約を受領したことを発表しました。
マーケットレポートスコープ
エアボーン・武器配送システム市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 5.06 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 9.7% | 2033年 価値の投射: | 米ドル 9.66 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | ボーイング、BAEシステム、一般的なダイナミクス、エルビットシステム、CMC 電子工学、Lockheedのマーティン、Raytheon、Northropのゴムマンおよびサブ。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- エアボーン・武器配信システム市場は、航空機が先進的な敵空防衛封筒の外に残っている間に発売できる、より長い範囲、控えめな精密兵器に向かってますますシフトしています。 2026年6月30日、コングスベルクは、ノルウェー、日本、オーストラリア、米国、ドイツがすでにミサイルを選定し、6番目の顧客からNOK 4.7億ジョイントストライクミサイル注文を発表しました。 このワイドな顧客基盤は、第5世代のエアランチャードストライキの武器が、限られた採用から、より広範な多国籍展開に移行していることを示しています。
- 市場は、従来の戦闘機よりもアドレス可能な市場を拡大し、遠隔操縦と協調戦闘機にも移動しています。 2026年7月20日、米国総合アトミック認定試験を実施 プロテクターRG Mk1、Paveway IVレーザーガイド付き爆弾とブリムストーン3エアツーサーフェイスミサイルをMQ-9Bプラットフォームから起動します。 これは、人型戦闘機と一緒に精密バイクのミッションを実行できるマルチロール無人航空機への長期移行をサポートしています。
- オープンアーキテクチャとソフトウェア定義の武器統合は、将来の空中戦闘システムにおける重要な競争の差別化要因として登場しています。 2026年2月12日、米国空軍は、政府所有のAutonomy政府のリファレンスアーキテクチャの実装を複数の共同戦闘機プラットフォーム全体で確認しました。RTXコリンズとシールドAIは、一般的な原子学YFQ-42とAndurilのYFQ-44で半自動飛行テストを実施しました。 このアプローチは、単一のサプライヤーに依存し、新しい武器、自律ソフトウェア、センサー、およびミッション機能の統合サイクルを短くすることができます。
マーケット セグメント
- 製品の種類(Revenue、USD Bn、2021-2033)
- 固定翼ファイター航空機
- ロータリーウィングとUCAV
- 用途別(Revenue、USD Bn、2021-2033)
- 軍の代理店
- ミサイルサプライヤー
- その他
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 防衛調達の公式および軍事買収の専門家
- エアフォースと海軍航空プログラムマネージャ
- ファイター航空機とUCAVプラットフォームメーカー
- エアラウンスミサイルと精密ガイド付きミュニションメーカー
- Weaponの統合および防火システム エンジニア
- アビオニクス、ターゲティング、ミッションシステムスペシャリスト
- 航空宇宙および防衛供給チェーンおよび調達マネージャー
- 軍事航空アナリストおよび防衛技術の専門家
データベース
- ストックホルム国際 平和研究所(SIPRI)
- 佐藤 仁 防衛費データベース
- 米国防衛予算材料部門
- 防衛保安庁(DSCA) 大手アーム販売データベース
- 米国連邦調達 データシステム / SAM.govの
- 欧州防衛庁(EDA)防衛データ
- 世界銀行軍の支出データベース
- 慣習的な腕の国連登録(UNROCA)
雑誌
- 航空週間と宇宙技術
- ジェーンズ防衛ウィークリー
- エア&スペースフォースマガジン
- 防衛ニュース
- フライトグローバル
- 軍の宇宙航空電子工学
ジャーナル
- 防衛分析・物流ジャーナル
- 航空宇宙科学と技術
- ガイダンス、コントロール、ダイナミクスのジャーナル
- 防衛技術
- IEEEエアロスペースと電子システムマガジン
- 国際航空・宇宙科学ジャーナル
新聞
- 金融タイムズ
- ウォールストリートジャーナル
- ロイター
- ニューヨークタイムズ
- ガーディアン
- 日経アジア
協会について
- 航空宇宙産業協会(AIA)
- エア&スペースフォース協会(AFA)
- 国家防衛産業協会(NDIA)
- 米国軍協会(AUSA)
- 航空宇宙・セキュリティ・防衛産業協会(ASD)
- ロイヤルエアロナチュカル協会
- カナダ空軍協会
パブリックドメインソース
- 企業年次報告書および投資家発表
- 米国防衛省契約のお知らせ
- 米国海軍、米国海軍、米国海兵隊プログラム出版物
- NATOと防衛省の出版物
- 防衛保安庁アーム販売通知
- 政府防衛予算と調達書類
- ミサイル、ファイター航空機、および武器統合プログラムのプレスリリース
- 軍事航空プログラムとテスト&評価レポート
- WIPO、USPTO、Google Patentなどの特許データベース
- 公に利用できる戦闘機の航空機およびミサイル プログラム文書
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
エアボーン・ウェポン・デリバリー・システム・マーケットは、2033年までにUSD 9.66 Bnに達する見込みで、2026年にUSD 5.06 Bnから増加しています。
世界的なエアボーン・ウェポン・デリバリー・システム市場における主要なプレーヤーは、ボーイング、BAEシステム、一般ダイナミクス、エルビット・システム、CMCエレクトロニクス、ロックヒード・マーティン、レイテオン、ノースロップ・グルムマン、サブを含む。
高い開発と調達コストと複雑な武器の統合要件は、市場成長を妨げる重要な要因です。
高度な戦闘機航空機と空中兵器システム、精密ガイドの武器の採用の増加、および長距離のスタンドオフストライキ機能の需要の増加は、市場成長を促進しています。
エアボーン・ウェポン・デリバリー・システム・マーケットは、2026年から2033年にかけて9.7%のCAGRで成長することを期待しています。
北米は2026年の約38.0%のシェアで市場を支配していると推定されています。 主要な防衛メーカー、次世代戦闘機プログラム、兵器統合活動、および継続的精密バイク投資による地域の利点。
アジアパシフィックは、予測期間に最も急速に成長する地域であることが期待されます。 成長は戦闘機艦隊のモダナイゼーションによって支えられ、長距離のエア・ローンチされた兵器、海上保安の要求の調達を高め、先住民の防衛製造業を拡大します。