
グローバル精密医療製造市場 サイズと予測 – 2026 に 2033
グローバルな精密医療製造市場が成長する見込み ツイート 68.42 ベン に 2026 へ 米ドル 154.76 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 12.4%(税抜) 2026年~2033年お問い合わせ グローバルな精密医療製造市場は、患者固有の医療機器の需要増加と高精度な製造を必要とする複雑な解剖学的成分によって燃料を供給し、大幅な拡大のために供給されます。
に従って 米国食品医薬品局(FDA)、加えられた製造業の技術を使用して製造された100以上の医療機器は、整形外科、歯科および診断適用を含む、調整された医療機器の生産に高度の製造業の高められた統合を実証しました。
グローバル精密医療製造市場における主要買収
- 精密加工は保持するために写っています 28.7%(税抜) 2026年、世界規模の精密医療製造市場シェアで、地域の医療機器製造と品質管理インフラの確立により、北米全域で技術セグメントを製造しています。 例えば、米国FDAの品質管理システム規制(QMSR)は、ISO 13485:2016を組み入れ、一貫した生産、リスク管理、ライフサイクル管理のための要件を強化しました。
- 整形外科および注入可能な装置は握るために写っています 27.9% 2026年、世界規模の精密医療製造市場シェアで、先進インプラント製造の採用が拡大するアジア・パシフィックを横断した製品セグメントを拡充。 例えば、2025年2月、中国国立医療製品管理(NMPA)は、特に第一次膝の取り替えの骨の統合を改善するように設計されている骨の統合インターフェイスで加えられたtrabecularの構造を組み込む膝のprosthesisシステムを承認しました。 この規制当局は、地域における整形インプラントにおける高度な精密製造技術の高度化アプリケーションを示しています。
- 金属および合金は握るために写し出されます 43.6% 2026年、世界規模の精密医療製造市場シェアを誇るアジアパシフィックでは、精密加工のインプラントやその他耐荷重医療用部品など、幅広い用途でサポートしています。 たとえば、中国NMPAは、2025年6月に、金属添加物製造骨インプラントの規制要件を具体的にカバーし、品質管理検査ポイントを含む、医療用途のための高度な金属製造に成長する規制焦点を強調した。
- 北米市場は予想されるシェアで優位性を維持 38.6% に 2026, その成熟した医療デバイス製造拠点と確立された規制インフラによって強化. 例えば、米国FDAは2026年8月、その医療機器分類フレームワークを更新し、米国医療デバイスエコシステムにおける継続的な規制開発を反映した特定のデバイスアクセサリの分類に関するパブリックコメントを開いた。
- アジアパシフィックは、世界規模の精密医療製造市場における最速成長を期待し、推定CAGRを登録します。 12.4%(税抜) 2026年から2033年にかけて、パーソナライズされた医療機器の採用と高度な製造能力を増加させることで駆動。 たとえば、シンガポールの保健科学局(HSA)は、2026年5月に、パーソナライズされた医療機器の規制指針を更新し、検証済みの設計封筒内で製造された製品として、患者に合った装置を定義し、個々の患者の解剖学と一致しました。 フレームワークは、特定の製造、ライセンス、および証拠要件を確立し、地域の精密製造、患者固有のデバイスの開発を支援します。
セグメント情報
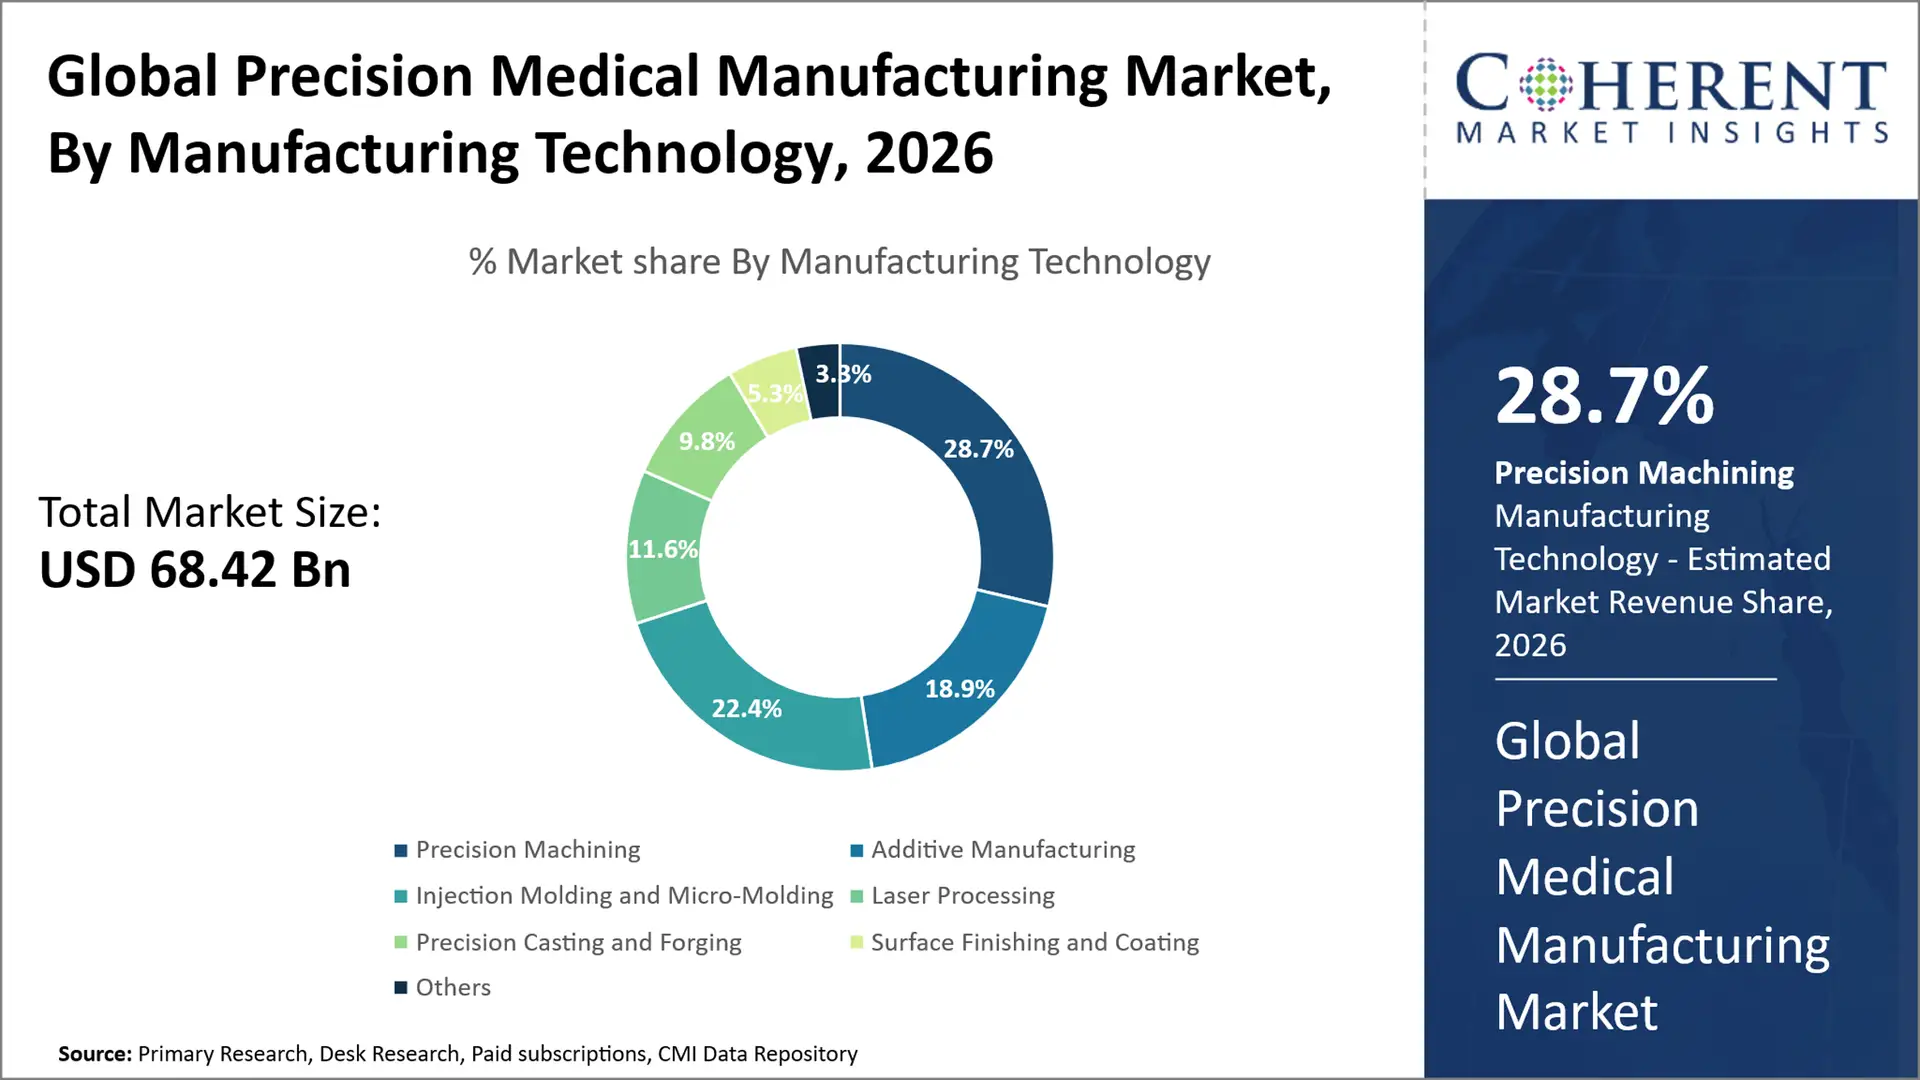
なぜ精密加工は、グローバル精密医療製造市場を支配しますか?
精密加工は市場のシェアを握るために写っています 28.7%(税抜) 2026年に、堅い許容、超再現性および表面仕上げの質内の複雑な医学の部品を作る機能による。 CNCフライス加工、旋削、研削、マイクロ加工もインプラント、手術器などの精密制御加工用途の製造に適しています。 例えば、2026年5月、 米国食品医薬品局(FDA) 歯科CAD/CAMシステム用のコンピュータ加工機械の加工精度の測定のためのコンセンサス規格としてISO 23298を正式に認定しました。 これは、医療機器の調整された製造のための加工精度基準の重要性を示しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ整形外科およびインプラントブル装置は精密医学の製造業の最も大きいプロダクト区分を表わしますか。
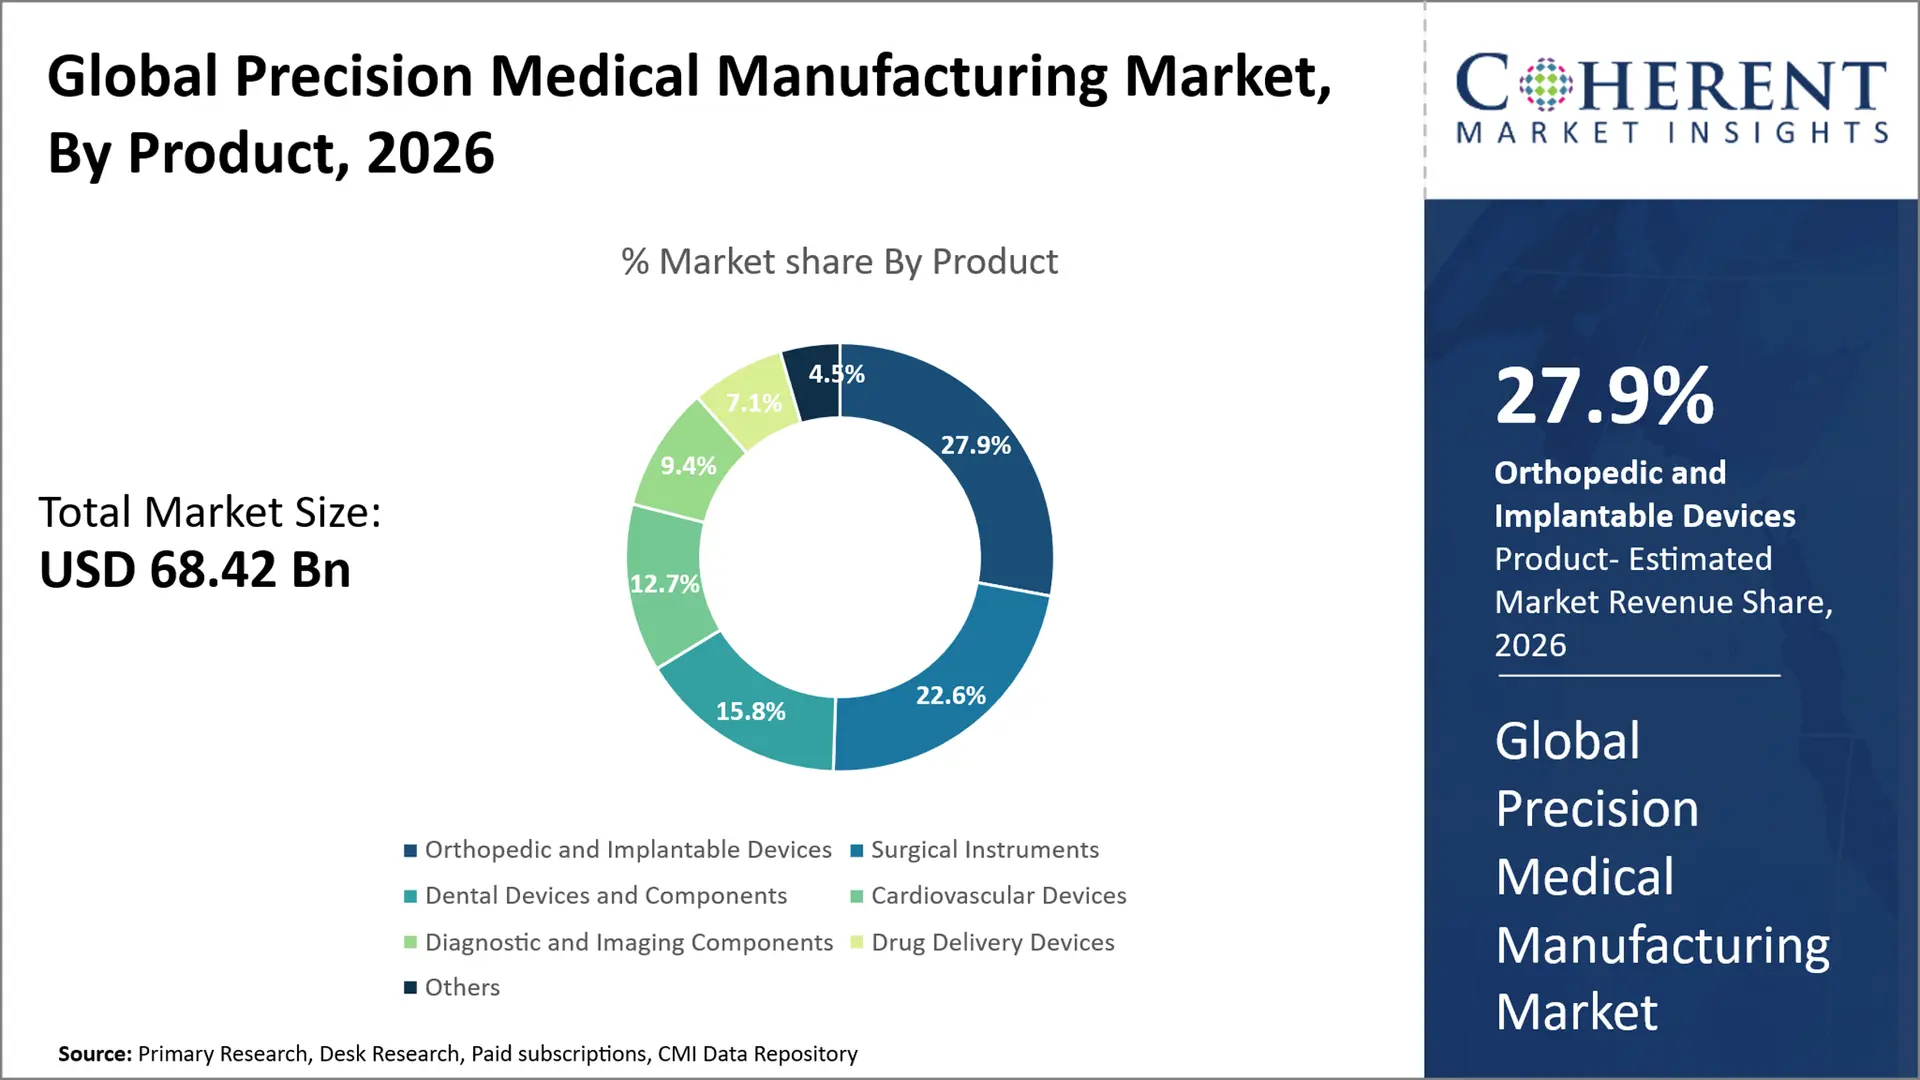
整形外科およびインプラント機器は、市場のシェアを保持するために計画されています 27.9% 2026年に、関節置換、脊椎インプラント、固定装置および患者固有の整形外科装置のための高需要によって運転される。 精密加工、添加剤製造、多孔質構造のイノベーションにより、複雑な幾何学的適合性を高め、解剖学的適合性を高めます。 例えば、2026年5月、 米国食品医薬品局(FDA) Zimmer, Inc.のペルソナ個人化承認 パーソナライズされた整形外科アプリケーションを提供するKneeシステム(多角形の膝プロシスシス)は、高度、精密製造されたインプラントの持続的な規制を採用しています。
金属および合金の区分は全体的な精密医学の製造業の市場を支配します
金属および合金の区分は市場の共有を握るために写っています 43.6% 2026年に、金属または合金のための証明された強さ、耐久性、生物適合性および精密機械で造られたおよび注入可能な機能によって補強される。 また、チタン、コバルトクロム、ステンレス鋼、ニッケルチタン合金は、整形インプラントや手術器具の製造に広く使用されています。 例えば、2025年12月には、 米国食品医薬品局(FDA) ASTM F67-24 は、手術用インプラントに使用される非合金チタンの指定、および、手術用インプラントに使用されるチタン-15 モリブデン合金の ASTM F2066-23 は、医療機器の製造における金属材料の規制的重要性をサポートすることを認識しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
インド政府は、高精密医療機器製造支援を強化(7月2026) |
|
欧州委員会は、医療機器(6月2026)の調和基準を更新 |
|
米国FDAは医療機器製造のための品質管理システム規則(QMSR)を実施しました(2月2026) |
|
精密医療製造市場ダイナミクス
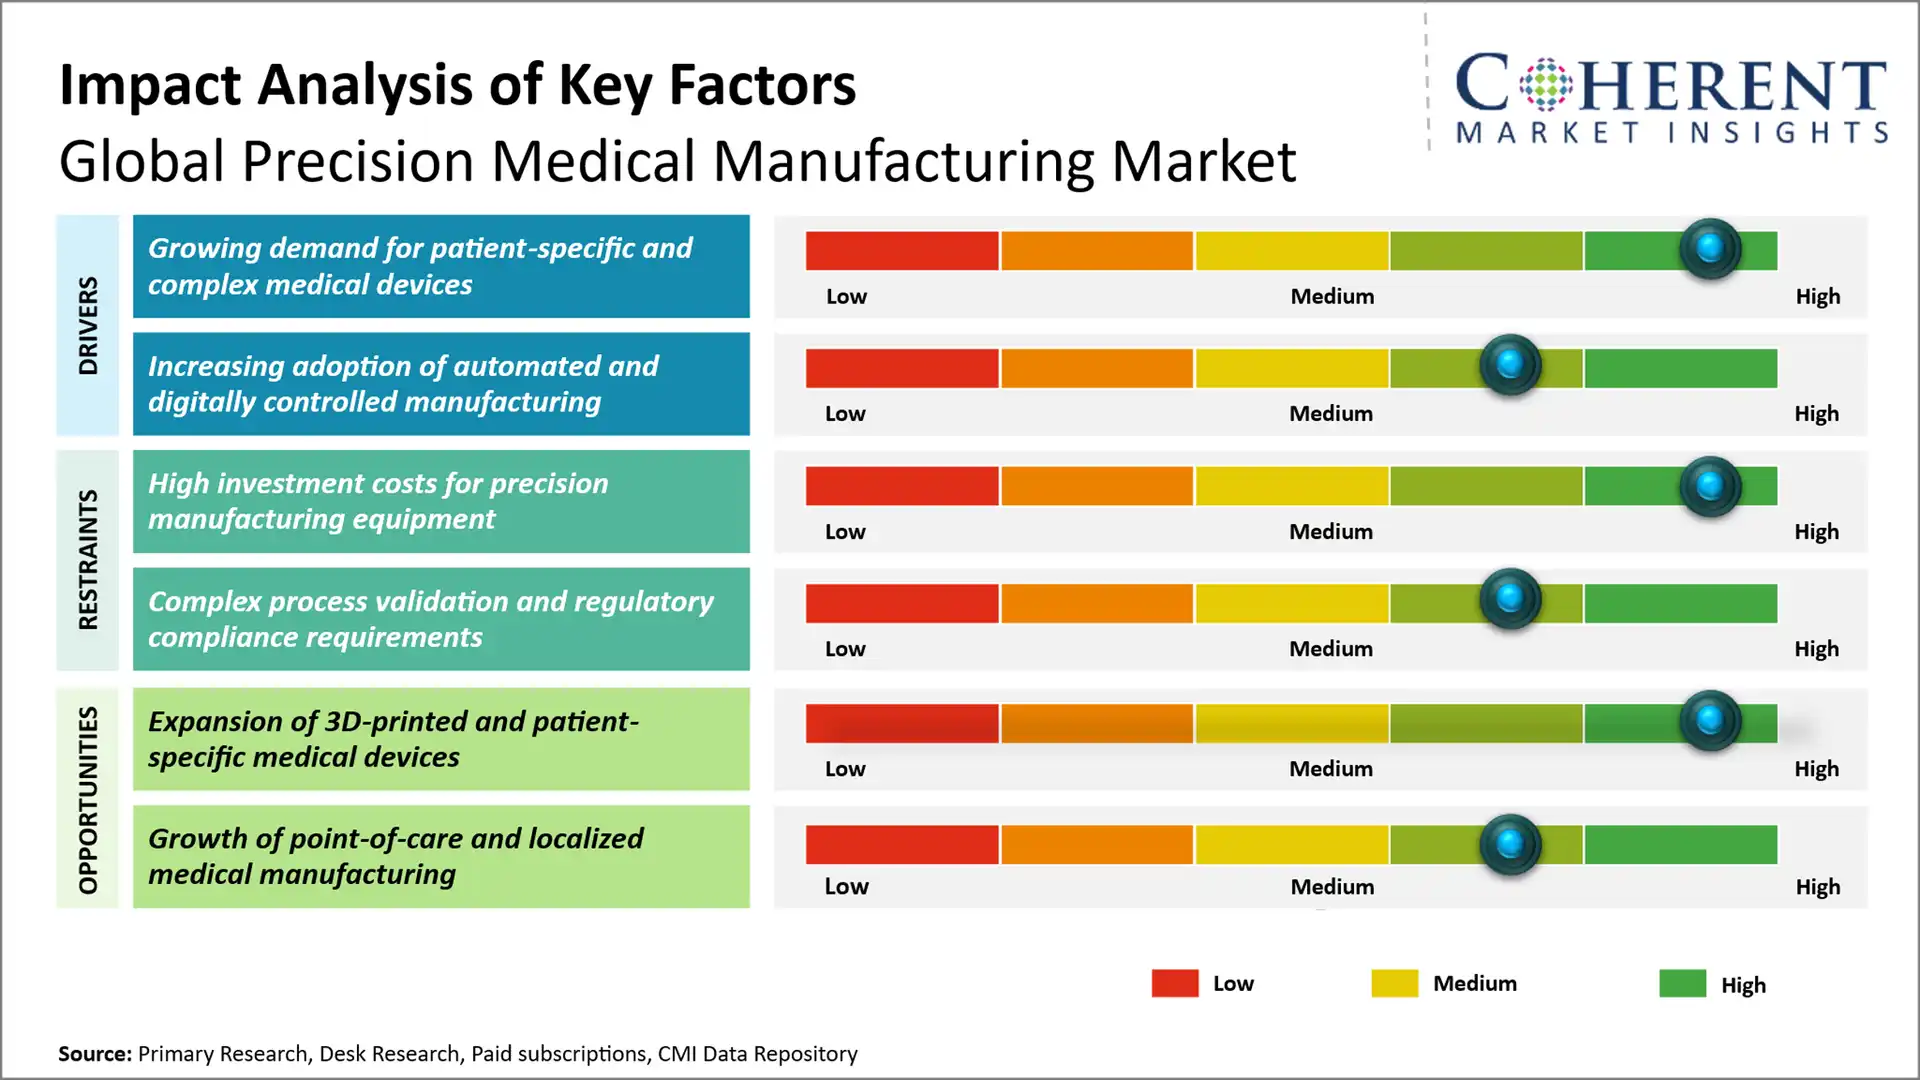
マーケットドライバー
- 患者固有の複雑な医療機器に対する需要の拡大: 患者固有のおよび解剖学的に複雑な医療機器のための増加された要求は高精度な、カスタマイズされた幾何学を作り出すことができる高度プロセスを要求する製造業者として精密医学の製造業を運転しています。 患者に合ったインプラント、手術ガイド、および複雑なコンポーネントは、個々の患者のイメージングデータから開発され、よりパーソナライズされた治療をサポートし、精密製造能力の必要性を広げることができます。 例えば、2026年5月、米国FDAは、整形インプラントの患者に合ったガイドの最終ガイダンスを発行し、その設計およびプレマーケットの投稿の推奨事項を提供し、これらのカスタマイズされたデバイスのより一貫した規制レビューをサポートしました。
- 自動およびデジタル制御の製造業の採用の増加: 自動化、ロボティクス、デジタルプロセス制御、コネクティッド製造システムの導入が進んでおり、医療機器製造における精度、再現性、生産効率、品質管理が向上しています。 デジタル技術は、リアルタイム監視、自動検査、プロセス追跡性を高め、より複雑な医療コンポーネントの生産を支援します。 たとえば、2026年2月、米国FDAは、医療機器製造および品質管理で使用される自動化システムのためのコンピュータソフトウェア保証に関する最終ガイダンスを発行し、検証されたデジタルおよび自動化された製造技術の増加の役割を反映しています。
- 最小限の侵襲的な医療機器のための上昇の要求: 最小限の侵襲的な手順の採用は、より小さく、複雑で高精度な医療コンポーネントの需要が増加しています。 内視鏡機器、カテーテル、手術工具、インプラント機器などのデバイスは、精密医療製造の拡大を支える、タイトな耐性と高度な製造能力を必要とします。 例えば、2026年7月、米国FDAは、腹腔鏡下婦人科の手順のために設計された統合デバイスであるClaria Systemを承認し、専門装置の開発を継続的に強調 最小侵襲手術お問い合わせ
新興トレンド
- AI対応スマート製造: AI、機械学習、接続されたセンサー、自動プロセス制御は、精密を改善し、欠陥を検出し、生産パラメータを最適化するために、医療製造にますます統合されています。 デジタル製造システムは、より優れたプロセスのトレーサビリティと適応性の品質管理を可能にします。
- 患者固有の添加物の製造業: 3Dプリント 患者固有のインプラント、手術ガイド、歯科機器、および複雑なコンポーネントに対するプロトタイピングを超えて拡大しています。 デジタル設計からカスタマイズされた幾何学を直接作り出す能力はより大きい個人化および製造業の柔軟性を支えます。
- プロセス監視および精密計測: メーカーは、生産中の寸法精度を維持し、プロセスの偏差を識別するために、リアルタイムのセンシング、直感監視、および高度な計測器を採用しています。 これらの技術は、金属添加製造などの高度なプロセスを修飾するために特に重要です。
地域洞察
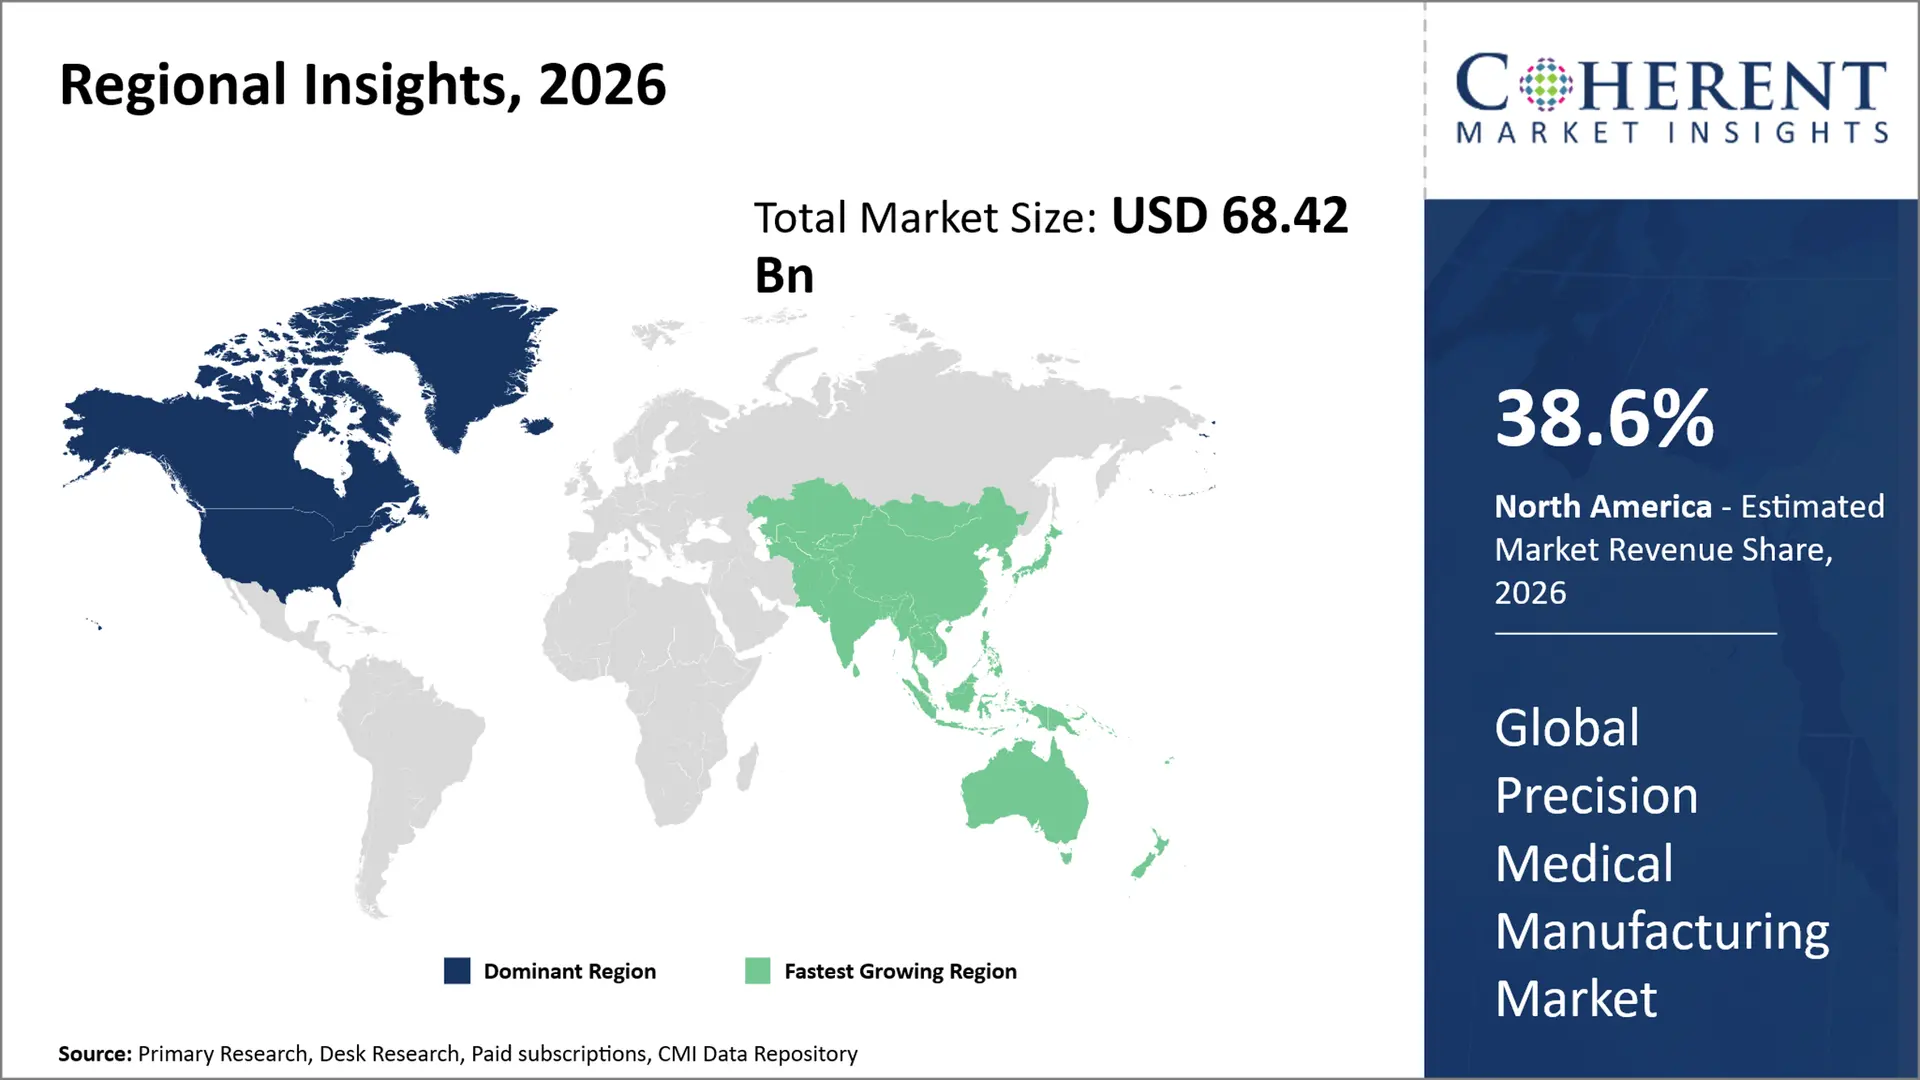
なぜ北アメリカが精密医学の製造業のための強い市場ですか。
北アメリカは推定のための会計処理の全体的な精密医学の製造業の市場を導きます 38.6% 2026年、確立された医療機器製造のエコシステム、成長する技術インフラ、独特な製造者および研究開発のインフラによって運転される。 地域は、一貫したサプライチェーンへの競争の優位性を持ち、精密工学、高度な製造技術と自動化、地域における高度に複雑な医療機器の製造のための高度な製造技術を採用する見込みです。
さらに、サポート 米国FDA規制ポリシーは、高度な製造と品質規範を高め、洗練された精密医療機器やシステムの見直しと市場浸透のための経路を促進し、市場の競争力を高めることができます。 例えば, で 4月 2026, 米国食品医薬品局(FDA) 米国メディケア&メディカエイドサービスセンター(CMS)は、予測可能で即時デバイス(RAPID)カバレッジパスウェイの規制関連を発売しました。 このパスウェイは、利用可能なメディケア覆われたブレークスルーデバイスのためのカバレッジを加速し、規制当局の承認から革新的なデバイスへのカバレッジへの移行を加速します。
なぜアジア太平洋精密医療製造市場が高成長を出展するのか?
アジアパシフィックは、世界規模の精密医療製造市場における最速成長を期待し、推定CAGRを登録します。 12.4%(税抜) 2026~2033年頃 地域は、 25.8% 2026年のグローバル市場では、高資本支出、改善された医療デバイス製造、高度で最小限の侵襲的な技術の使用を支持しています。 堅牢な製造能力、生産コストが比較的低く、地域サプライチェーンの強化が、精密医療製造への投資を容易にする見込みです。
また、国内製造、開発技術、地域生産・イノベーションの支援に関する政府の取り組みは、地域づくりのエコシステムをさらに強化することが予測されています。 たとえば、インドの医薬品局は、2026年7月に、先住民の医療機器製造を支える政府の対策は、MRIやCT機器、LINAC、マンモグラフィシステム、Cアーム、超音波装置、心臓バルブ、およびステントなどの高精度製品の国内生産が行われたと報告し、実際の投資で27の承認プロジェクトでは120.3百万米ドル(INR 1,153.07クロア)を報告しました。 (出典: プレス情報局)
主要国のためのグローバル精密医療製造市場展望
精密医療製造市場における米国のリーディングイノベーションと採用はなぜですか?
米国は、制御医療機器製造のための添加剤製造、自動化、およびデジタルプロセス制御の商業採用の最前線にいます。 米国の規制環境は、高度で患者固有のデバイス設計に成功し、プロセス検証と製造品質を集中的に実現するようです。 また、デバイスセンターや放射線医療の先進的な製造の取り組みに焦点を合わせると、これらの製造開発を医療機器に翻訳することができます。
日本は、精密医療製造市場向けの好ましい市場ですか?
日本は、高品質の、技術的に高度な製品と規制プロセスに焦点を当てた精密医療製造のための有利な市場です。 PMDAは、革新的なデバイスのためのコンサルティング、レビュー、および規制科学支援のための合理的なシステムを提供します。 一方、PMDAのSAKIGAKEプログラムでは、高度に革新的なデバイスに関する相談・検討の優先順位付けを行い、メーカーが商用化先の製造システムをセットアップするのを支援しています。
中国は精密医学の製造業の市場のための主要な成長ハブとして新興していますか。
中国は、医療デバイスをローカル3D製造で、主要なイノベーションハブとして引き続き出現し、製造の信頼性の高い評価で良好な進歩があります。 国立医療製品管理(NMPA)は、複雑でカスタマイズされた製品を開発するために探しているメーカーのためのより多くの明快さを提供することができる3Dプリント医療機器のための規制ガイダンスを確立しました。 規制の高まりに伴い、中国の精密工学能力の上昇は、ハイテクな医療機器製造のローカリゼーションをさらに燃料化するように見えます。
なぜドイツはヨーロッパの精密医学の製造業の市場を越えますか。
ドイツは、複雑で高精度な機器の製造のための専門知識と十分に確立され、洗練された規制により、欧州の精密医療製造市場をリードします。 医薬品および医療機器(BfArM)の連邦研究所は、I-IV医療機器の分類および規制決定を提供しています。一方、ドイツはEUDAMEDの新規販売機器の必須としてEUDAMEDの登録を段階的に行なっており、規制のトレーサビリティと市場監督を改善します。
精密医療製造市場は英国で発展していますか?
英国は、新しい医療機器へのアクセスを開き、英国のMed Tech業界を強化するために設計された新しい規制を介して精密医療製造市場として進化しています。 2026年5月現在、MHRAは、オーストラリア、カナダ、米国で既に許可されているデバイスと連携するシステムを含む、安全で革新的なデバイスへの参入をスピードアップできる新しい事前市場承認を提案しました。
医療機器応用による精密製造技術導入
製造技術 | 主要な医学の適用 | 典型的な生産の利点 |
精密加工 | 整形インプラント、手術器具、心血管コンポーネント | 堅い許容および反復可能な生産 |
添加物の製造 | 患者固有のインプラント、手術ガイド、複雑な整形コンポーネント | 複雑な幾何学とカスタマイズ |
注入及びマイクロ モールディング | 薬剤の配達装置、診断部品、最小限に侵略的な装置 | 高ボリューム、一貫生産 |
レーザー加工 | 手術器具、インプラント、マイクロコンポーネント | 高精度切断・溶接・マーキング |
精密鋳造及び鍛造材 | 整形外科および心血管の部品 | 複雑な金属の形および物質的な強さ |
表面の仕上げ及びコーティング | インプラント、手術器具、デバイスコンポーネント | 表面品質、耐久性、機能性性能 |
精密医療製造市場で新たな成長機会を創出する3Dプリンテッドおよび患者固有の医療機器の拡大はどのようになっていますか?
精密医療製造市場における3Dプリンティング技術の普及は、三次元(3D)印刷技術の急速な採用に著しく成長する可能性があります。 この技術は、複雑な医療部品、専門医、外科的ガイド、および患者固有のインプラントなどのコンポーネントを製造するためにますます使用されています。 3Dプリントは、複雑な幾何学、設計速度、カスタマイズ、および設計のパーソナライズのサポートを可能にします。 例えば、2026年9月9日、インドの技術開発委員会は、Ceramat Pvt. Ltd.の3Dプリンテッド規格およびカスタマイズされた患者固有のカルシウムリン酸塩骨移植を支援しました。 研究では、パーソナライズされた添加剤製造医療製品の商品化の新しいアプローチを紹介します。 (出典: プレス情報局)
マーケットプレイヤー、キー開発、競争力のある風景
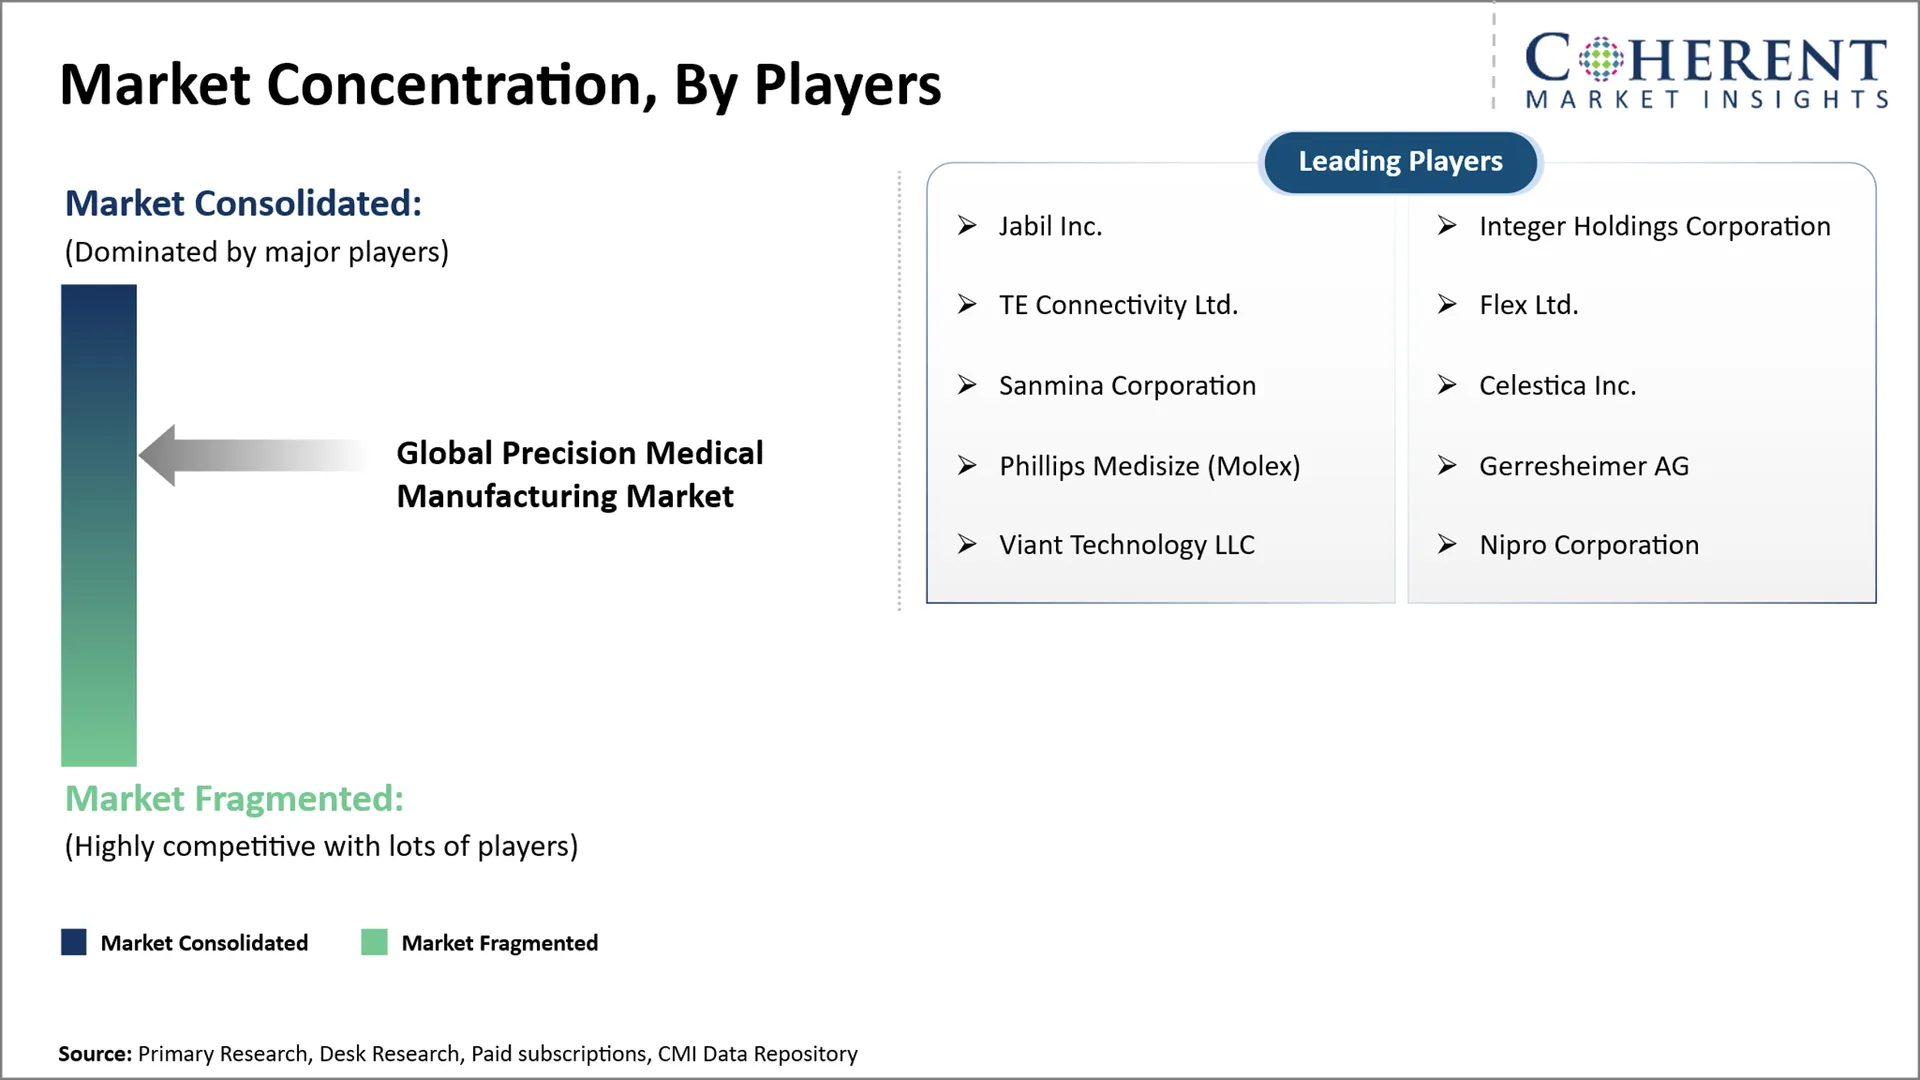
主な開発
- 2026年9月15日 ヴェロシティ 高度なエンジニアリングと精密加工会社である Lucid Labs を買収し、医療機器製造能力を拡充。 買収はプロダクト開発、急速なプロトタイピング、精密機械化、射出成形およびアセンブリ機能を結合します。 インテグレーションは、コンセプト開発や試作から商用生産まで、医療機器のエンドツーエンド精密製造を強化します。
- 2018年9月10日 京セラ ファインセラミックスメディカル株式会社 ドイツ・ワイブリンゲンにある非常に自動化された産業 4.0 設備で、BIOCERAM AZUL セラミック ボール ヘッドのシリーズ生産を開始しました。 この施設は、整形インプラント用セラミックコンポーネントの工業スケール製造のために設計されました。 高性能医療用セラミックス用の精密製造能力を拡大し、整形インプラントコンポーネントのスケーラブルな生産をサポートしています。
- 2018年9月10日 プレセラメディカル 添加剤メタルサービス(AMS)を取得し、金属射出成型、焼結型添加剤製造を精密加工、自動化、装置組立能力に加えます。 複合型プラットフォームは、ロボット手術や介入コンポーネントを含む複雑な医療コンポーネントの製造をサポートしています。 買収により、試作からスケール生産まで一貫した精密製造能力を強化。
- 2026年7月 KKRについて 医療技術と精密業界に注力したエンジニアリングソリューションプラットフォーム「Allyntra」を発売 プラットホームは高度の外科適用のための高度によって設計された部品およびアセンブリの設計、開発および製造を専門にします。 起動は、ロボティックアシストと最小限の侵襲手術システムを含む次世代医療技術の精密製造能力を強化します。
競争力のある風景
グローバルな精密医療製造市場は、精密工学能力、製造精度、自動化、プロセススケーラビリティ、品質管理、および一貫した生産サービスを中心に競争して競争力があります。 市場参加者は、CNC加工、添加剤製造、射出成形、マイクロマシニング、および自動化されたアセンブリを通じて、複雑な医療機器コンポーネントをサポートし、試作から商用生産への移行を加速します。 主な焦点区域は下記のものを含んでいます:
- 精密加工・微細加工の拡充
- 添加物の製造業および金属の射出成形の統合
- オートメーション、デジタル製造、高度な検査システムの導入
- 統合製造プラットフォームの開発
- 戦略的買収とパートナーシップ
マーケットレポートスコープ
精密医療製造 マーケットレポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 68.42 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 12.4%(税抜) | 2033年 価値の投射: | 米ドル 154.76 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | 株式会社ジェイビル、インテガーホールディングス、株式会社TEコネクティビティ、株式会社サンミナ、セレスチカ株式会社、フィリップスメディサイズ(Molex)、ゲルレスハイマーAG、Vant Technology LLC、ニプロ株式会社 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間、世界規模の精密医療製造市場は、高度に自動化され、デジタル化され、より高度にカスタマイズされた生産にシフトします。 製造は設計、急速なプロトタイピング、添加物の製造業、精密機械化、自動化された点検およびスケーラブルな生産を結合する統合されたプラットホームに目立つ機械化か鋳造物を越えて動きます。 また、医療機器の小型化や複雑化、よりパーソナライズ化が進んでいるため、マイクロマニュファクチャリングや患者様固有の生産がますますます重要になることも期待しています。
- 中国の整形外科および注入可能な装置のための添加物の製造業の内で最大の機会は予見されます。 この組み合わせは、複雑な幾何学、カスタマイズされたインプラント、より短い開発サイクル、およびローカライズされた生産のための成長する必要性から利益を得ることができます。 高精度および反復性を維持しながら、スケーラブルな添加能力を確立するメーカーは、カスタマイズされ、高度に洗練された整形アプリケーションの両方に対応できます。
- 競争上の優位性を得るために、市場プレイヤーは、個々のプロセスを単独で競合するのではなく、一貫した製造能力を構築することに集中する必要があります。 精密加工、添加剤製造、マイクロファブリケーション、自動検査、デジタル品質管理を組み合わせることで、開発から製造までのタイムラインを削減しながら、柔軟性を向上させることができます。
市場区分
- 製造業の技術の洞察(Revenue、USD Bn、2021 - 2033)
- 精密加工
- 添加物の製造
- 射出成形およびマイクロ金型
- レーザー加工
- 精密鋳造および鍛造材
- 表面の仕上げおよびコーティング
- その他
- プロダクト洞察(Revenue、USD Bn、2021 - 2033)
- 整形外科およびインプラント対応装置
- 外科器械
- 歯科装置および部品
- 心臓血管装置
- 診断およびイメージング部品
- ドラッグデリバリーデバイス
- その他
- 材料の洞察(Revenue、USD Bn、2021 - 2033)
- 金属および合金
- ポリマーおよびプラスチック
- セラミックス
- コンポジット
- その他
- 製造スケールの洞察(Revenue、USD Bn、2021 - 2033)
- 試作・少量製造
- 中容積製造
- 高容積製造
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 外科およびInterventional
- 整形外科・リハビリテーション
- デンタル
- 心臓血管
- 診断およびイメージング
- 薬剤配達
- その他
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 医療機器OEM
- 病院・医療機関
- 受託製造 組織図
- 研究・学術機関
- その他
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- 株式会社ジェイビル
- インテガーホールディングス株式会社
- 株式会社TEコネクティビティ
- 株式会社フレックス
- サンミナ株式会社
- 株式会社Celestica
- フィリップス Medisize (Molex)
- ジェレスハイマーAG
- ビアントテクノロジー合同会社
- 株式会社ニプロ
第一次研究インタビュー
- CNC加工、マイクロ加工、添加剤製造、成形に特化した精密医療機器メーカー
- 医療デバイス 製造業、調達および製造者の開発を担当するOEMの幹部
- 医療デバイス生産に関わる製造技術者・精密工学スペシャリスト
- ISO 13485、プロセス検証、デバイスコンプライアンスを担当する品質保証および規制の専門家
- カスタマイズされたインプラント、手術器具、複雑な医療コンポーネントに関与する製品開発および研究開発の専門家
- プロトタイピング、ツーリング、アセンブリ、商用生産に関わる受託製造業務
ステークホルダー
- 精密医療製造会社
- 医療機器OEM・部品メーカー
- 受託医療機器メーカー・エンジニアリングサービスプロバイダ
- カスタマイズまたは患者固有のデバイスを使用して病院や医療機関
- 整形外科、心血管、歯科および外科的デバイスメーカー
- 医療デバイス材料および専門合金サプライヤー
- 製造装置、CNC、添加剤製造、自動化技術プロバイダ
- 品質検査・検査・認証サービスプロバイダ
- エンドユースセクター
- 整形外科・インプラント
- 外科及び最小限に 侵襲的な装置
- 心臓血管装置
- 歯科装置
- 診断およびイメージング機器
- ドラッグデリバリーデバイス
- ロボット手術
- 眼科装置
- その他の医療機器
- 規制と健康ボディ
- 米国食品医薬品局(FDA) – 医療デバイス製造、QMSR、添加剤製造、デバイス品質要件
- 標準化のための国際機関(ISO) - 医療デバイス製造のためのISO 13485品質管理要件
- 欧州委員会 – 欧州の医療機器規制枠組みと適合要件
- 欧州医薬品庁(EMA) – 医療デバイスと組み合わせ製品規制情報
- 医療機器のコーディネーション・グループ(MDCG)、欧州連合–医療機器の調整の指導および実施
- 国際電気技術委員会(IEC) - 医療電気機器および製造品質に関する規格
- ハーモナイゼーションに関する国際評議会(ICH) - 医療製品に関連する品質および規制基準
データベース
- FDA 510(k)、PMA、De Novo、およびデバイス分類データベース - 医療デバイス承認、分類、および規制情報
- FDA TPLC - 医療デバイス製品ライフサイクルおよび規制情報
- ClinicalTrials.gov – 医療機器、インプラント、先端技術に関する臨床研究
- ニフ・レポーター(NIH RePORTER)は、医療機器工学、製造、先端技術に関する研究を公に実施しました。
- 米国Census局 - 製造業および業界統計
- ユーロスタット - ヨーロッパ製造、工業生産、医療業界統計
協会について
- 先端医療技術協会(AdvaMed) - 医療デバイス業界および技術リソース
- 医療機器メーカー協会(MDMA) - 医療デバイス製造および規制リソース
- 製造技術協会(AMT) - 高度な製造、CNC、自動化、デジタル製造リソース
- 添加剤製造ユーザーグループ(AMUG) – 添加剤製造技術とアプリケーション
- SME - 高度な製造、精密工学、および添加物製造リソース
- 品質管理、工程管理、製造品質資源の米国協会
- ASTM International – 添加剤製造、材料、試験、および医療機器の用途の規格
パブリックドメインソース
- 米国食品医薬品局(FDA) – 医療デバイス製造、QMSR、品質遵守、添加物製造
- 標準化のための国際機関(ISO) - ISO 13485および医療機器の品質管理基準
- 国立衛生研究所(NIH) - 医療デバイス研究、バイオメディカルエンジニアリング、高度な製造研究
- 米国Census局 – 製造業・業界データ
- ユーロスタット - ヨーロッパ製造と産業統計
- 世界保健機関(WHO) – 医療機器、医療技術、健康システム情報
- 欧州委員会 – 医療デバイス規制と医療技術ポリシー
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 68.42 Bnでグローバルな精密医療製造市場が評価され、2033年までにUSD 154.76 Bnに達すると予想される。
精密加工は、堅い寸法公差、高い反復性および一貫した品質で複雑な医療成分を作り出す能力のために支配します。
精密医学の製造業は高精度、一貫性および厳しい質の条件を達成するために高度の技術を使用して医療機器および部品の生産です。
2026年から2033年にかけて、世界規模の精密医療製造市場のCAGRが12.4%を予定しています。
患者固有の複雑な医療機器の需要を増大させ、自動およびデジタル制御製造の採用の増加は、グローバルな精密医療製造市場の成長を促進する主要な要因です。
精密製造装置のための高い投資費用および複雑なプロセス検証および規制の承諾の条件は全体的な精密医学の製造業の市場の成長を妨げる主要な要因です。
製品の面で, 整形外科とインプラント機器は、市場での収益シェアを支配する推定されます 2026.