
組み換えDNA技術市場 規模と予測 — 2026-2033
組換えDNA技術市場は、2025年に1,899億1,000万米ドルと推定され、2032年には3,656億2,000万米ドルに達すると予測され、2025年から2032年までの年平均成長率(CAGR)は9.8%である。
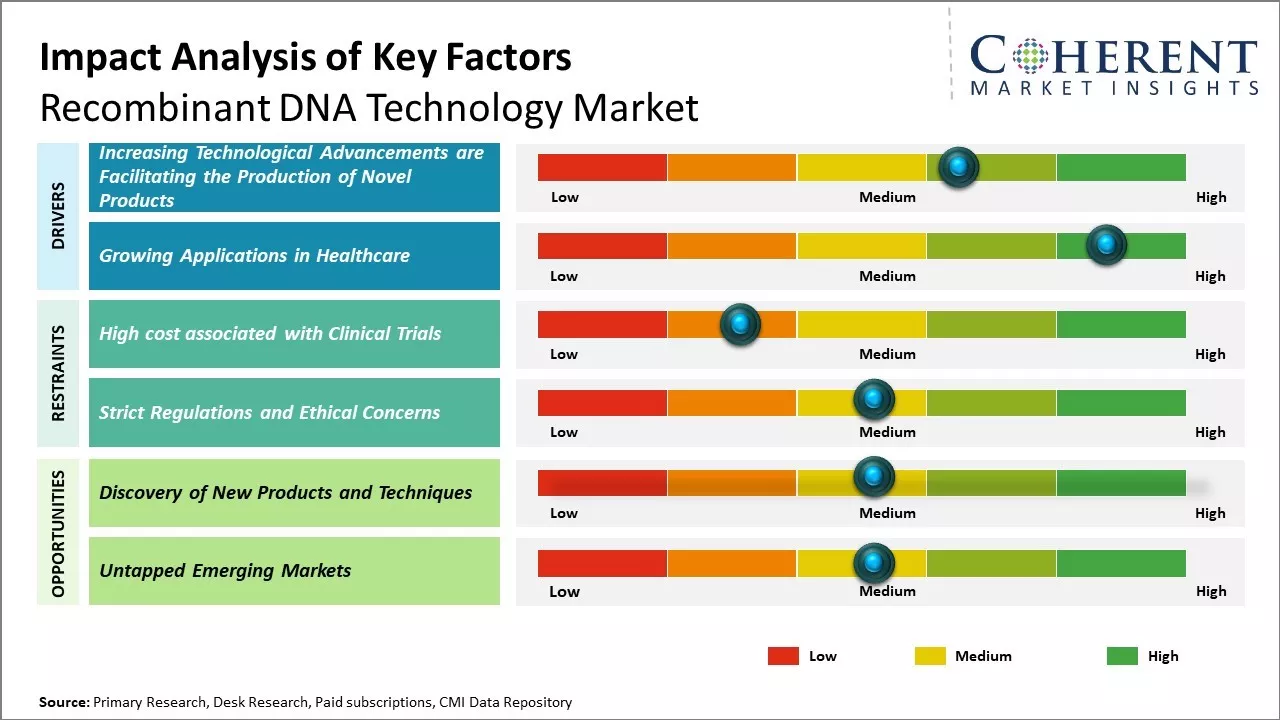 組換えDNA技術市場は、製薬会社やバイオテクノロジー企業による研究開発活動への投資の増加により、予測期間中に急成長が見込まれる。タンパク質治療薬やモノクローナル抗体の需要増加に伴い、組換えDNA技術の需要も増加している。遺伝子工学ツールやゲノム解析の継続的な進歩が、市場成長をさらに促進すると予想される。医療における組換えタンパク質の採用、組換えワクチンやホルモンの利用可能性の増加は、市場成長を促進するいくつかの重要な要因である。
技術進歩の増加が新規製品の生産を促進
癌、糖尿病、感染症など、生命を脅かすヒトの病気を治療するための組換えDNA技術の幅広い応用と組み合わされた驚異的な進歩は、市場成長を増大させる主要因になると予想される。Global Diabetes Communityによると、2021年には世界中で推定5億3,700万人の成人が糖尿病に苦しんでおり、その数は2030年までに6億4,300万人にエスカレートすると予想されている。さらに、世界保健機関(WHO)によると、2021年2月には、推定670万人が糖尿病が直接の原因で死亡し、220万人が高血糖または高血糖が原因で死亡している。組換え技術の進歩は、医薬品開発のための長時間作用型治療用タンパク質の開発を促進し、また新しい分子医療である遺伝子治療を導入したため、遺伝性疾患の治療に好影響を与え、組換えDNA技術市場の成長を支えている。さらに、新規の遺伝子編集ツールであるCRISPR(Clustered Regularly Interspaced Short Palindromic Repeats)は、ヒト細胞内の異常遺伝子の破壊を目的として使用することができ、微生物、植物、マウス、犬、ヒト細胞のDNAに正確な変更を加える強力な方法を科学者に提供した。
 製品タイプ別インサイト 重篤な病状を治療する能力が組換えタンパク質医薬品セグメントを牽引
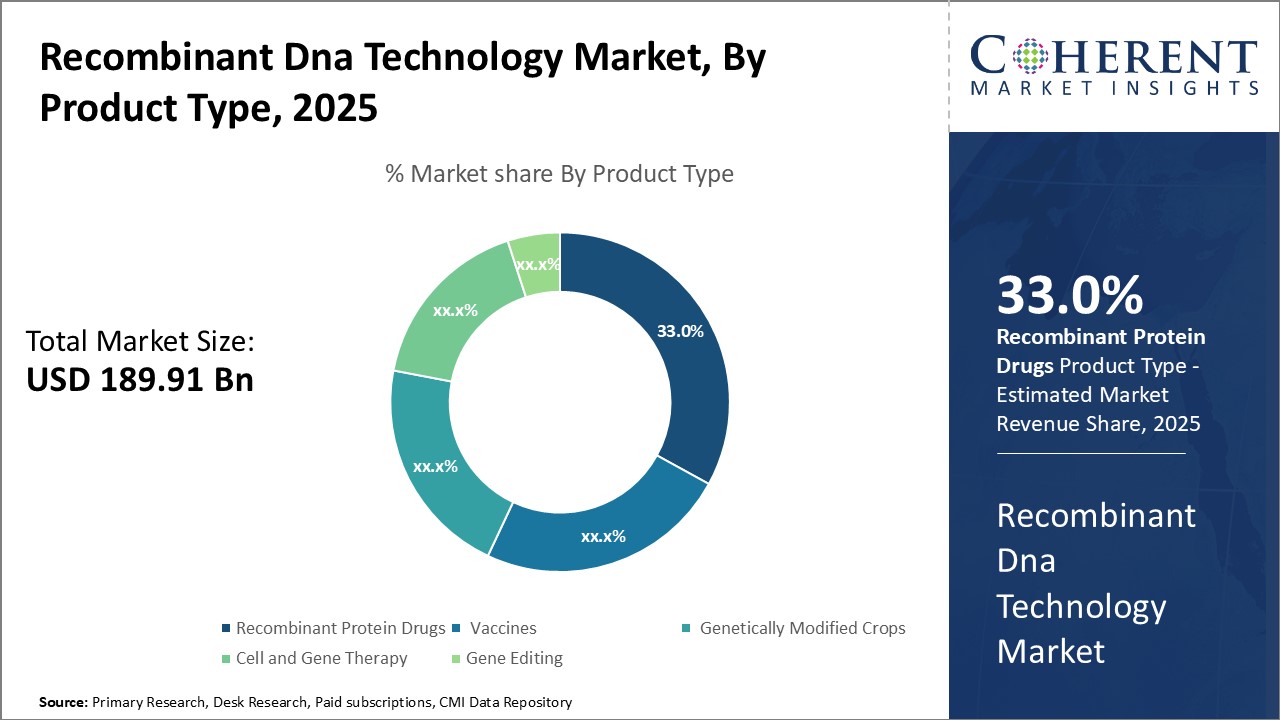
製品タイプ別セグメントには、組み換えタンパク質医薬品、ワクチン、遺伝子組み換え作物、細胞・遺伝子治療、遺伝子編集が含まれる。組換えタンパク質医薬品は、重篤で生命を脅かす病態を治療する能力があるため、2025年には市場シェアの33.0%を占めると推定される。組換えタンパク質医薬品は、天然のヒトタンパク質を模倣し、体内で欠損または欠陥のあるタンパク質を置き換えることで機能する。これにより、遺伝子疾患、癌、その他の疾患の治療が可能になる。このセグメントの成長の主な原動力の一つは、血友病の治療への使用である。血友病は、血液凝固因子の欠損や欠陥によって引き起こされる稀な出血性疾患である。組換え第VIII因子や組換え第IX因子など、これらの因子の組換えバージョンは血友病治療に革命をもたらした。血液凝固第VIII因子や血液凝固第IX因子のような遺伝子組換え型血液凝固因子は、血友病治療に革命をもたらした。そのため、現在では世界的に標準治療となっている。
用途別インサイト:治療薬が疾病負担を独占
用途別セグメントには、治療、農業、研究、その他が含まれる。治療薬サブセグメントは、世界的な疾病負担の大きさから、2025年には市場シェアの58.9%を占めると推定されている。治療薬は、組換えDNA技術から生産された生物学的分子を用いた疾病治療を対象とする。これには、ブロックバスターとなる組換えタンパク質医薬品やウイルス・細菌ワクチンが含まれる。治療薬分野を牽引する主な要因は、糖尿病、癌、心血管疾患、慢性呼吸器疾患などの非感染性疾患(NCDs)の増加である。世界保健機関(WHO)によると、NCDは世界の年間死亡者数の70%以上を占めている。これらの疾病の蔓延が拡大しているため、これらの疾病を治療・管理するための組換え治療薬に対する大きな需要が生じている。ワクチンもまた主要な応用分野である。世界中で予防接種率が上昇していることは、より多くの人々がインフルエンザ、肺炎、麻疹、HPVがんなどの伝染病から守られていることを意味する。このため、ワクチンは最も効果的で費用対効果の高い健康介入のひとつとなっている。
インサイト:エンドユーザー別:バイオテクノロジーと製薬会社が開発と商業化をリード
エンドユーザーセグメントには、バイオテクノロジー・製薬会社、診断研究所、学術・政府機関、その他が含まれる。バイオテクノロジーおよび製薬会社のサブセグメントは、組み換え製品や技術の研究、開発、販売において主導的な役割を果たしているため、2025年には市場シェアの38.9%を占めると推定される。これらの企業は、主要疾患をターゲットとした新しい組換えワクチン、バイオシミラー、細胞療法、遺伝子療法を革新するために、研究開発に多額の投資を行っている。これらの企業は、分子生物学者、遺伝子工学者、その他の科学専門家を雇用し、組換えDNAの可能性を引き出すことに全力を注いでいる。したがって、バイオ製薬会社の研究開発・商業化の主導的役割は、組換え技術の利用を推進するトップエンド・ユーザーとしての地位を確固たるものにしている。彼らの専門知識と資源は、この分野における医学的・科学的ブレークスルーを後押しし続けている。
地域別インサイト
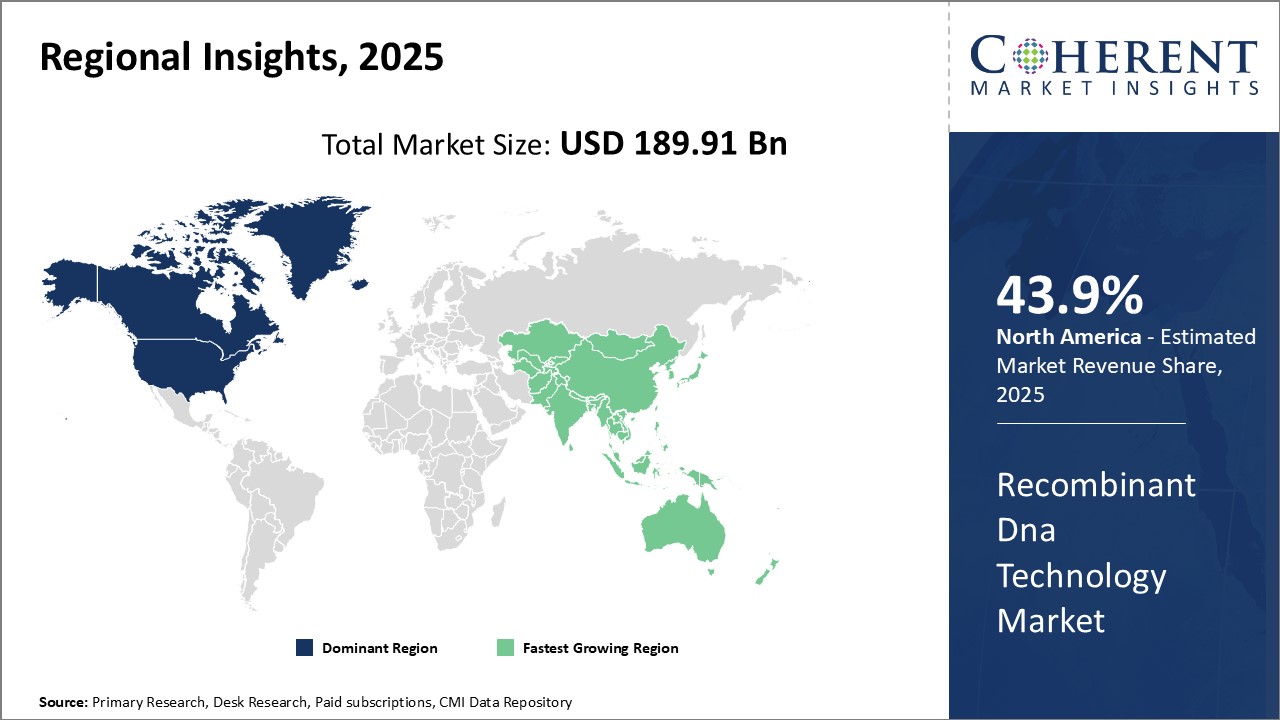 北米は世界の組み換えDNA技術市場において依然として支配的な地域であり、2025年には市場シェアの43.9%を占めると推定されている。これは、同地域がバイオテクノロジー研究において強固な足場を築いていることと、業界大手企業が存在することに起因している。米国は単独で、ヘルスケア研究開発活動への世界的支出の大半を占めている。このため、新薬や医療療法を設計するための組み換えDNA技術のような新技術の開発・導入に多額の投資が行われている。さらに、組換え製品の承認プロセスを迅速化する取り組みを通じて、イノベーションを促進する有利な規制環境がある。多くの大手バイオテクノロジー企業は、米国とカナダに本社を置いている。このような産業集積は、研究機関と民間企業との戦略的提携の発展に役立っている。パートナーシップを通じて、企業は互いの専門知識を活用し、組み換え研究開発プロジェクトを推進することができる。さらに、政府機関からの資金援助や助成金も、この分野で進行中の研究を積極的に支援している。民間と公的機関の双方からのバイオテクノロジーへの強力な支援により、組み換え技術領域における北米の優位性は確固たるものとなっている。
アジア太平洋地域は、組換えDNA技術の最速成長市場として浮上している。中国やインドのような国々は患者数が多く、医療費も増加している。このため、組換え治療薬や診断薬を提供する企業には有利な機会がもたらされている。地方政府もまた、国家課題の一環として国内のバイオテクノロジー産業の発展を優先している。例えば中国は、外国からの投資や先端技術の移転を奨励するため、経済特区や資金援助プログラムを立ち上げている。アジア太平洋地域では製造コストが低く、高度な技能を持つ労働力が確保できるため、北米や欧州の大手企業がこの地域に地域研究開発センターや生産施設を設置するよう誘致している。これにより、地域市場のニーズに効率的に対応できるようになると同時に、組み換えソリューションをより安価に提供できるようになる。有利な政府政策と地域の能力拡大は、アジア太平洋地域における組換えDNA技術市場の強い将来性を示している。
主要企業、最新動向、競争インテリジェンス
組換えDNA技術の分野は、ヘルスケア関連の応用において著しい成長を遂げている。癌、遺伝性疾患、感染症など、複雑で困難な疾患の多くは、現在、組換えDNAのアプローチによって対処されている。インスリン、成長ホルモン、凝固因子のような重要な生体分子の大量生産を可能にすることで、この技術は糖尿病、成長不全、血友病の治療に革命をもたらした。科学者たちはまた、新しいワクチンの開発、遺伝子の機能や相互作用のモデル化、遺伝子治療の臨床試験の実施、疾患の分子基盤のより深い理解などにもこの技術を利用している。今後、この技術がより高度で効率的になるにつれて、個別化医療や精密治療の開発においてさらに大きな役割を果たすことになるだろう。多くの製薬会社やバイオテクノロジー企業が、次の画期的な治療法を求めてこの分野への研究開発投資を増やしている。カスタムメイドの治療用タンパク質をオンデマンドで生産するその能力は、今後10年間、現代医学を進歩させる最前線に位置する。
主要動向
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
レポートの範囲
組換えDNA技術市場レポートカバレッジ
| レポート範囲 | 詳細 | ||
|---|---|---|---|
| 基準年 | 2024 | 2025年の市場規模 | 1,899億1,000万米ドル |
| 過去データ | 2020年から2024年まで | 予測期間 | 2025年から2032年 |
| 予測期間:2025年~2032年 CAGR: | 9.8% | 2032年の価値予測 | 3,656億2,000万米ドル |
| 対象地域 |
| ||
| 対象セグメント |
| ||
| 対象企業 | サーモフィッシャーサイエンティフィック社、バイオジェン社、サノフィ社、ファイザー社、アムジェン社、メルク社、プロファックジェン社、モンサント社、ジェネンテック社、イーライリリー社、ヤンセン・ファーマシューティカルズ社、GSK plc社、江蘇レビオテクノロジー社、ニューイングランドバイオラボ社、ジェンスクリプト社、ロンザ社、プロテオジェニクス社 | ||
| 成長ドライバー |
| ||
| 阻害要因と課題 |
| ||
市場力学
アナリストの見解(専門家意見)
組換えDNA技術を取り巻く厳しい規制と倫理的懸念は、世界市場の成長を実際に抑制している。世界中の政府は、組換えDNA製品の安全な開発と応用を確保するために、厳しい規則とガイドラインを導入している。組換えDNAは、インスリン生産や成長ホルモンなどの分野で医学的ブレークスルーをもたらしたが、ヒト生殖細胞系列の編集における使用については議論が続いている。多くの科学者は、遺伝性のゲノム編集は予測不可能な結果をもたらす可能性があり、同意できない将来の世代に不利益をもたらすかもしれないと主張している。関連する健康リスクや倫理的リスクを考慮し、フランス、ドイツ、ハンガリーなどいくつかの国はヒト生殖細胞系列の改変を禁止している。
市場機会- 未開拓の新興市場
中国のような国々は急速な発展を遂げようとしており、その多くは所得が増加している若い人口を多く抱えている。生活水準が向上するにつれて、高度なヘルスケア・ソリューションに対する需要が急増するだろう。組換えDNA技術は、インスリンのような重要な治療薬を大規模かつ低コストで生産することを可能にする。これにより、発展途上国の何百万人もの人々が、このような治療に初めてアクセスできるようになる。アジア太平洋、アフリカ、ラテンアメリカの国々は現在、世界で最も医療費が少ない。しかし、これらの国の政府は、致命的な病気よりも公衆衛生とその管理を優先するようになってきている。重大な病気をターゲットとする組み換えDNAベースの医薬品やワクチンの導入に成功すれば、計り知れない社会的インパクトをもたらすことができる。
Speak to the analyst
Want personalized insights?
Take the findings above to one of our principal consultants, or have the report rebuilt around the segments, geographies and competitors you actually track.
市場セグメンテーション
- 製品タイプ別インサイト(売上高、10億米ドル、2020~2032年)
- 組み換えタンパク質医薬品
- ワクチン
- 遺伝子組み換え作物
- 細胞・遺伝子治療
- 遺伝子編集
- アプリケーションインサイト(売上高, USD Bn, 2020 - 2032)
- 治療薬
- 農業
- 研究
- その他
- エンドユーザー洞察(売上高、10億米ドル、2020年~2032年)
- バイオテクノロジーおよび製薬会社
- 診断研究所
- 学術・政府機関
- その他
- 地域別インサイト(売上高、10億米ドル、2020年~2032年)
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- その他のラテンアメリカ
- 欧州
- ドイツ
- 英国
- スペイン
- フランス
- イタリア
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN
- その他のアジア太平洋地域
- 中東
- GCC諸国
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北米
- 主要プレーヤーの洞察
- サーモフィッシャーサイエンティフィック
- バイオジェン社
- サノフィ
- ファイザー
- アムジェン
- メルク社
- プロファックジェン
- モンサント社
- ジェネンテック社
- イーライリリー・アンド・カンパニー
- ヤンセン・ファーマシューティカルズ・インク
- GSK plc.
- 江蘇Recbio科技有限公司
- ニューイングランドバイオラボ
- ジェンスクリプト
- ロンザ
- プロテオジェニックス
主要関係者
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
世界的な組換えのDnaテクノロジー市場規模は、2024年のUSD 172.94億で評価され、2031年にUSD 327.63億に達すると予想されます。
臨床試験および厳格な規則および倫理的な懸念に関連する高コストは、組換え DNA 技術の市場の成長を妨げる主要な要因です。
製品の種類に関しては、リコンビナントタンパク質薬は2024年の市場収益分配をdominateと推定されます。
サーモフィッシャーサイエンス株式会社、バイオジェン株式会社、Sanofi、Pfizer、Inc.、Amgen、Inc.、Merck & Co.、Inc.、Facgen、Monsanto Company、Genentech Inc.、Eli LillyおよびCompany、Janssen Pharmaceuticals Inc.、GSK plc。、江蘇Recbioの技術Co.、株式会社、New England Biolabs、GeneScript、Lonza、ProteoGenixは主要なプレーヤーです。
北米は、組換えのDNA技術市場をリードすると期待されています。