
グローバルモーター保険市場規模と予測 - 2026 へ 2033
グローバルモーター保険市場は、 米ドル 1,170.1 Bn 2026年に渡る予定 米ドル 2,084.64 ログイン 2033年の終わりまでに、混合の年間成長率を登録して下さい (CAGR)の 8.6% 予測期間(2026-2033) この成長は成長によって運転されます 車両所有権, 規制環境を変更し、道路事故と開発および新興国における第三者の責任に対する財務保護に重点を置いています。
保険会社はまた、車両の盗難に対処するための価格設定とカバレッジ戦略を刷新し、修理費用と手頃な価格の懸念をシフトしています。 インフォメーション 英国運輸省とHM トレアスリー 2025年12月に自動車保険タスクフォースの最終報告書を公表し、政府と規制行動を車両の盗難に導き、道路安全を改善し、保険コストを削減しました。 これらの対策は、規制の介入と維持におけるコスト管理の重要性を示しています モーター保険 カバー。
グローバルモーター保険市場のキーテイクアウト
- 総合保険 成長が見込まれる 9.0%のCAGR 2026-2033年より、 59.2%未満 2026年のグローバルモーター保険市場シェア。 衝突の損傷、盗難および天候関連の損失に対するより広い適用範囲は財政保護を捜す車の所有者を引き付けます。 AXA Mansardは、2026年3月にナイジェリアでスマートフォンベースの車両検査を導入し、包括的な政策、更新、クレーム評価の発行を可能にしました。
- 第三者の責任 成長が見込まれる 8.1%のCAGR 2026-2033年中およびホールド 63.2%(税抜き) 2026年のグローバルモーター保険市場のシェア。 法的な保険要件は、車両の所有者が怪我や他人に引き起こす損害を支払う必要があるため、繰り返すプレミアムベースです。 カリフォルニアは、1月2025日に標準的な自動車責任のための最低を上げました。1人あたりUSD 30,000のボディリーの傷害の適用範囲を含む。
- 乗客車 成長が見込まれる 8.3%のCAGR 2026-2033中およびアカウント 68.7%の 2026年のグローバルモーター保険市場の。 主に自動車用フリートを保有し、政策の定期的な更新は、開発市場と新興市場の両方で事業の着実な流れを維持します。 2025年、欧州自動車メーカー協会が4月2026日付けで、世界車輌の登録が77.6万台に達しました。
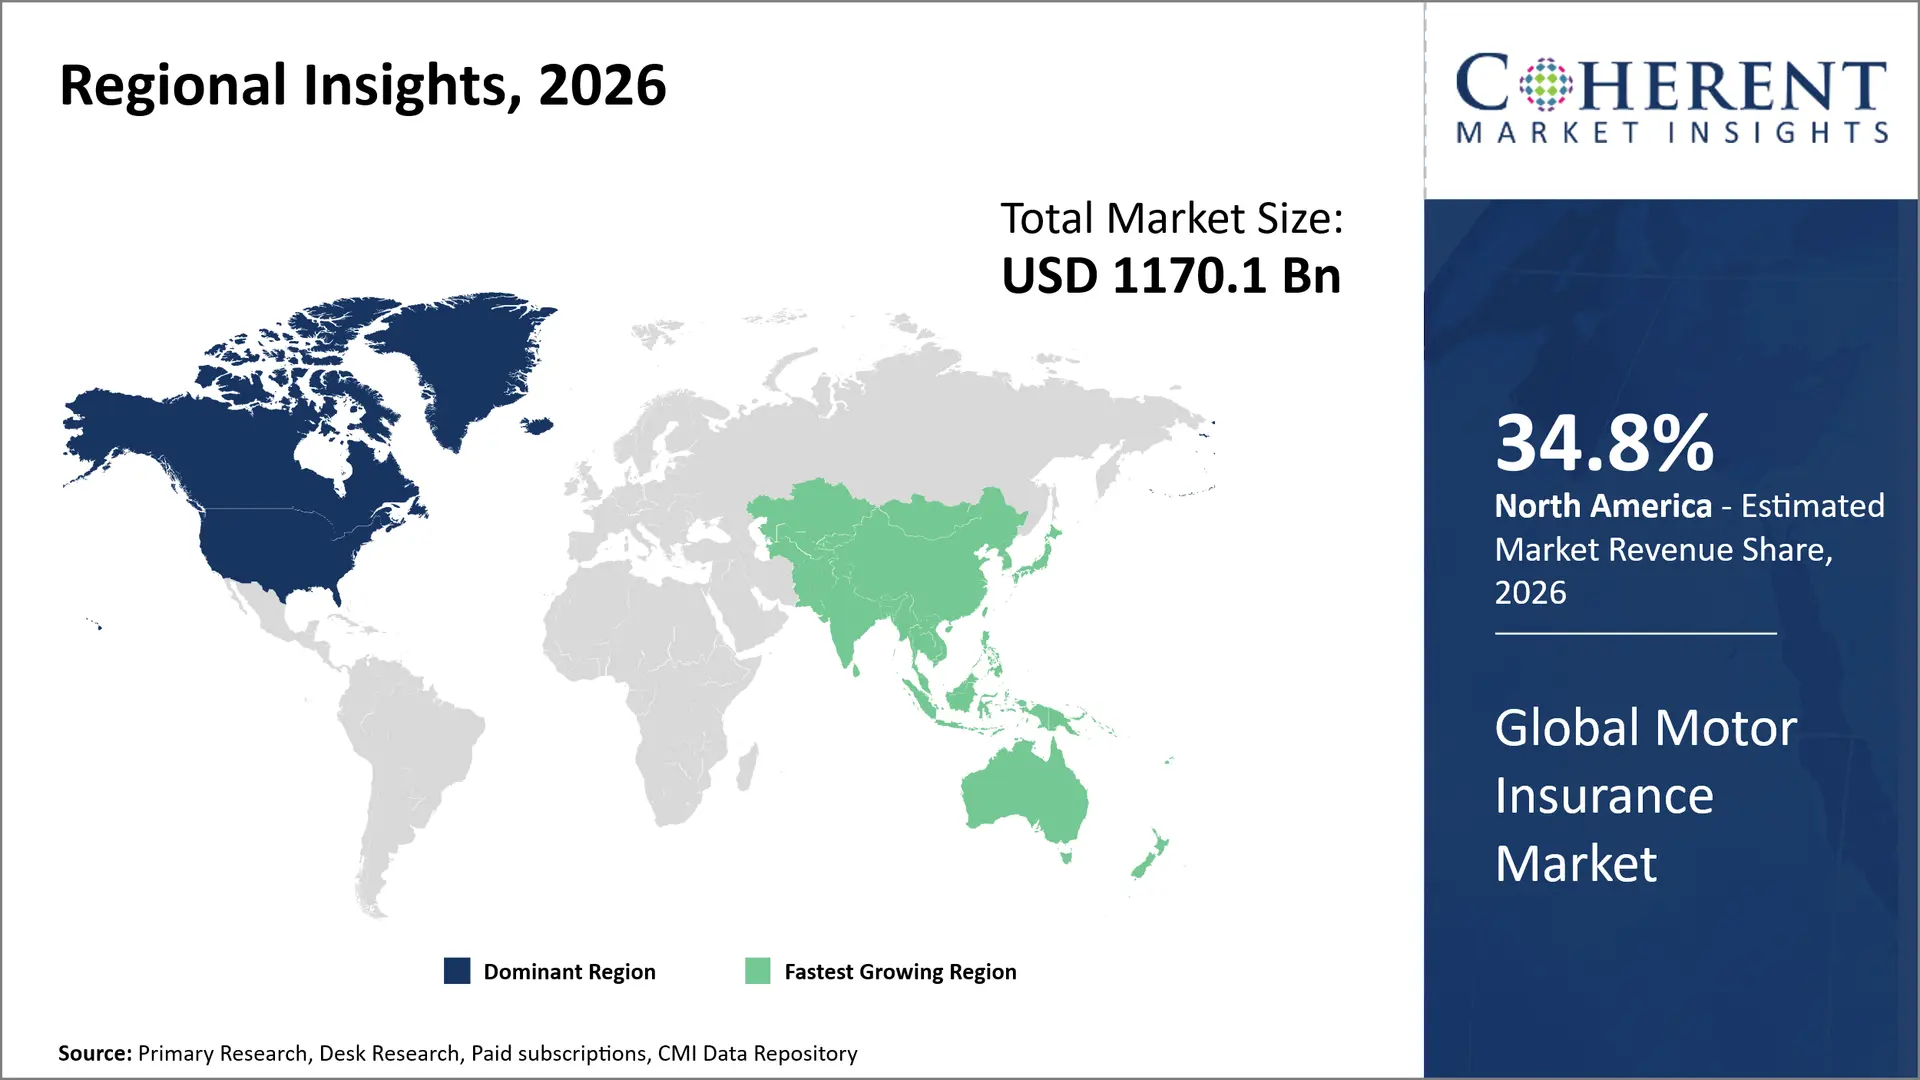
- 北アメリカ 開催予定 34.8% 2026年のグローバルモーター保険市場のシェアと成長が見込まれる 7.4%のCAGR 2026-2033年中。 そのリーダーシップは、修理複雑性、医療費およびクレームの重症度に基づいて重要な保険車暴露、および優れた価格設定を意味します。 2026年10月、米国自動車保険料が2024年に12.12%増加したと報告した保険委員会の全国協会。
- アジアパシフィック 2026〜2033年の間に10.5%のCAGRで成長し、2026年にグローバルモーター保険市場の30.0%のシェアを保持する予定です。 車両の所有権が成長するにつれて、保険の浸透が低い市場で、保険車両の侵入を改善する機会があります。 インド自動車メーカーの協会は、2025-26年度インド2輪車販売が21.7万台となったと述べた。
セグメント情報
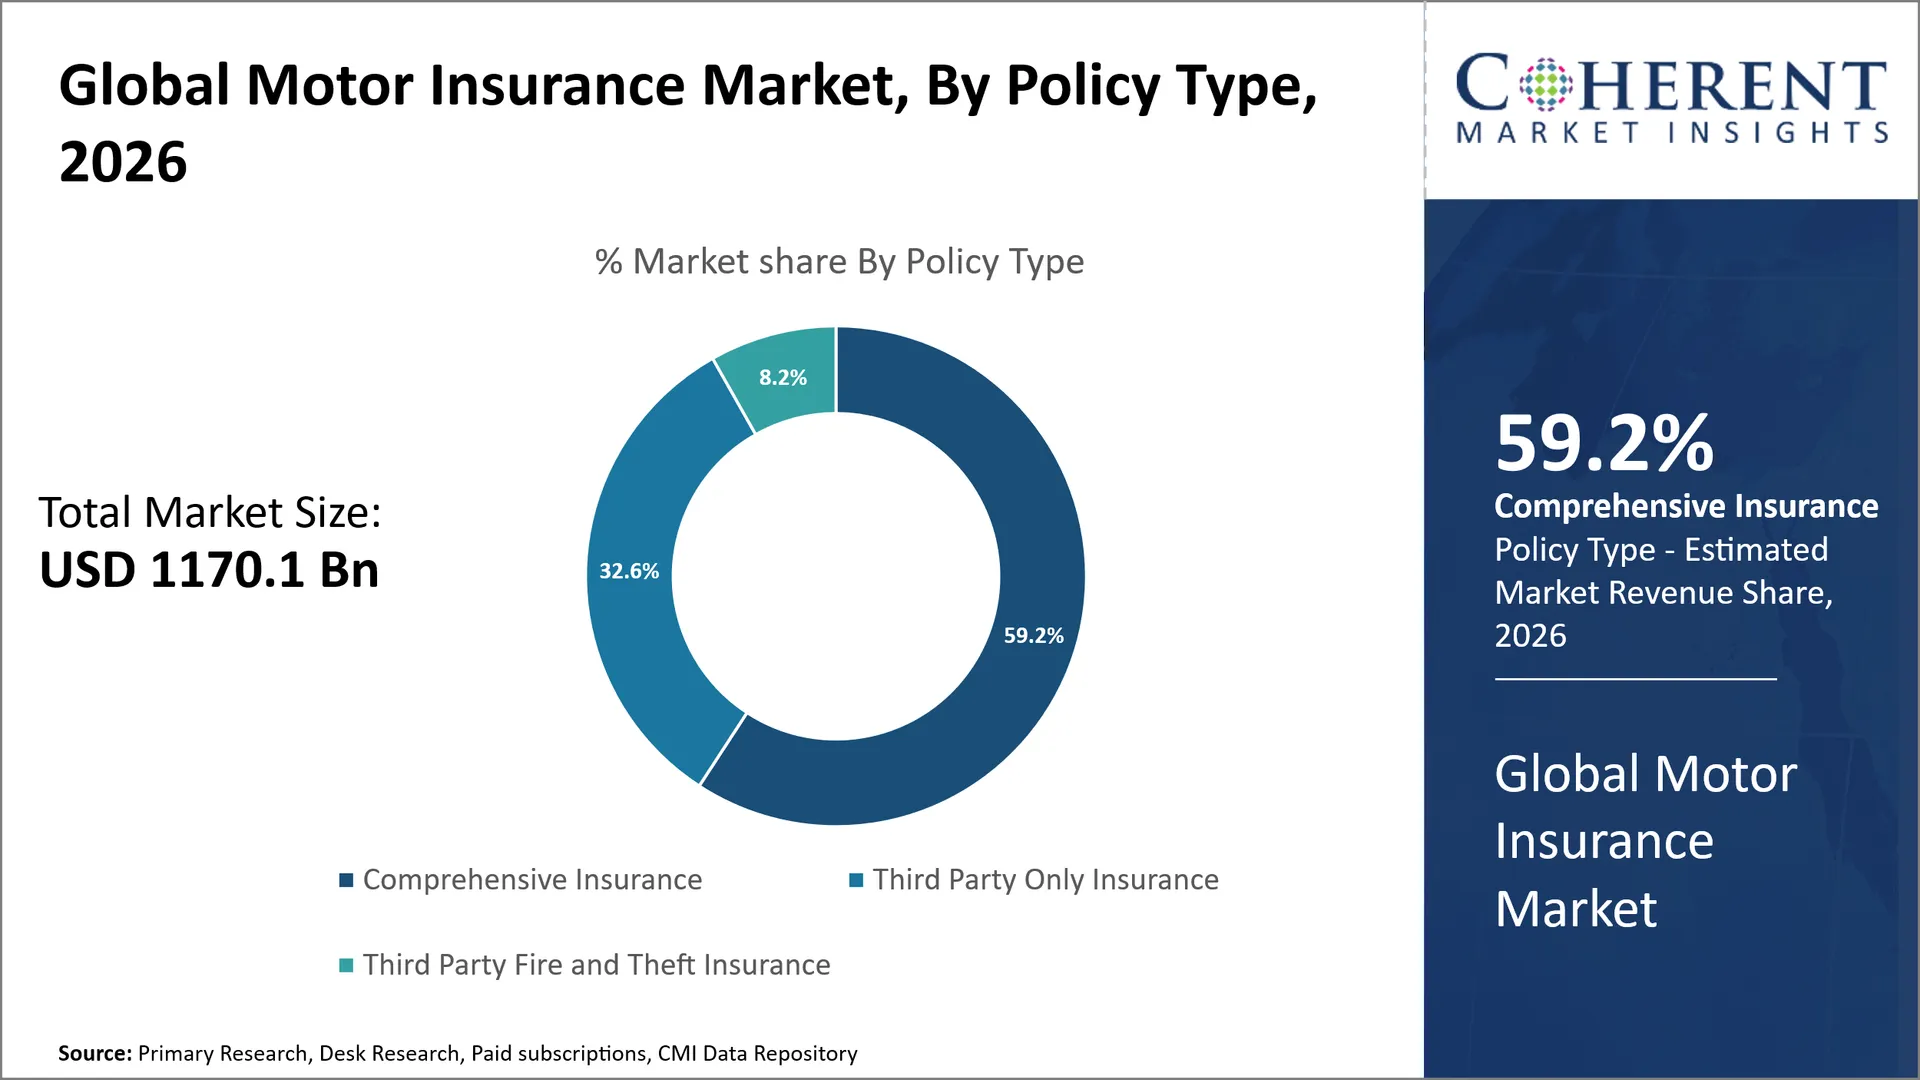
なぜ包括的な保険がグローバルモーター保険市場を支配しますか?
ソリューション 2026年(平成20年)の方針により、グローバルモーター保険市場の59.2%を保有する見込みです。 その魅力は、保険のリスクの範囲に限定されませんが、むしろ、世帯や小規模のフリート事業者がより広範な保護を資金供給できるという容易さに。 スケジュールされたインスタルメントプレミアム支払いは、モーターリストが責任だけ保護に妥協することなく、初期の金融コミットメントを削減します。 支払いの柔軟性は、包括的なカバレッジを望むが、簡単に年間プレミアムが直面する余裕がない顧客の間で保険会社に機会を提供します。 2026年7月 ブリタム ウガンダは、月、四半期、または半年間に包括的なモーター保険料の支払いのための資金調達オプションであるカトノカトノを発売しました。 このアプローチは、フレキシブルな決済構造により、フルカバレッジへのアクセスが向上する可能性があることを実証していますが、保険会社は慎重に支払いの継続と資金調達条件を管理しなければなりません。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜサードパーティの責任 グローバルモーター保険市場で最も大きいモーター保険部品を代表しますか?
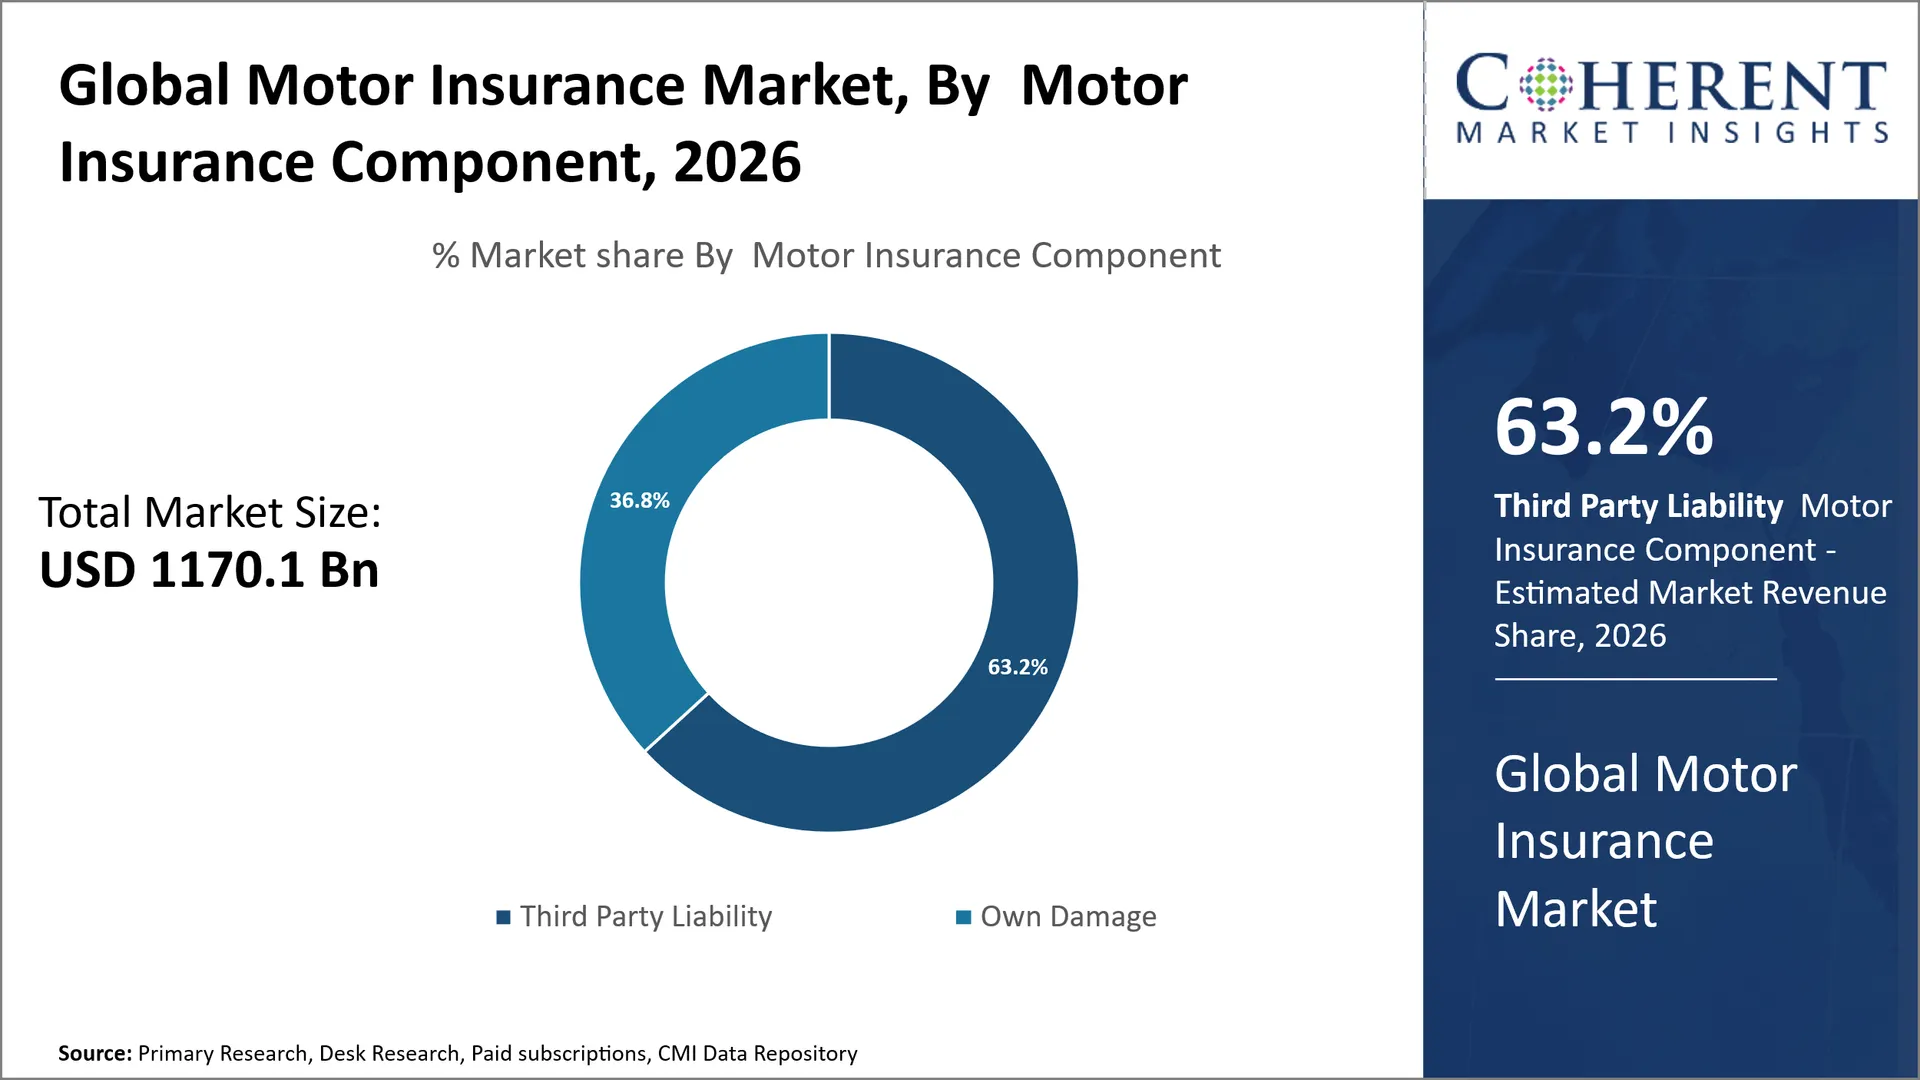
第三者の責任が表明されると予想される 63.2%(税抜き) 2026年の部品によって全体的なモーター保険の市場。 賠償責任保険は、保険の保険と同じではありません。 他の道路利用者、歩行者、破損した財産の所有者に対して補償されます。 これは、民間車、配送車、輸送車両を横断する下書き要件のため、潜在的な怪我の解決と現地の責任キャップによって駆動されるポリシー構造です。 保険会社は、独自の損傷アップグレードのみに依存するよりも、明らかに利益層と手頃な価格の価格設定を定義することにより、自分自身を区別することができます。 アンカー保険会社 ナイジェリアで10月2026日から、個人、中小企業、運送事業者向けの各種カバーオプションを導入し、改善した第三者モーターポリシーを導入しました。 開発は、保険会社がさまざまな顧客の予算や保護レベルのニーズに合わせて、コア責任製品を変更する方法を示しています。
なぜ旅客車は、グローバルモーター保険市場の車両の種類セグメントを支配しますか?
スタッフ クルマの貢献が期待される 68.7%の 2026年 車種別世界モーター保険市場。 保険のこのクラスは、ディーラー、自動車金融プロバイダー、認定サービス施設などの購入チャネルの確立の利点を持っています。 これらのチャネルは、保険会社が車両購入および車両固有のレコードの点でカバーを提供できるようにすることで、ポリシーの見積もりを簡素化し、適切な修理オプションを識別するのに役立ちます。 車メーカーは、共同保険サービスや保険会社によるオーナーシップサポートを改善し、よく定義された顧客グループへのアクセスを得ることができます。 2025年9月 シトロエン インド オリエンタル・インシュアランス・カンパニーに加入し、自動車保険の選択肢が増え、ポリシーの発行プロセスを合理化し、より小さな町など、顧客へのクレームのより良いアクセスを提供します。 このようなアレンジは、主要な首都圏のディーラーの外での乗用車の保険のリーチを改善し、新しい顧客を獲得し、ポリシーを更新するための追加のアベニューを提供します。
グローバルモーター保険市場ダイナミクス
主要市場ドライバー
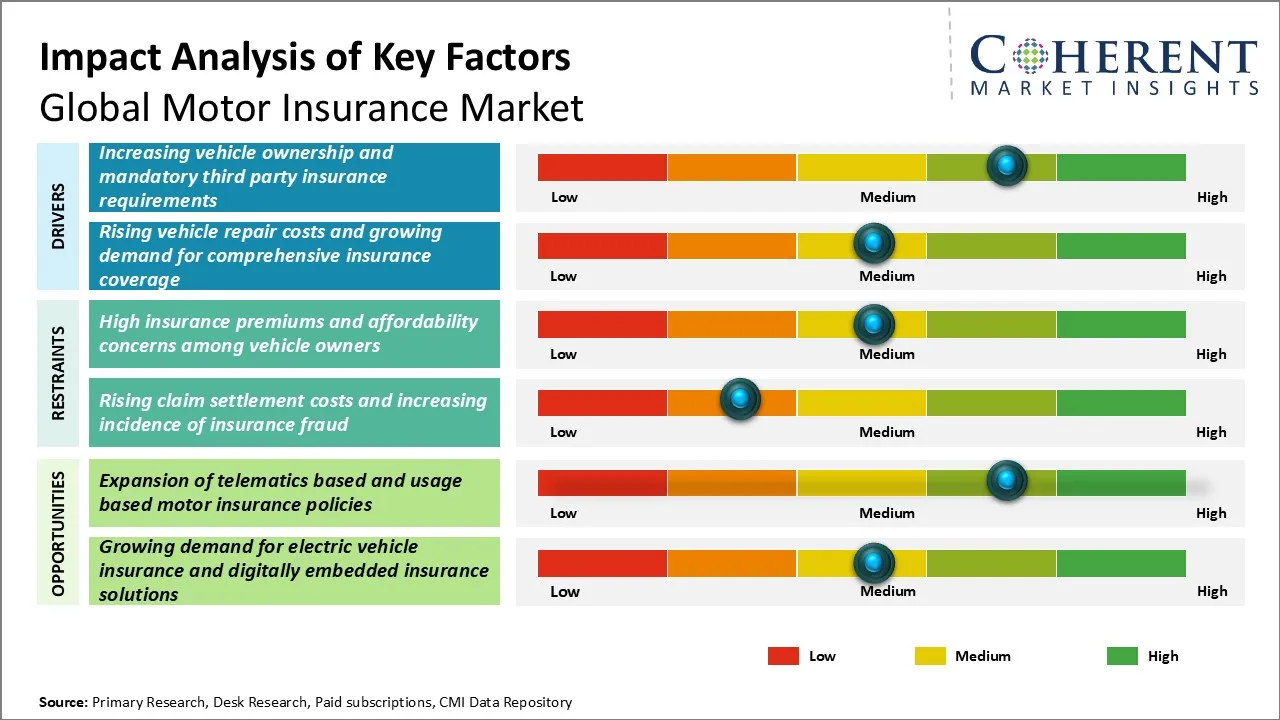
- 車両の所有権および必須の第三者の保険要件の増加: 大型車両は、第三者の責任規則が多くの車両所有者の規則的なポリシー保持者を作る間、不可分露出を増加させます。 登録チェックと道路の執行は、未保証運転の発生率を削減し、市場におけるプレミアムのコレクションを拡大し、更新に伴う不均一な順に拡大します。 信頼性と正しい検証は、持続的な保持の鍵ですが、保険会社やライセンス販売業者は、より大きな顧客基盤の恩恵を受けています。 カリフォルニアは、1人あたり$ 30,000に最低の自動車責任のカバレッジを負い、事故あたり$ 60,000および財産の損傷の有効な1月2025のための$ 5,000を、道のユーザーによりよい財政保護を提供します。
- 車両の修理費用と包括的な保険の需要の増加: 現代車の設計は標準衝突修理をセンサー、カメラおよび安全システムとしてより高価に通常特別な部品および再較正を必要としさせます。 損失の高い規模は、完全なカバーのための経済ケースを強化し、十分な保険料、修理契約、およびクレーム予約権を持つことがより重要になります。 効率的な修理ネットワークは、保険会社のためにマージンを保護し、専門家の修理業者により複雑な作業を与えます。 「2026年2月」 英国保険協会 保険会社が2025年に自動車の請求で15.77億米ドルを支払ったと述べた。
新興市場 トレンド
- Behaviorベースの保険価格の運転に向けてシフト: モーター保険会社は、車両が運転するタイミングや場所に基づいて、一般的な人口統計のプロキシからリスク対策まで、ますます進んでいます。 用途に敏感なプレミアム、安全運転のインセンティブと実際の露出を反映したポリシー調整は、同意に基づくテレマティクスと接続された車両フィードによって有効にすることができます。 このアプローチは、静的な年間分類に依存する保険会社に圧力をかけながら、低走行モーターリストにアピールすることができます。 お客様は、データ収集、スコアリング、およびプレミアム決定の簡単な説明を決して期待しません。 予測期間にわたって、信頼できるデータガバナンスは、高度なリスクモデリングとして商業的に重要になる可能性があります。
- 車両修理ネットワークによるデジタルクレーム管理の統合: 承認の修理、部品の調達、校正記録、および決済の更新は、共有されたクレームワークフローを通じてますます接続されています。 各衝突を別の管理タスクとして管理する代わりに、モーター保険会社は、作業管理、修理期間、通信品質を測定するサービスネットワークを確立することができます。 独立したワークショップは、彼らが信頼できるデジタルレコードを交換することができるときに紹介を再発する可能性があります, 切断されたプロバイダは、好ましい状態を失う危険性を失います. 予測期間中、一貫性のある修理文書および可視サービスのパフォーマンスは、クレームの実行に対する保険者の制御を強化し、顧客が保険ポリシーを評価する方法を形作るべきです。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
7月2025日 - 欧州連合標準化モーター保険クレーム - 歴史の要件 |
|
2025年6月 – 英国は、未保険のドライバーの資産被害補償を制限するために動きます |
|
2024年3月 フィリピン ダブルス 強制 サードパーティの自動車保険の利点 |
|
地域洞察
なぜ北アメリカがグローバルモーター保険市場を支配しますか?
北米は、 34.8% 2026年のグローバルモーター保険市場の、広範囲の保険車暴露と成熟したリスクトランスファーの手配によって支えられています。 米国は、カナダの保険会社が民間の自動車保護のための実質的な市場を加えている間、地域の優れた容積を固定します。 定期的な事故カバーを超えて、盗難曝露は、車両の適格性、下書き制限、控除性、および予防技術の投資に影響を及ぼします。 そのため、政策の発行だけでなく、専門的なリスク評価と回復サービスを通じてビジネスを生成します。 2026年4月、 カナダ保険局 2025年にカナダの自動車盗難のクレームが24%減少したことが報告されましたが、その合計値はCAD 724百万で歴史的に上昇しています。 これは、インシデントボリュームが改善された場合でも、保険会社が車両固有のリスクを継続的に再評価し、管理しなければならないことを示しています。 北米の主張インフラは、キャリアがこれらの変化する暴露に対応するのに役立ちます。
なぜアジアパシフィックは、グローバルモーター保険市場における最も速い成長地域として成長していますか?
アジア・パシフィックは、アジア・パシフィックの代表格を期待しています。 30.0%の 2026年のグローバルモーター保険市場において、最も急速に成長する地域として供給された予測で識別されます。 その拡張の可能性は地理的に多様です。中国とインドの大規模な国内保険ポートフォリオは、流通と政策へのアクセスがまだ発展している東南アジアの市場を縮小しています。 地域貨物の動きは、国内の国境を越えて有効に残っている保険の需要を創出し、普通の国内更新とは異なる問題です。 2024年7月、タイ国民保険局、 道路事故被害者保護有限会社リミテッド、Dhipayaの保険と提携し、ASEAN Compulsory Motor Insurance Systemを通じてクロスボーダー旅行者のための電子強制モーターカバーを有効にします。 そのようなインフラは、輸送事業者の摩擦購入を削減し、追加の確実な旅を正式化するための実用的なルートを提供します。 成長は、手頃な価格と効果的なローカル実装に依存します。
主要国のためのグローバルモーター保険市場見通し
なぜ米国がグローバルモーター保険市場の主要な市場ですか?
米国は、毎日の通勤において重要な役割を果たしている民間車と、グローバルモーター保険市場での柱を維持しています。 消費者購買の決定では、控除の大きさ、サービスの品質とクレームの決済の自信は、プレミアムの有価性に対して、よりますますますますますますますますますの重量を量っています。 キャリアは、国家の承認要件により、ユニークな価格設定とコンプライアンスの課題に直面しています。デジタルおよびエージェンシーチャネルを確立し、政策への広範なアクセスを提供します。 米国財務省が2025年1月に連邦保険局から報告を出した。 レポートは、消費者の技術的変化の影響を調べました, 個人的な自動車保険の書き込みと手頃な価格. レポートは、プロキシの価格と人工知能アプリケーションの透明性に関する懸念を表明しました。 これらの問題は、防御可能なリスク選択と説明可能な価格設定を通じて、持続可能な顧客保持に興味を持つ米国の保険会社への商業的意義です。
なぜインドがグローバルモーター保険市場で重要なのですか?
インドは、カバレッジが高度に多様な車両所有者にサービスを提供する必要があるため、世界的なモーター保険市場にとって重要です。世帯のモーターリストから小規模な輸送事業は、予算を削減します。 保険会社は、政策を売るよりも実用的な課題に直面しています。それらは、モデスト価値の事故の主張を効率的に解決し、保険手続きで顧客に不当に明確に調整を説明する必要があります。 地域的な言語サポート、アクセス可能なワークショップ、および簡単なドキュメントは更新決定に影響を及ぼす可能性があります。 2025年12月、インドの財務省は、透明なモータークレームの決定のためのインドの要件の保険規制および開発機関を概説し、INR 50,000未満の請求は、登録された調査員によって必須評価を受けていないと報告しました。 また、これらの場合のアプリケーションベースの評価の使用を指摘しました。 このフレームワークは、レビューコントロールを弱めることなく、ターンアラウンド時間を向上する機会を与え、摩擦を抑えることができます。
なぜ中国はグローバルモーター保険市場における成長をサポートしていますか?
従来の車両の分類と下書きに対する新たなエネルギー車両の多様性が高まっています。これにより、中国はグローバルモーター保険のユニークな市場となります。 バッテリー特性、車両固有のコンポーネントと修理性の違いは、潜在的なクレームコストに影響を及ぼしますが、保険会社は、車両が保証する高価な顧客にアクセスを維持する必要があります。 標準化されたリスク情報の使用と自動車メーカーとのより良い協力により、ポリシーの可用性とリスクの選択を改善することができます。 2025年1月、中国の国家金融規制管理と3つの他の省庁は、新エネルギー車両の侵入に関するガイドラインを発行し、より合理的な価格設定メカニズム、モデルレベルでのリスク分類、および修理基準を強調しています。 手段は、保険会社が自動車の所有権に適した実際の暴露とスプール製品を揃えるのを助けることができます。 それらの有効性は、一貫して実装され、データの品質に依存します。
なぜドイツはグローバルモーター保険市場における戦略的国ですか?
ドイツは自動車保険の戦略的に重要な市場です。保険業者は、詳細な車両モデル統計を通じて、独自の損傷リスクから責任を分離するための強力な基盤を持っています。 プレミアムなものを含む自動車の種類は、その交換値とクレームプロファイルに大きな影響を与えます。 保険会社は、プレミアムを計算する際にモデル、場所、マイレージ情報の標準分類を組み込むことができ、消費者はさまざまな車両オプション間で保険費用の違いを比較することができます。 2026年9月、ドイツ保険協会、GDV、モーター責任型分類を変更しました。 GDVは12万台以上の自動車ドライバーが新しいカテゴリに置かれていると述べた。 協会は、保険会社がこれらの分類を使用する必要がないと強調し、彼らは自分自身でプレミアムを設定していないことを強調した。 このフレームワークは、ドイツの保険市場における粒状車両リスクの証拠の商用価値を強調しています。
なぜブラジルはグローバルモーター保険市場にとって重要な成長市場ですか?
ブラジルは、保険会社が主要な都市や多様な地域の暴露プロファイル外のモーターリストのためのディストリビューションネットワークと手頃な価格のバランスをとる必要があるグローバルモーター保険のための主要な成長市場です。 製品の設計は、盗難の可能性、車両使用の変動、およびオプションの保護のために支払う顧客の意思を考慮する必要があります。 これは、主張経済を犠牲にすることなく、透明なカバレッジオプションを提供する保険会社のための機会を作成します。 2026年2月、ブラジルの保険スーパーバイザー「SUSEP」は、自動車保険料が2025年1月時点で6.79%増加し、実質的に1.66%増加したことを発表しました。 また、相互扶助グループおよび保険協力者の関与を高めることを目的とした規制枠を強調した。 新しい競争は、サービス品質と技術的な価格設定の規準を守るために保険会社を設立します。 これらの開発は、より広いアクセスの可能性を提案します。
グローバルモーター保険市場におけるデジタルライティングとクレーム技術景観
テクノロジー | モーター保険の適用 | 商業的意義 | 主な採用検討 |
テレマティクスおよび使用方法に基づく保険 | マイル、アクセラレーション、ブレーキング、車両使用パターンなどの運転情報を収集し、個別化保険価格のサポートを行います。 | より正確なリスクのセグメンテーションを可能にし、ペイ・エイ・ドライブおよび行動に基づく方針を運転するための機会を作成します。 | 顧客の同意、データプライバシー、デバイスの互換性、および価格の透明性。 |
AI搭載車両ダメージ評価 | コンピュータビジョンや画像認識を使って、事故写真やデジタル検査記録から車両の損傷を評価します。 | 迅速な被害推定をサポートし、定期的な評価作業負荷を軽減し、クレームチームが複雑なケースを優先するのを支援します。 | 画像の品質、推定精度、不正防止、ヒューマンレビュー要件。 |
損失の自動通知(FNOL) | モバイルアプリケーション、事故検知システム、および接続された車両情報を使用して、クレーム通知を開始します。 | 事故報告を改善し、早期の援助を容易にし、初期の事件情報を収集する遅延を減らします。 | システム統合、誤った事故アラート、顧客認証、データセキュリティ。 |
高度な保険詐欺分析 | 疑わしい主張、矛盾しない文書、および潜在的に調整された詐欺を識別するために機械学習および関係の分析を適用します。 | ターゲットを絞った調査をサポートし、クレーム制御を強化し、保険会社が不要な決済支出を削減するのに役立ちます。 | モデル説明責任、偽陽性管理、規制遵守。 |
埋め込まれた保険およびAPIの統合 | 自動車ディーラー、資金調達プラットフォーム、デジタルモビリティサービスにポリシーの見積もり、発行、および更新を統合します。 | 追加の顧客獲得機会を作成し、車両関連取引内での保険購入を簡素化します。 | パートナーの統合、配布規制、サイバーセキュリティ、コミッション構造。 |
地理空間リスク分析 | 位置データを洪水、雹、盗難などの関連露出インジケーターと組み合わせて、モーターの書き込みを行います。 | 位置感度の高いリスク評価、大惨事暴露監視、より良いポートフォリオ管理を可能にします。 | 公正な価格設定のための地理的データ、プライバシー制限、および規制要件の正確さ。 |
フレキシブルな混合モーター保険ポリシーが新しい成長をもたらす方法 グローバルモーター保険市場の機会?
1つの開発は、車がプライベートと収入生成の旅行のミックスに使用されているドライバーの間で行われます。 標準的な個人的なモーター方針は小包の乗車か配達を覆うことができないし、年次商業政策は時折プラットホームの仕事のための人間工学的ではないかもしれません。 保険会社は確認された商業旅行のための余分カバーを誘発し、の後で個人的なカバーに戻って転換する方針とこのギャップを埋めることができます。
潜在的な買い手には、パートタイムドライバー、小型デリバリーオペレーター、車両リース事業、モビリティプラットフォームなどが含まれます。特に、アプリベースの作業は、専門家の保険配分を発信しています。 成功した提供は、信頼性の高いトリップ・スタタス情報、明確な責任割り当て、モバイル・プレミアム・コレクション、プラットフォーム・オペレーターとの合意が必要になります。
保険会社は、不正な制御を持っている必要があります, 同意に基づいてデータを対処し、個人的な使用と有料の使用と区別することができるクレーム手順を持っている. テックスペシャリストは、配布パートナーシップを介して入力することができますが、親指は、ローカルライセンス、下書き資本およびクレームネットワークが、断片的な規制市場で収益性を発揮するために必要なエッジを持つことができます。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 6月2026日 州立農場相互自動車保険会社 対象となるトヨタおよびレクサスの所有者がモバイルアプリを介して車両事故データを共有できるオプションのクレーム機能を発表しました。 顧客の記憶に対する信頼性を低下させ、同意に影響を与えずクレームの初期評価をスピードアップし、下書きから除外されたこれらのデータでスピードアップします。
- 2026年7月 アリアンツ 英国、Allianz SEの一部、Slick Coverを立ち上げ、一般のエージェントモデルを管理することによって作られたデジタルファーストモーター保険の提案。 デジタルウォレットと簡略化されたクレーム通知ツールは、確立された保険会社がリーナー小売流通構造で実験できる方法を示しています。電話ベースのクレームサポートも提供しています。
- 1月2026日 株式会社レモネード. フル・セルフ・ドライビングを使用して、資格のあるテスラ車のための自動自動車保険を発売し、ソフトウェア・アシストマイルと人によって運転されるマイルの別々の価格設定。 これにより、保険料は現在、車両の動作モードに関する情報が含まれているため、異なる運転状態の危険性は別々に評価することができます。
競争力のある風景
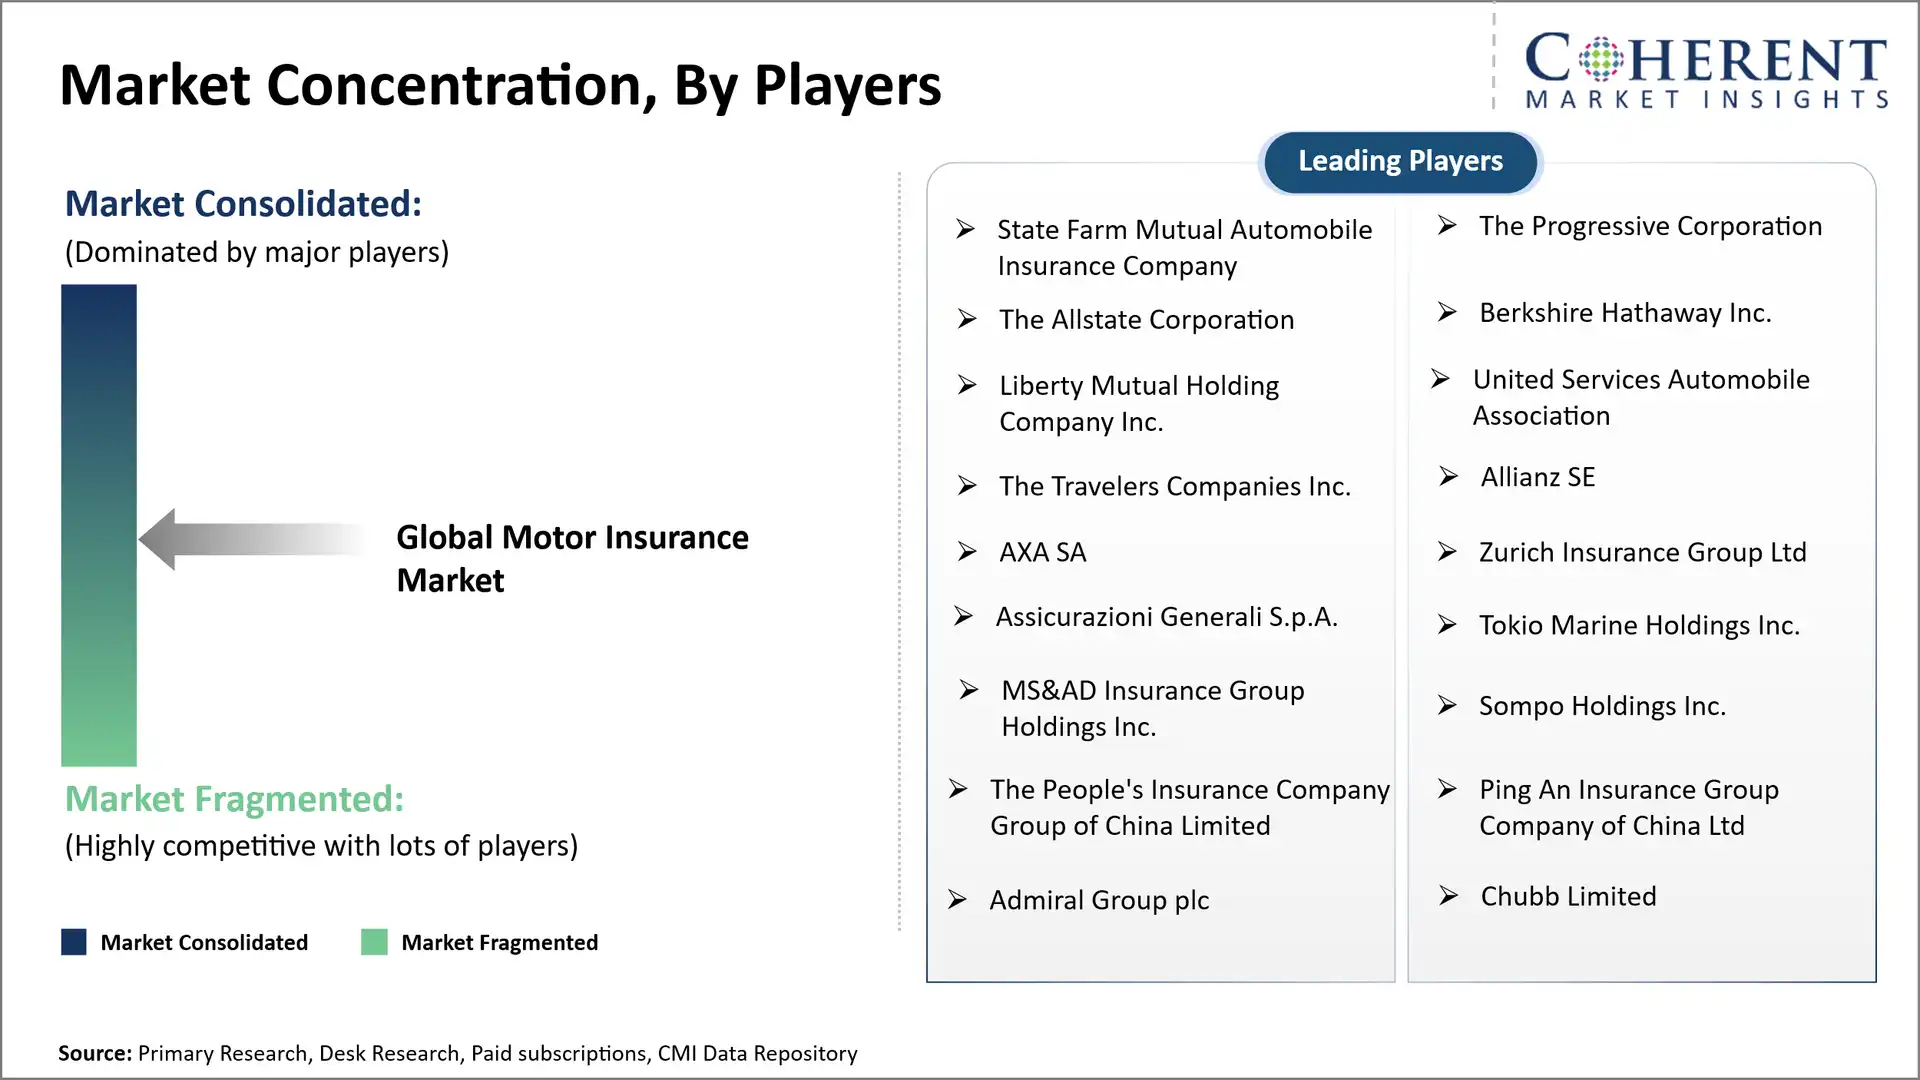
グローバルな自動車保険市場は管轄区域全体にフラグメントされていますが、マルチライン保険会社は個々の国で強く表されます。 競争は、技術的な価格設定、資本の強さ、代理店、ブローカー、販売店および修理ネットワークとの応答性および関係に基づいています。 地域的なプレーヤーは、ローカルリスクの知識、デジタルスペシャリストがニッチな顧客グループをターゲットとしています。 規制の規律規律と買収コストの規律は、持続可能な下書きに重要なままです。
主焦点区域は含んでいます
- 収益性を下書き: 事故頻度の適切な評価と車両タイプによるクレームと暴露の重大性が達成できます。
- 配分の経済: 保険会社による効率的な買収と更新は、コストのかかる仲介の信頼性が低いことを意味します。
- 顧客の保持: 透明な政策条件、信頼できる主張コミュニケーションおよび便利なservicingの影響の更新の決定。
- ポートフォリオの多様化: プライベートと商用車のセグメントのミックスは、集中と下書きのボラティリティを緩和するのに役立ちます。
- 資本金および再保険管理: 効果的なリスク転送と予期しない大きなクレームを吸収する不測の増大能力を留保します。
- 不正防止 能力: 信頼できるアイデンティティ検証と調整された調査プロセスは、クレーム決済における操作に対する監視を行います。
- ローカル市場の専門家: 管轄する責任の規則、主張の慣行、および消費者の好みは地域競争力に重要です。
マーケットレポートスコープ
モーター保険市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 1,170.1 Bn |
歴史・歴史 データのための: | 2021 へ 2024 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 8.6% | 2033年 価値の投射: | 米ドル 2,084.64 ログイン |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ステートファームミューチュアル自動車保険会社、プログレッシブ株式会社、Allstate Corporation、Berkshire Hathaway Inc.、 Liberty Mutual Holding Company Inc.、ユナイテッドサービス自動車協会、トラベラーズSE、AXA SA、Zurich Insurance Group Ltd、Assicurazioni Generali S.p.A.、TOKIo Marine Holdings Inc.、MS&AD Insurance Group Holdings Inc.、SOmpo Holdings Inc.、中国保険グループ有限公司、中国保険会社、中国保険グループ | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- グローバルな自動車保険市場は、個々の年次政策取引ではなく、モビリティ保護の周りに構築された長期の顧客関係に向かう可能性があります。 車両の所有権、資金調達、および変更輸送ニーズを横断して保護を調整できる保険会社が、より強固な保持を達成することができます。 競争力のあるリーダーシップは、顧客生涯価値とサービス統合に依存する可能性が高まっています。
- ソフトウェア定義車両は、ドライバー、自動車メーカー、自動運転技術プロバイダの間で、事故の責任がいかに配分されるかを根本的に変更できます。 ソフトウェアは決定のより大きい運転者になるように、従来の欠陥ベースの下書きの仮定は再訪する必要があるかもしれません。 ソフトウェア関連の暴露を評価することができる保険会社, 責任のアレンジを設定し、政策のための適切な言葉を作ることは、規制が進化する利点を持つことができます.
- モーター保険会社は、地理的根拠に基づいたリスクアセスメント、懲戒処分および堅牢なクレーム操作に重点を置くことに重点を置いています。 天候型車両ポートフォリオや小規模な商用のお客様を中心に、リスク選定が向上します。 おそらく、ローカライズされたサービス機能と信頼できるリスク情報への投資は、攻撃的な割引よりも長期的により良いサービスを提供するでしょう。 さらに、企業は規制価格制限、再保険費用、および未充電市場に入る前に集中リスクを考慮する必要があります。
市場区分
- 方針タイプ 洞察(Revenue、USD Bn、2021 - 2033)
- 総合保険
- 第三者のみの保険
- 第三者の火災および盗難保険
- モーター保険構成の洞察(Revenue、USD Bn、2021 - 2033)
- 第三者の責任
- 独自のダメージ
- 車種インサイト(Revenue、USD Bn、2021 - 2033)
- 乗客車
- 軽商用車
- 重い商用車
- 2輪車
- その他の車両
- 車両の年齢インサイト(Revenue、USD Bn、2021 - 2033)
- 新車輌
- 中古車
- 用途別(Revenue、USD Bn、2021〜2033)
- 個人車両
- 商用車
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- 保険代理店およびブローカー
- 直接保険販売
- 銀行・金融機関
- オンライン保険アグリゲーター
- 自動車ディーラーおよびOEMパートナー
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- 州立農場相互自動車保険会社
- 株式会社プログレッシブ
- 株式会社Allstate
- ベルクシャー・ハサウェイ株式会社
- リバティミューチュアルホールディング株式会社
- ユナイテッドサービス自動車協会
- 株式会社トラベラーズカンパニー
- アリアンツSE
- アキササ
- チューリッヒ保険グループ株式会社
- Assicurazioni Generali S.p.A.(アシカルツィオーニ)
- 東京海上ホールディングス
- MS&ADについて 保険グループホールディングス株式会社
- SOMPOホールディングス
- 中国の人民保険会社グループ限定
- Ping Anインシュアランス グループ株式会社
- アドミラルグループ plc
- Chubb限定
ソース
第一次研究インタビュー
- モーター保険会社、アンダーライター、および行動専門家
- 保険代理店、ブローカー、デジタル保険のアグリゲーター
- 自動車OEM、フリート事業者、クレーム管理プロフェッショナル
ステークホルダー
- 一般保険会社、保険会社、保険仲介業者
- 自動車メーカー、販売店、車両融資機関
- 艦隊事業者、修理ネットワーク、保険技術プロバイダ
エンドユースセクター
- 専用乗用車と二輪車
- 商用車・物流・輸送車両
- 乗り継ぎ・車両リース・モビリティサービス
規制および業界機関
- 全国保険委員会(NAIC)
- 欧州保険および労働組合の権限(EIOPA)
- インド保険規制及び開発機関(IRDAI)
- 国際保険スーパーバイザー協会(IAIS)
- 財務執行機関(FCA)、米国
データベース
- 企業年次報告書および投資家プレゼンテーション
- NAICオート保険データベースとOECD保険統計
- EIOPA保険統計とIRDAI年次報告書
- 世界銀行とOICA自動車業界統計
雑誌・雑誌
- 保険ジャーナル
- 保険事業
- リスクと保険に関するジュネーブ紙
- リスク・保険のジャーナル
- アジア保険レビュー
協会について
- 保険情報研究所(Triple-I)
- 英国保険協会(ABI)
- カナダ保険局(IBC)
- 保険総合評議会(インド)
- ドイツ保険協会(GDV)
パブリックドメインソース
- モーター保険料、ポリシー発行、およびクレーム統計
- 車両登録、所有権、保険侵入データ
- モーター保険の価格設定、引受、および分配の傾向
- 事故頻度、車両盗難、修理費用統計
- デジタル保険、テレマティクス、規制開発
主要な標準および規則
- EUモーター保険指令(2009/103/EC、改正)
- U.K.道路交通法 1988年
- 改正されるようにインドの自動車法1988、
- 米国状態レベルの強制モーター責任保険要件
- IFRS 17 – 保険契約
- IAISについて 保険コア原則(ICP)
独自の要素
- ログイン データ分析 モーター保険のプレミアム、クレームの傾向、下書きの慣行、ポリシー価格設定、流通チャネル、車両リスク評価、規制開発、および競争力のあるインテリジェンスをカバーする10年以上の業界知能を含むツールおよび独自のCMIリポジトリ。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、グローバルモーター保険市場のCAGRが8.6%を予定しています。
世界的な自動車保険市場は、2033年までに2,084.64億米ドルに成長し、2026年に1,170.1億米ドルの推定値で成長する予定です。
保険業者は、新しいポリシー、更新、プレミアム比較、およびクレーム処理の購入を簡素化し、運用効率と顧客の利便性を高めるために、デジタルプラットフォームを活用しています。
車両は、保険の請求の可能性を増加させ、保険料、下書きおよび盗難保険の需要の価格を影響する盗まれています。
電気自動車は、電池、特別修理、交換費用、車両固有のリスク評価の損傷を含む、新しい保険要件の対象となります。
政府の規制は、必須の保険要件、最小限の責任範囲、消費者保護基準、およびクレームの決済ガイドライン、保険の採用および保険のコンプライアンスの影響を確立します。
グローバルな自動車保険市場の成長を促進する主要な要因は、車両の所有権、必須のサードパーティの保険要件、車両の修理費用の増加、および包括的な保険補償のための需要の増加です。