

自家幹細胞および非幹細胞ベースの治療市場予測 – 2026 年から 2033 年
自家幹細胞および非幹細胞ベースの治療市場はCAGR 14.8%で成長し、2026 年には69 億米ドルに達し、2033 年には142 億米ドルに達すると予想されています。自家幹細胞および非幹細胞ベースの治療市場は成長を続けています。 患者がますます個別化された治療を求めるにつれ、その勢いはますます高まっています。 治療精度の進歩と革新的な再生医療技術への投資の増加により、市場の発展がさらに加速します。
重要なポイント
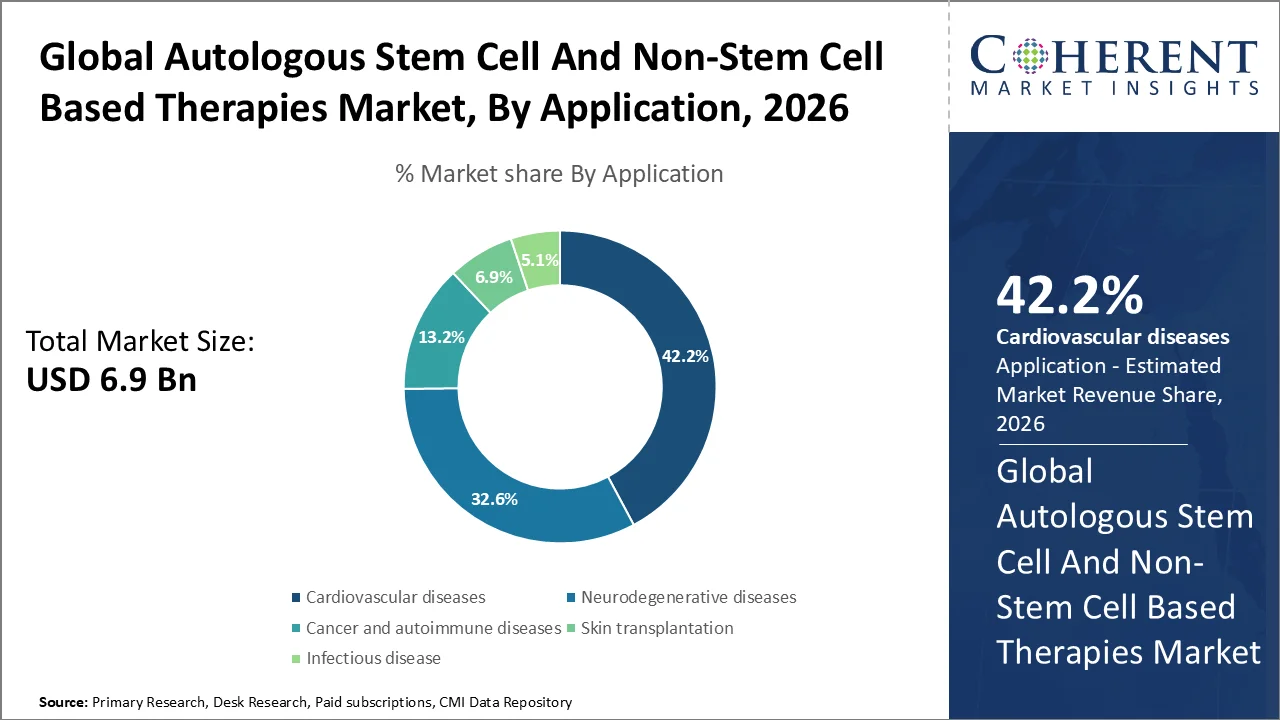
- 心血管疾患は、虚血性心疾患と心不全の負担が増大しているため、2026 年には42.2%という最大の市場シェアを保持します。 虚血性心疾患(IHD)は世界の主要な死因および心血管疾患の負担となっており、世界中で約 900 万人が死亡し、2 億 5,400 万人が罹患しています。
- 北米は、再生医療に対する強力な規制支援により、2026 年には43.2%という圧倒的なシェアを獲得すると予想されています。 2025 年 6 月、ブリッジポート大学と TulsiHub Institute は提携して、国内初の再生医療プログラムを開始しました。
現在のイベントとAutologous幹細胞と非幹細胞ベースの治療法市場への影響
現在のイベント | 説明とその影響 |
FDAは、細胞および遺伝子治療製造のためのより大きな規制の柔軟性を導入しました(2026) |
|
FDA は細胞およびティッシュ ベースのプロダクト (2025) のための公的証拠開発のイニシアチブを開けました |
|
セグメント情報
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ心臓血管疾患 最大の市場シェアを取得する?
心臓血管疾患は2026年に42.2%の最大の市場シェアを保持しています。 心血管疾患セグメントは、虚血性心疾患、心筋梗塞、心不全、血管損傷などの勢いを増大させ、再生療法の需要が高まります。 老化人口と糖尿病、高血圧、肥満などの心血管リスク要因の上昇優先順位は、高度な治療オプションの必要性を駆動しています。 現在、全世界で589万人の人が糖尿病を抱えており、2050年までに845万に増やすと数が予測されています。 研究者は、心臓組織の修復、血管発生、改善された心臓機能を促進するために、自律幹細胞および非幹細胞ベースの治療を探求しています。 Revier Therapeuticsはシードの資金調達で6百万ユーロを調達し、心電図疾患のための選択的なクラスIIa HDAC療法を開発する運用を開始しました。 KHAN Technology Transfer Fund IIは、ハイテクノロジー・グルウンダーフォンドス、VORNvc、およびリバイエル・インベストメント・ハイデルベルクによる個人投資家から参加し、資金調達を行いました。
自動化された幹細胞および非幹細胞はTherapiesの市場の傾向を基づかせていました
- パーソナライズされた再生医療の採用は、患者由来の細胞や組織の使用を促し、免疫互換性の懸念を潜在的に軽減しながら、治療は個々の疾患特性に対処することを可能にします。 FDAは、再生医療高度治療(RMAT)を、深刻なまたは生命を脅かす病気や条件を治療するために意図した有能な再生医療療法(RMAT)の指定を確立し、製品の検疫経路を提供します。
- 心臓血管、整形外科、神経学的、および自己免疫学的アプリケーションにおける臨床研究の増加により、自律幹細胞および非幹細胞ベースの治療の潜在的な使用を拡大します。 FDAは2025年と同様に、細胞および遺伝子治療プロダクトのための200以上の活動的な調査の適用を報告しましたり、分野の進行中の臨床開発のスケールを照らします。
- バイオテクノロジー企業、製薬会社、学術機関、ヘルスケア組織から再生医療および細胞療法研究への投資を加速する。 FDAは、2025年に細胞および遺伝子治療プロダクトのための200以上の活動的な調査の適用を、実質的な進行中の開発活動を示す報告しました。
地域洞察
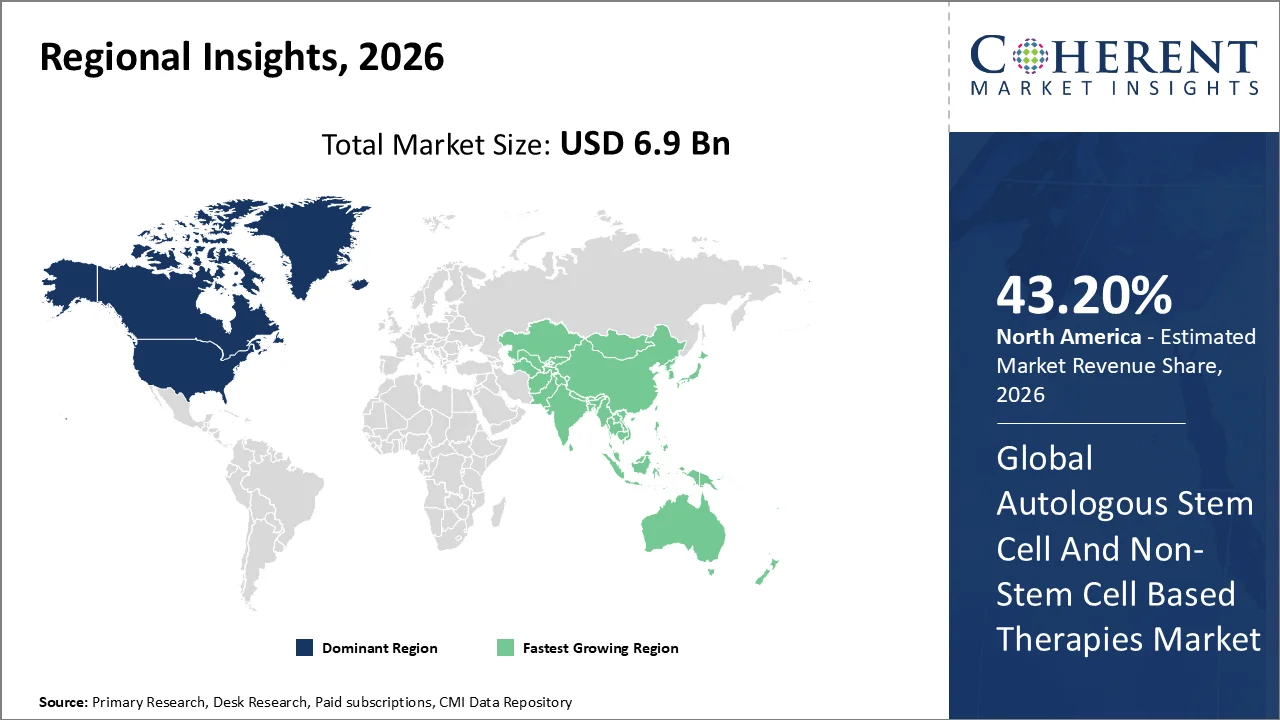
北アメリカは臨床trial活動の拡大にowingを支配します
北米は2026年に43.20%の株式を獲得する見込みです。 北米の自律幹細胞および非幹細胞ベースの療法市場は、先進医療インフラ、実質的な再生医療投資、および広範な臨床trialネットワークサポートイノベーションとして拡大しています。 慢性疾患の蔓延および老化の人口は高度の治療上の選択のための需要の増加です。 米国の約129万人の人々は、少なくとも1つの主要な慢性疾患を持っています。 FDAの再生医療アドバンストセラピーフレームワークを含む、支持的規制経路は、開発者が治療を修飾するのに役立ちます。 パーソナライズド医療の採用、細胞処理の技術的改善、好ましい償還方針、およびより大きい忍耐強い意識の増加は、地域全体の市場成長をさらに強化します。 Cytoraの治療薬, 科学研究ゼオScientifiXは、Cytoraのアレルギー、オフ・ザ・シェルフのヒト経口粘膜幹細胞療法を米国Cytoraが開発をリードし、製造およびゼオが臨床、商用化、市場アクセスの専門知識に貢献しながら、戦略的パートナーシップを構築しました。
Asia Pacific Autologous Stem Cell と Non-Stem Cell ベースのセラピー 市場動向
アジアパシフィックのオートログ 幹細胞 ヘルスケアプロバイダーが投資を増加させ、患者が慢性疾患のパーソナライズされた再生処理を求めるため、非幹細胞ベースの療法市場が成長しています。 研究者は臨床研究を拡大していますが、政府や医療機関はインフラを改善し、治療の開発と商品化を加速するための規制支援を強化します。 インドは2025年3月、医薬品のイノベーション、創薬、医療技術、および幹細胞研究を含む先進的な治療の国内能力を強化するために、PRIPスキームに基づくINR 5,000 crore R&Dイニシアティブを発表しました。 バイオテクノロジー企業、病院、研究機関は、イノベーションと採用を促進するコラボレーションと資金調達を増加しています。 中国、日本、韓国、インドは、研究開発能力、製造設備、治験活動の拡大、継続的な市場成長を支援しています。
アメリカ合衆国 Autologous Stem Cell と Non-Stem Cell ベースのセラピー 市場動向
米国は、再生医療研究の実質的な投資から幹細胞および非幹細胞ベースの療法の市場の利点を自動化し、臨床試験活動を成長させ、細胞の処理および配達の技術的進歩を促進します。 再生医療アドバンストセラピーの指定を含むFDA規制の取り組みは、企業が革新的な治療法を開発し、商業化することを奨励します。 ヘルスケアプロバイダーは、パーソナライズされたケアの需要として、腫瘍学、整形外科、心血管および神経学的アプリケーション全体でこれらの治療を採用しています。 強力な医療インフラ、研究能力、バイオテクノロジーの専門知識、および進化する償還サポートにより、市場成長をさらに強化します。 NEIの研究者は、現在治療がない乾燥年齢関連の黄斑変性の高度な形態である地理学的萎縮のための患者固有の幹細胞療法を評価するための臨床試験を開始しました。
中国Autologous 幹細胞と非幹細胞ベースの治療法市場動向
中国の自動幹細胞と非幹細胞ベースの療法市場は、ヘルスケア投資の上昇として拡大しています, 高度な治療の需要が成長します, そして、再生医療の研究が加速します. 政府は、イノベーションと規制の改善をサポートし、臨床開発と商品化のためのより良い機会を創出します。 特に腫瘍学および慢性疾患、ドライブ処置の採用の大きい忍耐強い人口および重要なunmetの医学の必要性。 バイオテクノロジーインフラ、治験、細胞加工技術、病院、研究機関、バイオテクノロジー企業とのコラボレーションにより、市場成長をさらに強化。
Autologous Stem 細胞および非幹細胞ベースの療法の企業の主要企業は誰であるか
Autologous Stem Cell および Non-Stem Cell ベースの療法の主要なプレーヤーの何人か Caladrius Biosciences、Vericel Corporation、Fibrocell Science、Inc.、Genzyme Corporation、BrainStorm Cell Therapeutics、Regeneus Ltd、Dendreon Corporationです。
ニュース
- 2025年8月、ホープ・バイオサイエンスは、FDA RMAT(脂肪由来の粘性幹細胞治療、HB-adMSC)の指定を受け、複数の脊柱症を繰り返して治療します。 ホープ・バイオサイエンス・リサーチ・ファウンデーションが実施する研究に従った。
マーケットレポートスコープ
自動化された幹細胞および非幹細胞はTherapiesの市場レポートの適用範囲を基づかせていました
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 6.9 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 14.8% | 2033年 価値の投射: | 米ドル 14.2 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Caladrius Biosciences、Vericel Corporation、Fibrocell Science、Inc.、Genzyme Corporation、BrainStorm Cell Therapeutics、Regeneus Ltd、Dendreon Corporation。 | ||
アナリストオピニオン
- 自己免疫幹細胞および非幹細胞ベースの療法市場は、臨床的に検証されたアプリケーションに対する実験的研究からの細胞療法の急速な移行によって、分光性需要とより少なく形作られています。 中国単独で記録 2,794 記録された細胞療法臨床試験 8 月 2024, を含む 683 幹細胞の試験, 間 mesenchymal 幹細胞は、主要な幹細胞カテゴリを表しています. 私たちのビューでは、この広範な臨床パイプラインは、特に開発者ターゲット腫瘍学、免疫障害、および再生アプリケーションとして、強力な商品化ベースを作成します。
- Autologousプラットフォームは、患者のセルを使用するため、特に戦略的な利点を持っています, 潜在的にドーナー互換性の課題を軽減し、高度にパーソナライズされた治療アプローチを有効にします. 商業関連性の最も明確な証拠は、既に規制当局の承認に達している自律的な細胞療法から来ます。 例えば、FDAは、CARVYKTI、ABECMA、BREYANZI、TECELRA、Skysonaなどの複数のオートログ製品をリストしています。 2025年にWaskyraの承認により、遺伝的に変更された自律性肝細胞の潜在能力を実証しました。
- しかし、市場の次のフェーズは、試験に入る治療の数ではなく、臨床証拠によって決定されます。 中国の細胞療法パイプラインは、早期開発に大きく集中しています。 特定試験の64.1%は、フェーズIIIの3.4%と比較して、フェーズIでした。 研究者は、2021年から2023年にかけて行われた試験の38%以上が、重要なターゲット濃度を示すhematologic malignanciesに焦点を当てました。 これは、差別化、耐久性のある臨床結果、製造の一貫性、および規制当局は、クラウド型実験プログラムから商業的に実行可能な治療法を分離する重要な要因を承認します。
- 安全および規制の信頼性はまた決定的な市場 フィルターになります。 FDAは、ヘマトロジックの悪性腫瘍は、自己免疫幹細胞遺伝子治療Skysonaに関連したと報告しました。最初の承認で67人の患者が7月2025日までに増加しました。 私たちの評価では、そのような開発は、より厳しい長期監視、より強力な製造制御、より良い患者選択戦略に向かって開発者をプッシュします。 その結果、最も強力な市場機会は、主に再生医療の広範な魅力に依存する製品ではなく、堅牢な安全プロファイルを維持しながら、測定可能な臨床利益を実証する治療を支持します。
市場区分
- 用途別(Revenue、USD Bn、2021-2033)
- 神経変性疾患
- 心血管疾患
- がんおよび自己免疫疾患
- 皮膚移植
- 感染症
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 学術医療センターでのセルセラピー研究者および主任研究者
- 血液学者、腫瘍学者、移植医、再生医療専門家
- 自己免疫および非幹細胞療法に関与する臨床試験の研究者
- 細胞治療の製造業および生体加工の専門家
- 病院の管理者および実験室のディレクター
- 細胞療法を専門にする規制および臨床開発の専門家
データベース
- 臨床トライアル - 米国国立医学図書館
- 中国の臨床試験レジストリ(ChiCTR)
- WHO国際臨床試験レジストリプラットフォーム(ICTRP)
- EU臨床試験登録
- パブフィード/MEDLINE
- FDAの細胞及び遺伝子治療 製品データベース
- FDAはセルラーおよび遺伝子治療製品データベースを承認しました
- 世界保健機関データベース
- 国立研究開発法人 バイオテクノロジー情報センター(NCBI)
雑誌
- 自然バイオテクノロジー
- 自然医学
- 細胞と遺伝子治療の洞察
- バイオファーマ ダイビング
- 遺伝子工学・バイオテクノロジー ニュース (GEN)
ジャーナル
- 幹細胞翻訳医療
- 細胞幹細胞
- サイトセラピー
- 幹細胞研究と治療
- 細胞・分子医学ジャーナル
- 再生医療
- 自然 レビュー 薬の発見
- 薬学のフロンティア
新聞
- ニューヨークタイムズ
- ウォールストリートジャーナル
- 金融タイムズ
- ガーディアン
- ヒンズー教徒
- 経済の時代
協会について
- 細胞・遺伝子治療の国際社会(ISCT)
- 幹細胞研究国際社会(ISSCR)
- 移植と細胞療法のためのアメリカの社会(ASTCT)
- 再生医療連合(ARM)
- アメリカ血液学会(ASH)
- 血液とマローの移植に関する欧州連合(EBMT)
パブリックドメインソース
- 米国食品医薬品局(FDA) — 細胞および遺伝子治療規制資源
- 国立衛生研究所(NIH)
- 国立研究開発法人 バイオテクノロジー情報センター(NCBI)
- 世界保健機関(WHO)
- 疾病対策センター(CDC)
- 欧州医薬品庁(EMA)
- 中国国家医療製品管理(NMPA)
- 国立衛生研究所 臨床治験薬.gov
- 中国の臨床試験レジストリ(ChiCTR)
- 米国国立医学図書館(NLM)
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
Autologous Stem Cell および Non-Stem Cell Based Therapies Market は、2026 年に USD 6.9 Bn シェアで 14.8% の CAGR で成長し、2033 年に USD 14.2 Bn に達すると予想されます。
自動療法は処置を受け取る同じ患者から集められた細胞を使用しますが、非幹細胞療法は幹細胞に頼らない他の治療細胞タイプを使用します。
主要な運転者は細胞ベースの療法、個人化された薬のための要求および再生および免疫療法の適用の拡大の臨床検証を高めます。
Autologous療法は患者自身の細胞の使用の利点を提供します、それはあるドーナー沈殿物性の心配を減らすことができます。
腫瘍学は、特に自律神経細胞免疫療法のために大きな機会を残します。 その他の機会には、軟骨の修復、および組織工学が含まれます。 FDA 承認される。
細胞の分離、拡大、遺伝的変更および効力のテストの進歩はより一貫した療法を作り出す開発者の能力を改善しています。