
グローバル電子材料市場 サイズと予測 – 2026 に 2033
世界的な電子材料市場が成長する見込み ツイート 83.50 ベン に 2026 へ 米ドル 127.30 Bn 2033年までに、化合物の年間成長率を登録 (CAGR) 6.4% 2026年~2033年 世界的な電子材料の市場は高度の包装の条件を高めることによって運転されます。 2025年1月26日 マイクロンテクノロジー株式会社 シンガポールに現行のNAND製造拠点内に先進のウエハ製造施設を建設する計画を発表しました。 この新施設は、10年以上の約24億米ドルの計画投資であり、究極のクリーンルームスペースの700万平方フィートを提供するように設計されています。
グローバル電子材料市場の主要なテイクアウト
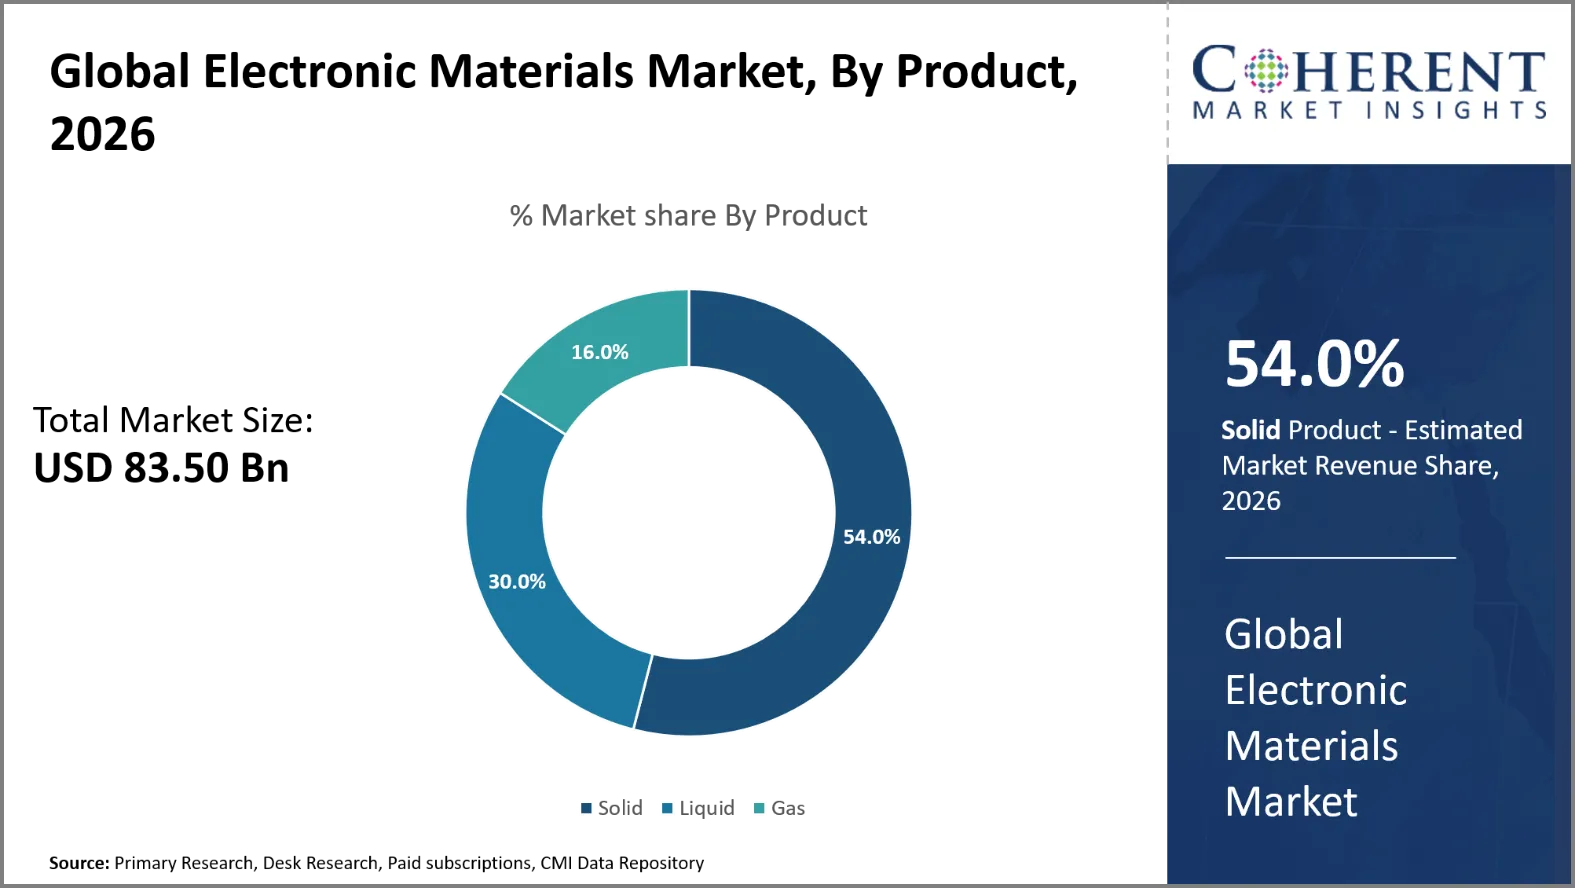
- ソリッドセグメントは、 54.0%の 2026年のグローバル電子材料市場シェア 高純度材料の需要は、セグメントの成長を推進しています。 2026年3月6日、JXアドバンストメタルズ株式会社では、次世代半導体に使用されるCVDおよびALD材料の需要拡大に対応するため、日本における茨城事業所に生産施設を設置したことを発表しました。
- シリコンウェーハセグメントは、キャプチャを推定 43.0% 2026年の市場シェア。 プリント基板製造の拡大は、セグメントの成長を大きく推進しています。 パナソニックグループ本社のパナソニック・インダストリーズ株式会社(本社:東京都千代田区、代表取締役社長:小田区、以下「パナソニック・インダストリーズ」)は、メグトロン多層回路基板材料のグローバル生産能力の大きな拡大を予定しております。
- 半導体および集積回路の区分は捕獲すると推定されます 69.0%の 2026年の市場シェア。 電子機器の生産を増加させ、セグメントの成長を大きく推進しています。 2025年10月、Samsung Electronicsは、NVIDIAとのコラボレーションで新しいAIメガ工場を建設する計画を発表しました。 NVIDIA GPU を 50,000 台以上展開することで、Samsung 社の製造フロー全体に AI が埋め込まれ、次世代半導体、モバイルデバイス、ロボティクスの開発と製造を加速します。
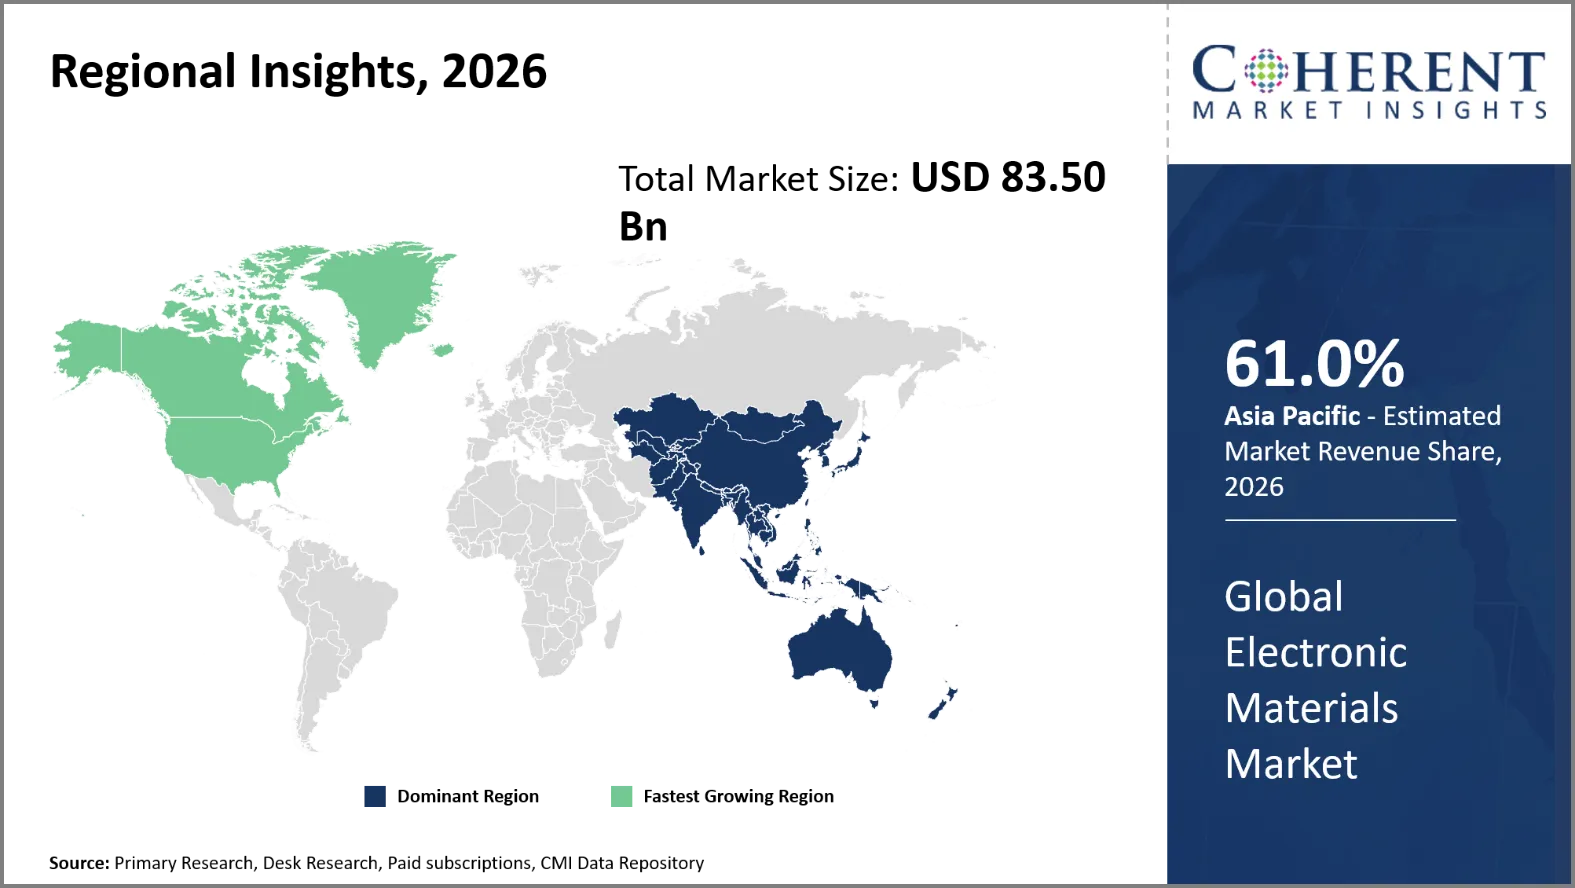
- アジアパシフィックは、2026年の電子材料市場を市場シェアで支配する見込み 61.0%のお問い合わせ アジアパシフィックの先進的な包装材料の採用は、地域市場の成長を促進しています。 2025年9月9日、Nitto Denko Corporationは、先進的なパッケージング技術と材料の研究の共同開発契約を締結しました。
- 北米は、 20.0%の 2026年にシェアし、予測期間で最速成長を記録する予定です。 北アメリカの化学機械磨く材料の成長は地域市場の成長を運転しています。 2025年8月21日、米国政府と共同でEntegris, Inc.は、今後数年かけて半導体のイノベーションを加速する国内研究開発で700万ドルの資金調達を発表しました。
セグメント情報
なぜ固体はグローバル電子材料市場を支配しますか?
ソリッドセグメントは、 54.0%の 2026年のグローバル電子材料市場シェア 半導体製造用材料の建築物は、安定的かつ細かく調整された構造物に著しく依存します。 シリコンウェーハは半導体デバイスやICが組み込まれている固体基板です。 固体材料は高温処理および繰り返された化学処置の次元の変更に優秀な抵抗があります。 それらはまた精密な沈着、パターニング、エッチング、ドーピングおよび金属化のプロシージャと互換性があります。 半導体製造の要求は知られた電気および機械特性の堅く制御された表面を要求します。 高い純度の固体電子材料を作り出すことができます。 Siltronicは、2025年と2026年で300ミリのウェーハ容量を増加させるために費やしました。 2025年(平成20年)8月、シンガポールの施設は、大規模な開発費を追って減価償却を開始。 人工知能の需要は2025年に300ミリのウエハ量を持続させるのを助けたと述べた。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
シリコンウェーハが最も広いアプリケーションをウェーハするのはなぜですか?
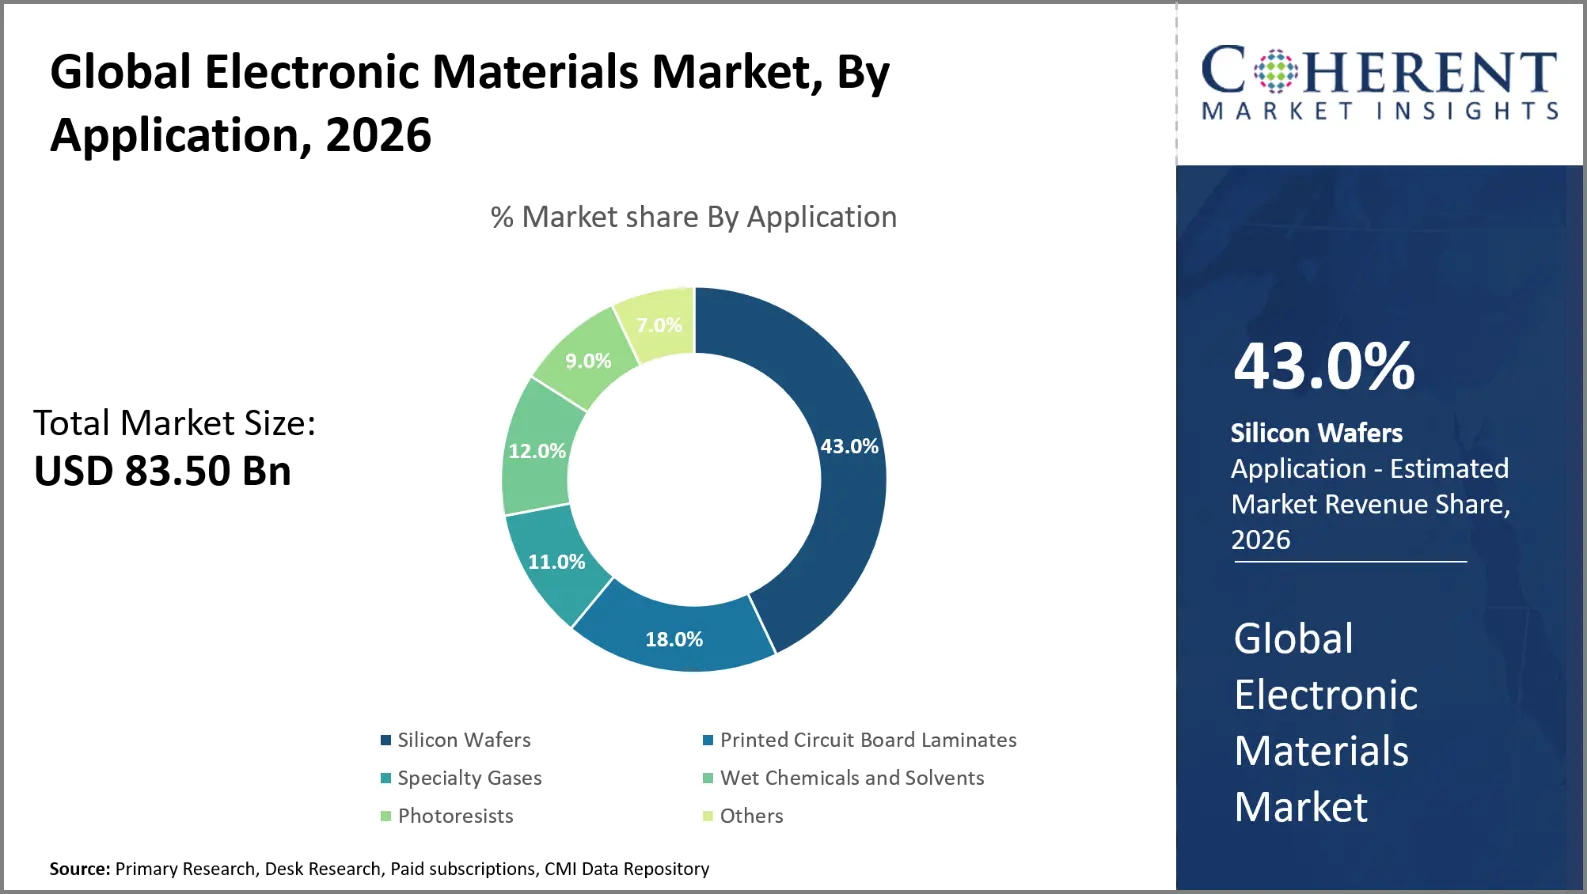
シリコンウェーハセグメントは、シリコンウェーハセグメントが考慮される 43.0% 2026年のグローバル電子材料市場シェア シリコンウェーハは、シリコンが半導体製造に必要な電気・熱・機械的特性を持っているため、広く使用されています。 シリコンはまた、洗練された加工方法と巨大な生産インフラの利点を持っています。 その原物の酸化物は半導体装置のためのよい絶縁材そして表面の受動態を提供します。 シリコンウェーハは、マイクロプロセッサ、メモリデバイス、センサー、パワーコンポーネントの製造に使用されます。 製造業者は複数の適用のためのさまざまな直径そして厚さのケイ素のウエファーを作ることができます。 高度の製作のプロシージャはまた非常に磨かれ、超純粋なケイ素の基質を要求します。
2026年7月9日 マイクロンテクノロジー株式会社 米国半導体サプライチェーンのエコシステムを強化し、将来の技術イノベーションに必要な重要な半導体製造用フットプリントを可能にするため、最大3億米ドルの投資を予定 マイクロンが米国サプライチェーンへの投資計画の一環として、GlobalWafers Co., Ltd.を設立し、テキサス州シャーマン州のGlobalWafers U.S. 300mm原料シリコンウェーハ製造施設の開発・製造能力を加速する戦略的資金調達支援で500万ドルを調達します。
半導体および集積回路は全体的な電子材料の市場を支配します
半導体・集積回路セグメントは、 69.0%の 2026年のグローバル電子材料市場シェア 半導体および集積回路は装置製作および包装を通して多数の専門材料を要求します。 シリコンウェーハは、集積回路や半導体デバイスを製造する基板として使用されます。 写真素材は、ハイエンドのリソグラフィ操作のための正確なパターン転送を可能にします。 電子ガスおよびプロセスの化学薬品の援助の沈殿物、エッチング、クリーニングおよびドーピング プロセス。 包装材料は半導体装置を保護し、電気関係を提供し、熱を管理します。 人工知能のハードウェアの需要は、より良い半導体製造材料の必要性を燃料化しています。 2026年4月、住友化学は、大阪に新たな先進的なフォトレジスト技術施設を建設することを発表しました。 製造工程管理、品質評価、分析能力を兼ね備えた施設です。 重度の紫外線およびアルゴンのフッ化物のフォトレジストを使用して高度の論理および記憶装置を支えます。 2027年度竣工予定
現在のイベントとその影響
現在のイベント | 説明とその影響 |
欧州連合 - 重要な原料法、規則(EU)2024/1252 |
|
米国 - Toxic Substances 制御法セクション 8(a)(7) Per-およびPolyfluoroalkyl 物質は規則を報告します |
|
電子材料市場ダイナミクス
マーケットドライバー
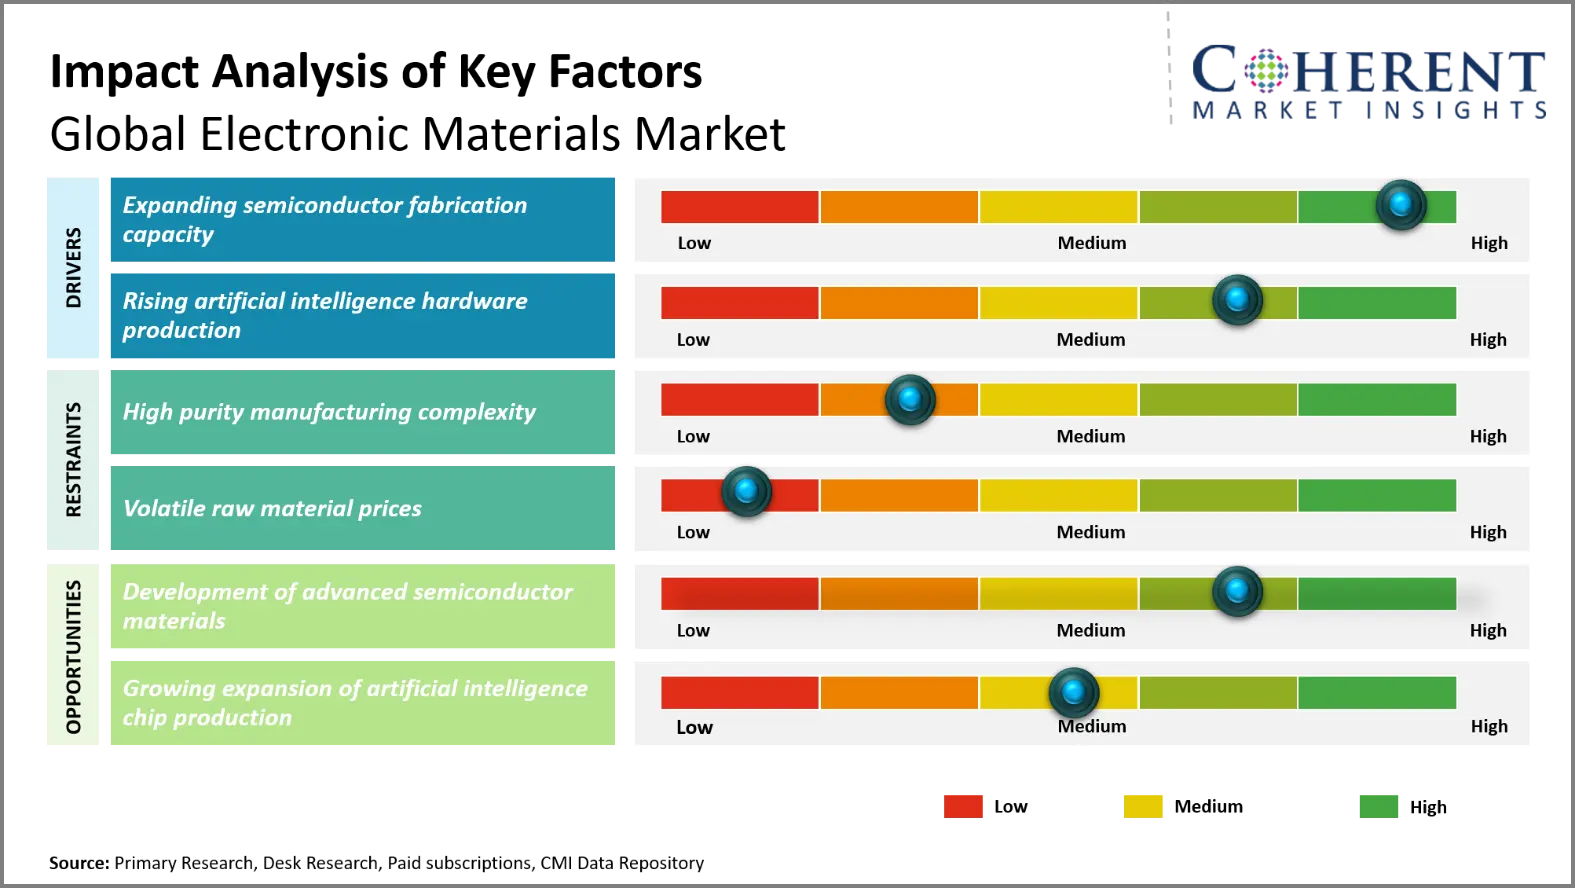
- 半導体製造能力の拡大: 半導体製造能力の拡大は、世界中の専門電子材料の需要を担っています。 新しいフェースは、高純度シリコンウェーハ、フォトレジスト、特殊ガス、化学物質、革新的なパッケージング材料を必要とします。 政府のインセンティブは、大手技術の経済で国内半導体製造に燃料を供給しています。 大手メーカーは、改良されたプロセス・ノードおよびより大きい製造設備に投資しています。 これらの投資は、ウェーハファブ、リソグラフィ、堆積、エッチングおよびパッケージング操作におけるより高い材料消費を促進します。 また、半導体製造クラスターに近接する材料のサプライヤーを建設する能力増強も行っています。 この傾向は、高純度および適用専門電子材料の長期要求を補強します。
- 3月4日、2025日ツイート 米国における先進半導体製造への投資を100億米ドルに増資 米国におけるPhoenix、Arizona、TSMCの総投資における先進的な半導体製造事業における、同社の継続的な出資総額65億米ドルの投資は、USD 165億に達する見込みです。
- 人工知能ハードウェアの研究開発: 高度の電子材料の使用を運転する高められた人工知能のハードウェア生産。 人工知能プロセッサは、洗練された半導体アーキテクチャ、高帯域幅メモリ、高度な基質、および熱管理材料を必要とします。 加速器の生産の増加は高度の包装および高密度相互接続を支える材料のための調達の要求です。 半導体企業は、AIインフラの高まりを支える生産能力を増加させています。 チップの優れた性能は、より優れた電気的、熱的、機械的能力を持つ材料の要件を増加させます。 高度な包装材料は、プロセッサの電力密度が増加し続けるにつれてますますます重要になっています。
- 2025年12月2日ツイート Amazon Elastic Compute Cloud(Amazon EC2) Trn3 UltraServers は、第4世代のAIチップTrainium3、AWS 初の3nm AWS AI チップが、次世代のエージェント、推論、およびビデオ生成アプリケーションに最適なトークン経済を配信する目的で構築されました。
新興トレンド
- 高度の包装材料: 高度なパッケージング 特殊基板、接合材料、埋込み材、熱インターフェース材料の需要が高まっています。 Chiplets および異質統合はより高い相互接続密度、改善された熱性能、機械的信頼性およびますます複雑な半導体のパッケージの建築を支える材料を要求します。
- 高機能材料開発: 半導体メーカーは、高度なプロセスノードの高純度電子材料を要求しています。 汚染を減らすために、製造歩留まりを高め、ますます高度の半導体製造プロセスをサポートするために、サプライヤーは超高純度の化学物質、ガス、シリコン材料および蒸着前駆体を製造しています。
- 持続可能な材料ソリューション: 環境要求の増加に伴い、電子材料メーカーはリサイクル可能で、より低いインパクトと資源効率の高い材料ソリューションに取り組んでいます。 企業は半導体製造およびより広い電子製造業の操作を通して化学管理、物質的な回復、プロセス効率および無駄な減少を高めます。
- 化合物半導体 材料: 化合物半導体材料 電気自動車、通信、パワーエレクトロニクス、データセンターなどの用途に需要が高い。 炭化ケイ素および窒化ガリウムはより高い温度の操作を可能にしましたり、ますますます要求する電子システムを転換し、より大きい電力効率を転換します。
地域洞察
なぜアジアパシフィックは電子材料の強い市場ですか?
アジアパシフィックは、市場シェアを占める 61.0%の で 2026. 台湾、韓国、日本、中国、東南アジアに広がる高密度半導体製造クラスターのアジアパシフィックメリット 台湾および韓国は高度の論理、記憶および包装容量を拡大しています。 シリコンウェーハ、フォトレジスト、半導体薬品による地域供給チェーンを強化 日本では、グローバルシリコンウェーハ生産の約53%、フォトレジスト製造の約50%を保有しています。 台湾は、インターポーザー、導体接続材料、および低誘電性損失材料を含む、異種統合のための国内材料を開発しています。 従って地域成長は高度の包装、高帯域幅の記憶、人工的な知能プロセッサおよび専門にされた物質的なローカリゼーションを反映します。
なぜ北アメリカの電子材料の市場は高成長を展示しますか。
北米は、CAGRで最速の成長を登録することが期待されています 7.7%(税抜) 予報期間を超えて、アカウントに投影される 20.0%の 2026年のグローバル電子材料市場の。 北米は、新しい半導体製造とパッケージング投資を組み合わせて、電子材料の生産を拡大しています。 2025年の間に建設を始める予定の4つの半導体製造プロジェクトがありました。 米国商務省は、スミカセミコンダクターマテリアルテキサス州で最大52.1万ドルの取引を発表しました。 半導体グレード材料の国内供給強化を目的としています。 Hemlockセミコンダクターはまた新しい半導体等級のポリシリコン施設のためのUSD 325,000,000まで受け取りました。 本プロジェクトでは、約180件以上の製造案件や1,000件以上の建設案件を制作する予定です。 これらの投資は、ポリシリコン、特殊化学物質、およびその他の製造入力の地域供給を強化します。 また、基板や熱管理材料の需要も高まっています。
世界の主要国のための電子材料市場見通し
なぜ中国は電子材料市場の主要なハブとして新興していますか?
中国は急速な半導体製造の投資および国内供給鎖の開発による電子材料の要求を拡大しています。 中国のチップメーカーは、2025年に14%の生産能力を増加させることが期待されました。 半導体製造インターナショナル株式会社、Huahongグループ、Nexchip社、ChangXin Memory Technologies社を含む主要な投資。 また、中国は2025-2026電子情報製造行動計画を実施しています。 具体的な計画は集積回路、電子部品および材料、理性的なセンサー、専門にされた装置およびフォトニクスに特に合います。 半導体・電子製造を支える材料の国内開発を強化 Photonicsの開発は光学材料および専門にされた基質のための付加的な機会を提供します。 国内製造の拡大はプロセス化学薬品、専門ガス、フォトレジスト、ウエファーおよび包装材料のための条件を高めます。
米国では、電子材料市場における次の成長エンジンは?
米国電子材料の増大は、国内半導体サプライチェーン投資によりますますます支持されています。 米国商務省は、半導体グレードのポリシリコンの製造に最大325百万米ドルのヘムロック半導体を授与しました。 ミシガンプロジェクトでは、約180社以上の製造案件や1,000社以上の建設案件を創出することが期待されています。 スミカセミコンダクター テキサス州は、最大USD 52.1百万の予備サポートも受けました。 高純度半導体薬品の国内生産を強化します。 また、ペンシルベニア州の炭化ケイ素製造能力の提案支援も受けました。 ポリシリコン、特殊薬品、化合物半導体材料の国内供給を強化 人工知能のインフラおよび高度の包装は専門にされた電子材料のためのより多くの要求を作成します。
台湾電子材料市場分析とトレンド
台湾は高度の鋳物および包装のエコシステムのために主要な電子材料のハブを残します。 台湾は2025年連続で6年連続で世界最大級の半導体材料コンシューマーを保有しました。 インダストリアル・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディベロップメント・ディメンテーション・ディベロップメント・ディベロップメント・ディザベーション・ディメンション・ディベロップメント・ディメンション・ディメンテーション・ディメンテーション・ディベロップメント・ディストリビューション・ディメンション・ディメンテーションが、ヘテロ・チップス・チップス・ディメンション・マテリアルズメント・マテリアルズ・マテリアルズ・ディメンション・マテリアルズ・マテリアルズ・マテリアルズ・ディメンション・ディメンション・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・マテリアルズ・ インターポーザー材料、導体接続材、騒音抑制材、低誘電性材料を評価。 また、新興包装材の材料認証技術も確立しています。 台湾は、新興の異種統合材料が輸入に依存しているため、これらの機能を開発しています。 高度な人工知能プロセッサは、高度なパッケージングアーキテクチャの需要が高まっています。 従って、基質、相互連結材料、誘電材料および熱管理材料は台湾の電子工学のエコシステムを渡る重要性を得ています。
日本電子材料市場分析と動向
日本は、世界の半導体製造を支える高度に発展した電子材料エコシステムです。 世界のシリコンウェーハの約53%、世界のフォトレジストの約50% 半導体用シリコンウェーハを世界中の産業に販売する新エツ化学・SUMCO。 JSRと東京大華工業は、高度なリソグラフィ操作のためのフォトレジストを供給します。 2025年に4つの半導体製造プロジェクトを企画しました。 次世代半導体製造技術を北海道に展開。 高純度薬品、ウェーハ、ガス、革新的な包装材料の需要が高まっています。 日本における長年にわたる材料の専門知識は、半導体製造の高度な要求にも役立ちます。 そのため、専門サプライヤーは、最先端の加工と高度な電子アプリケーションで重要なままです。
韓国電子材料市場分析とトレンド
韓国は、高帯域幅記憶、高度なパッケージング、半導体プロセス革新により、電子材料の需要を拡大しています。 人工知能サーバー向けの高帯域幅のメモリ生産は、急速なメモリ製造投資を推進しています。 韓国の半導体材料エコシステムは、高性能フォトレジスト、機能性化学物質、化学機械研磨スラリーにますます重点を置いています。 これらの材料は、高度なプロセススケーリングと三次元メモリ構造をサポートしています。 高度の包装はまた雑種の結合および高密度相互連結を支える材料のための条件を高めます。 韓国の半導体製造能力は2025年(2025年)に7%を増加させると予測されました。 メモリーメーカーは、特殊なプロセス材料の需要を増大させています。 国の強力な人工知能の記憶位置は高度の製作および包装の適用を渡る材料の消費を更に支えます。
グローバル電子材料市場 - 国別半導体製造プロジェクト(2025-2026)
カントリー | 半導体製造プロジェクト | 主要企業・プロジェクト | ウエファーのサイズ |
アメリカ | 3 | GlobalFoundries、インテル、ミクロン | 300mmの |
ジャパンジャパン | 3 | ソニー、東芝、TSMC、UMC | 300mmの |
中国・中国 | 3 | CanSemi、CXMT、SMIC | 300mmの |
中国語(簡体) | 2 | ツイート | 300mmの |
韓国 | 1 | SKハイニクス | 300mmの |
タイ | 1 | FT1の特長 | 200mmの |
ドイツ | 1 | グローバルコミュニティ | 300mmの |
チェコ共和国 | 1 | オニセミ | 200mmの |
電子材料市場における新たな成長機会を生み出す先進半導体材料の開発方法は?
洗練された半導体材料の進歩は、より小さい幾何学、より高い電力密度およびより複雑な破片のレイアウトの可能性によって成長の見通しを作成します。 炭化ケイ素の基質は電気自動車のインバーターおよび高圧力モジュールとの上昇にあります。 窒化ガリウム材料は高周波充電器、通信機器および電力変換装置を動力としています。 低損失誘電体、銅接合材料、ガラス基板および熱インタフェース材料の需要は、高度なパッケージングのために増加しています。 台湾のインダストリアル・ディベロップメント・ビューローは、インターポーザーや低誘電損失材料などの異種間の統合のための材料に取り組んでいます。 2026年5月、旭化成はパネルレベルの半導体のパッキングのための新しい感光性ポリイミドのフィルムを開発しました。 素材は、PIMEL感光ポリイミドとSUNFORTドライフィルムフォトレジスト技術を組み合わせています。 フィルムは大きい半導体のパネルを渡る均一ラミネーションを支えます。 朝日化成は、商品利用前にお客様と素材を大切にしています。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年8月21日 フジフイルム 会社案内 富士フイルム電子材料株式会社(FFEM)、富士フイルムの半導体材料事業をリードする中核工場にて、ポストCMPクリーナーの新製造棟を完成させました。 先進半導体の製造に使用されるポストCMPクリーナーの生産能力を大幅に拡大し、AIアプリケーション向けなど、需要が急速に高まっています。
- 2025年11月4日 ドウ 中国の上海ドーセンターにある初の冷却科学スタジオの正式オープンを発表しました。 Dowは、熱管理に専念する初の共同研究開発環境として、冷却科学スタジオの立ち上げは、冷却技術のグローバル・ブレークスルーを推進するローカライズされた専門知識とR&D能力を揃えるのを支援しています。
- 9月3日、2025日 株式会社レソナック 日本、米国、シンガポール、その他26社のコンソーシアムが形成する共創評価枠「JOINT3」の設立を発表しました。 515 x 510 mm パネルレベルの有機インターポサの製造のための試作生産ラインを使用してパネルレベルの有機インターポサに最適化された材料、機器、および設計ツールを共同開発します。
競争力のある風景
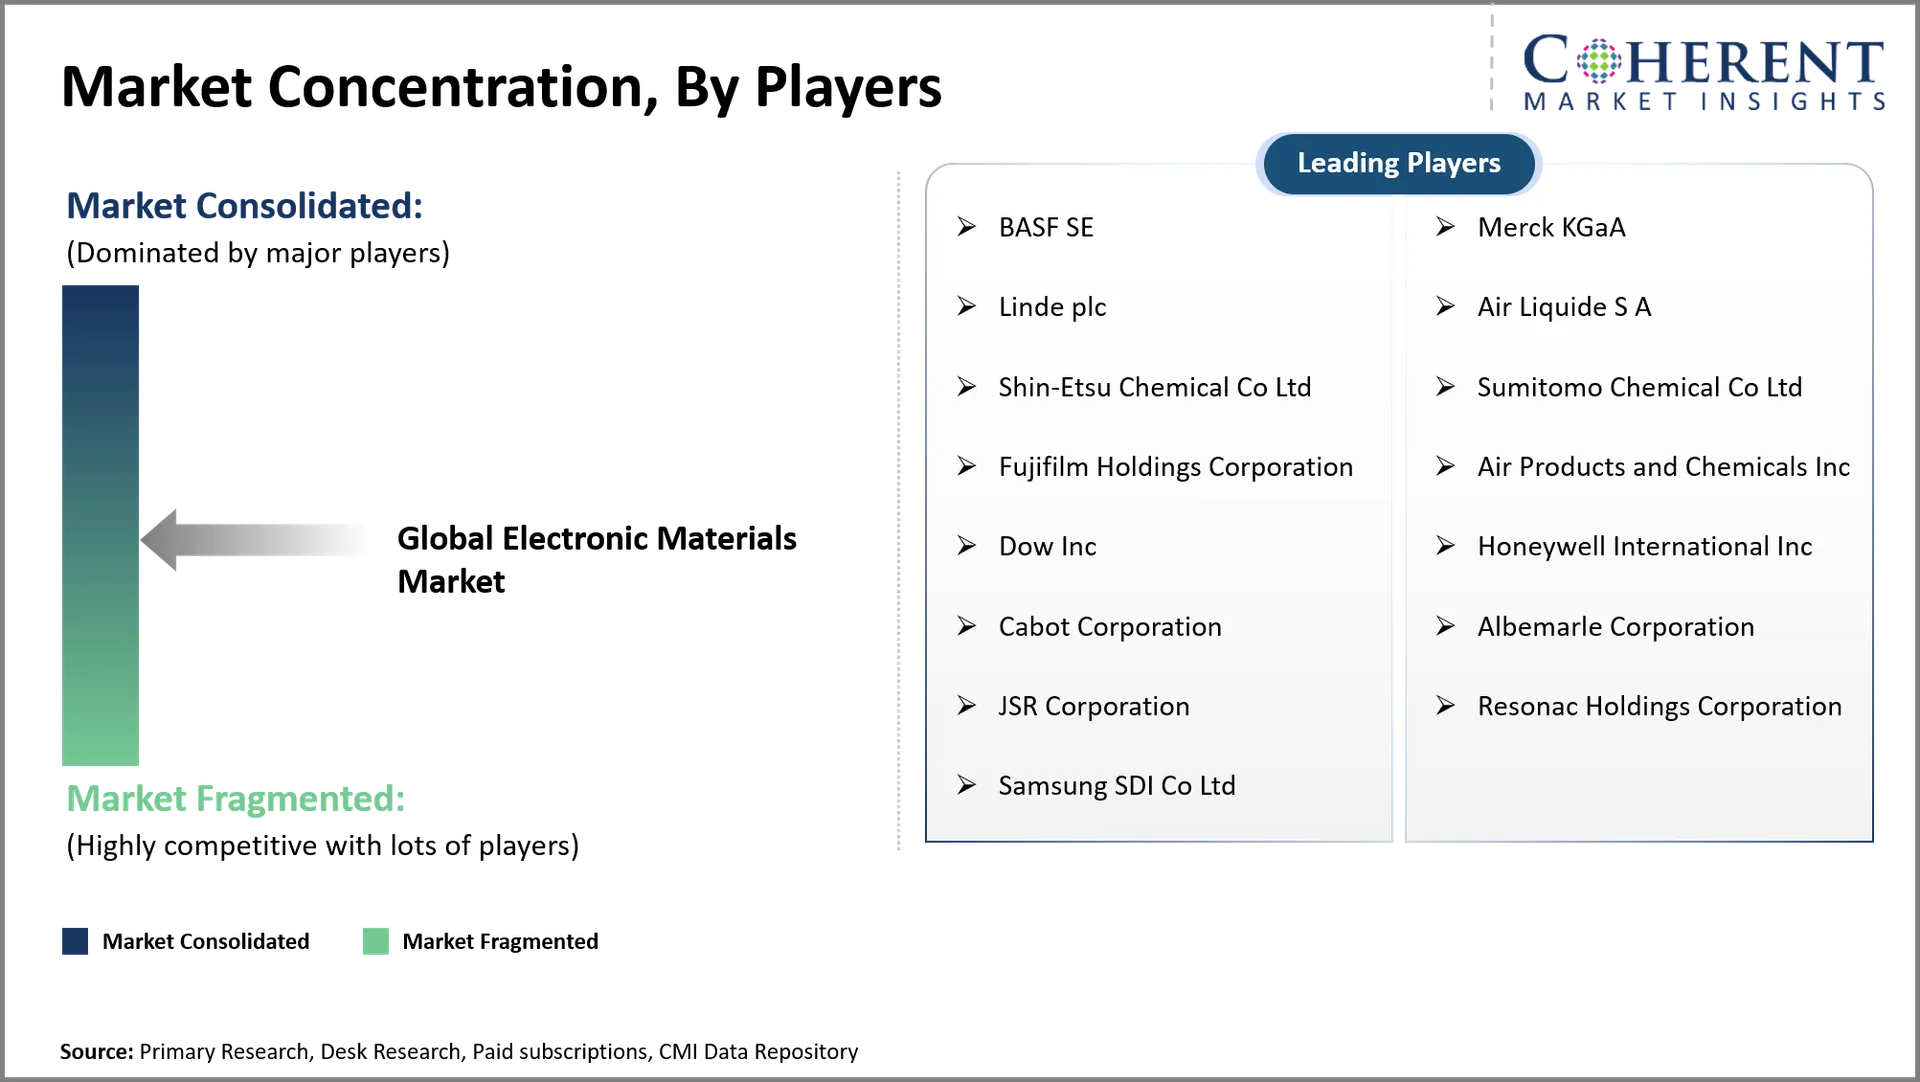
大手の電子材料のプレーヤーは高度のリソグラフィ、純度、包装およびローカライズされたサプライ チェーンを優先しています。 エンテグリスは、汚染管理や次世代のリソグラフィを中心に新たな材料能力を開発しています。 JSR CorporationとInpria Corporationとの2026協定を締結し、金属酸化物レジストの特許を強烈な紫外線リソグラフィに送り出しました。 シリコン系化合物、カプセル剤、ダイアタッチ材料、高熱伝導材料の幅広い配列を有します。 台湾は、インターポーザー、導体接続、低損失誘電、複合半導体材料のローカルソースの開発も促進しています。 米国では、先進的なロジックとメモリ製造のための超高純度イソプロピルアルコール製造を開発しています。 これらの戦略は、専門材料、プロセス統合、純度、ローカリゼーション、および顧客の資格に関する競争を高めることを示しています。
マーケットレポートスコープ
グローバル電子材料市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 83.50 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 6.40% | 2033年 価値の投射: | 米ドル 127.30 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | BASF SE、メルク KGaA、リンデ plc、エアリキッド S A、新エツケミカル株式会社、住友化学株式会社、富士フイルムホールディングス、エアプロダクツ株式会社、ドー株式会社、ハネウェルインターナショナル株式会社、カボット株式会社、アルベマール株式会社、JSR株式会社、レソナックホールディングス、サムスンSDI株式会社 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 未来の産業構造は高度の包装およびより小さい半導体の幾何学のために設計されている材料にますます集中します。 Heterogeneous の統合はインターポーザー、低損失の誘電体、結合材料および熱解決のための要求を拡大します。 台湾は、チップメーカーとのサプライヤーの統合を強化し、これらの材料の認定プラットフォームを開発しています。 パワーエレクトロニクス、光学系、高周波用途においても化合物半導体材料が重要となります。 サプライヤーは、幅広い商品材料カタログではなく、アプリケーション固有の処方に焦点を当てるべきです。
- 高度な包装材料、極端な紫外線フォトレジスト、化合物半導体基質、高純度プロセス化学物質に遭遇する最も強力な機会。 人工知能のインフラは帯域幅の記憶、高度の包装、熱管理およびケイ素のピクニックのまわりで特に強い物質的な条件を作成します。 台湾は、そのエコシステムが鋳物、包装会社、研究機関と材料開発を接続しているため、重要な機会を提供しています。 米国では、高純度薬品や半導体グレードのポリシリコンのローカライズ製造も行っています。
- 半導体顧客は均一純度、プロセス両立性、欠陥制御および長期供給の信頼性を要求します。 サプライヤーは、ファウンドリ、メモリメーカー、洗練されたパッケージングプロバイダと協同開発プログラムを形成する必要があります。 台湾のαサイトコンセプトは、下流顧客による材料のバリデーションを加速する活力のある方法論です。 企業は、エッセンシャル・フィード・ストックを多様化し、地域の製造能力を築きます。 ローカル製造は、物流の脆弱性を削減し、クライアントプロセスの変化に適応性を改善します。
市場区分
- プロダクト洞察(Revenue、USD Billion、2021 - 2033)
- ソリッド
- 液体液体
- ガスレンジ
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- シリコンウェーハ
- プリント基板ラミネート
- 特殊ガス
- ぬれた化学薬品および溶媒
- フォトレジスト
- その他
- エンドユーザーインサイト(Revenue、USD Billion、2021 - 2033)
- 半導体および集積回路
- プリント基板
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 電子材料メーカーとサプライヤー
- 半導体製造会社
- 電子コンポーネントのディストリビューターとトレーダー
- ICIS化学事業データベース
雑誌
- 電子デザイン雑誌
- 半導体ダイジェスト
- 先端材料及びプロセス(ASM International)
- IEEEスペクトラム
ジャーナル
- 電子材料のジャーナル(スプリング)
- 応用物理学会(AIP出版)
- マイクロエレクトロニクス エンジニアリング(エルセビア)
協会について
- SEMI(半導体機器・材料国際)
- 国際電子製造イニシアティブ(iNEMI)
- 電子部品工業会(ECIA)
- アメリカ化学会(ACS)
パブリックドメインソース
- 米国地質調査(USGS) – 重要な鉱物と材料データ
- 世界貿易機関(WTO) - 取引統計
- 米国国際貿易委員会(USITC)
- 欧州化学物質庁(ECHA)
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 83.50 Bnに立つと予想されるグローバル電子材料市場は、2033年までにUSD 127.30 Bnに達すると予想されます。
2026年から2033年にかけて、グローバル電子材料市場のCAGRが6.4%となると予想されます。
半導体製造能力の拡大と人工知能ハードウェアのライジングは、世界的な電子材料市場の成長を牽引する主要な要因です。
高純度製造の複雑さと揮発性原料価格は、世界的な電子材料市場の成長を妨げる主要な要因です。
製品の面で、固体セグメントは2026年の市場収益シェアを支配すると推定されます。
電子材料は、半導体、ディスプレイ、回路基板、センサー、電子部品の製造に使用される特殊な材料です。
人工知能のハードウェアは高度の記憶、包装、熱材料、基質および高性能の半導体材料を要求します。