
グローバル骨伝導デバイス市場 サイズと予測 – 2026 に 2033
グローバルな骨伝導デバイス市場は、より成長することが期待されます ツイート 1,080.0 Mnの に 2026 へ 米ドル 1,941.6 Mn 2033年までに、化合物の年間成長率を登録 (CAGR)の 8.7%(税抜) 2026年~2033年お問い合わせ 世界的な骨伝導デバイスのための市場は、聴覚損失の上昇可能性と聴覚リハビリテーション技術のための成長の必要性によって燃料を供給し、大幅な拡大のために普及しています。
に従って 世界保健機関(WHO)2050年までに約2.5億人の人が、聴覚リハビリテーションを必要としている700万人以上の難聴を抱えるよう計画しています。 これは、骨伝導デバイスやその他の聴覚リハビリテーション技術のための重要なおよび拡張可能な患者集団を強調し、効果的な補聴器の需要が増加するにつれて、持続的な市場成長を支援します。
グローバルボーン導電装置市場における主要買収
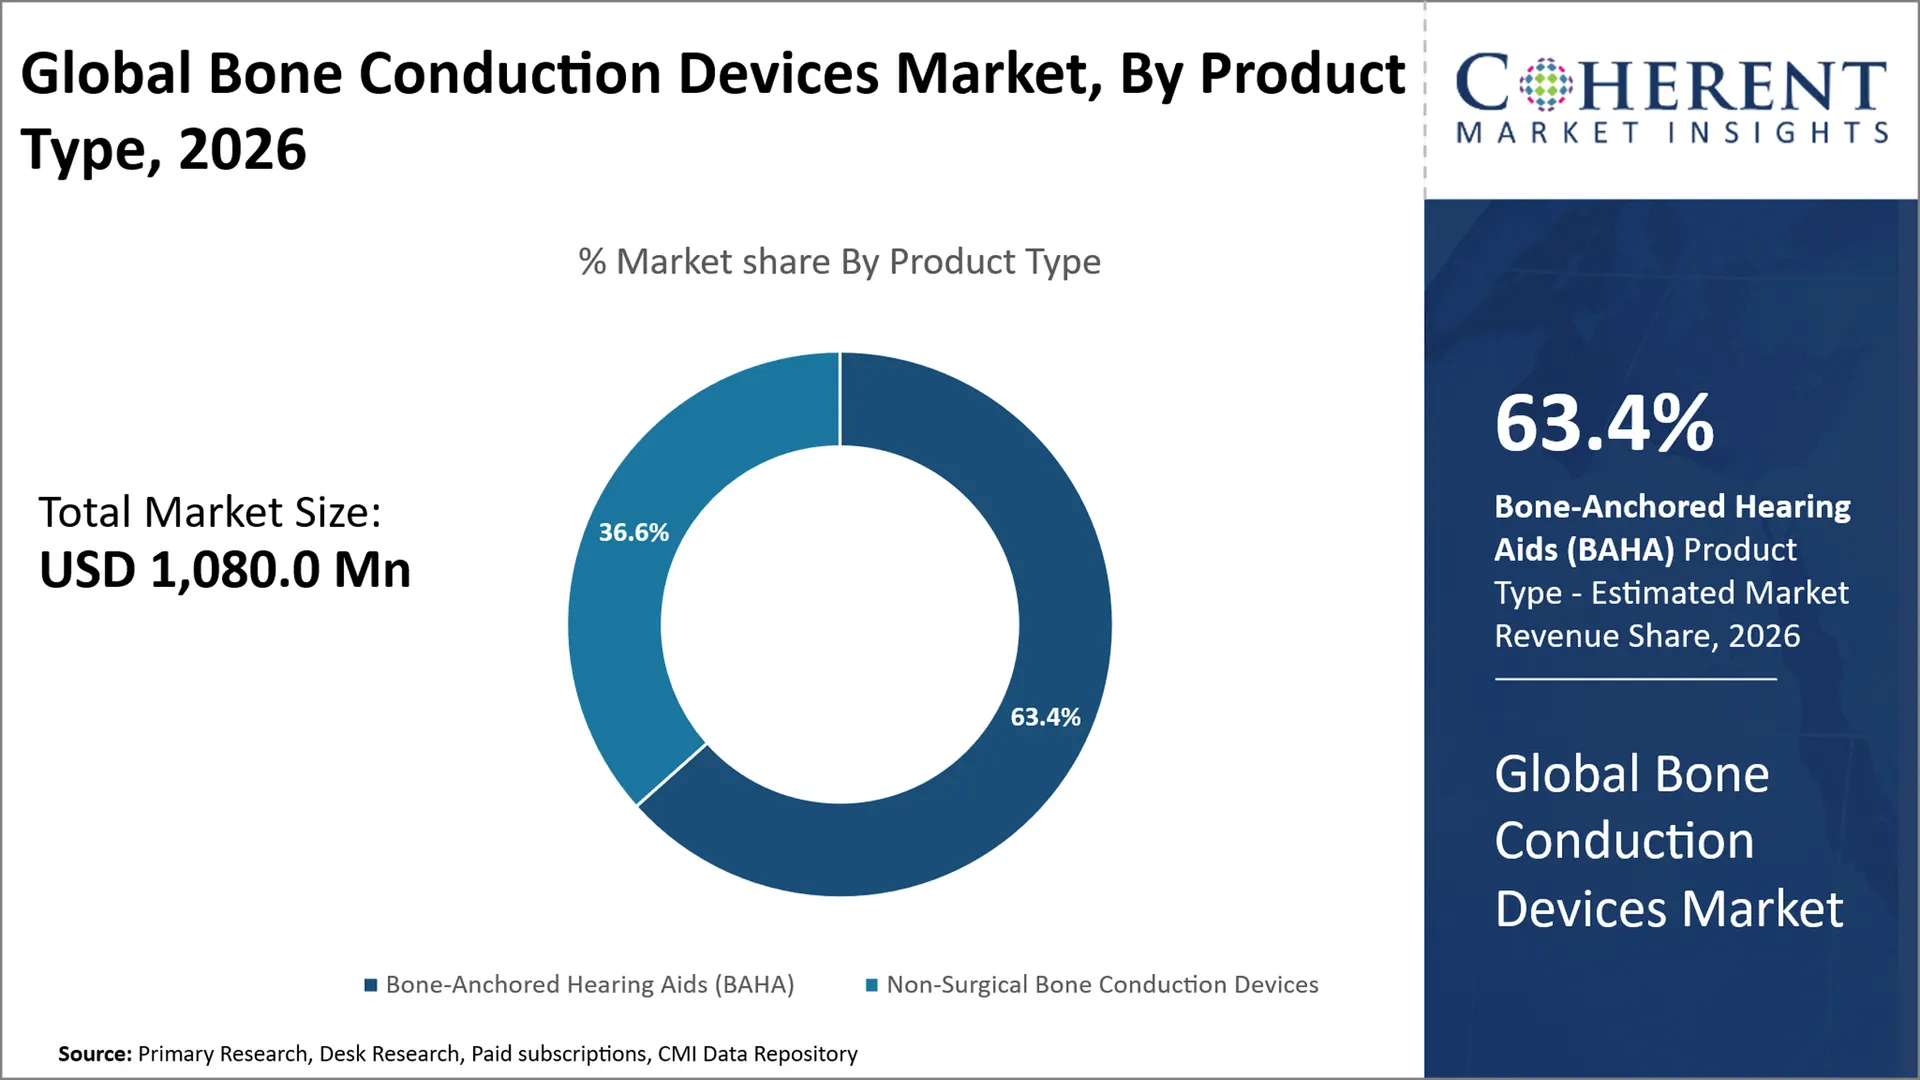
- Bone-anchored補聴器(BAHA)は、ホールドする 63.4%(税抜) 世界的な骨伝導デバイス市場シェアは2026年で、規制経路がインプラントベースの補聴器技術をサポートし、北米全域で製品タイプセグメントを優位にしています。 米国食品医薬品局(FDA)は、21 CFR 874.3340 に基づくクラスIIの医療機器として有効なインプラント可能な骨伝導聴覚システムを分類し、特定の臨床および非臨床性能制御を行います。
- アクティブトランスカテナスは、保持するために計画されています 42.8%の 2026年のグローバル骨伝導デバイス市場シェアのなかで、北米の技術セグメントは、有効なインプラント型骨伝導システムのための規制枠組みから恩恵を受けています。 U.S.FDAのクラスIIの分類および特別な制御は臨床性能、機械完全性、信頼性、生物適合性および生殖不能を覆う証拠を、活動的な注入可能な技術の採用のための構造された道を支える要求します。
- 導電性難聴を想定して開催 44.7%の 2026年、グローバル骨伝導デバイス市場シェアのなかで、欧州全域で優勢なアプリケーションセグメントを作ることで、国家医療当局は骨伝導介入のための特定の適格性経路を確立しています。 NHSイングランドの委託ポリシーは、確立された臨床経路内での使用をサポートし、導電性または混合された難聴患者における骨伝導聴インプラントの特定の適格性基準を定義しています。
- 北米市場は予想されるシェアで優位性を維持 36.8% 2026年、公序良俗に立って廃止された。 たとえば、オンタリオのアシストデバイスプログラムは、代替サウンドプロセッサとUSD 2,827(CAD 3,900)のUSD 2,174(CAD 3,000)まで、対象となるBAHA交換コストの75%をカバーしています。
- アジアパシフィックは、世界的な骨伝導デバイス市場で最も速い成長を展示し、推定CAGRを登録する予定です。 10.6%の 2026年から2033年の間に、医療機器の規格および規制インフラを強化することによって運転される。 例えば、中国GB/T 9706.266-2025規格は、2026年7月1日から有効で、補聴器および補聴器システムのための特定の基本的な安全および必須性能要件を確立し、より標準化されたデバイス開発と中国市場での評価をサポートしています。
セグメント情報
Bone-Anchored 補聴器 (BAHA) グローバル骨伝導デバイス市場を支配しますか?
Bone-anchored補聴器(BAHA)は、市場のシェアを保持するために計画されています 63.4%(税抜) 2026年に、導電性および混合された聴覚の損失および一方的な聴覚障害を扱うことの従来の適用にowing。 直接的な骨伝導プロセス、高められた健全な増幅および無線関係のような高められた特徴は臨床医による患者そして受諾による有用性を高めました。 例えば、 株式会社コクレアーお問い合わせ Baha 6 Max.は、55dB、スマートサウンドiQ処理のフィッティング範囲を特徴とし、互換性のあるAppleやAndroidデバイスなどのスマートフォンでの直接ストリーミングと互換性があり、BAHAデバイスの継続的な製品進化を実証しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜアクティブトランスカテナスなのか 骨伝導デバイス市場における最大の技術セグメントを表していますか?
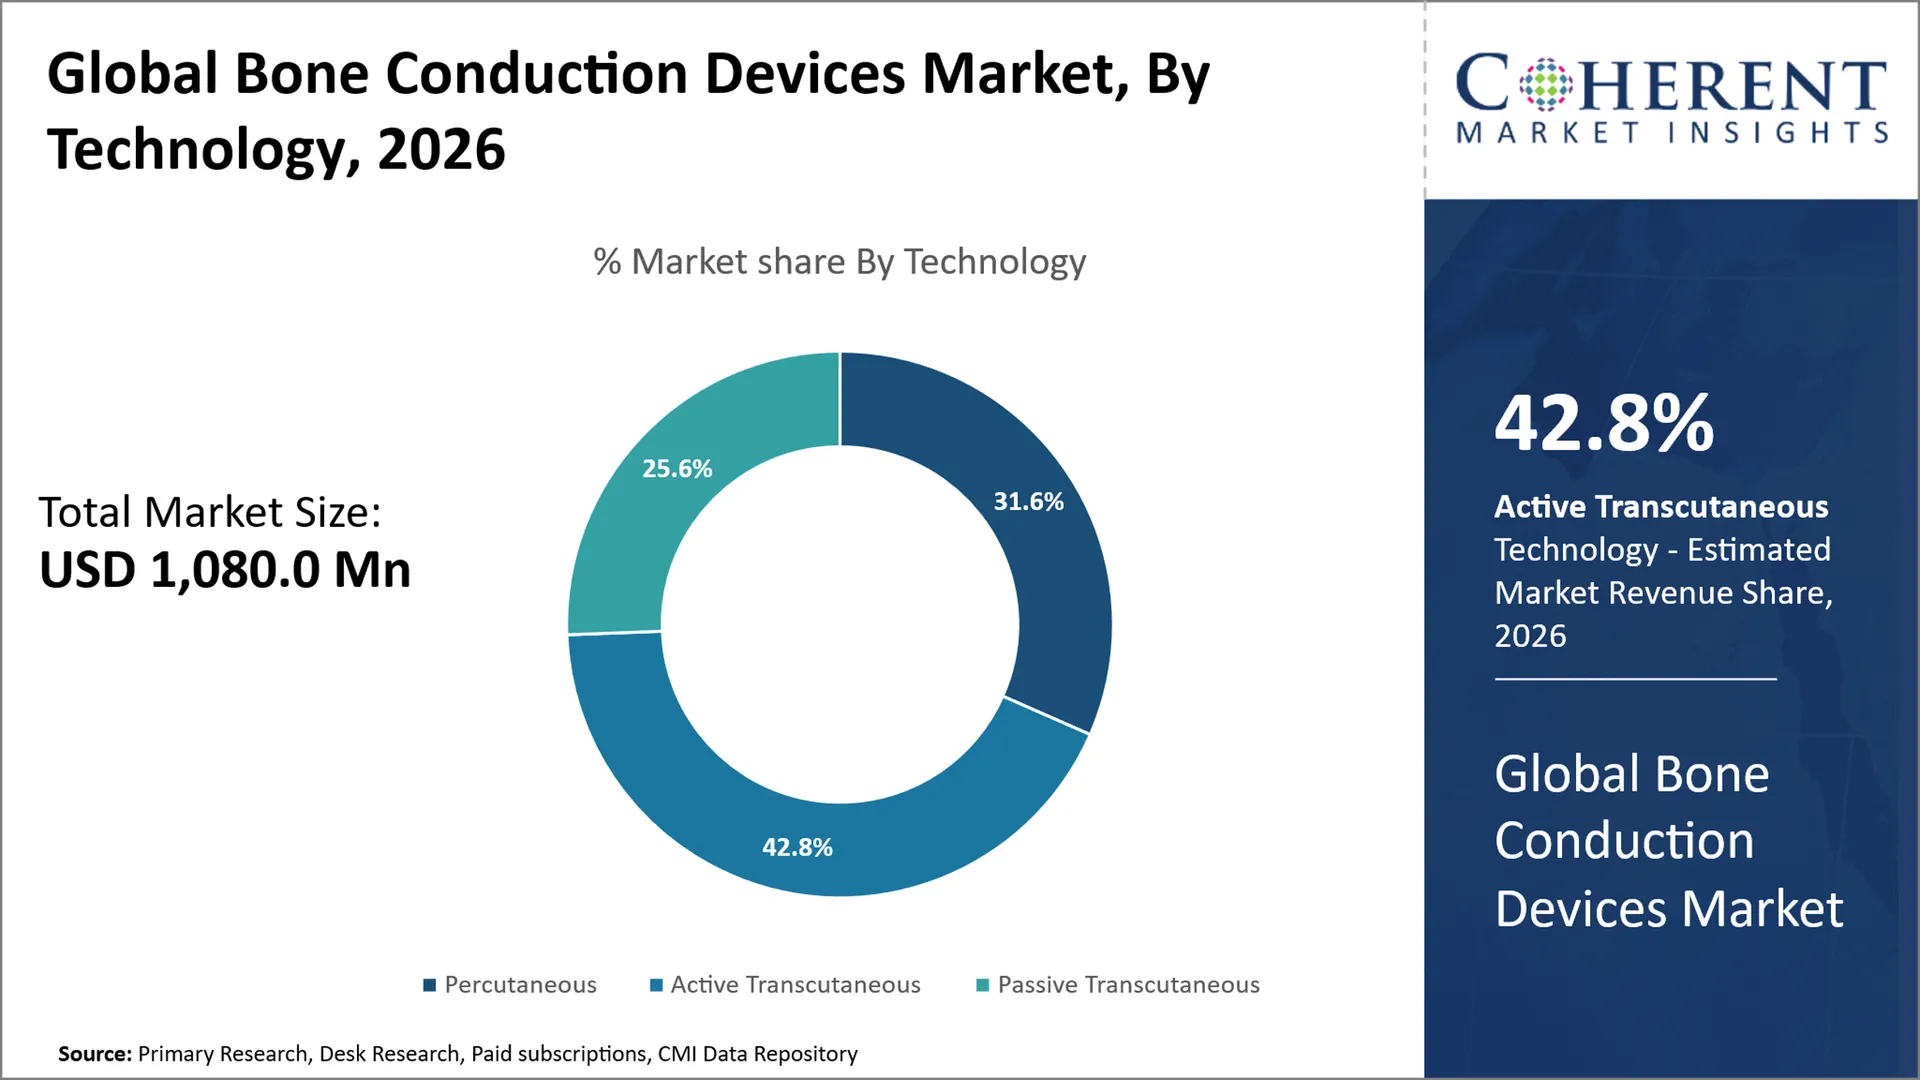
アクティブトランスカテナスは、市場のシェアを保持するために計画されています 42.8%の 2026年、皮膚が不当に保たれ、皮膚関連の問題が少なく、皮膜系よりも優れた美容受容性が向上するため。 技術は注入されたトランスデューサーによって骨の直接刺激を規則的な健全な伝達を維持し、長い間装置を絶えず使用するのに役立つ含んでいます。 例えば、BONEBRIDGE BCI 602から MED-ELメディカルエレクトロニクス、十分に subdermal である活動的な transcutaneous の注入であり、利用できる最も小さいトランスデューサーです。 小さいサイズは外科の間により少ないanatomicalの制約そしてより少ない要求を提供します。
導電性難聴セグメントは、グローバルボーン導電デバイス市場を支配します
導電性難聴セグメントは、市場のシェアを保持するために計画されています 44.7%の 2026年に、骨伝導装置は外耳および中間耳の非機能構造を円滑にし、cochleaを直接刺激することができるので。 このアプリケーションは、特に慢性耳鼻咽喉科のメディア、肉の不整脈、微小チア、または排卵管の異なる病気の場合に関連しています。 たとえば、ポントシステムが、 オチコンメディカル、導電性および混合された聴覚損失に対処し、耳の運河および中間の耳に外的な音を送信します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
オーストラリアは、補助された骨伝導装置(9月2025日)のための最低の指定を更新します |
|
MHRAは、聴覚インプラント(2025年6月)の市場監視を強化 |
|
NHSスコットランド骨伝導調達フレームワーク(2024)年3月 |
|
骨伝導デバイス市場ダイナミクス
マーケットドライバー
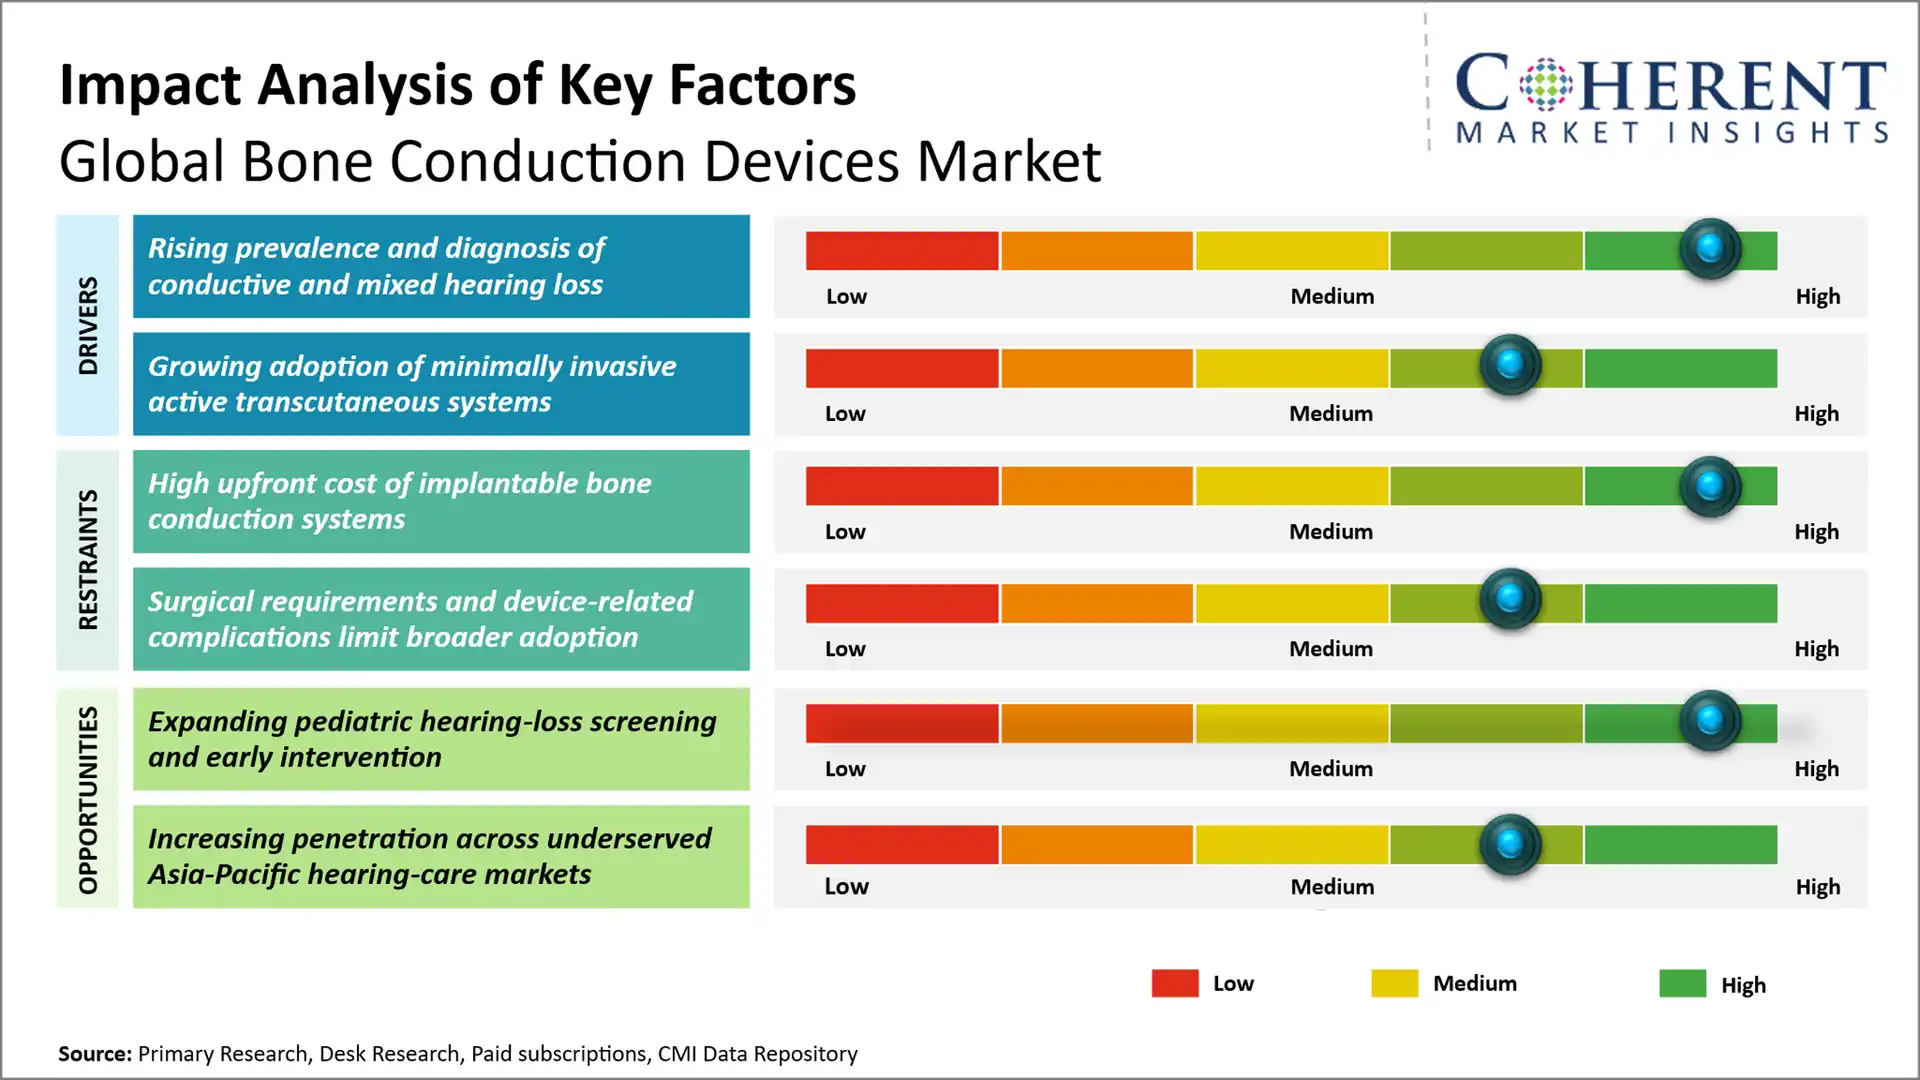
- 導電性および混合された難聴の優先順位そして診断: 特に早期スクリーニングによる導電性および混合難聴の増大識別は、専門的難聴を必要とする患者のプールを拡大しています。 スクリーニングおよび診断フォローアップの改善は、早期の聴覚タイプと重度の分類を可能にし、タイムリーな介入と治療計画をサポートします。 たとえば、米国国立障害者手帳協会(NIDCD)は、約3,700万人の成人が抱えるトラブルを報告し、28.8万人の成人が潜在的に恩恵を受ける可能性があると推定しています。 補聴器、聴覚リハビリテーションを必要とする患者の相当なプールを示す。
- 最小限の侵襲的な活動的なtranscutaneousシステムの採用を育てること: 皮膚関連合併症の減少や、経皮的アプローチと比較して患者様の受容を改善することで、アクティブトランスカニューシステムへのシフトがサポートされています。 これは、長期骨伝導難聴を必要とする患者のためのトランスカットオプションを検討する臨床医を奨励しています。 たとえば、Otolaryngology-HeadとNeck Surgery(AAO-HNS)のAmerican Academyは、導電性および混合された難聴のための適切な治療オプションとして、トランスカタン系とトランスカタン系を臨床的慣行に統合するための適切な治療オプションとして、迫力のある骨伝導デバイスの両方を認識しています。
- 老朽化した聴覚障害でゲリアトリカルな人口を育てる: 拡大するgeriatric人口は、聴覚リハビリテーションを必要とする個人の数が増えています, 特に複雑なまたは混合聴覚プロファイルを持つ人. 年齢関連の聴覚障害が高まるにつれて、骨伝導デバイスなどの代替聴覚技術の需要が増えることが予想されます。 たとえば、米国国立障害者教育研究所(NIDCD)は、聴覚喪失を阻害する報告は、高齢者の65~74歳および75歳以上の55%の成人の約22%に影響を及ぼし、高齢者の実質的な聴覚ケアの必要性を実証しています。
新興トレンド
- アクティブトランスカットと最小限の侵襲システムへのシフト:メーカーは、音伝達を改善しながら、皮膚の浸透成分を削減し、アクティブトランスカニュー技術に向けてますます進んでいます。 この傾向は、より大きな患者の受け入れをサポートし、インプラント可能な骨伝導ソリューションのアドレス可能な人口を拡大しています。
- ワイヤレス接続とデジタル音声処理の統合: Boneの伝導装置はますますますBluetooth、スマートフォンの接続、高度信号処理および適応的な騒音管理機能の組み込まれています。 これらの機能は、よりパーソナライズされた聴覚体験を可能にします。
- 充電式および長寿命デバイスに焦点を当てる成長: 充電式電力システムと改善されたエネルギー効率は、重要な設計優先事項として発生し、使い捨てバッテリーに依存し、毎日のデバイス管理を簡素化します。 より長い操作時間は小児および活動的な大人のユーザーのために特に貴重です。
地域洞察
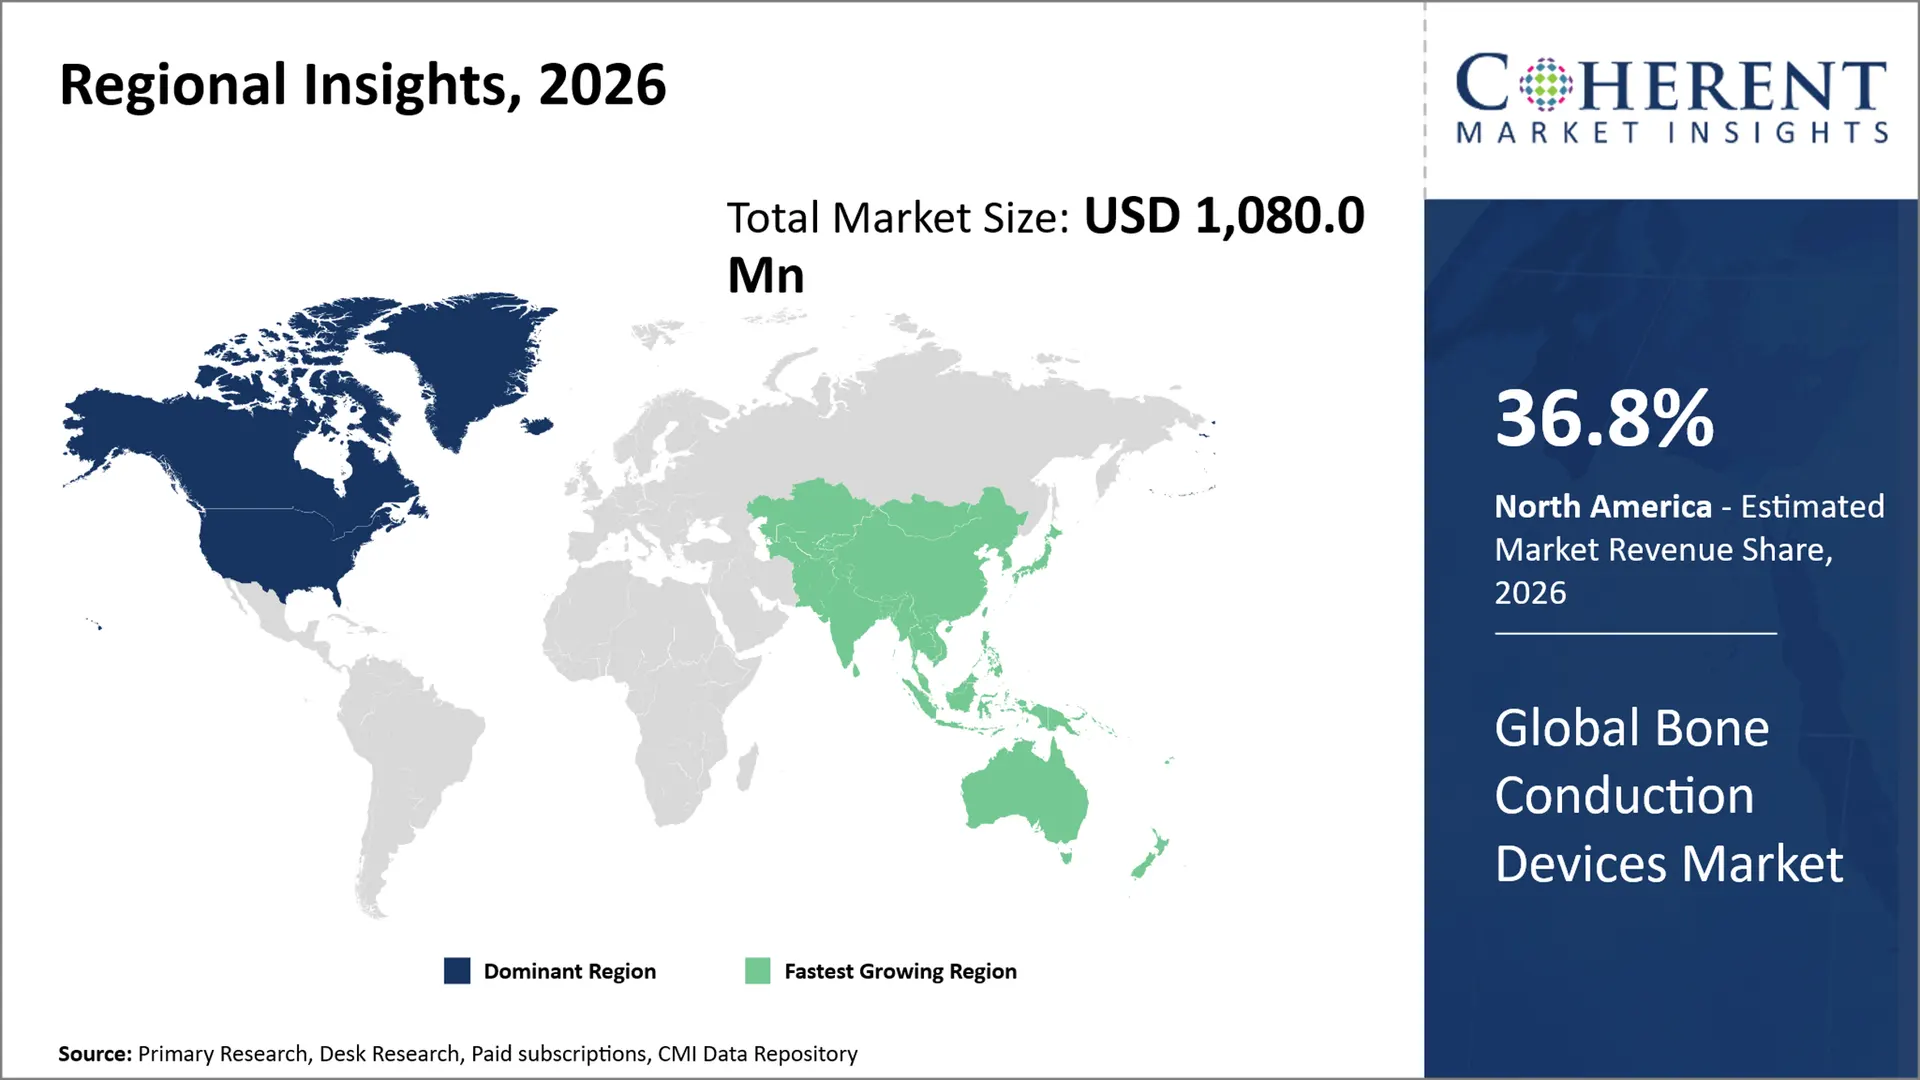
なぜ北アメリカは骨伝導装置のための強い市場ですか。
北米は、世界的な骨伝導デバイス市場をリードし、推定のための会計 36.8% 2026年、発達した医療インフラ、聴覚リハビリテーションの高い採用率、医師や医療従事者の間で高い潜在的な臨床的強度のために共有。 特に有利な人や有利な償還に対するアクセシビリティの向上に基づく政府の方針は、さらに、カプレースにおけるハイテクな補聴器の採用を燃料化しています。
例えば、 米国退役軍人局 VA ヘルスケア システムにより、対象となる受益者を補聴器に供給し、VA システム内で利用可能な難聴医療サービスをサポートし、資格のあるベテランのための新しい難聴リハビリテーション技術のフィッティングを促進します。 さらに、最新の技術で研究開発のための高度な処理能力と堅牢な投資を備えた専門センターであるAudiologyサービスへの一定の投資により、地域の需要を増幅します。
なぜアジア太平洋骨伝導デバイス市場は高成長を展示するのですか?
アジアパシフィックは、世界的な骨伝導デバイス市場で最も速い成長を展示し、推定CAGRを登録する予定です。 10.6%の 2026~2033年頃 地域は、 25.2%(税抜) 2026年のグローバル市場において、ヘルスケアインフラを成長させ、難聴に対する意識を高め、専門的な音響ケアサービスへのアクセスを改善しました。 中国、インド、韓国などの国では、政府は積極的にデジタル化への傾向と、支援政府の政策に裏付けられた聴覚プログラムの使用を促進し、地方の製造業や技術へのアクセスのための成長能力は、市場拡大のペースを向上しています。
例えば、8月2025日、中国 国立衛生委員会 2030年までに新生の聴覚スクリーニングの90%以上のカバレッジを達成し、都市における標準化された聴覚評価およびリハビリテーションサービスの拡大を目指し、耳と聴覚サービスを向上させるための国家ガイドラインを発表しました。 さらに、都市化と騒音誘発の聴覚障害の優先度が高まり、顧客セグメントを強化しました。
世界の骨伝導デバイス市場主要国向け見通し
なぜ米国の大手イノベーションと骨伝導デバイス市場における採用?
U.Sは、高度に効率的なトランスカット技術、音響およびENTケアの専門知識の優れたネットワーク、ワイヤレスおよびデジタルサウンド処理アプリケーションとの高速な統合の集中に起因するイノベーションと採用の最前線にあります。 インプラントおよびポストインプラント管理のサポートに関する既存の臨床理解の存在も利点を提供します。 さらに、複雑な難聴ソリューションアプリケーションを受諾することで、革新的な骨伝導プラットフォームの市場投入を迅速化。
日本は、骨伝導デバイス市場にとって好ましい市場ですか?
日本は、広範囲のENTおよびオーディオロジーのインフラの存在により、骨伝導デバイスにとって魅力的な機会を提示し、インプラント可能な補聴器の臨床導入に向けた傾向が増加しました。 主要な骨伝導装置は国民健康保険によってカバーされ、規定された伝導性および混合された聴覚の損失に苦しむ多くの患者のための処置へのアクセスを提供します。 また、軟骨誘致による先進的なヒアリングも開発していますので、製品開発や活用の機会を提供します。
中国は骨伝導デバイス市場のための主要な成長ハブとして新興していますか?
中国は、聴覚健康インフラの上昇と聴覚リハビリテーションの意識により、高品質の音響技術へのより多くのアクセスと重要な市場を開発しています。 国内機器規格、製造技術など、骨伝導機器の市場を容易にする力が高まっています。 また、新生児聴診およびリハビリテーションの延長プログラムでは、ターゲットオーディエンスを大きくし、早期介入が可能です。
なぜドイツは、欧州の骨伝導デバイス市場をトップ?
欧州の骨伝導デバイス市場では、ドイツは優勢な国の一つであり、そのよく発達したエントと音響ネットワークの反射、専用の聴覚インプラント設備の重要な集中と困難なリハビリテーションシナリオで臨床経験の良好な基盤です。 国の確立された医療機器インフラストラクチャは、最先端のインプラントおよびトランスカテナス機器の蓄積を促進します。 専門家の音声診断サポートと長期的なポストインプラントケアへの広範なアクセスは、スクリーニングから一貫した使用まで、デバイス全体の旅を容易にします。
骨伝導デバイス市場はインドで発展していますか?
インドは、発達するエントとオーディオロジーのエコシステムへの骨伝導デバイスのための成長した市場を表し、聴覚障害の普及と診断を高め、さまざまな専用の聴覚リハビリテーションへのアクセスを改善します。 地域レベルの早期スクリーニングおよびリハビリテーションサービスおよびENT/Audiologyリソースの数を強化し、Deafnessの予防と制御のための国立プログラム。 この市場は、特に小児および過特権患者に関して、インプラントブルおよび非外科骨伝導システムを取り巻く意識レベルの増加の急速な浸透のためのよい潜在能力を持っています
骨伝導デバイス市場における新たな成長機会を創出する、拡張小児聴覚スクリーニングと早期介入の方法は?
新生の聴覚スクリーニングおよび早期介入プログラムの普及と利用の増加は、より集中的な聴覚リハビリテーションのための潜在的な候補を検出するための以前の機会を提供しています。 スクリーニング経路は、早期の音声介入に対するこの早期診断をサポートしている一方で、認識と利用の活用 小児科の聴覚 装置は増加し続けます。 例えば、2025年11月、ニューボーン・ヒアリング・スクリーニング・ナショナル・フレームワークが公開されました。 オーストラリア政府スクリーニング基準を国家的に実施することを決定する。 コクレアインプラントの対象となる赤ちゃんの場合、それは12ヶ月の年齢で介入が起こることが必要です。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年7月 Cochlear リミテッド 米国FDAのクリアランスに従ったOsia 3のサウンドプロセッサを導入し、活性骨伝導聴覚システムを強化しました。 プロセッサは十分に再充電可能なです、電池の寿命の30時間までを提供し、Apple、アンドロイド、Bluetooth LEの可聴周波およびAuracastによる高められた健全な処理そして接続を提供します。
- 2026年7月 モジャワ リアルタイムのハートレート監視、AIボイスコーチング、オープンイヤーオーディオ、スタンドアロン音楽再生をフィーチャーしたAI搭載骨伝導ヘッドホン「Purra Flow」を発売。 骨伝導技術をAI対応のフィットネスやウェアラブルアプリケーションに拡張し、従来のオーディオユースケースよりも広範なイノベーションをサポートします。
- 8月2025日 Audeara リミテッド 耳科学研究所オーストラリアとプロジェクト契約を締結し、オーストラリアの高エネルギー地域における骨伝導聴覚ソリューションの開発・評価を行います。 このプロジェクトには、製品評価、ステークホルダーエンゲージメント、製品供給、および教室設定におけるパイロット実装が含まれます。
競争力のある風景
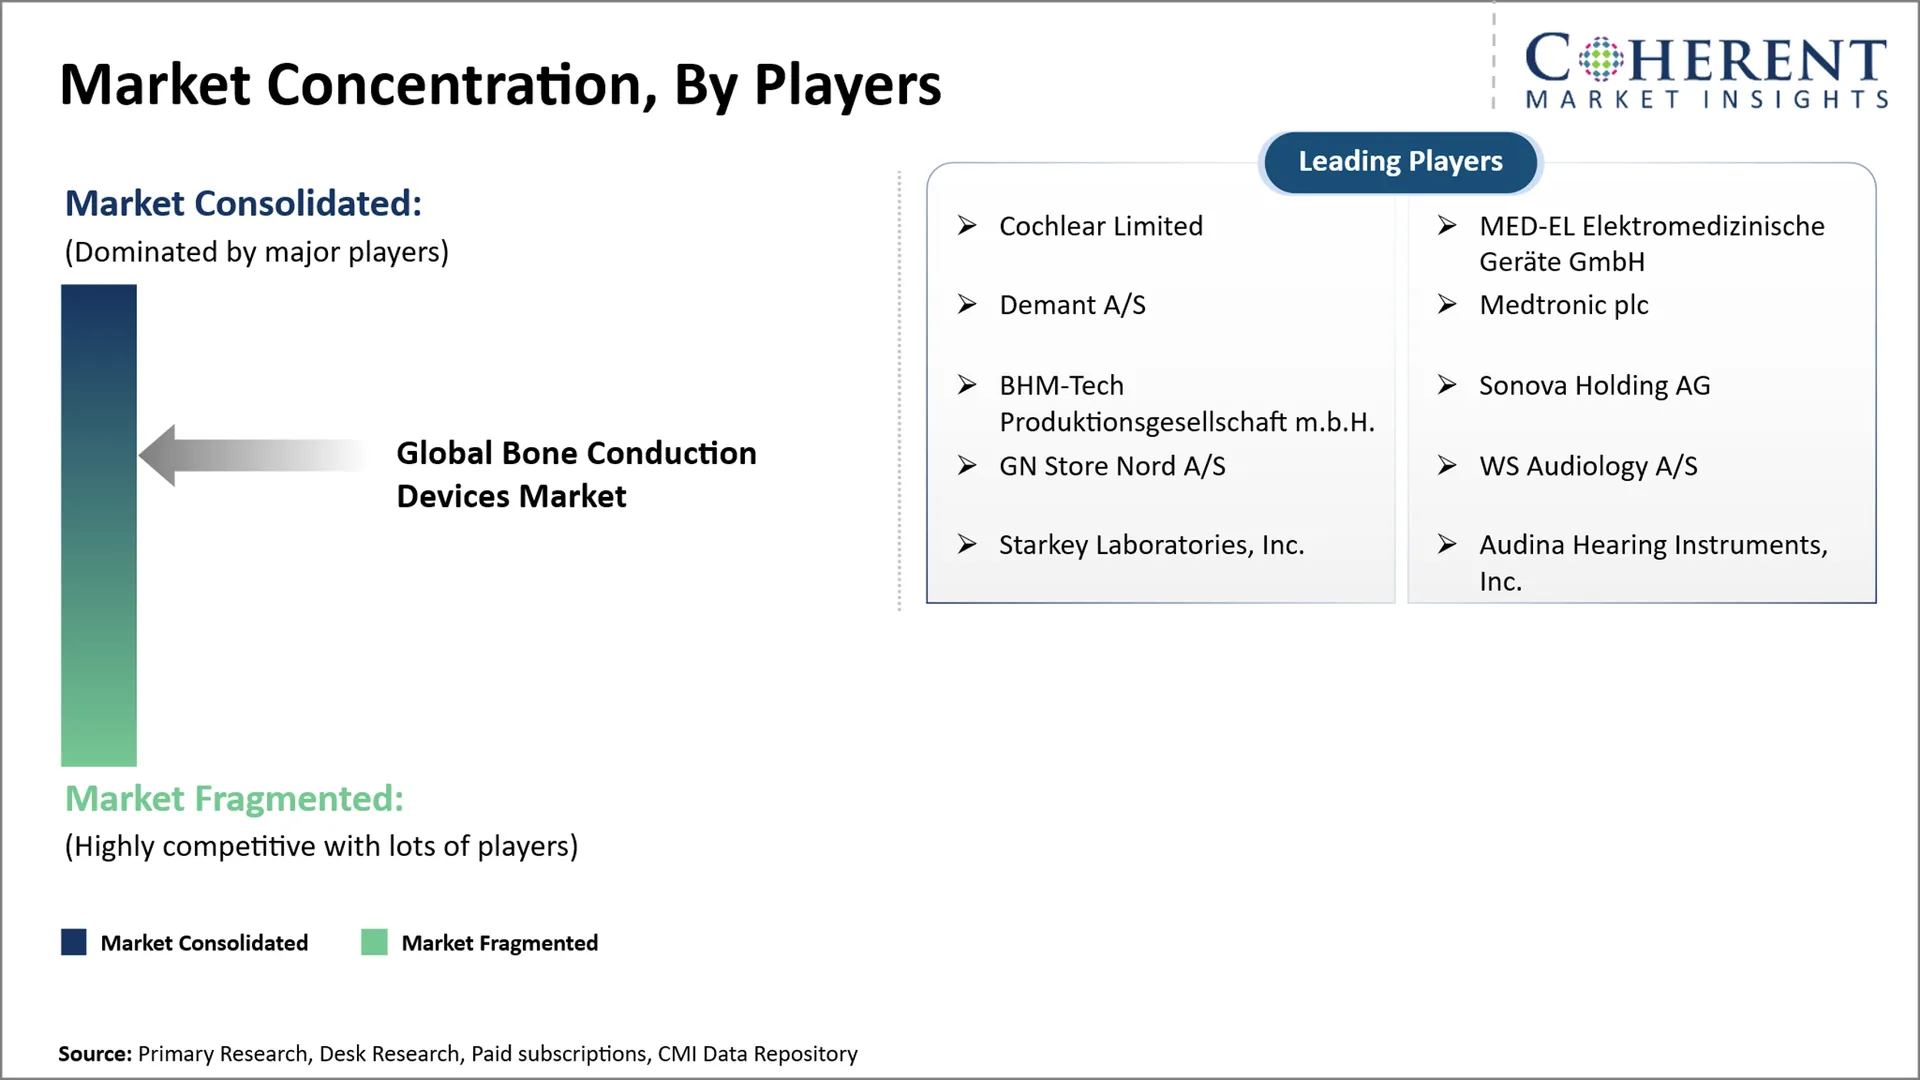
グローバルな骨伝導デバイス市場は、技術の革新、健全な処理の性能、忍耐強い慰め、規制の順守および臨床アクセシビリティを中心とした競争と適度に競争しています。 市場参加者は、アクティブトランスカテナスシステム、コンパクトで控えめなデバイス設計、ワイヤレス接続、小児アプリケーション、および臨床表示の拡大にますます注力しています。 主な焦点区域は下記のものを含んでいます:
- アクティブトランスカタン系骨伝導技術の開発
- 軽量、控えめ、患者に優しいデバイス設計の開発
- Bluetooth、ワイヤレスストリーミング、高度なデジタルサウンド処理の統合
- 小児骨伝導ソリューションおよび早期聴覚介入の拡大
- 臨床的証拠の強化、規制当局の承認、専門的補聴器サービスへのアクセス
マーケットレポートスコープ
骨伝導デバイス市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 1,080.0 Mn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 8.7%(税抜) | 2033年 価値の投射: | 米ドル 1,941.6 Mn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Cochlear Limited, MED-EL Elektromedizinische(コクレアー) Geräte GmbH、Demant A/S、Medtronic plc、BHM-Tech Produktionsgesellschaft m.b.H.、Sonova Holding AG、GN Store Nord A/S、WS Audiology A/S、Starkey Laboratories、Inc.、アウディナ・補聴器、Inc. | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間で、世界的な骨伝導デバイス市場は、より慎重で、充電式、デジタルに接続された難聴ソリューションへと向かうと予想され、積極的なトランスカテナスシステムの重要性が高まっています。 長期にわたって、ワイヤレス接続、パーソナライズされたサウンド処理、および小児に優しい設計のより大きな統合は、基本的なサウンド伝送から全体的なユーザーエクスペリエンスと臨床結果への競争をシフトする可能性があります。
- 中国での導電性難聴のために、最大の機会は、アクティブなトランスカテナス内で予見されます。 中国は、高度の聴覚サービスの利用可能性を増加し、大規模なアドレス指定可能な患者の人口を提供し、音響学のインフラを拡大します。 局所化された臨床ネットワークおよび活動的なtranscutaneous解決のまわりの教育プログラムを確立するプレーヤーは診断および処置のアクセスの改善として成長を捕獲できます。
- 競争上の優位性を獲得するために、市場プレイヤーは、コンパクトな設計、充電式電力、ワイヤレス接続、および適応可能なサウンド処理を備えたアクティブなトランスカテナスプラットフォームを優先順位付けし、同時に小児およびENT紹介ネットワークを強化する必要があります。 局所化された臨床教育、より迅速な規制の実行、およびオーディオ・センターによるより広いアクセスの組み合わせは、デバイス仕様だけを超えて差別化を作成することができます。
市場区分
- 製品の種類 インサイト(Revenue、USD Mn、2021 - 2033)
- Bone-Anchored補聴器(BAHA)
- 非外科骨伝導装置
- 技術の洞察(Revenue、USD Mn、2021 - 2033)
- ペルカテナス
- 活動的なTranscutaneous
- 受動のTranscutaneous
- アプリケーションインサイト(Revenue、USD Mn、2021 - 2033)
- 導電性聴覚損失
- 混合聴覚損失
- シングルシードの脱泡
- 一方的な補聴器の損失
- その他
- 忍耐強い年齢の洞察(Revenue、USD Mn、2021 - 2033)
- 小児科
- 成人
- エンドユーザーインサイト(Revenue、USD Mn、2021 - 2033)
- 病院およびENTクリニック
- 音響・補聴器センター
- Ambulatory 外科センター
- 専門クリニック
- ホームケア設定
- その他
- 地域インサイト(Revenue、USD Mn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- Cochlear リミテッド
- MED-EL Elektromedizinische Geräte GmbH, ドイツ
- A/S デマント
- メドトロニック plc
- BHM-Tech Produktionsgesellschaftのm.b.H.
- ソーノバホールディングAG
- GNストアノルドA/S
- WS オーディオロジー A/S
- スターキー研究所
- 株式会社アウディナ補聴器
ソース
第一次研究インタビュー
- 耳鼻咽喉科および骨伝導デバイスインプラントおよび聴覚管理に関与するotologists
- 骨伝導技術と患者の成果を評価するAudiologistsと補聴器スペシャリスト
- 小児科の聴覚スクリーニングおよびリハビリテーションに関わる小児科のオーディオロジストおよび耳鳴り学者
- 聴覚インプラントの専門家とコクレアインプラントプログラムコーディネーターがインプラント可能な聴覚技術を評価する
- 骨伝導システムの取得および採用に関与する医療機器の調達および病院の管理者
ステークホルダー
- 骨伝導デバイスメーカーと補聴器
- 病院、ENT部門、専門補聴器センター
- 音声学および補聴器センター
- 小児科の聴覚および早期介入センター
- Ambulatory 外科センターと専門クリニック
- 医療デバイス販売代理店および補聴器販売店
- 患者、介護者、聴覚リハビリテーション組織
- エンドユースセクター
- 医療・臨床
- 消費者エレクトロニクス
- スポーツ&フィットネス
- 軍隊及び防衛
- 職業・産業
- 規制と健康ボディ
- 米国食品医薬品局(FDA) – 骨伝導難聴分類、510(k)クリアランス、安全要件、規制情報。
- 健康カナダ - 医療デバイスライセンス、臨床証拠、安全性、および有効性要件。
- 医薬品・ヘルスケア製品 規制機関(MHRA)、英国 - 医療機器の規制、安全監視、およびアフターマーケットの要件
- 欧州委員会 – EU 医療機器規則に基づく医療デバイス規制枠組みおよび適合要件
- 医薬品医療機器庁(PMDA) – 医療機器の審査・承認・規制情報
- 国家医療製品管理(NMPA)、中国 - 医療デバイス登録、分類、規制要件
データベース
- 米国FDA 510(k) データベース – 骨伝導の補聴器の分類, 規制決定, プレマーケットの提出.
- ClinicalTrials.gov – 骨伝導聴覚技術を評価する臨床試験と研究
- WHO国際臨床試験レジストリプラットフォーム(ICTRP) - 国際臨床検査情報
- EU-EUDAMED – 欧州の医療機器の登録および規制情報
- FDA MAUDEデータベース - 医療機器の副作用と安全情報
- WHOグローバルヘルス天文台(GHO) - グローバル補聴器と人口健康統計
協会について
- 耳鼻咽喉科アメリカンアカデミー-ヘッドとネック手術(AAO-HNS)
- アメリカン・アカデミー・オブ・オーディオロジー(AAA)
- 英国音響学会(BSA)
- 英国Audiovestibular Physicians協会(BAAP)
- ヨーロピアン・アカデミー・オブ・オトロジー(EAONO)
- アメリカン・コクレアー・インプラント・アライアンス(ACI Alliance)
- 国際音響学会(ISA)
パブリックドメインソース
- 世界保健機関(WHO) - グローバル補聴器、聴覚リハビリテーション、支援技術データ
- 難聴・その他の通信障害に関する国立研究所(NIDCD) – 米国難聴優先、診断、聴覚統計
- 疾病予防センター(CDC) – 米国新生児聴覚および早期介入データ
- 国立健康統計研究センター(NCHS) – 米国の聴覚健康と人口統計
- 国立保健サービス(NHS) – 英国耳鼻咽喉科病および骨伝導聴覚検査情報
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的な骨伝導装置市場はUSD 1,080.0で評価されると推定される 2026年のMnは2033年までにUSD 1,941.6 Mnに達すると予想されます。
Bone-anchored補聴器(BAHA)は、確立された臨床使用、導電性および混合難聴の広範な適用性、およびインプラントベースの聴覚リハビリテーションの採用の増加による優位を占めています。
骨伝導装置は内部耳に直接頭蓋骨を通して音の振動を送信し、外耳と中耳をバイパスする補聴器です。
2026年から2033年にかけて、グローバル骨伝導デバイス市場におけるCAGRは8.7%となる。
導電性および混合された難聴の優先順位および診断を上げ、最小限の侵襲的な活動的なtranscutaneousシステムの採用を育てることは世界的な骨伝導装置の市場の成長を運転する主要な要因です。
注入可能な骨伝導システムの高い上面コスト、および外科的要件およびデバイス関連の合併症の限界の広範な採用は、グローバルな骨伝導デバイス市場の成長を妨げる主要な要因です。
技術の面で、アクティブトランスカテナスは2026年に市場収益シェアを支配すると推定されます。