
グローバル高性能エラストマー市場規模と予測 - 2026 へ 2033
世界の高性能のエラストマー 市場は価値があると推定される 米ドル 26.34 Bn 2026年、到達見込み 米ドル 37.81 Bn 2033年、化合物の年間成長率で成長 (CAGR)の 5.30%以上 2026年~2033年 市場拡大は自動車のシーリング完全性、化学抵抗、熱安定性および機械性能を維持できるエラストマーの高められた使用によって支えられます、 半導体デバイス、エネルギー、大気および産業装置。 これらの性能要件は、ますます厳しい動作環境のための専門処方を開発するために材料サプライヤーを奨励しています。
2025年3月25日 シエンスクオ 半導体製造およびその他の要求用途向けに設計された高性能パーフルオロエラストマーの新シリーズであるTecnoflon FFKM NFSを発売 高い純度、化学抵抗および信頼できる性能を要求する材料のターゲット シーリング環境は次世代の連続的な投資を照らします 特殊エラストマーお問い合わせ
グローバル・ハイパフォーマンス・エラストマー・マーケットの主要買収
- シリコーンエラストマー 推定値を記録する 2026~2033年頃の5.8% CAGR 保有する予定 36.2% 2026年のグローバル高性能エラストマー市場。 モビリティ、エレクトロニクス、ヘルスケアを横断する、幅広い熱窓、電気絶縁、生体適合性および成形の柔軟性サポート。 2025年2月、WACKERはELASTOSILおよびSILPURANの液体および医療用ウェアラブル、管、弁、シールおよび他の装置のための高一貫性のシリコーン ゴムを強調しました。
- シールおよびガスケット 推定値で拡大する 2026~2033年頃の5.3% CAGR 想定されるアカウント 38.6% 2026年のグローバル高性能エラストマー市場。 高性能のエラストマーは熱、圧力、積極的な液体および周期的な動きの下の漏出防止が装置信頼性および維持費に直接影響を及ぼすのでシステムを密封する中心です。 2024年5月、トレルボルは、航空宇宙ポリマーシールソリューションに特化した新しいモロッコ施設を発表しました。
- 自動車・輸送 推定で成長する予定 2026〜2033年の間に4.8%のCAGR 表現する期待 42.3%の 2026年のグローバル高性能エラストマー市場。 車両プラットフォームは、熱管理、パワートレイン、ブレーキング、バッテリー、振動制御、ホース、およびシールアセンブリを通してエラストマーを消費し、セクター比類のないコンポーネント密度を与えます。 2026年3月、フレデンベルクは、自動車・一般産業用途向けの新エラストマー混合プラントの建設について報告しました。
- アジアパシフィック 予想通りに進める 2026~2033年における5.5%CAGR コマンドが期待される 45.3%未満 世界の高性能のエラストマーの市場 で 2026. 密な自動車、電子機器、医療機器、工業製造クラスターは、特殊エラストマーのローカルコンバージョンベースを作成し、資格サイクルを短縮します。 2026年6月、Dowは、液体シリコーンゴムや加工されたシリコーン材料を含む中国と日本における特殊シリコン容量の拡大を発表しました。
- 北アメリカ 推定を投稿する 2026年~2033年 1% CAGR 保有する予定 23.4% 2026年のグローバル高性能エラストマー市場。 成長は自動車、ヘルスケア、電子工学および調整された産業適用のための専門の混合物のローカル可用性を深くする製造者として成熟した地域をoutpaceべきです。 2025年2月、KRAIBURG TPEは、Vinmar Polymers Americaと提携し、米国とカナダを横断するカスタマイズされた高性能TPEリーチを拡大しました。
セグメント情報
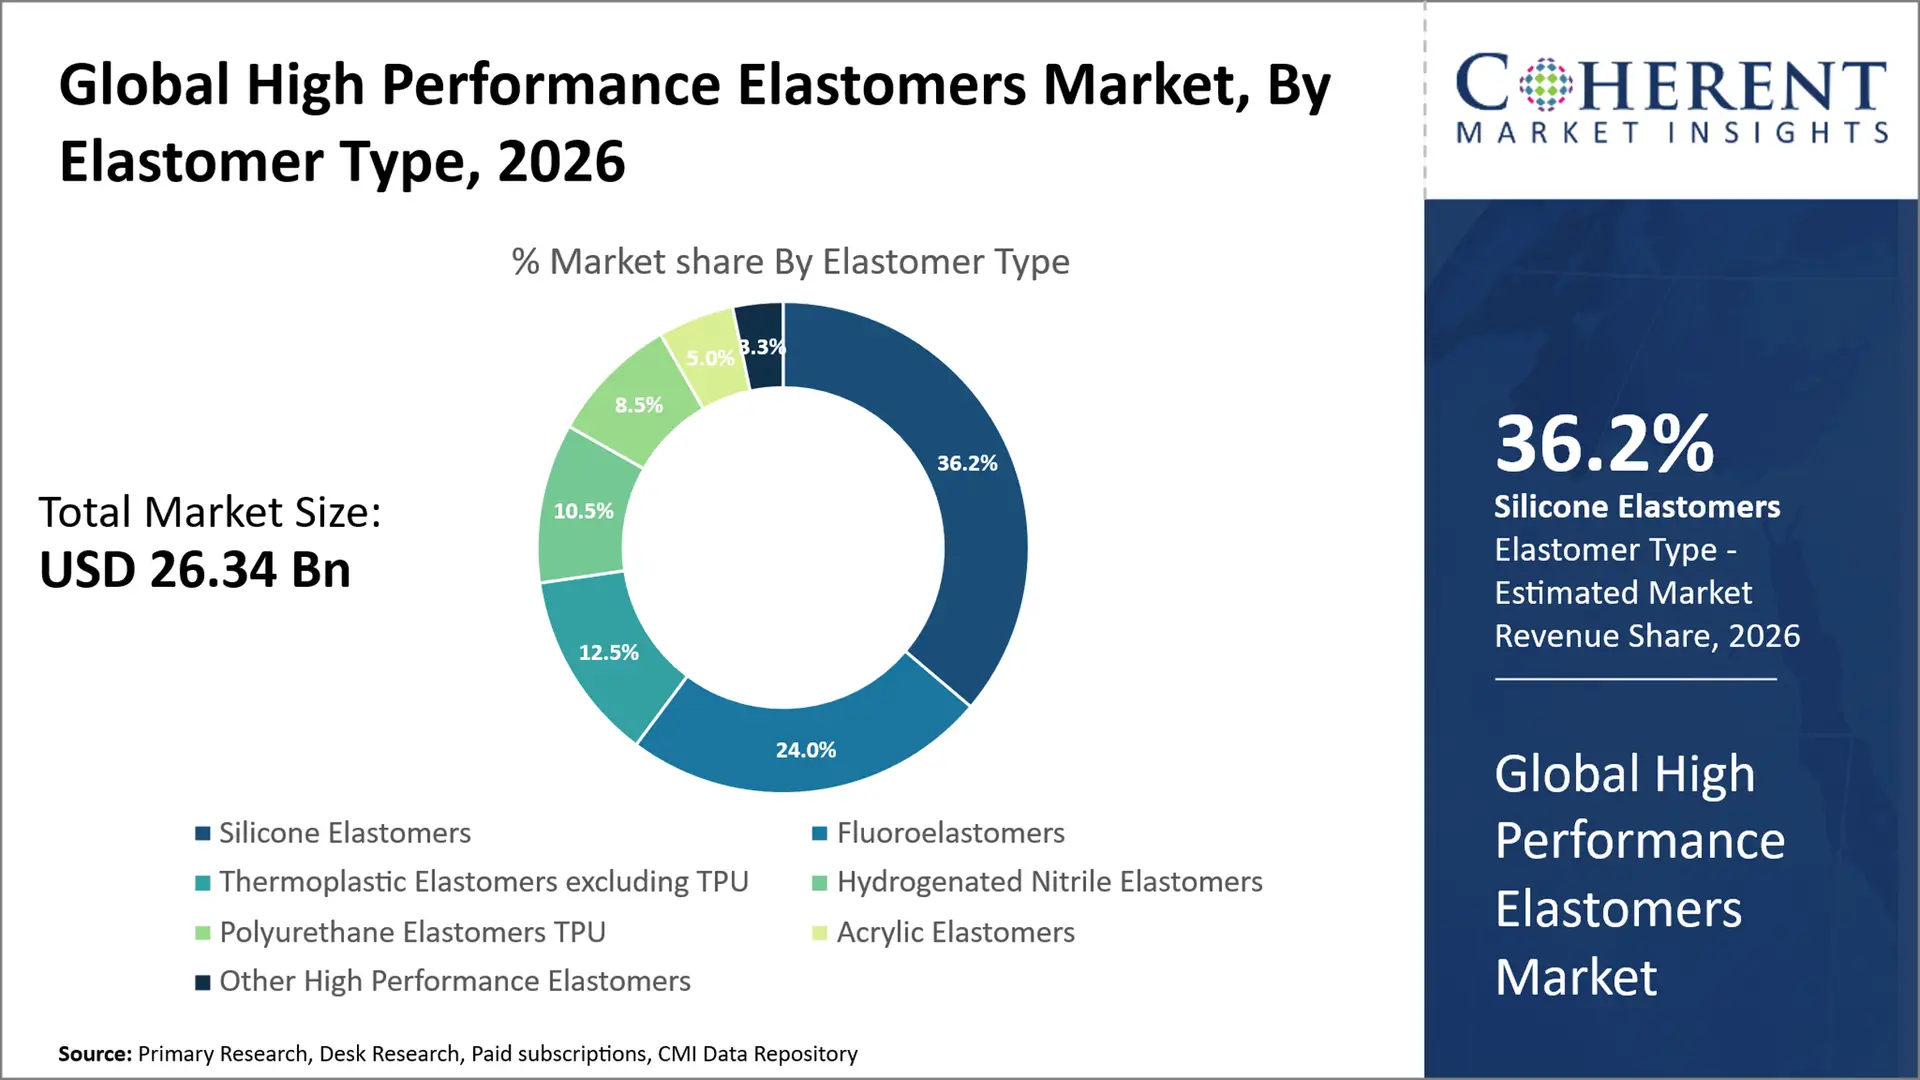
なぜシリコーンエラストマーは、グローバル高性能エラストマー市場を支配しますか?
シリコーンエラストマー 想定される口座 36.2% 2026年のグローバル高性能エラストマー市場では、熱安定性、電気絶縁、生体適合性、耐薬品性、および幅広い要求用途における柔軟性を兼ね備えたため、エラストマー型による主要なセグメントとして確立しています。 高濃度のゴム、液体シリコーンゴム、および専門処方でメーカーが精密成形、押出、カプセル化、および医療グレードのコンポーネントを生成することを可能にします。 ヘルスケアおよび電子工学の製造業者は特に堅く制御された作動状態の下の純度、耐久性および一貫した性能を評価します。 サプライヤーはまた、アプリケーション固有の要件を満たすために硬度、硬化特性、および機械的特性をカスタマイズすることができ、長期的な顧客の資格と優れた位置をサポートする。 2026年7月 アヴァンターズ NuSilブランドは、高純度の医療用グレードのシリコンを使用した3ヶ月ダピビアリン腟リングの開発をサポートするポピュレーション・カウンシルとのコラボレーションを拡大しました。 開発は信頼できる物質的な性能を要求する非常に調整された適用のシリコーンのエラストマーの重要性を示します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜシールやガスケットは、グローバル・ハイパフォーマンス・エラストマー市場における最大の応用分野を代表するのですか?
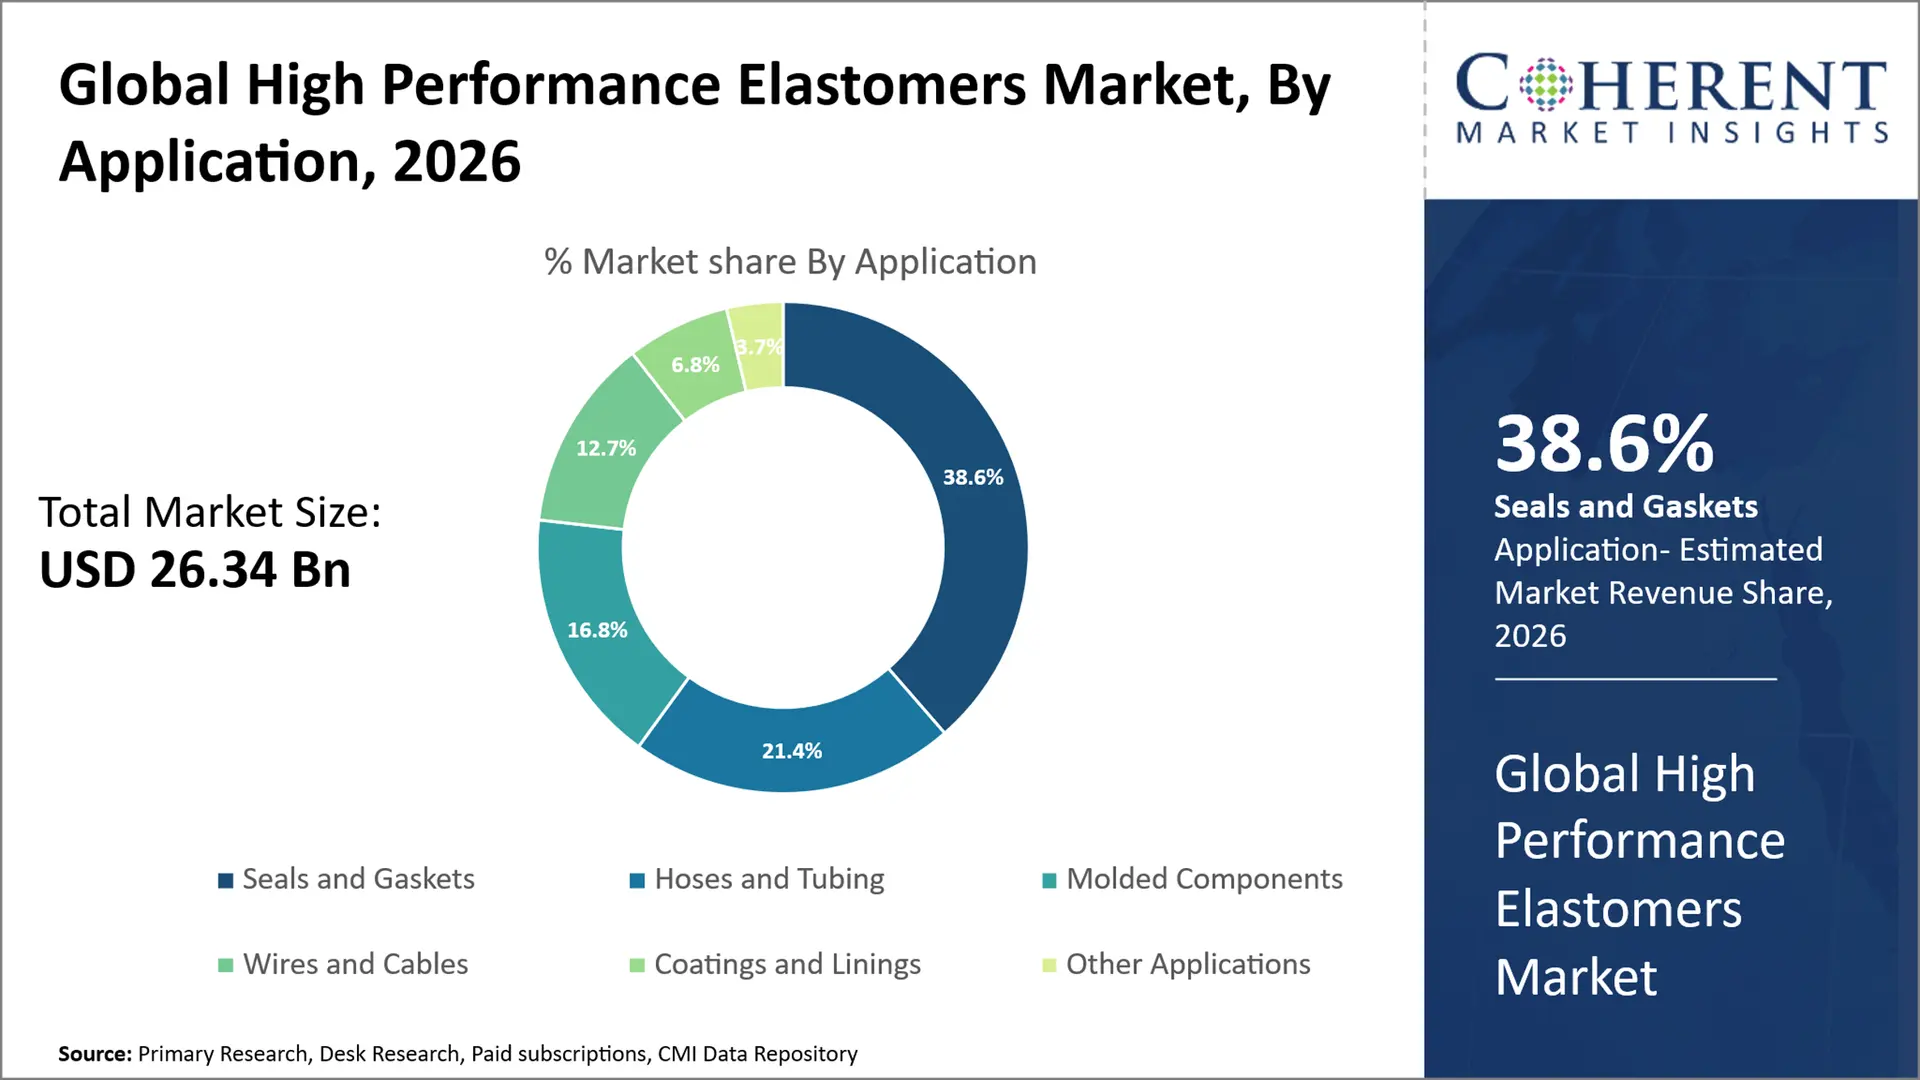
シールおよびガスケット 想定される口座 38.6% 2026年のグローバル高性能エラストマー市場において、用途別最大のセグメント化 エラストマーの消費は回転装置、液体システム、圧縮機、ポンプ、弁およびエネルギー資産の信頼性の建築で埋め込まれるので、漏出か汚染はシール自体の費用をはるかに超えるダウンタイムを引き起こします。 交換需要は、多くのワンタイム成形コンポーネントとは異なり、再カーリングアフターマーケットストリームも作成します。 従って製造者は幾何学、唇の設計、複合媒体の両立性、改装の速度で競争し、物質的な価格だけではなく操作の生命を検証しました。 8月2025日 ジェームズ・ウォーカー Walkersele X-Gen Helixグリースポンピングリップシールを大風タービンメインシャフトとスリーブベアリングに導入しました。設計は、ベアリングに向かってグリースを積極的に返し、汚染排除リップを組み入れ、フルサイズのテストで検証されました。 開発は、エンジニアリングシールが高度なエラストマーのための高値消費ポイントを残す理由を示しています。
なぜ自動車・運輸は、グローバル・ハイパフォーマンス・エラストマー・マーケットのエンドユース・産業分野を支配しますか?
自動車・輸送 想定される口座 42.3%の 2026年に世界最高性能のエラストマーの市場、一流のエンドユースの企業としてそれを置くこと 各車両プラットフォームには、メディア回路や冷却ラインから振動管理、コネクタ、ブーツ、シール、保護された電気アセンブリまで、数多くのエラストマー依存インターフェースが搭載されています。 交通アクセス OEMはまた生産の容積およびモデル生成を渡って運ぶことができる修飾された材料を好意な長期検証周期およびプラットホーム固有の指定を、含んでいます。 電化と代替ドライブトレインは、エラストマーのコンテンツを除去するのではなく、性能のエンベロープを変更し、イオンリーチ、透過性、誘電性行動、および流体の互換性に関する新しい要件を作成します。 2月2025日 コンチネンタル イオンリーチを媒体回路に減らし、部品耐用年数を改善するように設計されている水素動力を与えられた商用車のための高性能の合成EPDMの冷却ラインを導入しました。 従来の車両用途と、次世代のモビリティが技術的に要求されるエラストマーアプリケーションを追加する方法を示します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
EU REACH 規制対象 D4 D5 および D6 – 2024 年 5 月 |
|
ECHAは提案されたEU-wide PFAS制限の科学的評価を促進します – 9月 2025 |
|
米国FDA品質管理システム規制が有効になる - 2月2026日 |
|
グローバル・パフォーマンス・エラストマー・マーケット・ダイナミクス
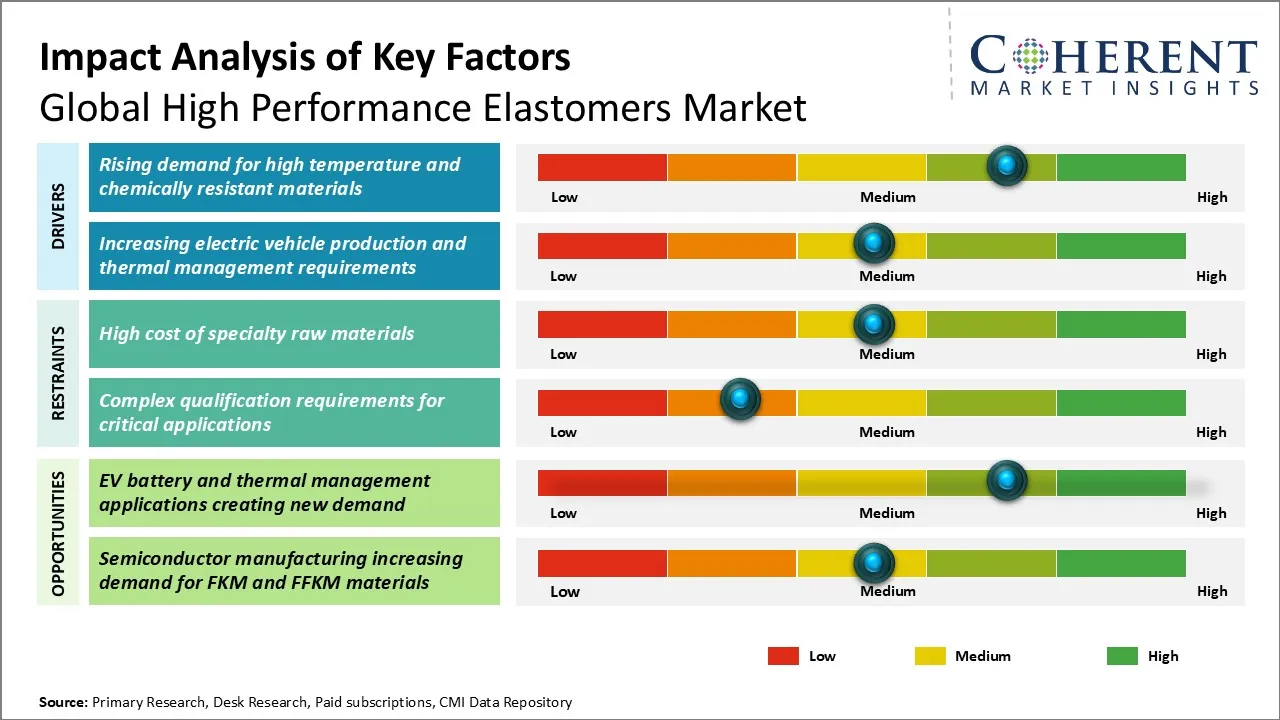
主要市場ドライバー
- 高温および化学的に抵抗力がある材料のための上昇の要求: 従来のゴムが積極的な化学薬品、血漿の露出、上昇した温度、圧力、または繰り返された操作周期の下のシーリング完全性を維持できない高性能のエラストマーがますます指定されます。 この条件は、半導体機器、化学加工、石油およびガスシステム、およびFKM、FFKM、シリコーン、およびHNBR化合物の要求をサポートする高度な産業機械で特に重要です。 で 4月 2026, ダイキン 産業は、熱抵抗、耐薬品性、純度が要求される半導体需要の高まりに取り組むために、日本の鹿島工場で新しいFFKMの生産設備を発表しました。
- 電気自動車の生産および熱管理の要求の増加: 車両の電動化は、電池パック、冷却装置、電気絶縁材、シーリング、緩衝、振動管理および熱伝搬の保護で使用されるエラストマーのための追加の性能要件を作成します。 電池の細胞および力電子工学は堅く制御された温度較差の範囲内で、柔軟性、誘電率、圧縮制御および熱安定性を結合するシリコーンおよびポリウレタン ベースのエラストマー材料のための必要性を高めます。 8月2025日 サン・ゴバイン EVバッテリーパックの多機能材料を強調し、機械的緩衝、熱管理、および断熱性を提供し、バッテリーの安全性、長寿、および性能を改善します。
新興市場 トレンド
- 最高レベルの選択からアプリケーション固有のサービスライフエンジニアリングへシフト: 高性能なエラストマーの購入は、定義された運用環境のためのサービス・ライフ・エンジニアリングへの最大限のproperty選択から移動します。 買い手は、圧縮保持、流体の互換性、透過性、電気的行動、殺菌抵抗、および最も高価な化学へのデフォルトではなく、実際のデューティサイクルの下で老化することを比較します。 これは、HNBR、シリコーン、および設計されたTPEグレードのための部屋を作成し、選択した用途で過小評価された材料を交換します。FKMとFFKMは、故障の結果がプレミアム性能を正当化するまま保護します。 アプリケーション研究室や予測老化能力を持つサプライヤーは、影響を受ける必要があります。
- 地域供給冗長性材料調達の一部を支持 戦略: 地域供給のレジリエンスは、別の調達の懸念ではなく、材料仕様の一部になっています。 OEMとコンポーネントのコンバーターは、検証済みのパフォーマンスを変更することなく、複数の地理で生成または合成できるエラストマープラットフォームをますます好んでいます。 これは、より緊密なレシピ制御、調和型品質システム、共有テスト方法、および地域の技術サービスチームへのサプライヤーをプッシュします。 トレンドは、ユニークな化学を提供している単一サイトの専門家に圧力をかけることができますが、限られた冗長性, 工場全体でグレードを再現し、完全なコンポーネントの再設計を通じて顧客に強制することなく、デュアル調達をサポートできるサプライヤーに利益をもたらします.
地域洞察
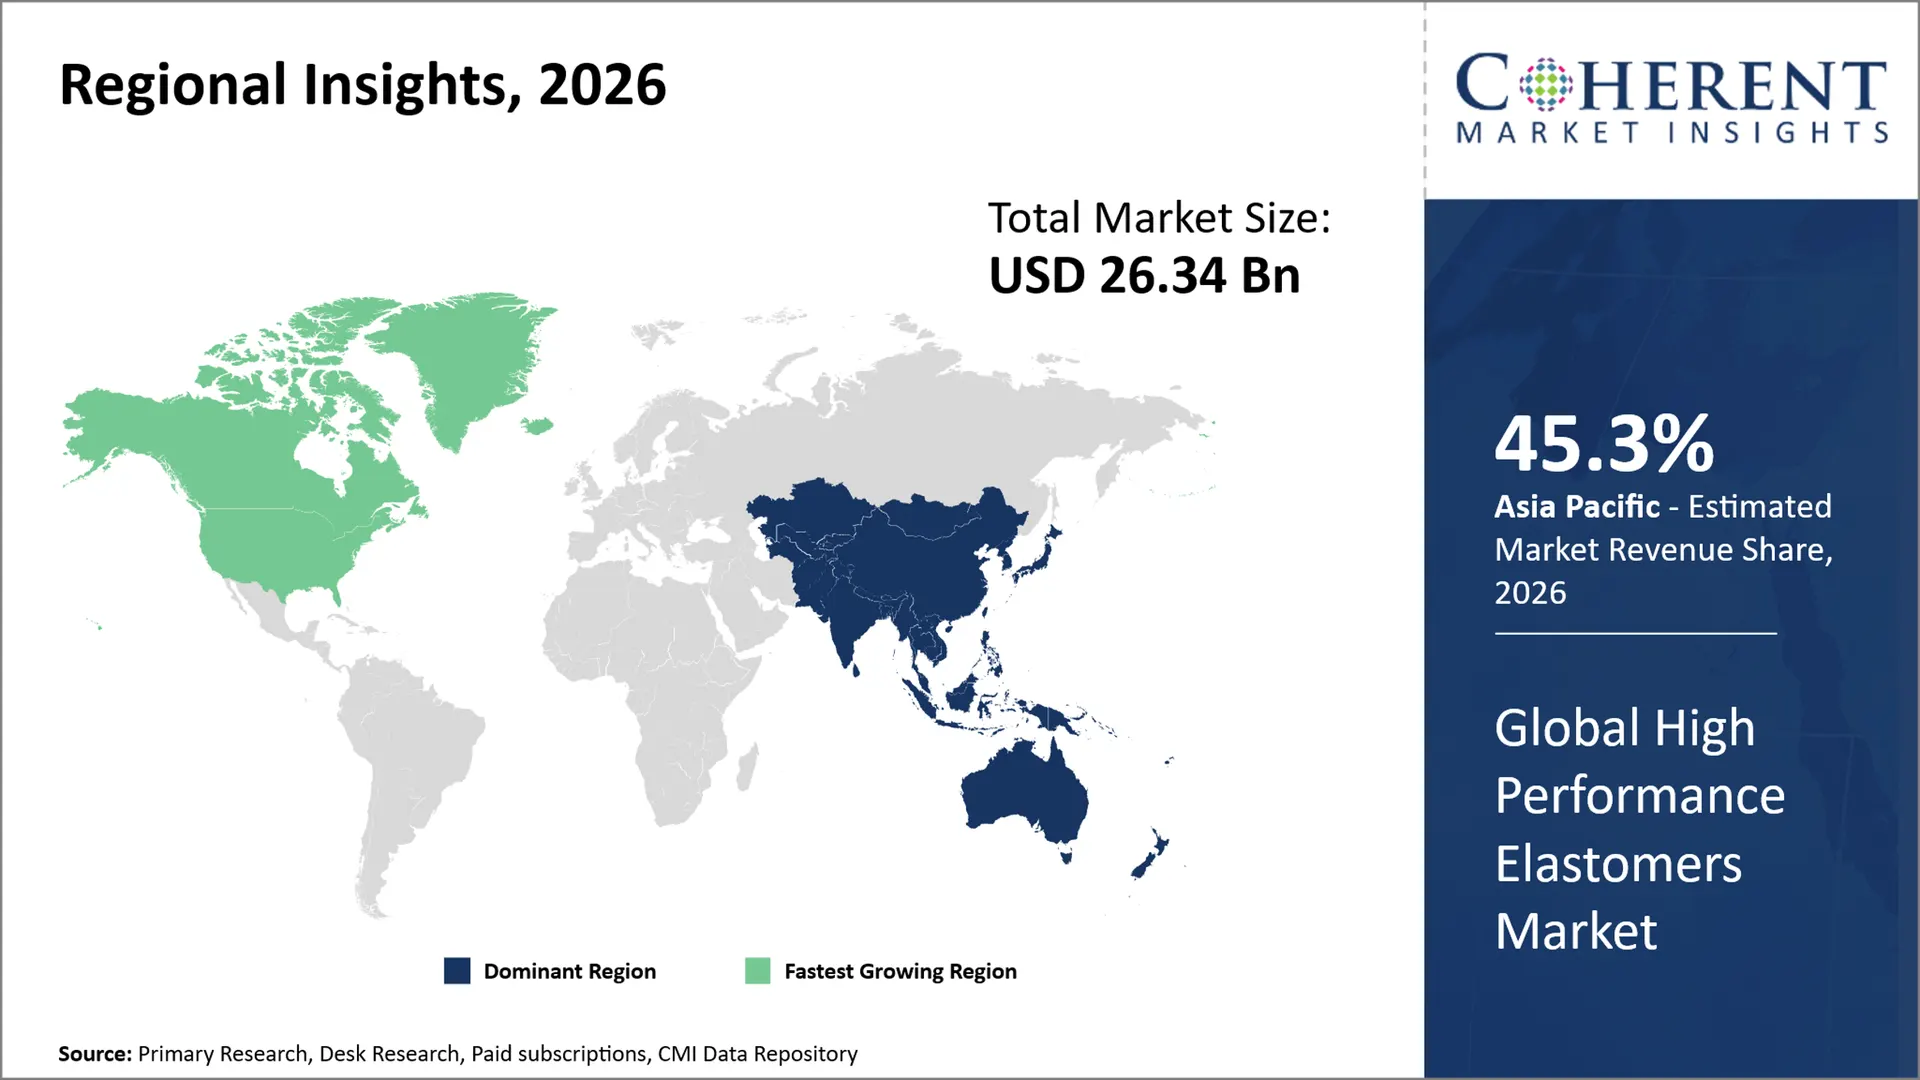
なぜアジアパシフィックは、グローバル・ハイパフォーマンス・エラストマー市場を支配していますか?
アジアパシフィックは、 45.3%未満 2026年、大型自動車、半導体、電子機器、産業機器、医療製造拠点を一体化し、特殊材料サプライチェーンを融合したため、世界規模の高性能エラストマー市場。 中国、日本、韓国、その他の地域生産拠点は、シリコーン、FKM、FFKM、HNBR、およびシール、流体処理、断熱、精密加工用途における熱可塑性エラストマーの再発要件を作成します。 ローカルポリマーの生産者およびコンパクターはまたOEMのための技術的な資格そして供給の調達期間を短くします。 2025年7月、日本を拠点とする AGCについて 半導体製造装置用サーフェクタラント・フッ素系重合溶剤フリーAFLAS FFKMグレードを発売 打ち上げは、アジアパシフィックの先進的なダウンストリーム製造と、極端なサービスエラストマー材料のローカル開発を組み合わせる能力を強調し、その地域の商業的リーダーを仕様集中アプリケーションで補強します。
なぜ北アメリカが世界最高水準のエラストマー市場で最も速い範囲の地域として新興していますか?
北米が代表的なと予想される 23.4% 2026年、世界最高水準のエラストマー市場において、半導体の再生、航空宇宙投資、電気モビリティ、エネルギーインフラ、高度な医療製造の需要が高スペック化合物の需要増加するなど、急速に成長する地域として出現することが期待されています。 地域機会は、FFKM、FKM、シリコーン、HNBR、および専門TPEサプライヤーにとって特に魅力的で、アプリケーションエンジニアリング、クリーンな製造、短納期、および国内供給の継続を顧客にサポートすることができます。 2024年7月 デュポン サンフランシスコのSEMICON Westでは、プラズマエッチング、CVD、PVD、高温、高真空環境向けの接着ドアシールや低透過設計など、新しいKalrezパーフルフルオロエラストマーシールソリューションを展示することを発表しました。 開発は北アメリカの半導体の生産および装置投資の成長した物質的な強度を反映します。
世界の主要国のための高性能のエラストマー市場見通し
なぜ米国がグローバル・ハイパフォーマンス・エラストマー・マーケットの主要市場なのか?
米国は、半導体製造、航空宇宙および防衛製造、石油およびガス機器、高度な医療機器製造、高付加価値自動車工学を集中しているため、世界的な高性能エラストマー市場での主要国です。 これらの業界は、ライフタイムパフォーマンス、汚染制御、トレーサビリティ、および故障リスクでエラストマーを購入し、FFKM、FKM、シリコーン、およびエンジニアリングの特殊化合物の需要をサポートしました。 真空、プラズマ、湿式化学薬品、熱処理ツールが化学的に抵抗力があるシールやOリングを必要とするため、チップ製造の国内投資は特に重要です。 製造拡大に伴い直接材料機会を創出します。 2025年6月、米国商務省は、マイクロン・テクノロジーの計画的な200億ドル規模の半導体製造およびR&D投資をイダホ、ニューヨーク、バージニア州に発表し、高純度エラストマーシールおよび流体処理材料の将来のアドレス指定可能な基盤を発売しました。
なぜ中国は、グローバル高性能エラストマー市場における成長をサポートしていますか?
中国は、自動車、電子機器、産業機械、バッテリー、化学加工分野の規模で、世界規模の高性能エラストマー市場における成長をサポートしています。 その利点は、エンドユースボリュームだけでなく、密サプライヤーのクラスタリングだけでなく、迅速なコンポーネントのローカリゼーションを可能にし、エラストマーシール、ホース、絶縁、成形部品、および量産プラットフォーム全体の熱管理コンポーネントの繰り返し使用を繰り返す。 電気車は冷却剤の両立性、電気保護、電池のシーリングおよび耐久の適用範囲が広い材料のための条件をさらに高めます。 モビリティと電子機器の両面で製造パントが見えます。 2026年2月、中国統計局は2025の出力が16.524百万の新エネルギー車を含む34.778百万のモーター車に達したと報告し、統合回路の出力も増加しました。 この組み合わせは、シリコン、HNBR、FKM、TPU、およびその他の高性能エラストマーシステム全体で中国に珍しい広範な需要暴露を与えます。
グローバル・ハイパフォーマンス・エラストマー・マーケットで日本が重要なのはなぜですか?
日本は、技術的に要求される半導体機器、精密機械、自動車システム、電子機器、および先進材料の製造に集中しているため、世界規模の高性能エラストマー市場で重要です。 日本の買い手は、通常、厳しい公差、長い資格の履歴、低い汚染、および熱、化学薬品、真空、または繰り返された機械的循環の下の安定した性能を必要とします。 これらの要件は、プレミアムFFKM、FKM、シリコーン、および特殊成形エラストマーソリューションを商品ゴムに提供しています。 半導体の補強は専門のシーリング材料のための付加的な高値の要求のルートを提供します。 2025年4月、北海道千歳市にあるIIM-1の先進半導体施設でパイロットラインを操業開始。 最先端のウェーハ処理には、高純度のシール、バルブ部品、真空インターフェース、化学的に耐性のあるエラストマーが要求され、日本の先進的な加工エコシステムを支える精密材料およびコンポーネントサプライヤーの機会を作成します。
なぜインドはグローバル・ハイパフォーマンス・エラストマー市場にとって重要な市場ですか?
インドは、自動車製造、エレクトロニクス製造、産業機械、国内コンポーネントのローカリゼーションとして、世界的な高性能エラストマー市場にますますますます関連しています。 自動車バリューチェーンは、高性能エラストマーが冷却回路、シールアセンブリ、ホース、振動制御部品、電気保護および過フードシステムで繰り返し使用されるため特に重要です。 また、ローカライズされた車両およびコンポーネントの生産は、輸入にのみ頼るのではなく、国内の混合、成形、およびテクニカル サポート機能を確立するためにサプライヤーを奨励します。 インドの車両製造スケールは、クリアなアンダーリーリング要求ベースを提供します。 2026年2月、重工業省は、商用車と3輪車と合わせて2025万台の乗用車と25.50万台の二輪車を含むと報告した。 HNBR、シリコーン、TPU、FKMなどの性能エラストマーの幅広い消費に対応し、コンポーネント仕様の需要が高まります。
なぜドイツはグローバル・ハイパフォーマンス・エラストマー市場における戦略的国ですか?
ドイツは、その産業構造は、プレミアム車、産業機械、化学処理、電気システム、および輸出指向のエンジニアリング機器のための技術的に資格のある材料を支持しているため、世界的な高性能エラストマー市場で戦略的な国です。 ドイツOEMおよびティアサプライヤーは、耐久性、材料のトレーサビリティ、プロセスの再現性、およびコンプライアンスに重点を置き、熱、積極的な流体、圧力循環、および延長サービス間隔に耐える高値エラストマー製剤をサポートしています。 電化はエラストマーの使用を除去するのではなく、シール、冷却、誘電および振動制御の要件をさらに変更します。 ドイツの生産プロファイルは、専門コンパウンドに商業的に関連しています。 2026年1月、自動車産業のドイツ協会は、国内の旅客自動車生産が2025年に4,15万台に達したと報告したが、第11ヵ月間の電気自動車生産は、すでに前回のフルイヤーレコードを上回っていた。
グローバル・ハイパフォーマンス・エラストマー市場におけるイノベーション・プロダクションと製造風景
技術・製造アプローチ | 第一次エラストマー 関連する | 採用の役割 | 商業的影響 |
プラチナ硬化液シリコーンゴム マイクロ射出成型 | シリコーンエラストマー | 精密な薄壁のコンポーネントを高速自動成形と低汚染の可能性で実現 | 医療用電子機器および精密工業部品をサポートし、一貫性と寸法制御コマンドプレミアム価格設定 |
2ショットとマルチマテリアルオーバーモールディング | シリコーンTPEおよびTPU | 堅い熱可塑性か金属基質と直接柔らかいエラストマー機能を統合して下さい | 組立段階と部品数を削減し、粘着グレードの値を高めます。 |
高純度FKM、FFKM配合 | フッ素樹脂 | 抽出可能な粒子の金属の汚染および厳しい環境のための化学抵抗を制御して下さい | 半導体の化学加工および他の失敗敏感な適用の防御可能な位置を作成して下さい |
高飽和HNBR配合と過酸化硬化 | HNBRの特長 | エラストマー性耐久性を維持しながら熱油燃料の疲労と機械性能をチューニング | 混合剤は、優れたパーフルオロエラストマーのコスト封筒の下の要求の厳しいアプリケーションに対処することを可能にします |
精密連続的な放出および寸法制御システム | シリコーンTPE TPUおよびHNBR | ホースチューブとケーブル部品のための壁厚さの一貫性の表面品質とスループットを改善 | スクラップ率を下げ、大量の仕様制御アプリケーションでサプライヤーの競争力を強化 |
インラインレオロジー分光とデジタルプロセス監視 | 複数の高性能エラストマー | 生産中の硬化行動汚染およびバッチ変動を混合するトラック | オフ仕様出力を削減し、管理された資格システムを操作する顧客に必要な再現性を強化 |
グローバル・ハイパフォーマンス・エラストマー・マーケットで新たな成長機会を創出する水素複合エラストマー・プラットフォームは?
Hydrogenの処理は、シール、ホース、バルブ、コンプレッサー、ディスペンサー、ストレージインターフェイス、およびバランスの取れたシステムが急速なガス減圧、圧力循環、温度スイング、積極的な運用媒体に抵抗しながら、高性能エラストマーサプライヤーのための開発されていない機会を作成します。 機会は、単一のエラストマーファミリーを超えて拡張します。高度なHNBR、FKM、FFKM、シリコーン、および選択された熱可塑性エラストマーは、その特性プロファイルがデューティサイクルに一致する場所に競争することができます。 サプライヤーは、水素固有の化合物を開発し、浸透と減圧データを生成し、コンポーネントの資格をサポートし、機器メーカーと早期に提携することで価値を捉えることができます。 エントリーは、試験能力、強固な化合物のトレーサビリティ、一貫したスケールアップ、ラボ結果をコンポーネントの性能に翻訳できるアプリケーションエンジニアを専門としています。 生産者は、ポリマーのノウハウと資格のサポートに優位性を持っていますが、専門家のコンパクターは、ポートフォリオのパンス以上のカスタマイズが重要である、細く定義された圧力、温度、およびメディアの組み合わせで勝つことができます。 これは、無差別ポリマーグレードではなく、検証された材料システムを商用化できるサプライヤーを支持します。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 10月2025日 セレーン K 2025で動的気象シール、ケーブルアプリケーション、ブーツ、ベローズに対応する高度なSantoprene TPVとHytrel TPCソリューションを発表しました。 これは、メーカーが溶融処理、コンポーネント再設計の柔軟性、効率的な量産と一緒にゴムのような耐久性を必要とする高性能熱可塑性エラストマー置換を強化します。
- 2月2025日 Teknor Apexの ISCC PLUS認定、Sarlink TPVおよびMonprene TPE製品をベルギーとドイツで提供開始 開発は大量生産の生物円および生物循環の属性のエラストマーを可能にしま、確立された熱可塑性の処理のプラットホームを保っている間供給の調達を修正するために顧客を追跡可能な道を与えます。
- 2024年10月、 エルケム 添加剤製造用に開発された液状シリコーンゴム配合のAMSIL 20503シリーズを新素材で発売。 これは、印刷可能なシリコーンは、カスタマイズされた低音量のアプリケーションでのツール依存性を削減しながら、複雑な部分の生産を拡大することができますので、グローバルな高性能エラストマー市場にとって重要です。
競争力のある風景
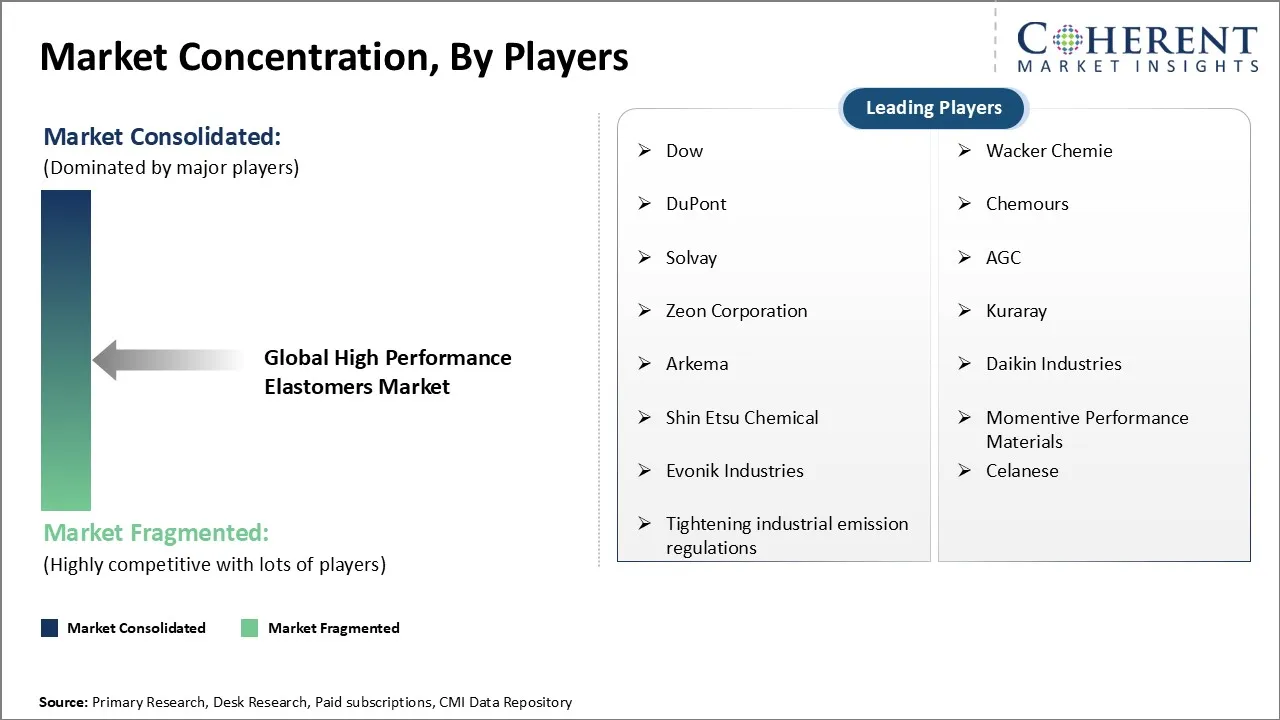
世界的な高性能エラストマー市場は、ベースポリマーレベルでは適度に統合されていますが、コンパウンドやコンバージョンではより多くのフラグメントが行われます。 化学生産者は、専門コンパニオンと地域のフォーミュレータと一緒に競争します。 勝つ位置は一貫した極端サービス性能、資格サポート、公式のカスタマイズ、供給の継続性および技術的な応答に依存します。 価格の問題, しかし、信頼性をライフサイクルし、再評価のコストは、多くの場合、重要なアプリケーションで大きな重量を運ぶ.
主焦点区域は含んでいます
- 性能の差別: 熱安定性、化学互換性、圧縮動作、疲労抵抗、透過性、老化性能は、要求の厳しい動作条件の適合性を決定します。
- アプリケーション固有のカスタマイズ: テーラード硬さ、硬化化学、補強、添加剤、加工行動により、サプライヤーは、標準グレードにのみ競合するよりも、顧客固有の仕様に対応できます。
- 製造の一貫性: 整形変更がコンポーネントの検証または顧客の再認証をトリガーすることができれば、タイトなバッチツーバッチ制御は特に重要です。
- 供給の信頼性: 複数の製造拠点、フィードストックセキュリティ、在庫計画は、OEMおよびティアサプライヤーの調達の決定のためにますます重要である。
- コンプライアンス機能: 強力な材料の文書、物質管理システム、品質認証、および変更制御手順は、規制されたアプリケーションの採用の摩擦を減らします。
- 技術サポート: 素材選択支援、故障解析、処理の最適化、およびアプリケーションテストは、長期の顧客保持を強化することができます。
- 価格の規準: プレミアムサプライヤーは、低コストのエラストマーや地域のコンパニオンに対してマージンを守るために、より低いライフサイクルの故障リスクや処理の利点を実証しなければなりません。
マーケットレポートスコープ
高性能エラストマー市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 26.34 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 5.30%以上 | 2033年 価値の投射: | 米ドル 37.81 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Dow, Wacker Chemie, DuPont, Chemours, Solvay, AGC, Zeon Corporation, Kuraray, Arkema, Daikin Industries, Shin Etsu Chemical, モーメンティブ・パフォーマンス・マテリアル, Evonik Industries, Celanese. | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的な高性能エラストマー市場でのリーダーシップは、単一のポリマーファミリー内での容積を最大化するのではなく、いくつかのエラストマー化学者を管理することができるサプライヤーに徐々にシフトする必要があります。 顧客がますます、定義されたデューティサイクルを生き残る最も経済的な材料を必要とします。 シリコン、HNBR、FKM、TPU、その他のTPEプラットフォーム間でアプリケーションをインテリジェントに動かせるサプライヤーは、トランザクション樹脂ベンダーではなく戦略的素材パートナーになることができます。
- 人工知能を用いた製剤開発と仮想材料のスクリーニングは、従来の試験コンポンドテストサイクルを材料的に短縮できます。 予測モデルが十分に信頼性が高い場合、強力な歴史的テストデータセットを持つ専門家のコンパクターは、より大きなポリマー生産者とより効果的に競争する可能性があります。 したがって、比類のないパフォーマンスデータは、合成ノウハウとして戦略的に重要になる可能性があります。特に、顧客は、非有体流体、温度、幾何学、または処理条件のより迅速な最適化を必要とする場合に。
- プロデューサーは、柔軟な複合資産、原材料のオプション、アプリケーションテスト、および商業的に有用なサービスライフデータセットを優先すべきである。 マージン保護は、本質的にプレミアム化学を必要とするアプリケーションと低コストの代替品に移行できるアプリケーション間の懲戒処分が必要になります。 企業は、容量の追加を記述し、代わりに顧客の近くの技術的に差別化されたグレードをローカライズし、資格のサポート、供給の継続、迅速な問題の解決が防御可能な値を作成します。
市場区分
- エラストマー型インサイト(Revenue、USD Bn、2021 - 2033)
- シリコーンエラストマー
- フッ素樹脂
- TPUを除く熱可塑性エラストマー
- 水素化ニトリルエラストマー
- ポリウレタンエラストマー TPU
- アクリルエラストマー
- その他の高性能エラストマー
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- シールおよびガスケット
- ホースとチューブ
- 成形部品
- ワイヤーおよびケーブル
- コーティングおよびライニング
- その他のアプリケーション
- エンドユース業界インサイト(Revenue、USD Bn、2021 - 2033)
- 自動車・輸送
- 産業機械
- ヘルスケア
- 電気および電子工学
- 石油・ガス
- 建築・建設
- その他の産業
- 処理方法の洞察(Revenue、USD Bn、2021 - 2033)
- 射出成形
- 圧縮成形
- ソリューション
- トランスファー成形
- その他の加工方法
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- ダイレクトセールス
- ディストリビューターと専門サプライヤー
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- ドウ
- ワッカーシェミー
- デュポン
- ケムール
- ソルベイ
- AGCについて
- ゼオン株式会社
- クラレー
- アルケマ
- ダイキン工業
- 信越化学品
- モーメント性能材料
- Evonikの企業
- セレーン
ソース
第一次研究インタビュー
- 高性能エラストマーメーカーとコンパニオン
- シールガスケットホースと成形部品メーカー
- 自動車半導体医療および産業機器サプライヤー
- 材料エンジニアの調達の専門家および技術的なディストリビューター
ステークホルダー
- シリコーンFKM FFKM HNBR TPUおよび専門TPEの製造業者
- コンパウンダコンバーターおよび精密成形会社
- 自動車OEMおよびティアサプライヤー
- 半導体機器医療機器・産業機械メーカー
- ディストリビューター専門材料サプライヤーおよびテクニカルサービスプロバイダ
エンドユースセクター
- 自動車・輸送
- 産業機械
- ヘルスケア
- 電気および電子工学
- 石油・ガス
- 建築・建設
規制および業界機関
- 米国環境保護庁EPA
- 米国食品医薬品局FDA
- 欧州化学物質庁ECHA
- 欧州委員会
- 標準化ISO国際機関
- ASTMインターナショナル
- 自動車技術者会 SAE
データベース
- 企業年次報告書および投資家プレゼンテーション
- UNのコントラデのエラストマーおよびポリマー貿易データ
- ユーロスタット化学と製造データベース
- 米国Census局および工業生産データベース
- 自動車半導体・工業生産データベース
- ポリマー価格設定容量と専門材料供給データベース
雑誌・雑誌
- ゴム化学・技術
- 応用ポリマー科学ジャーナル
- ポリマー
- 欧州ポリマージャーナル
- エラストマーとプラスチックのジャーナル
- ポリマーテスト
協会について
- ゴム製品メーカーARPM協会
- ゴム事業部 ACS
- 欧州タイヤ・ゴムメーカー協会 ETRMA
- プラスチック工業会
- プラスチック技術者協会 SPE
- 地域ゴムポリマーおよびエラストマー産業協会
パブリックドメインソース
- 自動車・EVの生産統計
- 半導体製造・投資データ
- 特殊ポリマーの生産および容量情報
- エラストマーの輸入および輸出データ
- 物質的な資格および技術的な性能データ
- 規制遵守と化学物質制限の更新
- 製造投資・生産能力拡大のお知らせ
主要な標準および規則
- EUのREACH要件
- EU PFAS制限評価枠
- 米国FDA医療機器の品質要件
- ISO9001の品質管理基準
- ISO 13485医療機器の品質基準
- ASTMのエラストマーのテストの標準
- SAE 自動車材料および性能の標準
独自の要素
- ログイン データ分析 10年以上にわたる高性能エラストマー要求材料の採用価格の容量の拡大の塗布の傾向を含む用具および専有CMIのレポジトリの製造者の開発のエンド ユースの消費の地域展開および競争の知性。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的な高性能エラストマー市場におけるCAGRは、2026年から2033年にかけて5.30%を予定しています。
2026年のUSD 26.34億で世界最高水準のエラストマー市場が評価され、2033年までのUSD 37.81億に達すると予想される。
全体的な高性能のエラストマーの市場は高度の熱管理の解決のための高める電気自動車の生産そして必要性と共に高温および積極的な化学薬品に耐えることができる材料のための成長する要求によって主に支えられます。
重要な適用のための専門の原料そして複雑な資格の条件の高コストは全体的な高性能のエラストマーの市場の成長を妨げる主要な要因です。
エラストマー型に関しては、シリコンエラストマーは2026年の収益シェアで市場を支配すると推定されています。
Dow, Wacker Chemie, DuPont, Chemours, Solvay, AGC, Zeon Corporation, Kuraray, Arkema, Daikin Industries, Shin-Etsu Chemical, Momentive Performance Materials, Evonik Industries, Celaneseは、市場で動作する主要なプレーヤーです。
アジアパシフィックは、2026年に世界最高水準のエラストマー市場をリードする見込みです。