
高温コーティング市場規模とシェア分析 - 2026 年から 2033 年
高温コーティング市場規模はCAGR 4.3%で成長し、2026 年には42 億 9 千万米ドルに達し、2033 年には57 億 6 億米ドルに達すると予想されています。主な推進要因は主に、産業用機器の腐食と熱保護に対するニーズの高まり、石油への投資の増加によって定義されます。 & ガスおよび石油化学インフラ、発電施設の拡張、航空宇宙、自動車、重工業用途における耐熱コーティングの使用の増加。 Sherwin-Williams 氏によると、高温耐性コーティングは、煙突、ボイラー、処理装置、プロセス配管、バルブ、容器などの機器を、動作温度の上昇によって引き起こされるコーティングの劣化や腐食から保護するように設計されており、特定のコーティング システムは最大 650 °C (1,202 °F) の温度で保護を提供します。
重要なポイント
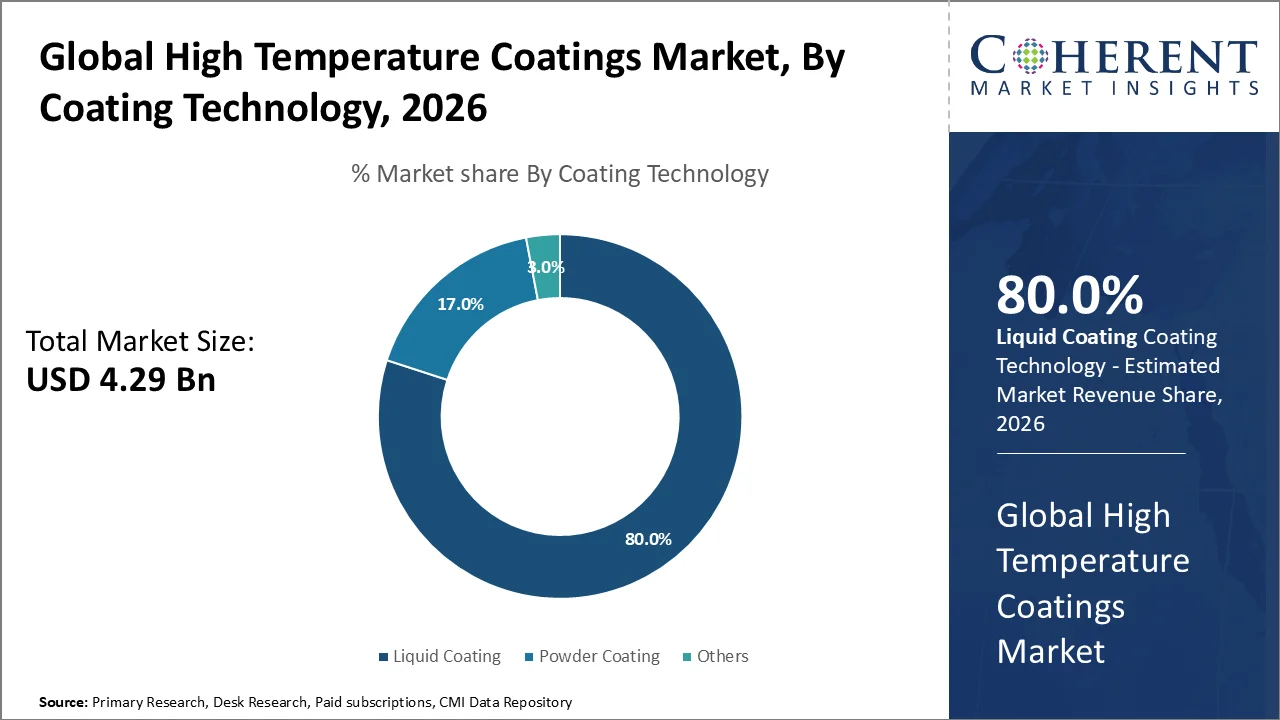
- 液体コーティングセグメントは、2026 年に約 80.0% で市場をリードするとみられます。このセグメントの成長は、アプリケーションの柔軟性、複雑な装置形状の効果的なカバー、スプレーや従来のアプリケーション技術との互換性、低 VOC および水ベースの配合の入手可能性の増加によるものです。 シャーウィン・ウィリアムズ Heat-Flex Hi-Temp 3500 は、-62 ℃~177 ℃ で動作する基材に適した水性アクリル液体コーティングで、VOC 含有量は 100 g/L 未満であり、熱性能と低排出アプリケーションに向けた液体システムの進歩を実証しています。
- アクリルベースのセグメントは、2026 年には約 24.0% で市場を独占するとみられます。このセグメントの成長は、その強い色保持性、光沢、耐候性、塗布の容易さ、および高温にさらされる機器の耐久性のある仕上げ剤としての適合性によるものです。 技術的適合性を裏付ける Jotun のシリコン アクリル ソルバリット コーティングは、最大 600℃ の温度に耐えるように設計されており、高温安定性の 14 色で利用可能で、アクリルベースの配合をサポートする耐熱性と美的性能の組み合わせを強調しています。
- エネルギーとエネルギー 電力部門は、2026 年には約17.0%で首位を走る見込みです。この部門の成長は、ボイラー、タービン、パイプライン、炉、熱交換器、煙突、その他の熱応力を受ける発電設備全体にわたる熱と腐食の保護に対する広範な要件によるものです。 国際エネルギー機関によると、2025 年に世界の発電量は 850 TWh 以上増加し、再生可能エネルギーと原子力発電を合わせた増加量は世界の電力供給全体の増加を超えています。
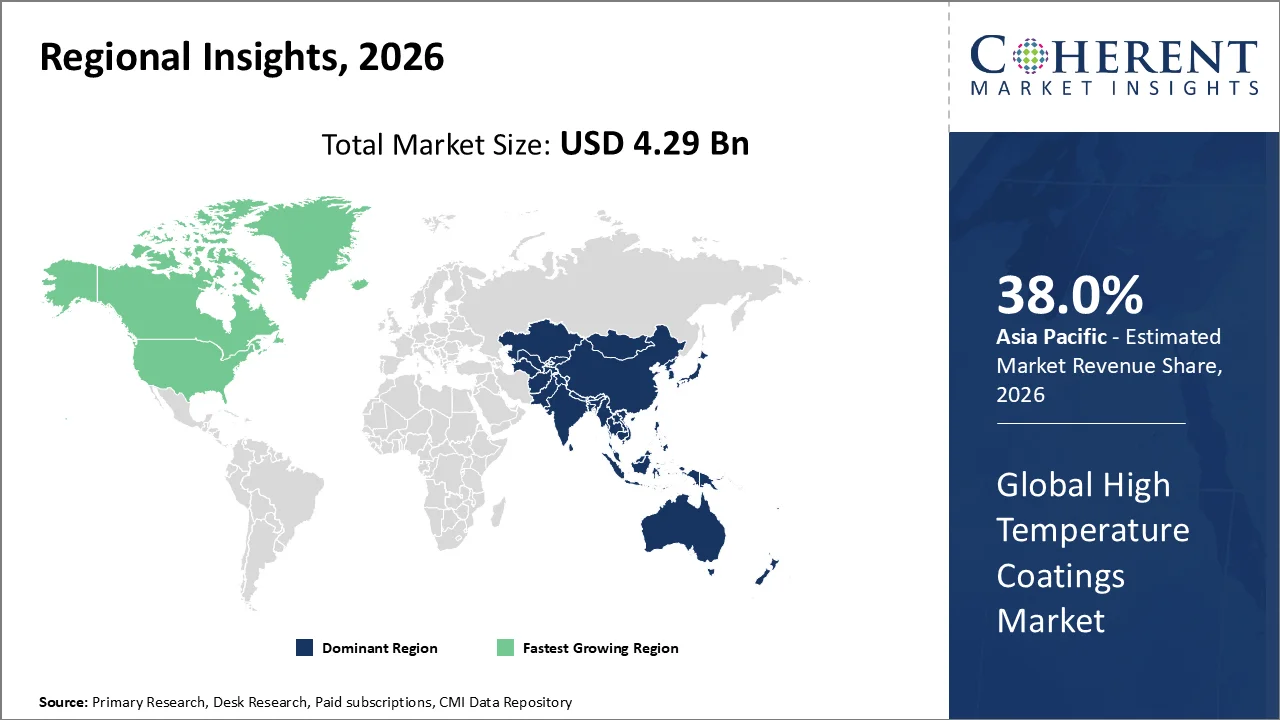
- アジア太平洋地域は、2026 年に約 38.0% という卓越したシェアを獲得すると予想されています。この地域の成長は、大規模工業化、発電資産の拡大、石油化学および精製能力の増加、中国、インド、東南アジアにわたる強力な製造活動によるものです。 IEA によると、2025 年の世界の電力需要の増加の約 58% を中国が占め、純電力需要は 9,500 TWh を超え、前年比 5.1% 増加しました。
マーケットドライバー
発電および産業熱インフラの拡大は高温コーティングの市場を加速します
高温コーティング市場は、発電および産業インフラの拡大と近代化に強い勢いを抱えています。 ボイラー、タービン、排気システム、熱交換器、積み重ね、炉およびプロセス配管は高温で絶えず作動し、酸化および腐食から金属表面を保護する間熱循環に抗できるコーティングの必要性を作成します。
米国エネルギー情報局(EIA)によると、米国発電は2025年に4.43兆kWhを記録し、2024年から2.8%増加しました。 また、2025年の終わりに米国は保護維持を要求するタービン、ボイラー、発電機、排気システムおよび関連の熱装置の大きいそして成長する取付けられた基盤を示す実用的なスケールの発電容量の1.28,000,000 MWを、持っています。
精製および石油化学のインフラの拡大は高温コーティングの消費を運転しています
精製および石油化学設備の拡大は高温コーティングの市場のための別の主要な成長の運転者です。 精製所および化学工場は、加熱された容器、原子炉、コラム、パイプライン、貯蔵システムおよび絶縁材の下の腐食が劇的に装置寿命を減らすことができる処理装置の広範なネットワークを含んでいます。 高温コーティングは、これらの資産を保護し、腐食関連のメンテナンスおよび計画外の操業停止の必要性を減らすために、ますます使用されています。
インドの精製能力は2025年に258.1 MMTPAで、2030年までに309.5 MMTPAに上昇するように計画され、石油・天然ガス省、インド。 公共セクターの精製所の石油化学的強度指数も、継続的かつ計画的なプロジェクトで4.1から9.3まで増加すると予想され、精製および石油化学的処理資産の統合の増加を反映しています。
現在のイベントと高温コーティングへの影響 マーケット
現在のイベント | 説明とその影響 |
欧州連合(EU)は、改正産業排出指令要件(2026)を実施 |
|
EUの化学物質の分類とラベリング規則は、業界(2026)に適用される |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
最大の株式を取得する液体コーティングはなぜですか?
コーティングの技術に基づいて、液体のコーティングの区分は高温を導くために写っています コーティング 2026年に約80.0%のシェアを持つ市場。 セグメントの成長は、そのアプリケーションの柔軟性、不規則で複雑な機器の幾何学、メンテナンスアプリケーションの容易さ、およびスプレー、ブラシ、およびロール方法との互換性をコーティングする能力を借りています。 液体コーティングは、特殊な色、薄膜制御、精密なコーティング耐性が必要な場所で特に好まれています。
2026年5月、AkzoNobelの国際的な保護コーティングは540°C (1,004°F)までの温度で鋼鉄を保護する液体の高温シリコーンのコーティングIntertherm 50のための更新された技術的な指定を発表しました。 プロダクトは空気スプレー、ブラシ、またはローラーによって、液体のコーティングの採用を支える適用汎用性を実証する加えることができます。
最大の株式を取得するアクリルベースの理由は?
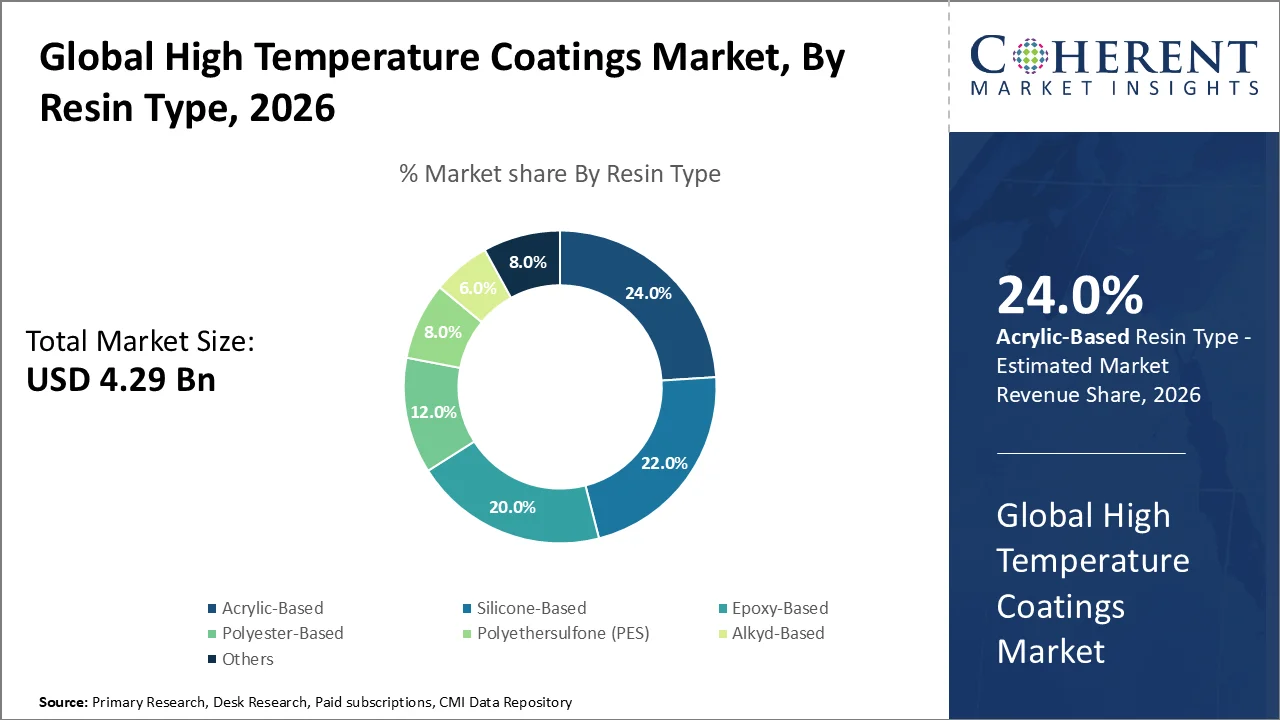
樹脂タイプをベースに、2026年に約24.0%の高温コーティング市場シェアを占めるアクリル系セグメントを展開しています。 セグメントの成長は、強い色の保持、光沢の安定性、耐候性、簡単なアプリケーション、および高温にさらされた産業機器に耐久性のある仕上げを提供する能力を借りています。
Sherwin-Williamsによると、そのアクリルシリコーン熱-Flexハイテンプ500は、最大500°F(260°C)の温度で継続的なサービスのために設計されています。 コーティングは周囲温度の単一成分、空気乾燥であり、オイル及びガス、発電、鉱山および他の高温環境を渡る使用を支えるステンレス鋼に直接加えることができます。
エネルギーと電力が最大の市場シェアを保有する理由
エンドユーザーに基づいて、エネルギーと電力セグメントは2026年に約17.0%のシェアを率先導する予定です。 セグメントの成長は、ボイラー、タービン、炉、熱交換器、スタック、パイプライン、セパレータ、その他の熱的に重点を置いた機器を横断する高温コーティングの広範な使用に向けています。 Coherent Market Insightsは、ヒーター、セパレータ、炉、および加熱材料の輸送システムの広範な展開に向け、最大のユーザーの間でエネルギーおよび石油化学産業を識別します。
グローバルエネルギーモニターの2026ブームとバストコールレポートによると、新しい石炭火力発電の97.4 GWは2025年にグローバルに委託され、記録の第2位の年次追加を表しています。 インドが約10 GWを追加しながら、中国だけで78.1 GWを委託しました。 ボイラー、蒸気システム、排気装置および保護コーティングを要求する関連の高温資産の取付けられた基盤を拡大する熱電インフラのこの連続的な構造。
高温コーティングの市場 トレンド
- 腐食防止(CUI)の推進に重点を置くことは繰り返された熱すること、冷却および湿気の暴露の周期を通して腐食防止を提供し続ける専門にされた高温コーティング システムで興味を発生させます。 材料保護および性能(AMPP)の協会によると、CUIは配管に関連した維持費の最大40%を占め、絶縁された精製所、石油化学および発電装置のための高度の保護コーティングの増加の経済重要性を強調することができます。
- 熱絶縁材のコーティングの使用は上昇にあります、熱するタンク、配管およびプロセス容器のための従来の絶縁材およびクラッディング システムへの代わりを提供します。 2025年3月、Sherwin-Williamsの熱柔軟性の高度のエネルギー障壁(AEB)は温度の177°C (350°F)まで作動する資産のプロセス熱を、204°C (400°F)までのexpcursionsと保持できます。 焼成加工によるメンテナンスのため、温度148°C(300°F)までの資産の動作中にコーティングも塗布できます。
- 高固体・低VOC配合に重点を置き、新高温コーティングの開発に注力しています。 コーティングメーカーは、より少なくコーティング層とCUI保護を組み合わせ、溶剤含有量を削減し、表面調製が容易で、より迅速なサービス特性を実現します。 この傾向は、コーティング関連の排出量、材料消費量、労働条件、メンテナンスダウンタイムを削減しようとする、精製所、化学プラント、および発電所にとって特に重要です。
地域洞察
アジアパシフィックは、大型産業・エネルギー・石油化学製造拠点にOwingを寄贈
アジアパシフィックは、2026年の高温コーティング市場の顕著な38.0%のシェアを占める見込みです。 中国、インド、日本、韓国、東南アジアにおける生産活動の拡大、石油化学および精製能力、強力な金属加工産業、および中国、インド、日本、韓国、東南アジアにおける製造活動の拡充に地域優位性がれています。
中国外での産業拡大は、さらに地域需要を強化しています。 世界鉄鋼協会によると、インドの粗鋼生産は2025年に10.4万トンに増加し、ベトナムは12.2%の売上高を24.7万トンに記録しました。 炉、炉、排気システム、プロセス配管、熱処理装置で使用される高温コーティングのための鋼鉄および重工業の生産の連続的な拡張は要求を、支えます。
北アメリカの高温コーティングの市場の傾向
北米は、高温コーティング市場での電力需要の増加、大型の設置済み精製所および石油化学的資産ベース、化学産業投資の増加、および高度なCUIおよび高温メンテナンスコーティングの継続的な採用に強い成長を目撃する予定です。 米国は、その広範な発電、精製、化学加工、航空宇宙、および産業製造インフラのために特に重要です。
化学工業はコーティングの要求を支えます。 アメリカ化学評議会によると、米国の化学産業資本支出は2025年に約39.8億米ドルに達し、約2026億米ドルに増加する見通しであり、業界出荷量は約2025億米ドルでした。
2025年10月、Rust-Oleumは新しい高い熱2000°に注文のスプレー5イン1の技術の拡大を発表しました ツイート 2026年春に予定されている商用発売で、製品ラインをコーティングします。
米国における高温コーティング市場を加速する強力な製造・化学部門投資
米国高温 コーティング市場は、国の大規模な化学加工、鋼、発電、航空宇宙、および高度な製造拠点への安定した成長を目撃しています。 炉、原子炉、プロセス容器、熱交換器、排気システム、高温、酸化、腐食に耐えるコーティングが必要なパイプラインの設置済み基盤を拡大しています。
米国経済分析局によると、米国における新規海外直接投資支出は2025億米ドルに達し、2024年から49.5%増加しました。 製造業は、米ドル121.8億ドル、総投資額の52.5%を占める一方、化学製造業はUSD 45.4億ドルを徴収しました。
2026年8月には、アメリカ鉄工所とスチール研究所は、アメリカ製鋼所で2025年の間に90万トンの純トンを達成し、3%年を増加させ、国内工場出荷量は5%から91万トンの純トンに上昇しました。
中国高温コーティング市場 トレンド
中国は、その広範な重工業インフラ、電力および熱エネルギー分野、大型化学加工ベース、輸送機器製造における継続的な成長に向け、高温コーティングのための最も重要な成長市場の一つを維持することが期待されています。 これらの企業は、熱および腐食保護を必要とする炉、ボイラー、原子炉、積み重ね、パイプラインおよび熱処理装置の重要な容積を含んでいます。
中国人民共和国の国家評議会によると、産業情報技術データ省を引用し、中国造船所は2025年に53.69百万の死体トンを完成し、11.4%年を増加させ、世界出力の56.1%を表明しました。
高温コーティング業界における主要企業
高温コーティングの主要なプレーヤーのいくつか 市場はJotun A/S、Armco、AkzoNobel N.V、Hempel、Belzonaインターナショナル株式会社、Sherwin-Williams Company、PPG Industries Inc、Valspar Corporation、Whit ford、Weilburgerのコーティング GmbH、Axaltaのコーティング システムです、 カルボリン株式会社ケムコインターナショナル
ニュース
- 2026年2月、ウェールズバーガー コーティングとKANSAI HELIOSは、Progetto Fuoco 2026のポートフォリオに新しいセンソーム高温粉末コーティングを追加発表しました。
- 2026年7月ヘムペル Hempafire Optima 515、構造スチールの新しい水上受動防火コーティング。 乾燥膜厚を最適化し、コーティング消費量や塗布コストを削減する設計により、最大150分間の認証を取得した防火製品です。
マーケットレポートスコープ
高温コーティングの市場レポートの適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | ツイート |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 4.3% | 2033年 価値の投射: | ツイート |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | ジュン・A/S, Aremco, Akzonobel N.V., Hempel, Belzona International Ltd., Sherwin-Williams Company, PPGインダストリーズ株式会社, バルスパル株式会社, ウィット・フォード, Weilburger Coatings GmbH, Axalta Coating Systems, Carboline, Chemco International Ltd. | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- 高温コーティング市場は、新しい産業構造にのみ依存しているよりも、資産積分とメンテナンス主導の市場がますます増加しています。 精製所、化学プラント、発電所、加工業界は、断熱材(CUI)の腐食を防止しながら熱循環に耐えることができるコーティングが必要です。 CUIは、材料保護と性能(AMPP)の協会によると、配管のメンテナンスコストの最大40%を占めることができますが、検出されていないCUIは、パイプの完全性、システム障害、および計画されていないシャットダウンの深いピット、損失を引き起こす可能性があります。
- 主要なコーティングの製造業者間の商業性能は保護および高性能を示します 産業コーティング 従来のコーティングのいくつかのカテゴリーを上回っています。 PPGは、その保護および海洋コーティング事業が2025年に2桁の有機販売成長を達成し、Q4 2025の売上高成長の第11四半期を記録したと報告した。
- また、メンテナンス要件を削減しながら、資産寿命を延ばすことができる、高性能CUI、熱循環、パッシブ火災防止システムにも市場をシフトしています。 Hempelは、ブロッカー油およびガス産業の圧力にもかかわらず、2025年の間にCUI High Heatビジネスを首尾よく育ち、またエネルギーセクターのための炭化炭素の受動火保護の解決とポートフォリオを強化することを報告しました。
マーケット セグメント
- コーティング技術(Revenue、USD Bn、2021-2033)
- 液体のコーティング
- ソルベント・ボルネ
- ウォーター・ボルネ
- 粉のコーティング
- その他(レーザー、放射線被覆等)
- 液体のコーティング
- 樹脂タイプ(Revenue、USD Bn、2021-2033)
- Epoxy ベース
- アクリル系
- シリコンベース
- ポリエーテルスルホン(PES)
- ポリエステルベース
- Alkyd ベース
- その他
- エンドユーザー(Revenue、USD Bn、2021-2033)
- エネルギー・電力
- 石油・ガス
- ソーラー
- ウインド
- その他
- 石油化学および化学薬品 業界トップ
- 金属加工産業
- クックウェア、ベークウェア、小型アプライアンス
- マリン
- 自動車産業
- コイルコーティング
- 薪ストーブ、ガスストーブ、バーベキューグリル
- 航空宇宙・防衛
- 建築・建設
- その他
- エネルギー・電力
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 高温コーティング メーカー
- 保護および産業コーティングの定形器
- 腐食および材料のエンジニア
- 塗布のアプリケーターおよび点検専門家
- 原料および専門化学製造者
- 精製、石油化学、発電所のメンテナンスマネージャー
- 船舶・自動車・航空宇宙・金属加工産業の調達責任者
- 産業コーティングのディストリビューターおよびテクニカル サービス プロバイダー
- 腐食防止および表面工学の主要な意見のリーダー(KOL)
データベース
- 米国エネルギー情報局(EIA)
- 米国環境保護庁(EPA)
- 米国経済分析局(BEA)
- ユーロスタット
- 国連産業開発機構(UNIDO)
- UNの対照データベース
- 中国国家統計局
- 世界銀行
雑誌
- コーティングの世界
- ペイント&コーティング業界(PCI)マガジン
- ペイントスクエア
- 材料の性能
- 欧州コーティングジャーナル
- 炭化水素処理
- パワー マガジン
ジャーナル
- 有機コーティングの進歩
- コーティング技術・研究ジャーナル
- 表面およびコーティングの技術
- 腐食科学
- ジャーナル 保護コーティング & ライニング
- 材料 化学・物理
- 材料工学・性能ジャーナル
新聞
- ロイター
- 金融タイムズ
- ウォールストリートジャーナル
- 経済の時代
- ビジネススタンダード
- 日経アジア
協会について
- 素材保護・性能協会(AMPP)
- アメリカンコーティング協会(ACA)
- 世界コーティング協議会(WCC)
- 英国コーティング連盟(BCF)
- ASTMインターナショナル
- ペイント、印刷インキ、アーティストの色産業の欧州評議会(CEPE)
- 世界鉄鋼協会
- アメリカ化学評議会(ACC)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 会社案内 データシートとテクニカルデータシート
- 政府産業・エネルギー統計
- 環境・VOC規制出版物
- 精製・石油化学・発電・鉄鋼業界レポート
- WIPO、USPTO、EPO、Google Patentなどの特許データベース
- 高温・CUIコーティングに関する学術研究出版物
- ASTM、ISO、AMPP標準および技術出版物
- 企業プレスリリース、製品発表、技術発表
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
高温コーティング市場は2033年にUSD 5.76 Bnに達すると予想されます。
世界的な高温コーティング市場で動作する主要なプレーヤーは、Jotun A / S、 Aremco、AkzoNobel N.V.、Hempel、Belzona International Ltd、The Sherwin-Williams Company、PPG Industries Inc.、Valspar Corporation、Whit ford、Weilburger Coatings GmbH、Axalta Coating Systems、Carboline、Chemco International Ltd。
高い原料および公式の費用および複雑な適用および表面の準備の条件は市場の成長を妨げる主要な要因です。
発電および産業機器の熱保護に対する需要の増加、精製、石油化学、化学加工の拡大に伴い、高温コーティングの需要が高まっています。
高温コーティング市場は2026年から2033年の4.3%のCAGRで成長することを期待しています。
アジアパシフィックは、2026年に約38.0%の市場シェアを誇る高温コーティング市場を、大型発電インフラ、石油化学・精製能力、金属加工業界、製造拠点の拡充により支持し、地域内では、アジアパシフィックは国内で約38.0%の市場シェアを占める見込みです。
高温コーティングは積み重ね、ボイラー、プロセス 配管、弁、容器、タービン、炉および熱交換体からの悪化、酸化および高温によって引き起こされる腐食からの産業装置を保護するのに使用されています。 特定のコーティングシステムは650°C (1,202°F)までの温度で保護を提供できます。