
サファイアインゴットの市場規模とシェア分析 - 2026 年から 2033 年まで
サファイア インゴット市場はCAGR 5.0%で成長し、2026 年には56 億 3000 万米ドルに達し、2033 年までに79 億 4000 万米ドルに達すると予想されています。市場を牽引する主な要因としては、LED 製造におけるサファイア基板の需要の増加、サファイア基板の採用の増加などが挙げられます。 スマートフォン、スマートウォッチ、その他の家庭用電化製品のサファイア コンポーネント、半導体製造における用途の拡大、航空宇宙、防衛、医療産業における高性能光学材料の需要の増加。 京セラ株式会社によると、単結晶サファイアは、その優れた熱的および化学的安定性と窒化ガリウム (GaN) 蒸着への適合性により、青色、緑色、紫外、および白色 LED の基板材料として広く使用されており、先端エレクトロニクス、オプトエレクトロニクス、半導体デバイス、精密光学分野で成長の機会を生み出しています。
重要なポイント
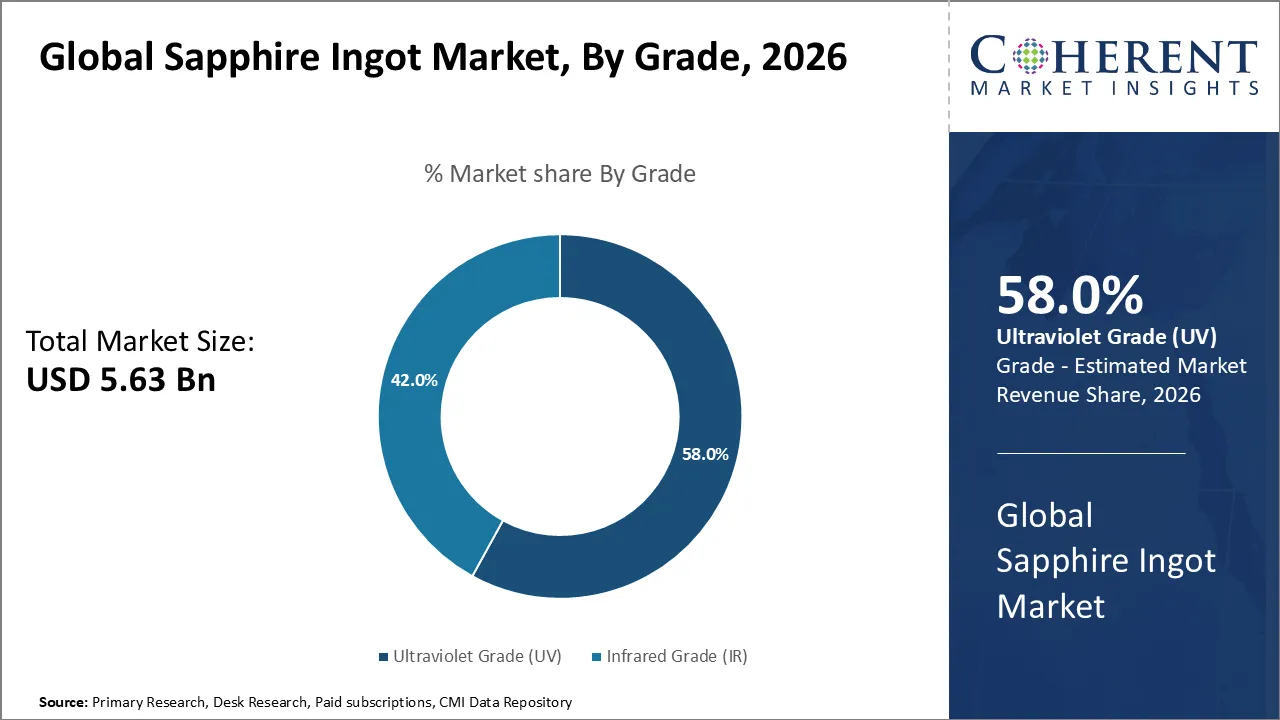
- 紫外線グレード (UV) サファイア インゴット セグメントは、2026 年に58% のシェアを獲得して市場を独占すると推定されています。このセグメントの成長は、UV 対応光学部品、高純度サファイア基板、半導体処理装置、高度なセンシング アプリケーションに対する需要の高まりに支えられています。 京セラ株式会社は、単結晶サファイアは UV および IR 波長にわたって高い光透過率を持ち、深 UV 露光下でも安定した透過率を維持するための特殊な製品が入手可能であり、光センシングや精密機器に使用できると述べています。
- スマートフォン部門は、2026 年までに推定 46% のシェアを占めると予想されています。この部門の成長は、傷つきにくいカメラ保護コンポーネント、耐久性のあるディスプレイ関連素材、高級スマートフォン設計、高強度光学コンポーネントの需要によって推進されています。 2025 年の世界のスマートフォン出荷台数は約 12 億 5,000 万台で、前年比 2% 増加し、2021 年以来最高の年間出荷台数となりました。
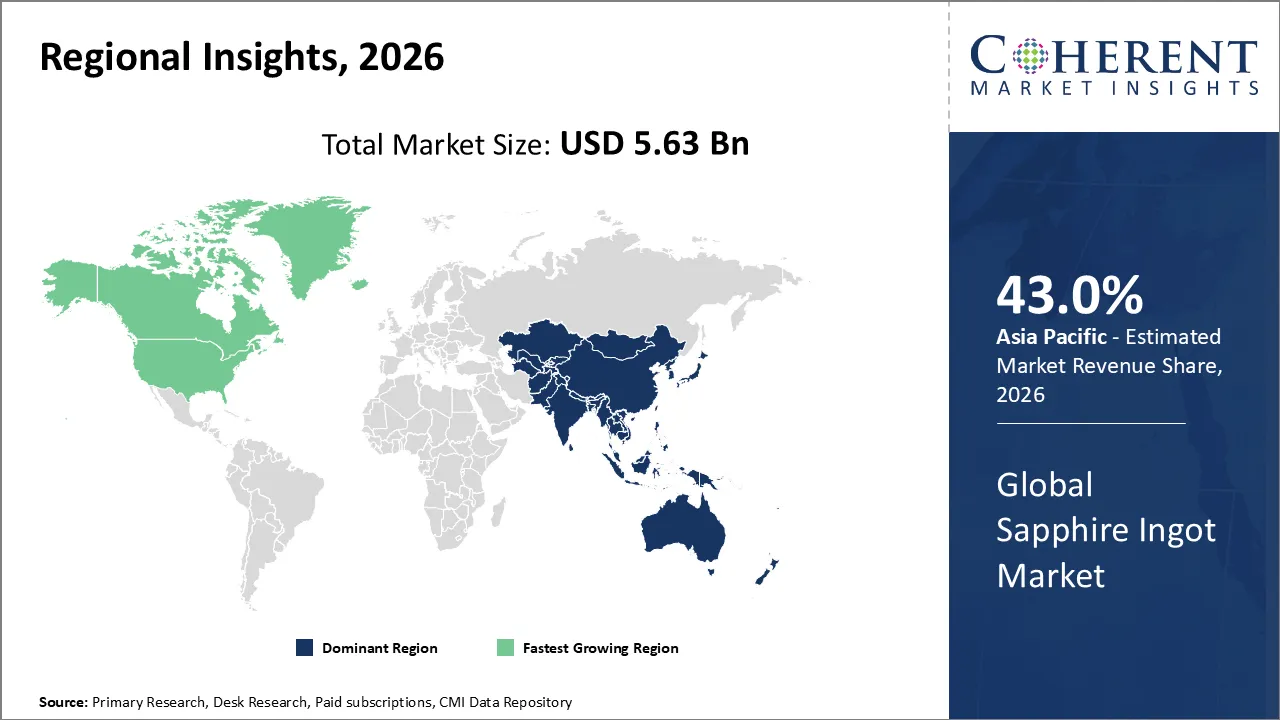
- アジア太平洋地域は、2026 年にサファイア インゴット市場の43% という大きなシェアを占めると予想されています。この地域の成長は、中国、日本、韓国、台湾に LED 製造、半導体製造、家庭用電化製品の製造、サファイア結晶加工施設が集中していることによって支えられています。 PwC の Semiconductor and Beyond 2026 レポートによると、2024 年から 2030 年にかけてアジア太平洋地域が世界の半導体装置支出の約 69% を占めると予測されており、中国、台湾、韓国、日本を合わせた投資額は約 7,460 億米ドルに達します。
マーケットドライバー
アドバンストLEDテクノロジーの採用拡大は、サファイアインゴット市場を主導しています
世界のサファイアのインゴットの市場はLEDの製造業、光電子工学および高度の表示技術で使用される良質のサファイアの基質のための需要を高めるために安定した成長を目撃しています。 サファイア基板は、優れた熱安定性、光学透明性、機械的強度を提供し、ガリウム窒化物(GaN)ベースのLED製造に適しています。 テレビ、自動車ディスプレイ、スマートウォッチ、その他電子機器を横断する小型LEDおよびマイクロLED技術の採用は、サファイアインゴットメーカーの機会を創出しています。
2026年2月、グローバル マイクロLED ディスプレイ収益は、2025〜2026年のUSD 105.4百万から2026年にかけて増加する予定です。 先進的なLED技術の展開は、サファイアをはじめ、特にGaN-on-sapphire製造プロセスが用いられる、適切な結晶基板の需要に対応することが期待されています。
半導体の拡大 製造業および高度の電子工学はサファイアのインゴットの市場を支える
サファイアのインゴットの市場は半導体の製造、産業電子工学および高性能の光学部品の増加の投資から寄与しています。 Sapphireの電気絶縁材、化学抵抗および機械耐久性は選択された半導体装置の部品、専門にされた電子基質および精密光学適用のためにそれ適したようにします。 高度な製造設備投資と高純度材料の需要の増加は、サファイアインゴットメーカーを奨励し、結晶成長技術と生産効率を向上させます。
SEMIの7月2026予測によると、グローバル半導体製造装置販売は2026年に165.9億ドルに達すると、23.2%の年を上回る見込みである。 また、ウエハ製造装置の販売は、先進的なメモリ、ロジック製造、AI関連半導体インフラへの投資を主導し、2026年までに143.9億米ドルに達する予定です。
また、2020年4月2026日、SEMIは、グローバル半導体機器の売上高は、2024年11月17日(金)に比べ2025億米ドルに15%増となりました。 半導体製造能力および技術アップグレードの継続的投資による増加。 これらの開発は、Sapphireが主流のシリコンチップ製造のための主基質材料ではないが、専門半導体処理装置、絶縁部品および光学システムの使用のためのサファイアのインゴットのための機会を作成する必要があります。
現在のイベントとサファイアインゴット市場への影響
現在のイベント | 説明とその影響 |
インドは、INR 40,000 クローア割り当てで電子コンポーネント製造スキームを拡大 (2026) |
|
欧州委員会は、半導体製造およびサプライチェーンのレジリエンスを強化するために、チップ法2.0を提示します(6月2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
最大の市場シェアを獲得するUltravioletグレード(UV)はなぜですか?
グレードに基づいて、UVグレードのセグメントは2026年に58%の最大のサファイアインゴット市場シェアを保持することを期待しています。 高純度光学基板、UVスペクトル装置、半導体リソグラフィ部品、精密光学機器の駆動が期待されます。 紫外線等級のサファイアは紫外線露出の下で信頼できる性能を要求する適用のための高い機械強さ、化学安定性および光学伝達を自慢します。
2025年5月、KYBURZ SAPPHIREは、200~280ナノメートルのUV-最適化サファイアで動作する精密測定および光学解析アプリケーションで使用されています。 会社は直径29のmmの円筒状サンプルが付いているサファイア材料の2つのタイプをテストしました。 同社は、結晶と精密研磨の純度が、ディープUV伝送にとって不可欠であることを指摘しています。
2026年8月、Meller Opticsは、先進のサファイアレンズ、窓とプリズムを発表し、先進的なエネルギーレーザー兵器や軍事電気光学系向けの製品を発表しました。 新しく導入されたサファイアの部品は両側で塗られる反反射であり、IRの波長に紫外線上の99%光学伝達を提供します。
なぜスマートフォンのセグメントが最大の市場シェアを保持するのですか?
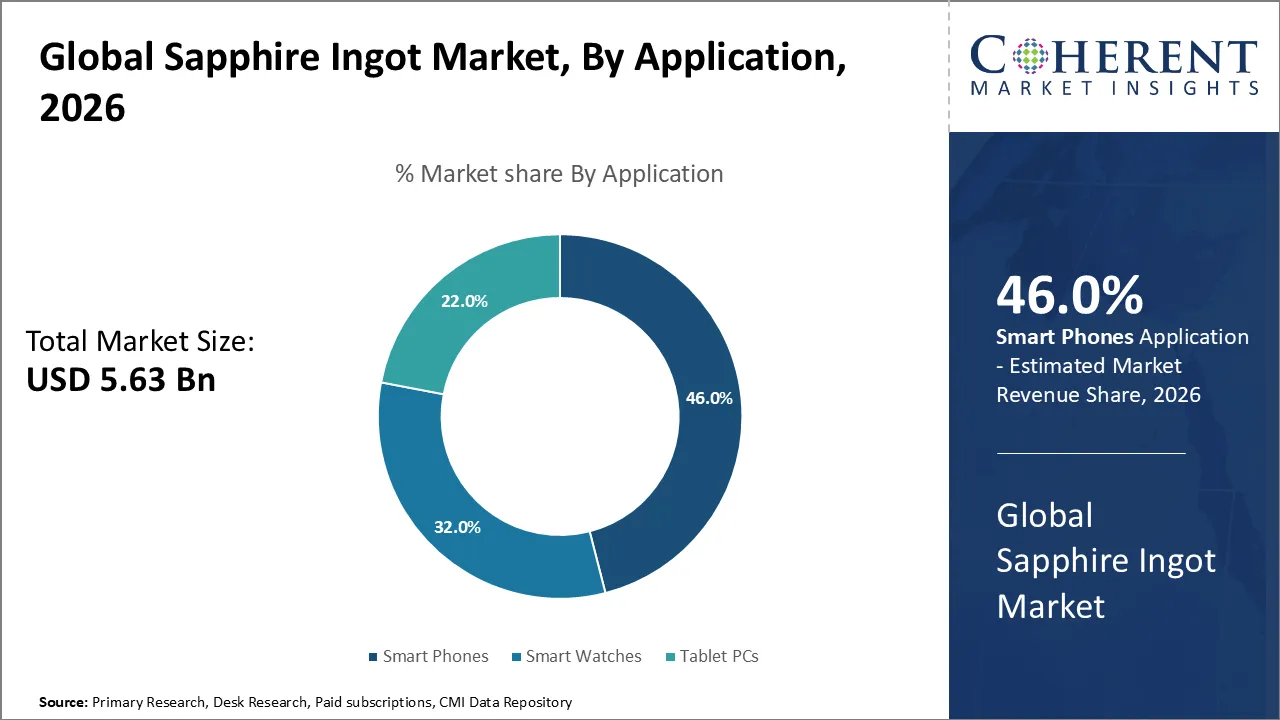
用途に応じて、スマートフォンのセグメントは2026年に推定46%のシェアでサファイアインゴット市場をリードする予定です。 セグメントの成長は、耐傷性カメラレンズカバー、プレミアムスマートフォン部品、および高度な光学保護材料の採用の増加によってサポートされています。 Sapphireの高硬度、透明度、耐久性により、スマートフォンカメラシステムをスクラッチや日常の摩耗から保護できます。
Appleの9月2026の技術仕様によると、新しく導入されたiPhone 18 ProとiPhone 18 Pro Max機能サファイアクリスタルレンズは、高度な48MPメイン、超ワイド、および望遠カメラシステムと一緒にカバーします。 これは、代替ディスプレイ保護材料の進歩にもかかわらず、プレミアムスマートフォンでサファイアコンポーネントの継続的な採用を示しています。
2026年9月、iKKOは、IFA 2026のMindOne Proスマートフォンを発売しました。 スマートフォンは4インチのAMOLEDスクリーンを90Hzリフレッシュレート、サファイアガラス保護、180度の回転を備えた50MPソニーカメラを搭載しています。
サファイアインゴット市場 トレンド
- LED製造および高度な半導体アプリケーションにおける高純度のサファイア基板の採用は、水晶品質、ウェーハの均一性、および生産効率を向上させるための奨励メーカーです。 京セラ株式会社によると、ガリウム窒化物(GaN)結晶成長に使用されるサファイア基質は、最大6インチのサイズで入手可能で、LED製造用のより大きな基質に注力しています。
- 大径サファイアクリスタル製造に重点を置き、技術革新を加速し、サファイアインゴット生産のスケーラビリティを向上させる。 中国のJingsheng電気機械は2026年8月、Kyropoulos法を使用して1,000キログラムクラスの合成サファイアクリスタルを生成し、300 kg、450 kg、750 kg結晶を含む以前の開発に続く能力を開発しました。 この進歩は、より大きな結晶サイズと統合された処理能力に対する業界の移行を強調しています。
- 国内のサファイア製造と半導体材料のローカリゼーションに重点を置き、地域生産能力を強化しています。 2026年7月、ポリマテック電子は、100 mmの直径のサファイアインゴットを作り出すように設計された、チェンナイ、インドでサファイアインゴット結晶成長プルアを委託しました。 同社は、年間約18,000枚のEpireadyサファイアウエファーの潜在的な出力をプーラーごとに示しました。
地域洞察
アジアパシフィックは、強力なサファイア製造と拡大エレクトロニクス生産にOwingを約束
アジア太平洋地域は、2026年に43%の最大のサファイヤインゴット市場シェアを占める見込みです。 中国、日本、韓国、台湾、インドを拠点とする半導体およびコンシューマーエレクトロニクスの生産拡大に伴い、幅広いサファイア結晶製造能力、LED基材の需要増加、および半導体およびコンシューマーエレクトロニクスの生産拡大を推進しています。 高純度の結晶成長技術と先進エレクトロニクス製造への投資の増加は、世界的なサファイアインゴット市場における地域の位置を強化しています。
中国の統計局によると、2026年2月には、約484.28億の集積回路が2025年に生産され、10.9%の年間成長を記録しました。 中国の大規模な電子機器製造エコシステムを強調し、オプトエレクトロニクス機器や半導体加工機器で使用される特殊なサファイア材料の間接的な機会を作成します。
10月2026日、オーストラリアのアルファHPA アルファサファイアプロジェクトでは、ガリウム窒化物(GaN)-on-sapphire半導体認証用の200mmサファイアウエハの追加注文を含む、限定で進行が発表されました。
北米サファイアインゴット市場 トレンド
北米は、2026〜2033年の提案されたサファイアインゴット市場予測で最速成長地域として位置付けられています。 航空宇宙、防衛、半導体機器、高度なセンシング技術における高性能サファイア光学材料の採用を増加させることにより、地域の潜在的な成長をサポートします。 国内特産品の製造とレジリエントサプライチェーンの高まりは、サファイアクリスタル加工と精密光学部品への投資を奨励しています。
半導体産業協会(SIA)によると、米国に拠点を置く半導体企業が標準2025年に約76.8億米ドルに投資し、最先端材料、半導体技術、製造イノベーションに対する業界の強いコミットメントを強調しています。 これらの投資は、半導体機器や光学系で使用される特殊なサファイアコンポーネントの機会をサポートします。
また、SIAは、米国半導体産業が2025年、世界半導体市場の53.4%で約4億米ドルであったと述べた。 広範囲にわたるエレクトロニクスおよび半導体技術基盤は精密光学系、半導体加工装置および専門産業の適用のための高純度のサファイア材料の製造者に機会を提供します。
強力な防衛と精密光学製造インフラストラクチャは、米国でサファイアインゴット市場を運転しています
米国サファイアインゴット市場は、航空宇宙、防衛、半導体処理、および精密光学用途における高純度サファイア結晶の需要の増加によって駆動され、安定した成長が見られます。 国の先進材料製造エコシステムを確立し、主要な光学コンポーネントの国内調達に重点を置き、サファイアインゴットサプライヤーの機会を創出しています。 Sapphireに軍の監視システム、レーザー装置および高度センサーのために適したそれを作る極度な温度への高い機械強さ、透明および抵抗があります。
ギルド光学アソシエイツによると、米国ベースの精密光学メーカーは、25,000平方フィートの製造施設が直径1 mmから17インチまでのサファイア光学窓を作り出すことができると述べています。 また、球面光学レンズを10mmほど小さくし、大気空間、防衛、産業用途のサファイアを正確に処理する国内能力を発揮します。
また、カリフォルニア・ムリエタ州の米国サファイア生産施設は、F-35の航空機プログラムをサポートする作業など、7年以上にわたる製造開発と政府支援能力の構築を享受しました。 これは、防衛グレードのサファイア材料のための既存の国内製造拠点をアンダースコアします。
中国サファイアインゴット市場 トレンド
中国は、予測期間中にサファイアインゴット市場で重要な成長を目撃する予定です。 消費者エレクトロニクス、産業機器、精密製造で使用される光学部品のためのサファイアクリスタル製造施設、拡大LEDの生産および成長の要求を確立し、国の成長は支えられます。 一貫した結晶成長、切断、研磨、コーティングの操作に重点を置き、グローバルサファイアサプライチェーンにおける中国の位置を強化しています。
Baoshiの光学技術の2026の会社情報によると、中国ベースのサファイアの部品の製造業者はQingyuan、広東省の12,000平方メートルの製造業設備を、200人以上の従業員および年間生産が5,000,000のサファイアの部品を越える作動させました。
また、中国は2026年8月、中国サファイアメーカーは、より大きな直径の基質生産を進んでいます。 JingshengのElectromechanicalは4インチから8インチの基質に商業生産と共に最大12インチを測定するサファイアの基質を開発しました。 より大きい基質の開発はより大きいサファイアのウエファーを要求する材料利用およびサポート塗布を改善するために期待されます。
サファイアインゴット業界における主要企業
サファイアインゴットの主要プレイヤーの何人か 市場はルビコン、水晶システム、GTAT、単結晶PLCです。、Saint-Gobainの水晶、水晶Q、出口、オーロラの光電子工学、Trinity、シリアン、 京セラ、およびNamiiki。
ニュース
- 2026年2月、Excelitas Technologiesは、Saint-Gobain Crystalsに関連した事業であるLuxium Solutionsの買収完了を発表しました。 ルクシウムは、精密光学および電力電子機器で使用されるサファイアおよびガーネット基板を含む高性能の単結晶材料を、専門にします。
マーケットレポートスコープ
サファイアインゴット市場レポートカバレッジ
レポートカバレッジ | ニュース | ||
基礎年: | 2025年 | 2026年の市場規模: | 米ドル 5.63 Bn |
履歴データ: | 2020年~2024年 | 予測期間: | 2026〜2033 |
カリフォルニア: | 5.0%(税抜) | 2033年 価値の投射: | 米ドル 7.94 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ルビコン、クリスタルシステム、GTAT、モノクリスタルPLC。、セント・ゴバイン・クリスタル、クリスタルQ、出口、オーロラ・オプトエレクトロニクス、トリニティ、シリアン、協奏者、そしてナミキ。 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン
- 国内結晶製造や半導体材料のローカリゼーションへの投資の増加は、サファイアインゴット市場の成長を強力に支援しています。 2025年2月、人工電子インテリジェントマテリアルリミテッドは、マハラシュトラ州政府とモウに署名し、ナグプルのサファイアインゴットおよびウェーハ製造施設を設立し、5年間でINR 10,000 Croreの投資を提案しました。 この開発は、統合サファイアの生産能力と輸入に対する依存性を低下させるための成長産業の関心を示しています 半導体材料。
- 政府主導の半導体イニシアチブと高度な光学材料の需要は、サファイアインゴットメーカーの長期的な機会を駆動しています。 政府は、半導体機器、材料、研究および国内製造能力に焦点を当てて、2026年に半導体ミッション2.0を発表し、インドのプレス情報局は言いました。 これらの取り組みは、電子機器、光学系、半導体加工に特化した用途向けの高純度サファイアクリスタルへの投資を促すことが期待されます。
- 結晶成長技術の進歩と航空宇宙および防衛用途の拡大は、サファイアインゴットメーカーの長期商用化の機会を強化しています。 京セラ、ルビコン技術、クリスタルシステムなどの業界関係者が、サファイア素材や精密光学用途に携わっています。 Sapphireの高硬度、熱安定性および紫外赤外線光学伝達はレーザー システム、赤外線センサーのためにそれ適したようにします、 半導体装置、および宇宙空間の部品は、高性能のサファイア ガラスのための機会を支えます。
市場区分
- グレード(Revenue、USD Bn、2021-2033)
- 紫外グレード(UV)
- 赤外線グレード(IR)
- 用途別(Revenue、USD Bn、2021-2033)
- スマート電話
- スマートウォッチ
- タブレットPC
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- サファイアインゴットメーカーとクリスタル成長技術開発者
- サファイア基板・ウェーハ加工会社
- 物質科学者と単結晶サファイア研究者
- サファイア製造および光電子工学の会社からのR & Dの頭部
- LEDおよび半導体基板製造の専門家
- スマートフォン、スマートウォッチ、消費者向け電子機器部品調達マネージャー
- 航空宇宙、防衛、精密光学業界調達マネージャー
- サファイアクリスタルの成長と高度な光学材料における主要な意見リーダー(KOL)
データベース
- 国連Comtradeデータベース(UN Comtrade)
- 世界銀行
- 米国地質調査(USGS)
- 国立標準技術研究所(NIST)
- 国際貿易センター(ITCトレードマップ)
- 欧州委員会 – ユーロスタット
- 米国国際貿易委員会(USITC)
- 米国地質調査 – ミネラルコモディティサマリー
雑誌
- 半導体今日
- 半導体ダイジェスト
- 化合物半導体
- フォトニクススペクトラ
- レーザーフォーカスワールド
- LEDライト プロフェッショナル
- 電子設計
ジャーナル
- 結晶成長ジャーナル
- クリスタルリサーチ&テクノロジー
- クリスタル
- 材料科学ジャーナル
- 光学材料
- 半導体材料科学 プロセス
- アメリカ陶磁器学会ジャーナル
- 応用表面科学
新聞
- ウォールストリートジャーナル
- 金融タイムズ
- 経済の時代
- 日経アジア
- 中国 日
- ビジネスタイムズ
- ヒンズー教のビジネスライン
協会について
- SEMI – 半導体機器・材料インターナショナル
- 光とフォトニクスの国際社会(SPIE)
- オプティカ(旧光学会)
- 半導体産業協会(SIA)
- IEEEフォトニクス協会
- 欧州フォトニクス産業コンソーシアム(EPIC)
- 日本電子情報技術工業会(JEITA)
- アメリカンセラミック協会(ACerS)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 政府の半導体 製造業・電子政策出版
- サファイアクリスタルの成長と製造研究出版
- サファイア結晶成長技術に関する大学研究出版物
- WIPO、USPTO、Google Patentなどの特許データベース
- 一般に利用できるLED、半導体および光電子工学 業界レポート
- 合成サファイア、コランダム、関連材料の国際取引統計
- 光学材料および半導体物質に関する規制および規格の出版物
- 当社製品カタログ、技術仕様、製造能力発表
- 先進結晶材料に関する政府研究・イノベーション出版
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
サファイアインゴット市場は2033年にUSD 7.94 Bnに達すると予想されます。
世界のサファイアのインゴット マーケットで作動する主要なプレーヤーはRubicon、水晶システム、GTAT、Monocrystal PLCを含んでいます。、Saint-Gobainの水晶、水晶Q、出口、オーロラの光電子工学、Trinity、シリアン、KyoceraおよびNamiiki。
高い初期投資コスト、複雑な結晶成長プロセス、高エネルギー消費量、代替基材の可用性は、市場成長を妨げる重要な要因です。
LED製造におけるサファイア基板の需要の増加、スマートフォンやスマートウォッチにおけるサファイア部品の採用の増加、半導体製造および精密光学系における用途の拡大は、サファイアインゴットの需要が高まっています。
サファイアインゴット市場は、2026と2033の間の5.0%のCAGRで成長することを期待しています。
地域においては、北米は予測期間中に強い成長を目撃する一方、アジア太平洋は2026年に約43%の市場シェアを占めることが予想されます。
サファイアのインゴットは専門にされた水晶成長の技術を使用して作り出される酸化アルミニウム(Al2O3)の大きく、総合的に成長させた単一の水晶です。 これらのインゴットは、電子機器、半導体デバイス、精密光学用途で使用されるサファイアウェーハ、基板、光学窓などのコンポーネントに加工されます。