

急性腎障害治療市場 規模と予測 — 2026-2033
世界の急性腎障害治療市場は、2025年に19億6,000万米ドルと推定され、2032年には34億3,000万米ドルに達すると予測され、2025年から2032年までの複合年間成長率(CAGR)は8.3%を示す。
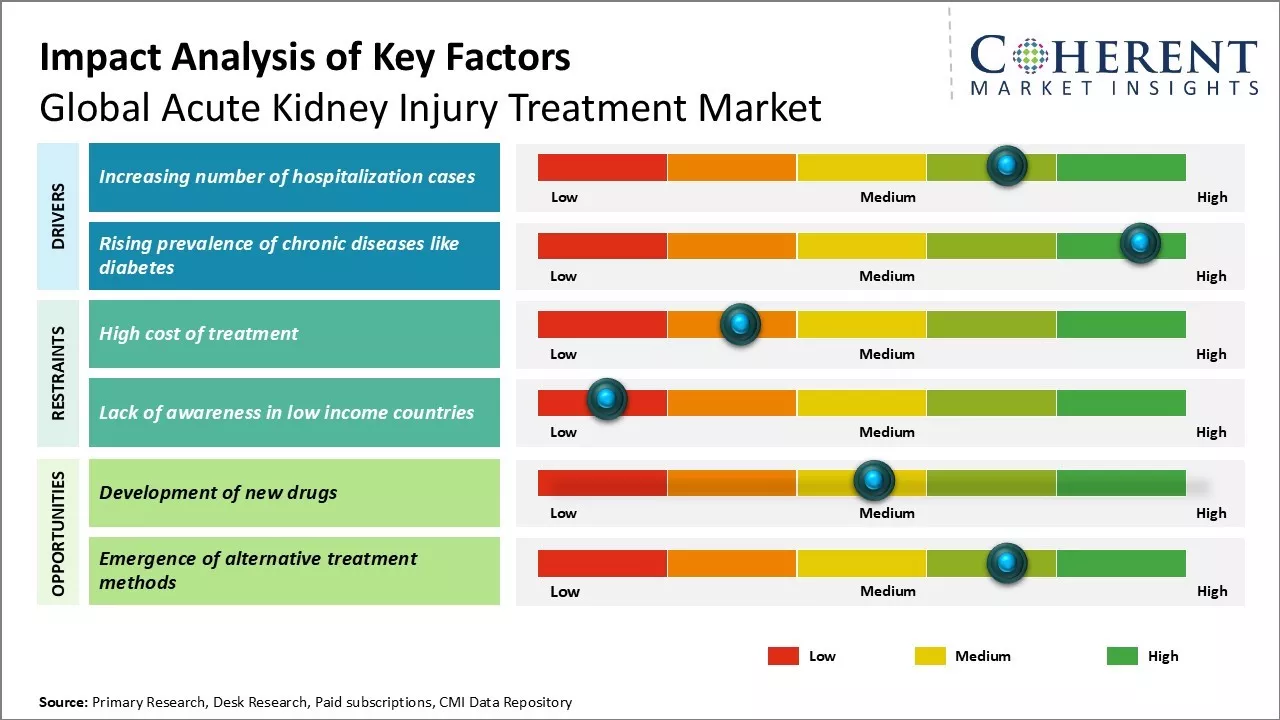
高齢化人口の増加、糖尿病や高血圧の罹患率の増加、手術件数の増加など、急性腎障害に関連する危険因子の増加が市場成長を促進する可能性がある。さらに、急性腎障害治療のための新薬の開発と承認、高度な透析技術の利用可能性も市場成長の原動力となります。しかし、特に発展途上国における急性腎臓病に対する認識不足と治療処置の高コストが市場成長の妨げとなる可能性があります。薬剤性腎障害を最小化するための研究活動の増加と厳格な規制ガイドラインは、予測期間中、急性腎障害治療市場のプレーヤーに有利な機会を提供することができる。
入院症例の増加
世界中でさまざまな慢性疾患や生活習慣病の有病率が高まる中、過去数十年にわたって入院患者数が増加している。
入院が長期化すると、強力な薬剤の使用、造影剤の静脈内投与、その他の侵襲的処置が必要になることが多く、腎臓に過度の負担がかかり、正常な機能が損なわれる可能性がある。また、急性腎不全の主な原因の一つである敗血症のような感染症にかかるリスクも病院環境は高める。さらに、特に心臓血管系や消化器系を含む大きな手術は、腎臓に大きな負担をかける。世界的な疾病負担の増加に伴い、進行した症例を管理するためにより複雑な手術が行われるようになり、そのリスクはさらに高まっている。したがって、病院内の患者数が増加し続け、平均入院期間が長くなるにつれて、患者は急性腎合併症を起こしやすくなっている。
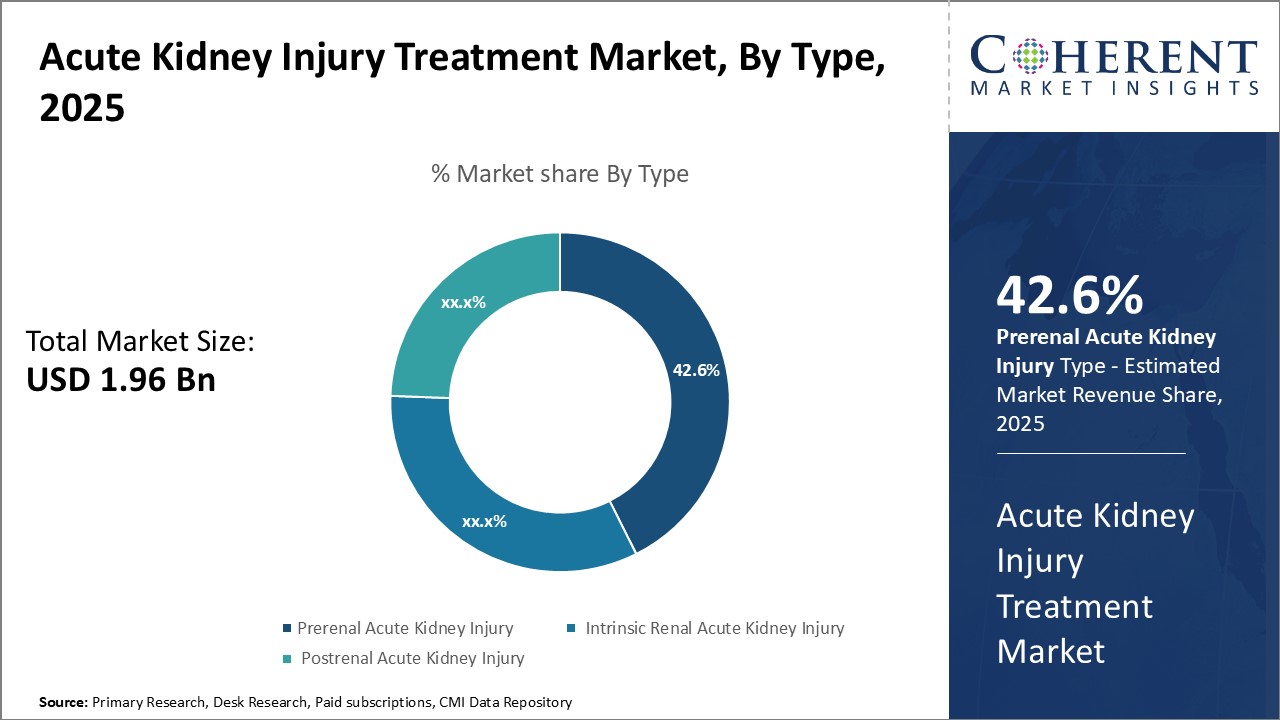
タイプ別:生活習慣病の流行が腎前性急性腎障害分野を牽引
タイプ別では、糖尿病や高血圧などの生活習慣病の増加により、腎前性急性腎障害分野が最も高い市場シェアを占めると推定される。腎前性急性腎障害は、腎前性アゾ血症とも呼ばれ、腎臓以前の要因による腎灌流障害または腎臓の低灌流障害を指す。主な原因は、心拍出量の低下、脱水や出血による血圧低下、特定の薬剤の使用などである。座りっぱなしのライフスタイルやジャンクフードの消費量の増加に伴い、糖尿病、高血圧、心血管疾患の症例は近年急激に増加している。これらの疾患は、腎前性急性腎障害につながる腎灌流障害の主要な危険因子である。さらに、高齢化やアルコールの過剰摂取などの要因が、リスクをさらに悪化させている。腎前性急性腎障害は腎臓以外に原因が特定できるため、より一般的であり、急性腎障害治療市場全体で最大のシェアを占めている。
治療分野別 - 併存疾患の有病率が治療分野を牽引
治療法別では、急性腎障害患者における併存疾患の有病率の増加により、治療法分野が最も高い市場シェアを占めると推定される。治療法は、腎灌流を改善し、腎機能低下の根本的な原因を改善することを目的としている。これには、輸液蘇生、バソプレッサーによるサポート、閉塞性尿路障害の緩和、必要に応じた腎代替療法などの措置が含まれる。急性腎障害の多くは、敗血症、大手術、外傷などの合併症を伴っている。腎臓の回復を促進すると同時に、これらの疾患や病態を同時に管理することは最優先事項である。腎疾患と非腎疾患の両方を総合的に管理できることから、治療は急性腎障害治療の基礎となり、薬物療法よりも大きな需要がある。
流通チャネル別 - 高い診断精度が病院薬局セグメントを牽引
流通チャネル別では、より正確な診断とタイムリーな治療が可能な病院薬局が最も高い市場シェアを占めると推定される。病院薬局は、急性腎障害患者にとって立地やアクセスの面でいくつかの利点がある。一般的に、病院は緊急時の最初の医療接点となる。病院では、根本的な原因を診断するための調査を迅速に行うことができる。ほとんどの病院では、急性腎不全を回復させるための集中治療施設だけでなく、専門の腎臓内科サービスも確立されている。そのため、診断の精度が高く、迅速な介入が可能である。また、病院の薬局は急性腎障害治療薬を幅広く在庫しており、治療レジメンをシームレスにサポートするための設備も整っている。診断と治療結果の信頼性が高いことから、病院薬局は市場で最も高いシェアを占めている。
地域別インサイト
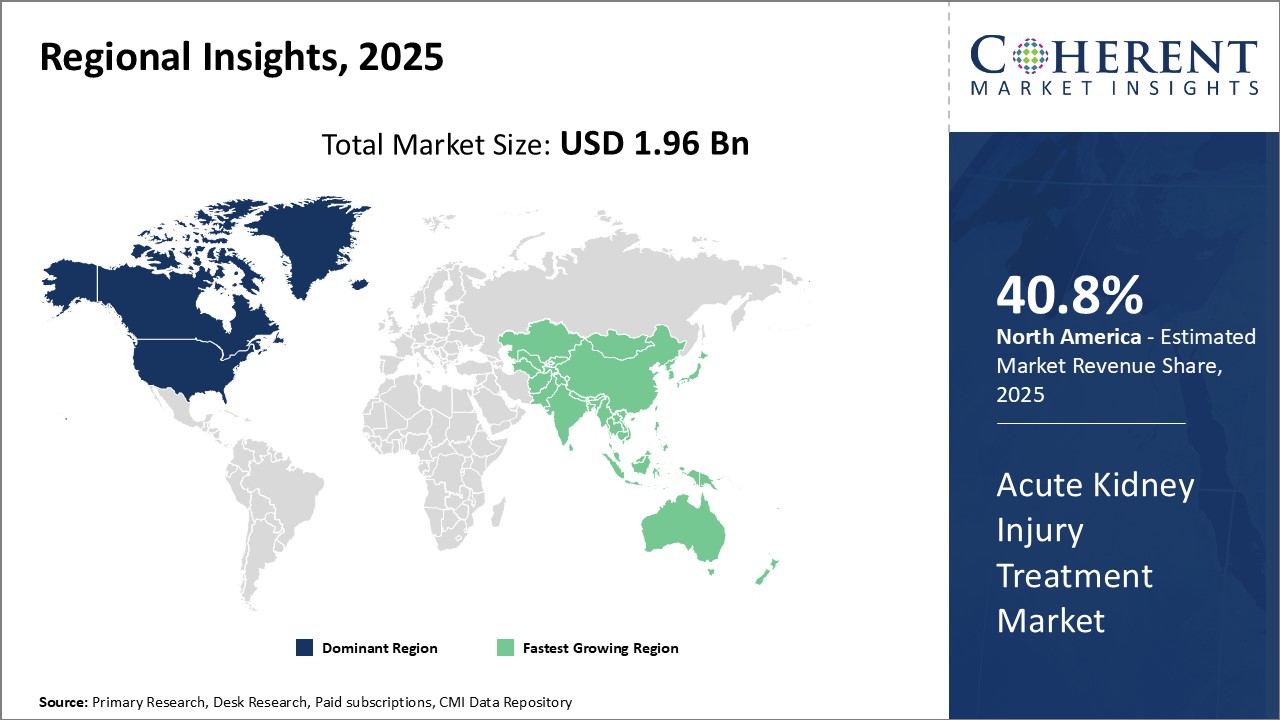
北米は現在、世界の急性腎障害治療市場を支配しており、2025年の推定市場シェアは40.8%である。これは、腎臓病の罹患率の増加、高度な医療施設、新規治療薬の採用増加によるものである。米国は、医療支出の増加と業界大手企業の存在により、同地域の急性腎障害治療ニーズに大きく貢献している。
日本を除くアジア太平洋地域は、患者層の拡大、医療アクセスの改善、インドや中国のような国々での医療ツーリズムの増加により、最も急成長している地域市場である。同地域における急性腎障害治療の需要増加には、合併症の有病率上昇につながる急速な高齢化、腎障害のリスクを高める生活習慣や食習慣の進化など、いくつかの要因が寄与している。さらに、良好な規制ガイドラインや、新たな成長の道を模索する主要企業のアジア太平洋市場への注力の高まりが、市場成長の原動力となっている。インドや中国では、ジェネリック医薬品やバイオシミラー医薬品の生産促進に向けた政府の取り組みにより、同地域における急性腎障害治療薬の入手しやすさと購入しやすさが向上している。
また、多くのアジア太平洋諸国では、グローバルな投資を誘致するため、規制環境が比較的簡素化されている。このため、グローバル製薬企業は、製造施設の開設、現地製薬企業との提携、買収などを通じて存在感を高めている。現在、日本のような先進国市場がかなりのシェアを占めているが、アジア太平洋市場全体としては、人口の多い国々に支えられている。
主要企業、最新動向、競争インテリジェンス
糖尿病など慢性疾患の負担増
慢性疾患は、世界の医療制度にとって最大の課題となっている。特に糖尿病と高血圧を中心とする生活習慣に関連した長期疾患の有病率の上昇は、市場の主要な傾向である。これらの非伝染性疾患は、先進国と発展途上国の両方の人々を巻き込む静かな伝染病となっている。糖尿病も高血圧も、適切に管理されなければ、長期間にわたって腎臓の構造に安定した損傷を与える可能性があるため、腎臓病の重大な危険因子である。
糖尿病や高血圧をコントロールすることなく長年にわたって生活する人が増えるにつれ、最終的に慢性腎臓病や末期腎不全を発症するリスクは大幅に増加している。自己免疫疾患や糸球体腎炎のような他の慢性疾患も、長期的な腎機能障害に関連している。高齢化が進み、併存疾患に罹患しやすい高齢者が増えていることは、慢性疾患の動態をさらに悪化させている。代謝性疾患、心血管系疾患、その他の長期にわたる疾患に罹患する人口が増加するにつれて、腎臓の機能が低下して急性腎疾患に罹患する確率は大幅に上昇する。
主要動向
- 2024年2月、臨床段階のバイオ医薬品会社であるカルチメディカ社は、Orai1を含むCRACチャネルを標的とする低分子阻害剤オーソラの治験許可申請(IND)をFDAから取得した。同社は、急性低酸素性呼吸不全(AHRF)を伴う急性腎障害(AKI)を対象とした第2相試験(KOURAGE)でオーソラを評価する予定である。試験は2024年前半に開始され、2025年にデータが得られる予定である。
- 2023年12月、ミッション・セラピューティクスは、リードアセットであるMTX652の治験新薬(IND)申請についてFDAの承認を取得した。この承認により、同社は米国で計画中の第II相臨床試験を進めることができる。MTX652はマイトファジーを標的とするファースト・イン・クラスの治療薬で、臨床段階のバイオテクノロジー企業によって開発された。
*定義 世界の急性腎障害治療薬市場には、急性腎障害(AKI)と診断された患者の治療に使用される治療薬や機器の販売が含まれる。急性腎障害とは、数時間から数日以内に起こる突然の腎不全や腎障害のことである。体内に老廃物や水分が蓄積します。治療には、血液透析や腹膜透析などの腎代替療法を行い、血液中の老廃物の除去を助けます。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
レポートの範囲
急性腎障害治療市場のレポートカバレッジ
| レポート範囲 | 詳細 | ||
|---|---|---|---|
| 基準年 | 2024 | 2025年の市場規模 | 19億6,000万米ドル |
| 過去データ | 2020年から2024年まで | 予測期間 | 2025年から2032年 |
| 予測期間:2025年~2032年 CAGR: | 8.3% | 2032年の価値予測 | 34億3,000万米ドル |
| 対象地域 |
| ||
| 対象セグメント |
| ||
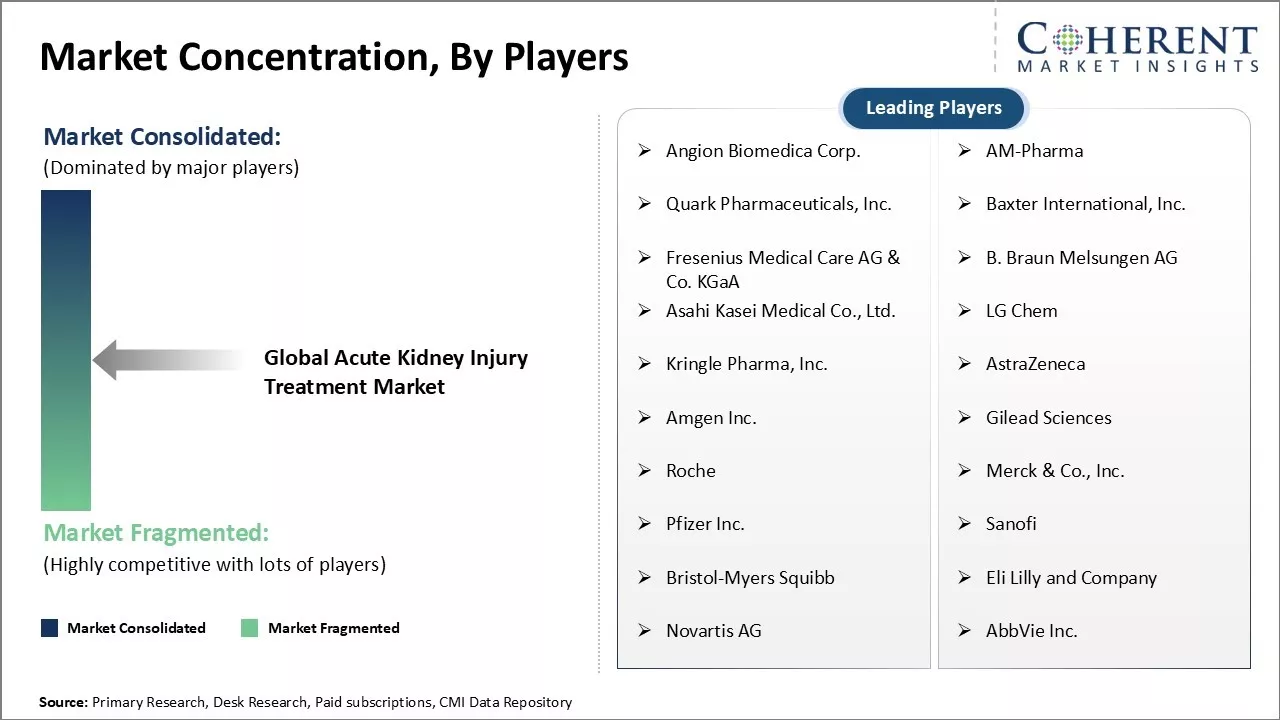
| 対象企業 | Angion Biomedica Corp.、AM-Pharma、Quark Pharmaceuticals, Inc.、Baxter International, Inc.、Fresenius Medical Care AG & Co.KGaA、B. Braun Melsungen AG、旭化成メディカル、LG Chem、Kringle Pharma, Inc.、AstraZeneca、Amgen Inc.、Gilead Sciences、Roche、Merck & Co.、Pfizer Inc.、Sanofi、Bristol-Myers Squibb、Eli Lilly and Company、Novartis AG、AbbVie Inc. | ||
| 成長ドライバー |
| ||
| 阻害要因と課題 |
| ||
市場力学
アナリストの見解(専門家意見)
[世界の急性腎障害治療市場の成長は、AKIの主要な危険因子である糖尿病と高血圧の有病率の上昇が牽引している。 急速に増加する高齢化人口におけるAKIリスクの増加も市場成長の原動力となる。しかし、承認された薬剤がなく、代替治療が限られていることが市場成長の妨げとなる可能性がある。
北米は医療費の高騰とAKI発症率の増加により、現在市場を支配している。しかし、アジア太平洋地域は、患者数の多さ、疾患有病率の上昇、発展途上国における医療アクセスの改善により、最も急成長している地域となる見込みである。同市場はまた、新規薬物療法や併用療法の研究開発という点でも、注目すべき機会を目の当たりにしている。主要企業は、自社のポートフォリオを拡大するため、パイプライン医薬品の臨床試験に注力している。
透析療法は、予測期間中も引き続き治療の主流となるだろう。しかし、根本的な疾患経路をターゲットにした治療的介入など、代替治療に対する需要は大きい。様々な臨床試験段階にある薬剤を含む強力なパイプラインは、新製品の承認を通じて有望な成長の可能性を示している。医薬品開発には困難が伴うため、この市場では共同研究や提携が一般的となっている。先進的な治療オプションのための研究への注力の高まりが、世界の急性腎障害治療市場の成長を促進する可能性がある。]
市場の課題治療費の高騰
世界の急性腎障害治療市場の成長は、急性腎障害の治療に伴う高コストのために阻害される可能性がある。急性腎障害には集中治療と頻回の透析処置が必要であり、高額な費用がかかる。高額な入院、高額な薬剤、透析治療は、患者だけでなく国の医療制度にも経済的負担を強いる。このような高額な治療費は、治療法や薬物療法の普及を妨げることになる。急性腎不全を患う患者にとって、医療費の自己負担は処方された治療コースを選択する意欲を失わせる。このため、腎障害治療を利用する患者が少なくなり、市場収益にマイナスの影響を与える。さらに、医療費の高騰は政府や民間保険会社の財政圧迫を強めている。治療費の抑制は、近い将来の市場成長にとって引き続き重要な優先事項である。
市場機会新薬の開発
急性腎障害治療のための新薬の開発は、世界の急性腎障害治療市場のプレーヤーに大きな機会を提供する可能性がある。現在、急性腎機能低下の予防・治療薬として承認されているものはほとんどない。また、既存の治療法には副作用が伴い、有効率も限られている。このため、新規薬剤分子によって埋められる可能性のある大きな空白が残されている。現在、新たな生物学的標的を同定し、幹細胞治療、遺伝子治療、臓器再生技術などの革新的な薬剤を開発することに、重要な研究が集中している。このような新薬の承認につながる臨床研究キャンペーンが成功すれば、現在満たされていないニーズに応えることができる。これにより、患者の回復が早まり、臨床転帰が改善され、最も重要なことは、透析のような高価な腎代替療法への過度の依存を減らすことができる。先進的な治療法の出現は、将来的に新たな患者の採用を促進し、市場収益を押し上げる可能性がある。
Speak to the analyst
Want personalized insights?
Take the findings above to one of our principal consultants, or have the report rebuilt around the segments, geographies and competitors you actually track.
市場セグメンテーション
- タイプ別インサイト(売上高、10億米ドル、2020~2032年)
- 腎前性急性腎障害
- 本態性腎急性腎障害
- 腎後性急性腎障害
- 治療法の洞察(売上高、10億米ドル、2020~2032年)
- 治療法
- 薬剤
- 流通チャネルの洞察(売上高、10億米ドル、2020~2032年)
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別インサイト(売上高、10億米ドル、2020~2032年)
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- その他のラテンアメリカ
- 欧州
- ドイツ
- 英国
- スペイン
- フランス
- イタリア
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN
- その他のアジア太平洋地域
- 中東
- GCC諸国
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北米
- 主要プレーヤーの洞察
- アンギオン・バイオメディカ社
- AMファーマ
- クオーク・ファーマシューティカルズ
- バクスター・インターナショナル
- フレゼニウス・メディカル・ケアAG & Co.KGaA
- ブラウン・メルサンゲンAG
- 旭化成メディカル株式会社
- LGケム
- クリングルファーマ
- アストラゼネカ
- アムジェン
- ギリアド・サイエンシズ
- ロシュ
- メルク社
- ファイザー
- サノフィ
- ブリストル・マイヤーズ スクイブ
- イーライリリー・アンド・カンパニー
- ノバルティスAG
- アッヴィ
主要関係者
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
世界的な急性腎臓傷害治療市場規模は、2024年のUSD 1.81億で評価され、2031年にUSD 3.12億に達すると予想されます。
世界的な急性腎臓の傷害の処置の市場のサイズは評価されると推定されます 1,857百万円 2021年 出展予定 7.2%のCAGR 2021年~2028年
急性の腎臓の傷害の増加、技術の進歩の増加、および増加の政府のイニシアチブのような要因は予測期間の間に市場成長を促進するために期待されます。
薬剤の区分 予報期間中に主要な市場シェアを保有する見込みです。
世界の急性腎臓の傷害の処置の市場の成長を妨げる主要な要因は急性腎臓の傷害の処置のための高いコストおよび急性腎臓の傷害の処置に関する人々間の意識の欠如を含んでいます。
市場で動作する主要なプレーヤーは、Quark Pharmaceuticals, Inc.、Baxter International, Inc.、Novaartis AG.、B. Braun Melsungen AG、Fredsenius Medical Care、Medtronic、Astellas Pharma Inc.、Sentien Biotechnologies、Teva Pharmaceutical Industries Inc.、アサヒ化成メディカル株式会社、AM-Pharma B.V、Teleflex、Cure Medical、LLC、Angion Biomedia株式会社