

고온 코팅 시장 규모 및 점유율 분석-2026년부터 2033년까지
고온 코팅 시장 규모는 2026년에 42억 9천만 달러로 CAGR 4.3%로 성장할 것으로 예상되며 2033년에는 57억 6천만 달러에 이를 것으로 예상됩니다. 주요 동인은 크게 산업 장비의 부식 및 열 보호에 대한 수요 증가, 석유 및 산업 분야에 대한 투자 증가로 정의됩니다. 가스 및 석유화학 인프라, 발전 시설 확장, 항공우주, 자동차 및 중공업 응용 분야 전반에 걸쳐 내열 코팅 사용 증가 등이 있습니다. Sherwin-Williams에 따르면 내열성 코팅은 작동 온도 상승으로 인한 코팅 저하 및 부식으로부터 굴뚝, 보일러, 처리기, 공정 배관, 밸브 및 용기와 같은 장비를 보호하도록 설계되었으며 특정 코팅 시스템은 최대 650°C(1,202°F)의 온도에서도 보호 기능을 제공합니다.
주요 사항
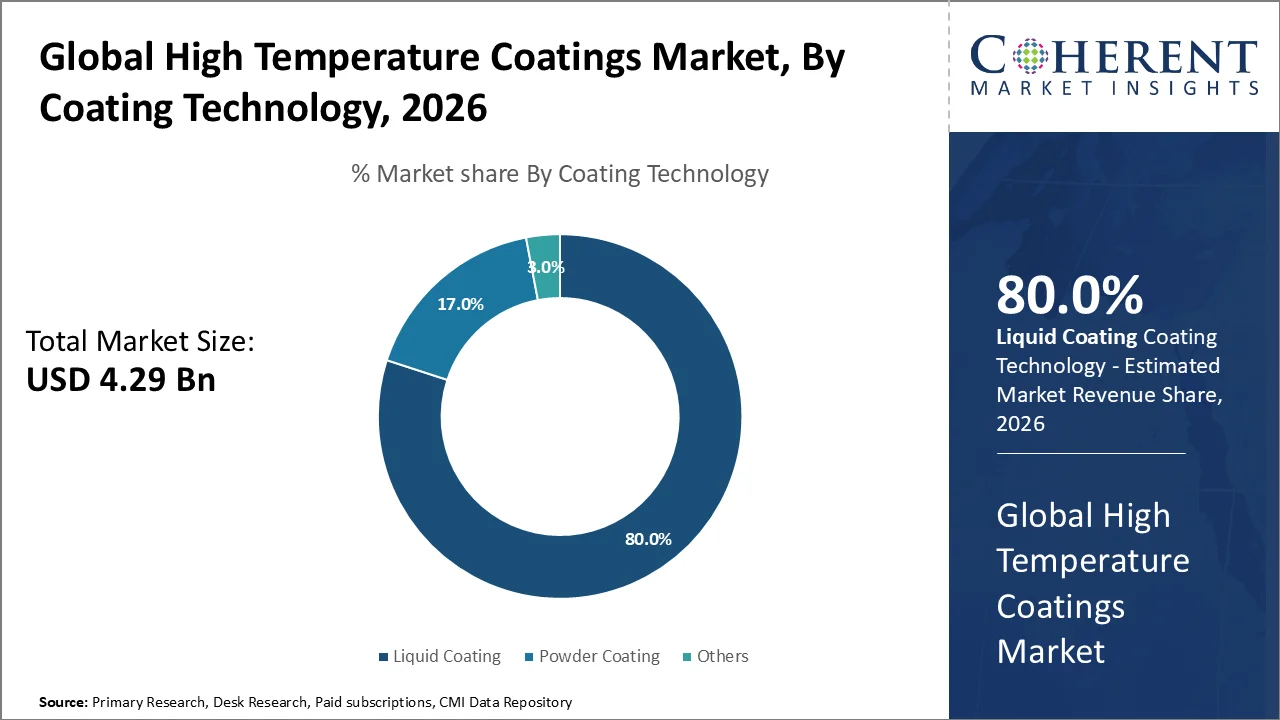
- 액체 코팅 부문은 2026년에 약 80.0%로 시장을 선도할 가능성이 높습니다. 이 부문의 성장은 적용 유연성, 복잡한 장비 구조의 효과적인 적용 범위, 스프레이 및 기존 적용 기술과의 호환성, 저VOC 및 수성 제제의 가용성 증가로 인해 발생합니다. 셔윈-윌리엄스’ Heat-Flex Hi-Temp 3500은 -62°C ~ 177°C 사이에서 작동하는 기판에 적합한 수성 아크릴 액체 코팅으로, VOC 함량이 100g/L 미만이며, 열 성능과 저배출 응용 분야를 향한 액체 시스템의 발전을 보여줍니다.
- 아크릴 기반 부문은 2026년에 약 24.0%로 시장을 장악할 가능성이 높습니다. 이 부문의 성장은 강력한 색상 유지, 광택, 내후성, 적용 용이성, 고온에 노출되는 장비의 내구성 마감재로서의 적합성으로 인해 발생합니다. 기술적 적합성을 지원하는 Jotun의 실리콘-아크릴 Solvalitt 코팅은 최대 600°C의 온도를 견딜 수 있도록 설계되었으며 14가지 고온 안정성 색상으로 제공되어 아크릴 기반 제제를 지원하는 내열성과 미적 성능의 조합을 강조합니다.
- 에너지 & 전력 부문은 2026년에 약 17.0%로 선두를 차지할 것으로 예상됩니다. 이 부문의 성장은 보일러, 터빈, 파이프라인, 용광로, 열 교환기, 스택 및 기타 열 응력을 받는 발전 장비 전반에 걸쳐 열 및 부식 방지에 대한 광범위한 요구 사항으로 인해 발생합니다. 국제에너지기구(International Energy Agency)에 따르면, 2025년 전 세계 전력 생산량은 850TWh 이상 증가했으며, 재생에너지 발전과 원자력 발전을 합치면 전 세계 전력 공급의 전체 증가보다 더 많이 증가했습니다.
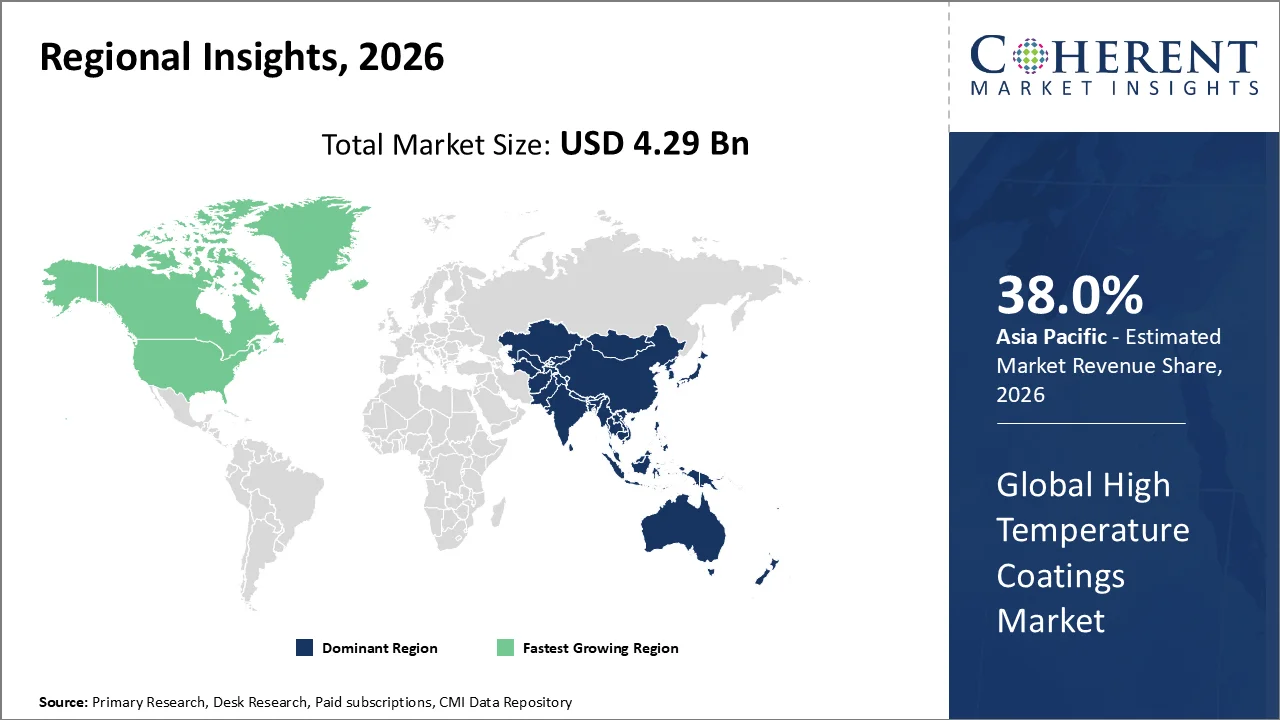
- 아시아 태평양 지역은 2026년에 약 38.0%라는 높은 점유율을 차지할 것으로 예상됩니다. 이 지역의 성장은 대규모 산업화, 발전 자산 확장, 석유화학 및 정유 역량 증가, 중국, 인도, 동남아시아 전역의 강력한 제조 활동에 힘입은 것입니다. IEA에 따르면 중국은 2025년 전 세계 전력 수요 증가의 약 58%를 차지했으며 순 전력 수요는 9,500TWh를 넘어 전년 대비 5.1% 증가했습니다.
시장 드라이버
Power Generation 및 Industrial Thermal Infrastructure의 확장은 고온 코팅 시장의 가속화
높은 온도 코팅 시장은 전력 및 산업 인프라의 확장 및 현대화에 강한 몰입을 얻고 있습니다. 보일러, 터빈, 배출 체계, 열교환기, 더미, 로 및 가공 배관은 산화와 부식에서 금속 표면을 보호하는 동안 열 순환을 저항할 수 있는 코팅을 위한 필요를 창조하는 고열에 지속적으로 운영합니다.
미국 에너지 정보 관리 (EIA)에 따르면, 미국 전기 발생은 2025 년에 기록 4.43 조 kWh에 도달, 2024에서 2.8% 증가. 또한, 2025년 말에 미국은 터빈, 보일러, 발전기, 배기 시스템 및 방어적인 정비를 요구하는 관련 열 장비의 큰 그리고 증가한 설치 기초를 나타내는 실용 가늠자 전기 세대 수용량의 몇몇 1.28백만 MW가 있었습니다.
Refining 및 Petrochemical Infrastructure의 확장은 고열 코팅 소비를 몰고 있습니다
정제 및 석유화학 시설의 확장은 고온 코팅 시장의 또 다른 주요 성장 드라이버입니다. Refineries와 화학 식물에는 난방 배, 반응기, 란, 파이프라인, 저장 체계 및 절연제의 밑에 높은 표면 온도 및 부식이 극적으로 장비 생활을 감소시킬 수 있는 가공 장비의 광대한 네트워크를 포함합니다. 고열 코팅은 이 자산을 보호하고 부식 관련 정비 및 계획한 폐쇄를 위한 필요를 감소시키기 위하여 점점 더 이용되고.
인도의 정제 수용량은 2025년에 258.1 MMTPA이고 석유 & 천연 가스, 인도의 군에 따라 2030년까지 309.5 MMTPA에, 상승하기 위하여 계획됩니다. 공공 기관 정유소에 대한 석유 화학 강도 지수는 지속적인 계획 및 계획 된 프로젝트와 함께 4.1에서 9.3으로 증가 할 것으로 예상되며 정유 및 석유 화학 처리 자산의 통합을 반영합니다.
현재 이벤트 및 고온 코팅에 미치는 영향 가격표
현재 이벤트 | 묘사와 그것의 충격 |
유럽 연합 (EU)은 산업 배출 지침 (2026)을 개정 |
|
EU 화학 분류 및 라벨링 규칙은 산업에 적용된다 (2026) |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
왜 액체 코팅은 가장 큰 주식을 취득합니까?
코팅 기술의 기초에, 액체 코팅 세그먼트는 고열을 지도하기 위하여 계획됩니다 연락처 2026년에 약 80.0%의 점유율을 가진 시장. 세그먼트의 성장은 애플리케이션 유연성, 불규칙하고 복잡한 장비 지오메트리, 유지 보수 응용 프로그램의 용이성 및 살포, 브러시 및 롤링 방법과 호환성을 입을 수있는 능력으로 빚집니다. 액체 코팅은 전문 색상, 박막 제어 및 정밀 코팅 허용 오차가 필요한 곳에 특히 선호됩니다.
5 월 2026에서 AkzoNobel의 국제 보호 코팅은 Intertherm 50에 대한 업데이트 된 기술 사양을 발표했다, 540°C (1,004°F) 온도에서 강철을 보호하는 액체 고온 실리콘 코팅. 제품은 공기 살포, 솔, 또는 롤러에 의해 적용될 수 있습니다, 신청 versatility 지원 액체 코팅 채택합니다.
왜 아크릴 기반은 가장 큰 주식을 취득?
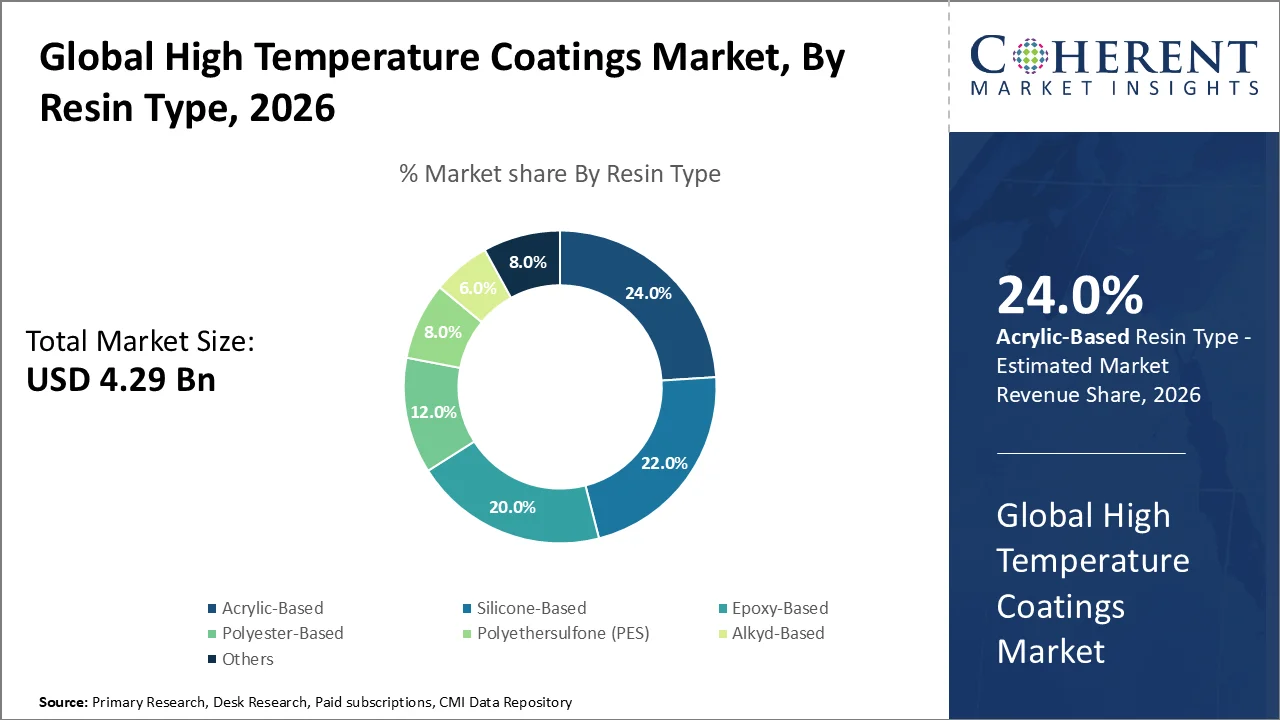
수지 유형의 기초에, 아크릴 근거한 세그먼트는 2026년에 대략 24.0%의 가장 큰 고열 코팅 시장 점유율을 위한 계정에 계획됩니다. 세그먼트의 성장은 강한 색깔 보유, 광택 안정성, weatherability, 쉬운 신청에 빚지고, 그것의 능력은 높은 온도에 노출된 산업 장비에 튼튼한 끝을 제공하.
Sherwin-Williams에 따르면, 그것의 아크릴 실리콘 열 코드 Hi-Temp 500는 500°F (260°C)까지 온도에 지속적인 서비스를 위해 디자인됩니다. 코팅은 주위 온도에 단 하나 성분, 공기 건조이고, 기름 & 가스, 발전, 광업 및 다른 고열 환경의 맞은편에 그것의 사용을 지원하는 스테인리스에 직접 적용될 수 있습니다.
에너지 및 전력은 가장 큰 시장 점유율을 보유합니까?
최종 사용자의 기초에, 에너지 & 전력 세그먼트는 2026년에 대략 17.0% 공유로 지도하기 위하여 계획됩니다. 세그먼트의 성장은 보일러, 터빈, 로, 열교환기, 더미, 파이프라인, 분리기 및 다른 열으로 응력을 받는 장비의 맞은편에 고열 코팅의 광대한 사용에 owing 입니다. Coherent Market Insights는 가장 큰 사용자 중 에너지 및 석유 화학 산업을 식별합니다. 히터, 분리기, 로 및 시스템을 운반하는 광범위한 배포.
Global Energy Monitor의 2026 Boom 및 Bust Coal 보고서에 따르면 새로운 석탄 연소 전력 용량의 97.4 GW는 전 세계적으로 2025 년에 등록되어 기록에 가장 높은 연간 추가를 나타냅니다. 중국 혼자 의뢰 78.1 GW, 인도 약을 추가 10 GW. 열전력 인프라의 지속적인 건설은 보일러, 증기 시스템, 배기 장비 및 보호 코팅을 요구하는 관련 고온 자산의 설치 기초를 확장합니다.
고열 코팅 시장 연락처
- 부식 방지 (CUI) 예방에 중점을 두는 것은 반복 가열, 냉각 및 수분 노출 사이클을 통해 부식 방지를 계속 제공 할 수있는 특수 고온 코팅 시스템에 대한 관심을 창출합니다. 물자 보호와 성과 (AMPP)를 위한 협회에 따르면, CUI는 격리한 정유, 석유화학 제품 및 힘 세대 장비를 위한 진보된 보호 코팅의 증가 경제 중요성을 강조하는 배관과 관련된 정비 비용의 40%까지를 차지할 수 있습니다.
- 열 절연제 코팅의 사용은 상승에, 가열한 탱크, 배관 및 가공 배를 위한 전통적인 절연제 그리고 입히는 체계에 대안을 제공하. 3월 2025일, Sherwin-Williams의 Heat-Flex Advanced Energy Barrier (AEB)는 최대 177°C (350°F)의 온도에서 작동하는 자산에 프로세스 열을 유지할 수 있으며 최대 204°C (400°F)까지 배출합니다. 코팅은 또한 불분명한 생산을 가진 정비를 위한 148°C (300°F)까지 온도에 자산의 가동 도중 적용될 수 있습니다.
- 높은 고체와 낮은 VOC 정립에 대한 성장 강조는 새로운 고온 코팅 개발에 영향을 미칩니다. 코팅 제조 업체는 더 적은 코팅 층을 가진 CUI 보호를 결합하고, 용매 내용, 더 쉬운 지상 준비를 감소시키고, 더 빠른 반환에 서비스 특성. 이 추세는 특히 정유, 화학 공장 및 코팅 관련 배출, 재료 소비, 노동 요구 사항 및 유지 보수 가동 중단을 줄이기위한 전력 시설에 중요합니다.
지역 통찰력
아시아 태평양은 큰 산업, 에너지, 석유 화학 제조 기지에 Owing을 지배합니다
아시아 태평양은 2026년에 고온 코팅 시장 점유율 38.0%를 차지할 것으로 예상됩니다. 지구의 지배는 그것의 큰 힘 세대 인프라, 광대한 석유화학 및 정제 수용량, 강한 금속 가공 기업에 owing이고, 중국, 인도, 일본, 한국 및 동남 아시아의 맞은편에 제조 활동을 확장하.
중국 외부 산업 확장은 더 지역 수요를 강화하고 있습니다. 세계 철강 협회에 따르면, 인도의 원유 철강 생산은 2025 년 164.9 백만 톤에 10.4% 증가, 베트남은 24.7 백만 톤에 12.2% 성장 기록. 철강 및 중공업 생산의 지속적인 확장은 로, 킬른, 배기 시스템, 공정 배관 및 열처리 장비에 사용되는 고온 코팅에 대한 수요를 지원합니다.
북아메리카 고열 코팅 시장 동향
북미는 높은 온도 코팅 시장에서 강력한 성장을 목격 할 것으로 예상된다 전기 요구, 큰 설치 정유 및 석유 화학 자산 기지, 화학 산업 투자 증가, 고급 CUI 및 고온 유지 보수 코팅의 지속적인 채택. 미국은 광범위한 발전, 정제, 화학 가공, 항공 우주 및 산업 제조 인프라로 인해 특히 중요합니다.
화학 공업은 또한 코팅 수요를 지원합니다. 미국의 화학위원회에 따르면 미국 화학 산업 자본 지출은 2025 년 약 39.8 억 달러에 도달했으며 2026 년에 40.5 억 달러로 증가 할 것으로 예상되며 산업 선적은 2025 년 약 673.3 억 달러였습니다.
10 월 2025에서 Rust-Oleum은 사용자 정의 스프레이 5-in-1 기술의 확장을 새로운 높은 열 2000 °로 발표 ₢ 킹 코팅 제품 라인, 봄 2026에 예정된 상업 발사와.
Strong Manufacturing and Chemical-Sector Investment는 미국의 고온 코팅 시장을 가속화하고 있습니다.
미국 고열 코팅 시장은 국가의 대형 화학 가공, 강철, 전력 - 세대, 항공 우주 및 고급 제조 기지에 빚지고 꾸준한 성장을 목격하고있다. 이러한 산업 전반에 걸쳐 성장 자본 배치는 로, 원자로, 공정 선박, 열 교환기, 배기 시스템 및 고온, 산화 및 부식을 저항 할 수있는 코팅이 필요한 파이프라인의 설치 기지를 확장하고 있습니다.
미국 경제 분석 국에 따르면, 미국의 새로운 외국 직접 투자 지출은 2025 억 달러에 도달, 증가 49.5% 2024에서. 제조는 USD 121.8 억, 또는 총 투자의 52.5%를 차지하면서 화학 제조는 혼자 USD 45.4 억을 유치했습니다.
2026년 8월, 미국 철 및 강철 연구소는 2025년 동안 미국 원료 생산이 90백만개의 그물 톤에 도달하고, 3% 년에 년을 증가하는 것을 보고했습니다, 국내 선반 선적은 91백만개의 그물 톤에 5%를 장미합니다.
China 고온 코팅 시장 연락처
중국은 높은 온도 코팅을위한 가장 중요한 성장 시장 중 하나가 광범위한 중공업 인프라, 확장 전력 및 열 에너지 분야, 대형 화학 가공 기지 및 운송 장비 제조의 지속적인 성장에 기여할 것으로 예상됩니다. 이 기업은 열과 부식 보호를 요구하는 로, 보일러, 원자로, 더미, 파이프라인 및 열처리 장비의 뜻깊은 양을 포함합니다.
중국의 국가위원회에 따르면, 산업 및 정보 기술 자료의 인용부, 중국 조선소는 2025 년 11.4% 년 - 년을 증가 11.4%의 선박의 53.69 백만 중량 톤을 완료하고 글로벌 출력의 56.1%를 나타냅니다.
고열 코팅 기업에 있는 주요 회사는 누구
고열 코팅에 있는 중요한 중요한 선수의 몇몇 시장은 Jotun A / S, Aremco, AkzoNobel N.V., Hempel, Belzona International Ltd., Sherwin-Williams Company, PPG Industries Inc., Valspar Corporation, Whit ford, Weilburger Coating GmbH, Axalta Coating Systems, 카보린, Chemco 국제 주식 회사.
핵심 뉴스
- 2월 2026일, WEILBURGER 코팅 및 KANSAI HELIOS는 Progetto Fuoco 2026의 포트폴리오에 새로운 senotherm 고온 분말 코팅의 추가를 발표했습니다.
- 7월 2026일톰펠 Hempafire Optima 515의 구조상 강철을 위한 새로운 waterborne 수동적인 불 보호 코팅을 발사하십시오. 제품은 최대 150 분 동안 인증 화재 보호를 제공하며 최적화 된 드라이 필름 두께는 코팅 소비 및 응용 프로그램 비용을 줄이기 위해 설계되었습니다.
시장 보고서 Scope
고열 코팅 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 100원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 4.3% 할인 | 2033년 가치 투상: | 100원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Jotun A/S, Aremco, AkzoNobel N.V., Hempel, Belzona International Ltd., Sherwin-Williams Company, PPG Industries Inc., Valspar Corporation, Whit ford, Weilburger Coating GmbH, Axalta Coating Systems, Carboline, Chemco International Ltd. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- 높은 온도 코팅 시장은 점점 새로운 산업 건설에만 의존하는 것보다 자산 일관 및 유지 보수 중심 시장이되고있다. Refineries, 화학 공장, 전력 시설 및 가공 산업은 단열 (CUI)에서 부식을 방지하면서 열 순환을 견딜 수있는 코팅이 필요합니다. 물자 보호와 성과 (AMPP)를 위한 협회에 따르면, CUI는 관 무결성, 체계 실패 및 계획되지 않은 폐쇄의 깊은 압착, 손실 일으키는 원인이 될 수 있는 동안 배관 정비 비용의 40%까지를 차지할 수 있습니다.
- 주요 코팅 제조업체 중 상업용 성능은 보호 및 고성능을 나타냅니다. 산업 코팅 다양한 기존 코팅 범주를 접목하고 있습니다. PPG는 그것의 방어 및 바다 코팅 사업이 2025년에 두 배 손가락 유기 판매 성장을 달성하고 Q4 2025에 있는 판매량 성장의 11 연속적인 분기를 기록했습니다.
- 시장은 또한 유지 보수 요건을 줄이기 위해 자산 수명을 연장할 수 있는 고성능 CUI, Thermal-cycling 및 수동적인 화재 보호 시스템을 통해 변화하고 있습니다. Hempel는 2025년 동안 CUI High Heat 사업을 성공적으로 성장하였으며, 더 넓은 오일 및 가스 산업에서 압력에도 불구하고 에너지 부문의 탄화수소 수동적인 화재 방지 솔루션으로 포트폴리오를 강화하고 있습니다.
가격표 회사연혁
- 코팅 기술 (Revenue, USD Bn, 2021-2033)
- 액체 코팅
- 용매 Borne
- 물 태니
- 분말 코팅
- 기타 (레이저, 레이디션-Cured 등)
- 액체 코팅
- 수지 유형 (Revenue, USD Bn, 2021-2033)
- 에폭시 기반
- 아크릴 기반
- 실리콘 기반
- Polyethersulfone (첨단)
- 폴리에스테 기초
- Alkyd 기반
- 이름 *
- 최종 사용자 (Revenue, USD Bn, 2021-2033)
- 에너지 및 전력
- 기름과 가스
- 태양 광
- ღ♥ღ
- 이름 *
- 석유화학 및 화학 회사연혁
- 금속 가공 산업
- Cookware, 베이크웨어 및 소형 기기
- 주요 특징
- 자동차
- 코일 코팅
- Woodstoves, 가스 스토브 및 바베큐 그릴
- 항공 및 방위
- 건물 & 건축
- 이름 *
- 에너지 및 전력
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 고열 코팅 제조자
- 보호 및 산업 코팅 Formulators
- 부식과 물자 엔지니어
- 코팅 applicators 및 검사 전문가
- 원료 및 특수 화학 공급 업체
- Refinery, 석유화학 및 발전소 유지 관리 관리자
- 해양, 자동차, 항공 우주 및 금속 가공 산업에서 조달 관리자
- 산업 코팅 대리점 및 기술 서비스 제공 업체
- 부식 보호 및 표면 공학의 핵심 의견 지도자 (KOLs)
데이터베이스
- 미국 에너지 정보국 (EIA)
- 미국 환경 보호국 (EPA)
- 미국 경제 분석 국 (BEA)
- 유로 통계
- 유엔 산업 개발기구 (UNIDO)
- UN Comtrade 데이터베이스
- 중국 국가 통계국
- 세계은행
회사 소개
- 코팅 세계
- 페인트 및 코팅 산업 (PCI) 매거진
- 회사 소개
- 물자 성과
- 유럽 코팅 저널
- 탄화수소 가공
- 전력 공급 회사 소개
학회소개
- 유기 코팅의 진행
- 코팅 기술 및 연구 저널
- 표면 및 코팅 기술
- 부식 과학
- 학회소개 보호 코팅 & 라이닝
- 재료 화학 및 물리학
- 재료 공학 및 성능
신문
- 이름 *
- 금융 시간
- 벽 거리 저널
- 경제 시간
- 사업영역
- Nikkei 아시아
회사연혁
- 재료 보호 및 성능 협회 (AMPP)
- 미국 코팅 협회 (ACA)
- 세계 코팅위원회 (WCC)
- 영국 코팅 연맹 (BCF)
- ASTM 국제
- 페인트의 유럽위원회, 잉크 및 아티스트의 색상 산업 (CEPE)
- 세계 철강 협회
- 미국 화학위원회 (ACC)
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- 회사소개 데이터 시트 및 기술 데이터 시트
- 정부 산업 및 에너지 통계
- 환경 및 VOC 규제 출판물
- Refinery, 석유화학, 발전 및 철강 산업 보고서
- WIPO, USPTO, EPO 및 Google 특허와 같은 특허 데이터베이스
- 고열과 CUI 코팅에 학문적인 연구 간행물
- ASTM, ISO 및 AMPP 표준 및 기술 출판
- 회사 보도 자료, 제품 출시 및 기술 발표
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
고열 코팅 시장은 2033년에 USD 5.76 Bn에 도달하기 위하여 예상됩니다, 2026년에 USD 4.29 Bn에서 증가.
글로벌 고온 코팅 시장에서 운영되는 주요 플레이어는 Jotun A / S, Aremco, AkzoNobel N.V., Hempel, Belzona International Ltd., The Sherwin-Williams Company, PPG Industries Inc., The Valspar Corporation, Whit ford, Weilburger Coatings GmbH, Axalta Coating Systems, Carboline 및 Chemco International Ltd.를 포함합니다.
높은 원료와 정립 비용 및 복잡한 신청 및 표면 준비 필요조건은 시장의 중요한 요인 hampering 성장입니다.
냉매, 석유화학 및 화학 공정 인프라를 확장하면서 발전 및 산업 장비의 열 보호에 대한 수요가 높아지고 고온 코팅에 대한 수요가 높아집니다.
고열 코팅 시장은 2026년과 2033년 사이에 4.3%의 CAGR에 성장하기 위하여 예상됩니다.
아시아 태평양은 2026년에 약 38.0%의 시장 점유율을 가진 고열 코팅 시장을 지배할 것으로 예상되고, 그것의 큰 힘 세대 인프라, 석유화학 및 정제 수용량, 금속 가공 기업에 의해 지원해, 제조 기초를 확장하.
고열 코팅은 더미 보일러, 가공 배관, 벨브, 배, 터빈, 로 및 열 교환기와 같은 산업 장비를 보호하기 위하여 이용됩니다, 산화 및 높은 작용 온도에 기인한 부식. 특정 코팅 시스템은 최대 650°C (1,202°F)의 온도에서 보호 할 수 있습니다.