
당뇨병 시장 규모 및 예측을 위한 비인슐린 치료법 – 2026년부터 2033년까지
당뇨병 시장을 위한 비인슐린 치료법 은 2026년 387억 달러로 CAGR 5.7%로 성장할 것으로 예상되며, 2033년에는 536억 달러에 이를 것으로 예상됩니다. 당뇨병 유병률 증가, 비만율 증가, 편리한 경구용 경구제에 대한 수요 증가 주사 가능한 치료법과 맞춤형 의약품의 채택이 당뇨병 시장을 위한 비인슐린 치료법을 주도하고 있습니다. 1980년부터 2024년 사이에 성인 비만 유병률은 크게 증가하여 여성의 경우 6.8%에서 17.2%로, 남성의 경우 3.2%에서 13.4%로 증가했습니다.
주요 사항
- 비구아니데스는 강력한 1차 치료제 위치로 인해 2026년 38.6%로 가장 큰 시장 점유율을 차지했습니다. 비구아나이드는 혈당 수치를 감소시켜 제2형 당뇨병을 치료하는 데 주로 사용되는 경구용 항당뇨병제입니다.
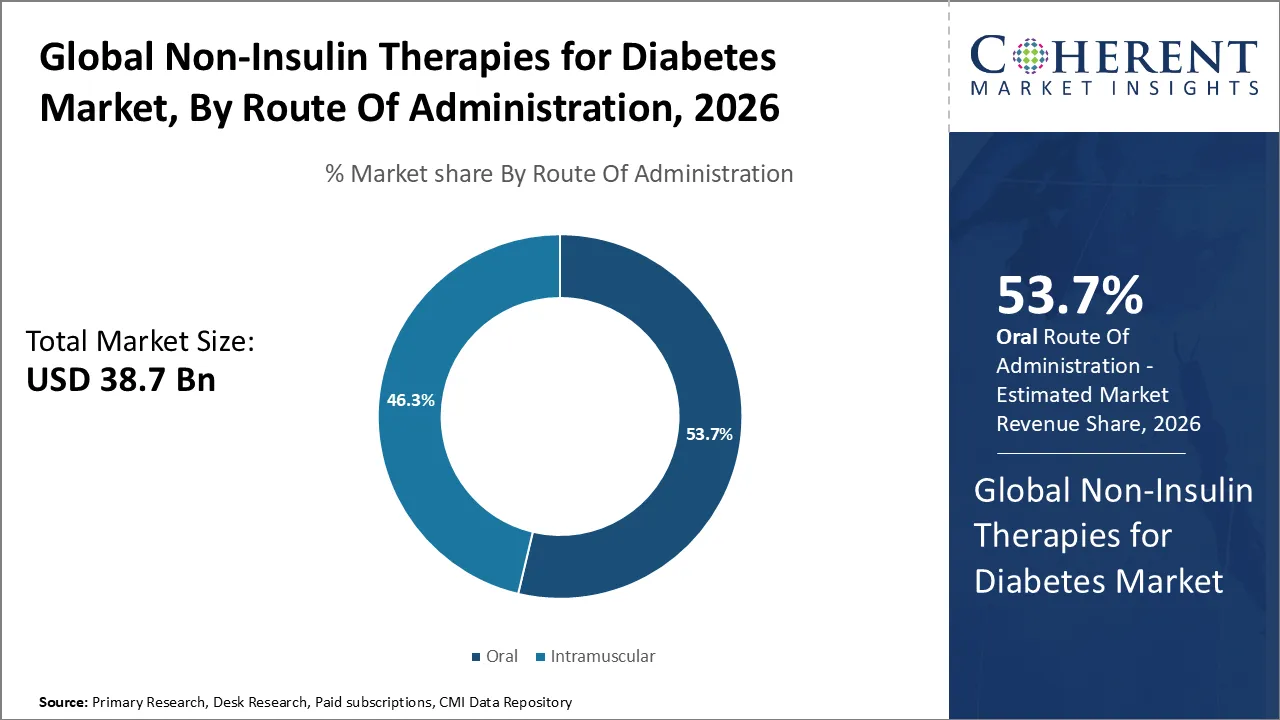
- Oral은 제2형 당뇨병 발병률 증가로 인해 2026년에 53.7%라는 최대 시장 점유율을 차지할 것으로 예상됩니다. 2050년까지 약 8억 5,300만 명의 성인(8명 중 약 1명)이 당뇨병을 앓고 있을 것으로 예상되며 이는 46% 증가한 수치입니다.
- Hospital Pharmacy는 당뇨병으로 입원한 환자 수가 증가함에 따라 2026년에 42.2%라는 탁월한 시장 점유율을 획득했습니다. 2024년에는 당뇨병으로 인해 전 세계적으로 약 340만 명이 사망했으며, 이는 9초당 약 1명의 사망자에 해당하며 의료비 지출로 약 1조 달러를 차지했습니다.
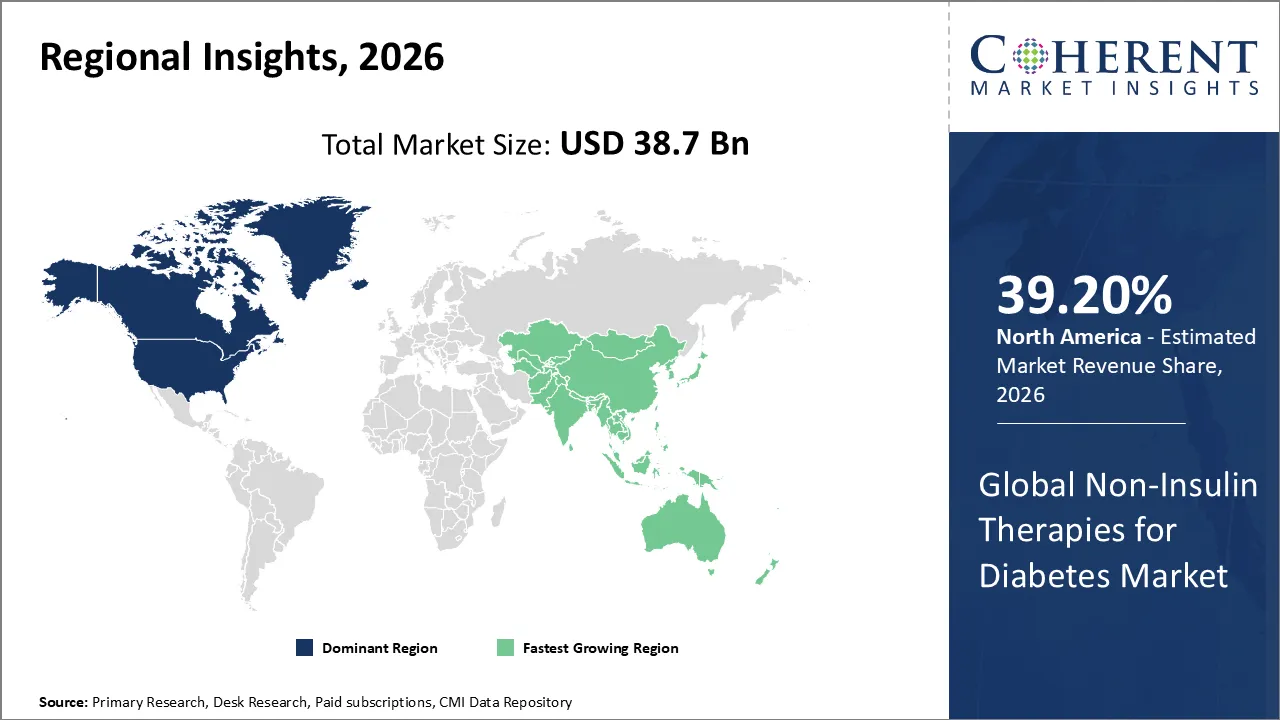
- 북미는 첨단 치료법의 강력한 채택으로 인해 2026년에 39.2%의 지배적인 점유율을 차지할 것으로 예상됩니다. 사노피스의 지엘드(테플리주맙)는 2기 제1형 당뇨병을 앓고 있는 성인과 8세 이상 어린이를 대상으로 3기 질환으로의 진행을 지연시키는 최초의 질병 조절 치료제로 미국에서 승인됐다.
Diabetes 시장을 위한 비 인슐린 치료에 현재 사건 및 그들의 충격
현재 이벤트 | 묘사와 그것의 충격 |
GLP-1 부족 및 더 단단한 화합물 규칙 (2024–2025)의 FDA 해결책 |
|
Medicare 가격 협상은 Ozempic 및 Rybelsus (2025–2027)를 포함합니다 |
|
증권
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
구두는 가장 큰 시장 점유율을 잡아 기대
당뇨병 진단 및 치료율을 개선하기 위해 2026에서 가장 큰 시장 점유율을 보유 할 것으로 예상되는 구두. 유형 2 당뇨병의 상승 전세는 구두 세그먼트를 몰고, 환자는 주입 없이 포도당 낮추는 약을 가지고 가는 편익을 가치합니다. Physicians 일반적으로 metformin 및 SGLT2 억제제와 같은 구두 치료는이 약은 효과적으로 혈액 포도당을 통제하고 적당한 환자를 위한 추가 이익을 제공합니다. 제약 회사는 여러 약물 클래스, 조합 치료, 일반 옵션 및 장시간 릴리스 정립을 제공, 치료 선택과 채택을 격려. 편리한 치료를위한 환자 수요를 성장하고 당뇨병 치료에 대한 향상된 액세스는 세그먼트를 지원합니다. Novo Nordisk는 인도의 Awiqli (insulin icodec)를 시작했으며 당뇨병 환자를 위해 일주일에 한 번 분간 분간 인슐린을 소개했습니다. 이 치료는 식이 요법, 운동, 구강 의학 후 인슐린을 필요로하는 유형 2 당뇨병을 가진 사람들을 위한 대안을 더 이상 제공합니다 적절한 포도당 통제.
왜 Biguanides는 가장 큰 시장 점유율을 취득합니까?
Biguanides는 2026 년에 38.6%의 가장 큰 시장 점유율을 보유합니다. Metformin는 입증 된 효능, 감당성 및 광범위한 가용성 때문에 biguanides 세그먼트를 주로 구동합니다. Physicians 일반적으로 prescribe metformin 첫 번째 라인 치료 유형 당뇨병 2 그것은 효과적으로 혈중 포도당을 통제하고 hypoglycemia의 낮은 위험을 나르고 일반적으로 무게에 중립적인 효력을 가지고 있기 때문에. 제조자는 또한 즉시 제안하고 더 넓은 사용을 지원하는 장시간 방출 정립. 당뇨병 전임 상승, 조합 치료의 사용 증가, and metformin’s role in preventing a high-risk personal more improve demand for biguanides. 국립 보건 연구소 (NIH)에 따르면, 75-79 년의 성인 중 당뇨병은 2021에서 24.0%로 추정되었으며 2045 %로 증가 할 것으로 예상됩니다.
어떤 배포 채널 세그먼트는 시장을 지배합니까?
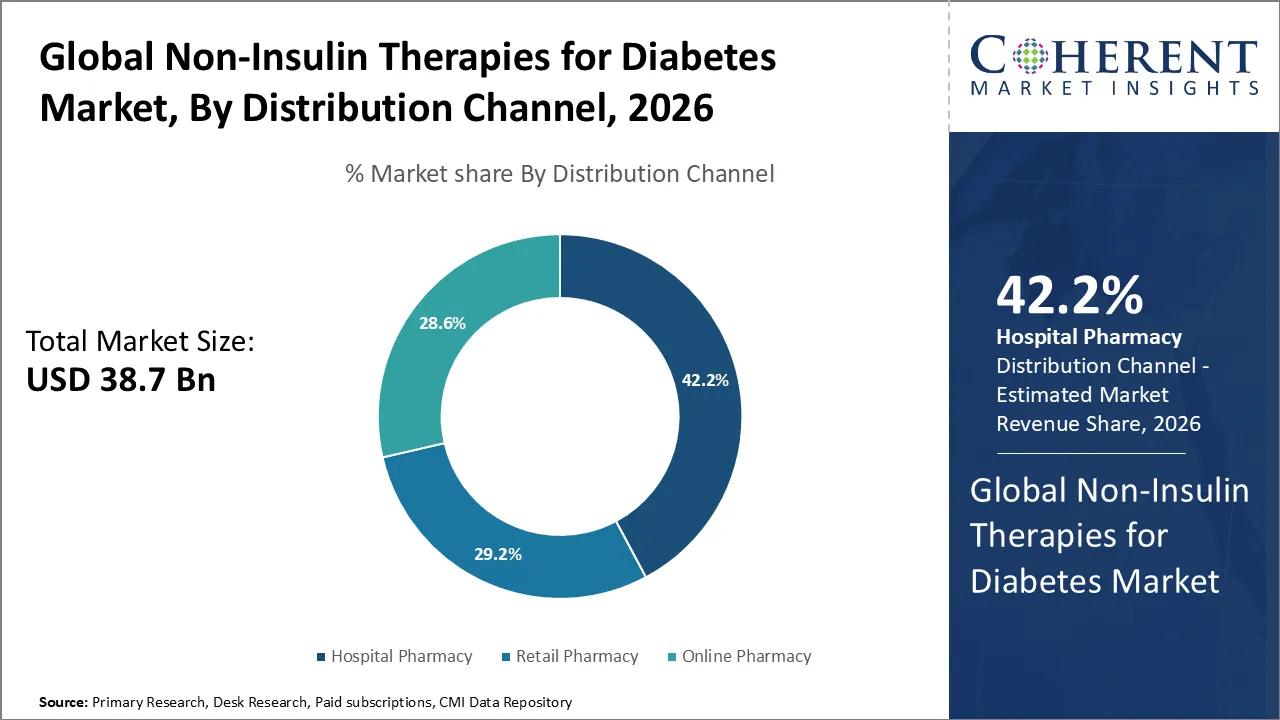
병원 약국은 2026년에 42.2%의 탁월한 시장 점유율을 인수했습니다. 간염 및 약물 관리가 필요한 당뇨병 환자의 성장 수는 병원 약국 세그먼트를 구동한다. 병원은 약국 서비스에서 선택, dispense, monitor, and manage transitions for non-insulin therapies. DPP-4 억제제와 SGLT2 억제제에 있는 전진은 적당한 병에 넣어진 환자를 위한 처리 선택권을 확장합니다. 약사는 또한 약물 재구성, 지원 공식 관리 및 당뇨병 치료를 최적화하고 치료의 연속성을 유지하기위한 협조 방전 계획, 병원 약국 채널을 통해 비 인슐린 치료에 대한 수요 강화.
당뇨병 시장 동향을위한 비 인슐린 치료
- 글로벌 당뇨병 부담을 성장시키는 것은 가능한 치료 인구를 확장합니다. 국제 당뇨병 협회 (IDF) 당뇨병 아틀라스 2025에 따르면, 추정 589 만 성인 20 세 ~ 79 세는 당뇨병과 함께 살고 있었다 2024, 에 해당 1 에 9 성인. 이 그림은 2050년까지 853 백만에 도달하거나 성인 8 명에 약 1 명에 도달 할 것으로 예상됩니다. 확장 환자 인구는 구강 및 기타 비 인슐린 치료를 포함하여 장기 포도당 저하 치료를위한 수요를 지속 할 것으로 예상됩니다.
- SGLT2 억제물과 심장 위험 감소를 위한 GLP-1 수용체 주작동근의 증가 사용은 더 새로운 비 인슐린 치료를 위한 수요를 강화하고 있습니다. 미국 당뇨병 협회 (ADA) 관리의 표준 2026는 SGLT2 억제제 또는 GLP-1 수용체 주작동근을 추천하고 유형 2 당뇨병을 가진 사람들을 위한 심혈관 이익을 증명하고 atherosclerotic 심장 혈관 질병 또는 만성 신장병을 설치했습니다. 심장 실패를 가진 환자를 위해, SGLT2 억제물은 A1C의 추천한 결정입니다.
- 일반적인 경쟁은 non-insulin 약 클래스를 설치하여 확장됩니다. 미국 FDA는 지정된 당뇨병, 심혈관 및 신장 표시를 위해 몇몇 제조자를 포함하여 dapagliflozin (Farxiga)의 첫 번째 일반을 승인했습니다. FDA는 또한 12 월 2024에서 Victoza를 참조하는 최초의 일반적인 liraglutide 주입을 승인했습니다. 이 승인은 비 인슐린 치료 범주로 추가 공급 업체를 도입하고 경쟁과 감당성을 높일 수 있습니다.
지역 통찰력
북미는 조합 치료의 확장에 owing
북아메리카는 2026년에 39.20%의 지배적인 몫을 취득할 것으로 예상됩니다. 북미의 실질적인 당뇨병 인구는 비 인슐린 치료에 대한 수요를 구동하면서 고급 의료 인프라는 혁신적인 치료에 액세스 할 수 있습니다. 미국에 있는 큰 환자 수영장은 효과적인 포도당 낮추는 약을 위한 지속적인 수요를 창조합니다. Physicians는 점차 글리세라이드 컨트롤을 지원하고 적절한 환자에게 심혈관 또는 신장 혜택을 제공합니다. 확장된 당뇨병 검열, 개인화한 처리 전략, 조합 치료, 개량된 의료 접근 및 계속된 약제 혁신은 지역 비 인슐린 당뇨병 치료 시장을 강화합니다. 미국의 약 37.3 만 명이 인구의 11.3%를 대표하는 당뇨병을 가지고 있습니다.
아시아 태평양 비 인슐린 당뇨병 시장 동향에 대한 치료
아시아 태평양 비 인슐린 치료 당뇨병 시장은 유형 2 당뇨병, 도시화, 치과 생활 습관, 식이 요법 변화 및 인구 노화의 상승 부담에서 혜택을 제공합니다. 인도는 전세계 당뇨병에 살고있는 20 ~ 79 세의 성인의 두 번째로 큰 인구가 있습니다. 환자는 점점 metformin, DPP-4 억제물 및 SGLT2 억제물과 같은 편리한 구두 처리를, 채택하는 것을 선호합니다. 정부 및 의료 제공자는 의료 인프라를 확장하고 당뇨병 진단을 개선하고 질병 인식을 높일 수 있습니다. Wider 보험 적용은 또한 처리 접근을 지원하고, 제약 회사 전진 약 정립 및 지역 전체에 더 많은 시장 기회를 창조하는 더 새로운 치료를 소개합니다.
미국 당뇨병 시장 동향을위한 비 인슐린 치료
효과적인 포도당 관리를위한 성장 수요는 미국 비 인슐린 당뇨병 치료 시장을 구동한다. 건강 관리 공급자는 이 치료 지원 포도당 통제가 심장 혈관, 신장 및 무게 관리 이익을 제안하는 동안 GLP-1 수용체 주작동근 및 SGLT2 억제제를 점점 채택합니다. 2024년에, 진단된 당뇨병을 가진 성인의 26.5%는, 4개에서 1개 이상, 주사 가능한 GLP-1 수용체 주작동근을 사용했습니다. 임상 지침 및 더 넓은 치료 옵션은 의사가 설립 된 구강 치료와 함께 더 새로운 의약품을 통합하도록 권장합니다. 환자 인식, 지속적인 제약 혁신 및 지속 가능한 도전을 통해 최적의 글리세라이드 제어를 통해 비 인슐린 당뇨병 치료에 대한 수요를 더욱 자극합니다.
당뇨병 시장 동향을위한 일본 비 인슐린 치료
일본의 비 인슐린 당뇨병 치료 시장은 의료 제공 업체로 성장하여, 특히 노화 인구 중 2 형 당뇨병을 관리하는 효과적인 방법을 모색합니다. 환자와 의사는 점점 SGLT2와 DPP-4 억제물과 같은 구두 치료, GLP-1 수용체 근거한 처리가 견인을 얻는 것을 계속하는 동안. 제약 회사는 또한 심혈관, 신장 및 체중 관리 요구를 해결하는 치료를 확장합니다. 일본 의료 시스템, 설립 치료 지침 및 노인을위한 안전한 약물 선택에 중점을두고 비 인슐린 당뇨병 치료를위한 지속적인 수요를 지원합니다.
Diabetes 산업을위한 비 인슐린 치료의 주요 기업은 누구입니까?
Diabetes를 위한 Non-Insulin Therapies에 있는 중요한 중요한 선수의 몇몇 이름 * 카테고리, Boehringer Ingelheim GmbH, Bristol-Myers Squibb, F. Hoffmann-La Roche Ltd., Janssen Pharmaceuticals, Merck 및 회사, Novartis AG, Novo Nordisk, Pfizer, Sanofi Aventis 및 Takeda Pharmaceuticals.
핵심 뉴스
- 5 월 2026에서 DexCom는 Dexcom Flex를 출시했습니다. 성인을위한 새로운 CGM 시스템은 집중 인슐린 요법을 사용하지 않는 2 형 당뇨병을 가진 성인을위한 새로운 CGM 시스템이며, 분지 인슐린, 구두 약 또는 GLP-1 치료법을 사용하여 환자를위한 포도당 기반 액세스를 확장합니다.
시장 보고서 Scope
당뇨병 시장 보고서에 대한 비 인슐린 치료
공지사항 | 이름 * | ||
기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
역사 자료: | 2020 년 2024 년 | 예측 기간: | 2026에서 2033 |
예상 기간 2026년에서 2033년 CAGR: | 5.7% 할인 | 2033년 가치 투상: | 50-100 원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | AstraZeneca, Boehringer Ingelheim GmbH, Bristol-Myers Squibb, F. Hoffmann-La Roche Ltd., Janssen Pharmaceuticals, Merck 및 회사, Novartis AG, Novo Nordisk, Pfizer, Sanofi Aventis 및 Takeda Pharmaceuticals. | ||
항문 Opinion
- 비 인슐린 당뇨병 치료는 당뇨병이 관리되는 방법에 있는 근본적인 교대에 의해 몰고 있습니다. 전 세계적으로 800 만 명이 넘는 성인이 당뇨병에 살고 있으며 확장 가능한 포도당-lowering therapies가 무시 할 수 없습니다. 시장의 가장 강한 촉매는 glycemic 통제, 특히 SGLT2 억제물 및 GLP-1 수용체 주작동근 저쪽에 이익을 제공하는 치료의 확장 임상 역할입니다.
- SGLT2 억제제는 특히 중요한 임상 시험이 혈액 포도당 감소를 넘어 심장 혈관과 신장 이익을 입증했기 때문에 중요합니다. 예를 들어, EMPA-REG OUTCOME 재판은 empagliflozin이 2 형 당뇨병과 심혈관 질환을 설립 성인 38%로 심장 혈관 사망을 감소했다고 보여주었습니다. 이 증거는 근본적으로 non-insulin 치료 이전과 더 전략적으로 사용하기위한 사례를 강화했습니다.
- GLP-1 수용체 주작동근은 또한 실질적인 체중 손실 효력을 가진 포도당 통제를 결합해서 처리 우선성을 reshaping입니다. STEP 1 평가판에서 성인은 68 주 후 약 15 %의 평균 체중 감소를 달성했으며 환자와 의사 관리 당뇨병에 점점 더 매력을 강조했습니다. 우리는 당뇨병, 심장 혈관, 신장 및 체중 관리 혜택의이 융합을 믿는다 고급 비 인슐린 치료의 채택 뒤에 정의 힘 남아있다.
시장 Segmentation
- 약 클래스 (Revenue, USD Bn, 2021-2033)
- 옵션 정보
- 황니 루아
- Thiazolidinedione의
- Alpha-Glucosidase 억제물
- DPP-4 억제
- GLP-1 아날로그
- 나트륨 포도당 co-transporter-2 (SGLT2) 억제물
- 행정구역(Revenue, USD Bn, 2021-2033)
- 뚱 베어
- 근육내
- 유통 채널 (Revenue, USD Bn, 2021-2033)
- 소매 약국
- 병원 약학
- 온라인 약국
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- Endocrinologists와 당뇨병 전문
- 당뇨병 전문가 및 1 차 진료 의사
- 병원 약사 및 임상 약사
- 제약 산업 임원 및 제품 관리자
- 규제 및 의료 전문가
- 병원 조달 및 수식 관리 전문가
데이터베이스
- 세계 보건기구 (WHO) Global Health Observatory
- 국제 당뇨병 연맹 (IDF) 당뇨병 Atlas
- 질병 통제 및 예방 센터 (CDC) 당뇨병 데이터 및 통계
- 국가 보건 연구소 (NIH) 데이터베이스
- 당뇨병 및 소화 및 신장 질환 (NIDDK) 데이터베이스의 국립 연구소
- 미국 식품 및 의약품 관리 (FDA) 약물 데이터베이스
- 유럽 의학기구 (EMA) 데이터베이스
- 임상시험.gov
- PubMed / 의료
- World Bank 건강 및 인구 데이터베이스
회사 소개
- 당뇨병 예측
- 당뇨병 자기 관리
- 메뉴 닫기
- 약제 행정
- 약 발견 및 개발
- 제약 기술
학회소개
- 당뇨병 치료
- Lancet 당뇨병 & Endocrinology
- 당뇨병
- 뉴 잉글랜드 의학 저널
- 한국어
- JAMA 내부 의학
- 자연 의학
- 당뇨병, 비만 및 대사
- 심장 혈관 당뇨병
- 임상 Endocrinology & Metabolism 저널
신문
- 뉴욕 타임스
- 벽 거리 저널
- 금융 시간
- 이름 *
- 더 가디언
- 워싱턴 포스트
회사연혁
- 미국 당뇨병 협회 (ADA)
- 국제 당뇨병 연맹 (IDF)
- 당뇨병 연구 유럽 협회 (EASD)
- Endocrine 사회
- 미국 임상 심리학 협회 (AACE)
- 의사의 미국 대학 (ACP)
- 일본 당뇨병 협회 (JDS)
공공 도메인 소스
- 세계 보건기구 (WHO) 보고서 및 당뇨병 통계
- 질병 통제 및 예방 센터 (CDC) 국립 당뇨병 통계 보고서
- 국립 보건 연구소 (NIH) 및 NIDDK 출판물
- 미국 식품 및 의약품 관리 (FDA) 규제 문서 및 약물 승인
- 유럽 의학기구 (EMA) 평가 보고서 및 규제 문서
- ClinicalTrials.gov 임상시험 기록
- 국제 당뇨병 연맹 (IDF) 당뇨병 통계
- 국가 보건기구 및 정부 의료 통계
- 세계 은행 인구 통계 및 건강 데이터 세트
- PubMed-indexed 과학 출판물
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
당뇨병 시장의 비 인슐린 치료는 USD 38.7로 5.7%의 CAGR에서 성장할 것으로 예상됩니다. 2026 년 Bn은 2033 년 USD 53.6 Bn에 도달 할 것으로 예상됩니다.
이 시장은 주로 형 2 당뇨병의 상승 우선권에 의해 구동되고, 비만을 증가시키고, glycemic 통제를 넘어서 이익을 제공하는 치료를 위한 수요를 성장합니다.
Biguanides는 metformin의 광대한 사용에 의해 주로 지원하는 제공된 시장 평가에 있는 주요한 약 종류를 대표합니다.
SGLT2 억제제는 임상 증거가 혈액 포도당 통제를 초과하는 이득을 입증했기 때문에 중요성을 얻습니다.
GLP-1 수용체 주작동근은 당뇨병과 비만 관련 문제를 해결하여 치료 우선 순위를 변경합니다.
구두 치료는 장기에 유형 2 당뇨병을 관리하는 사람들을 위해 행정과 참을성 있는 편익의 용이에서 이득.