

세계 레이더 시장 규모 및 예측 – 2025-2032
세계 레이더 시장은 2025년에 417억 3천만 달러 규모로 추산되며, 2032년에는 635억 8천만 달러에 도달할 것으로 예상되며, 2025년부터 2025년까지 연평균 복합 성장률(CAGR) 6.3%을 보일 것으로 예상됩니다. 2032.
글로벌 레이더 시장의 주요 시사점
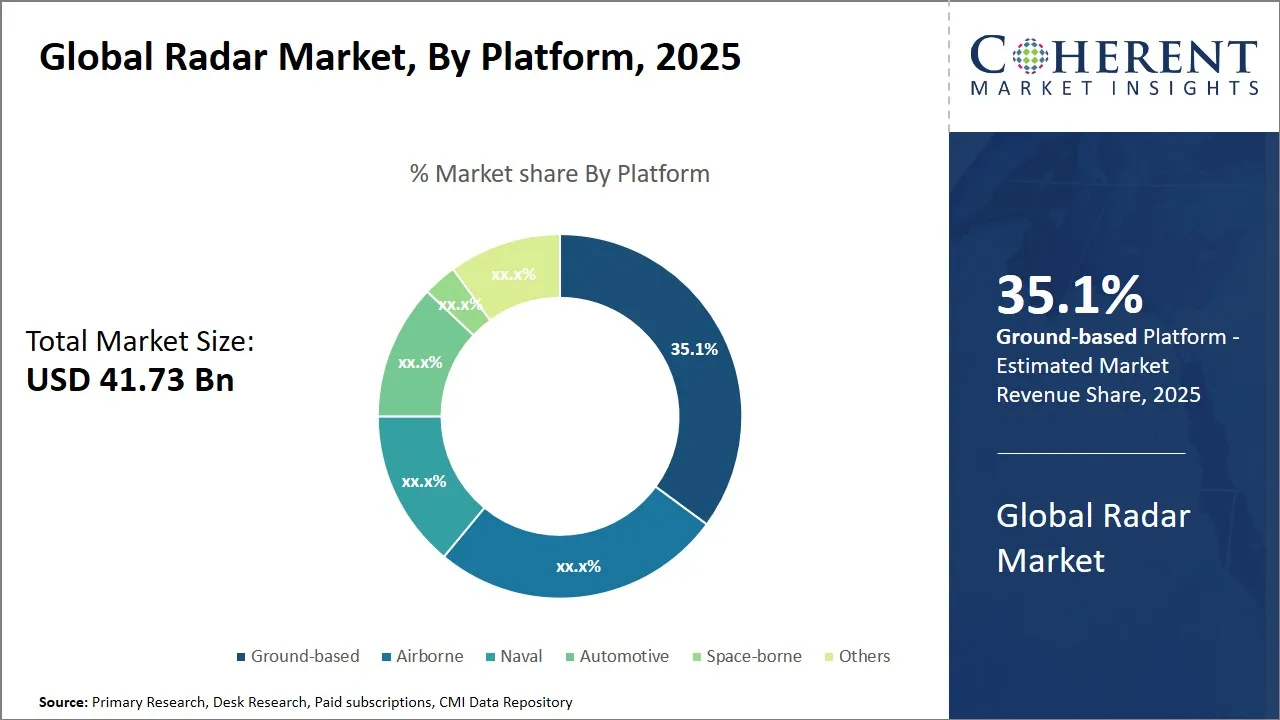
- 지상 기반 부문은 2025년에 35. 1%의 점유율을 차지하며 시장을 주도할 것으로 예상됩니다.
- AESA 부문은 2025년 30. 3%의 점유율로 지배적인 위치를 차지할 것으로 예상됩니다.
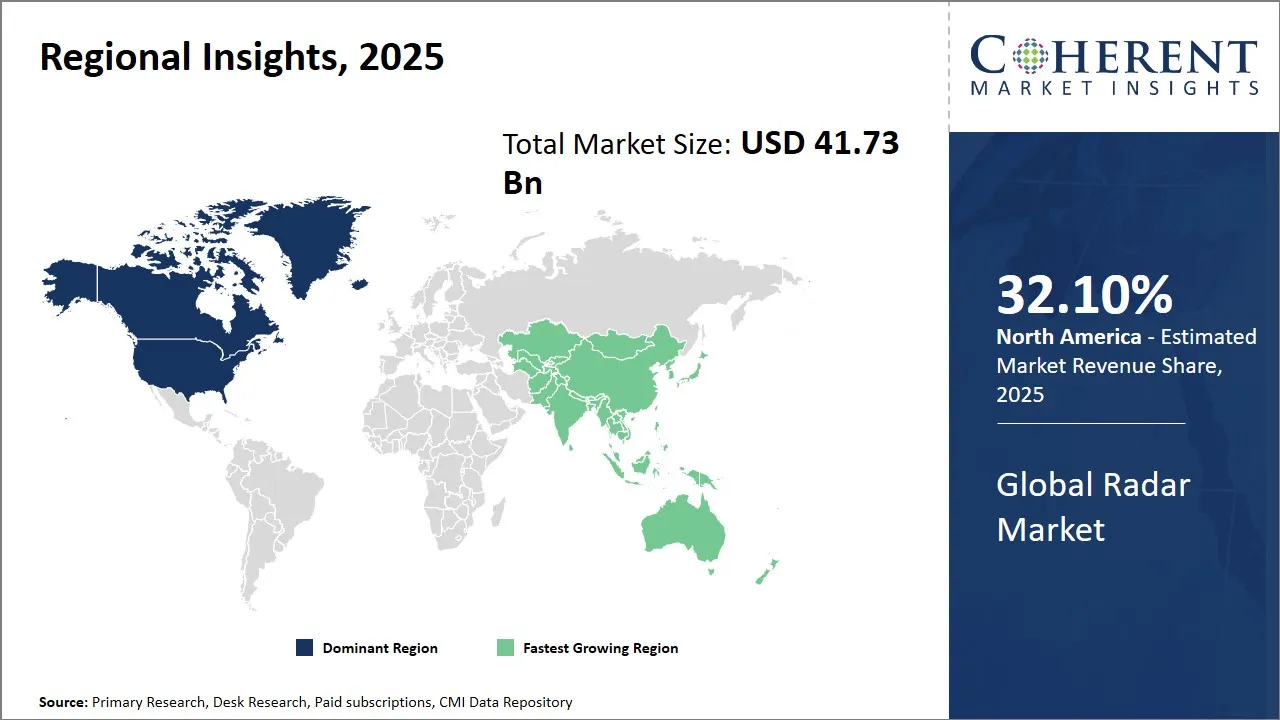
- 2025년에는 32. 1%의 점유율을 차지할 것으로 예상되는 북미 지역이 시장을 장악할 것으로 예상됩니다.
- 2025년에 29. 7%의 점유율을 차지할 것으로 예상되는 아시아 태평양 지역은 시장에서 가장 빠른 성장을 보일 것입니다.
시장 개요
시장은 레이더 시스템에 인공 지능과 머신러닝을 통합하여 더욱 스마트하고 적응력이 뛰어난 감지 솔루션을 구현하는 방향으로 큰 변화를 겪고 있습니다. 또한 자율 차량과 강화된 감시 시스템에 대한 수요 증가로 인해 레이더 기술에 대한 혁신과 투자가 촉진되어 상업 및 군사 분야 모두 성장이 촉진되고 있습니다.
현재 이벤트와 그 영향
현재 행사 | 묘사와 그것의 충격 |
정치 및 방어 개발 |
|
기술 & 혁신 연락처 |
|
증권
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
글로벌 레이더 마켓 인사이트(Global Radar Market Insights), By Platform – 지상 기반 Segment Leads Owing to its Critical Role in Defense, 감시 및 인프라 모니터링
2025년 시장 점유율의 35.1%를 차지하는 지상 기반 세그먼트는 항공 우주 감시, 미사일 방어에 필수적인 역할을 하는 시장으로, homeland 보안, 인프라 모니터링. 정부는 초기 보증, 국경 보호 및 중요한 인프라 감시를 위해 이러한 시스템에 의존합니다. 검출 범위, 해결책, AI 가능하게 한 추적에 있는 지속적인 개선, 및 가동 신뢰성은 수요를 만들었습니다.
지상 근거한 레이더는 또한 교통 교류 통제와 속도 집행을 포함하여 공기 교통 관리, 날씨 감시 및 지적인 수송 체계에서 널리 이용됩니다. 모든 날씨와 지형 조건에서 작동 할 수있는 능력은 더 채택을 높입니다.
미국 육군의 LTAMDS (Lower Tier Air 및 Missile Defense Sensor), Raytheon에 의해 만들어진 차세대 지상 기반 레이더, 입력 생산 및 배포 단계, 미국 미사일 방어력 강하고 고급 지상 기반 시스템에 대한 글로벌 수요를 보여줍니다.
Global Radar Market Insights, By Technology – AESA Technology Leads because of its Superior Performance and Versatility Across Defense and Commercial Applications – AESA Technology
AESA 세그먼트는 2025년 시장 점유율의 30.3%를 차지하고 있으며, 우수한 빔 감속 속도, 멀티 표적 추적, 높은 신뢰성 및 다기능 기능으로 인해 지배됩니다. AESA 시스템은 전투기 제트, 해군 플랫폼, 미사일 방어 및 대기 감시에 강한 이점을 제공합니다. GaN 기반 모듈과 같은 혁신으로 전력 효율과 범위를 향상시킵니다.
AESA의 소프트웨어 정의 디자인은 빠른 업그레이드를 가능하게하며, 전자 대책 (ECM)에 강한 저항은 오늘날의 경쟁 전자 전사 환경에 적합합니다. 방위를 넘어, AESA 기술은 상업 항공, UAV, 우주 시스템 및 신흥 자동차 ADAS 응용 분야에서 점점 사용됩니다.
AN/APG-81 AESA 레이더는 Northrop Grumman이 만든 F-35 전투기 제트에 대해 전 세계적으로 사용되며 AESA의 지배력을 통해 고급 멀티 모드 감시, 정밀도 및 ECM 탄력성을 제공합니다.
Radar Market의 가격 분석
플랫폼/유형 | 단위 당 대략 가격 (USD) |
지상 근거한 공기 복각/Early-Warning (AN/TPY-2) | ~ 181 백만 |
매우 긴 범위 접지 기반 (GBX 형) | ~ 2,500만 달러 |
해군 AESA 레이더 (AN / SPY-6) | ~ USD 300 백만 |
수송 가능한 3D 지상 레이다 (남 GM403) | ~ USD 30 백만 |
지상 기반 미사일 방어 레이더 (EL / M-2080 녹색 소나무) | ~ 6,000원 |
Counter-Battery/Weapon-Locating 레이더 (AN/TPQ-37 Firefinder) | ~ USD 16.7 백만 |
Low-cost Civil/Traffic 도플러 레이더 | USD 200–320 원 |
감시/시몬 레이다 (Mid-range) | 250,000원 |
경량 레이더 패널 (Drone/Low-altitude 감시) | ~ 2,500원 |
지상 침투 레이더 (GPR) - Entry/Professional | 14,000~60,000원 |
왜 ADAS 드라이브 레이더 수요?
- 규칙 & 안전 압력: OEM는 AEB, ACC 및 차선을 위한 레이더를 추가합니다.
- 높은 자동화: 수평 2-4는 가혹한 빛/날씨에 있는 인식을 위한 튼튼한 장거리 레이다 적용을 요구합니다.
- 대량 시장 침투: 부피 가늠자 및 단위 수요 soars.
- 기술 개선: 더 나은 range/resolution 및 더 작은 단위는 더 넓은 OEM 이음쇠를 가능하게 합니다.
중요한 규칙 & 시험 Regimes
- NCAP/Regional NCAP(Euro NCAP, NHTSA NCAP 업데이트) — 새로운 ADAS 평가 프로토콜 푸시 제조 업체는 고속도로 지원, AEB 및 차선 유지 성능을 향상시키기 위해; 레이더 센서는 이러한 테스트를 위해 일반적으로 필요한 입력입니다.
- UNECE 규정
- 유엔 R131/AEBS: 고급 비상 제동 규칙은 많은 차량 클래스의 운송 충돌 검출 및 자동 제동 기능을 필요로한다 - 레이더 + 카메라 센서 융합에 의해 수행 된 핵심 기능.
- 유엔 R157/ALKS:: 정의된 조건 하에서 인증된 Level-3 작동을 가능하게 합니다 — R157의 밑에 찬성된 체계는 중복 감지 (radar + 사진기 ± LiDAR)에 의존하고 따라서 높 spec 레이더 채택을 몰기 위하여.
- SAE J3016 (자동화 수준) — — 이것은 OEM 및 규제 기관에 의해 사용되는 수준 0–5 세율을 제공합니다. Level-2 (운전 지원)에서 Level-3 (임시 자동화)로 이동하여 인식 및 중복에 대한 레이더 센서 요구 사항을 증가시킵니다.
차량 자동화 수준
- 레벨 0–1: 간단한 충돌 경고, 주차 센서에 사용되는 레이더.
- 레벨 2: 적응형 크루즈 컨트롤 (ACC) + 레인 센터링에 필요한 레이더; 2 또는 3 센서 중복이 나타납니다.
- 레벨 3: 레이더는 운전자가 파괴 될 수 있지만 환경 모니터링을 지원해야합니다. 더 높은 정확도 중간 / 장거리 레이더 + 중복이 필요합니다 (카메라와 LiDAR와 융합 된).
- 레벨 4–5:: Dense multi-radar arrays and fusion with other sensors lead to huge per-vehicle radar content growth.
OEM 예제
- Mercedes-Benz - 드라이브 PILOT (레벨 3)
- Mercedes는 UN-R157 체계 승인과 시장 Level-3 운전사 PILOT (S 종류/EQS 선)를 확보했습니다. DRIVE PILOT는 서라운드 센서 스위트(radar + Camera + LiDAR in Certified configs)를 사용하여 중복 및 안전 요구 사항을 충족합니다. 규제 승인이 직접 높고 특정 레이더 피팅을 증가시키는 명확한 예.
- BMW — 새로운 7 시리즈 (고자동 운전 옵션/개인 조종사)
- BMW의 주력은 “최신 세대” 레이더 센서 (카메라, 초음파 및 옵션 LiDAR 포함)를 통합하여 레벨 3 기능 (개인 조종사); 감지 범위에 대한 여러 레이더 유닛을 추가하는 OEM 전략을 보여줍니다.
- 볼보 - 파일럿 어시스트 / ACC
- 볼보의 파일럿 어시스트 및 적응 크루즈 시스템은 거리 제어, 충돌 완화 및 레인 지원을위한 카메라 및 레이더 퓨전을 명시적으로 사용합니다. 모델 라인의 표준 안전 센서로 레이더의 예.
- 다른 넓은 OEM 연습
- 대부분의 주류 OEM ADAS 스택 (Ford, Audi, Hyundai / Kia 등)은 ACC, AEB 및 블라인드 스폿 기능을위한 하나 이상의 중간 / 장거리 mmWave 레이더를 사용합니다. OEM은 레이더 채널 카운트를 증가시키고 더 높은 해상도로 이동 (77 GHz / 4D) 자동화 ambitions 상승으로 레이더.
Radar Market Metrics의 실제 영향
- Per-vehicle 레이더 콘텐츠:: 차량 당 평균 레이다 감지기 조사는 ACC, 장님 반점, 후방 교차traffic 및 주위 감시 proliferate로 1–2 단위에서 3–6 단위로 상승했습니다.
- 단위량: ADAS (NCAP 압력 + 소비자 요구)의 주류는 비 프리미엄 트림에서도 레이더를 지정하기 위해 큰 OEM을 밀어.
- 기술 교대: 77 GHz의 마이그레이션, 4D 이미징 레이더 & GaN-enabled 모듈은 더 나은 각도 해상도와 절개 억제를 위해 레이더가 이전에 LiDAR/camera fusion에 예약 된 작업을 수행 할 수 있습니다.
지역 통찰력
북아메리카 레이더 마켓 분석 및 동향
북미, 2025 년 32.1%의 점유율을 보유 할 것으로 예상, 잘 설립 된 항공 우주 및 방위 생태계, 중요한 정부 투자 및 강력한 산업 기능 때문에 글로벌 레이더 시장을 지배. 미국 국방부 및 다양한 연방 기관은 군 감시, 미사일 방어 및 고향 보안을위한 레이더 시스템을 업그레이드하는 실질적 예산을 할당하고 혁신을 촉진하고 고급 레이더 기술의 채택을 촉진합니다. Raytheon Technologies, Lockheed Martin 및 Northrop Grumman과 같은 주요 레이더 기술 회사의 존재는 북미 최고의 위치에 추가합니다.
이 회사는 방위, 항공, 자동차 및 해상 분야에 다기능 레이더 시스템을 만드는 최첨단 R & D 및 전략적 파트너십을 사용합니다. 또한, 지역은 성숙한 공급망과 고급 제조 인프라를 볼 수 있습니다. 수출 계약 및 협력을 설립하기 때문에 북미를 무역 역학은 또한 북미를 선호, 글로벌 레이더 장비 공급에 영향을 강화.
Asia Pacific Radar 시장 분석 및 동향
아시아 태평양 지역, 2025 년 29.7%의 점유율을 보유 할 것으로 예상, 방어 현대화 노력 증가, 시민 항공 활동을 확장하고 국경 보안 및 해상 감시에 투자를 성장하는 글로벌 레이더 시장에서 가장 빠른 성장을 전시. 중국, 인도, 일본, 한국과 같은 국가의 정부는 보안 문제와 기술자가 신뢰를 촉진하기 위해 레이더 업그레이드를 우선화하고 있습니다.
성장하는 자동차 분야, 특히 고급 드라이버 시티 시스템 (ADAS)의 채택도 지역에서 레이더 시장 확장에 추가합니다. 지역 정책은 원주민 생산, 외국 직접 투자 및 공공 민간 파트너십 지원 급속한 생태계 개발. 아시아 태평양의 강력한 발판이있는 큰 플레이어는 중국 전자 기술 그룹 공사 (CETC), Bharat Electronics Limited (BEL) 및 Mitsubishi Electric을 포함합니다.
주요 국가를위한 글로벌 레이더 마켓 아웃룩
미국 레이더 마켓 분석 및 트렌드
미국 레이더 시장은 혁신 및 배포 분야에서 글로벌 리더십을 보여줍니다. 광대한 방어 예산 및 고급 항공 인프라 때문에. Raytheon Technologies 및 Lockheed Martin dominate와 같은 주요 산업 선수는 Aegis 전투 시스템 및 기동 조기 경고를 포함하여 군 신청을 위한 높게 정교한 레이더 체계를 제공합니다.
또한, 국가는 자율주행차의 레이더 기술을 이용하여 추진하고 있으며, 스마트 인프라는 민간 응용 분야의 더 다양화에 추가됩니다. 지속적인 업그레이드 및 혁신 영향력 시장의 역동성을 통해 기술 우수성을 지속하기위한 정부 주도 이니셔티브.
중국 레이더 시장 분석 및 동향
중국 레이더 시장은 방위 현대화 및 민간 인프라 개발을 위한 정부 지원 때문에 적극적인 확장을 볼 수 있습니다. China Electronics Technology Group Corporation (CETC)과 같은 국가 소유 기업은 국내 및 수출 수요에 맞게 indigenous 레이더 디자인에 초점을 맞춘 큰 역할을합니다. 연구 및 개발의 전략적 투자는 중국을 활성화하여 Phased array 및 다기능 레이더 시스템의 기능을 향상시킵니다.
또한, 중국은 해상 및 국경 보안에 중점을두고 상업 항공을 성장하고, 광범위한 레이더 배포에 추가합니다. 중국 기업과 국제 기업 간의 협력 노력은 기술 이전 및 시장 성장 전망에 추가합니다.
India Radar 시장 분석 및 동향
인도 레이다 시장은 빠르게 성장하기 위해 계속되고, 정부가 방어 능력을 현대화하고 감시 인프라를 확장하는 데 중점을 둡니다. Bharat Electronics Limited (BEL), 큰 국내 선수, 항공 방위, 해안 감시 및 전장 인식을위한 레이더 시스템을 개발하여 많은 기여. 인도에서 만드는 것과 같은 이니셔티브는 수입에 의존하는 로컬 제조 및 기술 개발을 격려한다.
항공 교통 관리 시스템의 투자 및 해군 레이더 기술을 강화하는 것은 또한 수요를 만듭니다. 글로벌 방어 기업과 파트너십은 인디지털 혁신에 추가하면서 인도 액세스 선진 기술을 돕습니다.
일본 레이더 마켓 분석 및 트렌드
일본 레이다 시장은 보안 및 기술 우수에 중점을 둔 국가의 강력한 제조 기지 및 엄격한 정부 정책 때문에 첨단 기술 개발을 강조합니다. Mitsubishi Electric 및 NEC Corporation과 같은 선도 회사는 방위 및 민간 항공 부문을위한 최첨단 레이더 시스템을 만듭니다. 일본의 정치 환경과 해상 보안에 대한 헌신은 광범위한 레이더 시스템 업그레이드에 추가합니다.
국가는 자동차 안전 및 재난 관리의 레이더 응용 프로그램에 초점을 맞추고, 사회적인 요구에 혁신을 밝힙니다. 정부 기관과 공동 R & D 프로그램은 레이더 시장 생태계에서 일본 위치를 강하게 만듭니다.
대한민국 레이더 마켓 분석 및 동향
대한민국 레이더 시장은 군과 산업 역량 강화를 목표로 정부 이니셔티브에 의해 연료를 공급하는 빠른 발전을 볼 수 있습니다. LIG Nex1 및 Hanwha Systems와 같은 펌웨어는 공기 방어, 미사일 감지 및 민간 응용 분야에 대한 정교한 레이더 솔루션을 만드는 데 사용됩니다. 스마트 시티 프로젝트와 자율주행 차량에 대한 한국의 전략적 투자는 레이더 기술의 응용 스펙트럼을 더욱 다양화합니다.
국가는 수출 잠재력과 협력적인 방위 계약, facilitating 기술 증진 및 시장 확장의 많은 것을 봅니다. 정부 정책은 첨단 기술 혁신과 산업 소아과 협력을 선호하는 radar 시장 앞으로 추진 계속.
시장 선수, 키 개발 및 경쟁 지능
주요 개발
- 에 9월 2025, 레이테온, an 사이트맵 비즈니스는 미사일 방어 센서, 또는 LTAMDS를 제공하는 USD 1.7 억에서 가치있는 미국 육군 계약에 수여되었습니다. 계약은 미국 육군과 폴란드를 위한 9개의 레이더의 총계를 포함합니다, 뿐 아니라 기술설계 서비스, 예비, 지원, 발달 및 테스트입니다.
- 6월 2025일 사이트맵 RSM NG/IFF의 최고 종류 동시 시민과 군 이차 감시 공기 소통량 레이다를 발사했습니다.
- 6월 2025일 Raytheon은 미국 해군에서 SPY-6 가족을 위한 USD 536 백만 계약을 수상했습니다. 계약은 이전에 수여 된 통합 및 생산 지원 계약에 따라 수행되며 SPY-6 (V) 4 변형으로 비행 IIA 파괴자를 포함합니다.
- 9 월 2024에서 노르웨이 기반 Defense Materiel Agency (NDMA)는 Lockheed Martin (LM)에서 3 개의 추가 TPY-4 레이더를 조달하는 계약 옵션을 수행하여 지상 기반 멀티 배출 레이더의 새로운 총 11을 가져 왔습니다.
Radar Market Players에 의해 따르는 최고 전략
- 기업 설립, 종종 큰 다국적 기업, 연구 및 개발 (R & D)에 많은 투자 지속적으로 혁신 및 방어, 자동차, 항공 우주 및 산업 응용 프로그램의 진화 요구를 충족하는 고성능 레이더 시스템을 출시.
- Raytheon은 GaN 기반 SPY-6 해군 레이더 및 LTAMDS 미사일 방어 레이더를 만들기 위해 수십억 달러를 투자하여 차세대 AESA 기술 분야에서 글로벌 리더로 자리매김했습니다.
- Mid-level radar 제조 업체는 가격 민감한 시장 세그먼트에 매력적으로 제품 품질과 비용 효율의 이중 임의의 균형을 잡는 다소 다른 접근 방식을 채택한다.
- Saab의 Giraffe 시리즈는 경쟁적으로 가격되고 넓게 중간 Budget 고객에게 수출됩니다.
- 소규모 레이더 회사, 종종 시작 또는 지역 제조업체, 틈새 세그먼트에 초점을 맞추고 더 큰 플레이어가 내려다 볼 수있는 전문 제품 기능.
- Echodyne는 EchoGuard와 같은 컴팩트하고 고성능 레이더를 생산하며 미국 DHS, DoD 및 상업용 무인 항공기 보안 회사에서 사용됩니다.
시장 보고서 Scope
레이더 마켓 리포트 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2024년 | 2025년에 시장 크기: | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2025에서 2032 |
| 예상 기간 2025년에서 2032년 CAGR: | 6.3%의 % | 2032년 가치 투상: | 50-100 원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
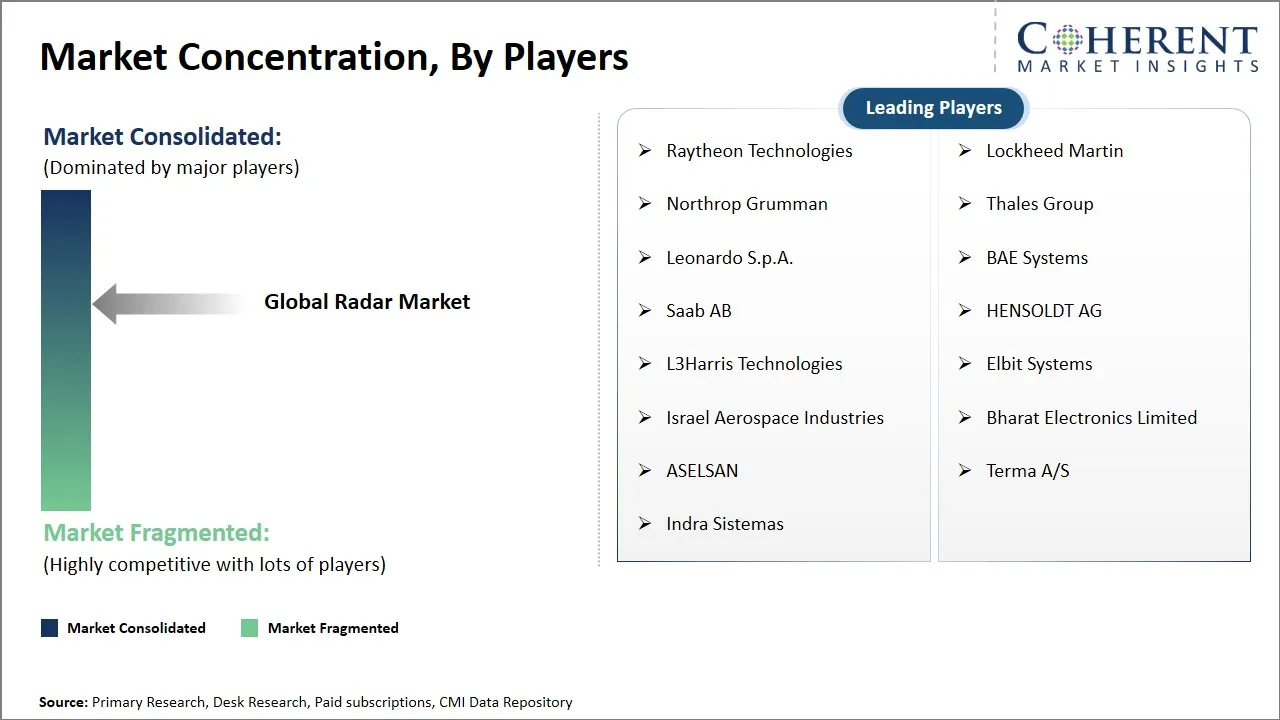
| 회사 포함: | Raytheon Technologies, Lockheed Martin, Northrop Grumman, Thales Group, Leonardo S.p.A., BAE Systems, Saab AB, HENSOLDT AG, L3Harris Technologies, Elbit Systems, Israel Aerospace Industries, Bharat Electronics Limited, ASELSAN, Terma A/S 및 Indra Sistema | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
시장 역학
글로벌 레이더 마켓 드라이버 – Rising Defense Modernization & Air/Missile Defense Procurement
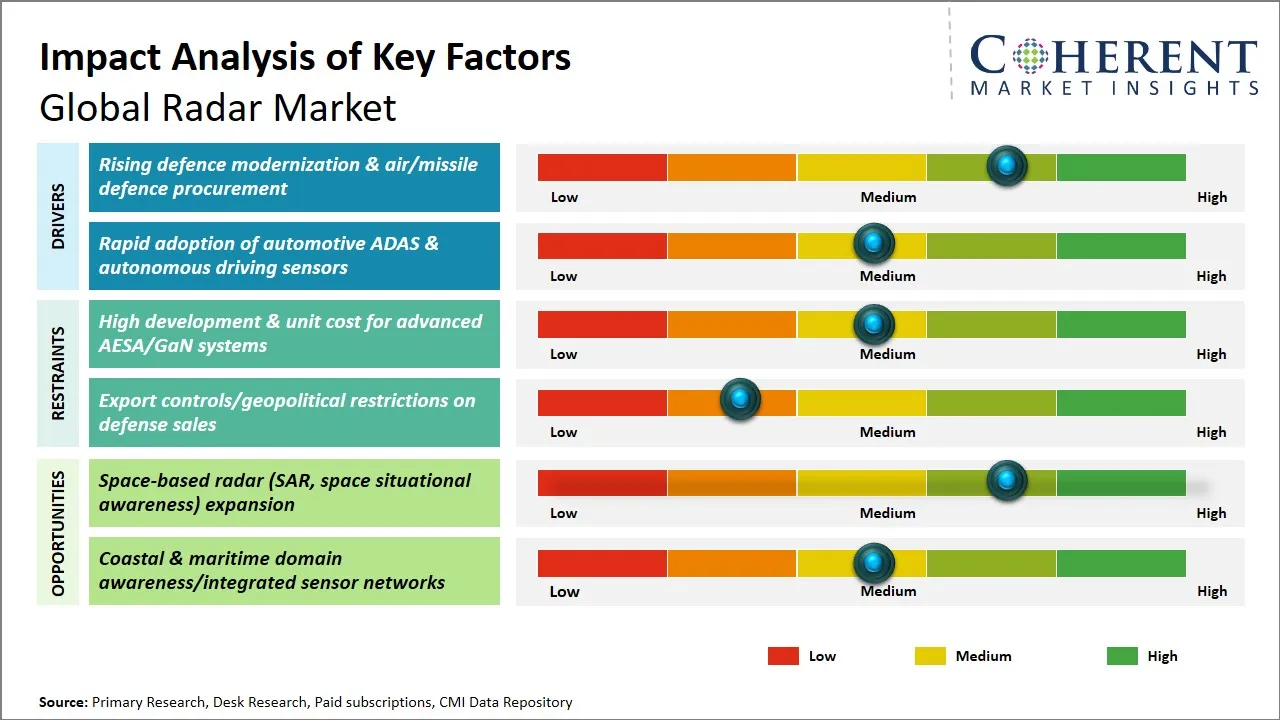
글로벌 방어력은 급속하게 증가하는 유산 레이더 시스템 감시, 추적 정확도 및 공기 / 임베디드 방어 능력은 중앙 상승의 지형 긴장을. 현대 군사 프로그램 점점 더 AESA, 멀티 배출, 및 장거리 초기 학습 레이더는 볼리스틱, 크루즈 및 하이퍼소닉 미사일과 같은 고급 위협을 감지하고 추적 할 수 있습니다. 항공 및 미사일 방어에 대한 대규모 조달 프로그램은 국가 현대화 이니셔티브에 의해 지원되며 해군, 항공 및 지상 플랫폼 전반에 걸쳐 레이더 수요를 가속화합니다.
폴란드의 최근 Wisła 공기 아래 미국 LTAMDS 레이더의 인수 및 미사일 방어 프로그램은 차세대 미사일 방어 레이더 조달에 대한 글로벌 순간을 강조합니다.
글로벌 레이더 마켓 기회 – 우주 기반 레이더 (SAR, Space Situational Awareness) 확장
우주 기반 레이더는 모든 날씨 이미징, 환경 모니터링 및 공간 상황 인식 (SSA)에 대한 수요 상승으로 주요 성장 기회를 나타냅니다. SAR 위성은 높은 해상도를 제공, 연속 지구 관측, SSA 레이더는 추적 및 위성 안전은 궤도 혼잡 증가. 소형 레이더 페이로드 및 AI 기반 데이터 처리의 진보는 방어 및 상업 응용 분야에 대한 더 빠른 재방문 시간과 넓은 적용을 제공하는 저비용 위성 별자리를 가능하게합니다.
Capella Space의 SAR 위성 별자리 - 오프링 sub-50 cm 해상도 이미지 - 고성능 공간 기반 레이더 시스템의 급속한 상업 채택.
분석 Opinion (전문 Opinion)
- 강력한 수요에도 불구하고 차세대 레이더 시스템의 높은 가격 - 특히 AESA, 멀티 배출 및 GaN 기반 플랫폼 - 조달 병목을 만드는 것입니다. 많은 방어 예산은 단순히 radar sophistication에 있는 급속한 상승으로, 정부를 강제하는 것은 그들 보다는 더 긴 향상을 연기할 수 없습니다. 시장은 종종 불균형으로 현대화를 선물하지만 현실은 방어 포트폴리오를 통해 가혹한 우선화에 대한 비용 인플레이션입니다.
- Radar 제조업체는 거의 멀티모드 플랫폼, 네트워크 중심 아키텍처 및 공동 명령 시스템을 통해 어려운 통합이되는 방법을 인정합니다. 레거시 인프라는 현대 디지털 레이더를 쉽게 수용 할 수 없으며 확장 된 설치 시간과 상호 운용성 두통을 유발합니다. 업계는 “플러그 앤 플레이(plug-and-play)” 라다르 생태계를 향해 밀고, 가장 정밀한 시장 장벽 중 하나인 시스템 호환성을 만들기.
- 레이더 기술이 진화하는 동안, adversaries’ jamming, spoofing, 그리고 스텔스 전술은 빠르게 진화하고있다. 시장은 overstate 레이더 탄력에 경향이 있지만 진실은 경연한 환경에서 취약점을 증가시키는 최첨단 시스템 얼굴이 있다는 것입니다. 레이더 기능 및 차세대 EW 도구 사이의 폭 넓은 간격은 공급 업체가 긴급하게 해결되지 않는 전략적 단점을 만듭니다.
시장 Segmentation
- 플랫폼 통찰력 (Revenue, USD Bn, 2020 - 2032)
- 지상 기반
- 에어본
- 이름 *
- 자동차
- 연락처
- 이름 *
- 기술 통찰력 (Revenue, USD Bn, 2020 - 2032)
- 아세아
- 교육과정
- 맥박 Doppler
- 영상 SAR
- 짧은 범위 mm 파기방법
- 날씨 예보
- 지역 통찰력 (Revenue, USD Bn, 2020 - 2032)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- Raytheon 기술
- Lockheed 마틴
- 북롭 Grumman
- Thales 그룹
- 레오나르도
- BAE 시스템
- 사브 AB
- HENSOLDT AG의 특징
- L3Harris 기술
- Elbit 시스템
- 이스라엘 항공 우주 산업
- Bharat 전자 제한
- 채용정보
- 테르나 A/S
- Indra Sistemas, 인도
이름 *
1차 연구 인터뷰
회사연혁
- 방어 책임자
- 레이더 제조 업체 및 공급 업체
- 항공 및 항공 radar 시스템 통합과 관련된 엔지니어
- 자동차 OEM ADAS 통합 팀
- 지상 기반 Doppler radars를 사용하여 기상 모니터링 및 Meteorologists
- SAR 및 SSA 응용 분야 전문 위성 사업자
- 전자 전쟁 (EW) 전문가 및 신호 지능 분석가
- 공항 권한 및 항공 교통 통제 레이더 감독자
- 국경 감시 대역 (Ground Monitoring & Early-Warning Teams)
- AI/ML 레이더 소프트웨어 개발자 및 알고리즘
데이터베이스
- 유로 통계
- 미국 Census
- 항공 시스템 성능 아카이브 (ASPA)
- Defense Hardware 활용 데이터베이스(DHU-Index)
- 레이더 기술 정보 저장소 (RTIR)
- 사이트맵
- 글로벌 항공 우주 설치 레지스트리 (GAIR)
회사 소개
- 방어 레이더 주간
- 항공전자 리뷰
- 감시 시스템 Digest
- 군 기술 통찰력
- 자동차 레이더 및 ADAS 1 월
- 항공 레이더 오늘
학회소개
- 국방 레이더 및 전자 저널 시스템
- IEEE Radar 시스템 저널
- 항공우주 감시 기술
- 항공우주 및 전자 시스템에서의 IEEE 거래
- 합성 가늠구멍 레이더 검토 Journal
신문
- 방어 Herald
- 항공 시간 매일
- 가디언 (UK)
- 경제 시간 (인도)
- 군사 관찰자 (Global Edition)
- 감시 & 국경 안전 Newsline
회사연혁
- 글로벌 레이더 및 감시 협회 (GRSA)
- 국제 레이더 및 EW 사회 (IREWS)
- 항공 우주 및 방위 시스템 협회 (ADSA)
- Aeronautics 및 Astronautics의 미국 연구소 (AIAA)
- 국제 Photogrammetry 및 원격 감지 협회 (ISPRS)
- 우주 상황 인식 동맹 (SSAA)
공공 도메인 소스
- 미국 검열국
- 유로스타트
- 유럽 국가 경제위원회 (UNECE)
- 세계은행
- 연구분야
- NASA 기술 보고서 서버 (NTRS)
- 유럽 우주국 (ESA) Open Data Portal
공급 업체
- 사이트맵 데이터 분석 도구, Proprietary CMI 지난 8 년간의 정보의 이전 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
글로벌 레이더 시장은 2025년 USD 41.73억 달러로 평가되며, 2032년까지 USD 63.58억 달러에 도달할 것으로 예상됩니다.
글로벌 레이더 시장의 CAGR은 2025년부터 2032년까지 6.3%로 예상됩니다.
Rising Defense modernization & air/missile 방위 조달 및 자동차 ADAS & 자율주행 센서의 급속한 채택은 세계적인 레이다 시장의 성장을 모는 중요한 요인입니다.
고급 AESA/GaN 시스템 및 수출 통제 / 방위 판매에 대한 높은 개발 및 단위 비용은 글로벌 레이더 시장의 성장을 추진하는 주요 요인입니다.
플랫폼의 관점에서 지상 기반 세그먼트는 2025 년 시장 수익 공유를 지배 할 것으로 추정됩니다.
Radar는 시스템의 조기 경고, 추적 및 지도 지원을 제공합니다.
예, SAR 및 SSA 레이더는 지구 관측 및 공간 안전에 대한 수요로 증가합니다.