

부식 코팅 시장 규모 및 점유율 분석-2026~2033년
부식 방지 코팅 시장 규모는 2026년 403억 달러에서 2033년까지 약 517억 달러로 CAGR 3.6%로 성장할 것으로 예상됩니다. 주요 동인은 크게 부식과 관련된 경제적 손실 증가, 인프라 개발에 대한 투자 증가,
주요 사항
- 에폭시 코팅 부문은 2026년 39.0%로 시장을 지배할 가능성이 높습니다. 이 부문의 성장은 금속 기판에 대한 강력한 접착력, 높은 화학적 및 습기 저항성, 내구성, 건설, 파이프라인, 산업 장비 및 해양 구조물 전반에 걸친 광범위한 사용에 기인합니다. 미국 인구조사국에 따르면, 미국의 총 건설 지출은 2026년 6월 계절 조정 연간 약 2조 1700억 달러에 이르렀으며, 이는 보호 코팅 솔루션이 필요한 대규모 건설 및 인프라 자산 기반을 강조합니다.
- 유용성 코팅 부문은 2026년에 57.5%로 선두를 차지할 것으로 예상됩니다. 이 부문의 성장은 빠른 건조, 강력한 접착력, 고습도 및 가혹한 작동 조건에서 안정적인 성능, 해양, 석유 및 산업 전반에 걸쳐 사용이 확립되었기 때문입니다. 가스, 중장비 및 산업 유지 관리 애플리케이션. 국제 에너지 기구(IEA)에 따르면 전 세계 업스트림 석유 및 가스 투자는 2025년에도 약 5,700억 달러에 머물 것으로 예상되는 반면, 2026~2028년에는 전 세계 LNG 용량이 연간 최대 규모로 확장되어 생산, 처리, 저장 및 운송 자산 전반에 걸쳐 부식 방지에 대한 수요를 지원할 것으로 예상됩니다.
- 해양 부문은 2026년에 약 28.0%로 최종 사용자 산업을 지배할 것으로 예상됩니다. 이 부문의 성장은 선박 선체, 갑판, 밸러스트 탱크, 해양 구조물 및 기타 금속 부품이 해수, 염분, 습도 및 공격적인 해양 조건에 지속적으로 노출되기 때문입니다. UN 무역 개발(UNCTAD)에 따르면, 2025년 1월 1일 현재 전 세계 상업용 선대는 약 112,500척, 재화중량톤은 24억 4천만 톤에 달해 연간 용량 증가율은 3.4%에 달합니다.
- 아시아 태평양 지역은 2026년에 46.5%라는 탁월한 시장 점유율을 차지할 것으로 예상됩니다. 이 지역의 성장은 급속한 인프라 개발, 대규모 조선 및 제조 산업, 석유 및 석유 산업의 확장에 힘입은 것입니다. 중국, 인도, 일본, 한국 및 동남아시아 전역에서 가스 및 석유화학 시설, 운송, 에너지 및 산업 자산에 대한 투자가 증가하고 있습니다. 세계철강협회(World Steel Association)에 따르면, 아시아와 오세아니아는 2025년에 약 13억 2,450만 톤의 조강을 생산했는데, 이는 전 세계 조강 생산량의 71% 이상을 차지합니다.
시장 드라이버
Rising Energy and Industrial Infrastructure Investment는 Anti-Corrosion Coating에 대한 수요를 가속화하고 있습니다.
Anti-Corrosion Coating Market의 성장은 에너지, 전력 전송, 오일 및 가스, 재생 에너지 및 산업 인프라에 대한 지속적인 투자로 구동됩니다. 습기, 화학물질, 온도 동요 및 불리한 운영 조건은 파이프라인, 저장 탱크, 전송 구조, 가공 기능, 바람 임명 및 더 많은 것, necessitating 튼튼한 방어적인 코팅 체계에 일정한 위협입니다.
Global Energy Monitor의 최신 글로벌 오일 인프라 트래커는 전 세계 석유 파이프라인의 약 487,000km를 다룹니다. 2025 년, 원유 및 천연 가스 액체 파이프라인의 약 15,000km가 건설 중이며, 더 많은 27,000km가 제안되었습니다. 연간 파이프라인 개발 연도의 16% 증가를 나타냅니다.
조선 및 해양 인프라의 급속한 확장은 고성능 부식 보호를 몰고 있습니다.
글로벌 조선 및 해상 인프라의 확장은 부식 방지 코팅을위한 주요 드라이버로 부상된다. 소금물, 습도, 마포 및 자외선을 가진 영원한 접촉과 같은 아주 공격적인 조건은, 특정한 보호 코팅의 정기적인 신청을 요구하는 배, 근해 바람 기초, 항구 인프라, 바다 장비 및 다른 강철 구조물에 부과됩니다.
경제 협력 및 개발기구 (OECD)의 조직에 따르면, 글로벌 조선 생산은 2021에서 2025에 25 % 이상을 성장했으며 글로벌 조선 주문서는 2025 년 2025 년 CGT (CGT)의 약 169 백만 건의 총 톤 (CGT) 또는 기존 글로벌 함대의 약 16%에 달했습니다.
현재 사건과 반대로 부식 코팅에 충격 가격표
현재 이벤트 | 묘사와 그것의 충격 |
EU는 부식 보호 신청 (2026)에서 사용되는 Hexavalent 크롬에 대한 금지 |
|
EU PFAS 제한 과정 표적 보호 코팅 및 페인트 신청 (2026) |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
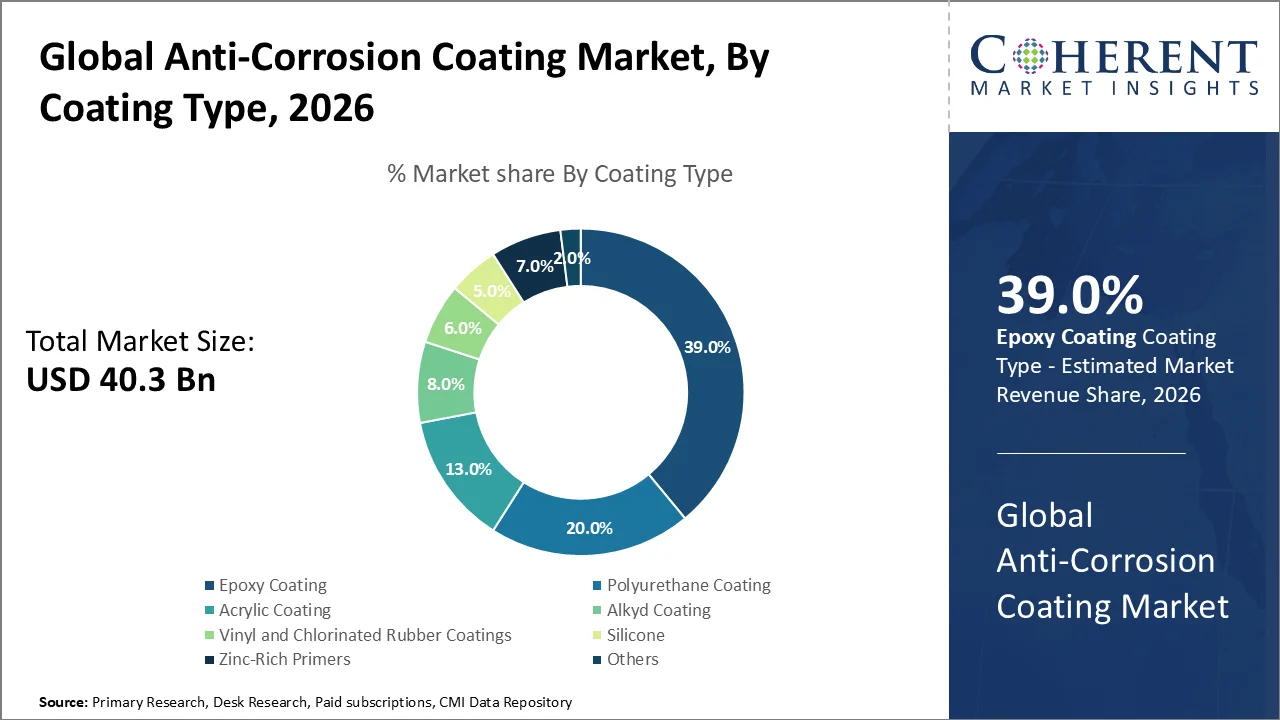
왜 에폭시 코팅은 가장 큰 주식을 취득?
코팅 유형의 기초에, 에폭시 코팅 세그먼트는 2026년에 39.0%의 가장 큰 반대로 부식 코팅 시장 점유율을 위한 계정에 계획됩니다. 세그먼트의 성장은 강한 접착, 화학물질 및 습기 저항, 높은 기계적인 내구성 및 파이프라인, 저장 탱크, 구조 강철, 산업 장비 및 부식성 환경에서 작동하는 다른 자산을 위한 광대한 이용에 owing 입니다.
파이프라인 인프라의 규모는 에폭시 기반 부식 보호에 대한 실질적인 반복 애플리케이션 기반을 제공합니다. 미국 파이프 라인 및 위험 물질 안전 관리 (PHMSA)에 따르면 미국은 천연 가스 전송의 약 413,360 마일을 가지고 있으며 2025 년 파이프를 수집합니다. PHMSA는 별도로 다른 227,997 마일의 위험한 액체 및 탄소 산화물 파이프라인을 기록하여 이러한 두 개의 파이프라인 범주에서 641,000 마일 이상의 결합 된 인프라베이스를 만듭니다.
3 월 2026에서 PPG는 PPG SIGMASHIELD 950 및 PPG SIGMASHIELD 899 GF, 해양 에너지, 오일 및 가스 및 인프라 응용 분야에서 개발 된 두 가지 새로운 유리 조각 에폭시 코팅을 출시했습니다. 코팅은 높은 부식, 마모 및 심한 작동 환경에서 충격 저항을 제공하기 위해 설계되었습니다.
왜 솔벤트-버네 코팅은 가장 큰 시장 점유율을 보유합니까?
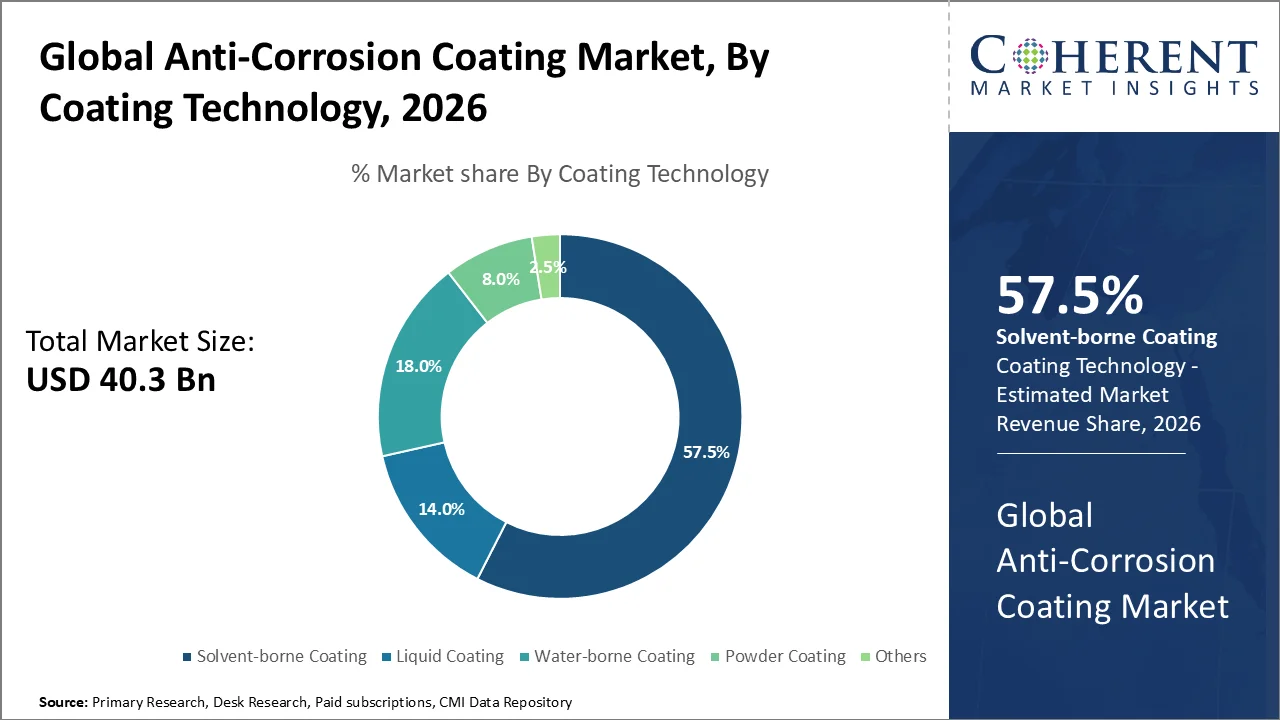
코팅 기술의 기초에, 용매 품는 코팅 세그먼트는 2026년에 57.5%를 가진 반대로 부식 코팅 시장을 지도하기 위하여 계획됩니다. 세그먼트의 성장은 강한 기질 젖음, 급속한 치료, 믿을 수 있는 영화 대형, 신청 융통성 및 바다, 산업 정비, 무거운 장비, 기름 & 가스 및 다른 수요 운영 환경에 있는 설치된 성과에 owing 입니다.
미국 코팅 협회 (ACA)에 따르면, 미국 산업 유지 보수 및 보호 코팅 시장은 63.6 백만 갤런에 2025 년에 USD 2.67 억 달러로 평가되며 2026 년에 USD 2.81 억 달러의 65.2 백만 갤런으로 증가 할 것으로 예상되며 가치의 5.1% 성장을 나타냅니다.
7 월 2026에서 PPG는 유럽, 중동 및 아프리카 전역의 가벼운 산업 코팅 시장을위한 PPG SELEMIX 7-159 Direct Pro 2K 아크릴 토막의 향상된 정립을 도입했습니다.
왜 해양 세그먼트는 가장 큰 시장 점유율을 차지합니까?
최종 사용자 산업에 따라 해양 부문은 2026 년 약 28.0%의 가장 큰 부식 코팅 시장 점유율을 차지할 것으로 예상됩니다. 세그먼트의 성장은 배 선체, 밸러스트 탱크, 화물 지역, 갑판, 해상 장비, 항구 인프라 및 해수, 소금 분무기, 습도, 마포 및 공격적인 바다 환경에 다른 금속 구조의 지속적인 노출에 owing입니다.
UN 무역 및 개발 (UNCTAD)에 따르면, 해상 운송은 글로벌 운송과 관련된 엄청난 운영 인프라를 강조하는 볼륨으로 국제적으로 무역 상품의 80 % 이상을 운반합니다.
2 월 2026에서 PPG는 PPG SIGMARINE ONE 648을 도입했으며, 내장 유지 보수 및 상수 선박 응용 분야에서 개발 된 새로운 원 구성 요소 해양 토막.
Anti-Corrosion 코팅 시장 연락처
- 물 품, 높은 단단한 및 매우 낮은 VOC 반대로 부식 코팅을 위한 상승 수요는 보호 코팅 정립이고, 제조 업체가 환경 수락과 산업 급료 내식성을 균형을 잡는 가능하게 합니다. 2026년 3월에서는, PPG는 구조상 강철을 위한 그것의 AQUACRON Waterborne 상점 뇌관을 발사했습니다, 24 g/L VOC 보다는 더 적은과 정상적인 열 조건의 밑에 대략 2 분에서 건조하고, 물 품는 뇌관의 전통적인 성과 문제점의 한을 해결합니다.
- 스마트 및 자기 경화 방지 코팅의 증가 개발은 주변 부식성 환경에서 긁힘, 미세 균열 및 변화에 대응하기 위해 코팅 시스템을 가능하게합니다. 2026 년 고급 엔지니어링 재료 연구에서 스마트 아연 복합 코팅은 스크래치 후 168 시간 후에 87% 자체 치유 효율을 달성 할 수있었습니다. 반응 식 부식 방지 시스템의 증가 기술 우정을 보여줍니다.
- 코팅 및 더 낮은 유지 보수를위한 더 긴 서비스 수명을 향한 추세는 고성능 아연 풍부하고 고급 보호 뇌관의 채택을 구동한다. Hempel는 2025년에 Avantguard 750 Pro를 발사했습니다, 회사는 코팅의 내구성을 50%까지 개량하고 35년 이상를 위한 강철 구조물을 위한 부식 보호를 제안합니다. 정립은 또한 양에 의하여 76% 고체를, 물자 능률 적이고 및 더 긴 지속 부식 보호를 위한 기업 동향의 반사 포함합니다.
지역 통찰력
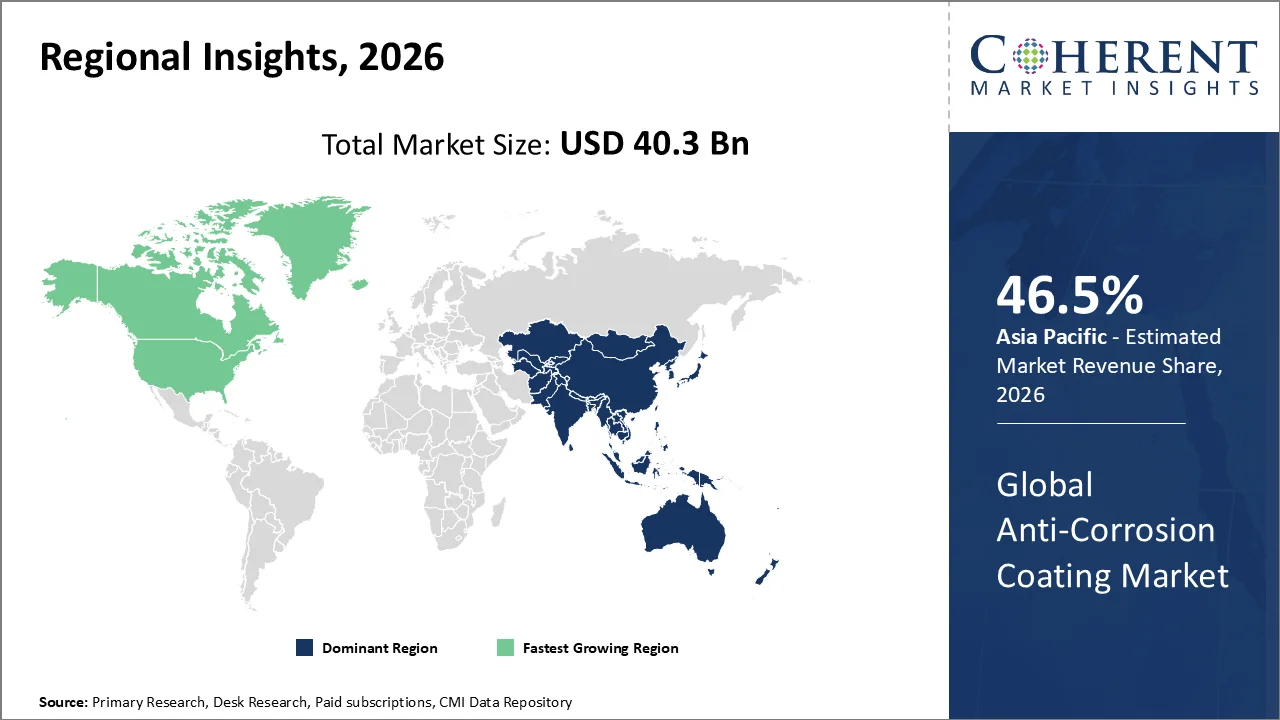
아시아 태평양은 대형 조선, 산업, 인프라베이스에 Owing을 지배합니다.
아시아 태평양 지역은 2026 년 Anti-Corrosion 코팅 시장 점유율의 약 46.5%를 차지합니다. 지구의 지배는 그것의 광대한 조선 및 제조 기초, 급속한 인프라 발달, 확장 에너지 기능 및 바다, 기름 & 가스, 자동차, 건축 및 무거운 산업 신청을 통하여 방어 코팅의 뜻깊은 소비에 owing입니다.
중국은 큰 조선 산업을 통해 지역의 부식 보호 요구를 강화하는 것을 계속합니다. 중국의 산업 및 정보 기술부에 따르면, 2025 년 중국의 조선 생산량은 53.69 만 죽은 무게 톤, 11.4% YoY, 세계 조선 생산량의 56.1%에 대한 회계. 새로운 선박 주문량은 107.82 백만 DWT, 글로벌 총 69%에 달했습니다.
2025 년 8 월, PPG 및 아시아 페인트는 인도의 합작 투자 계약의 15 년 갱신을 발표했다, 2026 년부터 2041 년까지 효과적인. 새롭게 한 파트너십은 산업, 보호, 해양, 자동차, 포장 및 지구의 가장 빠르게 성장하는 경제 중 하나에서 분말 코팅을 계속합니다.
북미는 항 부식 코팅 시장에서 가장 빠른 성장을 기대하고있다
북미는 노화 에너지 인프라의 현대화, 전송 네트워크의 확장, 새로운 파이프라인 프로젝트의 확장, 미국과 캐나다 전역의 고성능 보호 코팅 기술의 채택을 기반으로 예측 기간 동안 안티 부식 코팅 시장에서 가장 빠른 성장을 목격 할 것으로 예상된다.
캐나다는 또한 부식 집중적인 에너지 인프라를 확장하고 있습니다. 7 월 2026에서 연방 정부는 Enbridge에 의해 건설되는 브리티시 컬럼비아에서 USD 4 억 Sunrise 확장 프로그램을 승인했습니다. 프로젝트는 Westcoast 전송 시스템에 천연 가스 운송 용량의 일 당 최대 300 백만 입방 피트를 추가하는 것입니다.
3월 2026일, 미국 에너지부는 국가 전기 전송 인프라로 업그레이드를 가속화하기 위해 SPARK 프로그램을 통해 자금 조달에 대한 USD 1.9 억을 제공했다고 발표했다.
에너지 인프라 확장 및 Aging Asset Base는 미국의 Anti-Corrosion Coating Market을 지원합니다.
미국 반대로 부식 코팅 시장은 대형 석유 및 가스 인프라, 노후 교량 및 유틸리티 자산 및 산업 유지 보수 및 자산 수명 연장에 대한 지속적인 투자에 의해 뒷받침된 일관된 수요를 목격하고 있습니다. 이것은 파이프라인, 저장 기능, refineries, 전송 구조, 교량, 항구 및 습기, 화학물질, 날씨 및 공격적인 운영 조건에 드러내는 다른 강철 집중적인 인프라에 드러내는 더 중대한 필요를 창조했습니다.
특정 인프라 재활은 또한 지속됩니다. 미국은 미국 시민 엔지니어의 미국 사회에 따라 추정 USD 3.7 조 인프라 투자 격차, 운송, 물, 에너지, 항구 및 기타 중요한 시스템에 직면하고 있습니다 2025 인프라 보고서 카드. 이 더는 반대로 부식 코팅을 위한 수요를 창조합니다.
중국 Anti-Corrosion 코팅 시장 동향
중국은 에너지 인프라, 제조 분야, 파이프라인 운송, 재생 에너지 설치 및 대규모 산업 자산 기반을 확대하는 방사성 코팅을 위한 주요 성장 시장을 계속할 것으로 예상됩니다. 파이프라인, 발전, 수송 인프라, 기계장치 및 화학 시설에 있는 투자 증가는 부식 저항하는 코팅 체계를 위한 recurring 필요조건을 창조합니다.
AkzoNobel은 중국의 Songyuan Hydrogen Energy Industrial Park에 배포 된 국제 보호 코팅이 세계 최대의 통합 녹색 수소 암모니아 메탄올 프로젝트로 설명 된 것이라고 발표했습니다.
Anti-Corrosion Coating Industry의 주요 기업은 누구입니까?
Anti-Corrosion 코팅의 주요 핵심 플레이어 중 일부 시장은 BASF, Ashland Inc., Nippon Paint Co. Ltd., AkzoNobel N.V., Jotun A/S, Axalta Coating System Ltd., The Sherwin-Williams Company, 간사이 페인트 주식회사, PPG Industries Inc., 헴펠 A/S·
핵심 뉴스
- 7월 2026일 Nippon 페인트 해병 FASTAR XI 선체 코팅 및 EVER COOL 외장 코팅을 공급하기 위해 WAN HAI 라인과 계약을 발표했습니다. 8,700 TEU 및 16,000 TEU의 두 개의 새로운 메탄올 이중 연료 용기 선박.
- 7 월 2026에서 Hempel은 Hempafire Optima 515를 시작했으며, 민간 인프라 프로젝트에서 사용되는 구조 강철 용 수성 보호 코팅. 코팅은 75% 고체를 포함하고, 외투 당 1.5 mm 건조한 영화 간격에 적용될 수 있고, BS 476의 밑에 150 분까지 증명한 내화성을 제공합니다.
시장 보고서 Scope
Anti-Corrosion 코팅 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 2.6%의 | 2033년 가치 투상: | 50-100 원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | BASF, Ashland Inc., Nippon Paint Co. Ltd., AkzoNobel N.V., Jotun A/S, Axalta Coating System Ltd., Sherwin-Williams Company, 간사이 페인트 주식회사, PPG Industries Inc., Hempel A/S. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- Anti-Corrosion Coatings Market은 부식이 인프라, 에너지, 운송 및 산업 자산을 가로지르기 때문에 강력한 구조적 수요 기반을 가지고 있습니다. 4 월 2025에서 재료 보호 및 성능 협회 (AMPP)는 부식이 연간 2.5 조 달러 이상의 세계 경제를 차지한다고 추정했습니다. AMPP는 또한 부식 관련 비용의 15~35%가 예방 보호 코팅을 위한 경제적인 인수를 지원하는 적당한 부식 통제 관행으로 피될 수 있다는 것을 보고합니다.
- Stricter 자산 보호 표준은 고성능을 위해 수요를 spur 바다 코팅· 국제 해상기구 (IMO)는 전용 해수 밸러스트 탱크 및화물 오일 탱크에 대한 보호 코팅을위한 IMO의 성능 표준에 대한 개정을 채택했습니다. 이러한 변화는 1 월 1, 2026에 영향을 미쳤습니다. 표준 코팅 성능, 검사, 유지 보수 및 상업용 선박의 수리에 중점을두고 있습니다.
- Emerging carbon-management Infrastructure는 전문화한 부식 보호를 위한 새로운 장기 기회를 창조합니다. 30 개 이상의 CCUS 프로젝트는 2024-2025 년 동안 최종 투자 결정에 도달했으며, 투자는 2020 년 15 억 달러에서 2025 억 달러로 증가했습니다. 프로젝트는 이미 건축의 밑에 2030년까지 거의 두 배 세계적인 가동 탄소 수용량 할 수 있었습니다.
시장 Segmentation
- 코팅 유형 (Revenue, USD Bn, 2021-2033)
- 에폭시 코팅
- 폴리우레탄 코팅
- 아크릴 코팅
- Alkyd 코팅
- 비닐과 Chlorinated 고무 코팅
- 실리콘
- 아연 Rich 뇌관
- 이름 *
- 코팅 기술 (Revenue, USD Bn, 2021-2033)
- 액체 코팅
- 용매 borne
- 물 품
- 분말 코팅
- 기타 (레이저, 방사선 치료 등)
- 최종 사용자 산업 (Revenue, USD Bn, 2021-2033)
- 주요 특징
- 기름과 가스
- Refinery & 석유화학 회사연혁
- 자동차 및 운송
- 회사연혁
- 이름 *
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- Anti-corrosion 코팅 제조업체
- 보호 및 해양 코팅 포뮬러
- 수지, 안료, 첨가제 및 부식 억제제 공급 업체
- R & D 및 코팅 회사에서 기술 헤드
- 부식 엔지니어 및 재료 과학자
- 해양, 석유 및 가스, 인프라, 자동차 및 산업 조달 관리자
- 코팅 applicators, 계약자 및 검사 전문가
- 부식 보호 및 표면 공학의 핵심 의견 지도자 (KOLs)
데이터베이스
- 세계은행
- 경제 협력 및 개발기구 (OECD)
- UN 무역 및 개발 (UNCTAD)
- 국제 에너지기구 (IEA)
- 미국 에너지 정보국 (EIA)
- 미국 파이프 및 위험 물질 안전 관리 (PHMSA)
- 유로 통계
- 유럽 화학기구 (ECHA)
회사 소개
- 코팅 세계
- 페인트 및 코팅 산업 (PCI) 매거진
- 유럽 코팅
- 보호 코팅 유럽
- 해양 로그인
- 화학 가공
학회소개
- 부식 과학
- 유기 코팅의 진행
- 표면 및 코팅 기술
- 코팅 기술 및 연구 저널
- 물자와 부식
- 재료 공학 및 성능
신문
- 이름 *
- 벽 거리 저널
- 금융 시간
- 경제 시간
- Nikkei 아시아
- 사업영역
회사연혁
- 재료 보호 및 성능 협회 (AMPP)
- 미국 코팅 협회 (ACA)
- 페인트의 유럽위원회, 잉크 및 아티스트의 색상 산업 (CEPE)
- 세계 코팅위원회 (WCC)
- 세계 철강 협회
- 석유 및 가스 생산자 협회 (IOGP)
- 배송 국제 챔버 (ICS)
- ASTM 국제
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- 회사 제품 출시 및 기술 데이터 시트
- 정부 인프라 및 출판 에너지
- 국제 해상기구 (IMO) 규정 및 표준
- 유럽 화학기구 (ECHA) 규제 간행물
- 미국 환경 보호국 (EPA) 코팅 규정
- WIPO, USPTO 및 Google 특허와 같은 특허 데이터베이스
- 부식 보호에 대한 학술 및 대학 연구 출판
- 공공 가능한 인프라, 파이프라인, 조선 및 에너지 프로젝트 보고서
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
반대로 부식 코팅 시장은 2033년에 대략 USD 51.7 Bn를 도달하기 위하여 예상됩니다.
글로벌 안티 부식 코팅 시장에서 운영되는 주요 플레이어는 BASF, Ashland Inc., Nippon Paint Co. Ltd., AkzoNobel N.V., Jotun A/S, Axalta Coating System Ltd., The Sherwin-Williams Company, 간사이 페인트 Co. Ltd., PPG Industries Inc. 및 Hempel A/S를 포함합니다.
높은 원료 비용, 엄격한 환경 규정, 수지 및 용 매 가격에 휘발성, VOC 및 위험한 화학 물질과 관련된 준수 요구 사항을 증가는 주요 요소 해충 시장 성장입니다.
산업 자산의 서비스 수명을 연장하는 석유 및 가스 인프라의 확장, 해양 및 해상 산업, 석유 및 가스 인프라의 수요가 증가하는 인프라 개발 투자 증가.
Anti-Corrosion Coating Market은 2026년부터 2033년까지 약 3.6%의 CAGR에서 성장할 것으로 예상됩니다.
지역 중 아시아 태평양은 2026 년에 약 46.5%, 대형 조선, 제조, 인프라 및 에너지 부문에서 지원하는 글로벌 부식 코팅 시장의 가장 큰 점유율을 차지할 것으로 예상됩니다.
반대로 부식 코팅은 습기, 화학물질, 바닷물, 산화 및 다른 부식성 환경에 기인한 deterioration를 감소시키는 금속 표면에 적용된 방어적인 물자입니다. 그들은 자산 수명을 연장하고 유지 보수 및 교체 비용을 줄일 수 있습니다.