
글로벌 수소 에너지 인프라 시장 규모 및 예측 – 2026에서 2033
글로벌 수소 에너지 인프라 시장은 가치있는 것으로 추정된다. USD 7.42 파운드 2026 년에 도달 할 것으로 예상된다 50-100 원 2033년까지 화합물의 연간 성장률 증가 (CAGR) 9.98%의 2026년부터 2033년까지. 이 성장은 투자 확대 반영 수소 생산, 스토리지, 운송 및 배포 인프라 지원 산업 탈탄화 에너지 시스템 상호 연결된 수소 네트워크의 개발은 파이프라인 운영자, 엔지니어링 계약자 및 인프라 장비 공급 업체의 기회를 창출하고 있습니다.
에서 3 월 2025, 플럭스 벨기에 최초의 오픈 액세스 수소 파이프라인 네트워크 건설의 시작을 발표했다, 칼로–젤리테 복도를 통해 앤트워프의 산업 포트 영역을 연결. 2026년 완성된 초기 단계와 함께, 생산자와 산업 소비자 사이의 수소 운송을 촉진하는 것을 목표로 하고 있으며, 통합 수소 공급 네트워크의 개발을 지원하는 것입니다.
Global Hydrogen Energy Infrastructure Market의 주요 취항지
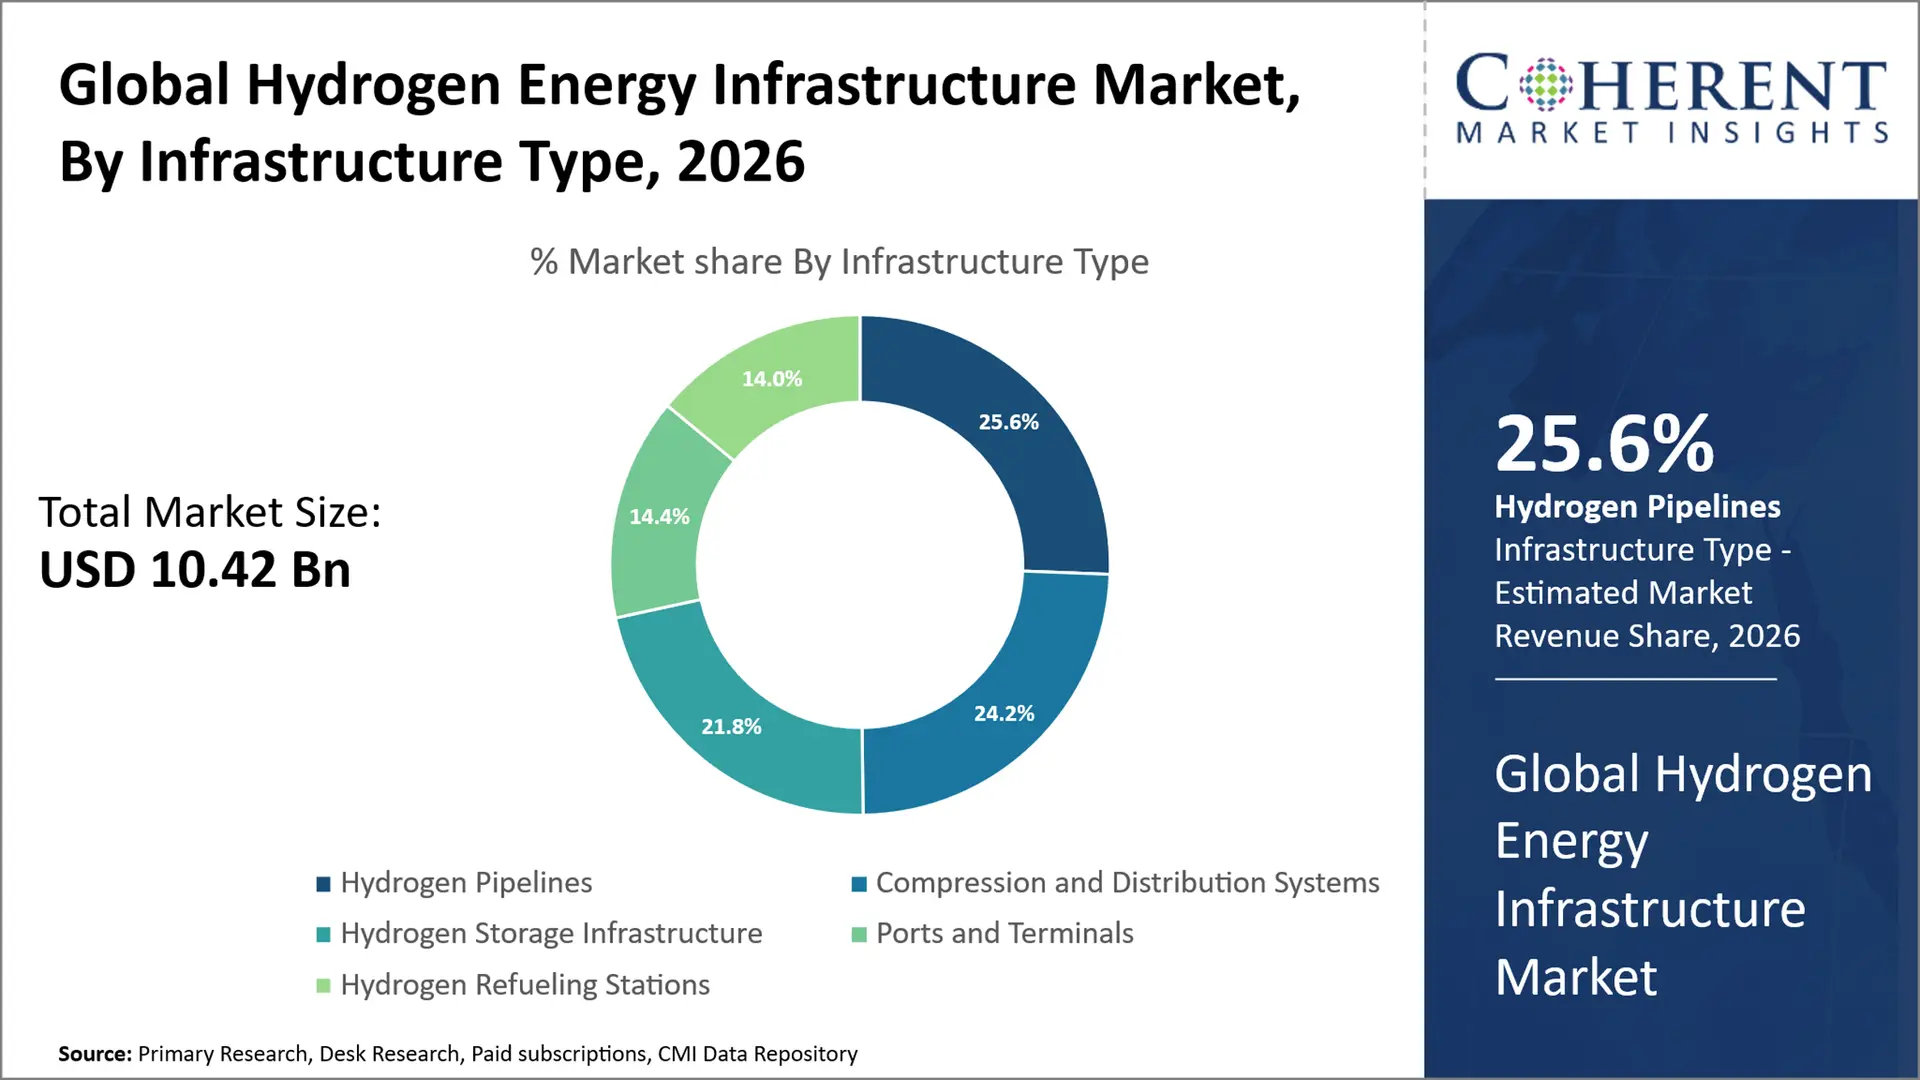
- Hydrogen 파이프 라인 성장할 것으로 예상됩니다. 한국어 10.4% 급 2026–2033 동안 캡처 25.6% 할인 글로벌 수소 에너지 인프라 시장의 2026. 그들의 상업적인 가치는 도로 운반 비용 없이 산업 클러스터에 믿을 수 있는, 높은 볼륨 납품에서 속합니다. 2025년 12월에서는, GASCADE는 수소 전송을 위해 유효한 개조한 독일 가스 파이프라인의 대략 400 km를 만들었습니다.
- 장비 및 하드웨어 표시를 등록할 것으로 예상됩니다. 9.6% 상승 2026–2033 동안 회계 1.55% 할인 글로벌 수소 에너지 인프라 시장의 2026. Electrolyzers, 압축기, 저장 용기 및 계량 장비는 실질적인 상승 조달 투입을 대표하고 임명 readiness를 결정합니다. 3 월 2026에서, thyssenkrupp nucera는 스페인의 Moeve의 Onuba 프로젝트에 대한 알칼리성 전해질 장비의 300 MW를 공급하는 계약을 체결했습니다.
- 에너지 저장 표시를 달성하는 계획 11.5% 옥수수 2026–2033 이상, 대표 38.9% 할인 글로벌 수소 에너지 인프라 시장의 애플리케이션 매출 surplus 재생 가능한 전기를 storable 수소로 변환하는 것은 생성과 피크 수요 다이버지, 특히 유틸리티를 위해 파견 옵션을 만듭니다. 1월 2026일, 듀크 에너지 플로리다는 전기분해, 수소 저장 및 터빈 발생을 결합한 DeBary 시스템을 공개했습니다.
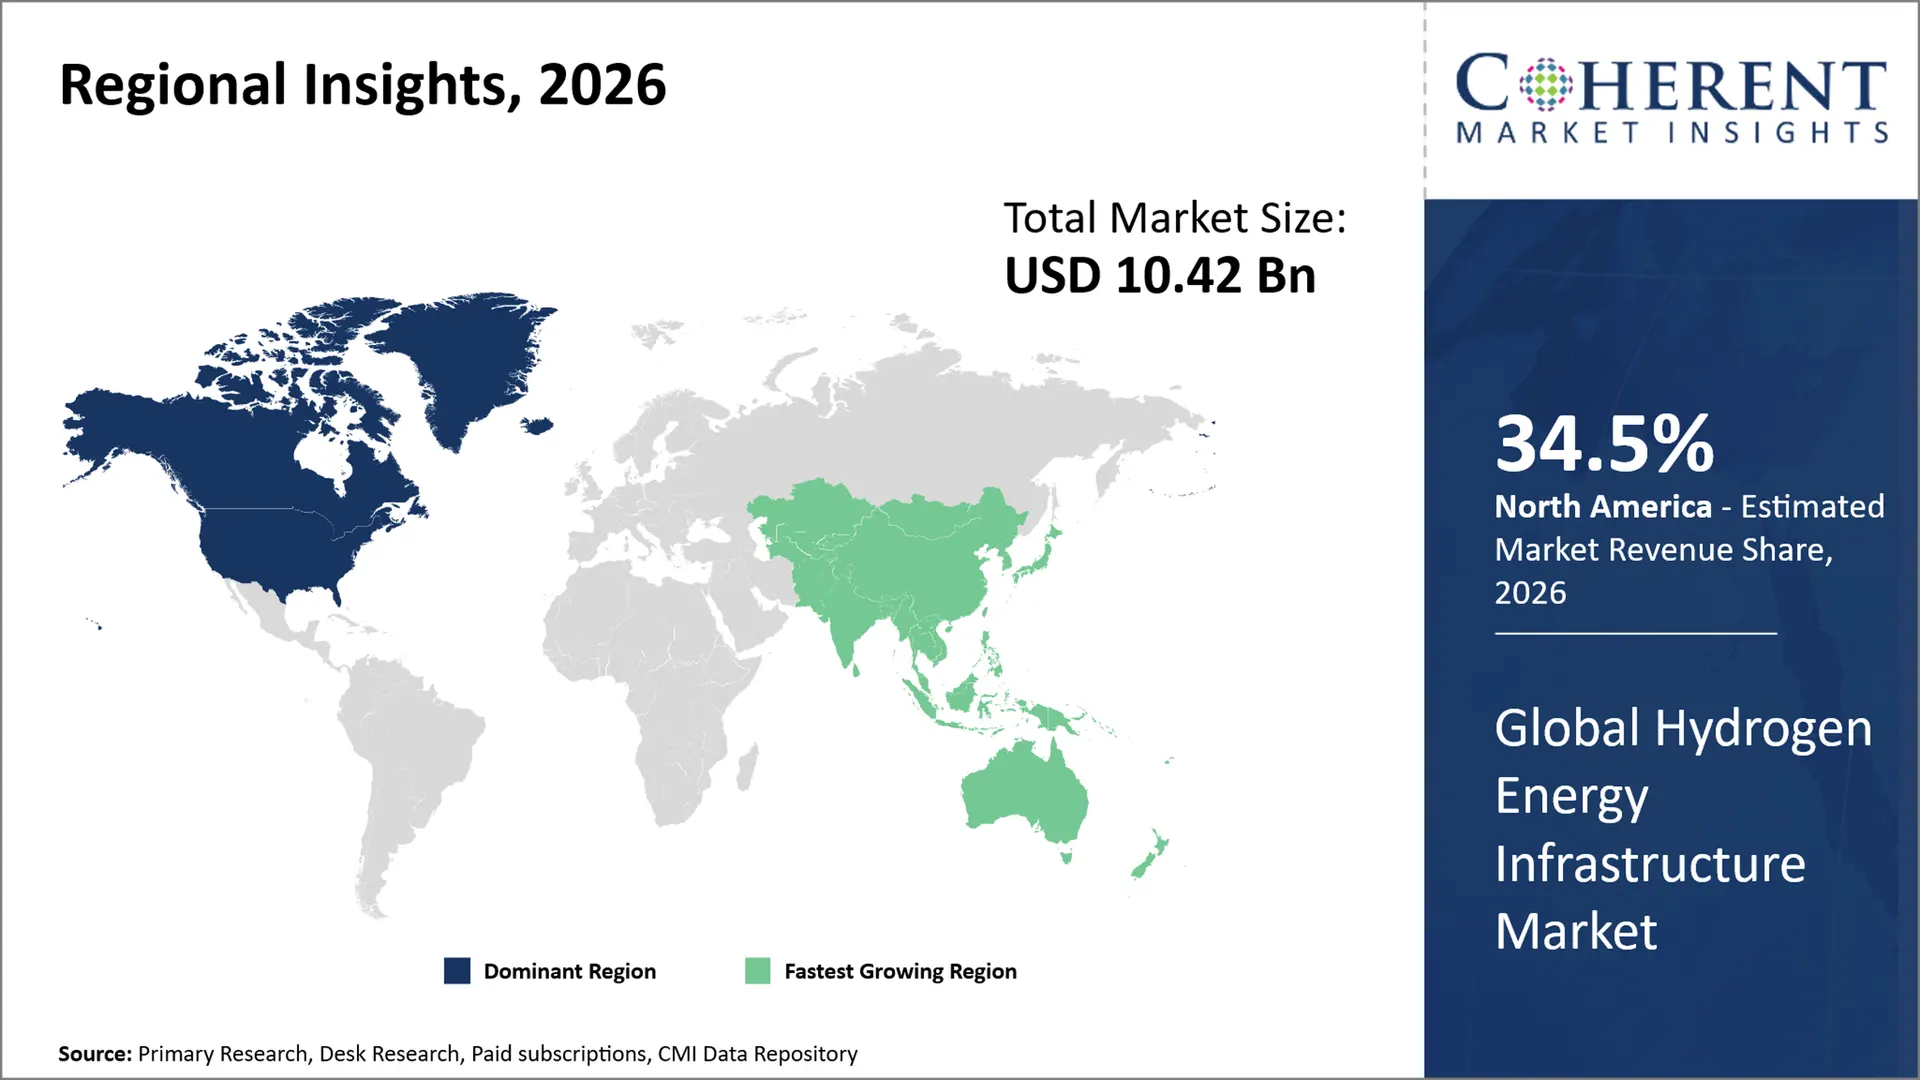
- 북아메리카 확장 할 것으로 예상된다 8.7% 상승 2026–2033 이상 명령 34.5% 할인 글로벌 수소 에너지 인프라 시장의 2026. 산업용 수소 사용자, 기존 전송 자산 및 계약에 대한 장점은 인프라 업그레이드를 간소화합니다. 10 월 2025에서 Air Liquide는 텍사스 정유소를 제공하는 파이프라인, 압축 및 배포 개선을위한 거의 US $ 50 백만을 발표했습니다.
- 아시아 태평양 표시를 기록하기 위한 계획 12.6% 상승 2026–2033 동안 기여 11.6% 할인 2026년 글로벌 수소 에너지 인프라 시장 매출 확대 그것의 가속도는 운임 복도 및 국부적으로 급유 접근을 가진 조정 산업 수소 공급에서 옵니다. 4 월 2025에서 Sinopec는 4 개의 목적 내장 급유 역에 의해 지원 서양 중국 전역의 1,150km 수소 트럭 노선을 출시했습니다.
증권
왜 Hydrogen Pipelines는 글로벌 수소 에너지 인프라 시장을 지배합니까?
Hydrogen Pipelines는 계정으로 예상됩니다. 25.6% 할인 2026년 글로벌 수소 에너지 인프라 시장의 산업 소비 클러스터를 연결하는 수소 생산 시설에 대한 중요성을 반영합니다. 화학 제조 업체 및 정제는 예측 가능한 배달 용량을 필요로하며 장기 공급 계약에 중요한 전용 전송 복도를 만듭니다. 네트워크 운영자는 전략적으로 위치하는 연결 지점을 통해 여러 산업 고객을 통합하여 자산 활용도를 향상시킬 수 있습니다. Pipeline 엔지니어링, 검사 및 네트워크 통합 제공 업체는 적절한 가스 전송 자산을 회수 할 기회를 제공합니다. 팟캐스트 Bad Lauchstädt와 Leuna, Germany 사이의 25-kilometer 천연 가스 파이프라인의 변환을 완료하여 4 월 2025에서 수소 수송을 준비했습니다. 이 개발은 기존의 전송 복도의 능력에 대한 사례 연구로 산업 수소 연결성을 가능하게하며 새로운 네트워크 연결을위한 기회를 제공합니다.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 장비와 하드웨어가 글로벌 수소 에너지 인프라 시장에서 가장 큰 구성 요소 범주를 대표합니까?
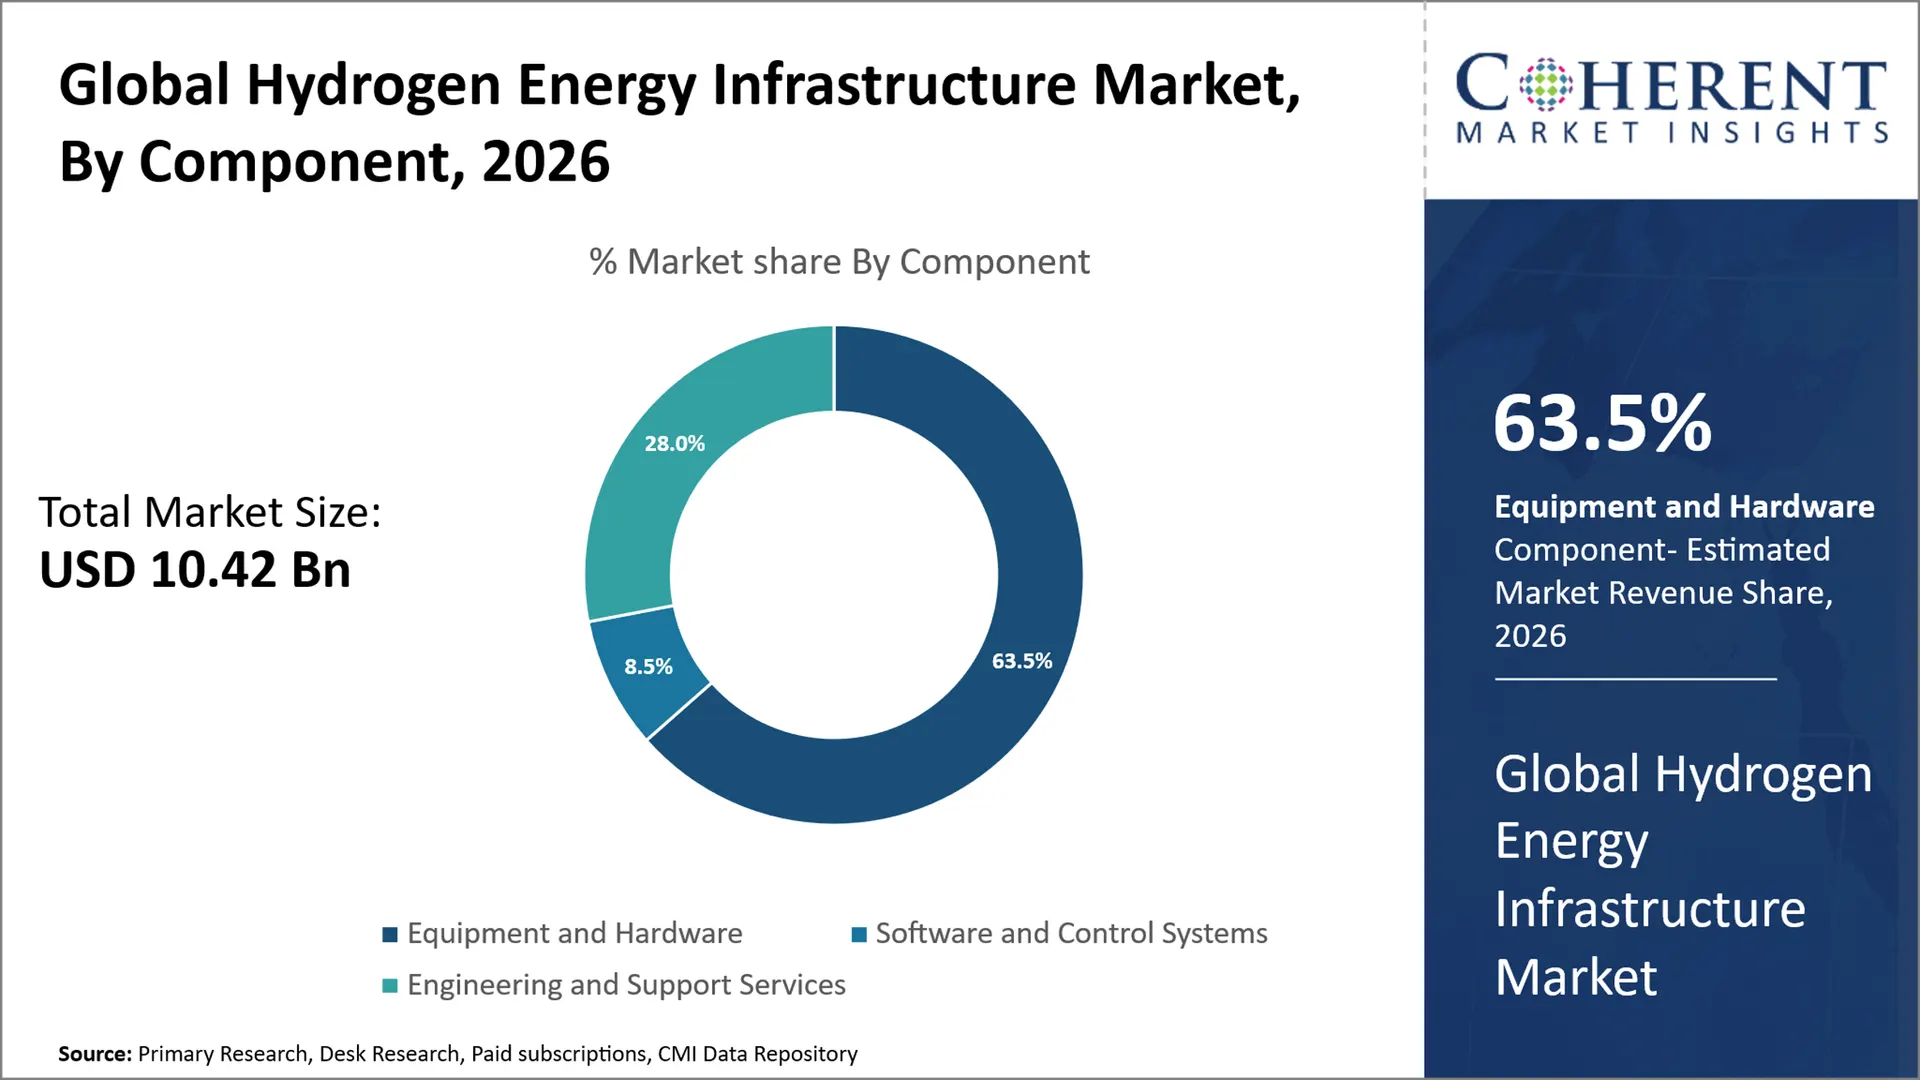
장비 및 하드웨어는 대표할 것으로 예상됩니다. 1.55% 할인 2026년 글로벌 수소 에너지 인프라 시장의 수소 처리, 수소 및 유통에 필요한 특수 물리적 시스템을 반영합니다. Infrastructure Developer는 모듈식 운송 장비, 인증 밸브, 보호 어셈블리 및 엄격한 운영 요구를 충족하는 고압 선박에 중점을 둡니다. 장비, 수송 겸용성, 검사 간격, 정비 접근가능성 및 수소 나르는 수용량이 점점 더 고려되고 있을 때. 이 요구 사항은 통합 엔지니어링 및 생산 능력을 갖춘 제조업체를 위한 차별화된 기회를 만듭니다. 에서 10월 2026, 육각형 Purus HyCarrier를 출시했습니다. 모듈 형 4 컨테이너는 최대 380 bar의 작동 압력에서 도로, 철도 및 내륙 수로 수송에 의해 수소의 유통을위한. Multimodal 설정은 장비 제조업체가 유통 유연성을 개선하고 산업용 수소 공급 업체의 운영 요구 사항 및 유지 보수 비용을 충족시킬 수있는 방법입니다.
왜 에너지 저장은 글로벌 수소 에너지 인프라 시장의 응용 범주를 지배합니까?
에너지 저장은 2026년까지 38.9%의 점유율을 가진 세계적인 수소 에너지 인프라 시장을 지배할 것으로 예상됩니다, 따라서 지속적인 생산 주기를 가진 산업 사용자를 위한 믿을 수 있는 수소 재고를 위한 필요를 강조. 신뢰할 수 있는 공급계약을 작성하려면, 저장설비는 신뢰할 수 있는 철수 성능, 허용가능한 수소 순도, 그리고 적정성을 입증해야 합니다. 이러한 기술 요구 사항은 지하 저장, 동굴 공학 전문가 및 가스 처리 장비 공급 업체의 개발자를위한 기회를 제공합니다. 12월 2024일 사이트맵 독일 Rüdersdorf의 HyCAVmobil 연구 프로젝트의 완료를 발표했다. 500-cubic-metre 지하 소금 동굴 수소 주입 및 인출 테스트. 이 프로젝트는 수소 순도의 안전한 저장 및 제한된 변경을 입증, 더 큰 저장 개발을위한 기술적인 증거를 제공 하 고 수소 저장 인프라의 미래 투자를 지원, 상업 및 규제 대상.
현재 이벤트와 그 영향
현재 이벤트 | 묘사와 그것의 충격 |
유럽 연합 수소 및 가스 시장 패키지 – May 2024 |
|
미국 깨끗한 수소 세금 신용 개정 – 7월 2025 |
|
영국 수소 인프라 자금 조달 – June 2025 |
|
글로벌 수소 에너지 인프라 시장
키 마켓 드라이버
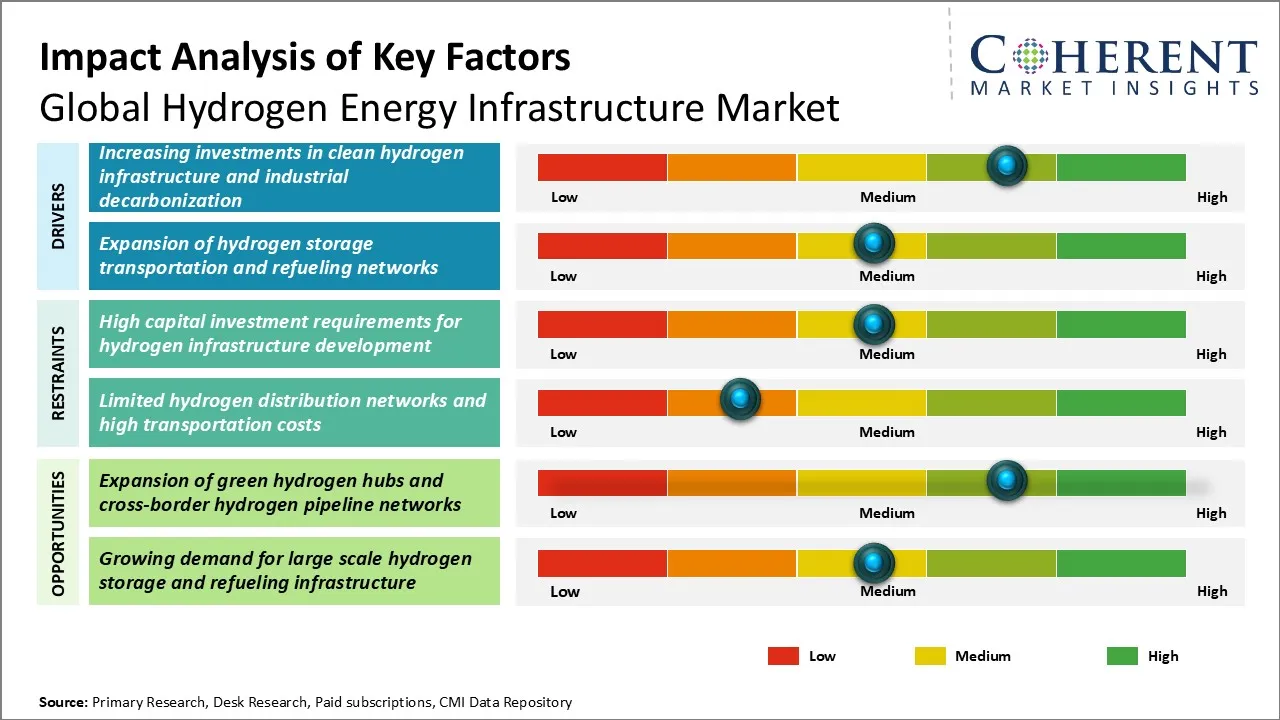
- 깨끗한 수소 인프라 및 산업용 탈탄화에 대한 투자 증가: 공공 기금 및 산업 탈탄화 약속은 수소 유통, 압축 및 저장 인프라에 대한 투자 사례를 강화하고 있습니다. 수소 생산의 Financing은 산업 사용자 및 인프라 빌더가 장기적인 배송 계약을 고려하여 향후 공급의 가용성을 지원합니다. beneficiaries는 장비 제조업체 및 엔지니어링 계약자가 프로젝트가 자금 조달 공사로 이동합니다. 1월 2026일 유럽 기후, 인프라 및 환경 집행 기관은 6 개의 재생 가능한 수소 프로젝트가 산업 및 운송 사용자에게 미래 공급을 지원하기 위해 총 USD 303.23million을 서명했습니다.
- 수소 저장, 수송 및 급유 네트워크의 확장: 통합 수소 배포 및 급유 네트워크는 상업용 차량에 대한 연료 가용성을 개선하고 반복 가능한 인프라 서비스 기회를 창출합니다. 기존의 운송 창고 근처의 급유 시설은 역의 사용을 극대화하고 수소 배달 물류, 압력 규제 및 분배 장비의 투자를 결정합니다. 공유 시설에는 다양한 종류의 차량을 수용 할 수있는 인프라 운영자가 있습니다. H2 모빌리티 Rhein-Neckar-Verkehr는 독일 Ludwigshafen에 있는 공공 수소 역을 12월 2025년에 열었습니다. 역은 350 바 및 700 바의 버스 및 기타 상업용 차량에 연료를 공급합니다.
Emerging 시장 연락처
- 전환 Toward 수소 질 추적성 및 디지털 Custody-Transfer 검증: 수소 인프라의 조달은 연료 품질, 배달 조건 및 custody 전송의 정확도의 더 큰 문서로 이동됩니다. 네트워크 운영자는 상호 연결 시설에 더 의존하고, 그들은 수소 순수성, 압력 조건 및 양을 전달할 수 있는 호환성 측정 체계를 요구합니다. 이 통합 검증 시스템을 제공하는 산업용 소프트웨어 공급 업체, 테스트 실험실 및 계측 공급 업체를위한 가능성을 엽니 다. 표준화 된 데이터 교환 및 감사 가능한 수소 품질 기록은 예측 기간 동안 중요한 상업적 요구 사항이 될 수 있습니다. 특히 산업용 소비자가 공유 인프라를 통해 여러 공급 업체에서 수소를 구입할 때.
- Toward Performance 기반 인프라 운영 및 가용성 보증: 수소 인프라의 구매자는 초기 자본 비용에 따라 장비 평가보다 운영 가능한 가용성을 추구 할 것입니다. 지속적인 수소 납품, 압축 체계, 분배 장비 및 저장 철수 기능은 믿을 수 있어야 합니다. 성능 기반 서비스 계약, 유지 보수 포괄적 인 계약 및 가용성 보증을 제공하는 공급 업체를 집중할 수 있습니다. 기존의 서비스 기능을 갖춘 특수 장비 제조업체는 장기 운영 책임에 대한 지원을 제공 할 수없는 공급 업체가 경쟁력있는 이점을 가질 수 있으며 더 엄격한 계약 자격 요구 사항을 충족시킬 수 있습니다.
핵심 시장 Restraints
- Hydrogen 호환성 요구 사항 증가 Retrofit Complexity: 수소 서비스를 위한 기존 가스 인프라를 변환하는 것은 물자 겸용성, 압력 함유, 바다표범 어업 체계 및 가동 안전의 상세한 평가를 요구합니다. 수소 침수 및 누설의 위험은 구성 요소 교체 또는 기타 검사 조치를 필요로 할 수 있습니다. 이러한 요구 사항은 기존의 인프라를 재사용하고, 특히 자산 상태 및 설계 문서가 불완전할 때, 특히 개조 예산을 계산하는 경제적인 이점을 할 수 있습니다.
- Infrastructure Siting Constraints 지연 프로젝트 실행: 믿을 수 있는 납품 차량, 전기 연결 및 적당한 땅은 수소 저장 기능, 압축 임명 및 배급 맨끝의 가동을 위해 필요합니다. 산업 사이트는 복잡한 허가 조건 또는 유틸리티 용량 부족으로 인해 긴 개발 일정을 직면 할 수 있습니다. 건설 시작 전에 인프라 개발자를위한 더 높은 엔지니어링 및 금융 비용으로 이어질 수 있으며 장비 주문 및 프로젝트의 경제의 타이밍에 잠재적으로 영향을 미칩니다.
지역 통찰력
왜 북미는 글로벌 수소 에너지 인프라 시장을 지배합니까?
북미는 2026년까지 글로벌 수소 에너지 인프라 시장의 34.5%를 캡처하기 위해 계획되었으며, 설립 된 산업용 수소 공급망, 광범위한 가스 처리 전문성 및 전용 인프라 계약자에 의해 분산되었습니다. 수소는 정유, 화학물질 및 산업 제조에 있는 사용, 전용 수송 인프라에 있는 투자와 더불어, 지역을 위한 긍정적입니다. 캐나다는 생산, 액화 및 다운스트림 배포를 연결하는 통합 수소 공급 모델을 개발하고 있습니다. 3월 2025일 캐나다 정부 노스 밴쿠버의 HTEC의 제안 된 수소 액화 시설의 지원에 $ 49 백만을 발표했다. 이 프로젝트는 15 톤의 산업 by-product 수소를 처리하여 브리티시 컬럼비아와 알베르타에 주유소에 배달됩니다. 이 통합 개발은 지역 수소 공급 능력과 장비 조달 기회를 강화합니다.
왜 아시아 태평양은 글로벌 수소 에너지 인프라 시장에서 가장 빠른 성장 지역으로 이수합니까?
아시아 태평양은 2026년 글로벌 수소 에너지 인프라 시장의 28.1%를 차지하고 2033년까지 가장 빠르게 성장하는 지역 시장으로 진출할 것으로 예상됩니다. 성장은 기존의 산업용 소비 사이트에서 재생 가능한 수소 생산 공장에 투자를 증가시킵니다. 호주에서는, electrolyzer 임명은 암모니아 생산과 결합될 수 있고, 지역에 있는 수소 프로젝트는 물 처리, 압축 및 취급 장비를 위한 수요를 밀어넣습니다. 더 보기 호주 Renewable 에너지 기관 7월 2026일 Orica가 Hunter Valley Hydrogen Hub에서 최종 투자 결정을 내렸습니다. 이 프로젝트는 암모니아 생산을 위한 수소를 생성하는 재생 가능 동력 전기 분해의 50 MW를 이용할 것입니다. 이 산업적으로 고정 된 개발은 수소 인프라에 투자를 더 상업적으로 지원할 수 있습니다.
글로벌 수소 에너지 인프라 시장 전망
왜 Global Hydrogen Energy Infrastructure Market의 핵심 시장입니까?
미국은 기존의 산업용 수소 소비, 로컬 엔지니어링 기능 및 연료전지 인프라 투자로 인해 중요한 수소 에너지 인프라 시장이 남아 있습니다. 산업 수소 취급 시스템을 위한 수요는 정제 및 화학 제조 지원의 필요에 의해 몰아지고, 수송 신청은 전문화한 분배 및 역 정비 장비를 위한 기회를 선물합니다. 인프라 개발자들은 가동 신뢰성과 역 사용을 입증하기 위해 점점 압박되고 있습니다. 캘리포니아 에너지위원회 (California Energy Commission)는 2026–2027 클린 운송 프로그램에 대한 투자 계획을 승인했습니다. 미국 $ 15 백만은 수소 급유 인프라에 대한 측면을 설정했습니다. 이 타겟팅은 역 개발자, 장비 제작자 및 유지 보수 제공자의 기회를 제공합니다. 상업적인 성공은 수소의 믿을 수 있는 공급이, 능률적으로 운영하고 고객에게서 수요에 넣어지는 인프라 일치에 달려 있을 것입니다.
왜 세계 수소 에너지 인프라 시장에서 일본 중요합니까?
일본은 전략적인 이유를 위한 핵심 세계적인 수소 에너지 시장입니다: 그것의 산업 탈탄화 전략은 수입한 낮 탄소 수소 유래물 및 전용 수신 인프라를 포함합니다. 국내 에너지 회사 및 제조업체는 항구 취급 시설, 저장 장비 및 산업 연료 분배 시스템에 대한 기회를 제공하는 신뢰할 수있는 국제 공급 계약이 필요합니다. 기존의 연료와 낮은 탄소 대안 사이의 비용 격차는 국가의 상업적 접근의 핵심 요소입니다. 2 월 2026에서 금속 및 에너지 보안을위한 일본 조직은 인증 된 저탄소 암모니아를 공급하기 위해 JERA의 계획에 대한 가격 갭 보조를 승인했습니다. 이 배열은 루이지애나의 암모니아의 수입을 지원하여 발전과 산업을 위해 일본에 사용. 이 메커니즘은 수소 유도체를 운반하는 인프라에 대한 투자를 개선 할 수 있지만 암모니아 인프라는 직접 수소를 수송하는 자산과 다릅니다.
왜 중국은 Global Hydrogen Energy Infrastructure Market에서 성장합니까?
중국은 큰 산업 제조 기지, 국내 장비 공급 능력 및 통합 지역 에너지 계획으로 인해 글로벌 수소 에너지 인프라 시장의 발전에 중요한 기여자입니다. 산업용 클러스터는 수소 압축, 저장 및 유통 시스템 및 부품의 로컬 생산에 대한 잠재적 인 오프테이터를 제공 할 수 있습니다 프로젝트의 경쟁력있는 입찰. 정부는 산업 및 운송에 특정 용도에 수소 인프라의 성장을 점점 tying하고 있습니다. 중국은 10 월 2026 년 수소 응용 프로그램에 4 년 파일럿 프로그램을 수행하기 위해 5 개의 도시 클러스터를 승인, 장비 개발, 산업 프로젝트, 연료 셀 차량 및 급유 스테이션의 건설. 이 노력은 인프라의 조정 및 평가를위한 프레임 워크를 제공합니다. 승인 된 프로젝트의 추가 구현은 지역 장비 공급 업체 및 엔지니어링 계약자에 대한 추가 사업을 만들 수 있습니다.
왜 독일은 Global Hydrogen Energy Infrastructure Market의 전략적 국가입니까?
독일은 화학 생산, 강철 제작, 산업 공학 및 교차 국경 에너지 상호 연결의 관점에서 전략적으로 배치됩니다. 이 분야는 수소를 안정적으로 제공 할 수있는 인프라가 필요하며, 수요 기술 및 규제 기준을 충족하는 동안. 독일 인프라 계획 또한 수소 생산 및 수입을위한 미래 위치와 산업 소비의 연결 센터를 목표로합니다. 10 월 2024에서 연방 네트워크 기관은 전국 수소 백본 네트워크가 약 9,040 파이프 라인의 킬로미터를 경쟁하여 최대 2032 단계로 압연했습니다. 계획 투자 금액은 약 USD 21.18 억입니다. 이 규제 성과는 미래 네트워크 개발을 위한 명확한 통로를 설치하고, 계약자, 파이프라인 장비 제작자 및 산업 연결 공급자를 위한 가능한 평균을 건설하는 것은 투자를 위한 go-ahead를 얻습니다.
왜 대한민국 글로벌 수소 에너지 인프라 시장의 중요한 성장 시장은?
자동차 제조, 고급 포트 운영 및 산업용 물류 네트워크의 한국 역량은 글로벌 수소 에너지 인프라 시장의 기회를 창출합니다. 국가의 수소 전략은 점점 현지화 된 생산, 저장 및 산업 에너지 인프라에 운송 응용 프로그램을 연결하고 있습니다. 그것의 주요 항구는 상업적인 차량 가동 및 분산된 발전을 가진 수소 취급 기능을 연결하기를 위해 적당합니다. 현대자동차그룹은 지난 11월 2025일 평택시와 다른 이해 관계자들과의 합의를 통해 수소 기반 포트 인프라를 구축하였습니다. 제안 된 프로그램은 연료 전지에 의해 발전, 수소 공급 및 연료에 대 한 후크 업을 포함 한다. 이 프로젝트의 구현 및 상용 실현에 따라 포트 인프라 개발자, 정지 연료 셀 시스템 공급 업체 및 수소 유통 전문가를위한 기회를 열 수 있습니다.
Hydrogen Infrastructure 투자 및 상업화 조경
인프라 개발 영역 | 투자 및 시장 초점 | 상업 개발 상태 | 사업이념 |
산업 Hydrogen 공급 계약 | 정유, 화학 제조 업체 및 철강 생산자와 장기 공급 및 인프라 용량 계약 | 프로젝트와 진화하는 계약 구조 | 수소 파이프라인, 저장 및 배급의 통신수를 위한 financing 전망 향상. 인프라의 미래 사용. |
수소 인프라 프로젝트의 Financing | 공공 민간 투자, 인프라 자금, 프로젝트 부채 및 정부 백업 금융 메커니즘 | Project-specific financing 모델; 주요 도전 | 신뢰할 수있는 수익 계약과 명확하게 감사 된 건설 위험을 가진 인프라 및 개발자를위한 기회를 제공합니다. |
Hydrogen 수입품 & 수출 근수 | 항구 취급 시설의 발달, 수입품 맨끝 및 산업 소비 센터에 연결 | 초기 상업 개발 및 단계 프로젝트 계획 | 교차 국경 수소 무역을 가능하게하고 터미널 운영자, 물류 제공자 및 인프라 개발자를위한 투자 기회를 생성합니다. |
Hydrogen 인프라 Siting와 땅 사용 | 토지 취득, 환경 정리, 안전 승인 및 산업 조명 요구 사항 | 규제 구조 및 승인 시간은 지역별로 다릅니다. | Influences 프로젝트 실행 일정, 개발 지출 및 제안 된 인프라 사이트의 상업적 매력. |
Hydrogen Infrastructure의 소유권 및 운영 모델 | 인프라의 제 3 자 소유권, 공유 산업 시설, 장기 운영 중단, 합작 투자 | 검토 및 구현의 밑에 몇몇 상업적인 모형 | 인프라 개발자는 계약된 용량과 운영 서비스를 통해 수익 기회를 창출하면서 투자 노출을 확산할 수 있습니다. |
Hydrogen 유통 가격 및 용량 활용 | 용량 예약 수수료, 운송 관세, 저장료 및 수소 처리 서비스 계약 | 상업적인 가격 기계장치는 프로젝트와 시장 특정한 남아 있습니다. | 수익 안정성 및 자산 수익성을 민주화합니다. 대용량의 자본을 투입하기 전에 예측 가능한 활용을 확보하기 위해 힘 연산자. |
모듈 식 수소 변환 및 Inland 공급 허브는 글로벌 수소 에너지 인프라 시장에서 새로운 성장 기회 창출?
모듈형 수소 수신 및 변환 사이트의 개발은 설치된 수소 전송 복도 밖에 산업 고객을 봉사 할 수있는 기회를 제공합니다. 소형 화학 제조 업체, 특수 금속 프로세서 및 내륙 물류 시설 수소의 신뢰할 수있는 공급을 필요로 할 수 있지만 전용 파이프 라인 연결에 충분한 수요가 없습니다.
수소 캐리어 언로드, 암모니아 부수 또는 액체 유기 수소 캐리어 탈 수소, 정화, 압축 및 제어 유통을 통합하는 모듈 형 수신 허브는 인프라 제공 업체가 이것을 해결하기 위해 사용될 수 있습니다.
상업적인 기회는 장비 임대, 수소 취급 서비스, 국부적으로 공급 계약 및 정비 계약에서 창조될 것입니다. 공급자는 변환 효율성, 수소 순수성, 안전한 취급 절차 및 고객 운영 필요조건에 겸용성을 보여줄 필요가 있습니다.
캐리어 특정 엔지니어링 전문 지식, 환경 허가 기능 및 신뢰할 수있는 수 있는 수소 공급 배열은 시장 진입에 필요한 것입니다. 특수 기술 제공 업체 및 통합 산업 가스 공급 업체는 아마도 독립 장비 공급 업체보다 더 나은 배치 될 것입니다. 상업화되기 위하여, 회사는 변환과 관련있는 집중되고 제한 운영비인 충분한 고객을 찾아낼 필요가 있습니다.
시장 선수, 중요한 발달 및 경쟁적인 조경
주요 개발
- 10월 2025일 Burckhardt 압축 그것을 공급하기 위해 주문을 확보! 독일 H2CAST Etzel 스토리지 프로젝트에 대한 수소 압축기와 함께 조건을 모니터링합니다. 계약은 더 나은 자산 모니터링 및 운영 신뢰성을 지원하는 수소 장비로 예측 유지 보수 기능의 상용 통합을 강조합니다.
- 6월 2025일 사이트맵 가스 저장 West는 독일의 Gronau-Epe 수소 저장 시설에서 사용 가능한 스토리지 용량에 대한 바인딩 입찰을 시작했습니다. 개발은 상업적으로 계약된 지하 스토리지 서비스에 대한 이동을 보여 주며 미래의 수소 철수 유연성과 수축성 스토리지 액세스를 추구하는 산업 고객을 위한 기회를 창출합니다.
- 4월 2025일 마개 힘 Louisiana의 Hidrogenii 합작 투자의 수소 액화 시설의 시운전을 발표했다. 하루에 15 미터 톤까지 처리하도록 설계되었습니다. 설치는 기존의 산업용 수소 공급을 다운스트림 고객에게 운송 가능한 제품으로 변환하여 액체 수소 유통 능력을 강화합니다.
공급 업체
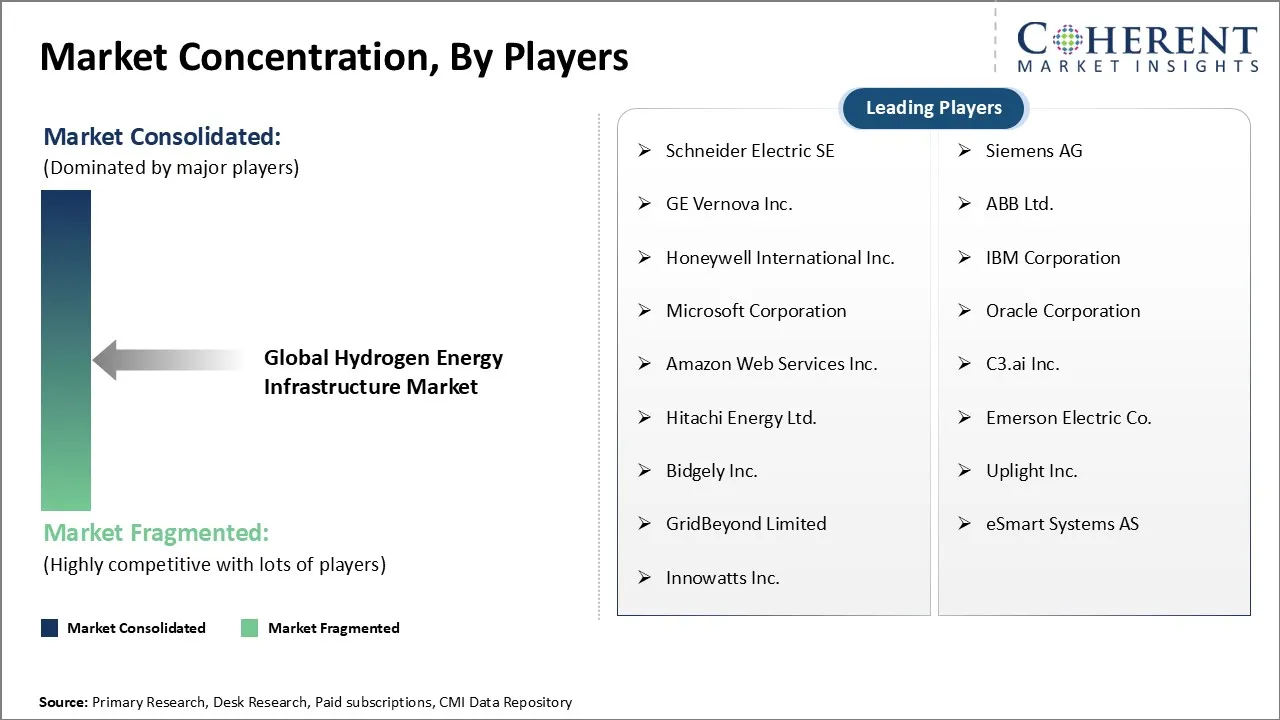
글로벌 수소 에너지 인프라 시장은 주로 파편되고 산업용 가스 회사, 파이프라인 운영자, 엔지니어링 계약자, 장비 제조업체 및 전문 기술 공급 업체가 포함되어 있습니다. 경쟁은 인프라 신뢰성, 수소별 엔지니어링 전문 지식, 수명주기 비용 및 실행 능력에 대한 관련이 있습니다. 큰 통합 회사는 설립 된 산업 관계에서 혜택을, 지역 계약자 및 전문 제조업체는 사용자 정의 시스템, 현지화 기술 지원 및 전문 장비 인증에 경쟁.
중요한 경쟁적인 모수는 포함합니다
- 장비 신뢰성: 공급자 자격 기준은 일관된 컴프레서 성능, 검증된 컴프레서 시스템 및 안정적인 수소 분배를 포함합니다.
- Lifecycle의 경제: 구매자는 점점 전기 사용, 유지 보수, 교체 사이클 및 전체 설치 비용을 살펴.
- 제조 능력: 생산 품질, 구성 요소 추적 및 반복 가능한 공장 테스트 모든 영향 프로젝트 합격.
- 규정 준수: 공급 업체는 관련 압력 장비, 위험한 지역 및 수소 안전 요구 사항을 준수해야합니다.
- 시스템 통합: 밸브, 압축기, 저장 용기, 계량 장비 및 제어 시스템의 호환성을 통해 복잡성을 감소.
- 서비스 네트워크 적용:: 지역에 있는 자격이 된 기술공 및 교체 부분의 가용성은 고객 신뢰를 건설합니다.
- 기술 사용자 정의: 다른 장비 구성은 압력 등급, 유량 용량, 수소 순도 요구 사항 및 설치 환경에 따라 가능합니다.
시장 보고서 Scope
Hydrogen 에너지 인프라 시장 보고서 적용 | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | USD 7.42 파운드 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 9.98% · | 2033년 가치 투상: | 50-100 원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | Schneider 전기 SE, Siemens AG, GE Vernova Inc., ABB Ltd., Honeywell International Inc., IBM Corporation, Microsoft Corporation, Oracle Corporation, Amazon Web Services Inc., C3.ai Inc., Hitachi Energy Ltd., Emerson Electric Co., Bidgely Inc., Uplight Inc., GridBeyond Limited, eSmart Systems AS, Innowatts Inc. | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 글로벌 수소 에너지 인프라 시장 리더십은 통합된 납품 구조 내에서 인프라 개발, 엔지니어링 수용 및 상용 운영을 가능하게 하는 기업으로 이동할 수 있습니다. 장비 사양은 고객이 책임과 장기적인 계약 노출을 평가하는만큼 덜 영향력이있을 수 있습니다. 독립적 인 운영 표준을 유지하면서 여러 인프라 소유자 간의 인터페이스를 관리 할 수있는 비즈니스는 더 강력한 고객 관계를 확보하고 더 취약한 마진을 보장합니다.
- 산업용 수소 사용자는 독립적으로 개발된 공급 네트워크에 따라 인프라의 소유권에 직접 참여할 수 있습니다. 인프라 투자자와 산업 구매자 간의 합작 투자는 금융, 할당 및 용량의 가격을 변경할 수 있습니다. 이 공유 투자 구조, 투명 운영 책임 및 장기적인 용량 권리를 협상 할 수있는 개발자에게 감사하고 speculative Merchant Infrastructure 프로젝트에 압력을 넣어 것입니다.
- 인프라 제공업체는 수소독 부품, 유연한 장비 구성 및 검증 절차에 초점을 맞추고 있습니다. 현실적인 가동 필요조건 및 identifiable 산업 소비를 가진 프로젝트는 좀더 주의를 받습니다. 마진을 보호하기 위해 회사는 조달, 중요한 유지 보수 기능을 로컬화하고 성능 위험의 명확한 계약 할당을해야합니다. 우리는 규제 승인 또는 중요한 유틸리티 연결이 얻지 않은 경우, 특히 활용할 수있는 명확한 신뢰할 수있는 경로가없는 큰 인프라 투자를 만들기에 대해 신중하게해야합니다.
시장 Segmentation
- 인프라 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- Hydrogen 파이프 라인
- 압축 및 분배 시스템
- Hydrogen 스토리지 인프라
- 항구 및 맨끝
- Hydrogen 연료 역
- 구성 요소 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 장비 및 하드웨어
- 소프트웨어 및 제어 시스템
- 공학 및 지원 서비스
- 애플리케이션 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 에너지 저장
- 산업 용도
- 이동성 및 교통
- 다른 용도
- 최종 사용자 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 시설 및 에너지 회사
- 제조 산업
- 석유 및 가스 회사
- 교통기관
- 항구 소유권 및 물류
- 다른 최종 사용자
- 프로젝트 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 새로운 인프라 개발
- Existing 인프라 회사연혁
- 지역 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- Schneider 전기 SE
- 지멘스 AG
- 주식회사 GE Vernova
- ABB 주식회사
- Honeywell 국제 주요사업
- IBM 회사
- Microsoft 회사
- Oracle 기업
- Amazon 웹 서비스 Inc.
- 주식회사 C3.ai
- 히타치 에너지 주식회사
- Emerson 전기 Co.
- 주식회사 Bidgely
- 업라이트 Inc.
- GridBeyond 제한
- 이름 * 스마트 시스템 AS
- 인노와트 Inc.
이름 *
1차 연구 인터뷰
- Hydrogen 파이프라인 연산자, 스토리지 개발자, 및 연료 역 연산자
- EPC 계약자, 수소 장비 제조업체 및 인프라 투자자
회사연혁
- 수소 인프라 개발자, 산업용 가스 공급 업체 및 에너지 회사
- 파이프 연산자, 포트 당국, 물류 제공 업체 및 장비 제조업체
끝 사용 분야
- 기름과 가스 정제, 화학물질, 강철 및 산업 제조
- 유틸리티, 재생 에너지 저장, 운송 및 항구 물류
규제 및 산업 Bodies
- 미국 에너지부 (DOE)
- 유럽위원회 및 에너지 규제 협력기구 (ACER)
- 국제 에너지기구 (IEA)
- 국제 재생 에너지기구 (IRENA)
데이터베이스
- IEA Hydrogen 생산 및 인프라 프로젝트 데이터베이스
- 유럽 수소 관측소 및 미국 에너지 정보 관리 (EIA)
- Eurostat, UN Comtrade 및 국가 에너지 통계 데이터베이스
- 수소 인프라 투자, 프로젝트 용량 및 운영 데이터 세트
잡지 및 저널
- Hydrogen Energy의 국제 저널
- Hydrogen 소개
- 재생 및 지속 가능한 에너지 리뷰
- 연료 전지 Bulletin
회사연혁
- 수소위원회
- 수소 유럽
- 연료 전지 & 수소 에너지 협회 (FCHEA)
- 수소 안전 국제 협회 (HySafe)
공공 도메인 소스
- 수소 파이프라인, 저장, 맨끝, 및 급유 인프라 프로젝트 자료
- 인프라 투자, 용량 추가 및 계획 발표
- 정부 펀딩, 수소 운송비, 산업 운송 계약
주요 표준 및 규정
- ASME B31.12 - 수소 배관 및 파이프 라인
- ISO 19880-1 – 가스 수소 급유 역
- ISO 14687 – 수소 연료 질 명세
- Regulation (EU) 2024 / 1789 - 재생 가능한 가스, 천연 가스 및 수소 용 내부 시장
공급 업체
- 사이트맵 데이터 분석 도구 및 독점적 인 연구 저장소, 인프라 프로젝트 추적, 기본 인터뷰, 투자 분석, 장비 가격, 용량 활용 평가 및 경쟁력있는 인텔리전스에 의해 보충.
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 수소 에너지 인프라 시장의 CAGR는 2026에서 2033로 9.98%로 계획되어 있습니다.
글로벌 수소 에너지 인프라 시장은 2026년 USD 10.42 억에 달하며 2033년까지 USD 20.28 억에 도달 할 것으로 예상됩니다.
보고서는 인프라 투자 활동, 프로젝트 개발, 규제 프레임 워크, 경쟁력 있는 인텔리전스 및 전략적인 비즈니스 결정을 지원하기 위해 국가 수준의 시장 분석을 포함합니다.
보고서는 발표 된 수소 인프라 프로젝트에서 볼 수 있으며 건설 중이며 운영 중입니다. 개발 진도, 투자 우선 순위 및 상업적 의미에 중점을 둡니다.
시장 조사는 1 차적인 연구, 기업 인터뷰, 이차 연구, 회사 공개, 및 신뢰성과 견실함을 개량하는 자료 triangulation를 통해 평가됩니다.
보고서는 인프라 개발자, 장비 공급 업체 및 투자자는 시장 진입 전략을 평가하고 잠재적 인 파트너, 벤치 마크 경쟁 업체 및 투자 결정을 우선 순위를 나타냅니다.
깨끗한 수소 인프라 및 산업용 탈탄화에 대한 투자를 증가시키기 위해 수소 저장, 운송 및 재 연료 네트워크의 확장과 함께 세계 수소 에너지 인프라 시장의 성장을 추진하는 주요 요인입니다.