
글로벌 수소 파이프라인 시장 크기 및 예측 – 2026에서 2033
Global Hydrogen Pipeline Market은 가치있는 시장입니다. USD 3.25 파운드 2026 년에 도달 할 것으로 예상된다 8,800원 2033년까지 화합물의 연간 성장률 증가 (CAGR) 14.90%의 2026년부터 2033년까지. 시장 확장은 전용 수소 전송 시스템에 투자하여 지원, 산업용 탈탄화 프로젝트, 수소 생산 허브, 스토리지 통합, 그리고 수소 수송을 위한 규제 기구의 점차적인 설립.
Pipeline 인프라는 정유, 화학 공장, 철강 시설, 전력 프로젝트 및 지속적인 공급을 필요로하는 다른 산업 사용자와 대형 수소 생산을 연결하는 데 점점 중요합니다. 6월 2025일 영국 국무 장관 제안 된 Humber Hydrogen Pipeline Project의 섹션 35 방향을 발행하여 계획 법 2008 프레임 워크 내에서 수소 전송 프로젝트를 구체화합니다. 정부가 대규모 수소 수송 인프라를 계획하는 계획 통로를 구축하는 방법을 결정하는 것은 수소 네트워크가 상업적인 배포를 향해 이동으로 이동합니다.
Global Hydrogen Pipeline Market의 주요 취항지
- 전용 수소 15.6%의 예상된 CAGR로 파이프 라인 2026–2033 동안, 명령에 계획된다 58.6% 할인 글로벌 수소 파이프라인 시장 2026. 그들의 리드는 제약 또는 가스 분리 요구 사항을 혼합하지 않고 생산 허브와 산업 사용자 사이에 높은 순수성, 대형 볼륨 수소 운송에 대한 필요성을 반영합니다. 5 월 2026에서 Gasunie는 Rotterdam의 Pernis와 함께 Maasvlakte를 연결하는 32km 수소 네트워크 섹션을 통합했습니다.
- 탄소강 파이프 라인은 추정 된 14.3%에 미리해야합니다. 2026–2033 동안 CAGR, 유지하면서 62.8% 할인 글로벌 수소 파이프라인 시장 2026. 탄소 강철은 제조 능력, 용접성, 힘 및 프로젝트 가늠자 경제를 결합하기 때문에 장거리 전송을 위해 선호됩니다, 제공한 수소 혼합 필요조건은 해결됩니다. 2026년 3월, Salzgitter는 독일 FGL 702 수소 파이프라인을 위한 Mannesmann 강철 선 관을 공급하기 위하여 주문을 확보했습니다.
- 고압 파이프 라인은 예상 15.7%를 달성 할 것으로 예측됩니다. 2026–2033 동안 CAGR, 와 3.6% 할인 2026년 글로벌 수소 파이프라인 시장 점유율 고압 변속기는 장거리에 처리량을 개량하고 중앙화된 수소 생산, 저장 및 산업 탈착을 지원하고, 압축 성과 및 물자 무결성 중요한 구매 기준을 만들기. 9월 2025일, SGN은 Grangemouth와 Granton 사이 30km 고압 변속기 파이프라인을 재구성한 수소 가동을 완료했습니다.
- 유럽, 예상된 14.4%에서 확장하기 위해 계획 2026–2033 동안 CAGR, 기여할 것으로 예상된다 32.6%의 글로벌 수소 파이프라인 시장 2026. 이러한 리더십은 교차 국경 계획, 규제 전송 투자, 산업 탈탄 요건 및 조기 인프라 위험을 줄이기위한 정책 메커니즘을 조정합니다. 독일의 Bundesnetzagentur는 10 월 2024에서 9,040km의 수소 코어 네트워크를 승인 21.44 2032를 통해 Bn 및 Phased 커미션.
- 북아메리카는 추정된 16.4%를 가진 다른 지구를 outpace에 계획됩니다 2026–2033 동안 CAGR, 와 함께 31.8% 할인 2026년 글로벌 수소 파이프라인 시장 점유율 확장은 산업 클러스터, 기존 수소 인프라, 새로운 생산 허브 및 계획된 연결 파이프라인에 의해 지원됩니다. 1월 2025일, 미국 에너지 부서는 Mid-Atlantic Hydrogen Hub에 초기 자금 조달을 수상했으며, 이 계획은 생산자와 최종 사용자를 연결하는 새로운 파이프라인을 포함합니다.
증권
왜 전용 수소 파이프 라인은 글로벌 수소 파이프라인 시장을 지배합니까?
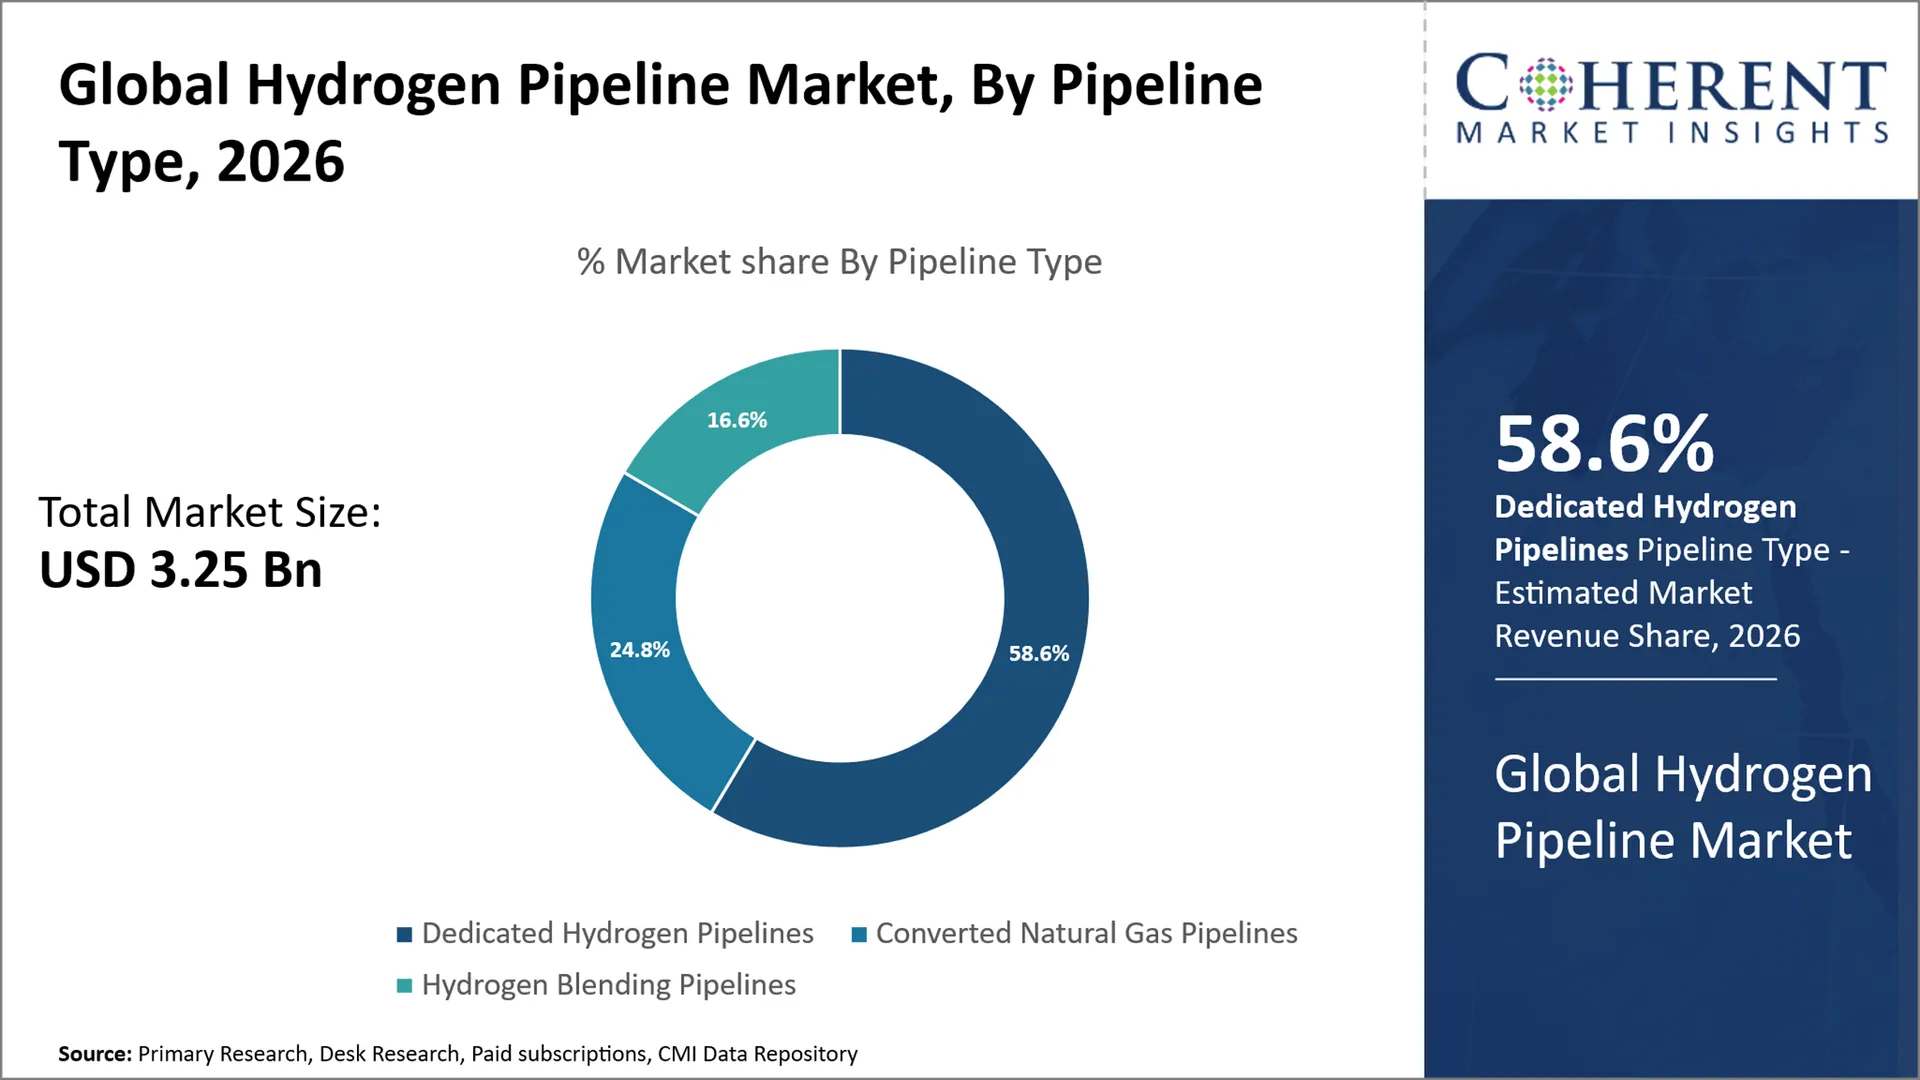
Dedicated 수소 파이프라인은 예상된 공유를 가진 파이프라인 유형 종류를 지도할 것으로 예상됩니다 58.6% 할인 2026 년 새로운 수소 허브는 점점 수소 특정 압력 사이클, 미터링, 고립, 저장 인터페이스 및 아웃셋에서 미래 네트워크 확장에 대한 인프라를 필요로하기 때문에. 개발자를 위한 이 더 낮은 개조 uncertainty는 자산 명세, 정비 계획 및 연결 기준에 더 중대한 통제를 줍니다. Demand는 여러 사용자가 신뢰할 수 있는 네트워크 액세스를 필요로 하는 통합 생산-storage-power 및 산업용 클러스터 주위에 가장 강합니다. EPC 계약자 및 장비 공급 업체의 경우 전용 프로젝트는 밸브, 압축, 제어, 모니터링 및 파이프 공급이 혼자서 연결 인프라를 통해 더 넓은 기회를 만듭니다. 5월 2025일 사이트맵 열 및 Equinor는 Aldbrough Hydrogen Pathfinder에 대한 계획 권한을 받아 지역 생산자와 사용자와 스토리지를 연결하는 전용 수소 파이프라인에 대한 제안을 받았습니다.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 탄소 강철 파이프 라인 Global Hydrogen Pipeline Market에서 가장 큰 재료 유형은?
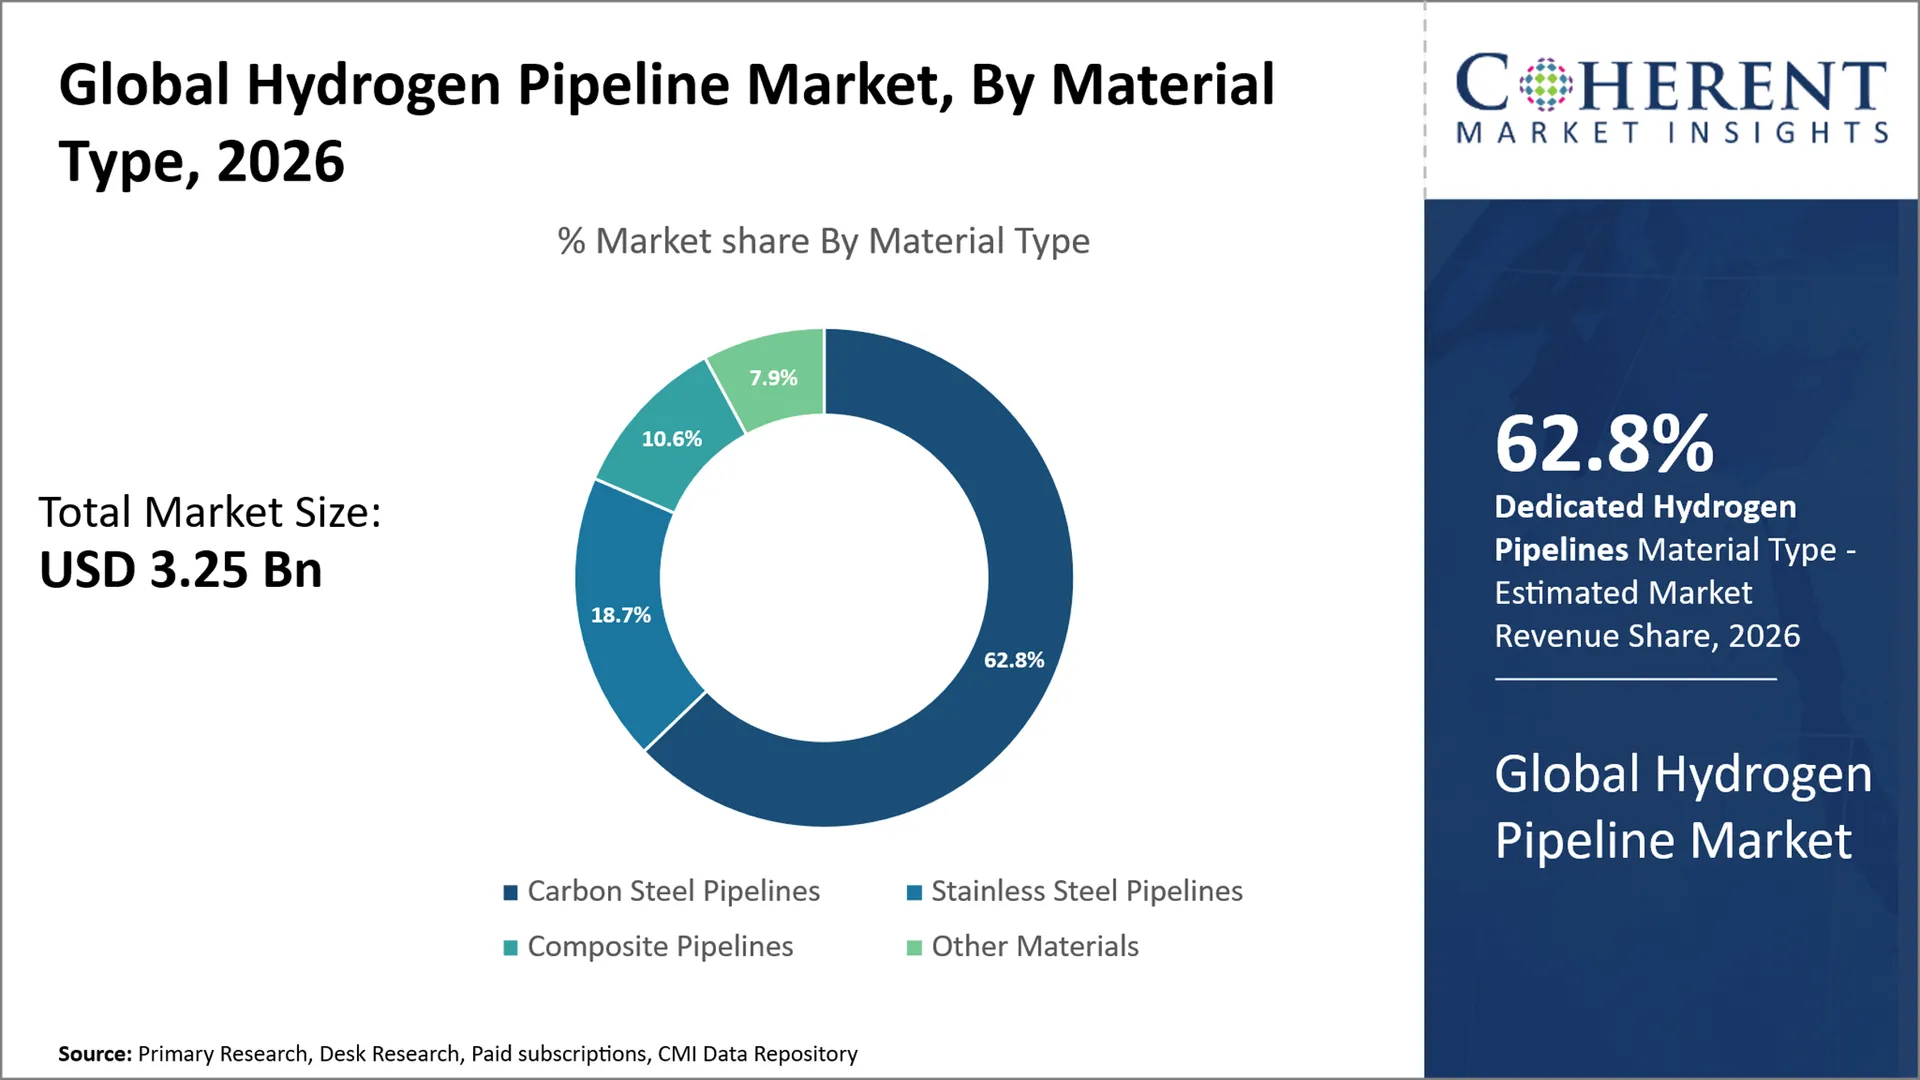
탄소강은 예상되는 가장 큰 재료 범주 남아 있을 것으로 예상 된다 62.8% 할인 수소 전송 개발자가 라인 파이프 제조, 용접 절차, 현장 건설, 검사, 수리 및 수명주기 무결성 관리의 성숙한 생태계에 구축 할 수 있기 때문에 공유. 그 상업적 장점은 원료 비용으로 제한되지 않습니다. 또한 계약자 및 운영자가 수소 별 자격 요건에 따라 파이프라인 관행을 적용 할 수 있도록 프로젝트 실행 복잡성을 감소시킵니다. 재료는 특히 매장된 전송 네트워크 및 대규모 직경 노선에 대한 관련이 있습니다. 표준화 된 제작 및 유지 보수성 문제. 골절 저항, 용접 성능 및 운영 범위 호환성을 입증 할 수있는 공급 업체는 조달에서 선호해야합니다. 12월 2024일 핀란드 가스 그리드 현대 탄소 강관은 압력, 교류 조건, 물자 재산, 및 lifecycle 운영 한계가 제대로 해결될 때 수소 사용을 위해 적당합니다.
왜 고압 파이프 라인은 세계 수소 파이프라인 시장의 압력 유형을 지배합니까?
고압 파이프 라인은 압력 범주를 선도 할 것으로 예상된다 3.6% 할인 전송 가늠자 프로젝트가 압력 정격 선 관, 압축기 체계, 구획 벨브, 미터로 재는, 고립, 감시 및 더 낮은 압력 배급 연결 보다는 안전 기술설계에 있는 실질적으로 가치를 집중하기 때문에 몫. 그들의 역할은 특히 backbone 네트워크가 정유 공장, 강철 공장, 화학 단지, 저장 위치 및 하류 압력 감소 역과 생산 영역을 연결해야 하는 중요한. 높은 기술 자격 요구 사항 또한 골절 평가, 점화-risk 연구, 운영 절차 및 무결성 보증에 지출을 제기, 경로 킬로미터 당 세그먼트의 시장 가치를 증가. 이 전문 테스트 회사, 압축기 OEM 및 높은 별 구성 요소 공급 업체에 대한 매력적인 기회를 만듭니다. 5월 2025일 국가 가스 100 %의 수소 및 수소 혼합에 대한 특별히 시험 연소 위험을 시작했다 고압 전송 시스템.
현재 이벤트와 그 영향
현재 이벤트 | 묘사와 그것의 충격 |
EU 수소 및 탈탄 가스 시장 패키지 – May 2024 |
|
ACER Inter-Temporal Cost 할당 추천 – 7월 2025 |
|
영국 수소 네트워크 코드 산업 참여 – March 2026 |
|
글로벌 Hydrogen Pipeline 시장 역학
키 마켓 드라이버
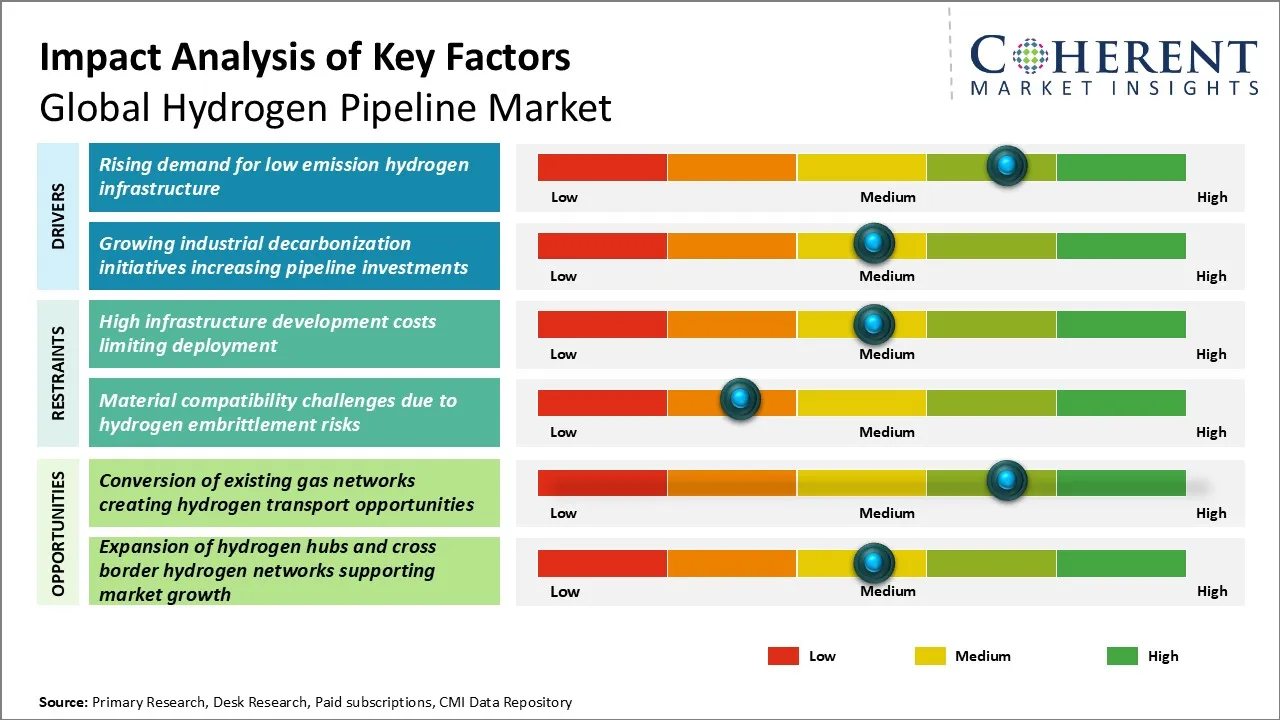
- 낮은 방출 수소 인프라에 대한 수요 상승: 낮은 방출 수소 인프라는 대형 산업 탈취가 스케일을 할 수 있기 때문에 물리적 네트워크 구축 아웃으로 계획에서 이동됩니다. 이 수소 자격을 갖춘 파이프, 밸브, 압축기, 미터링 시스템, EPC 서비스 및 무결성 솔루션을 통해 트럭 기반 배포의 물류 벌금을 줄일 수 있습니다. 전송 연산자, 파이프라인 제조 업체 및 엔지니어링 계약자는 대부분 혜택을. 에서 3 월 2025, 플럭스 Antwerp–Ghent Industrial Corridor를 통해 벨기에의 오픈 액세스 수소 파이프라인 네트워크의 첫 번째 단계를 건설하기 시작했으며, 초기 용량은 2026을 차지했습니다.
- 성장하는 산업 탈탄소화 이니셔티브는 파이프라인 투자를 증가: 산업용 탈탄화 프로그램은 선택적 유틸리티 자산에서 수소 파이프라인을 변환하여 강철, 화학 물질 및 정유 공장 전환 프로젝트에 대한 인프라를 가능하게 합니다. 이 분야는 연속, 고-볼륨 수소 공급을 필요로 합니다. intermittent 배달된 가스에 고정 파이프라인 연결을 호의하고, 산업 클러스터 주변의 전용 네트워크를 위한 수익성을 개량합니다. 파이프 연산자, 강관 공급 업체, 압축기 공급 업체 및 산업용 EPC 회사는이 인프라 풀에서 이익을 얻습니다. 12월 2025일 주요메뉴 Ruhr 산업 사이트를 연결하는 수소 파이프라인에 대한 계획 승인, 낮은 탄소 강철 및 화학 생산을 지원하기위한 연결 포함.
Emerging 시장 연락처
- Selective Pipeline Repurposing 이다 Replacing Blanket 변환 전략: Repurposing 전략은 기존의 가스 파이프 라인이 도매로 변환 될 수 있기 때문에 더 많은 선택이되고있다. 개발자들은 목적 내장 섹션, 교체 밸브, 개정된 압축, 재료 검증 및 수소 별 무결성 관리와 함께 사용 된 전송 복도를 결합합니다. 검사 전문가, 야금 공급자, 엔지니어링 컨설턴트 및 상세한 자산 레코드를 가진 운영자에 대한 이 변화 가치. 예측 기간 동안, 프로젝트 경제는 기존의 자산이 기술적으로 상업적으로 재사용되고, 단순히 유산 인프라의 비율을 극대화하는 것보다 더 유익하고 상업적으로 재사용 할 수 있다고 추정하는 경향이 있습니다.
- Open-Access 수소 네트워크는 Multi-Participant에 Evolving 시장 플랫폼: Hydrogen 수송은 표준화된 접근, 밸런싱, 오염, 계량 및 용량 할당 규칙을 가진 다중 사용자 네트워크를 통해 닫히는 점에 점 점 공급 선에서 진화합니다. 그 전환은 생산자, 저장 운영자, 산업 소비자, 그리고 결국 복도를 연결하는 시장 플랫폼으로 파이프라인 프로젝트를 변경합니다. 체계 관리 기능을 가진 전송 통신수는 전략적인 relevance를 얻고, captive 파이프라인 모형은 열려있는 접근 기구가 필수인 압력을 직면할지도 모릅니다. 예측 기간 동안 상업적 차별화는 네트워크 유연성, 상호 운용성 및 변화 공급 및 섭취 포트폴리오를 수용 할 수있는 능력에 따라 점점 더 의존합니다.
지역 통찰력
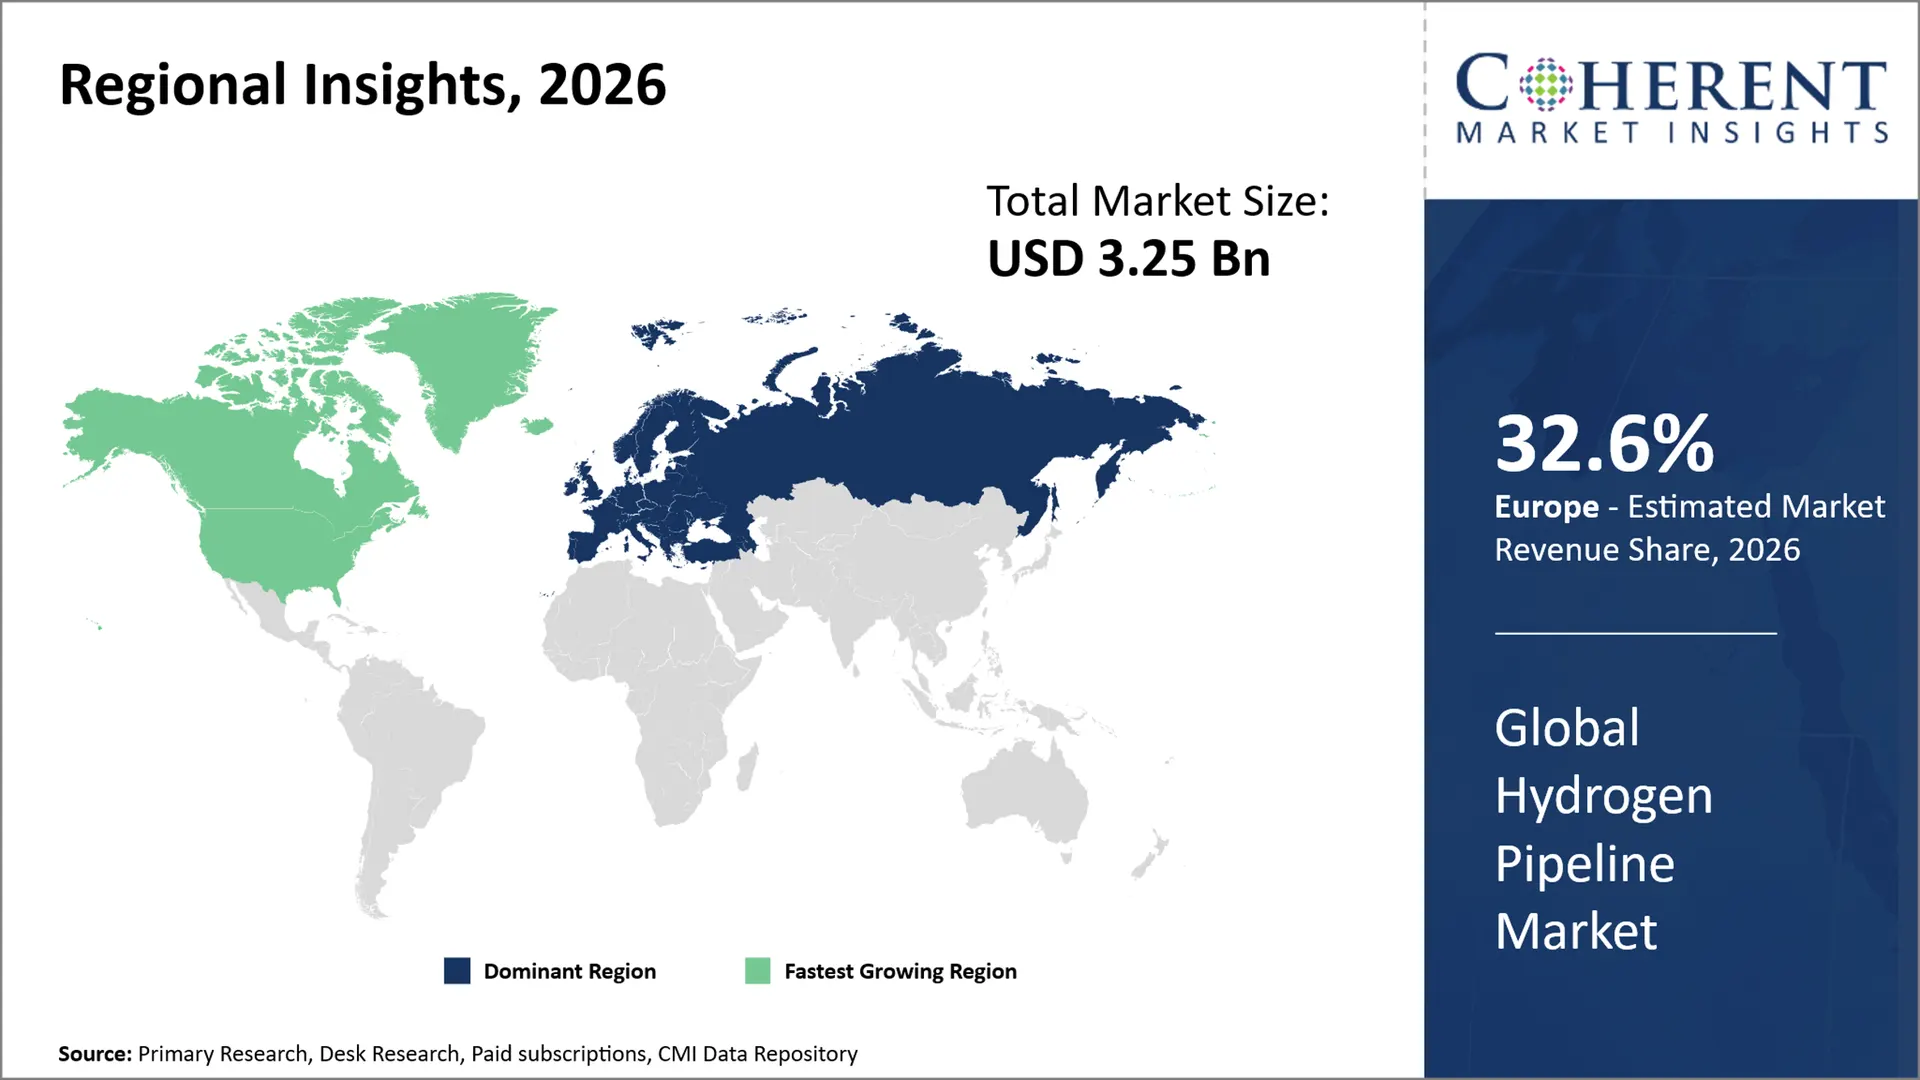
왜 유럽은 세계 수소 파이프라인 시장을 지배합니까?
유럽은 계정으로 예상됩니다. 32.6%의 2026년 글로벌 수소 파이프라인 시장의 지구는 고립된 산업 파이프라인 보다는 오히려 공유 에너지 인프라로 수소 수송을 건설하기 때문에. Cross-border 네트워크 계획, 공공 자금 조달, 천연 가스 자산 변환 및 좌표 접근 규칙은 프로젝트 개발 불확실성을 감소시킵니다. 수요는 강철, 화학물질, 정제, 항구, 저장 위치 및 계획한 수입품 복도의 주위에 집중되고, backbone 네트워크를 위한 다수 닻 사용자를 창조합니다. 지역은 또한 경험있는 전송 체계 통신수 및 설치된 파이프라인 기술설계 수용량에서 이득. 2월 2024일 유럽위원회 승인 IPCEI Hy2Infra, 약 2,700km의 신규 및 다목적 수소 전송 및 7개 회원국의 유통 파이프라인을 지원하며, 전기 및 저장 인프라와 함께 제공됩니다. 이 직접 수소 수송 장비, EPC 서비스 및 네트워크 가동을 위한 투자 프로젝트 파이프라인을 확장합니다.
왜 북미는 세계 수소 파이프라인 시장에서 가장 빠른 성장 지역으로 이수합니까?
북아메리카는 대표할 것으로 예상됩니다. 31.8% 할인 2026년 글로벌 수소 파이프라인 시장의 규모는 수소 인프라로 가장 빠르게 성장하는 지역으로, 청정 수소 생산, 산업 탈탄화, 중류 및 저장 연계 응용 분야로 확장되고 있습니다. 이 지역은 대형 산업용 수소 사용자에게 성숙한 가스 파이프 엔지니어링 기능을 결합하여 전용 라인과 기술적으로 자격을 갖춘 변환을 가능하게합니다. 캐나다는 새로운 낮은 탄소 수소 프로젝트를 통해 성장을 추가합니다. U.S. Industrial clusters는 집중된 정전을 제공합니다. 9월 2025일 캐나다 에너지 규제 연간 수소 생산량의 약 4 백만 톤과 깨끗한 수소 프로젝트의 연간 5 백만 톤이 발표되거나 개발중인 동안, 운송 및 저장 인프라가 확장되었습니다. 북미 전역의 주소 가능한 파이프라인 인프라 기회를 확대합니다.
글로벌 수소 파이프라인 시장 전망
왜 Global Hydrogen Pipeline Market의 핵심 시장입니까?
미국은 세계적인 수소 파이프라인 시장에 있는 중요한 국가이기 때문에 전용 청결한 수소 복도자를 위한 신흥 수요를 가진 설치된 수소 소싱 기업을 결합하기 때문에 입니다. 뚱 베어 해안 정제 및 화학물질은 지속적인 파이프라인 공급을 위한 상업적인 기초를 제공하고, 캘리포니아와 다른 국가는 재생할 수 있는 수소 생산, 저장, 항구, 발전 및 산업 사용자에게 hard-to-electrify를 연결하는 네트워크 격리입니다. 이 파이프 공급 업체뿐만 아니라 압축, 계량, 밸브, 누출 검출, 라우팅 및 환경 공학을위한 기회를 만듭니다. Project Economics는 공유 복도와 함께 여러 앵커 사용자를 확보하기 위해 점점 연결됩니다. 12 월 2024에서 SoCalGas는 캘리포니아 공공 유틸리티위원회 (California Public Utilities Commission)와 함께 제출되었으며, 2 단계, 제안 된 오픈 액세스 수소 파이프라인 시스템은 중앙 및 남부 캘리포니아의 고객으로 타사 생산 및 저장 위치를 연결하는 제안 된 오픈 액세스 수소 파이프라인 시스템.
왜 중국은 세계 수소 파이프라인 시장에서 성장합니까?
중국은 수소 소비 기지, 재생 에너지 구축 및 공급과 산업 수요 사이의 지리적 분리가 장거리 운송을위한 강력한 케이스를 만듭니다 때문에 글로벌 수소 파이프라인 시장에서 성장을 지원합니다. Refining 및 화학 산업은 큰 수소 볼륨을 소비, 재생 수소 프로젝트는 자원 풍부한 북부 및 서부 지방에서 점점 집중. 산업용 클러스터로 이 출력을 이동하면 고압 파이프라인, 블렌딩 캡블 시스템, 스토리지 연결 및 표준화 작업의 전략적 가치를 높일 수 있습니다. 국내 강철 및 장비 공급 사슬은 또한 현지화한 프로젝트 실행을 지원합니다. 2025년 6월, 중국의 국가 에너지 관리는 수소 생산과 소비가 2024년에 36.5백만 톤을 초과하고 수소 혼합이 완료될 수 있는 국가 첫번째 장거리 고압 파이프라인이, 더 큰 상호 연결 수송 인프라를 향해 현지화한 공급에서 운동을 나타내는 것을 보고했습니다.
왜 인도는 글로벌 수소 파이프라인 시장에서 중요합니까?
인도는 녹색 수소 정책으로 글로벌 수소 파이프라인 시장에 중요한 것은 수송, 혼합, 안전 표준 및 산업 납품 인프라를 향해 생산 인센티브를 넘어 이동. Refining, 비료, 강철 및 도시 가스 신청은 재생 가능 자원 부유한 위치가 항상 주요 소비 센터로 coincide하지 않는 동안 집중된 수소 수요를 창조합니다. 이 mismatch는 전용 전송 경로 및 기존 가스 인프라의 선택적 사용을 위한 상업적 합리성을 강화합니다. 인도의 광범위한 가스 파이프 및 도시 가스베이스는 기술 자격에 대한 엔지니어링 경험과 잠재적 자산을 제공합니다. 1 월 2025에서 석유 및 천연 가스 규제위원회는 기존 가스 인프라에서 혼합 된 도로 맵을 개발하고 안전 표준, 기술 사양, 구현 작업 및 자금 식별과 함께 100 % 수소 파이프라인을 전용으로 개발했다고 밝혔다. 미래의 파이프라인 투자를 위한 더 명확한 기반을 구축합니다.
왜 독일은 Global Hydrogen Pipeline 시장에서 전략적 국가입니까?
독일은 산업 지리가 북부 생산 및 수입 지점과 인랜드 스틸, 화학, 정유 공장, 저장 및 전력 사용자 사이에 수소 운송을 필요로하기 때문에 글로벌 수소 파이프라인 시장에서 전략적 국가입니다. 기존의 루트가 수소 흐름이나 연결 요건을 충족할 수 없는 목적 내장 링크 추가하면서 적절한 전송 자산을 변환하는 상업 기회 센터. 이 전략은 개발 일정을 단축 할 수 있지만 동시에 재료 검증, 무결성 평가, 압축기 적응, 계량 및 네트워크 균형 서비스에 대한 수요를 증가시킵니다. 3 월 2025에서 Nowega는 Lingen과 Bad Bentheim 사이의 55km 수소 파이프라인을 위임하기 시작했으며, 기존 파이프라인의 95 %가 수소 수송을 위해 변환되었습니다. 이 프로젝트는 이후의 전환, 생산자 연결, 스토리지 통합 및 산업 공급 경로에 대한 실용적인 운영 경험을 제공하는 물리적 수소 네트워크 운영 계획에서 독일의 전환을 보여줍니다.
왜 브라질은 Global Hydrogen Pipeline 시장의 중요한 성장 시장입니까?
브라질은 신흥 수소 경제가 분산 된 독립 생산보다는 통합 산업 허브 주변을 조직하기 때문에 수소 파이프라인의 중요한 성장 시장입니다. 큰 재생 가능 자원은 낮은 방출 수소 공급을 지원할 수 있으며, 정제, 비료, 강철, 화학 물질 및 수출 지향 포트 복합체는 잠재적 인 앵커 수요를 제공합니다. Pipeline 기회는 더 이상 장거리 네트워크가 상용화되기 전에 개별 허브 내에서 세대, 스토리지, 산업 소비 및 물류 인프라 간의 연결을 시작할 수 있습니다. Existing Gas-sector Engineering 기능은 파이프라인 개발을 위한 추가적인 기초를 제공합니다. 브라질의 광산 및 에너지부인 브라질은 낮은 배출 수소 허브 선택 공정의 최종 결과를 발표했다. 정부의 허브 프레임 워크는 수소 생산, 저장 및 운송에 필요한 인프라를 명시적으로 포함합니다. 현지화 된 파이프라인 투자를 선택한 프로젝트로 구현합니다.
기술 배포 및 인프라 Global Hydrogen Pipeline Market의 조경
기술 / 인프라 영역 | Adoption 단계 | Hydrogen Pipelines의 주요 역할 | 상업적인 significance |
Hydrogen-Compatible 라인 파이프 채용정보 | 상업 및 확장 | 강철, 용접 절차, 코팅 및 수소 embrittlement 및 피로를 관리하기 위하여 설계되는 물자 명세 | 자격을 갖춘 파이프 밀, 용접 전문가, 재료 테스트 회사 및 인증 공급자를위한 더 높은 가치 기회를 만듭니다. |
Pipeline Repurposing 자격 및 Integrity 평가 | 급속하게 스케일링 | 재료 검증, 골절 평가, 압력 테스트, 검사 및 잔여 생활 분석을 통해 기존 천연 가스 파이프라인을 증발 | 엔지니어링, 검사, 구제 및 무결성 관리 서비스에 대한 수요를 창출하면서 레거시 자산의 선택적 재사용 가능 |
수소 압축 및 밀봉 시스템 | 지속적인 최적화와 함께 | 수소 누설, 물개 겸용성, 열 관리 및 압축 효율성을 해결하는 동안 전송 압력 및 처리량을 유지하십시오 | 압축기 효율성과 신뢰성은 장거리 네트워크에 있는 강한 위치를 주는 생활 주기 운영 비용을 물자로 영향을 미칠 수 있습니다 |
Hydrogen 누출 검출 및 분산 모니터링 | Emerging에 상업 | 고정 수소 센서, 섬유 광학 모니터링, 압력 분석 및 자동 격리 시스템을 결합하여 비정상적인 방출을 식별합니다. | 강도 안전 성능 및 응답 시간을 줄일 수 있습니다, 모니터링 기능 점점 더 중요 한 허용 및 연산자 수용 |
가스 품질 계량 및 수소 분석 시스템 | 네트워크 개발 상용화 | 수소 순수성, 구성, 교류, 습기, 오염물질 및 네트워크 입장과 출구 점에 custody-transfer 모수 측정 | 네트워크가 여러 프로듀서, 스토리지 시설, 수입 및 다양한 품질 요구 사항을 가진 산업 오프테이너를 추가하는 데 필수적입니다. |
디지털 트윈, SCADA 및 유량 최적화 플랫폼 | 관련 상품 | 모형 네트워크 유압, 압축기 가동, 압력 조건, 종료, 저장 상호 작용 및 다 방향 교류 | 지원 용량 최적화, 예측 유지 보수, 밸런싱, 낮은 운영 비용으로 수소 시스템은 간단한 라인에서 상호 연결 네트워크로 진화 |
스토리지 연결, 양방향 수소 네트워크 글로벌 수소 파이프라인 시장에서 새로운 성장 기회 창출?
높은 수준의 기회는 파이프라인 시스템에서 설계 된 지하 수소 저장, 유연한 압축, 및 양방향 흐름 보다 간단한 생산자-투-소비자 운송. 재생 가능 수소 산출은 더 변하기 쉬워, 산업 사용자 및 발전기는 생산 surpluses를 흡수할 수 있는 인프라를 요구하고, 부족 도중 저장한 수소를 인출하고, 다수 연결 점의 맞은편에 잔류물 교류를 반송합니다. 공급자는 압축기 향상, 압력 통제 포장, 미터로 재는 스키드, 저장 상호 연결, 디지털 방식으로 교류 최적화 및 빈번한 운영 주기를 위해 설계된 무결성 서비스를 통해서 이 기회를 붙잡을 수 있습니다. 가장 강한 수요는 산업 클러스터, 항구 지역, 수소 힘 프로젝트 및 적당한 소금 cavern 지질학을 가진 지구의 주위에 나아야 합니다. 참여는 파이프라인 유압, 수소 호환 재료, 스토리지 인터페이스, 제어, 허용에 전문 지식을 필요로 합니다. 전송 연산자는 네트워크 통합에 이점을 보유 할 수 있습니다, 전문 장비 및 소프트웨어 회사는 균형, 모니터링 및 높은 사이클 자산 관리에 취약한 위치를 구축 할 수 있습니다.
시장 선수, 키 개발 및 경쟁 지능
주요 개발
- 7월 2026일 사이트맵 독일 북해에 계획된 AquaDuctus 수소 수입품 파이프라인을 위한 지상 조사를 발사했습니다. 글로벌 수소 파이프라인 시장의 문제로 인해 경로 조사는 엔지니어링 정의에 대한 역외 수소 운송, 읽기 및 미래 건설 계획.
- 7월 2025일 한국어, NaTran 및 Teréga는 바르셀로나와 마르세유 사이의 BarMar 수소 파이프라인을 개발하기 위해 공동 회사를 설립했습니다. 전 세계 수소 파이프라인 시장에 대한 이 문제는 엔지니어링, 허가, 금융, 그리고 주요 재생 수소 복도에 대한 교차 국경 실행을 조정할 수 있기 때문에.
- 2월 2025일 공기 Liquide Rotterdam의 ELYgator Electrolyzer 프로젝트를 발표했습니다. 산업용 및 이동성 고객을 위한 기존 수소 파이프라인 네트워크를 활용하도록 설계되었습니다. 새로운 낮은 탄소 생산이 이용을 증가시키고, 설립 된 파이프라인 자산의 상업 가치를 강화할 수 있기 때문에 글로벌 수소 파이프라인 시장을 위한 이 문제.
공급 업체
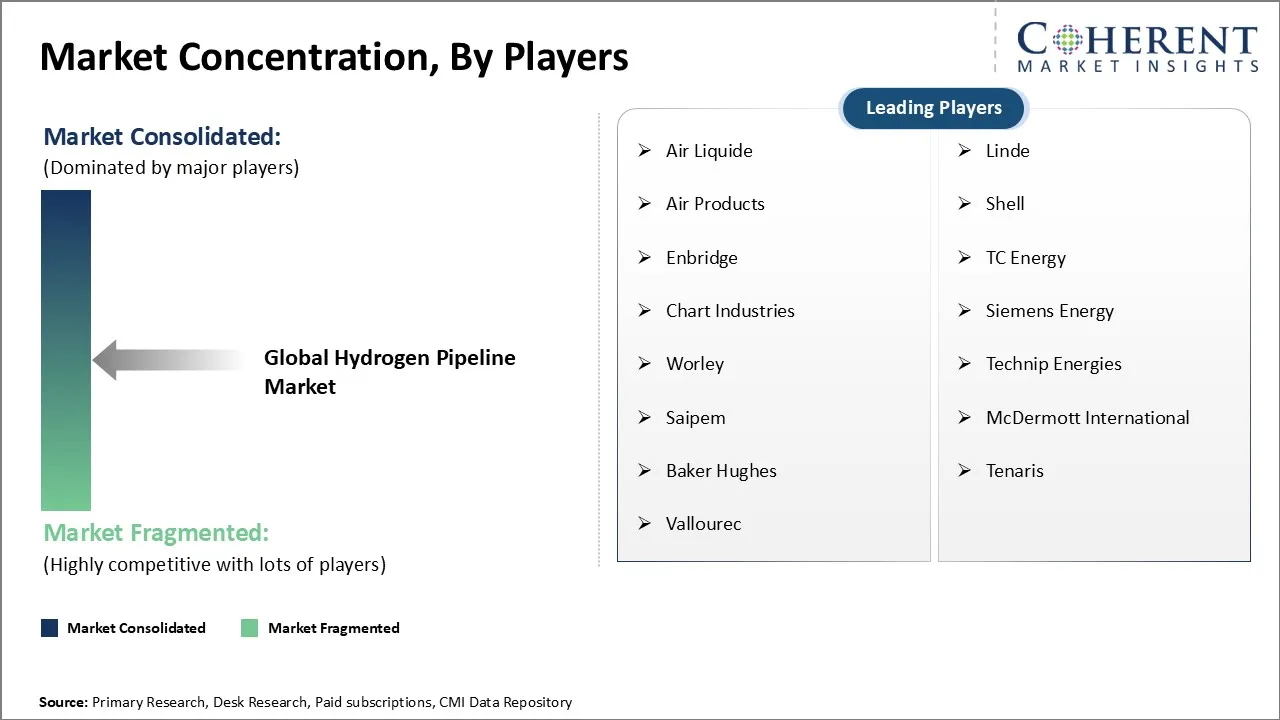
글로벌 수소 파이프라인 시장은 대규모 프로젝트 개발 수준에서 중대하게 통합되지만 엔지니어링, 재료, 압축, 무결성 및 제어 기술 전반에 걸쳐 파편을 유지합니다. 수소 호환성, 프로젝트 뱅킹 지원, 수명주기 신뢰성, 배달 비용, 규제 준수 및 실행 능력에 대한 경쟁 센터. 지역 전송 연산자 모양 네트워크 액세스, 전문 공급 업체는 야금, 검사, 압축, 또는 디지털 모니터링 요구가 기존 가스 파이프 사양을 초과하는 높은 가치 위치를 승리 할 수 있습니다.
핵심 초점 지역은 포함합니다
- 수소 자격이 된 기술설계 기능: 계약자는 파이프라인 유압, 물자, 압축, 미터로 재는, 저장 및 안전 필요조건을 통합할 수 있습니다 복잡한 backbone 프로젝트를 위해 더 낫습니다.
- Lifecycle 완전성 성과: 구매자는 점점 분쇄 저항, 용접 질, 누설 관리, 검사 전략, 및 초기 장비 비용에서만 relying 보다는 정비 필요조건을 평가합니다.
- 총 소유 비용: 경쟁적인 입찰은 새로운 건축 expenditure, repurposing 비용, 압축기 에너지 소비, 치료 필요조건, 검사 빈도 및 예상한 자산 생활을 균형을 잡아야 합니다.
- 실행 및 공급 신뢰성: 큰 전송 프로그램은 자격을 갖춘 강철, 밸브, 압축기, 코팅, 제어 시스템 및 긴 프로젝트 일정에 현장 서비스 용량을 확보 할 수있는 공급 업체입니다.
- 규제 및 표준 readiness: 수소 별 부호, 허가, 압력 필요조건, 환경 평가 및 네트워크 접근 규칙에 있는 전문가는 프로젝트 책임 개량할 수 있습니다.
- 작동 상태에 의하여 주문화: 압력, 순도, 직경, 스토리지 통합, 해상 라우팅, 양방향 흐름 및 산업 연결 요구 사항은 차별화된 엔지니어링 솔루션을 위한 기회를 만듭니다.
- 장기 기술 서비스: 검사, 모니터링, 컴프레서 유지 보수, 무결성 분석, 디지털 최적화 및 네트워크 관리 지원은 초기 파이프 라인 건설을 넘어 매출을 다시 만들 수 있습니다.
시장 보고서 Scope
글로벌 Hydrogen Pipeline 시장 보고서 적용 | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | USD 3.25 파운드 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 14.90 %의 | 2033년 가치 투상: | 8,800원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | Air Liquide, Linde, Air Products, Shell, Enbridge, TC Energy, Chart Industries, Siemens Energy, Worley, Technip Energies, Saipem, McDermott 국제, 베이커 휴즈, Tenaris, Vallourec | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 글로벌 수소 파이프라인 시장 리더십은 단순히 조립 가능한 수소 수송 생태계를 통해 파이프라인 자산을 공급하는 회사에서 마이그레이션 할 수 있습니다. Project Origination, Anchor-customer contracting, Permitting, financing support, 엔지니어링 통합 및 수명주기 운영은 물리적 파이프라인 자체로서 상업적으로 중요한 역할을 할 수 있습니다. 이러한 활동을 통해 인터페이스 위험을 줄일 수 있는 공급자는 네트워크 개발자와 인프라 투자자와 더 큰 협상력을 얻을 수 있어야 합니다.
- 가장 심각한 붕괴는 수소 생산, 수송 수용량 및 최종 사용자 변환 사이 더 얇은 폭발적인 동기화에서 올 수 있었습니다. 이론적 미래 볼륨에 대한 건물 네트워크 대신, 개발자는 계약된 수요 및 확장 가능한 복도의 주위에 점점 인프라를 구축 할 수 있습니다. 모듈형 엔지니어링, 확장 가능한 압축, 컨버터블 자산, 유연한 계약 및 훈련 용량 계획을 보상하면서 즉각적인 높은 활용에 의존하는 비즈니스 모델입니다.
- 글로벌 수소 파이프라인 시장 참가자는 수소 호환성 테스트, 무결성 분석, 효율적인 압축, 계량 정확도, 프로젝트 개발 전문성 및 고객 별 연결 솔루션에 투자해야합니다. Anchor Industrial users and storage-linked project는 유틸화 가시성을 개선하기 때문에 특히 관심을 가질 수 있습니다. 회사는 수명주기 서비스 제공 및 중요한 장비의 로컬라이제이션을 통해 마진을 보호해야하며, 신뢰할 수 없는 섭취, 규제 명확성, 허가 진행, 또는 조정 업스트림 수소 공급에 과도한 자본 투입을 피하면서.
시장 Segmentation
- 파이프 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 전용 수소 파이프 라인
- 변환 된 천연 가스 파이프 라인
- Hydrogen 혼합 파이프 라인
- 재료 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 탄소 강관
- 스테인리스 파이프 라인
- 복합 파이프 라인
- 다른 물자
- 압력 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 고압 파이프 라인
- 중간 압력 파이프 라인
- 낮은 압력 파이프 라인
- 애플리케이션 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 산업 Hydrogen 제품 정보
- 정제 및 석유화학
- 전력 발생
- Hydrogen Mobility 인프라
- 다른 용도
- 최종 사용자 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 화학 및 정제 산업
- 사업영역
- 강철과 금속 기업
- 운송 분야
- 이름 *
- 유통 채널 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 직접 프로젝트 계약
- 엔지니어링 조달 및 건설 계약자
- 다른 채널
- 지역 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
이름 *
1차 연구 인터뷰
- 수소 파이프라인 연산자, 전송 시스템 연산자, 수소 생산자, 전해질 제조 업체, EPC 계약자, 파이프라인 공급 업체, 산업 수소 사용자
- 엔지니어링 컨설턴트, 스토리지 운영자, 프로젝트 개발자, 투자자 및 수소 인프라 전문가
회사연혁
- 수소 파이프라인 개발자, 파이프라인 제조 업체, 재료 공급 업체, 압축기 및 밸브 공급 업체
- 정제, 강철, 화학, 암모니아, 발전 및 수소 이동성 기업
- 정부 기관, 에너지 규제 기관 및 수소 임무 조직
끝 사용 분야
- 산업 수소 공급
- 정제 및 석유화학
- 철강 및 금속 산업
- 발전과 에너지 저장
- Hydrogen 이동성 인프라
- 화학 및 암모니아 생산
규제 및 산업 Bodies
- 국제 에너지기구 IEA
- 국제 재생 에너지기구 IRENA
- 수소위원회
- 유럽위원회 수소 이니셔티브
- 미국 에너지 DOE 부서
- 국가 에너지 광부 및 수소 당국 주요 시장
데이터베이스
- 회사 연례 보고서, 투자자 발표 및 규제 서류
- Hydrogen 프로젝트 데이터베이스 및 인프라 추적기
- Pipeline 네트워크 데이터베이스 및 에너지 인프라 기록
- 파이프라인 재료, 장비 및 수소 기술에 대한 데이터 세트
잡지 및 저널
- Hydrogen Energy의 국제 저널
- 에너지 정책
- 재생 및 지속 가능한 에너지 리뷰
- 클리너 제작
- 파이프 및 가스 저널
회사연혁
- 수소위원회
- 국제 가스 동맹 IGU
- 유럽 수소 백본 이니셔티브
- 가스 인프라 유럽 GIE
- 미국 가스 협회 AGA
- 국제 표준화기구 ISO
공공 도메인 소스
- Hydrogen 파이프라인 프로젝트 발표 및 인프라 계획
- 국가 수소 전략 및 탈탄소화 로드맵
- Pipeline 변환 연구, 수소 혼합 이니셔티브 및 인프라 투자
- 에너지 전환 정책 및 깨끗한 수소 개발 프로그램
주요 표준 및 규정
- Hydrogen 파이프라인 디자인, 건설 및 안전 표준
- 재료 호환성 및 수소 embrittlement 지침
- 압력 관리, 누설 탐지 및 무결성 감시 필요조건
- ISO, ASME, EN 및 지역 파이프라인 규칙
공급 업체
- 사이트맵 Data Analytics 도구
- 10 년 이상의 수소, 에너지 전환, 산업 인프라 및 깨끗한 기술 시장 인텔리전스를 포함하는 CMI 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 수소 파이프라인 시장의 CAGR은 2026에서 2033으로 14.90%로 계획됩니다.
세계 수소 파이프라인 시장은 2026년 USD 3.25 Bn에서 평가되고 2033년까지 USD 8.59 Bn에 도달할 것으로 예상됩니다.
낮은 방출 수소 인프라에 대한 수요를 상승하고 파이프라인 네트워크에 투자를 증가하여 산업 탈탄화는 글로벌 수소 파이프라인 시장의 성장을 주도하는 핵심 요소입니다.
세계 수소 파이프라인 시장의 성장에 기여하는 주요 요인인 수소 침착 위험 때문에 높은 인프라 개발 비용의 배포 및 재료 호환성 문제.
파이프라인 유형의 관점에서, 전용 수소 파이프라인은 2026년에 시장 수익 공유를 지배하는 것으로 추정됩니다.
Air Liquide, Linde, Air Products, Shell, Enbridge, TC Energy, Chart Industries, Siemens Energy, Worley, Technip Energies, Saipem, McDermott International, Baker Hughes, Tenaris, Vallourec는 주요 선수입니다.
유럽은 2026년 세계 수소 파이프라인 시장을 선도할 것으로 예상됩니다.